


主なポイント
- 米国株を414億ドル運用するあるファンドが、第3四半期にマイクロソフト、サンディスク、アルファベットを追加購入し、これらは同ファンドの新規または追加ポジションの上位3銘柄となった。
- 3銘柄すべてが9月30日時点の価格を下回って取引されているため、現在このファンドをフォローする投資家は、四半期末時点の評価額よりも安く購入できる。
- サンディスクは予想PER約3倍で最も割安に見えるが、アナリストは2030年度の利益が約半減すると予想している。
- 数字が最も支持しているのはマイクロソフトだ:同社は長期的な平均PERを下回って取引されている一方で、アナリストの目標株価は上昇を続けている。
ほとんどの投資家はこのファンドの名を聞いたことがないだろう。第3四半期に、同ファンドは市場で最も注目されるハイテク株3銘柄を追加購入し、その3銘柄はその後すべて売り込まれた。
Nearwater Capital Marketsが11月16日に提出した、9月30日で終了した四半期の13F報告書によると、同ファンドの新規または追加ポジションの上位3銘柄はマイクロソフト (MSFT)、サンディスク (SNDK)、アルファベット (GOOG)だった。この報告書は、四半期末時点の価格で60のポジションにわたる414億ドルの米国株をリストアップしている。
各銘柄は9月30日以降下落しているため、このファンドをフォローしたい投資家は、四半期末時点の評価額よりも安く購入できる。
マイクロソフト:割安化する一方で目標株価は上昇
マイクロソフトは3つのポジションの中で最大で、57万3,000株、9月30日時点で2億9,400万ドルの価値があり、ファンドの6.7%を占め、第3位の保有銘柄だった。ファンドは前四半期比36%多くの株を保有していた。
同株は四半期終了以降6%下落している。現在、予想PERは約23倍で、2014年以降の四半期末平均PER26倍や過去5年間の平均PER30倍を下回っている。一方、アナリストは逆の動きを見せ、平均目標株価を1年前の625ドルから今月の最高値636ドルまで引き上げている:

これは直近終値の31%上だ。9月四半期、マイクロソフト365商用クラウドの収益は17%成長し、商用シート数は5%増加した。これは顧客がCopilotを含む高価格プランへ移行したためだ(この収益ラインには現在GitHubのクラウド事業も含まれている)。課題はキャッシュフローだ。アナリストは2027年6月期のフリーキャッシュフロー見積もりを10月下旬以降3回下方修正し、320億ドルとしている。
TIKRはマイクロソフトについて58人のアナリストを追跡している。「買い」と言っているのは何人か?
マイクロソフトの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用してこのような銘柄を調査している。マイクロソフトのアナリストレーティングを見る
サンディスク:PER3倍は景気後退を織り込んだ水準
ファンドのサンディスク保有は14万1,000株、9月30日時点で2億4,500万ドルの価値があり、四半期中に28%多くの株を追加した。これはファンドの5.6%を占め、第4位の保有銘柄となった。サンディスクの1対8の株式分割は11月20日に発効したため、現在の保有株数は112万8,000株となる。
同株は現在、6月の高値から73%下落している。これはメモリ株が売り込まれたためだ。しかし、ビジネスは崩壊していない。10月2日終了の四半期、サンディスクの非GAAP粗利益率は85.1%に達し、1年前の29.9%から大幅に上昇した。これはフラッシュ価格が急騰したためだ。アナリストの平均目標株価は1年前の32ドルから7月のピーク278ドルまで上昇し、現在も株価を大きく上回っている:
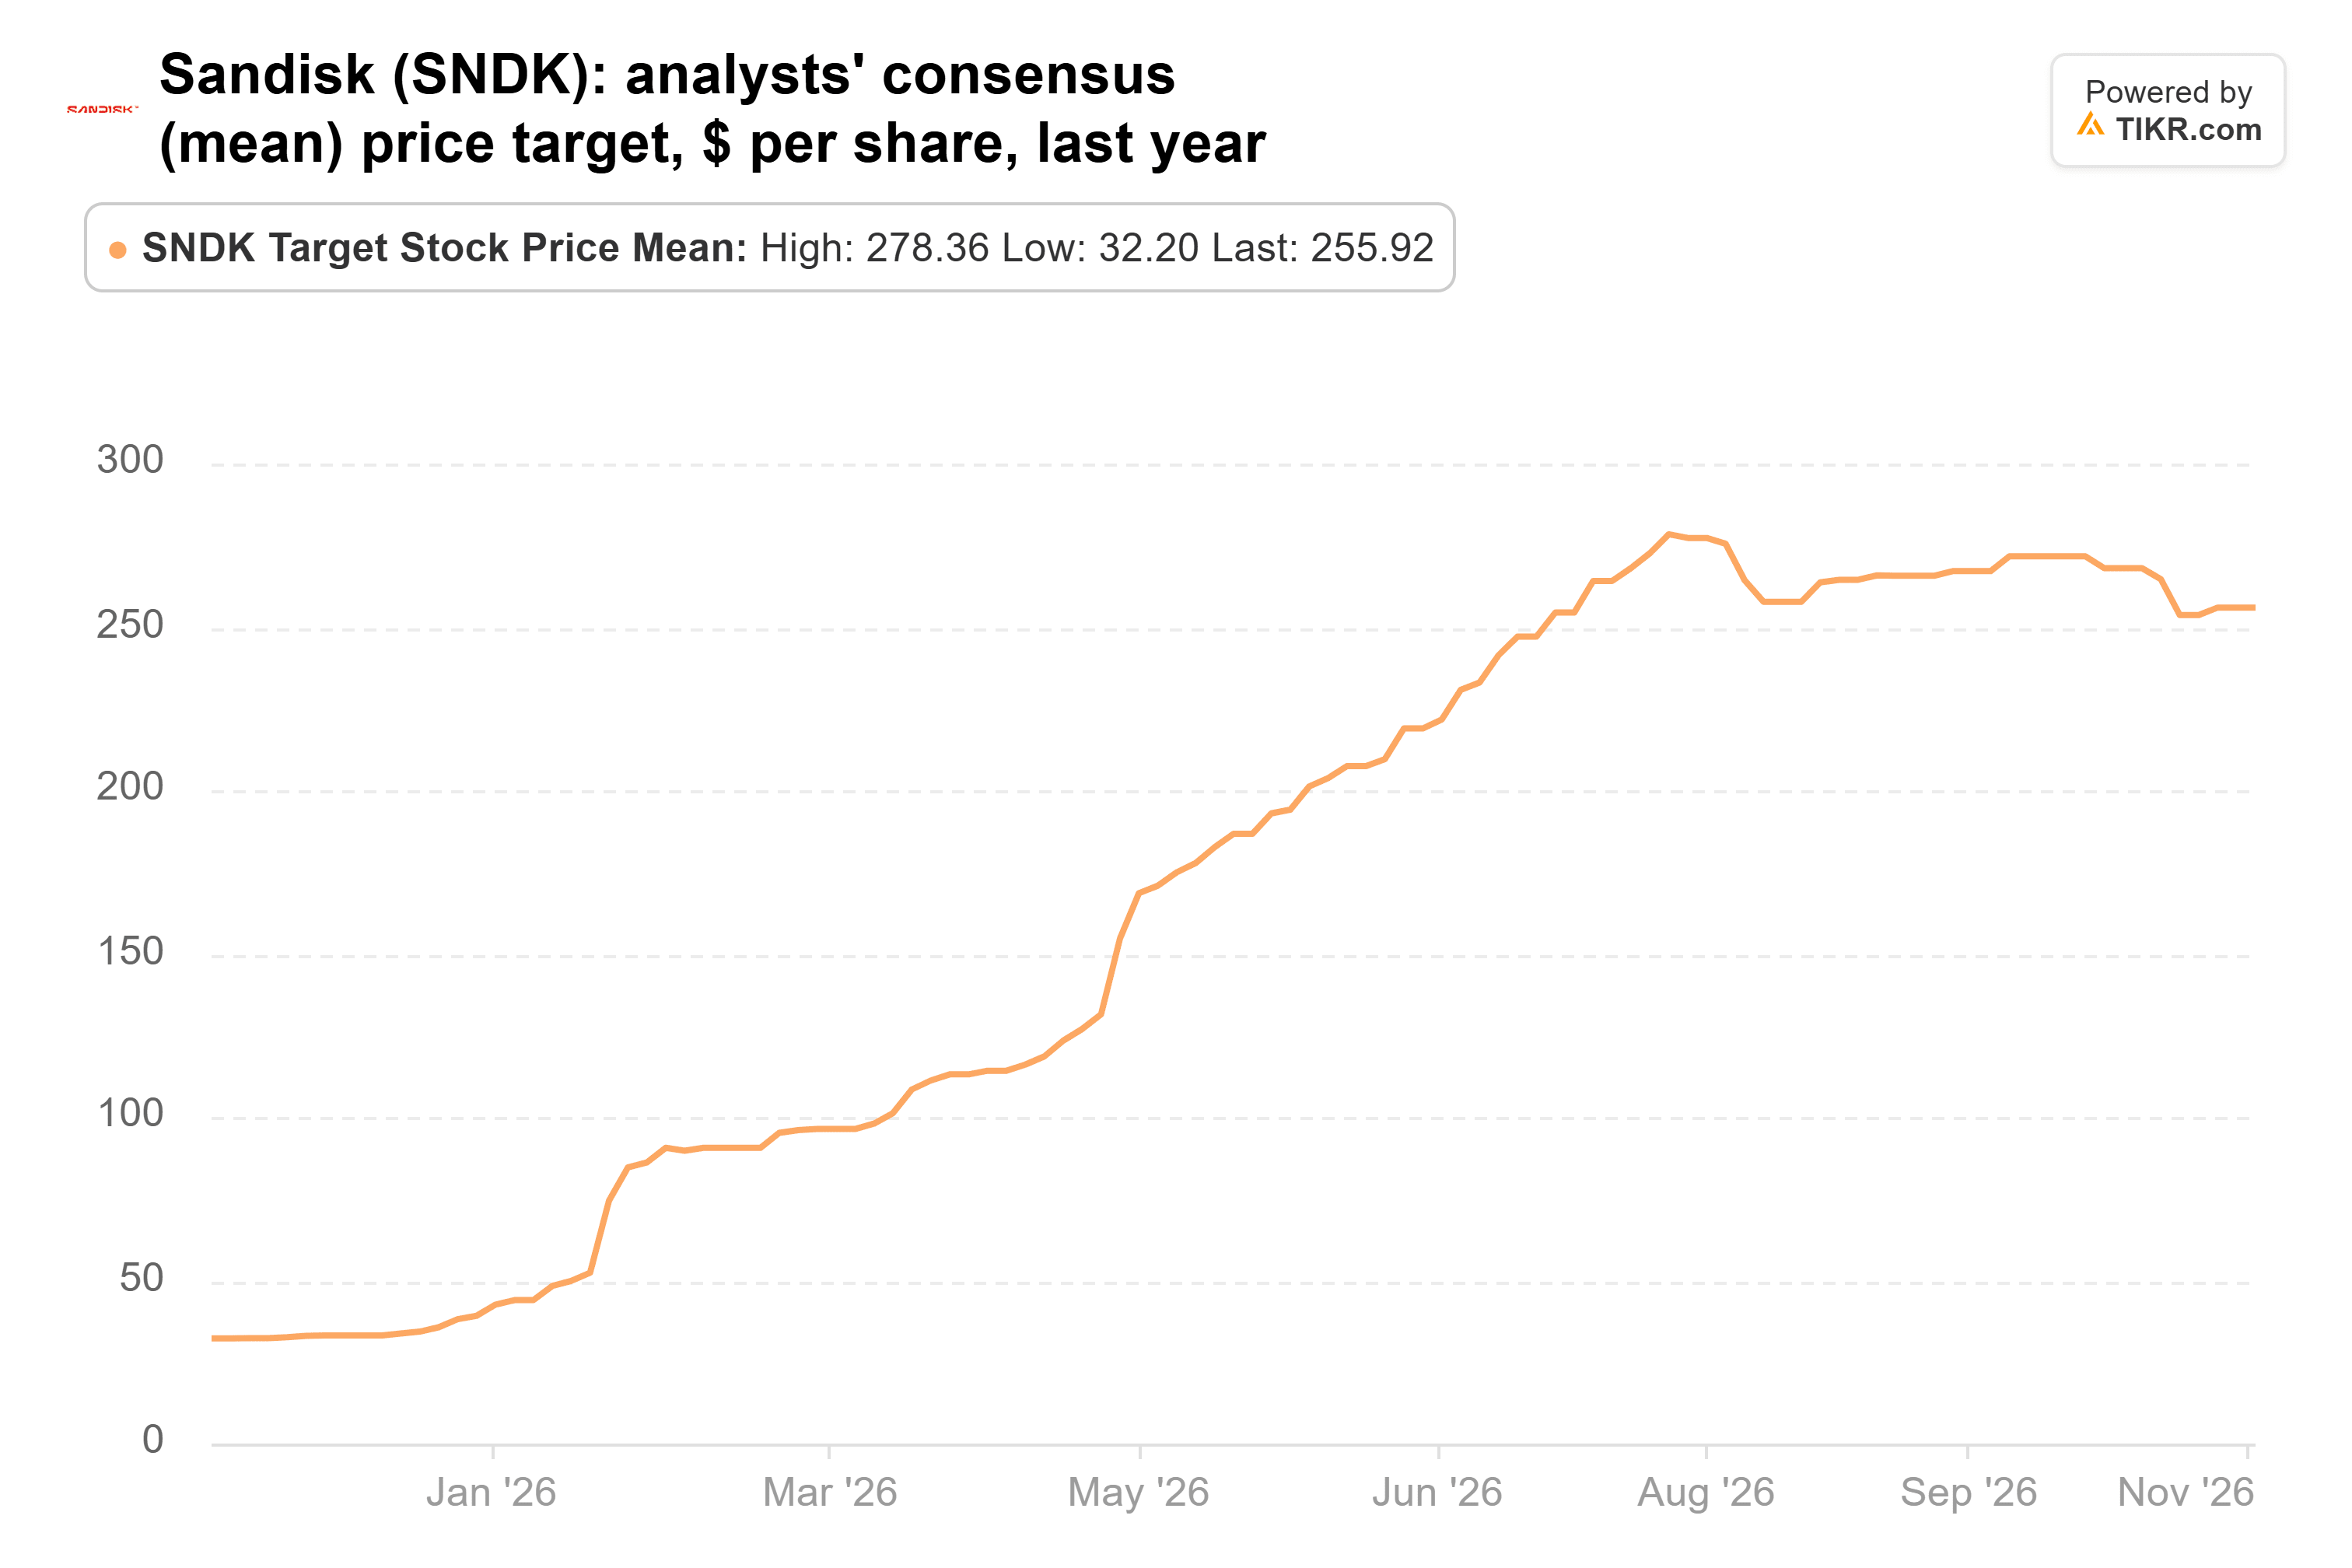
248ドルの平均目標株価は、直近終値の213%上だ。同株は予想PER約3倍で取引されており、これは2025年2月上場以降のレンジの下限にある。この価格水準は、投資家がメモリサイクルが大きく悪化すると賭けていることを示しており、アナリスト自身の見積もりでも2029年度から2030年度にかけて利益が49%減少するとされている。サンディスクの防衛策はその複数年にわたる契約だ:最低価格での889億ドルの残存債務があり、経営陣によればこれらは依然として約80%の粗利益率を稼いでいるという。しかし、最も古い契約でも2026年1月の日付であり、景気後退期を経験したものはまだ一つもない。
アルファベット:大幅な追加購入に希薄化の代償
アルファベットは3銘柄の中で最も大きな増加となった。ファンドは四半期中に保有を5倍以上に増やし、53万6,200株、9月30日時点で1億8,300万ドルの価値となった。これはファンドの4.1%を占め、第7位の保有銘柄だ。
同株はその後23%下落し、1年ぶりの安値で引けた。現在、予想PERは約19倍で、2014年以降の四半期末平均PER23倍を下回っている。アナリストの平均目標株価は7月のピークからは後退しているものの、1年前の水準よりは依然として高い:
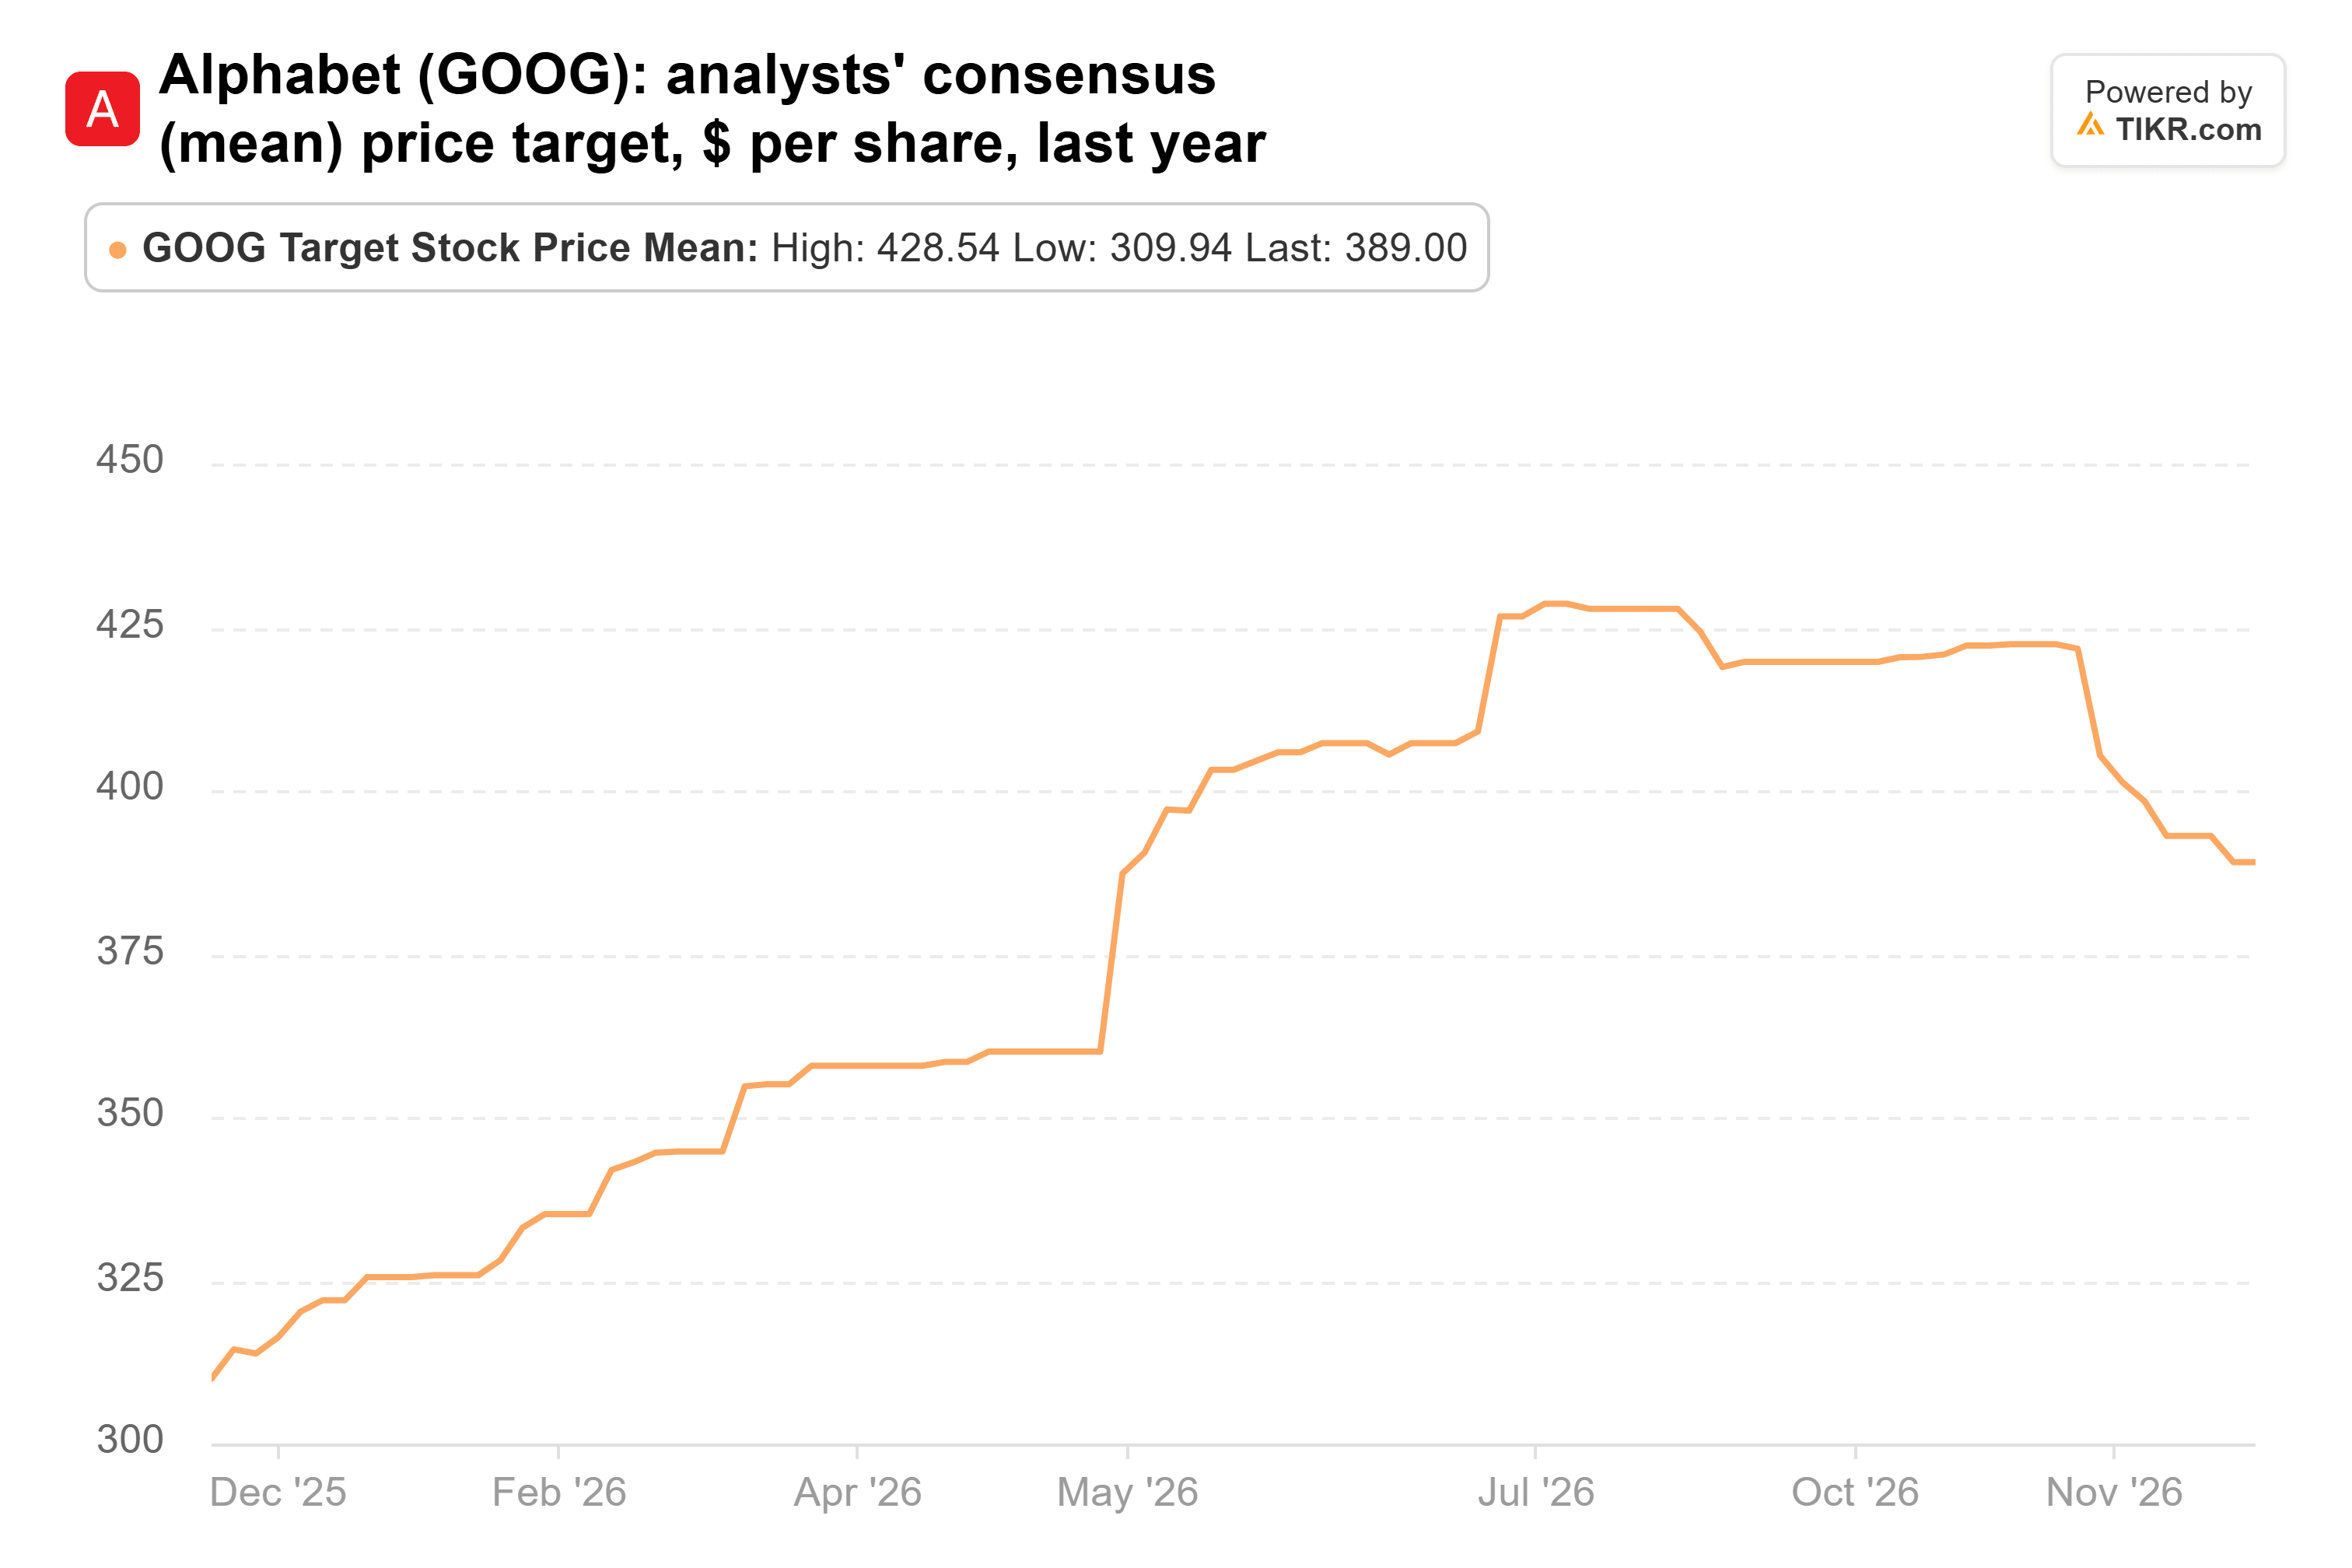
397ドルの平均目標株価は、直近終値の50%上だ。価値の一部は中核事業の外にある。アルファベットはAnthropicの約14%を所有しており、同社は11月17日に1株83ドルでIPOを価格決定し、2033年7月までに少なくとも1,210億ドルのGoogleホスティングを約束している。代償は希薄化だ。アルファベットは9月までの12か月間で197億ドルのフリーキャッシュフローを生み出した後、800億ドルの株式売却による資金調達を計画していると発表しており、アナリストは2027年にフリーキャッシュフローがマイナスになると予想している。
フォローするならマイクロソフト
各銘柄には明確なリスクがある:マイクロソフトはキャッシュフロー、サンディスクはメモリサイクル、アルファベットは増加する発行済み株式数だ。
もしこのファンドをフォローして1銘柄だけを選ぶなら、それはマイクロソフトだ。同社は長期的な平均PERを下回って取引されている一方で、アナリストの平均目標株価は今年の高水準にあり、そこに到達するために株式売却やメモリ市場の好転を必要としない。アルファベットはより割安なPERで2番手に近いが、800億ドルの新規株式は吸収するには大きすぎる。サンディスクは契約が維持されれば最も上昇余地があるが、維持されなければ最も下落余地もある。
マイクロソフトの1月下旬の12月四半期決算が次の試金石となる。アナリストの320億ドルというフリーキャッシュフロー見積もりは、9月四半期だけで186億ドルを計上した後、残り3四半期合計で約134億ドルしか残っていないことを意味する。もし12月四半期がそのペースに近づけば、見積もりは低すぎると見えるだろう。ファンドの次の13F報告書は2月中旬に提出される予定で、それを見れば追加購入を続けているかどうかがわかる。
では、マイクロソフト株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提を入力するだけで、マイクロソフトがどの程度の価値になる可能性があるかがわかる。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!






