主なポイント
- 第3四半期に6つのファンドがMKSを追加、FengHeが筆頭で第2位の保有銘柄とした。
- MKSは過去最高の四半期決算にもかかわらず高値から52%下落、今年のEPSはほぼ倍増が見込まれる。
- 予想PERは11倍で、5年平均の18.5倍を大きく下回る水準で取引されている。
- 割安に見えるが、半導体関連支出がリスク要因。
9月30日締めの13F報告書(11月2日から13日まで提出)によると、少なくとも20億ドル以上の資産を運用する6つのファンドが第3四半期にMKS (MKSI) を追加した。その後も株価は下落を続けており、9月30日の価格から19%下落、52週高値からは52%下落している。
同様の状況は他社にも見られる。Coherent (COHR) は堅調な四半期決算後にもかかわらず下落し、6つのファンドのうち1つはKeysight (KEYS) にも新規ポジションを開設した。
FengHeがMKSに最大の賭けをした
6つのファンドすべてが、6月30日時点よりも9月30日時点でより多くのMKSを保有していた:
| ファンド | 運用規模 | MKS保有額(9月30日) | 株数変化 | 13F銘柄に占める割合 |
|---|---|---|---|---|
| FengHe Fund Management | 21億ドル | 2億500万ドル | +33% | 9.9% |
| Carmignac | 74億ドル | 1億100万ドル | 新規 | 1.4% |
| Blue Grotto Capital | 21億ドル | 6100万ドル | +54% | 4.2% |
| Bowie Capital Management | 28億ドル | 5300万ドル | +372% | 3.3% |
| Spyglass Capital Management | 20億ドル | 4800万ドル | +53% | 2.8% |
| Senator Investment Group | 49億ドル | 3300万ドル | +92% | 1.3% |
出典:各ファンドの9月30日締め第3四半期13F報告書(四半期末時点の価格による)。運用規模は各社の最新Form ADVに基づく。CarmignacとFengHeについては、13Fに記載された米国株の保有額。
FengHeの771,263株の保有により、MKSは同社の第2位の保有銘柄となった。Bowieは6月30日時点と比べてほぼ5倍、Senatorはほぼ2倍の株数を保有した。Blue Grottoの新規Keysightポジション(7300万ドル相当)は、MKS保有額をわずかに上回る。ただし、これらは現在の保有状況を示すものではない。
TIKRはMKSについて14人のアナリストを追跡。「買い」と評価するのは何人?
MKSの「買い」「中立」「売り」評価の内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。MKSのアナリスト評価を見る
MKSは過去最高の四半期決算を報告したばかり
MKSの11月4日の決算発表は、自社の業績見通しを上回った。売上高は過去最高の14億1000万ドル(業績見通しを上回る)を記録し、半導体関連売上高は54%増加。非GAAP EPSは過去最高の4.18ドルだった。MKSは第4四半期の売上高を14億9000万ドルと見通し、5億ドルの自社株買いを承認した。John T.C. Lee CEOは「堅調な受注と新規デザインインの獲得」を挙げた。
最近のAIハードウェア銘柄にとって、良いニュースだけでは十分ではなかった。Coherentはハイパースケーラーとの契約(B. Rileyによる評価額は約200億ドル)にもかかわらず11月5日に16%下落した。Earnings Whispersは、粗利益率が48%付近で頭打ちになっていることや、低い税率が5.00ドルのEPS見通しに寄与していることなど、いくつかの弱い点を指摘したが、MKSの株価下落を投資家が「ピークサイクルへの懸念を織り込んでおり、今回の決算はその懸念をほとんど払拭できなかった」と読んだ。
11倍のMKSは景気後退を織り込んだ水準
アナリストは、正規化EPSが2025年の7.88ドルから今年はほぼ倍増の14.83ドルとなり、2027年には19.71ドルに達すると予想している:
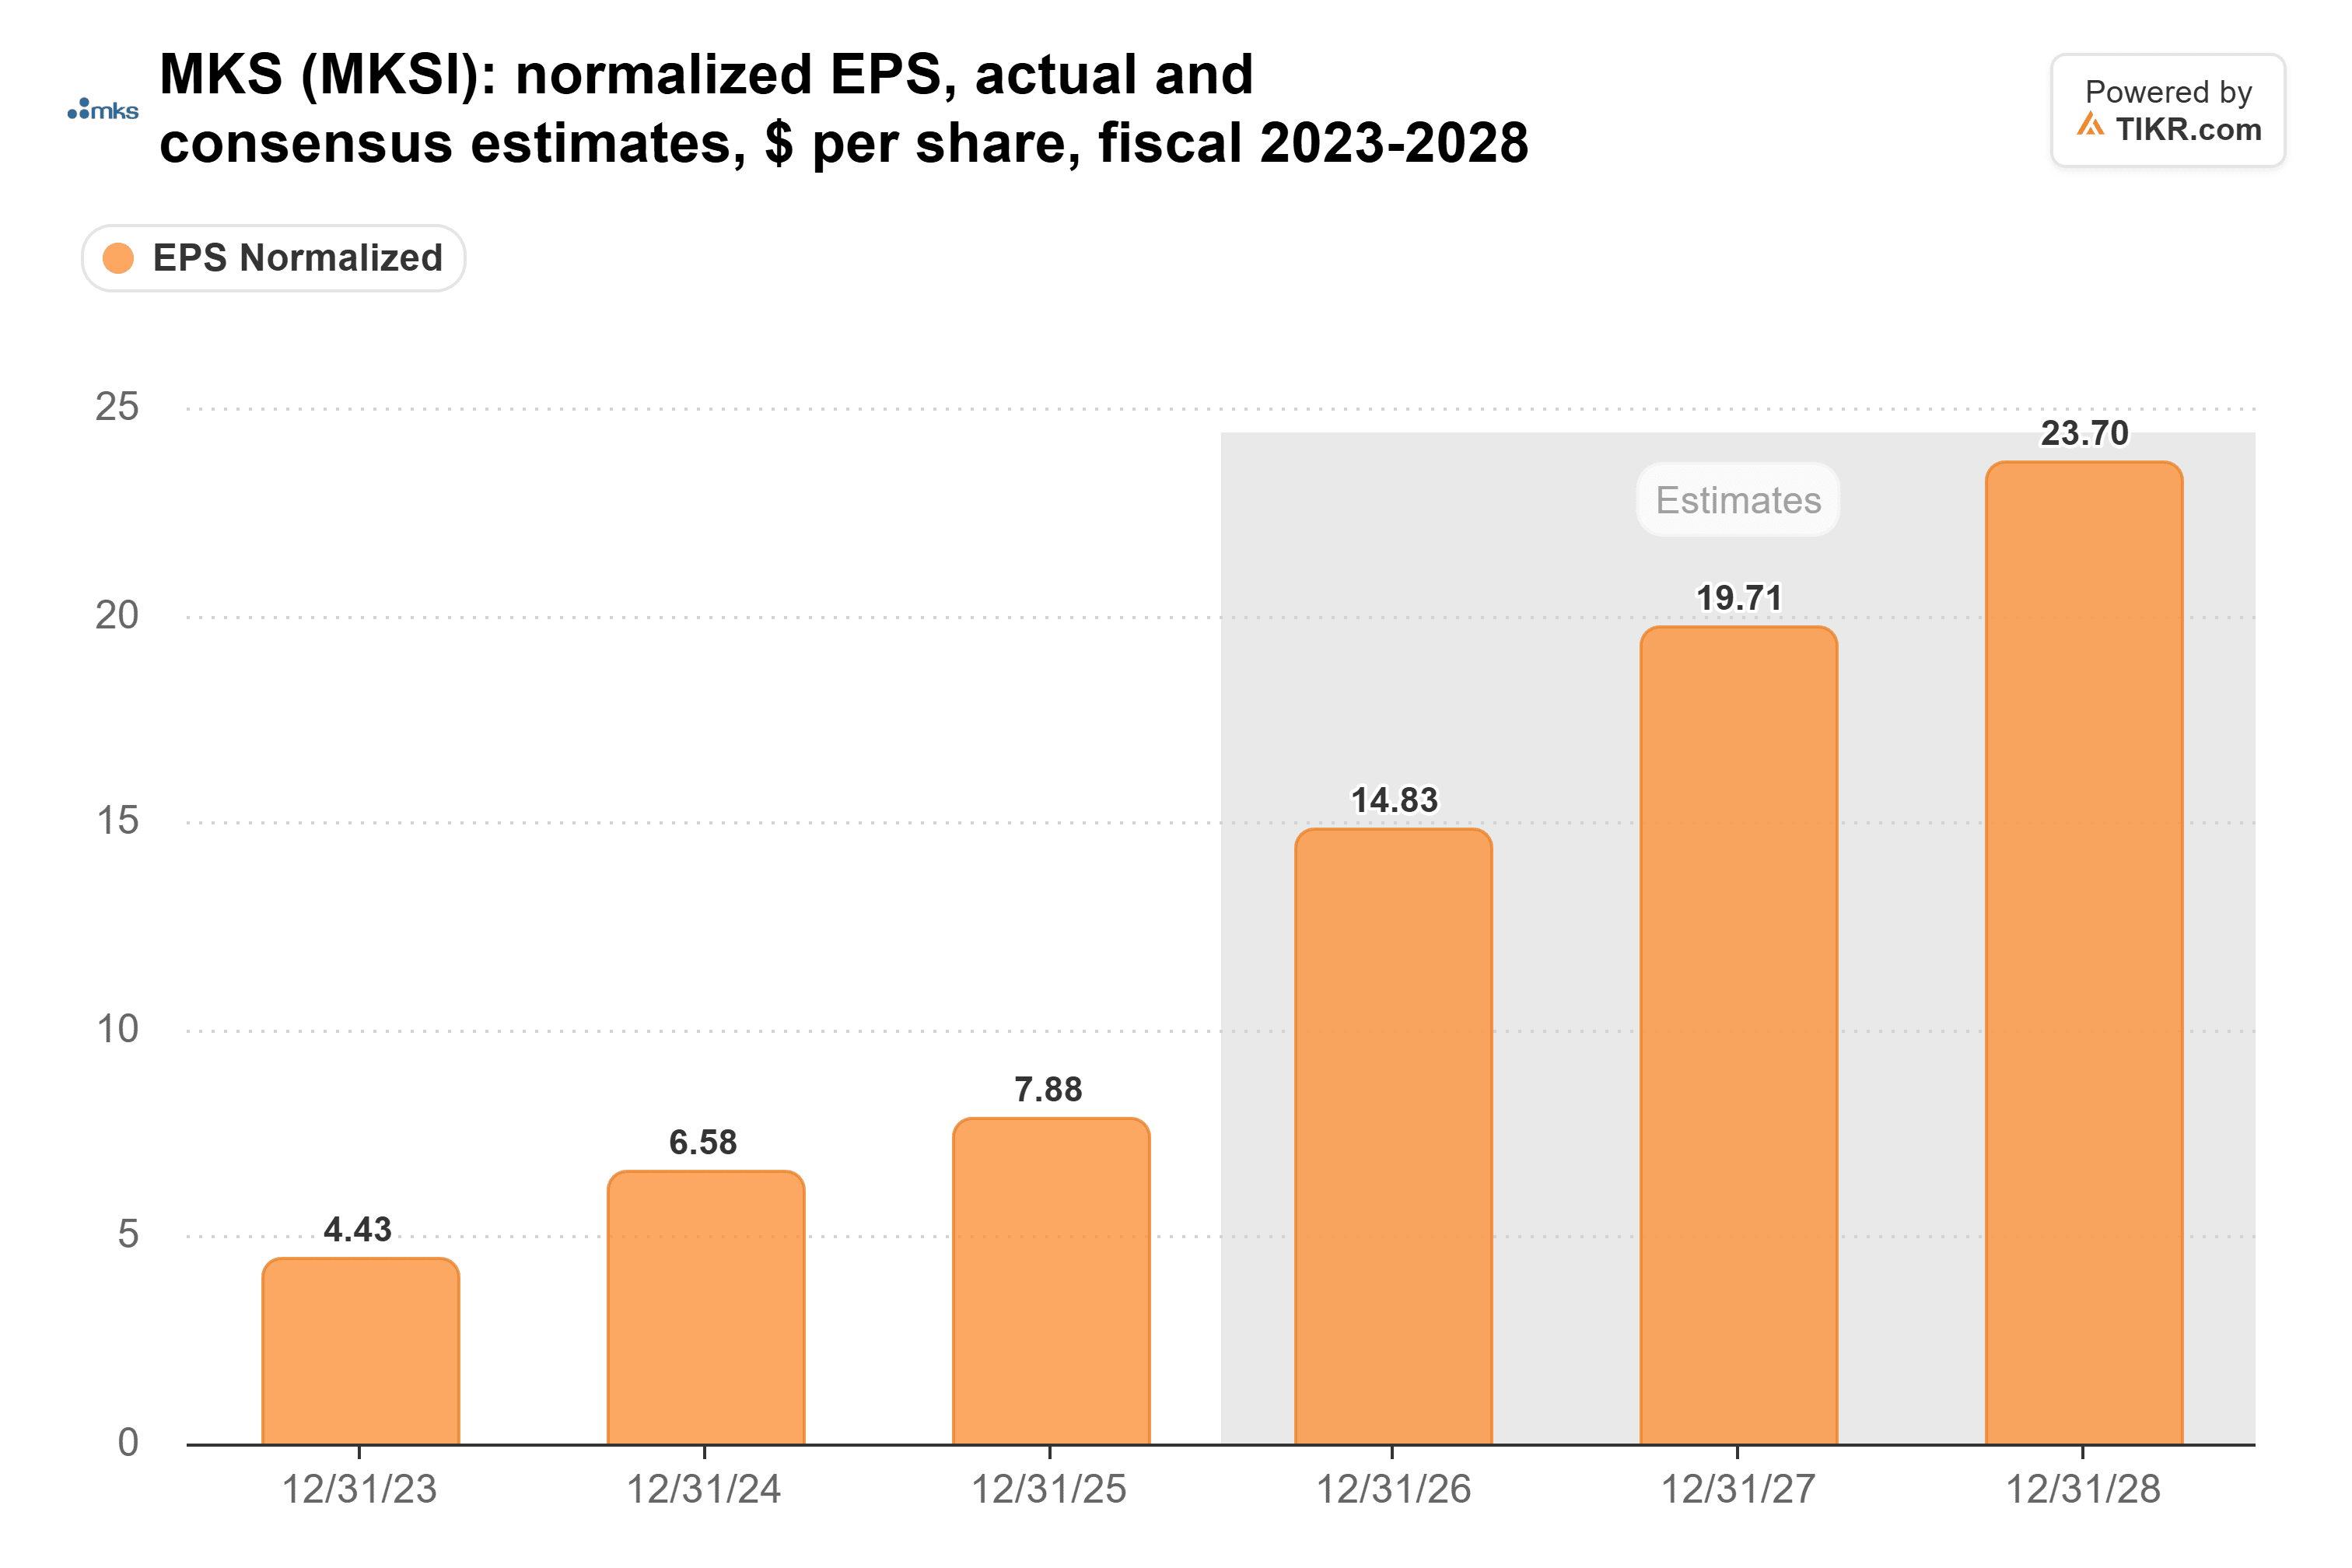
これは、MKS自社の9月までの9.80ドルと第4四半期の5.00ドルの見通しと一致する。
しかし、PERは縮小し続けている:
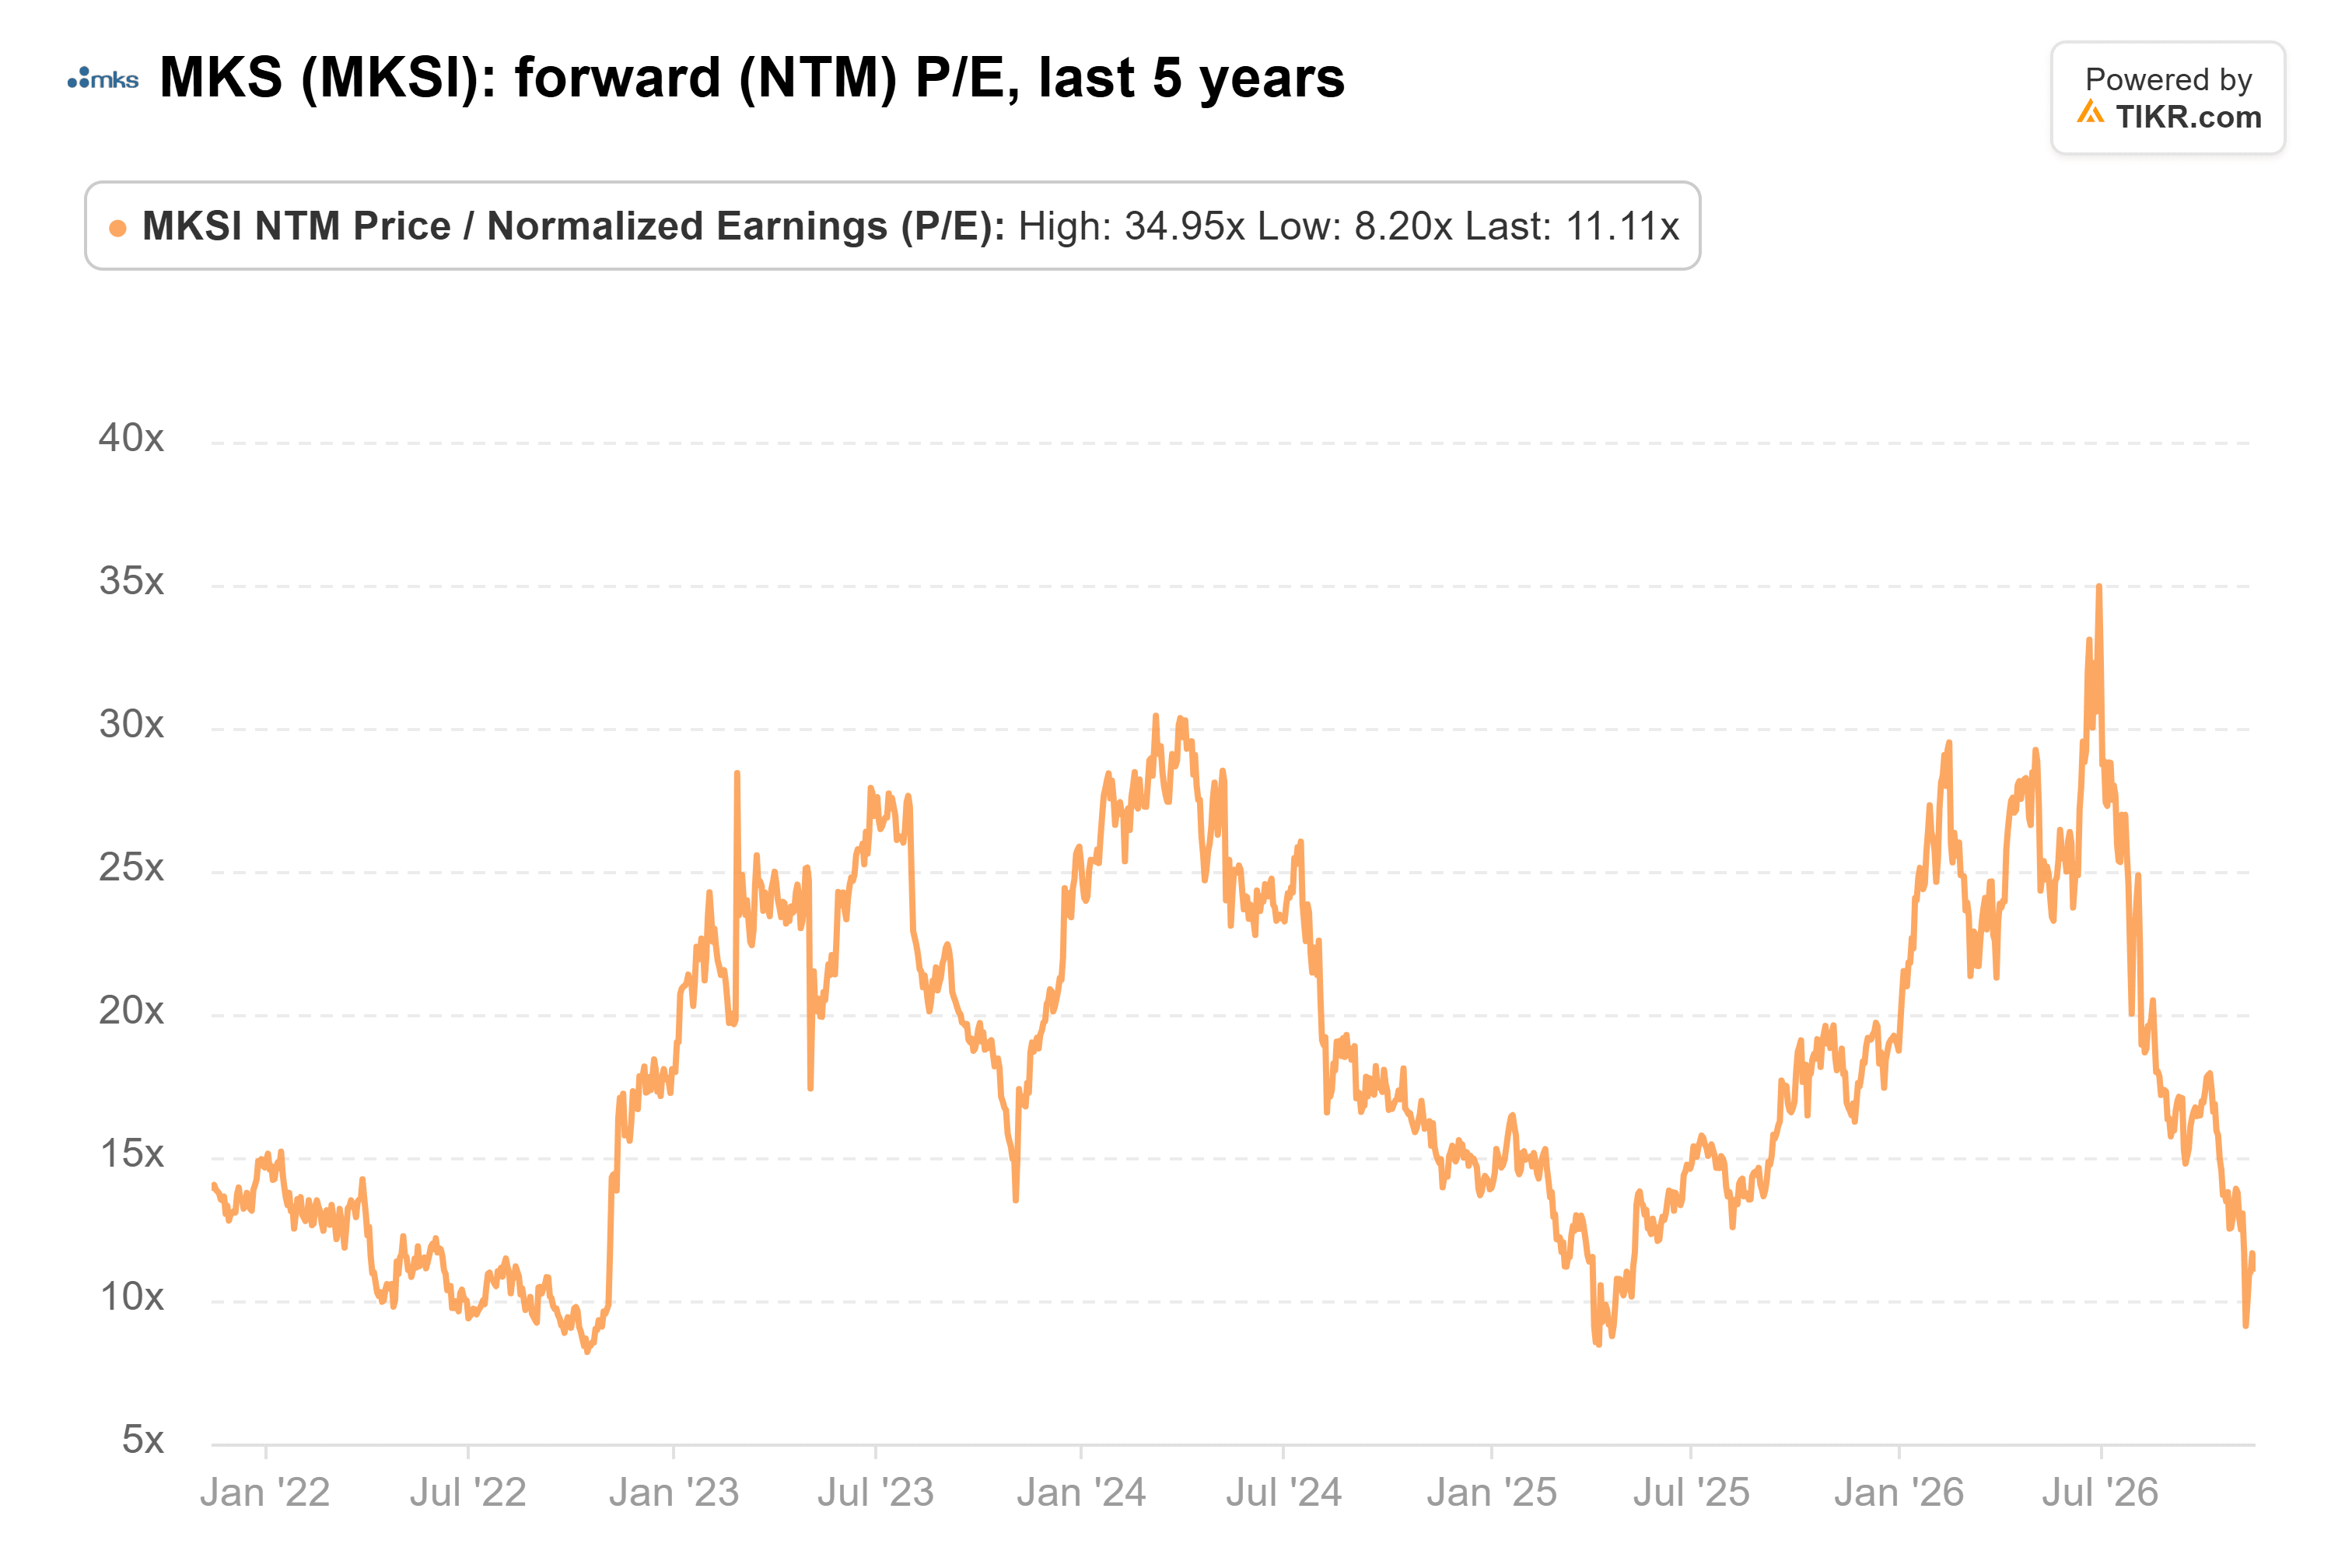
MKSは予想PER11倍で取引されており、5年平均の18.5倍、6月30日のピーク時の35倍を下回っている。過去最低の8.2倍は2022年10月に記録された。
目標株価は引き下げられているが、現在の株価水準までは下がっていない:
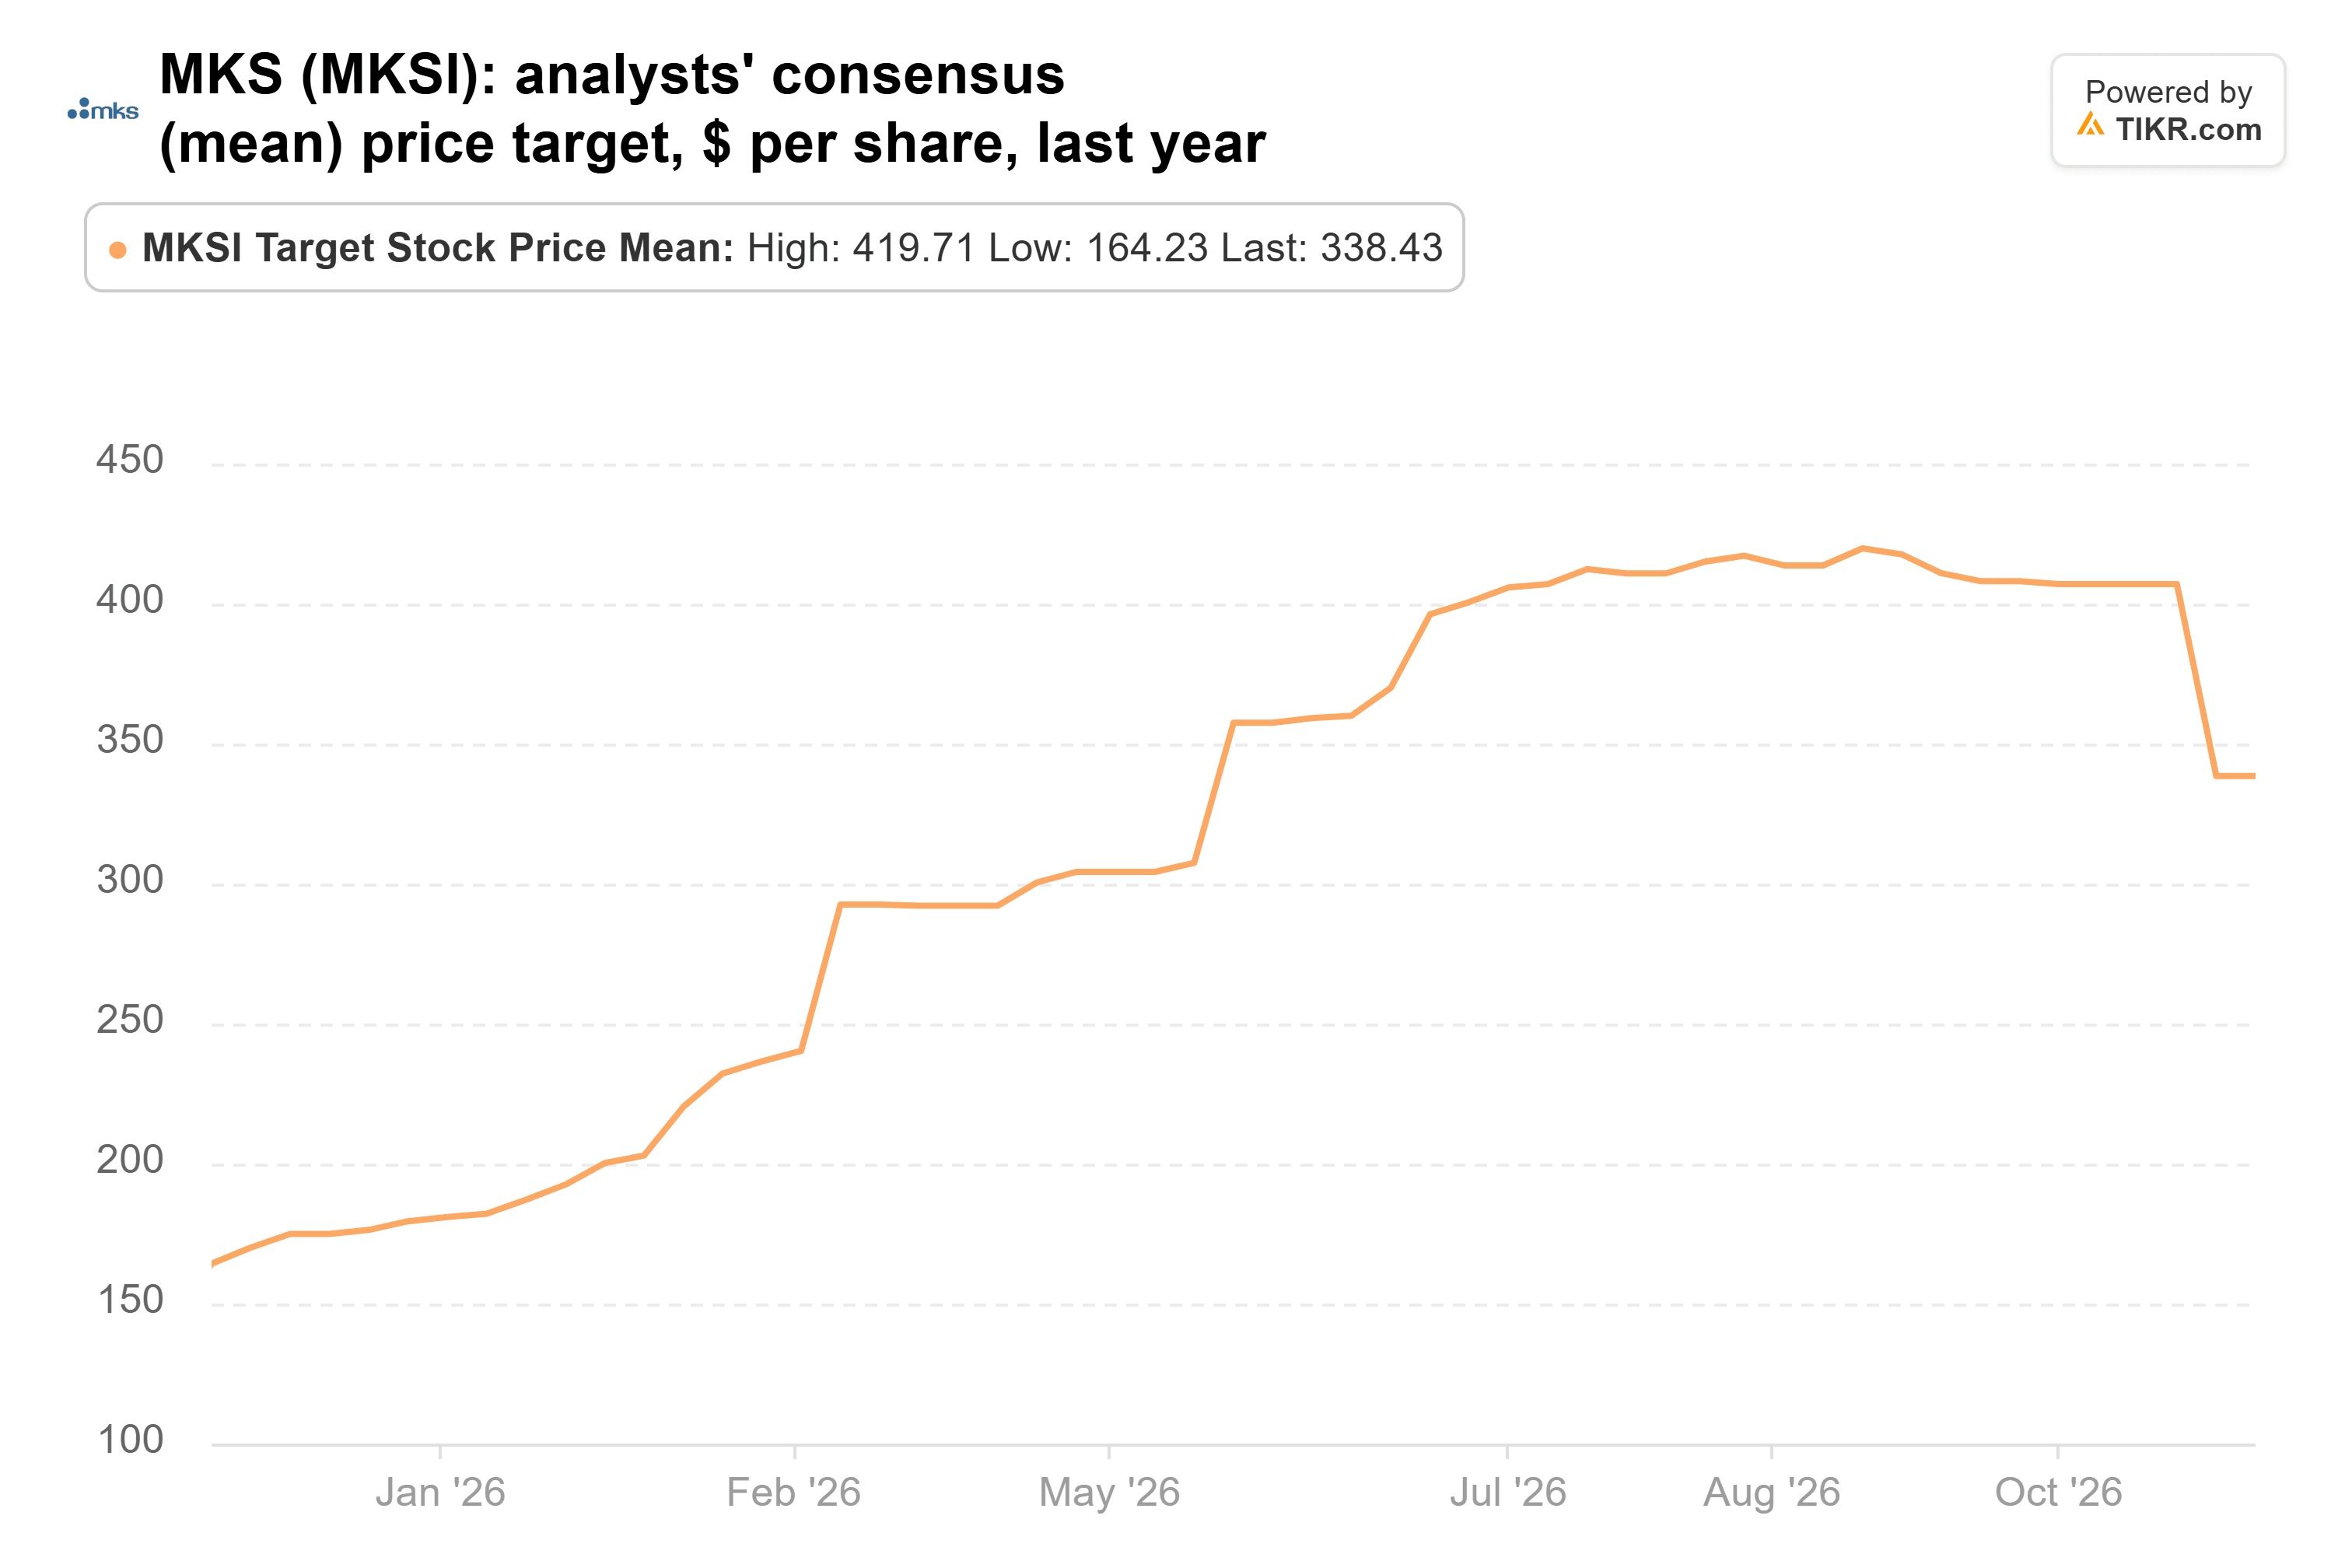
コンセンサス目標株価は11月6日時点で338ドルだった。これは8月23日の420ドルからは下落したが、1年前の164ドルの2倍であり、金曜日の終値215.65ドルから57%上回る水準だ。最低目標株価の195ドルは、現在の株価を下回っている。
MKSが割安に見える理由
AI関連支出が減速すれば、2027年の予想は下方修正され、11倍はもはや割安とは見なされなくなるだろう。
しかし、過去最高を更新し、上方修正の見通しを示し、自社株買いを承認し、通常のPERの40%も下回る水準で取引されている企業が、報告しているビジネスに見合った評価を受けているとは言えない。私は6つのファンドの側に立つ。次のチェックポイントは、MKSの第4四半期決算における受注状況だ。また、2月中旬までに提出される次回の13F報告書で、誰が持ち続けたかが明らかになる。
では、MKS株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、MKSの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!