主なポイント
- Riot Platforms (RIOT) は、11月11日にKeefe, Bruyette & Woods (KBW) によって、アウトパフォームからマーケット・パフォームに格下げされた。同社は目標株価を$20から$23に引き上げたにもかかわらず、この判断を行った。
- KBWの懸念は、RiotがAnthropicへの依存度が高い点に集中している。同社は、約380億ドルに上る契約済みデータセンター収入のほぼ全てを占めており、加えて巨額の資金調達と建設リスクが存在する。
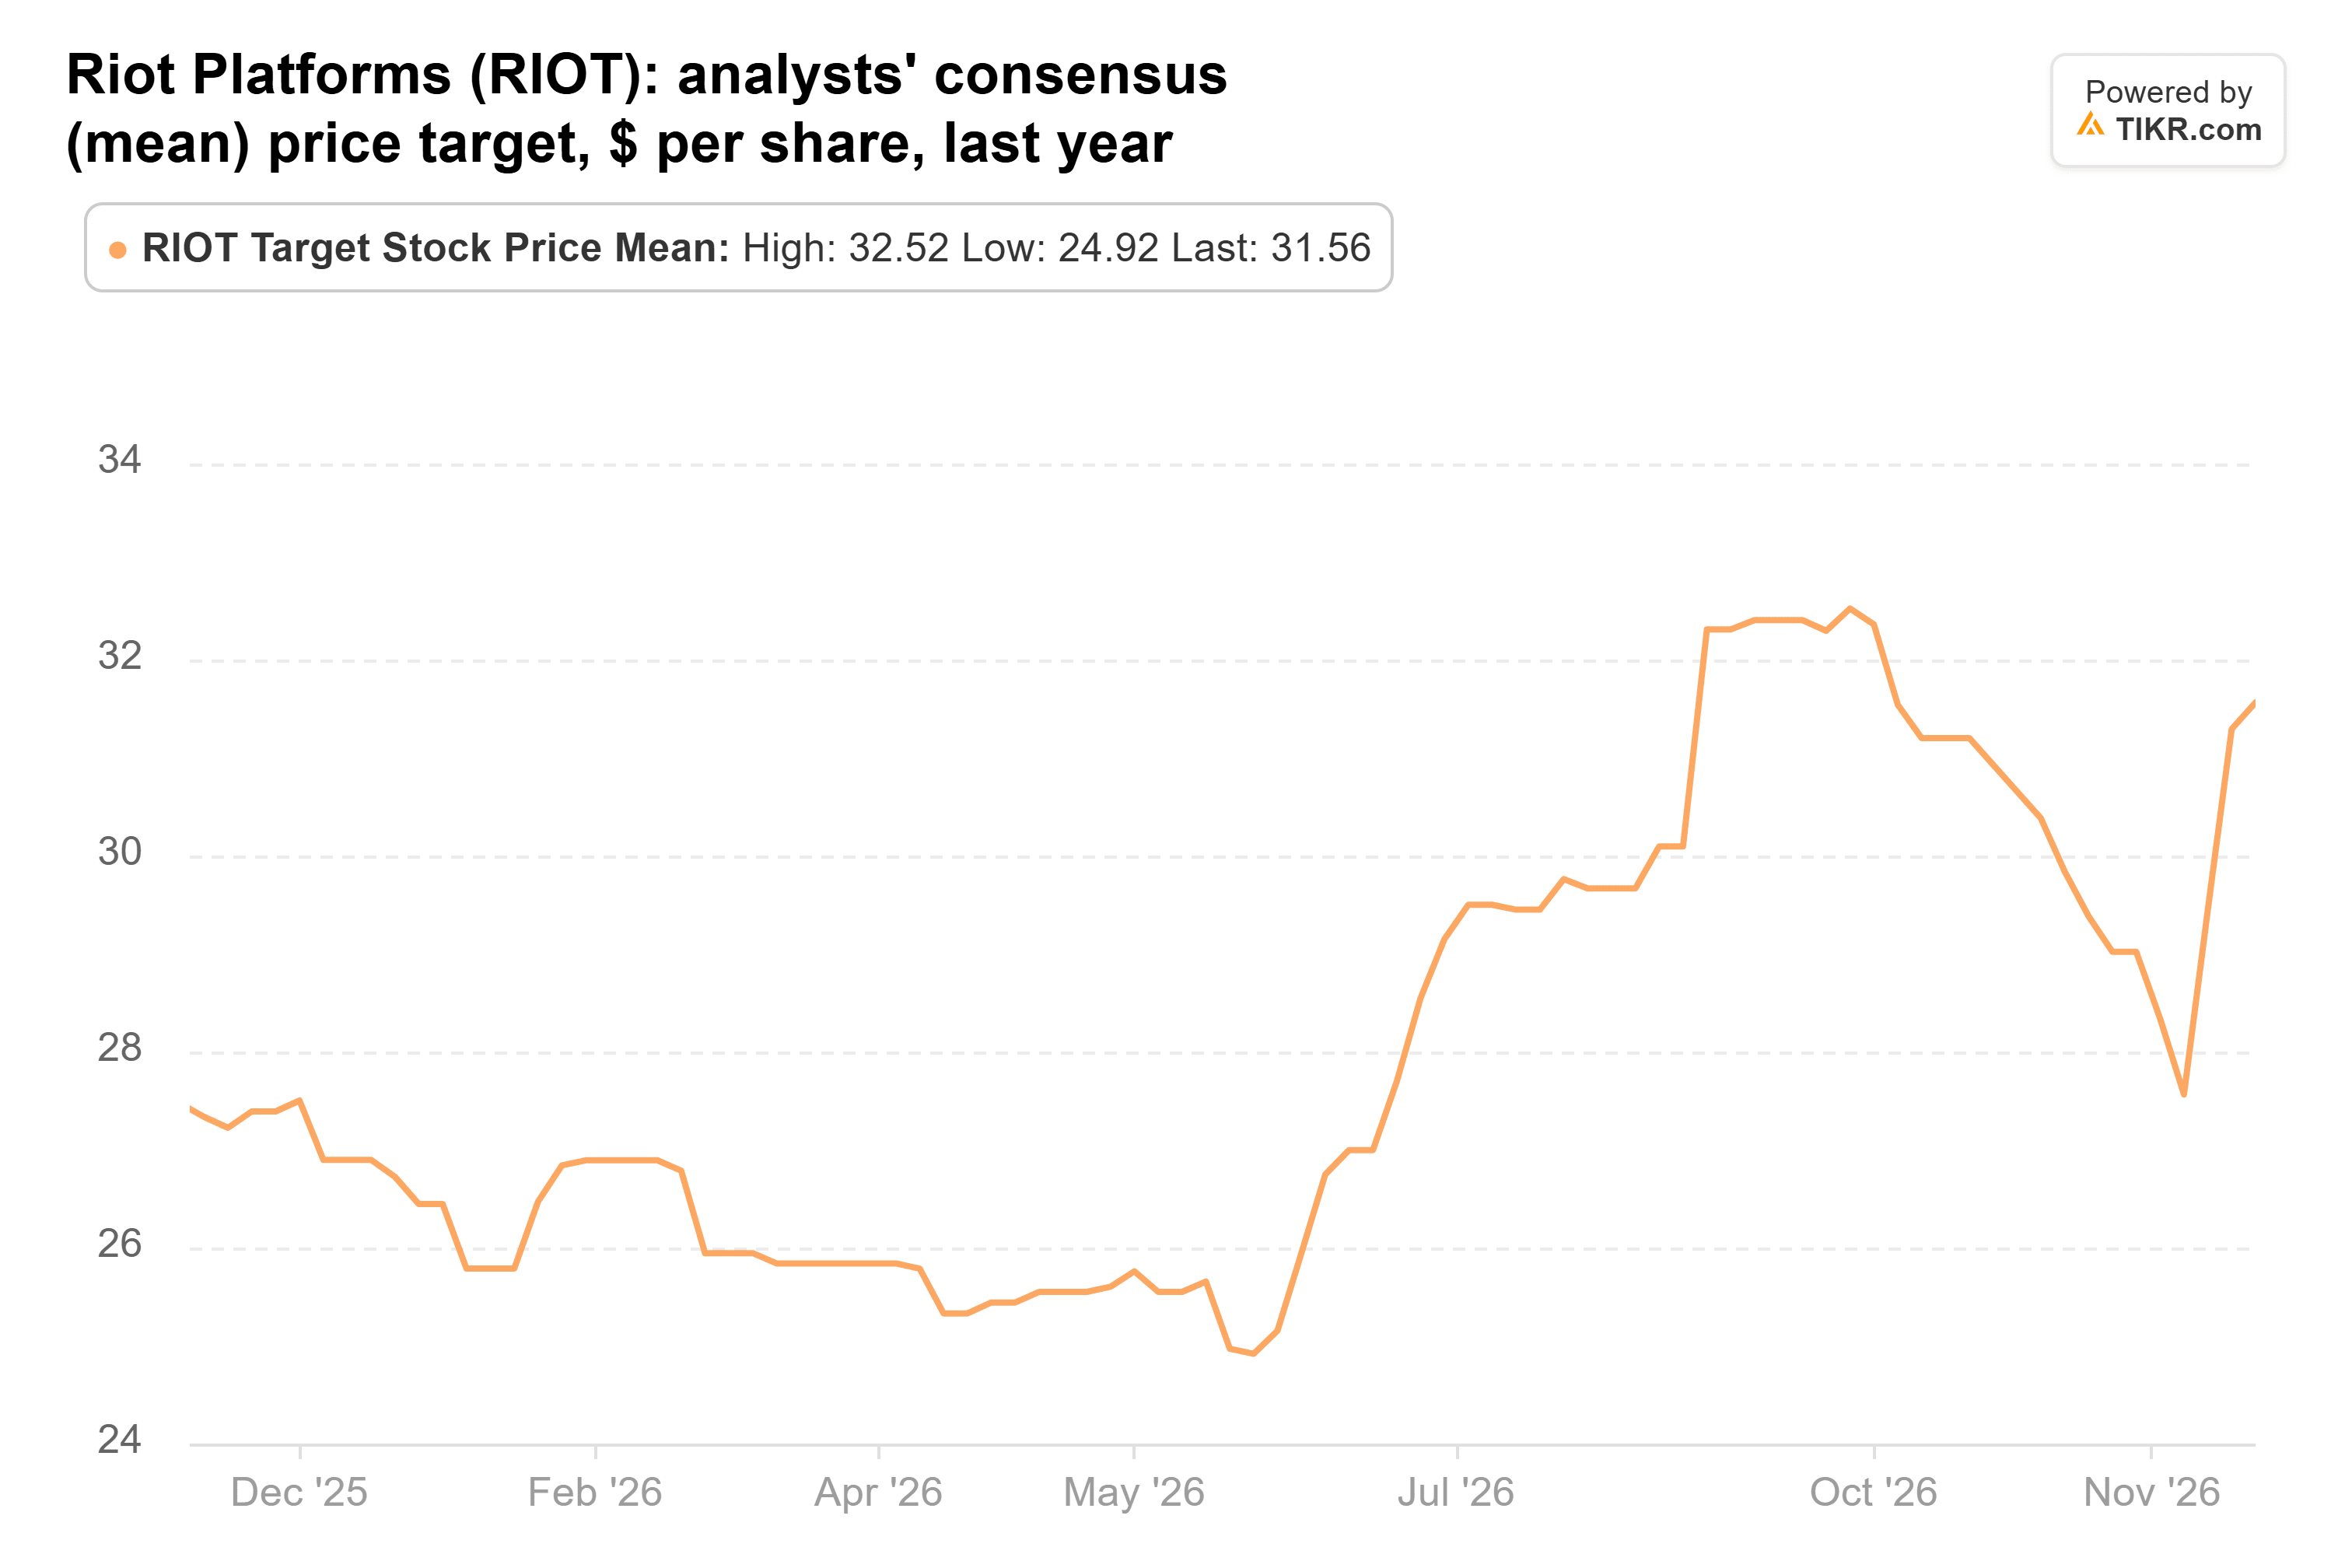
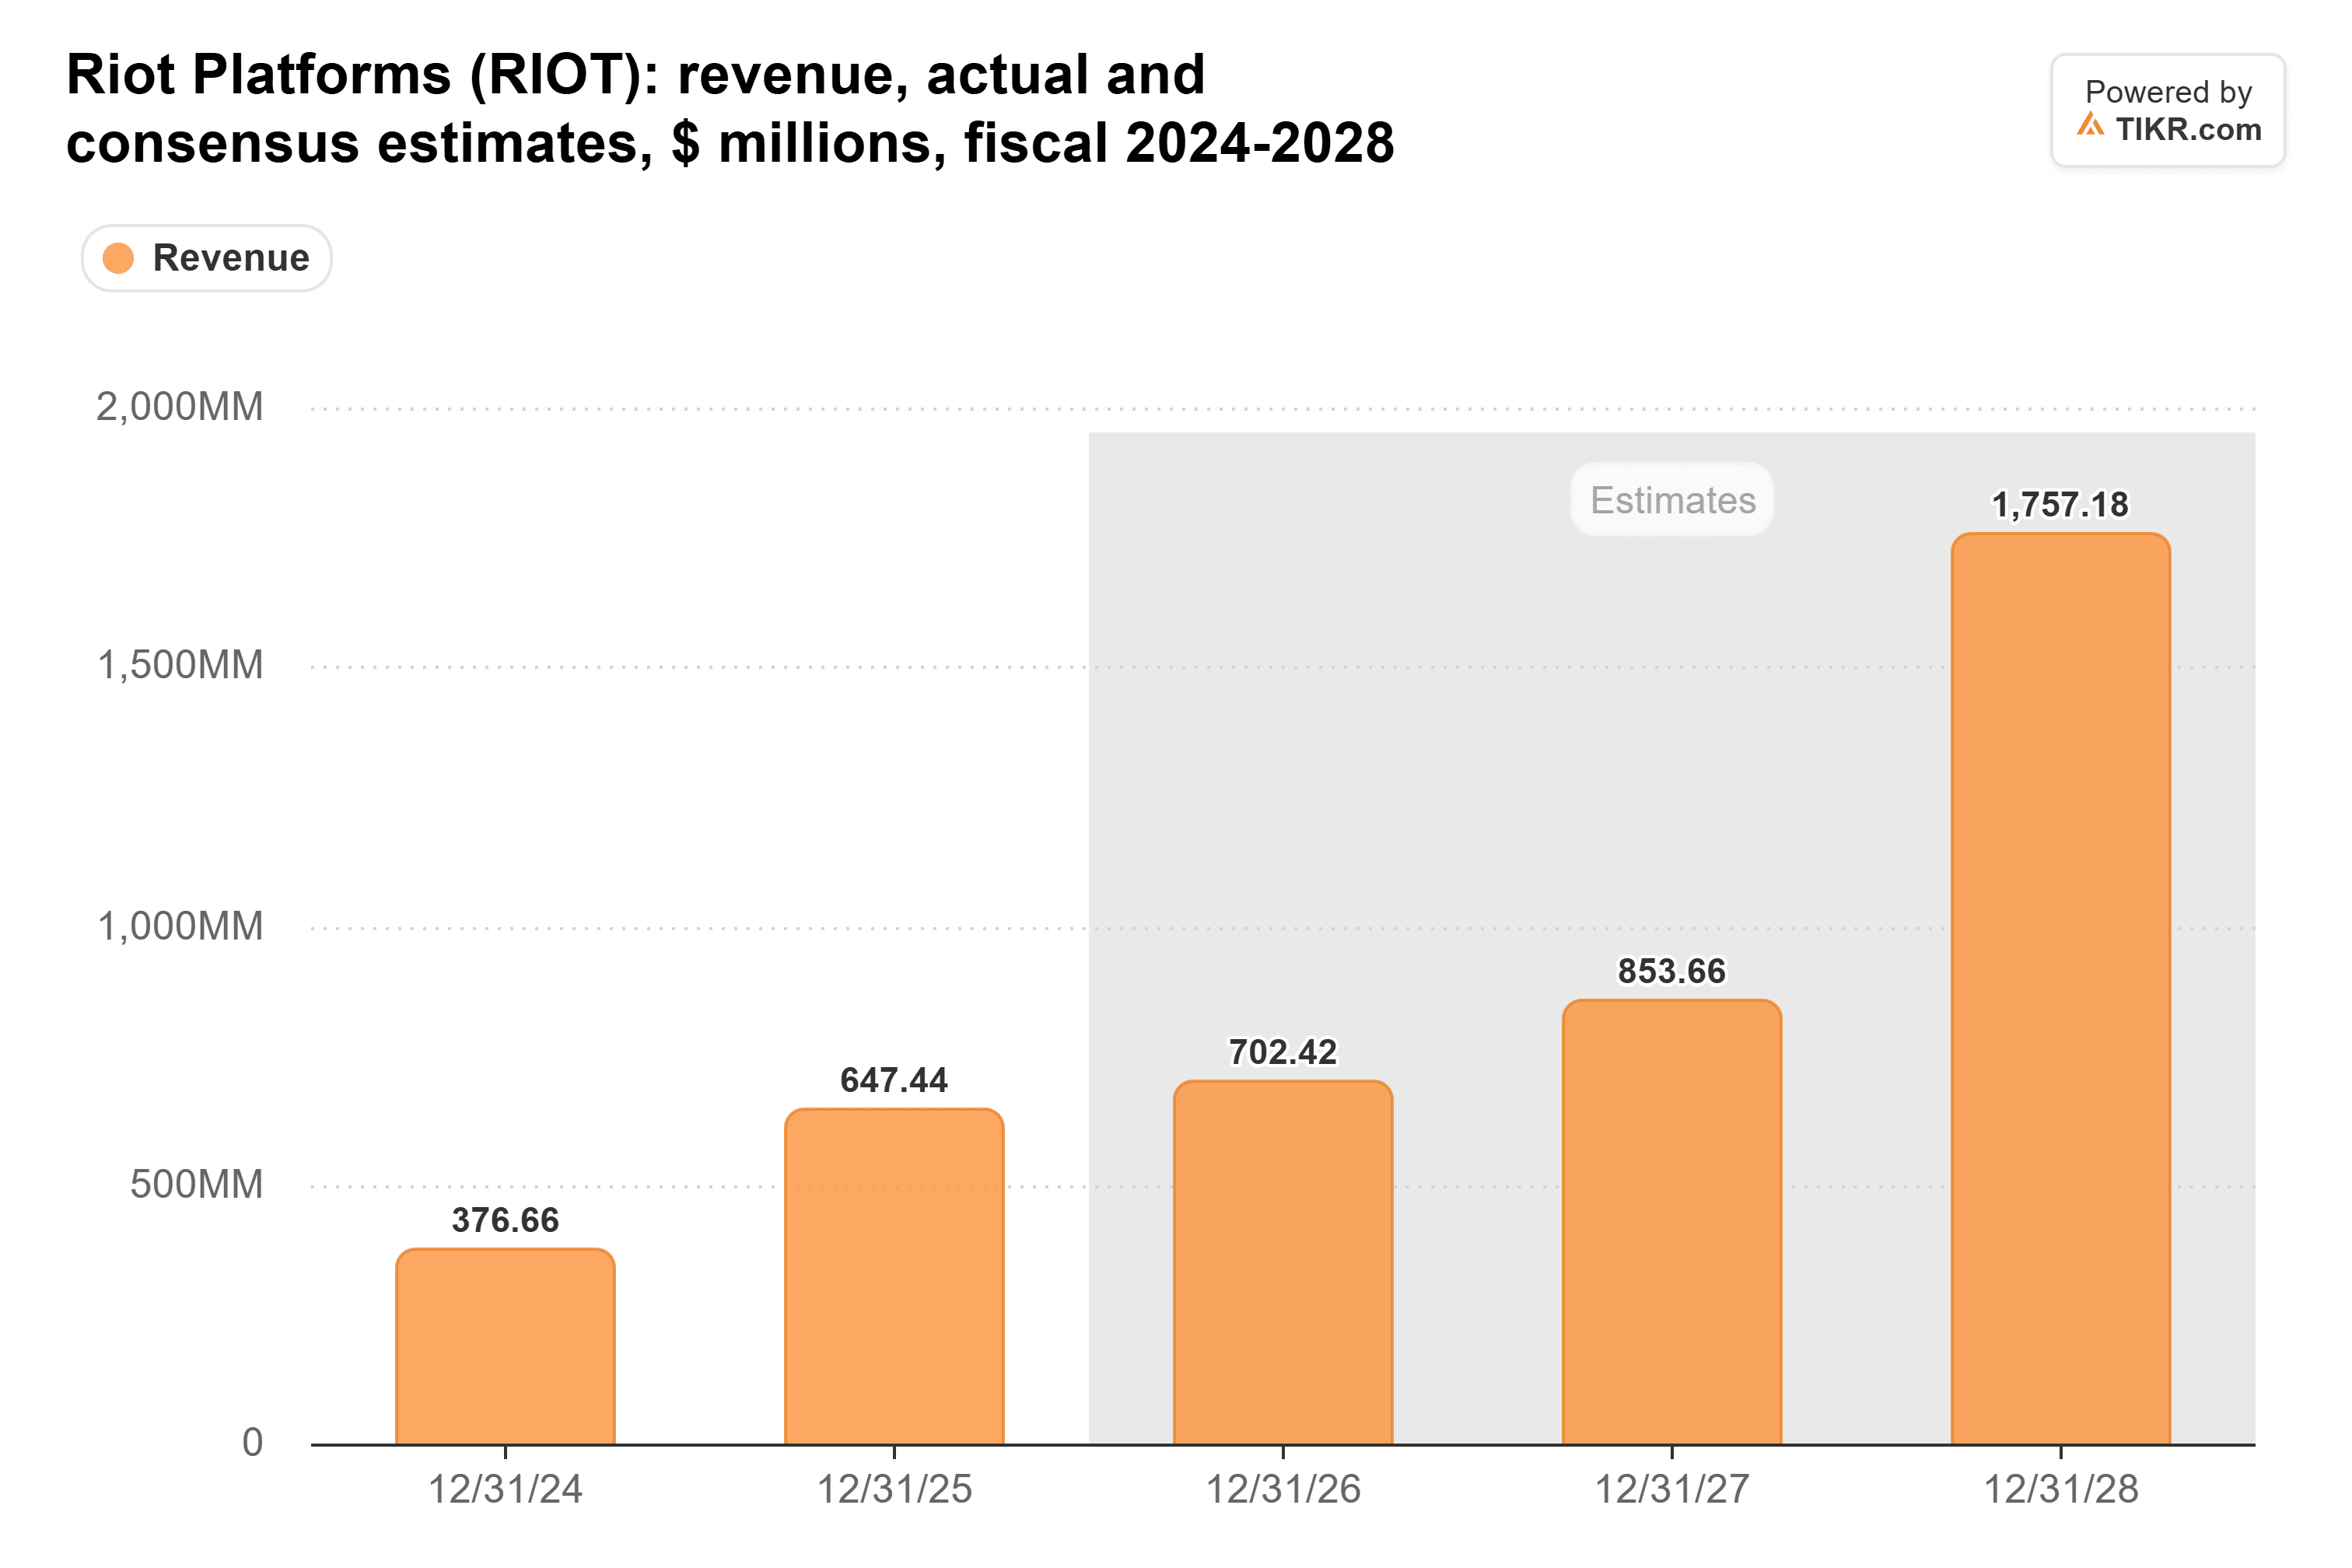
- 11月10日時点の調査スナップショットによると、ウォールストリートの平均目標株価は約$32近辺にあり、アナリストはRiotの年間収益が2028年までに約17億6000万ドルに達すると予想している。
- Riotはリスク調整後の観点では適正に評価されている。そのプレミアムな売上高倍率は、プロジェクト実行を巡る不確実性にもかかわらず、大きな成長期待を反映している。
何が起きたのか?
Riot Platforms (RIOT) は、11月11日にKeefe, Bruyette & Woods (KBW) から格下げを受けた。アナリストのStephen Glagola氏が、目標株価を$20から$23に引き上げる一方で、評価をアウトパフォームからマーケット・パフォームに引き下げた。
この動きは、Riotが11月4日に発表した決算発表を受けたものだ。同発表では、テキサス州コーシカナキャンパスにおける910メガワットの重要IT容量をカバーする、15年間約280億ドルのデータセンター賃貸契約が開示された。
RiotのCEO、Jason Les氏はこの契約を「Riot史上最大の賃貸契約」と表現し、同社がビットコインマイニングからAIインフラへの移行を進めていることを強調した。
しかし、KBWはRiotがAnthropicへの依存度が非常に高い点を懸念している。AnthropicはRiotのロックデールキャンパスでも191 MWを賃貸している。
合わせると、Riotが発表したデータセンター契約は約380億ドルの契約済み収益を表しており、そのほぼ全てがAnthropicによるものだ。
これらの契約は長期的な収益の見通しを大幅に高めるものの、Riotは依然として建設資金を調達し、契約賃料を得るために必要なインフラを提供しなければならない。
コーシカナ契約の下では、RiotはIT MWあたり約200万ドルを既存の流動性から資金調達することを見込んでおり、さらにIT MWあたり400万ドルが段階的にテナントに償還される予定で、主にノンリコース・プロジェクトファイナンスを通じて行われる。
同等の条件で資金調達ができない場合、テナントが必要な償還額を資金調達し、契約上の年率12%で将来の賃料クレジットを通じてその額を回収することができ、Riotの将来の賃料キャッシュ受取額を減少させる可能性がある。
Riotは2026年の第1四半期から第3四半期までに20,264ビットコインを売却し、9月末時点で現金とビットコインを合わせて約9億5000万ドルを保有していた。
経営陣は現在、発表済みプロジェクトの資金調達のために株式を発行する予定はないとしているが、有利な債務ファイナンスの確保は重要なマイルストーンであることに変わりはない。
KBWの格下げにもかかわらず、他のアナリストはより楽観的な見通しを維持している。
B. Rileyは11月11日に目標株価を$25から$37に引き上げ、Jefferiesは11月10日にRiotをバイイに格上げし、目標株価を$13から$28に引き上げた。
この対照的な見解は、中心的な投資上の疑問を浮き彫りにしている。すなわち、Riotの長期的なAIインフラの機会が、データセンター・ポートフォリオを開発する際の財務的・実行リスクを上回るかどうかという点だ。
Riot Platformsは割安か、割高か?
Riot Platformsは、リスク調整後の観点では適正に評価されているように見える。11月13日の終値$17.53からの潜在的な上昇余地が大きいことを示唆する、ウォールストリートの平均目標株価約$32にもかかわらず、そう言える。
アナリストのコンセンサス目標株価は、約1年前の約$27から上昇しており、Riotの契約済みAIインフラ収益への移行に対する楽観視の高まりを反映している。
11月10日付のTIKRの推計によると、Riotの収益は2027年の約8億5400万ドルから2028年の17億6000万ドルへと増加し、100%以上の成長を遂げると予想されている。
しかし、Riotは11月10日時点で約8.8倍のフォワード売上高倍率で取引されており、過去5年間の平均6.2倍を上回っている。これは、投資家が既に予想される成長に対してプレミアムを付与していることを示唆している。
KBWの$23という目標株価では、11月10日の評価基準を用いた場合、フォワード売上高倍率は約11倍に達する。これは、投資判断において成功した実行がどれほど重要であるかを浮き彫りにしている。
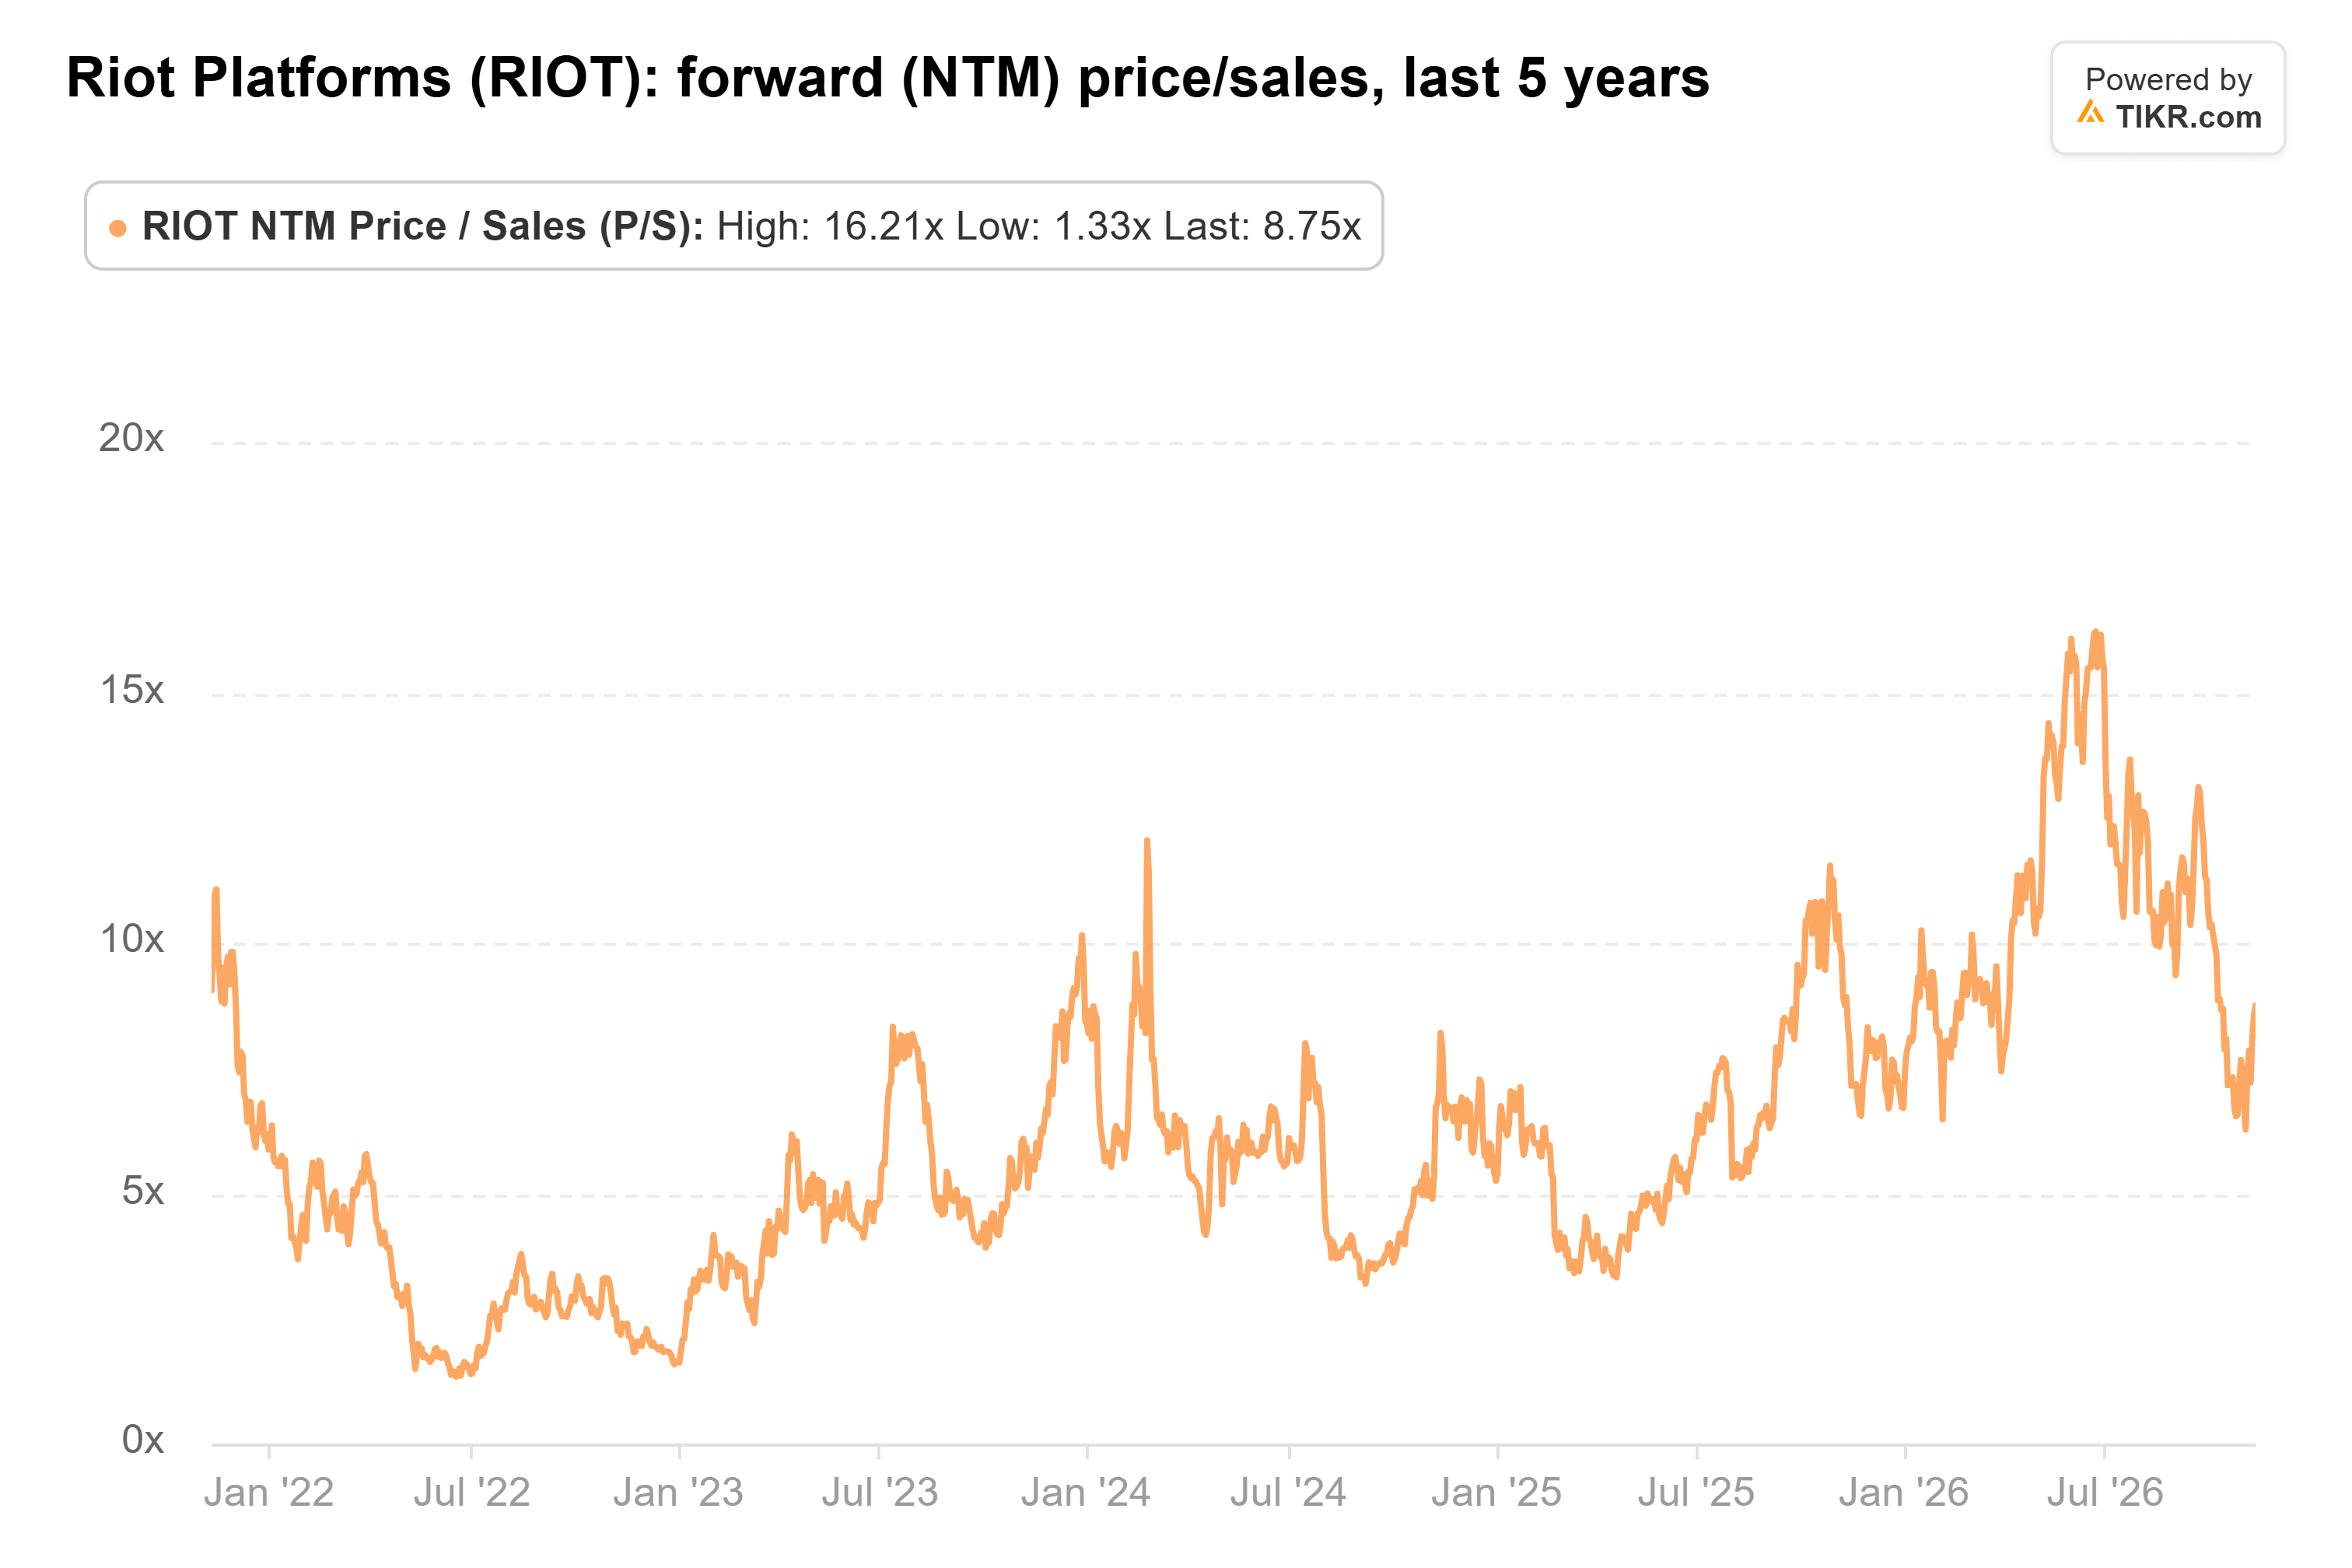
強気の主張は、コーシカナ契約が利用率に関わらず910 MW全てに対して賃料を要求している点によって支持される。しかし、その保護は建設リスクやカウンターパーティリスクを排除するものではない。一方、元の調査に示された4人のアナリストによる推計セットによると、Riotの予想される2026年の損失は、約3ヶ月前の1株あたり約$1.25から$1.70へと拡大している。
今後12ヶ月間、Riotが魅力的なプロジェクトファイナンスを確保し、2027年9月までにコーシカナの最初の400 MW容量を完成させ、持続可能な賃料キャッシュフローを実証できるかどうかが、その評価を支える上で重要となる。
したがって、Riotが資金調達と建設に関するより確実性の高い情報を提供するまで、KBWの慎重なスタンスは正当化されるように思われる。ただし、成功した実行は、強気のウォールストリート・アナリストが予想するより高い評価を支持する可能性がある。
では、Riot Platformsの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Riot Platformsがどのような価値を持つ可能性があるかを確認できます。ウォールストリートのコンセンサス推計から始めることも、独自のビジネス見通しを反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの推計に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!