


Punti Chiave
- Il multiplo prezzo/utili normalizzati a 12 mesi (NTM) di Monolithic Power Systems si è contratto a 38,01x, al di sotto della sua media biennale di 48,33x, nonostante i ricavi del Q2 siano cresciuti del 47,6% su base annua fino a un record di 980,6 milioni di dollari e la direzione abbia fornito previsioni per il Q3 superiori al consenso.
- Wall Street non ha seguito il titolo al ribasso. Il prezzo target medio a 12 mesi è salito a 1.839,80 dollari con 13 rating di acquisto e 3 di outperform e zero vendite, spingendo il rapporto target/prezzo al 151,1%, il divario più ampio in oltre un anno di dati monitorati.
- Il margine di free cash flow è sceso al 14,84% nel trimestre terminato il 30 giugno 2026, rispetto al 22,31% del trimestre precedente, nonostante i ricavi abbiano raggiunto un record, suggerendo che l'espansione della capacità dell'azienda, inclusa una nuova partnership con la fab di GlobalFoundries a Singapore, sta mettendo sotto pressione la conversione in cassa nel breve termine.
- Due membri del consiglio e un EVP hanno rivelato multiple vendite di azioni durante l'estate, inclusa una vendita da 16,28 milioni di dollari da parte dell'EVP Maurice Sciammas a metà luglio, mentre il titolo si negoziava vicino al massimo dell'anno.
Alcuni di questi numeri non stanno comodamente uno accanto all'altro. Esplora la storia completa dei multipli e le tendenze dei target degli analisti su TIKR gratuitamente →.
Il Titolo di Monolithic Power Ha Perso Il Premio Post-Risultati
Monolithic Power Systems (MPWR) ha chiuso a 1.217,80 dollari il 18 settembre 2026. Si tratta di un guadagno reale rispetto a un anno prima, ma è anche ben al di sotto del livello a cui il titolo si negoziava subito dopo la pubblicazione dei risultati del Q2 2026, e si accompagna a un multiplo che è sceso bruscamente.
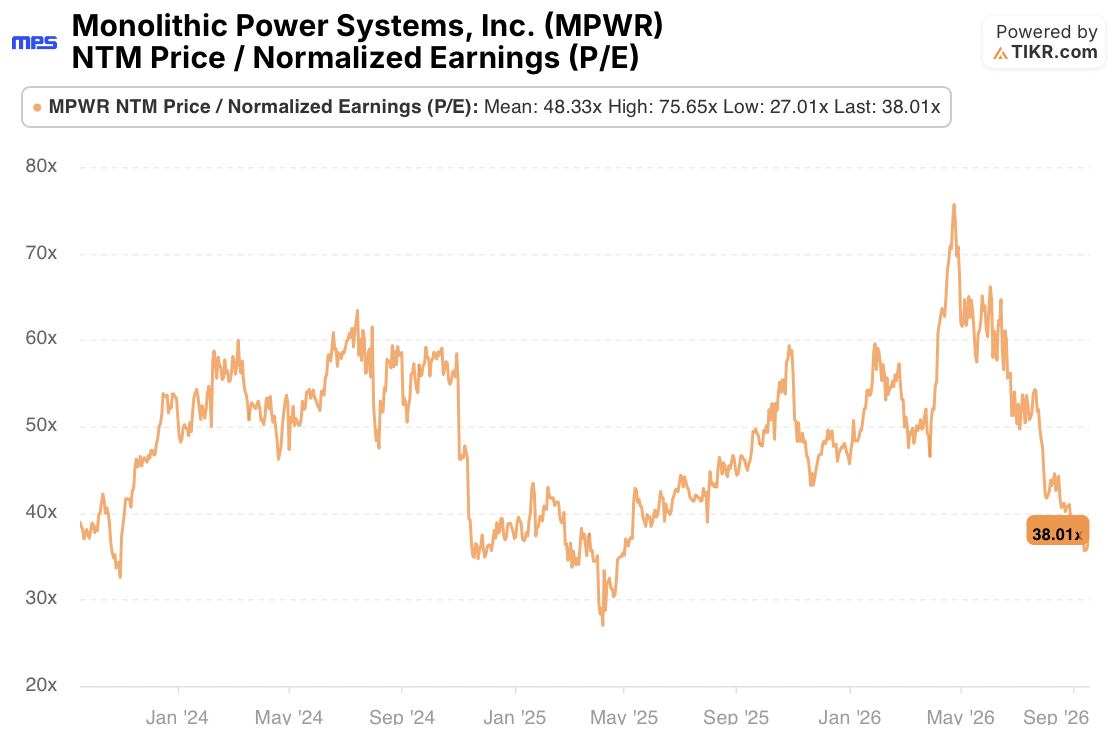
Il rapporto prezzo/utili normalizzati a 12 mesi (NTM) del titolo ha raggiunto un picco di 75,65x all'inizio di quest'anno e ora si attesta a 38,01x, al di sotto della sua media mobile biennale di 48,33x.
Questa contrazione avviene in uno dei trimestri operativi più forti della storia dell'azienda. I ricavi del Q2 hanno raggiunto un record di 980,6 milioni di dollari, in aumento del 21,9% sequenziale e del 47,6% su base annua, con l'utile netto GAAP in aumento del 90,6% e l'EPS rettificato di 6,50 dollari che ha superato la stima di 5,87 dollari. La direzione non ha nemmeno attenuato le prospettive. Le previsioni per il Q3 di 1,14-1,16 miliardi di dollari sono arrivate ben al di sopra della stima precedente della piazza di circa 981,9 milioni di dollari, il consiglio ha aggiunto 500 milioni di dollari all'autorizzazione di buyback per un totale di 1 miliardo di dollari e l'azienda ha mantenuto il dividendo trimestrale a 2,00 dollari per azione nel Q3.
All'inizio di settembre, MPS ha anche firmato un accordo di produzione a lungo termine con GlobalFoundries per implementare la sua tecnologia di processo di potenza in una fab da 300 mm a Singapore, con l'obiettivo di diversificare l'approvvigionamento e supportare nuovi prodotti per data center a 800 volt. Niente di tutto questo sembra descrivere un'azienda la cui valutazione dovrebbe ridursi verso il suo minimo storico.
Wall Street Non Ha Abbandonato La Tesi Ribassista
Se il mercato stesse semplicemente ritarando MPWR per un reale rallentamento della crescita, il sell side probabilmente ridurrebbe i target insieme ad esso. Non l'ha fatto.
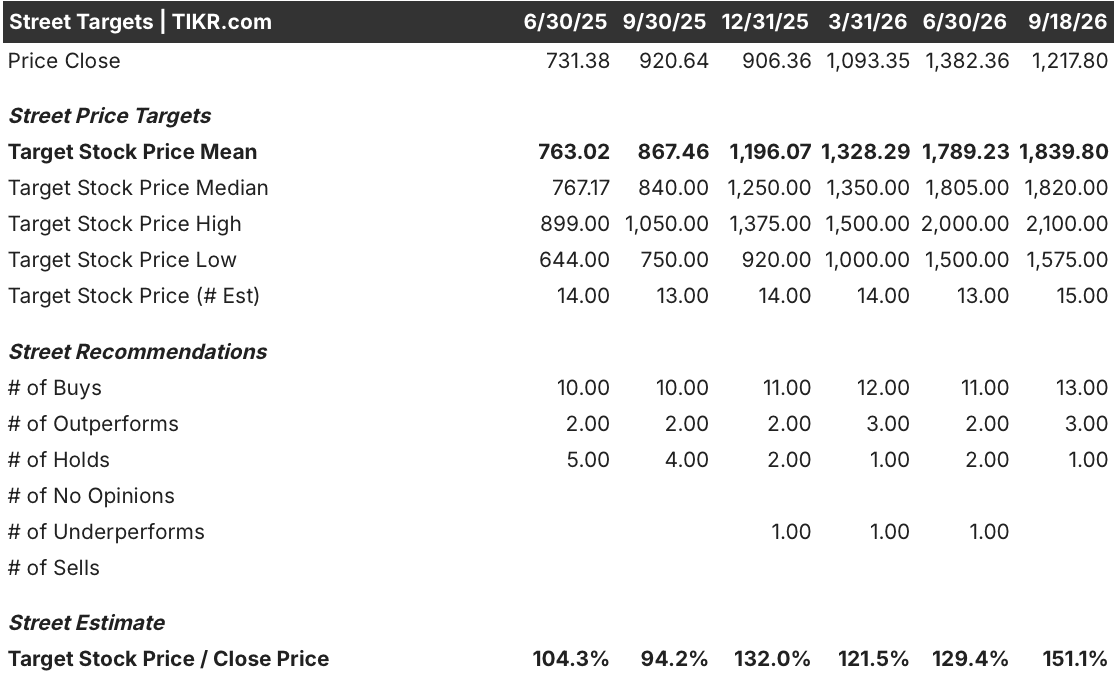
Il prezzo target medio a 12 mesi è salito da 763,02 dollari nel giugno 2025 a 1.839,80 dollari al 18 settembre 2026, con la mediana a 1.820,00 dollari e 13 rating di acquisto e 3 di outperform contro un solo hold e zero vendite. Il risultato è un rapporto target/prezzo di chiusura del 151,1%, il valore più alto negli ultimi sei trimestri di dati monitorati e ben al di sopra dell'intervallo dal 104,3% al 132,0% in cui il titolo si è negoziato per la maggior parte dell'anno precedente.
È un divario ampio per un titolo così seguito, e può essere interpretato in due modi. Potrebbe significare che il mercato sta sottovalutando un'azienda che continua a far crescere i ricavi a un tasso vicino al 50% su base annua, con la direzione che descrive una forte domanda diffusa in Enterprise Data, Communications e Automotive durante la conference call sui risultati del Q2 2026. Oppure potrebbe significare che i modelli degli analisti non si sono ancora adeguati a una lettura più cauta che il mercato sta già prezzando.
L'attività degli insider aggiunge un dato da valutare piuttosto che ignorare: il membro del consiglio Herbert Chang ha rivelato vendite in agosto e l'EVP Maurice Sciammas ha venduto azioni per 16,28 milioni di dollari a metà luglio, tutto mentre il titolo si negoziava entro circa il 15% dal suo massimo dell'anno. Le vendite degli insider da sole non risolvono una discussione sulla valutazione, ma non sono il segnale che ci si aspetterebbe se tutti coloro che sono più vicini al business condividessero la crescente convinzione del sell side.
La Questione Del Cash Flow Dietro L'Espansione Della Capacità Di MPWR
L'evidenza più chiara per la cautela non appare nel multiplo o nella tabella dei target, ma nella generazione di cassa.

Il margine di free cash flow del titolo di Monolithic Power Systems era del 26,69% nel trimestre terminato il 30 settembre 2025, è sceso bruscamente all'8,51% al 31 dicembre 2025, è risalito al 22,31% nel trimestre di marzo 2026 ed è scivolato nuovamente al 14,84% nel trimestre terminato il 30 giugno 2026, nonostante lo stesso trimestre abbia consegnato ricavi record. Il free cash flow in termini di dollari è stato effettivamente più basso nel trimestre di giugno 2026 (0,15 miliardi di dollari) rispetto a quattro dei sette trimestri precedenti mostrati.
Questo schema è importante perché si allinea con quanto descritto dalla direzione durante la call: l'espansione della capacità non riguarda più solo i wafer, ma anche la costruzione dell'assemblaggio dei moduli e la qualifica del back-end, che Michael Hsing ha definito "più complicato che assemblare un telefono".
La partnership con GlobalFoundries e la più ampia spinta oltre gli obiettivi di capacità di 6 miliardi di dollari costano denaro prima di trasformarsi in ricavi. Una storia di crescita dei ricavi vicina al 50% su base annua dovrebbe, in uno stato stazionario, generare un margine di free cash flow in aumento, non un secondo calo sequenziale consecutivo. Questo divario tra l'accelerazione del top-line e la conversione in cassa è un motivo più concreto per un reset della valutazione rispetto al solo sentimento.
Cosa Risolverebbe Realmente Il Divario Di Valutazione Di MPWR
L'interpretazione onesta è che la contrazione del multiplo di Monolithic Power Systems, i target in aumento di Wall Street e l'indebolimento del margine di free cash flow non sono contraddittori quanto piuttosto descrivono orizzonti temporali diversi. I target della piazza presuppongono che l'investimento in capacità si converta nella crescita duratura e diversificata che la direzione continua a descrivere in Enterprise Data, Communications e Automotive. Il multiplo più basso del mercato riflette il fatto che questa conversione non si è ancora manifestata in cassa, e le vendite degli insider suggeriscono che almeno alcune delle persone più vicine ai numeri non hanno fretta di scommettere diversamente.
I risultati del Q3, previsti per la fine di ottobre, saranno il test. Se il margine di free cash flow si stabilizza nuovamente sopra l'intervallo del 20% che l'azienda ha registrato nella maggior parte del 2025 mentre i ricavi continuano a salire verso i 1,14-1,16 miliardi di dollari previsti, ciò supporterebbe l'ottimismo continuo della piazza e suggerirebbe che l'attuale multiplo è genuinamente economico rispetto alla crescita offerta.
Se il margine continua a scivolare verso il minimo dell'8,51% della fine del 2025, questo è un segnale che l'espansione della capacità è un freno strutturale alla conversione in cassa piuttosto che un'anomalia di un trimestre, e il divario di valutazione potrebbe essere più razionale di quanto sembri.
Osserva se il free cash flow riesce a tenere il passo con la crescita dei ricavi prima di decidere da quale parte di questo divario stare. Confronta il prossimo dato di cash flow di MPWR con i numeri di questo trimestre su TIKR gratuitamente →.
Dovresti Investire in Monolithic Power Systems, Inc.?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a questa domanda.
Apri il titolo MPWR e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i prezzi target sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per tracciare Monolithic Power Systems, Inc. insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo MPWR su TIKR Gratuitamente →
Alla Ricerca Di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!


