

Punti Chiave
- La Fed ha segnalato il "finanziamento circolare", in cui i fornitori di chip aiutano a finanziare gli acquirenti del proprio hardware.
- I crediti di finanziamento netti di Dell sono saliti a $20,4 miliardi al 31 luglio 2026, da $14,3 miliardi a gennaio.
- I crediti di qualità inferiore sono più che raddoppiati, raggiungendo $4,4 miliardi, mentre il flusso di cassa libero è rimasto stagnante.
- L'accantonamento per perdite è ancora piccolo rispetto ai profitti di Dell, ma i suoi crediti di qualità più bassa sono quelli che crescono più velocemente.
La Federal Reserve ha appena dato un nome a una delle maggiori preoccupazioni del mercato dell'IA, e Dell Technologies (DELL) è più esposta di quanto suggeriscano i suoi numeri sui server.
Nel suo Rapporto sulla Stabilità Finanziaria del 13 novembre, la Fed ha descritto una dinamica di "finanziamento circolare": gli hyperscaler e i progettisti di GPU legati a società di IA più piccole tramite debito e capitale proprio, con i produttori di GPU che spesso garantiscono il valore futuro dei chip. La loro esposizione in una fase di recessione, ha detto la Fed, potrebbe essere sostanzialmente maggiore di quanto mostrato dai loro bilanci.
NVIDIA (NVDA) si trova al centro di questo meccanismo e pubblica i risultati il 17 novembre, i primi sotto l'amministratore delegato ad interim Colette Kress. Dell costruisce rack per l'IA sui sistemi NVIDIA, e la sua esposizione è più semplice: presta ai clienti i soldi per acquistarli.
Bill Dudley, editorialista di Bloomberg Opinion ed ex presidente della Fed di New York, ha chiesto il 9 novembre su Bloomberg Surveillance: "NVIDIA garantisce il valore dei suoi chip. Quindi cosa succede se il valore dei suoi chip scende?"
Dell è Ora un Finanziatore del Boom dell'IA
I crediti di finanziamento netti di Dell sono saliti a $20,4 miliardi al 31 luglio da $14,3 miliardi al 30 gennaio, una crescita che il suo 10-Q attribuisce principalmente alla domanda per le sue offerte infrastrutturali. I ricavi da leasing di tipo vendita, contabilizzati in anticipo mentre i clienti pagano nel tempo, hanno raggiunto $3,7 miliardi nel trimestre, il 7,9% dei ricavi, rispetto ai $181 milioni di un anno prima.
I crediti nella fascia di credito più bassa di Dell sono più che raddoppiati, passando da $1,8 miliardi a $4,4 miliardi in sei mesi, circa un quinto del portafoglio. E Dell punta solo a un margine operativo a una cifra media sui server per l'IA, quindi pochi prestiti in sofferenza possono cancellare il profitto su molti rack.
TIKR Monitora 30 Analisti su Dell Technologies. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Dell Technologies, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti per Dell Technologies
Segui il Contante
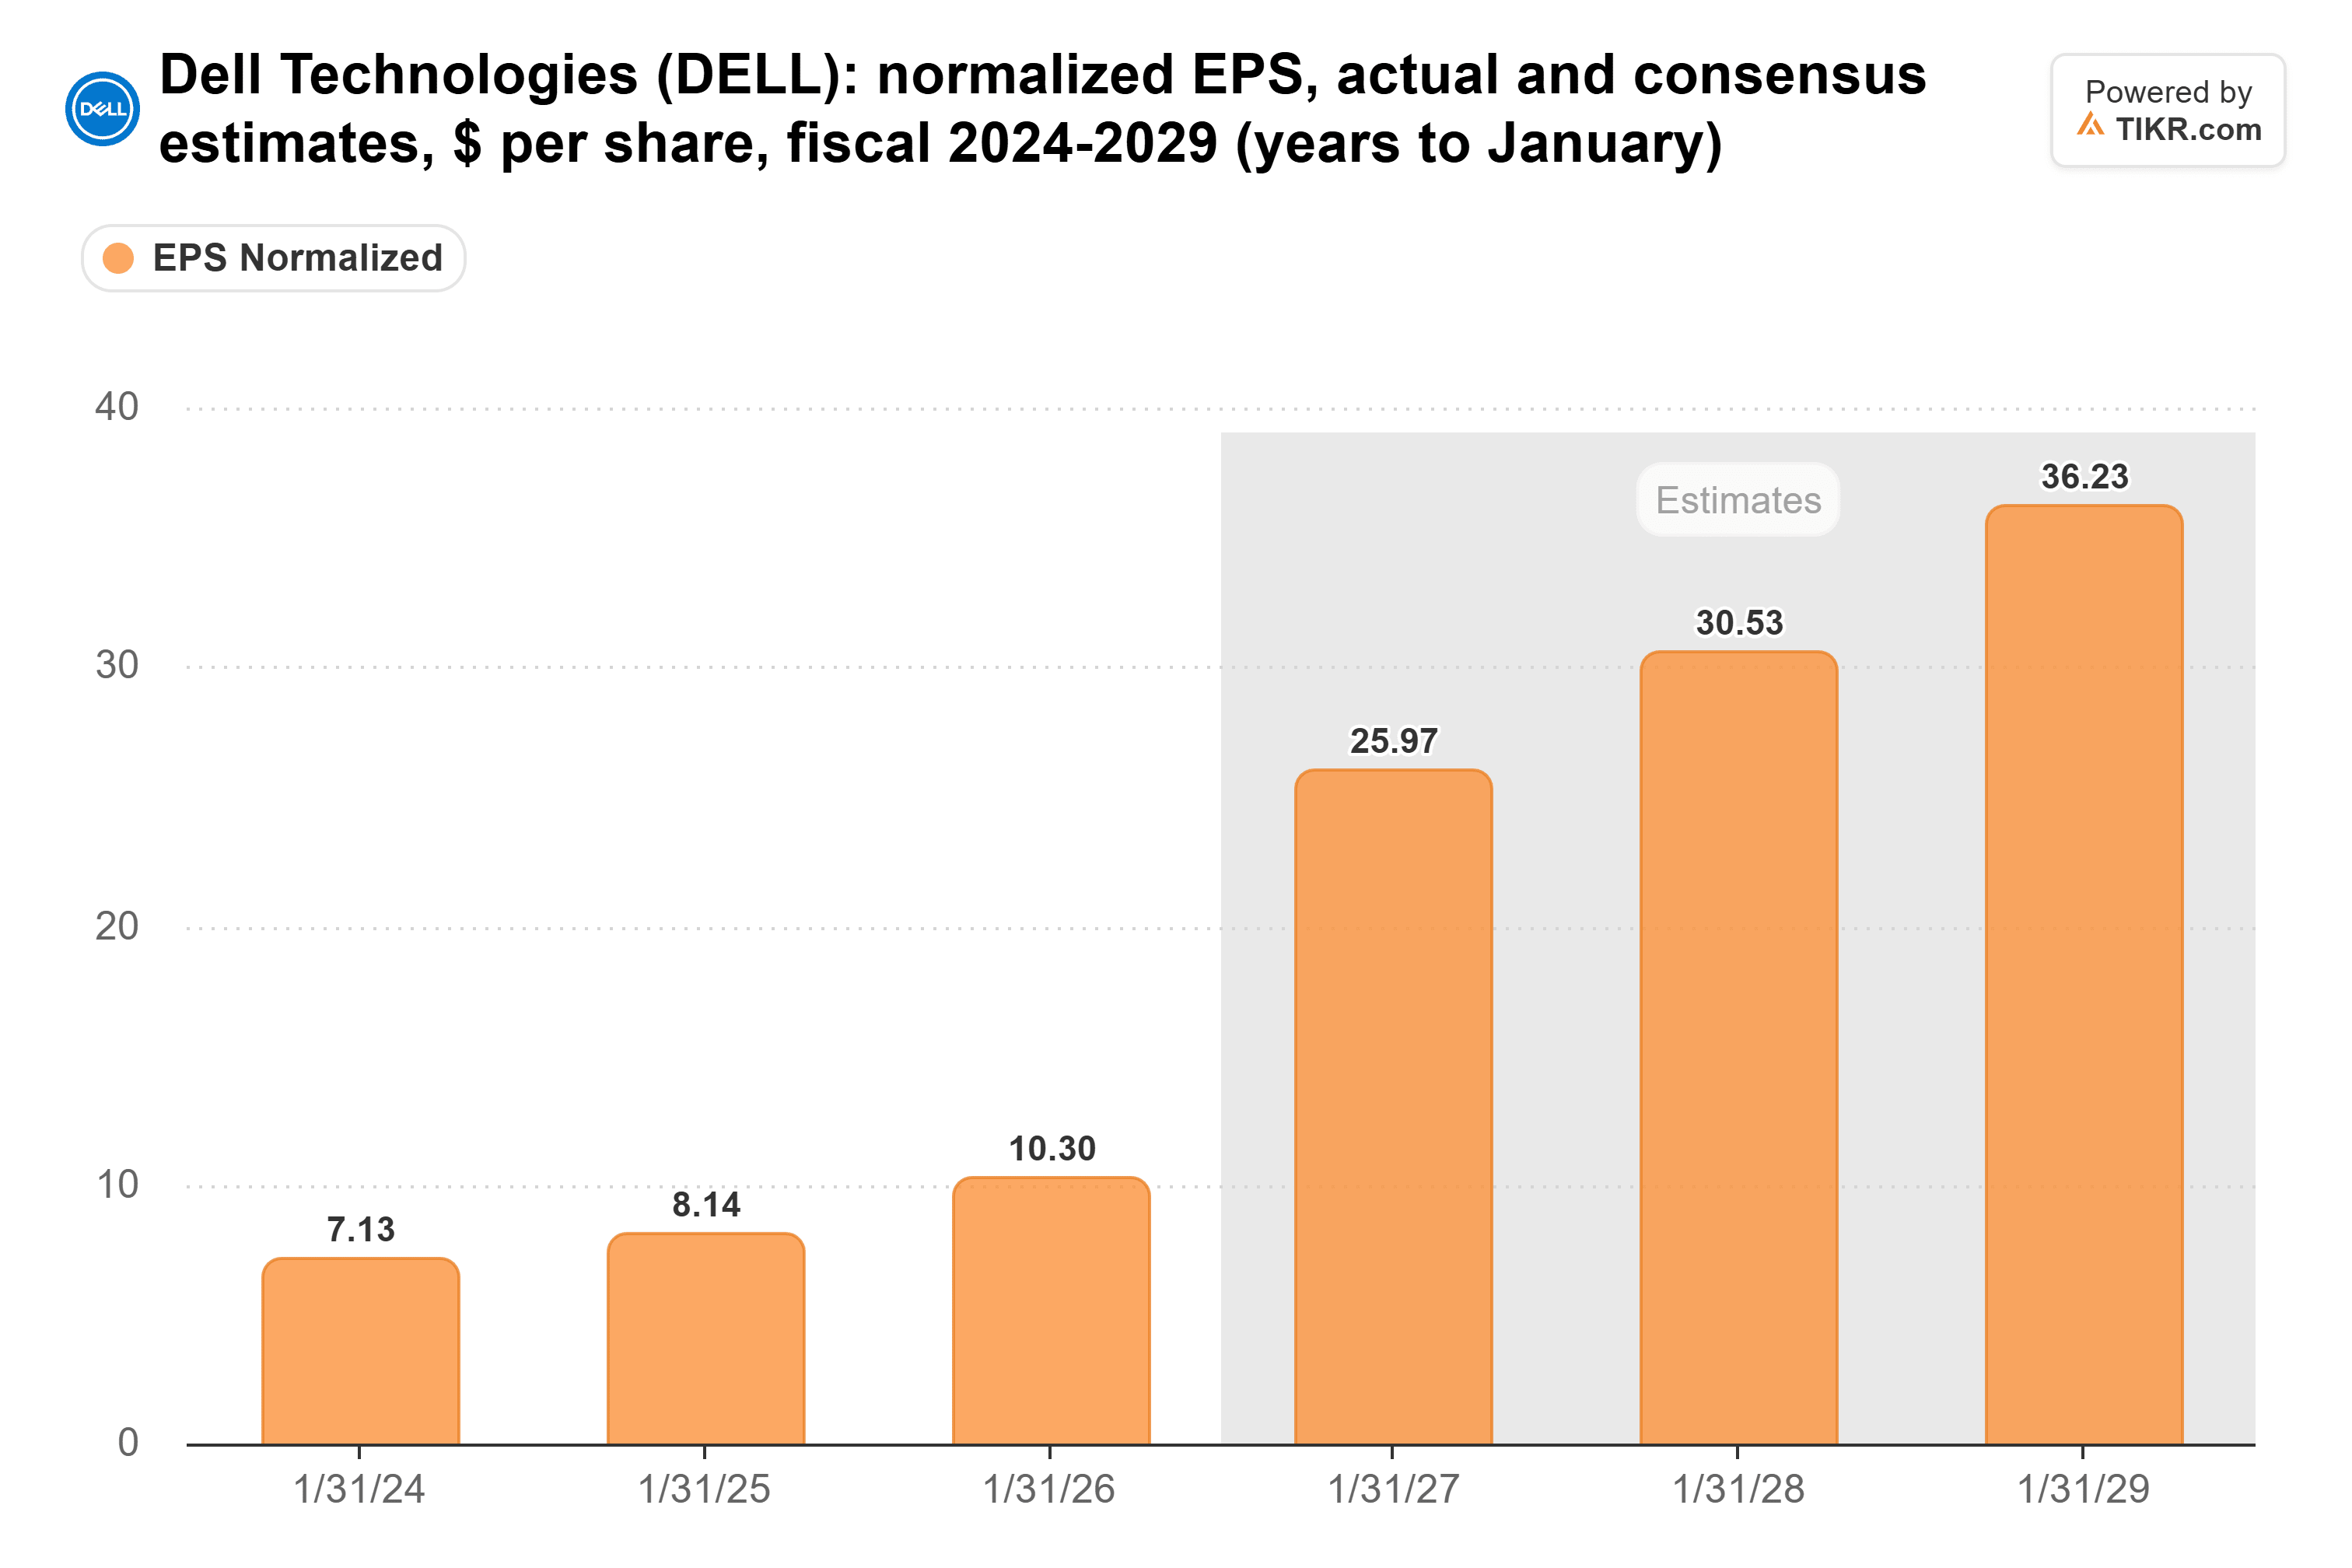
Gli analisti si aspettano un EPS normalizzato di $25,97 nell'anno fiscale 2027 (l'anno che termina a gennaio 2027) e $30,53 l'anno successivo, in aumento rispetto ai $10,30 dell'anno fiscale 2026.
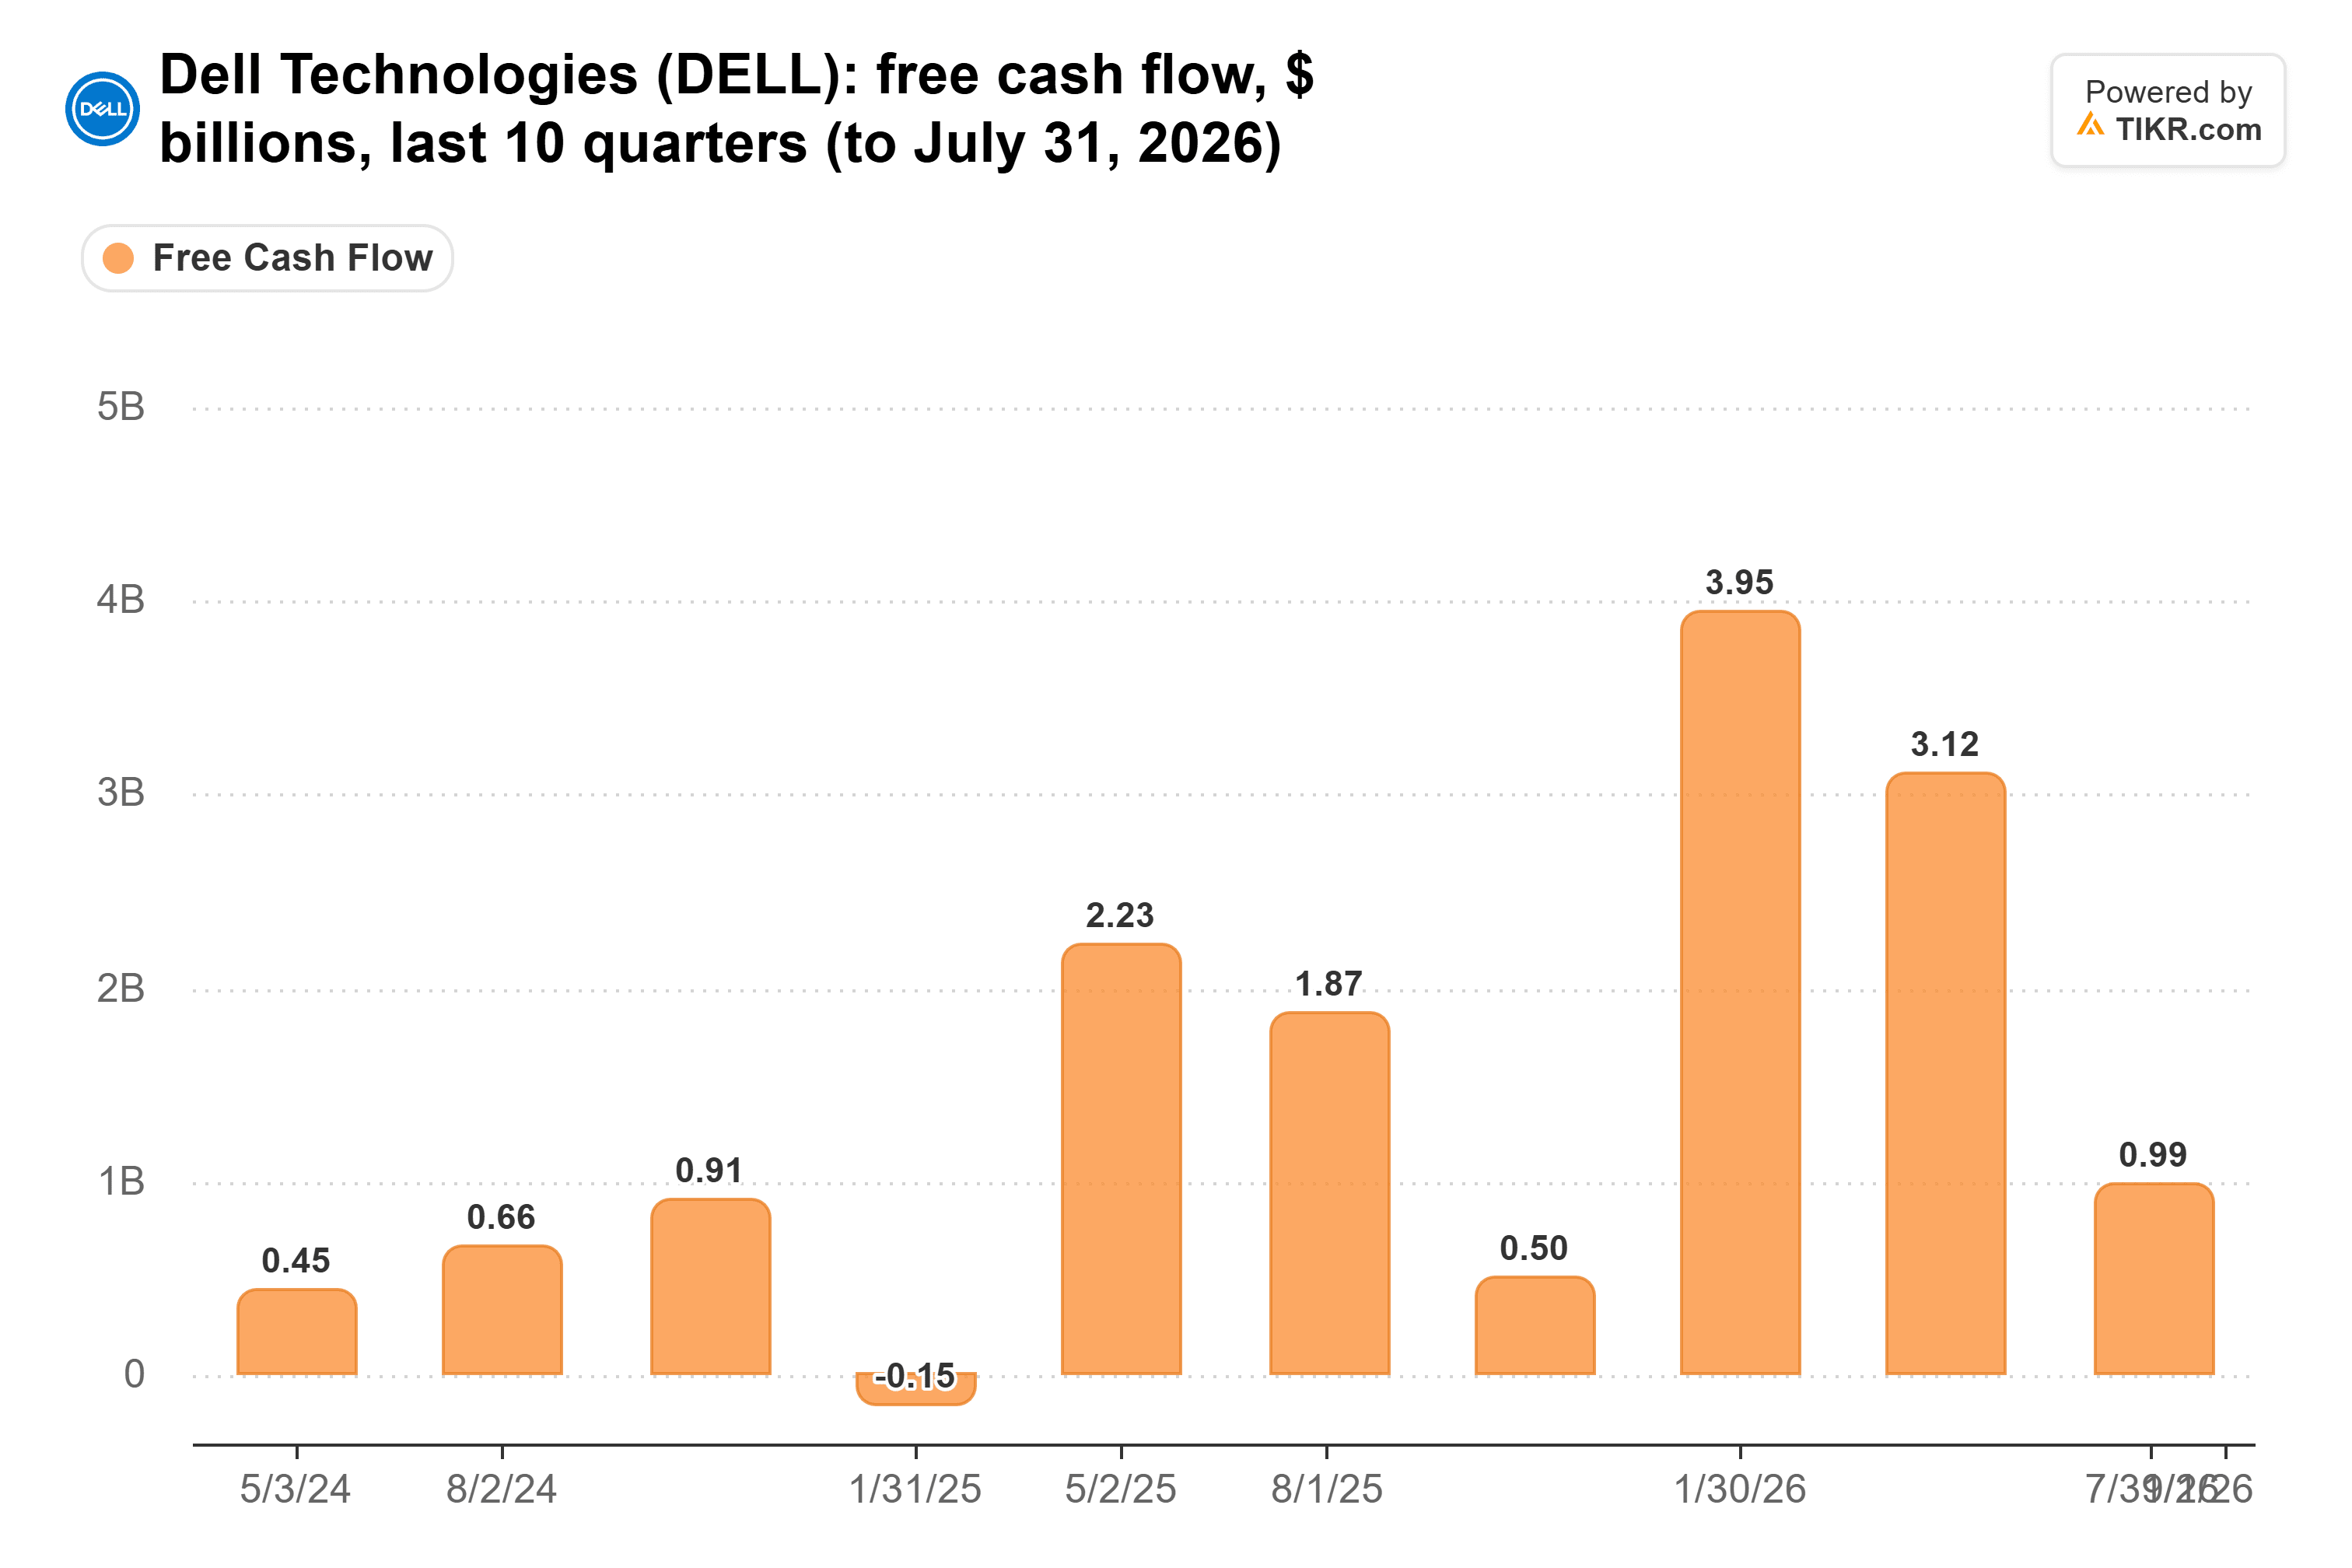
L'utile netto del primo semestre è più che triplicato, raggiungendo $7,6 miliardi, eppure il flusso di cassa libero è rimasto invariato a $4,1 miliardi poiché i crediti di finanziamento hanno utilizzato $6,4 miliardi del flusso di cassa operativo. Il flusso di cassa libero del trimestre di luglio è sceso a $986 milioni, da $3,12 miliardi nel trimestre precedente e $1,87 miliardi di un anno prima.
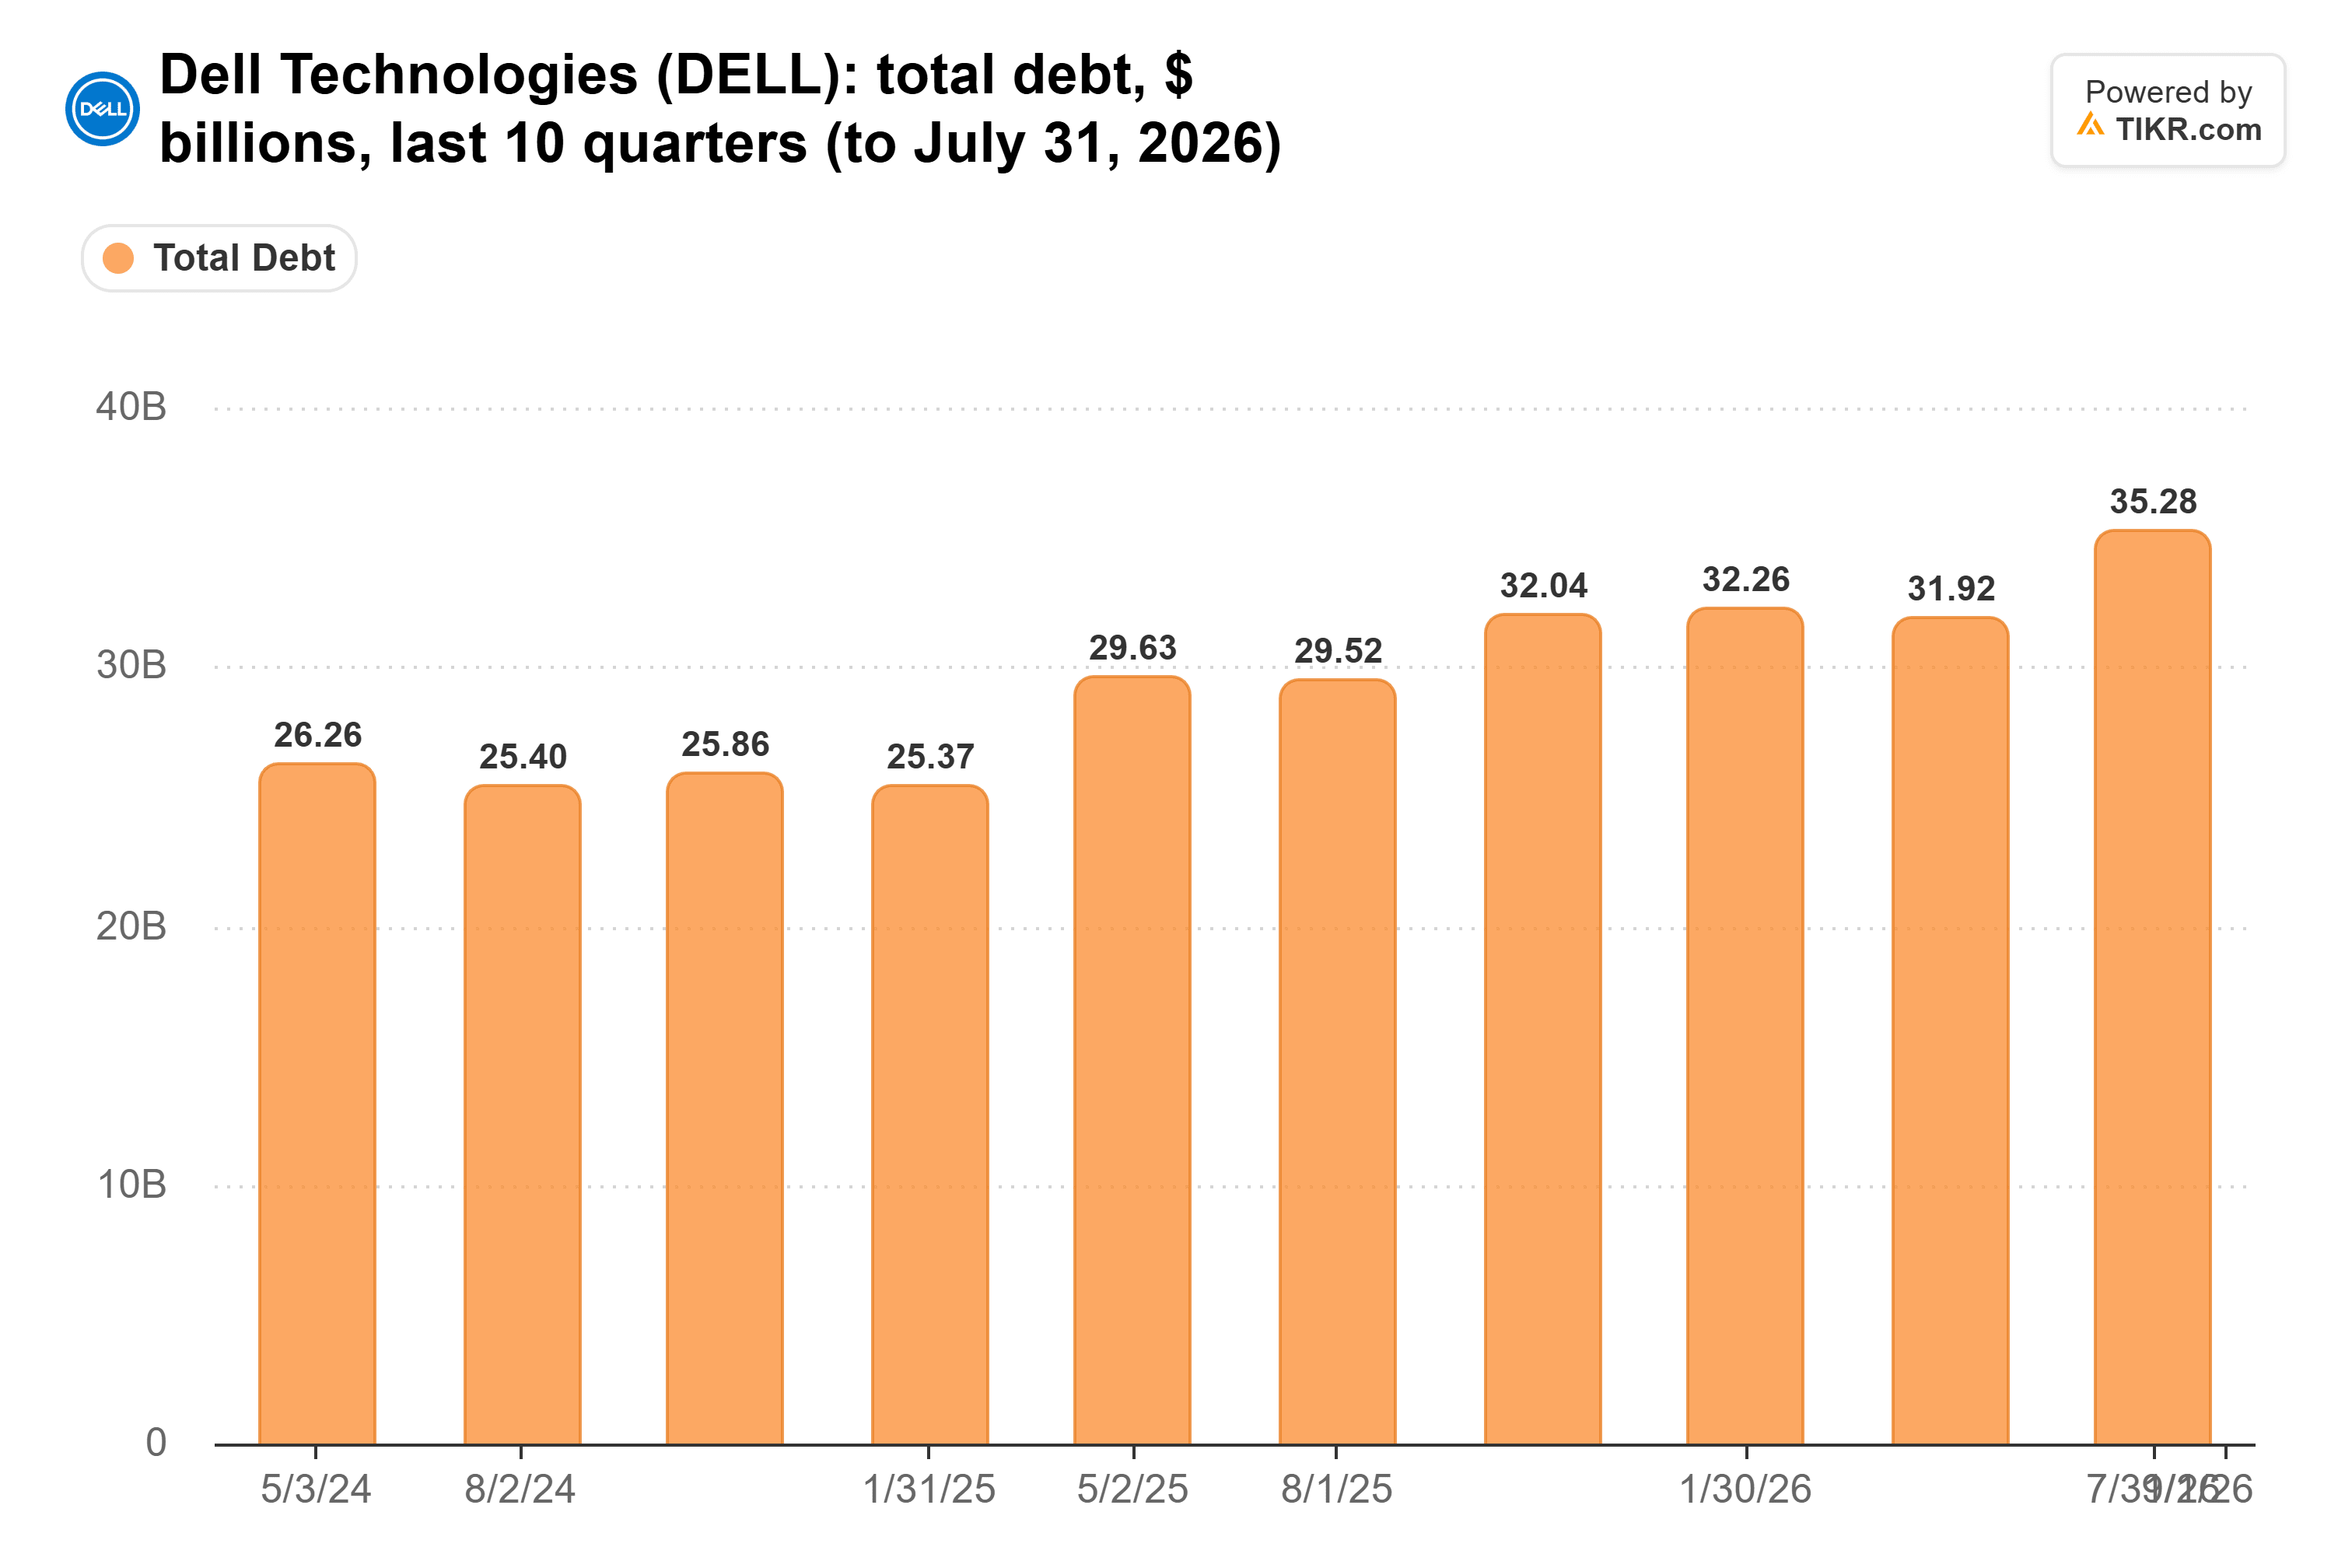
Dell afferma che il debito legato alla sua divisione finanziaria sostituisce in gran parte ciò che presta. Il debito della divisione stessa, per lo più cartolarizzazioni senza ricorso, è aumentato solo di $479 milioni nel primo semestre, mentre i crediti di finanziamento netti sono cresciuti di $6,2 miliardi. Dell considera il resto finanziato da debito societario, che assegna utilizzando un rapporto debito/capitale proprio di 7:1, e tale importo allocato è aumentato di $5,5 miliardi. Le obbligazioni senior sono aumentate di $2,5 miliardi, e Dell ha venduto altre obbligazioni per $5 miliardi a settembre. L'importo principale del debito totale ha raggiunto $34,7 miliardi al 31 luglio, da $31,8 miliardi a gennaio.
Cosa Deve Mostrare il Rapporto di Dell del 24 Novembre
Niente di tutto ciò minaccia ancora Dell. L'accantonamento per perdite del secondo trimestre di $122 milioni è piccolo rispetto ai $4,1 miliardi di utile netto trimestrale. Ma era di $11 milioni un anno prima. Se i clienti dovessero essere in ritardo nei pagamenti proprio mentre i server per l'IA usati perdono valore, Dell subirebbe le perdite creditizie e recupererebbe meno dall'attrezzatura, lo stesso tipo di doppio colpo descritto da Dudley per NVIDIA.
Quando Dell pubblica i risultati il 24 novembre, voglio tre cose: che la quota di crediti di qualità inferiore smetta di salire, che l'accantonamento sia inferiore a $122 milioni e che il flusso di cassa libero raggiunga l'utile netto. Un outlook forte di NVIDIA il 17 novembre renderebbe quei debitori più sicuri.
Quindi Qual è il Valore Reale dell'Azione Dell?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Dell. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulla società. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


