

Punti Chiave
- L'ultimo 13F di Comgest Global Investors mostra che ha incrementato la posizione in NVIDIA e ha aperto una nuova posizione in Arista Networks nel terzo trimestre.
- NVIDIA è scesa del 29% dal 30 settembre dopo le dimissioni del suo CEO, mentre Arista è vicina al prezzo di fine trimestre.
- I target medi degli analisti si collocano ben al di sopra di entrambe le azioni, con il potenziale maggiore in NVIDIA, al 68%.
- NVIDIA, a circa 13x gli utili forward, è quella che i numeri supportano meglio, e il suo report del 17 novembre è il primo test.
Un fondo da 4,3 miliardi di dollari ha appena investito più denaro nelle aziende che costruiscono i data center per l'IA. Il 13F di Comgest Global Investors per il trimestre chiuso il 30 settembre, depositato il 9 novembre, mostra che le sue maggiori posizioni nuove o incrementate includevano NVIDIA (NVDA) e Arista Networks (ANET).
Quei 4,3 miliardi di dollari rappresentano il valore delle sue azioni statunitensi detenute nel 13F, distribuite su 56 posizioni, ed entrambe ora rientrano nella sua top 10.
Una scommessa più grande su NVIDIA, poi un calo del 29%
Comgest deteneva 1,06 milioni di azioni NVIDIA al 30 settembre, il 52% in più rispetto a tre mesi prima. Valevano 241 milioni di dollari alla fine del trimestre, il 5,6% del suo 13F.
Il titolo è sceso del 29% rispetto al suo prezzo del 30 settembre da allora. Jensen Huang si è dimesso da CEO prima dell'apertura del 12 novembre, dopo che il consiglio di amministrazione ha dichiarato l'8 novembre che avrebbe indagato sulle segnalazioni secondo cui era stato oggetto di un'operazione di intelligence straniera. HSBC ha poi declassato il titolo a Hold con un target di 170 dollari, citando la questione aperta della successione e le norme più restrittive sulle esportazioni statunitensi.
Ciò lascia NVIDIA a circa 13x gli utili forward, al di sotto di ogni lettura di fine trimestre che TIKR ha a partire dal 2014. Il target consenso degli analisti è sceso dal suo picco di fine ottobre di 329 dollari, ma è ancora ben al di sopra dei 233 dollari di un anno fa:
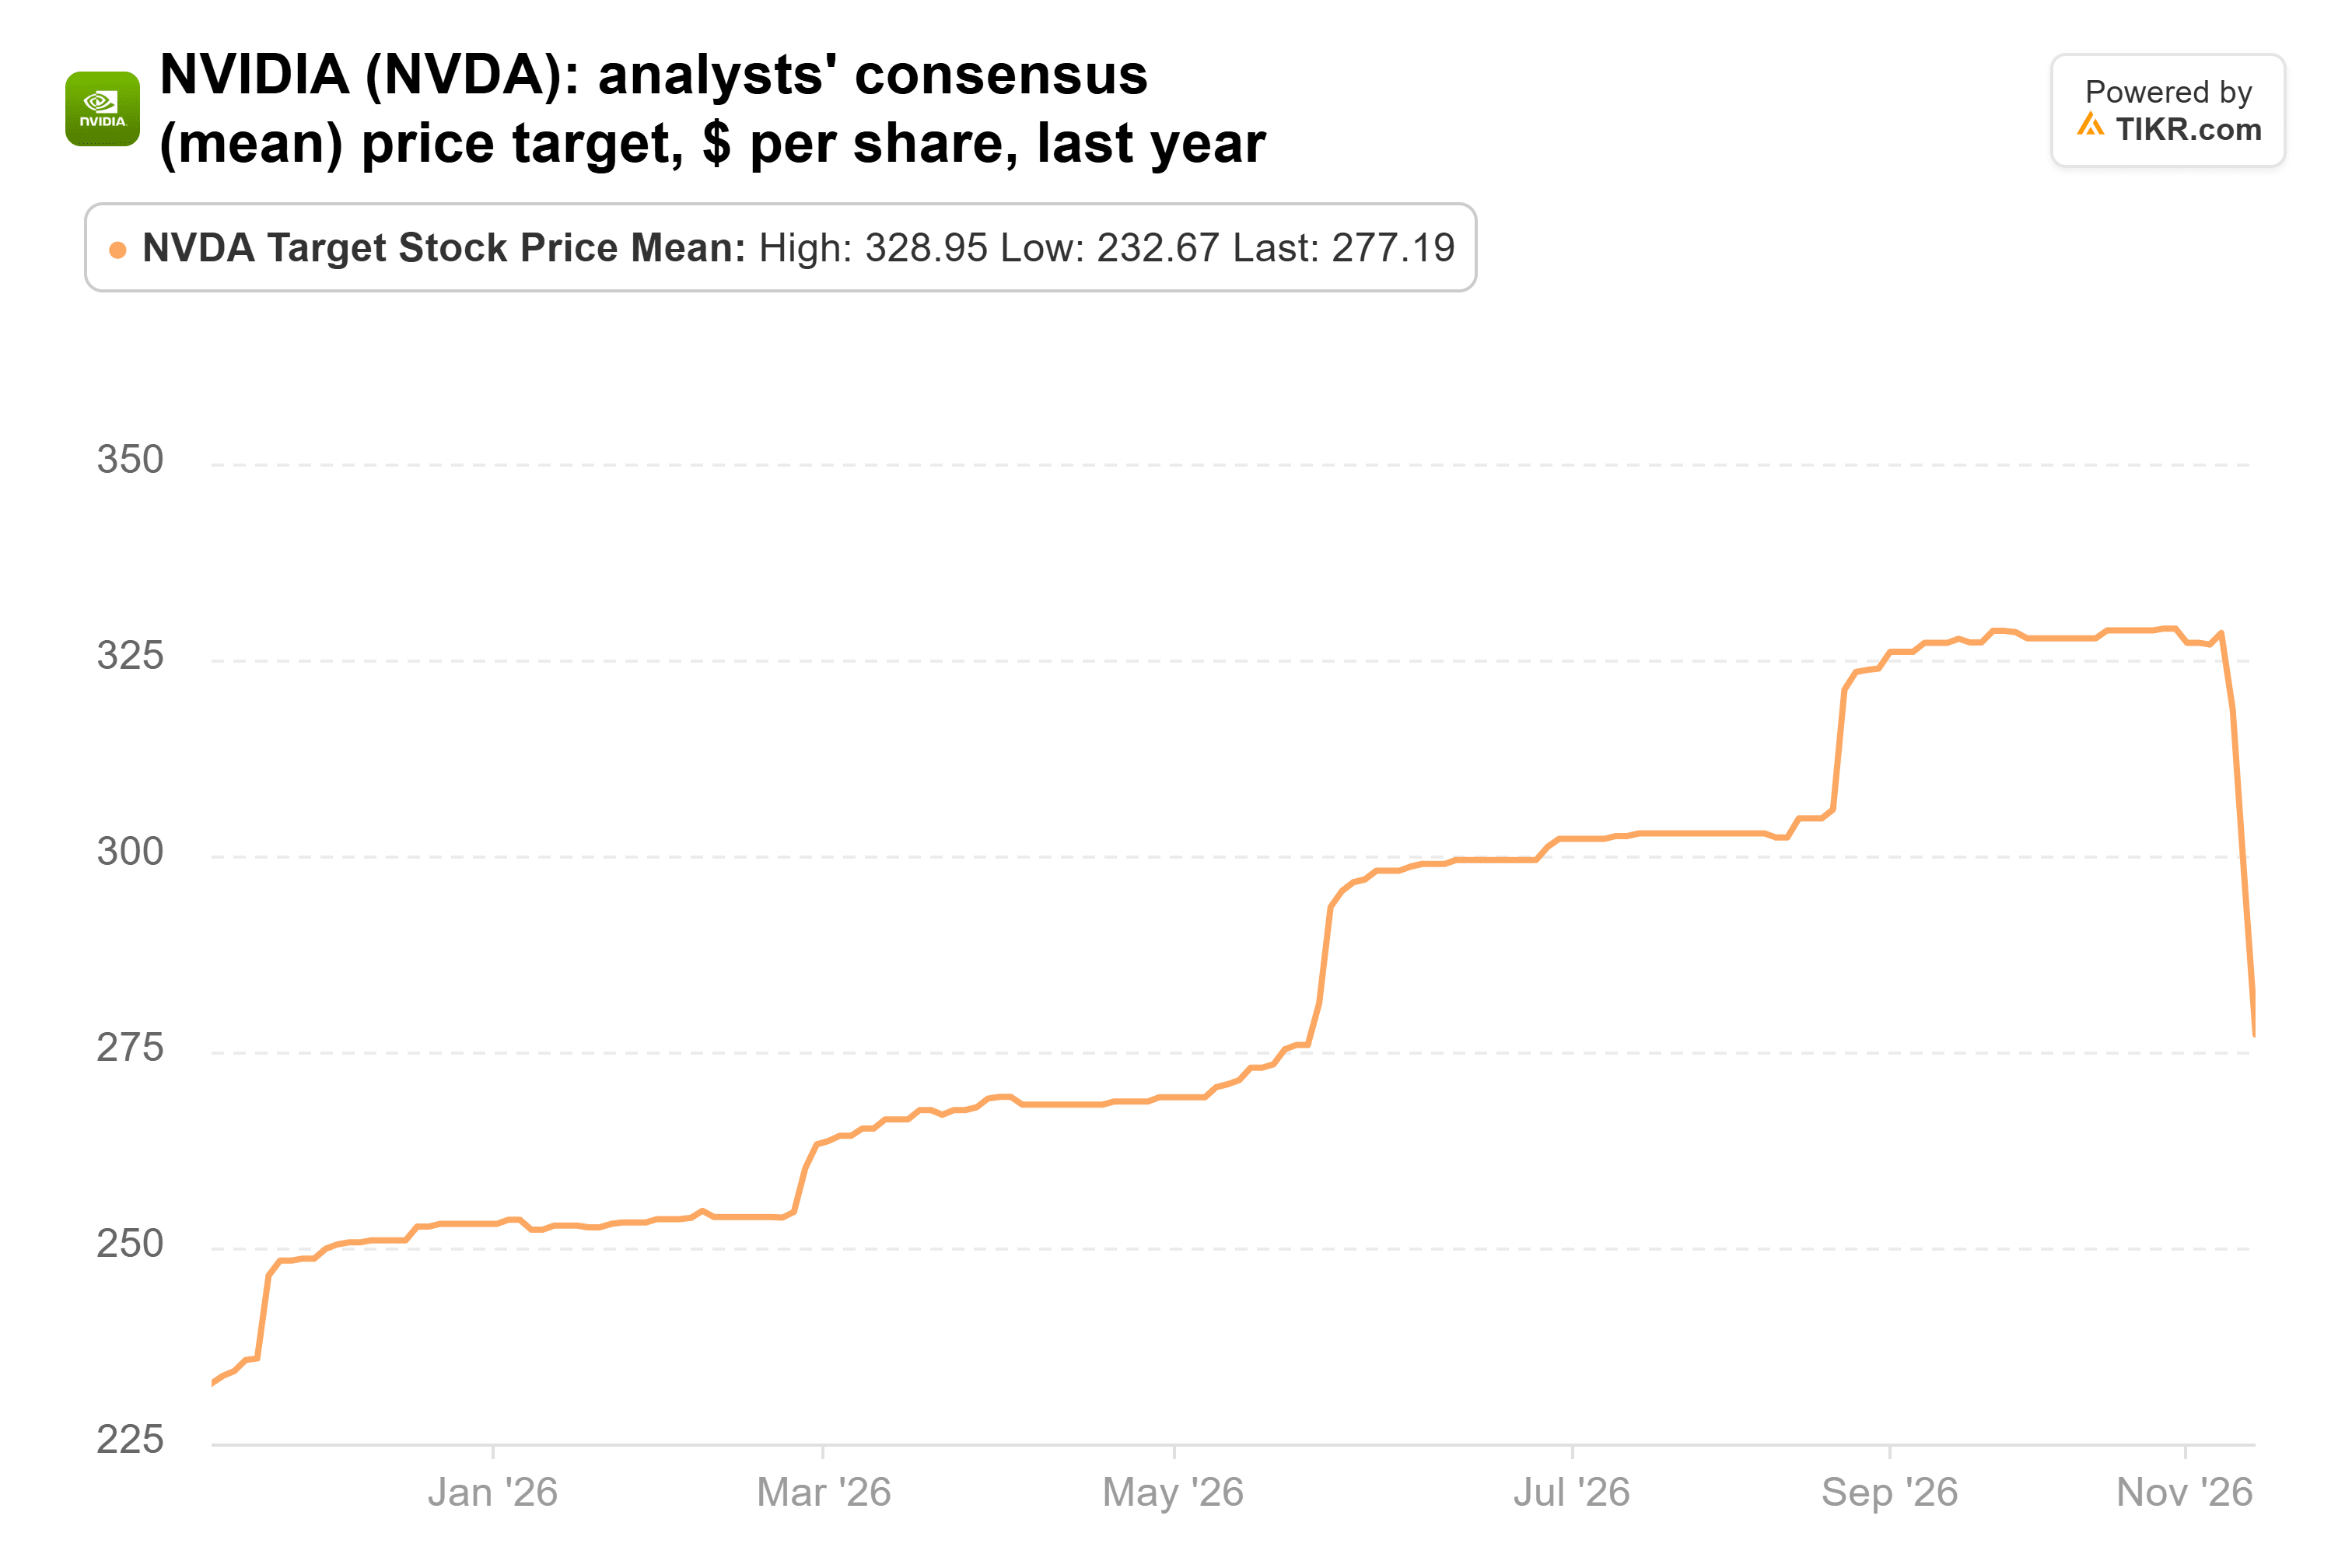
Anche il target più basso della Street, quello di HSBC a 170 dollari, si colloca sopra il titolo.
TIKR monitora 63 analisti su Nvidia. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Nvidia
Broadcom è una scommessa su due laboratori di IA
Comgest ha quasi quadruplicato la sua posizione in Broadcom (AVGO) nel terzo trimestre, portandola a 565.678 azioni per un valore di 199 milioni di dollari al 30 settembre, pari al 4,6% del suo 13F. Il titolo è dell'1% al di sotto del suo prezzo del 30 settembre.
I ricavi dei chip AI di Broadcom sono stati di 16,7 miliardi di dollari nel trimestre chiuso il 2 agosto, in aumento del 221% rispetto all'anno precedente, e il management si aspetta circa 115 miliardi di dollari nell'anno fiscale 2027 e 230 miliardi nell'anno fiscale 2028. Ma almeno 21 dei circa 30 gigawatt che il management vede in quei due anni vanno ad Anthropic e OpenAI. E Broadcom garantisce fino a circa 29 miliardi di dollari di leasing per i chip di Anthropic, più dei suoi 24,0 miliardi di dollari di cassa al 2 agosto.
Rothschild & Co Redburn ha declassato il titolo a Neutral il 13 novembre e ha tagliato il suo target a 398 dollari da 595 dollari, sostenendo che i laboratori devono diventare autofinanziati prima che quel potenziale si realizzi. A circa 20x gli utili forward, Broadcom scambia al di sotto della sua media quinquennale di 24x su TIKR. Il resto della Street non si è ritirato, e il target consenso è salito da 395 a 533 dollari nell'ultimo anno, il suo massimo:
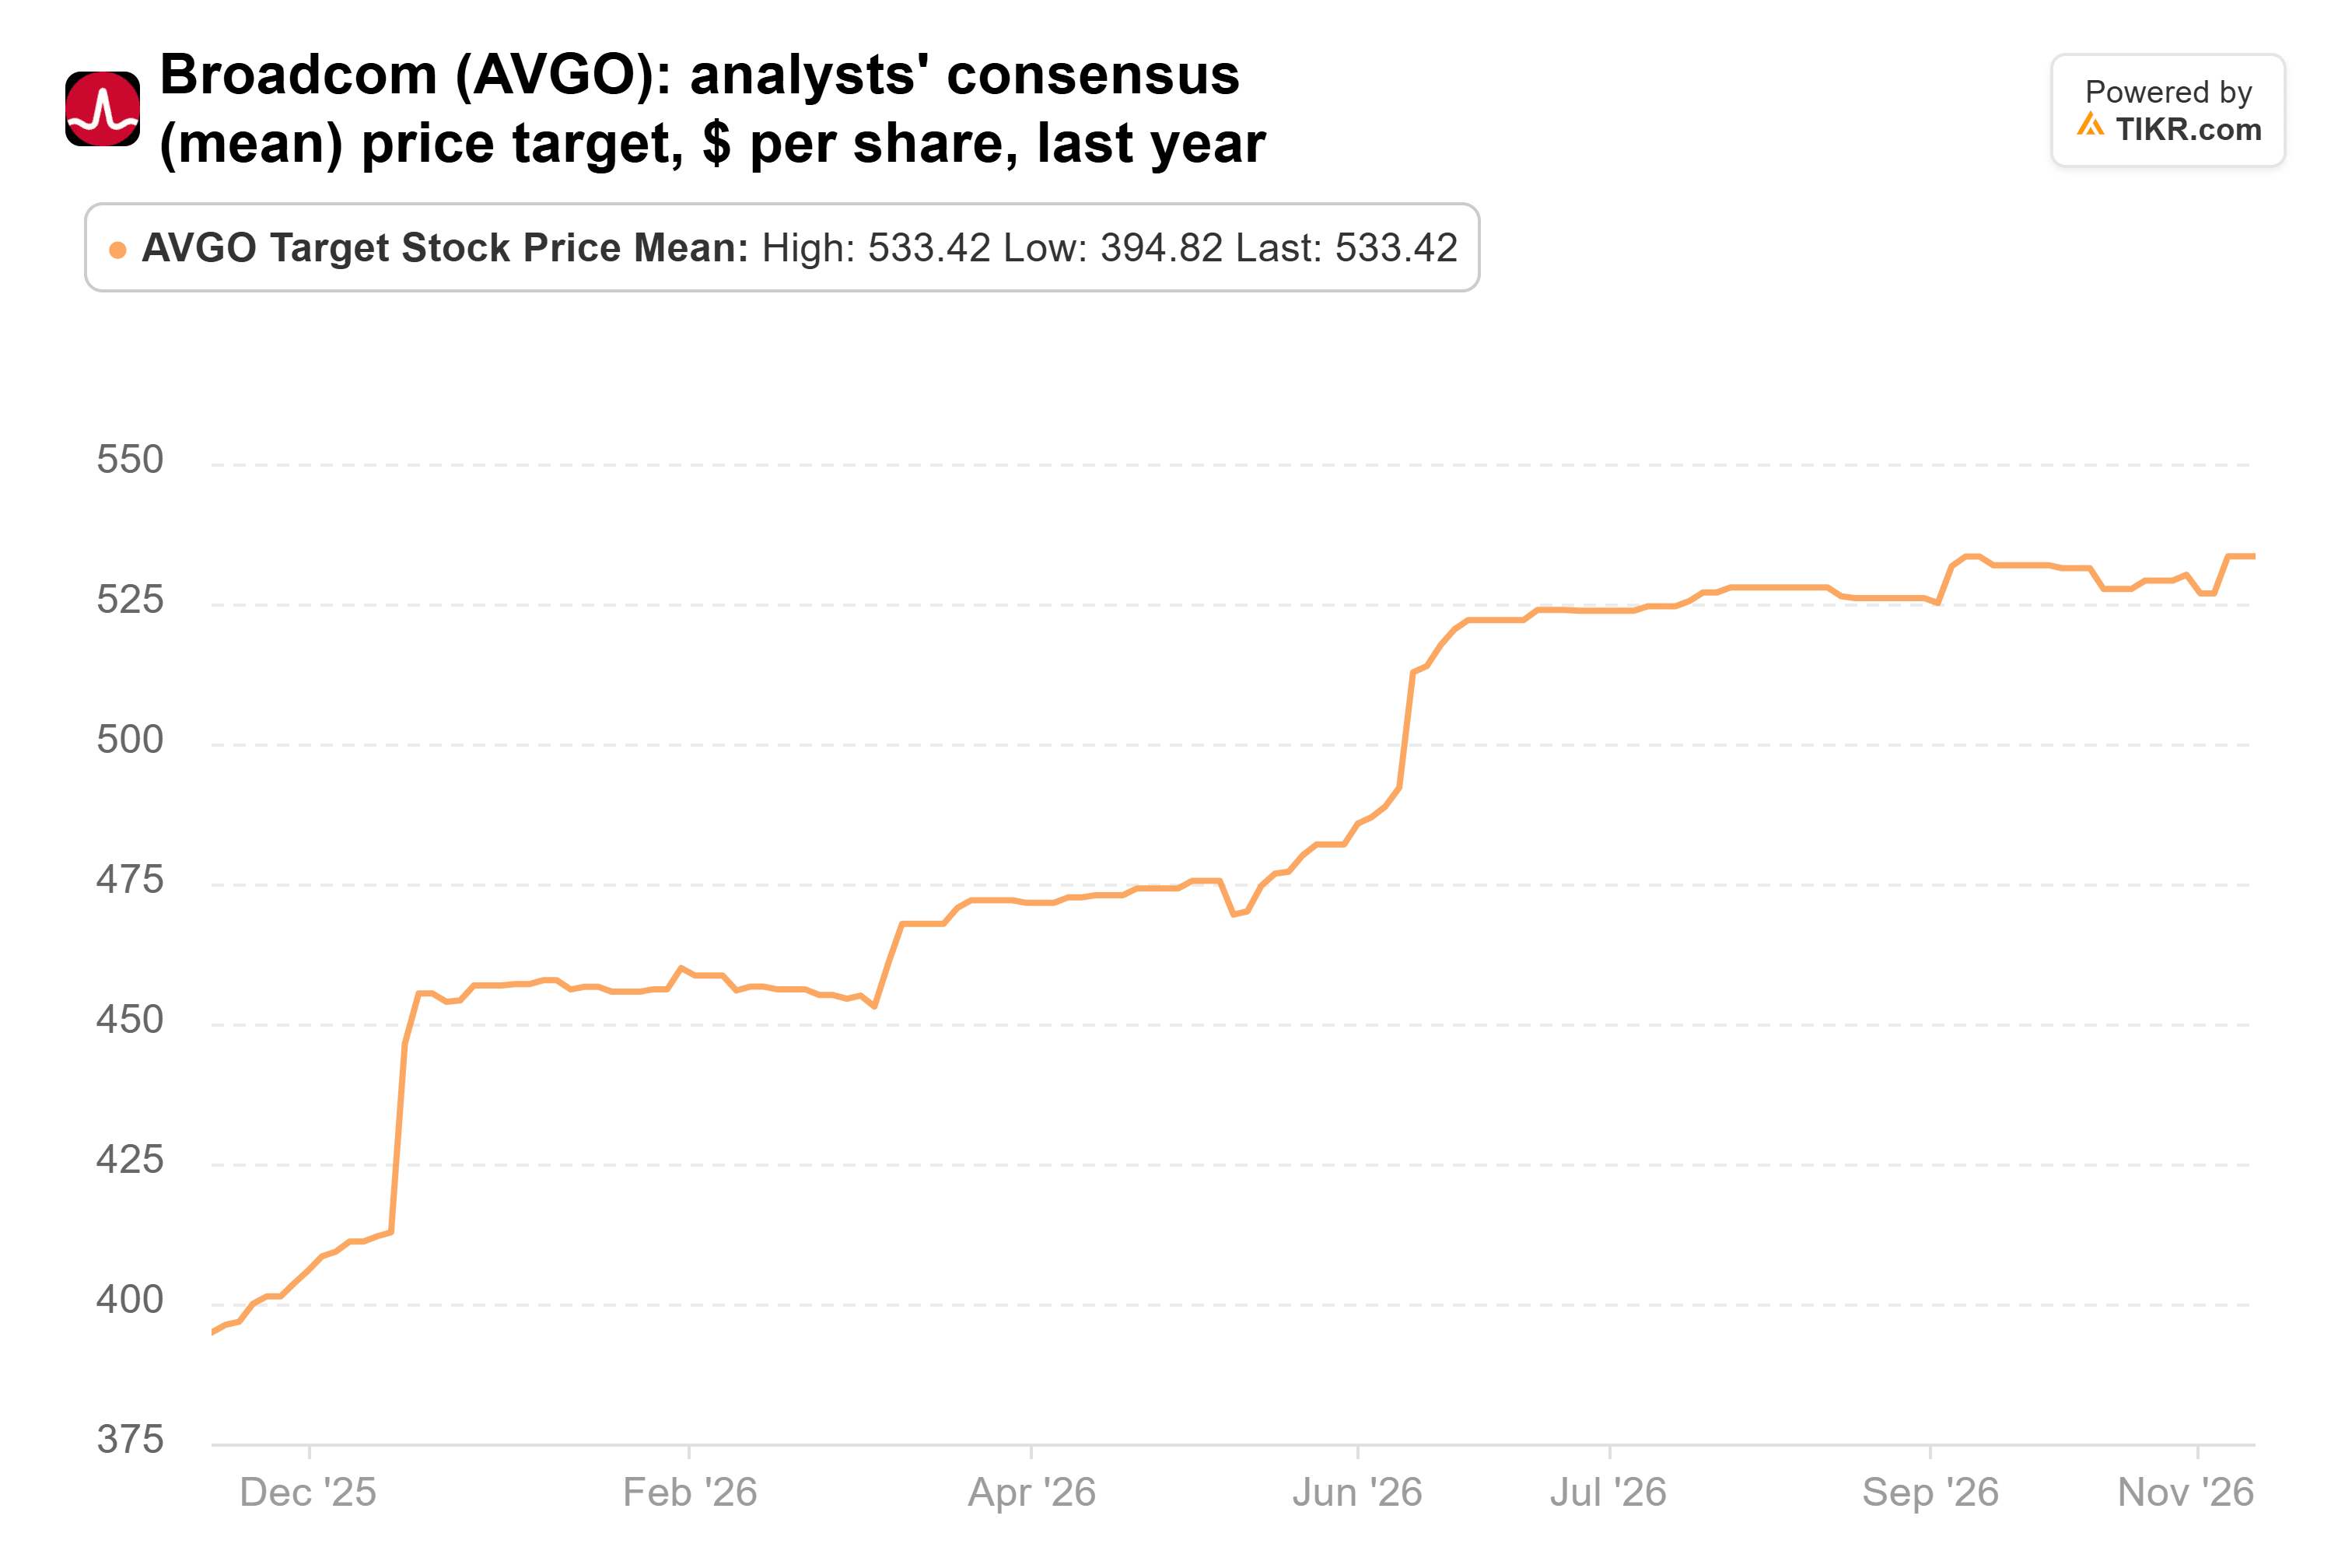
I numeri supportano Comgest qui, purché entrambi i laboratori continuino a pagare le bollette.
Arista è il nuovo nome e le sue prospettive sono appena migliorate
Arista è l'unica delle tre che Comgest non possedeva tre mesi prima. Comgest deteneva 757.834 azioni al 30 settembre, per un valore di 154 milioni di dollari e il 3,6% del suo 13F, e il titolo è del 3% al di sotto del suo prezzo del 30 settembre.
Ciò nonostante un forte report del terzo trimestre il 3 novembre. I ricavi sono aumentati del 58,5% a 3,66 miliardi di dollari, e il management ha indicato ricavi 2027 a circa 18,5 miliardi di dollari, contro i 16,4 miliardi di dollari che gli analisti si aspettavano inizialmente. Il titolo è sceso insieme alle azioni del networking AI per timori che la vittoria dei Democratici alle elezioni di midterm rallenti la costruzione di data center, sebbene nessuno dei clienti cloud di Arista abbia annunciato un taglio della spesa.
Arista scambia a circa 35x gli utili forward, in linea con la sua media dal 2014 e al di sotto della sua media annuale di 42x. Il rischio è quanto stia scommettendo su quelle prospettive: gli impegni d'acquisto hanno raggiunto 11,4 miliardi di dollari alla fine di settembre, in aumento rispetto ai 9,7 miliardi di dollari di tre mesi prima. Il target consenso degli analisti è salito da 164 a 250 dollari nell'ultimo anno:
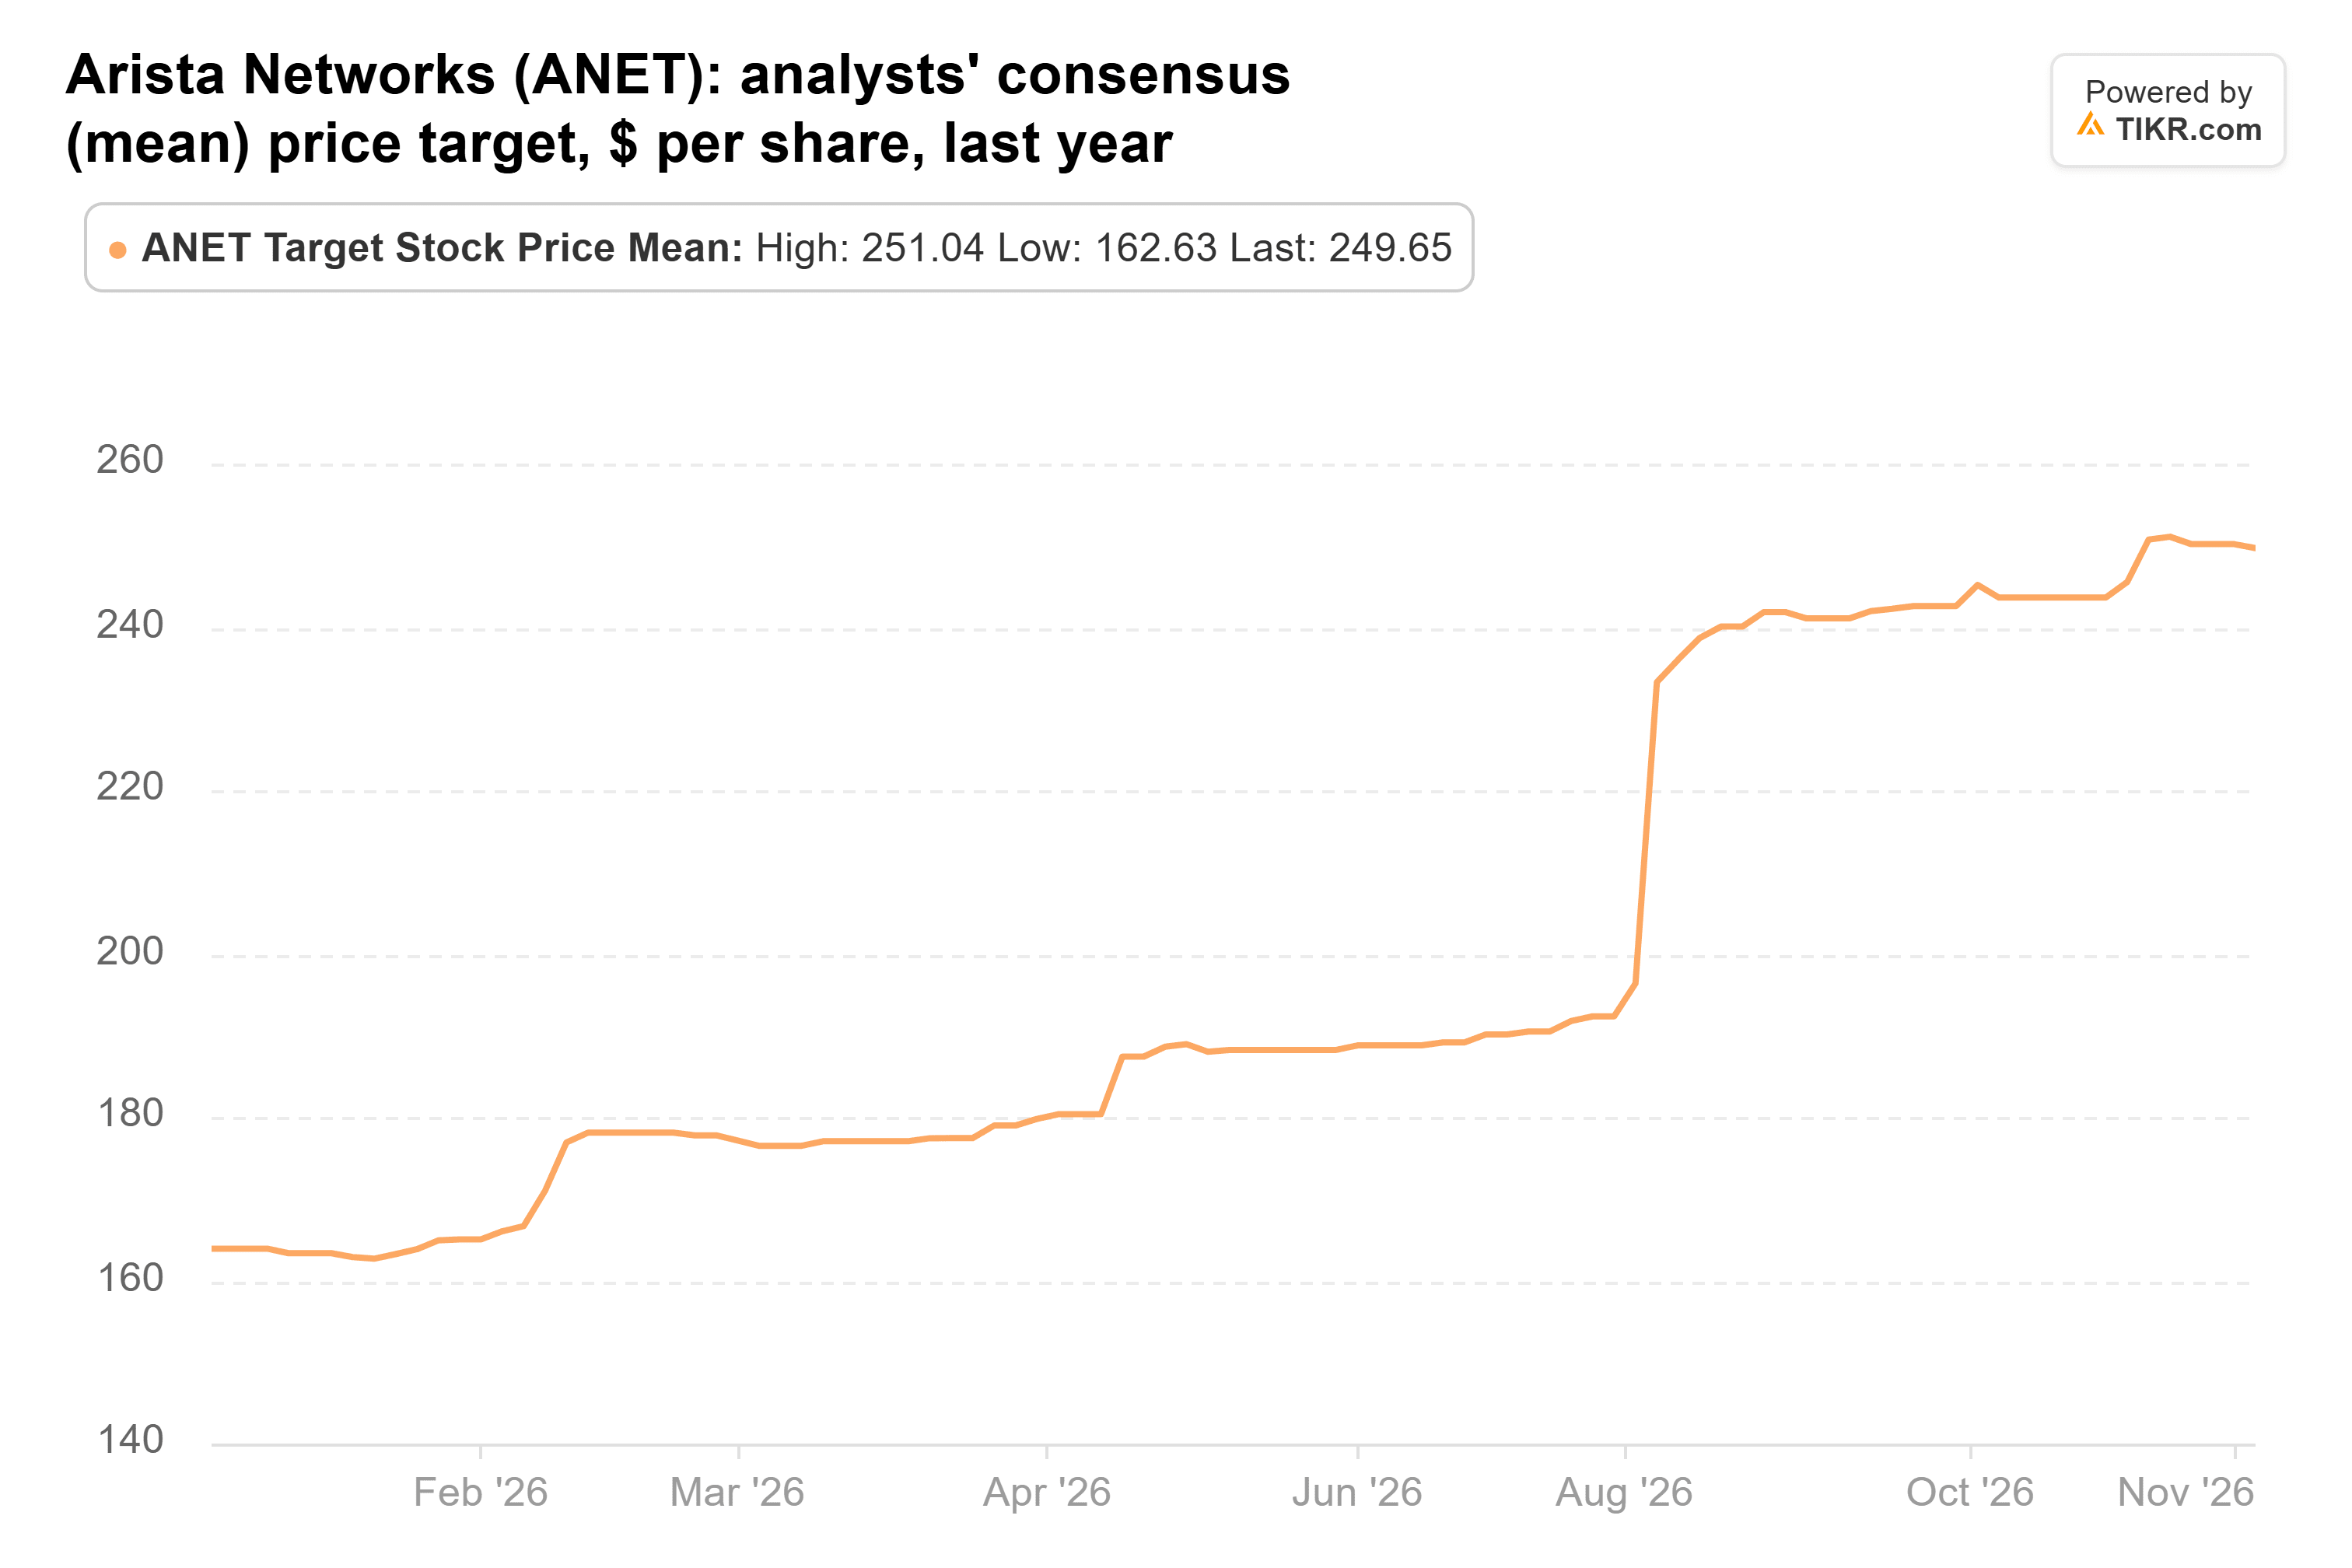
Questo è il 27% sopra l'ultima chiusura.
NVIDIA è quella che comprerei
Se potessi comprare solo una delle tre in questo momento, sarebbe NVIDIA. È l'unica che è diventata significativamente più economica dal 30 settembre, scambia al multiplo più basso delle tre, e il target medio della Street si colloca al 68% sopra l'ultima chiusura. E il business non ha deluso: i ricavi hanno superato la parte alta delle previsioni del management in ciascuno degli ultimi tre trimestri.
Arista è un secondo posto ravvicinato, poiché le sue prospettive sono appena migliorate e il titolo scambia ancora al di sotto del suo multiplo medio annuale. La crescita di Broadcom è altrettanto reale, ma una parte maggiore dipende da due clienti che hanno ancora bisogno di finanziamenti esterni.
Il rischio con NVIDIA è chiaro: non ha un CEO permanente, e norme più restrittive sulle esportazioni potrebbero incidere sulle vendite al di fuori degli Stati Uniti e di Taiwan. Sapremo di più il 17 novembre, quando NVIDIA pubblicherà i risultati rispetto alla sua previsione di 108,0 miliardi di dollari di ricavi, più o meno il 2%, e fornirà le sue prime indicazioni da quando Huang se n'è andato. Il prossimo 13F di Comgest, previsto a metà febbraio, mostrerà se ha mantenuto la posizione.
Quindi, qual è il valore reale dell'azione NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle aziende o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


