Punti Chiave
- Evercore ISI ha ribadito il suo rating Buy su Snowflake il 12 novembre e ha alzato il suo prezzo obiettivo a $430, il 51% sopra il prezzo attuale.
- Il titolo è sceso del 26% rispetto al massimo di settembre, e Snowflake stesso non ha riportato cattive notizie, mentre le previsioni piatte di Datadog per il quarto trimestre ricordano che i ricavi basati sul consumo possono ristagnare.
- I $430 di Evercore implicano un multiplo di 171x sugli utili forward, vicino alla media triennale di Snowflake, e gli analisti hanno alzato le loro stime sugli utili negli ultimi 90 giorni.
- I numeri supportano la chiamata di Evercore, ma il rischio è un margine lordo in calo, e il prossimo test sarà il report di Snowflake del 2 dicembre.
Snowflake (SNOW) ora si trova a un livello del 26% inferiore al suo massimo di settembre. Il 12 novembre, Kirk Materne di Evercore ISI ha comunque ribadito il suo rating Buy e ha alzato il suo prezzo obiettivo a $430 da $360, il 51% sopra l'attuale prezzo di $285.
Nessuna cattiva notizia, solo preoccupazioni
Il report del secondo trimestre di Snowflake del 2 settembre ha portato il titolo a quel massimo. I ricavi da prodotto sono cresciuti del 37% a 1,49 miliardi di dollari, il terzo trimestre consecutivo di accelerazione, e il management ha alzato le sue previsioni per l'intero anno a una crescita del 36%. Ma lo stesso report ha ridotto le previsioni del margine lordo da prodotto per l'anno al 74%, dal 75%. Il CFO Brian Robins ha dichiarato che la nuova previsione "include una maggiore quota di ricavi derivanti dai carichi di lavoro di IA in rapida crescita, che oggi hanno un margine di contribuzione inferiore."
Da allora Snowflake non ha riportato nulla di negativo. L'ultima paura è arrivata da Datadog (DDOG), che fattura anch'essa in base al consumo. Ha fatto crescere i ricavi del terzo trimestre del 35% a 1,20 miliardi di dollari, poi ha previsto per il quarto trimestre 1,19-1,20 miliardi di dollari, sostanzialmente piatti, dopo che il suo cliente più grande ha ridotto l'utilizzo. La mia lettura: gli investitori temono che i ricavi basati sul consumo di Snowflake possano ristagnare allo stesso modo.
TIKR monitora 51 analisti su Snowflake. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Snowflake, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Snowflake
Evercore si è semplicemente allineato a Wall Street
I $430 di Materne si collocano esattamente al prezzo obiettivo medio di consenso di $434, quindi questo aumento lo porta dove già si trovava la maggior parte di Wall Street. Nella conference call di settembre di Snowflake, ha chiesto quanto dell'accelerazione provenisse dai nuovi prodotti di IA e quanto dal core business. Il CEO Sridhar Ramaswamy ha detto che i prodotti di IA hanno "contribuito a circa metà dell'accelerazione che stiamo vedendo." Quindi anche il core business ha accelerato, il che dà a un obiettivo una base più solida di quella che avrebbe un singolo prodotto di successo.
I $430 hanno senso?
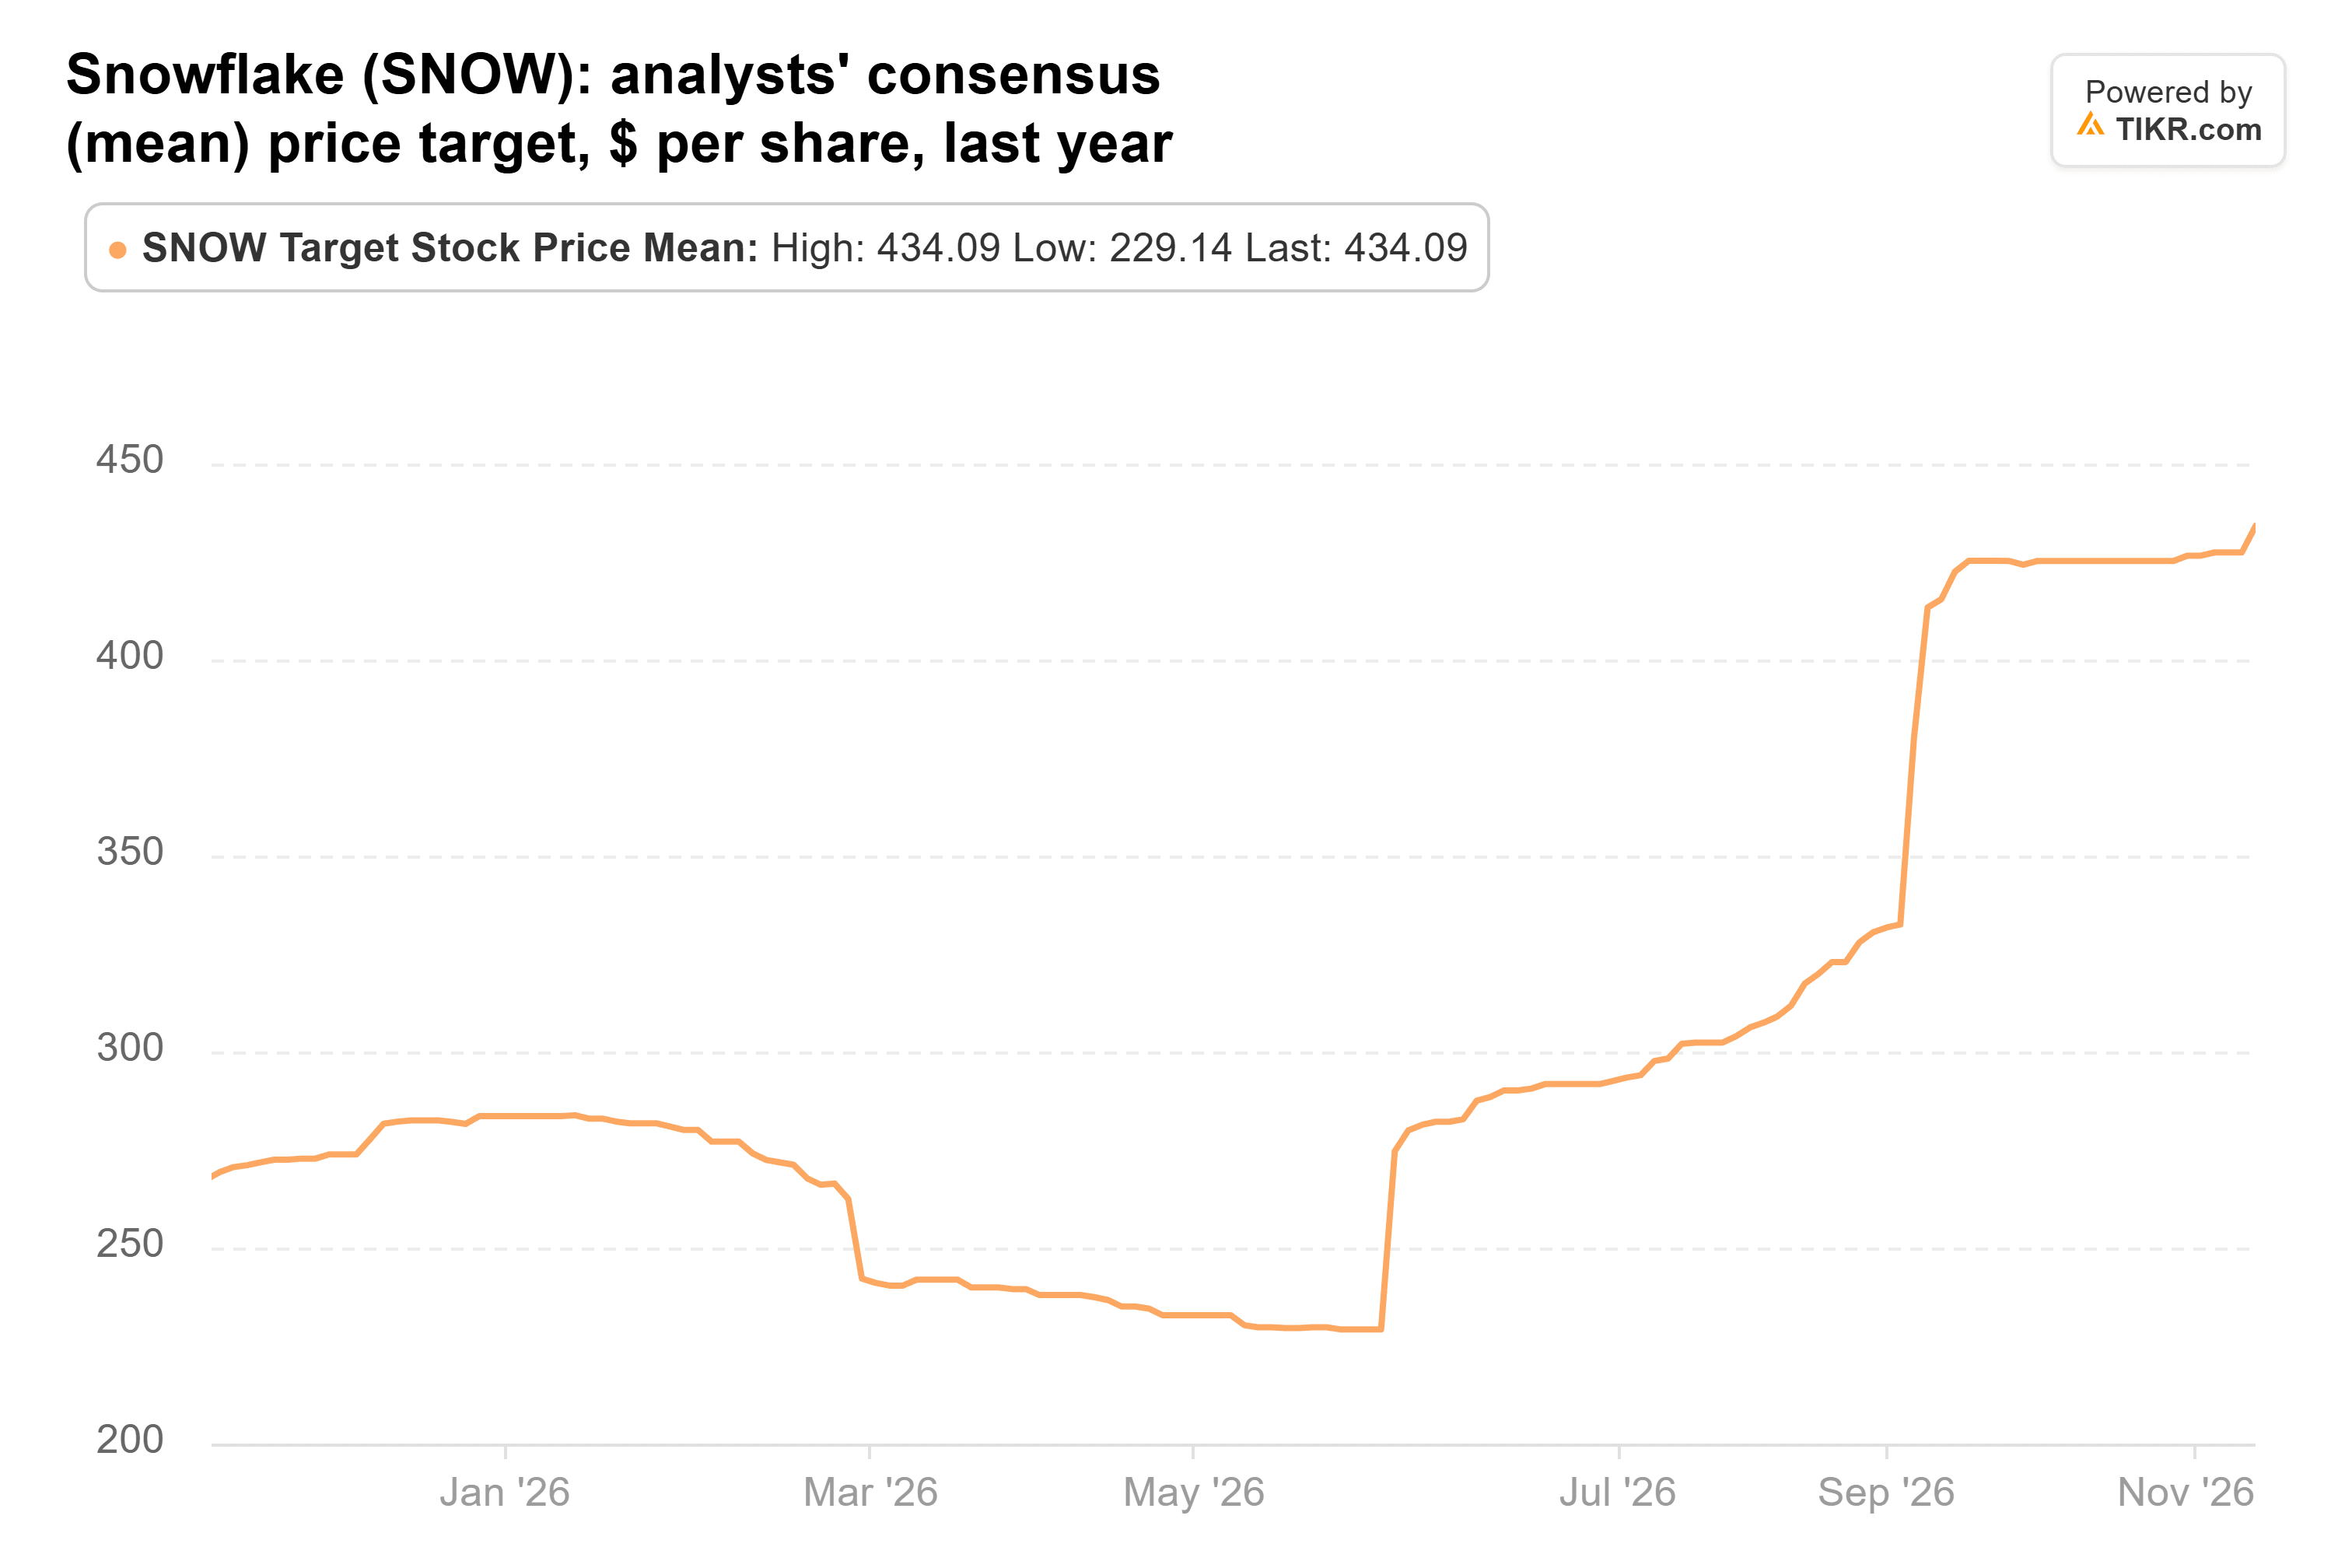
I 53 analisti che seguono Snowflake hanno continuato ad alzare i loro obiettivi durante la discesa del titolo. Il consenso è salito da $269 un anno fa a $434 oggi:
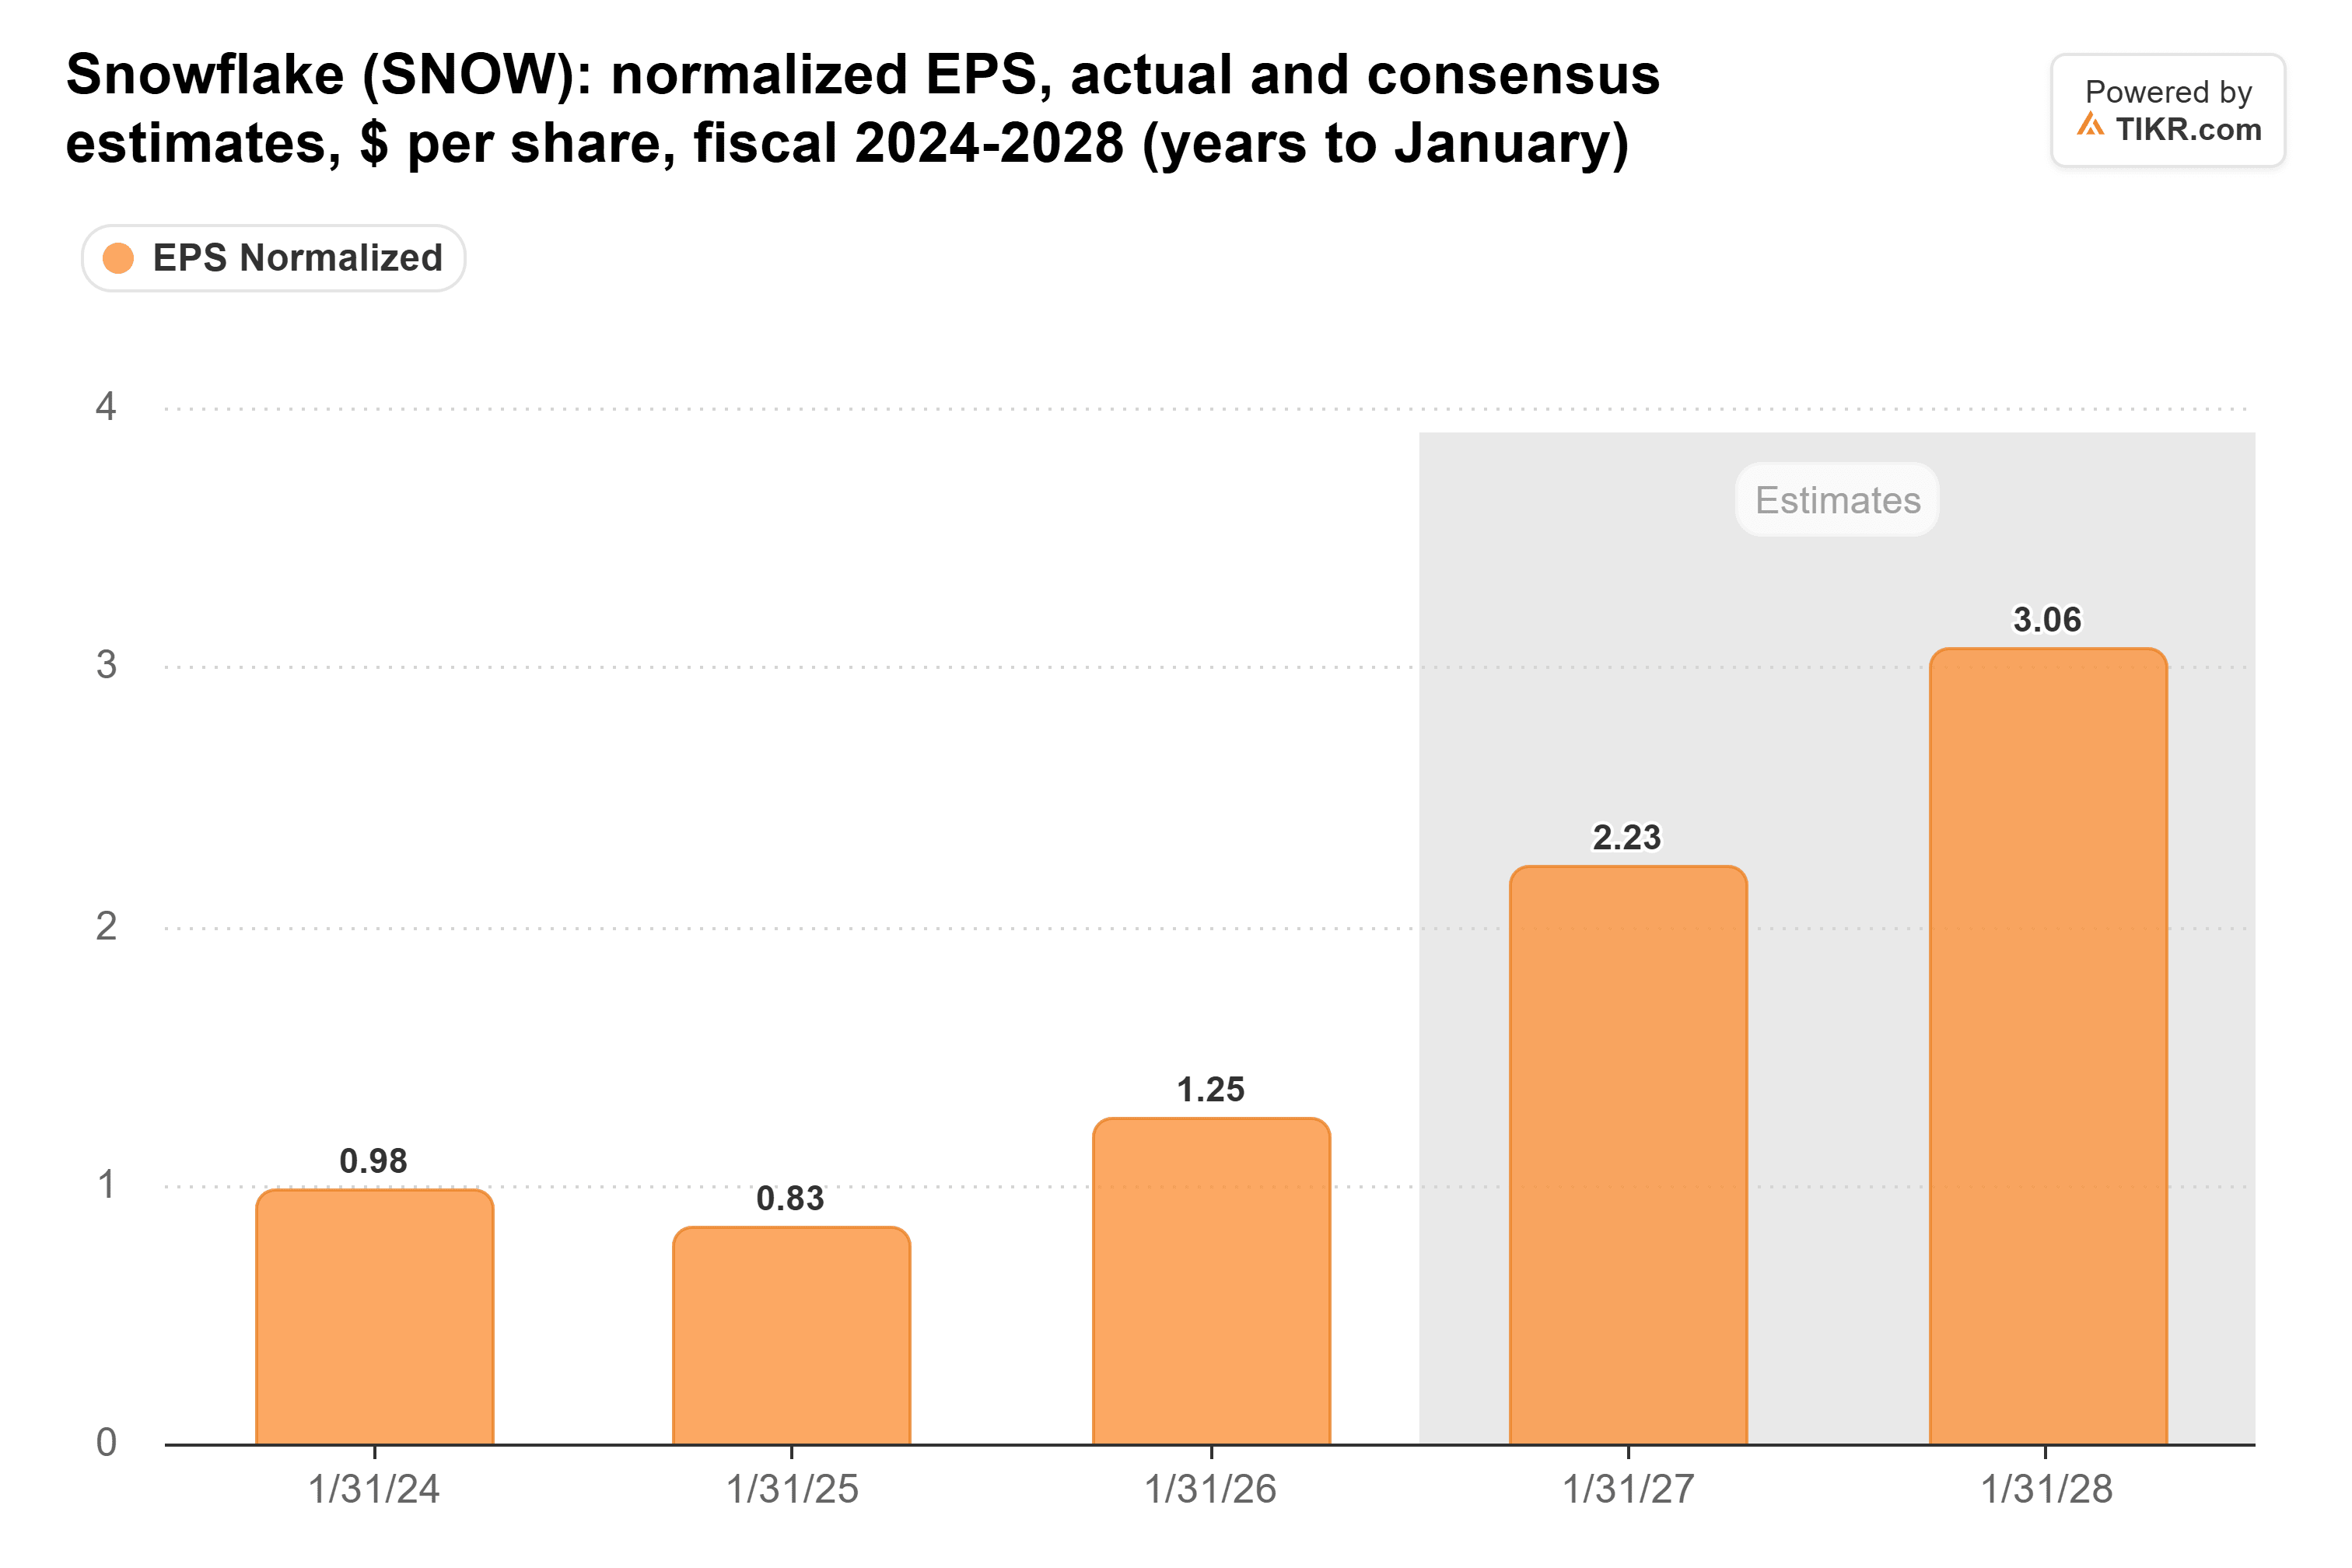
Anche le stime sugli utili si sono mosse nella stessa direzione. Gli analisti ora si aspettano un EPS normalizzato di $2,23 per l'anno fiscale 2027 (l'anno che termina a gennaio 2027), in aumento rispetto ai $1,94 di 90 giorni fa. Per l'anno fiscale 2028 si aspettano $3,06, in aumento rispetto ai $2,70:
All'ultima chiusura, Snowflake scambiava a 115x gli utili forward. I $430 di Evercore equivalgono a 171x quegli stessi utili. Questo è vicino alla media triennale del titolo di 165x e superiore alla sua media annuale di 130x. È un multiplo elevato da pagare, ma se le stime continuano a salire, il multiplo a $430 scende man mano che gli utili dell'anno successivo si concretizzano.
Il margine è il punto critico
Snowflake guadagna meno margine lordo su ogni dollaro proveniente dall'IA rispetto al suo core business. I suoi costi cloud sono saliti al 75% del costo dei ricavi da prodotto nel secondo trimestre, dal 70% di un anno prima. Tuttavia, sono d'accordo con Evercore su questo: $430 richiedono circa il multiplo medio triennale di Snowflake, e le stime continuano a salire. Il prossimo controllo arriverà dopo la chiusura del 2 dicembre, quando Snowflake pubblicherà il suo terzo trimestre rispetto a una previsione di ricavi da prodotto di 1.588-1.593 milioni di dollari e un'outlook del margine lordo per l'anno del 74%. Se mostrerà qualcosa di simile alle previsioni piatte di Datadog, i target di Wall Street potrebbero essere la prossima cosa a cadere.
Quindi, quanto vale realmente il titolo Snowflake?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Snowflake. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Snowflake gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!