


Punti Chiave
- Home Depot pubblica i risultati del terzo trimestre fiscale martedì 17 novembre prima dell'apertura, giorni dopo che Stifel ha declassato Lowe's a Sell e ha definito Home Depot la meglio posizionata delle due.
- Home Depot guida Lowe's sulle vendite comparabili e sulle previsioni di margine per l'intero anno, ma il suo margine operativo è scivolato in tre anni, e il suo secondo trimestre si è appoggiato a 685 milioni di dollari di rimborsi tariffari.
- Masco, Stanley Black & Decker e Floor & Decor hanno già pubblicato i risultati, indicando una forte domanda di utensili, una debolezza nel settore vernici e progetti di pavimentazione ancora fiacchi.
- A 23 volte gli utili futuri, sopra la sua media quinquennale di 22x, il titolo sconta già il primato, quindi il trimestre necessita di un margine operativo pari o superiore al 12,9% dell'anno scorso senza l'aiuto dei rimborsi.
Home Depot (HD) pubblica i risultati del suo terzo trimestre fiscale martedì 17 novembre prima dell'apertura, e si presenta come il leader nel fai-da-te. Venerdì 13 novembre, Stifel ha declassato Lowe's (LOW) a Sell da Hold, e l'analista W. Andrew Carter ha affermato che Home Depot è meglio posizionata, con una piattaforma più forte per gli appaltatori professionali.
Questo primato è chiaramente visibile nelle vendite. Martedì deve dimostrarlo nel margine, dove Home Depot è scivolata.
Tre società legate ai suoi reparti hanno già pubblicato i risultati: i fornitori Masco (MAS) e Stanley Black & Decker (SWK), e il concorrente nel settore pavimentazioni Floor & Decor (FND).
Il primato di Home Depot si vede nelle previsioni
Nei loro secondi trimestri, le vendite comparabili di Home Depot sono aumentate dell'1,7% contro lo 0,2% di Lowe's, e le sue transazioni sono diminuite dell'1,0% contro il 2,1%. Per l'anno fiscale 2026, Home Depot prevede vendite comparabili stabili o fino al 2% e un margine operativo rettificato del 12,8%-13,0%. Lowe's ora si aspetta vendite comparabili stabili e un margine rettificato dell'11,6%, entrambi al minimo dei suoi range precedenti.
Ma nulla di questo si è ancora tradotto in crescita degli utili. Gli analisti si aspettano un EPS normalizzato di Home Depot di 15,01 dollari quest'anno fiscale, in aumento del 2% rispetto ai 14,69 dollari dell'anno scorso e ancora al di sotto dei 15,11 dollari del 2023 fiscale:
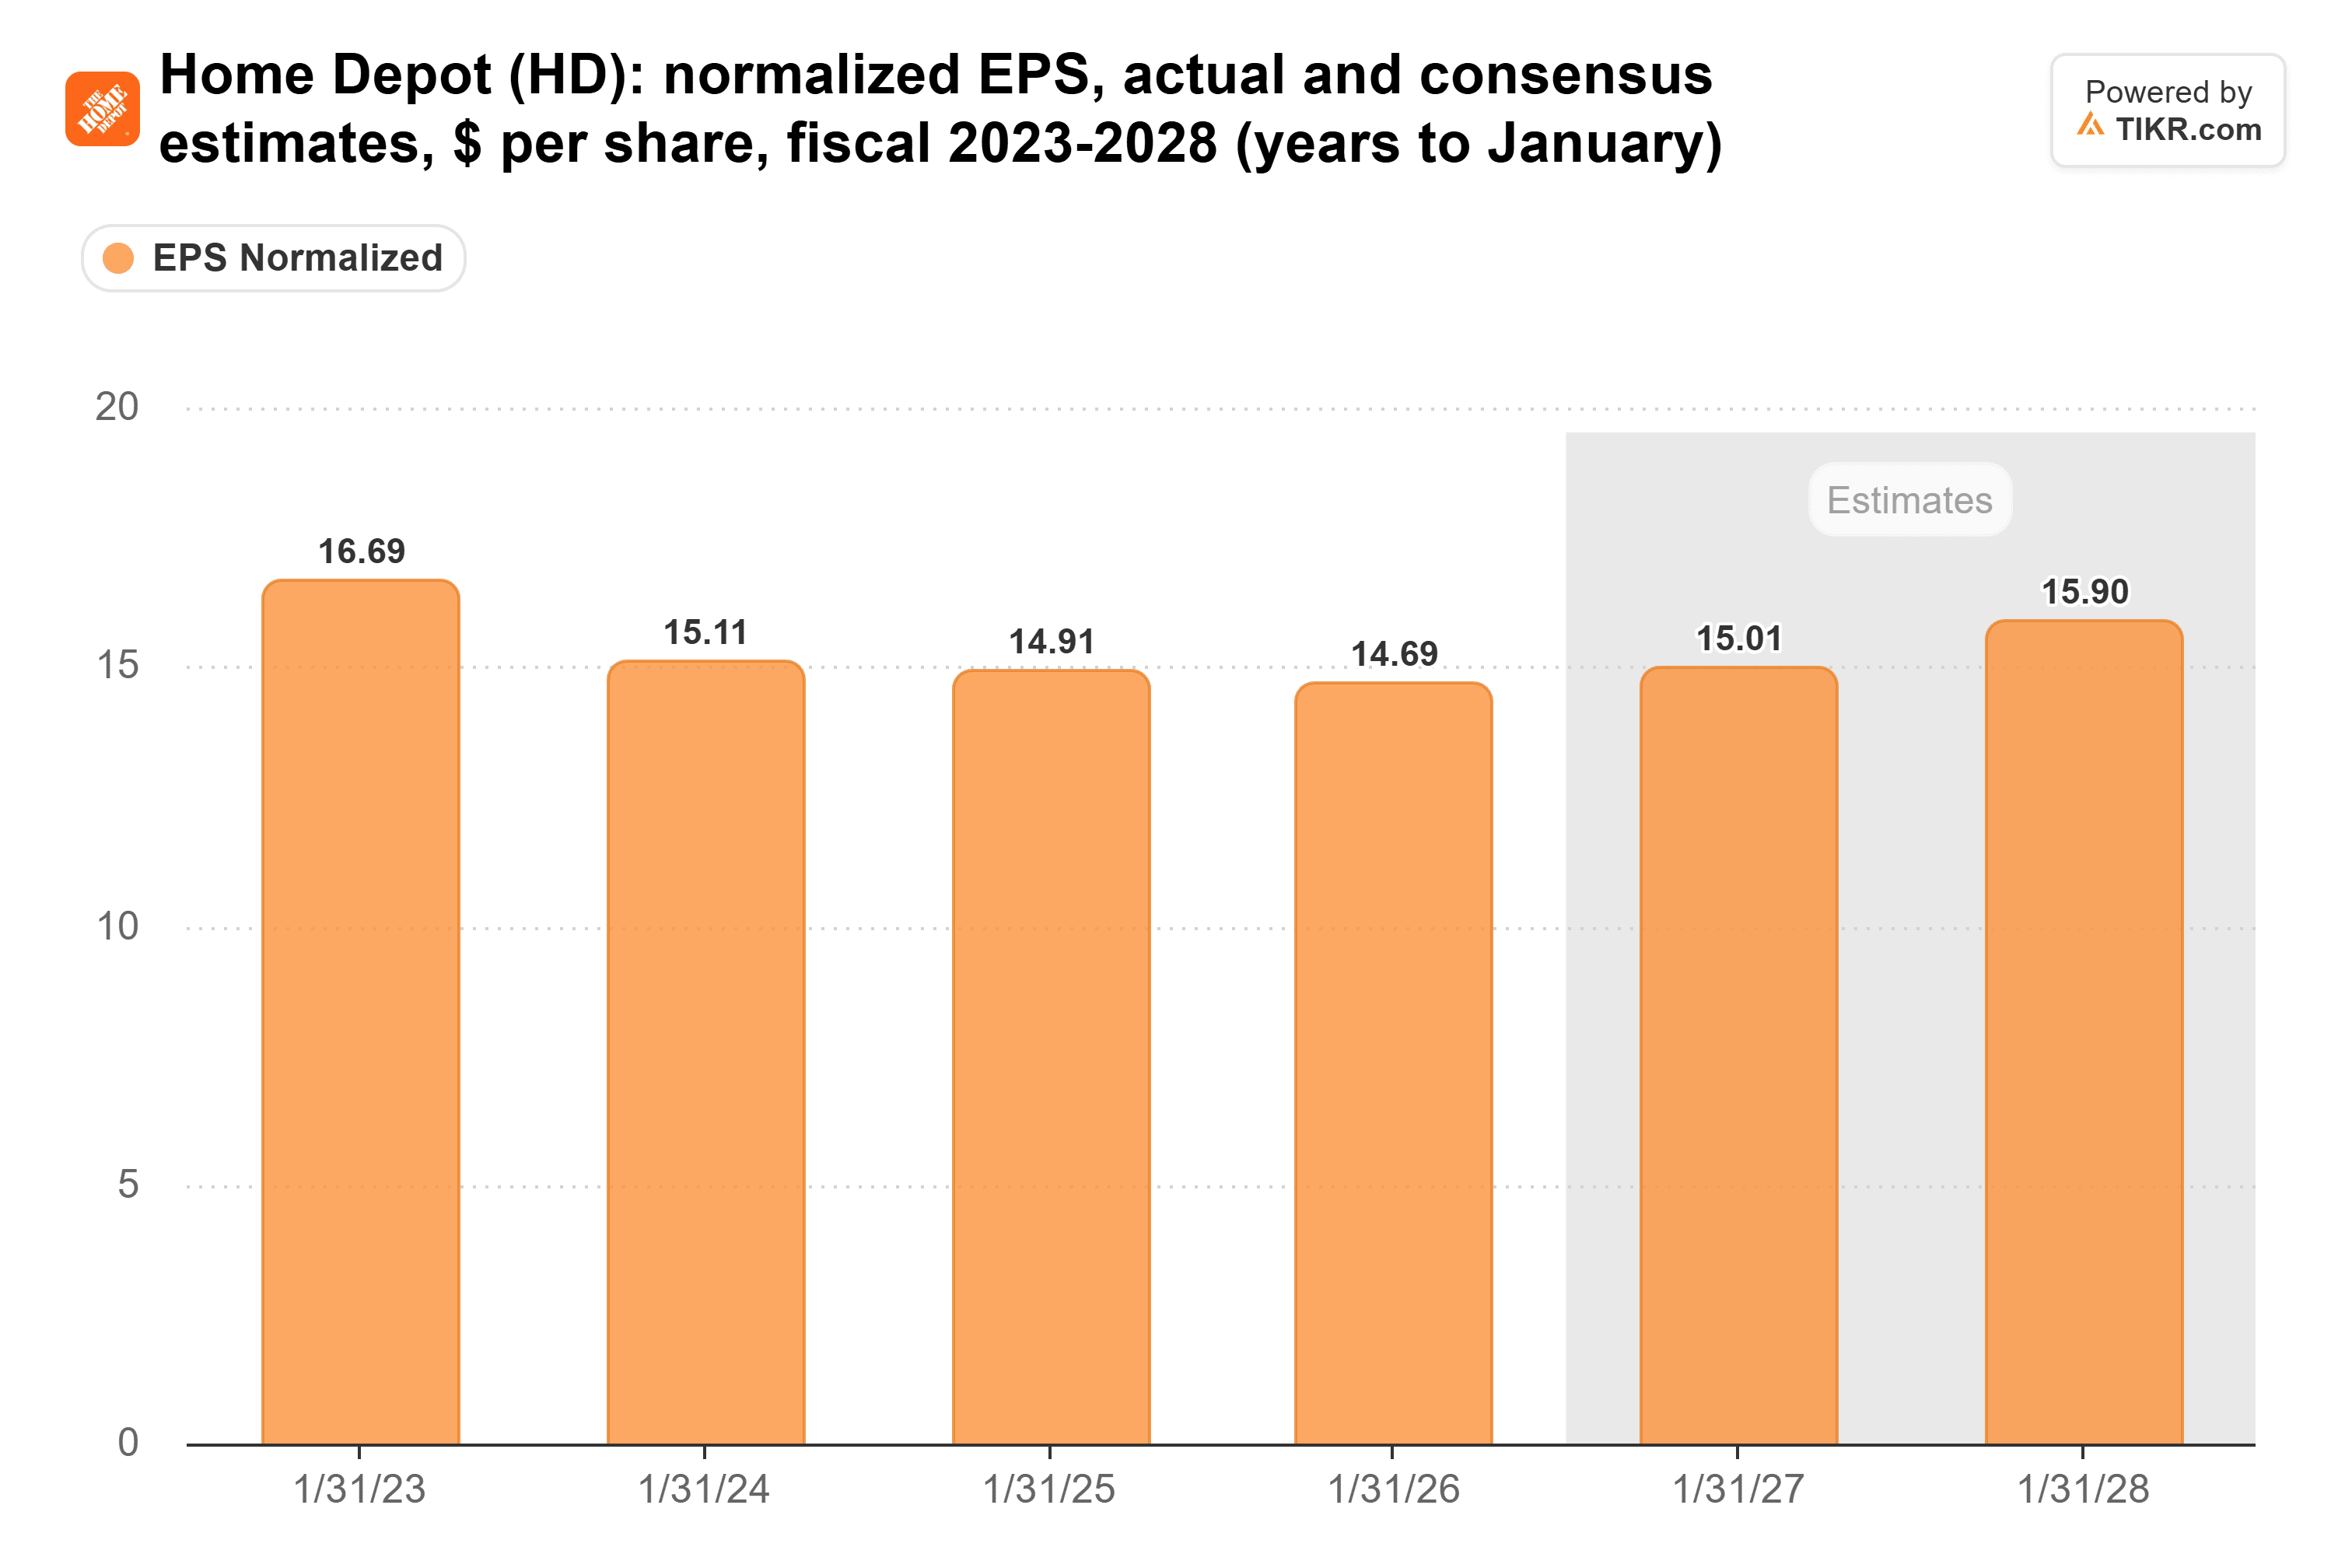
E le prospettive per gli anni futuri si sono ridotte. Alla fine di settembre 2025, gli analisti si aspettavano 17,74 dollari per l'anno fiscale 2027. Ora si aspettano 15,90 dollari.
TIKR monitora 36 analisti su Home Depot. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Home Depot, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Home Depot
Il margine deve smettere di scivolare
Secondo i dati di TIKR, il margine operativo del terzo trimestre di Home Depot è sceso dal 14,3% nell'anno fiscale 2023 al 13,5% nel 2024 fiscale e al 12,9% nel 2025 fiscale. Il resto degli ultimi tre anni mostra lo stesso scivolamento:
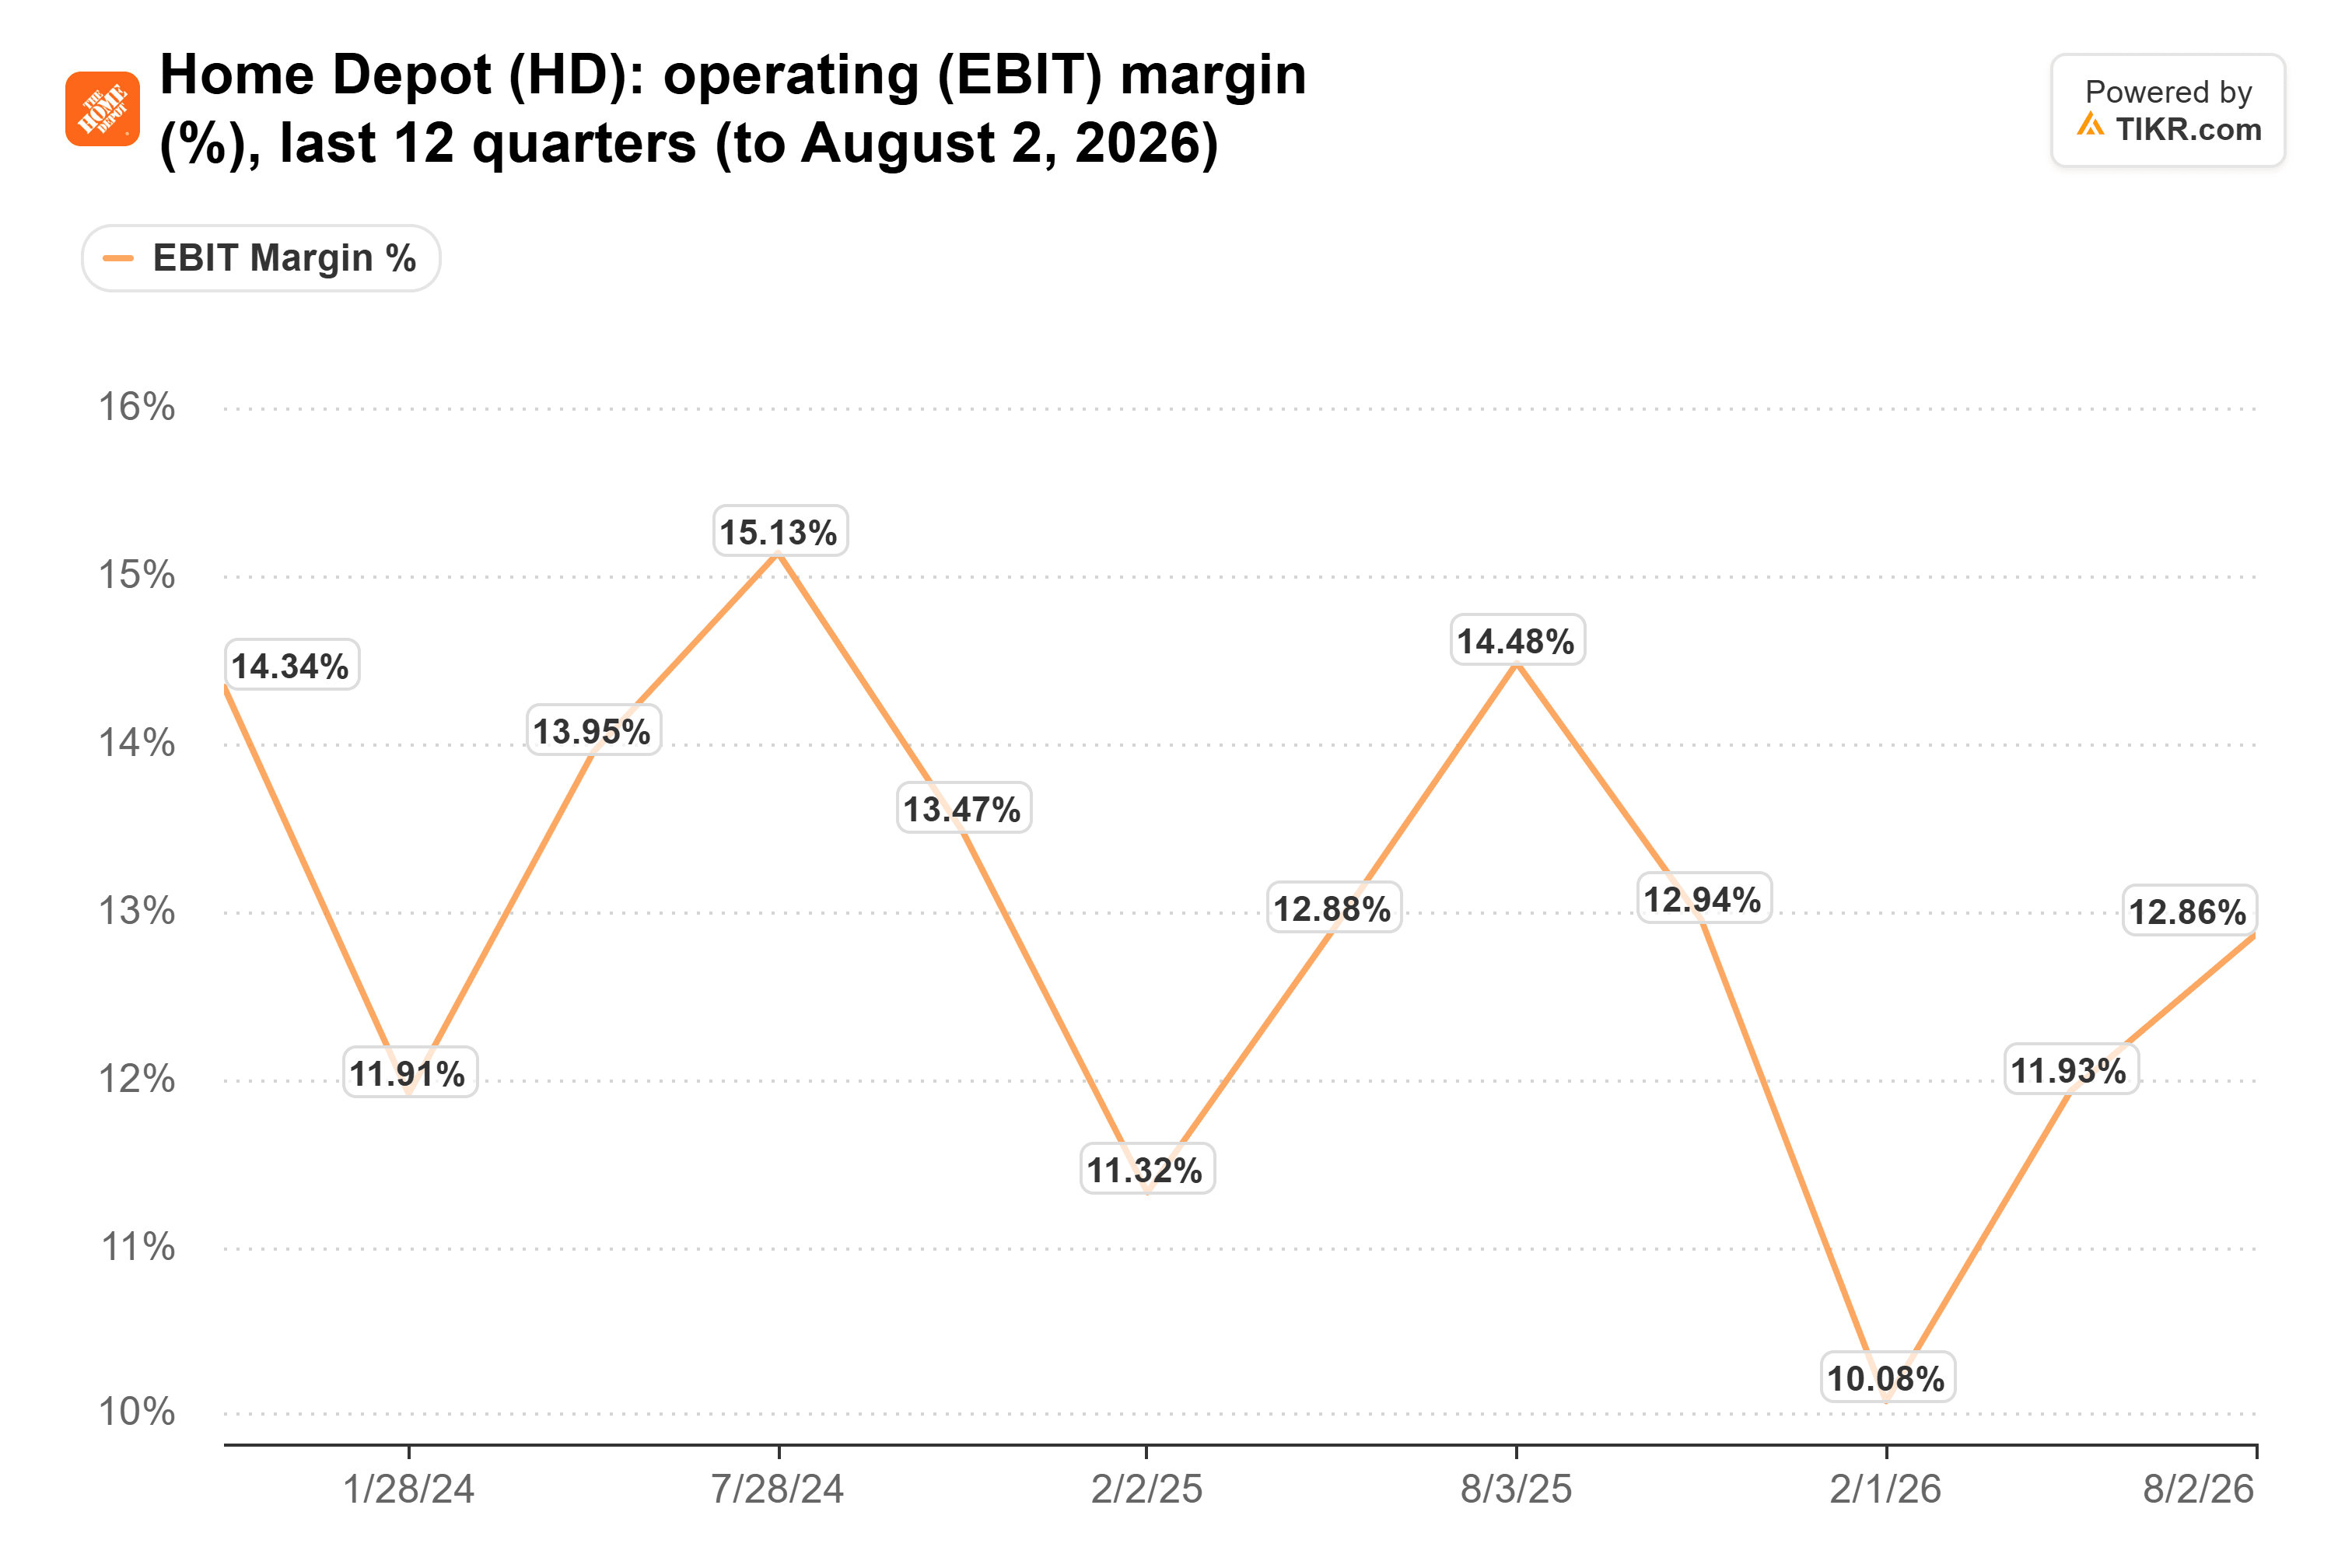
Il secondo trimestre sembrava migliore sulla carta. Home Depot ha riportato un margine operativo del 14,3%, vicino al 14,5% di un anno prima, ma questo includeva 685 milioni di dollari di rimborsi tariffari (su 730 milioni ricevuti), e il 12,9% di TIKR li esclude. Lowe's ha contabilizzato circa 80 milioni di dollari di rimborsi nel suo secondo trimestre. Togliendoli da entrambi, il margine di Lowe's era circa mezzo punto percentuale più alto di quello di Home Depot.
Difficilmente si tratta di un primato in espansione.
I titoli del fai-da-te di solito si scambiano sulle vendite comparabili e sulle previsioni per l'intero anno, ma questo trimestre le previsioni si riducono al margine. Il management ha affermato che i costi iniziano a generare leva solo quando la crescita supera circa il 3%, e prevede vendite comparabili stabili o fino al 2%. Quindi il margine si mantiene solo se la spesa si mantiene, e le spese SG&A nel suo segmento retail principale sono cresciute del 5,3% nel secondo trimestre su vendite del segmento in aumento dell'1,5%. Per martedì, Home Depot ha bisogno di un margine del terzo trimestre pari o superiore al 12,9% dell'anno scorso sulla base di TIKR, e deve mantenere il range del 12,8%-13,0%.
Gli utensili vendono, e le pavimentazioni ancora no
Il trimestre di Masco è durato fino al 30 settembre, quindi si sovrappone per la maggior parte a quello di Home Depot. Le vendite nel suo segmento vernici, casa di Behr, sono state stabili rispetto a un anno prima, e il CEO Jon Nudi ha detto: "ci aspettiamo che l'ambiente della domanda rimanga difficile nel breve termine". Behr vende attraverso Home Depot, quindi le vernici potrebbero essere un punto debole anche nei suoi reparti.
Stanley Black & Decker ha avuto notizie migliori. Il volume nel suo segmento Utensili & Outdoor è aumentato del 7% nel terzo trimestre, e il CEO Chris Nelson ha attribuito il merito alla "continua forza nei canali retail statunitensi e commerciali & industriali". Questo si adatta alla comunicazione di Home Depot di agosto, quando ha attribuito un aumento del 2,4% nelle transazioni di alto valore in parte a grandi acquisti singoli come frigoriferi, utensili elettrici portatili e mobili da patio. Il margine lordo di Stanley ha anche beneficiato di circa 430 punti base da rimborsi tariffari netti. Questa è un'ulteriore ragione per leggere i margini di questa stagione escludendo i rimborsi.
Floor & Decor mostra che i grandi progetti stanno ancora aspettando. Le sue vendite comparabili sono diminuite dell'1,4% nel trimestre fino al 24 settembre, e prevede un calo per l'intero anno del 2,0%-3,5%. Tuttavia, il suo margine operativo è aumentato di 30 punti base al 6,4%. Se uno specialista delle pavimentazioni può ampliare il suo margine mentre le vendite comparabili calano, Home Depot, con vendite comparabili ancora positive, dovrebbe essere in grado di mantenere la sua posizione.
Il prezzo sconta già che il primato si mantenga
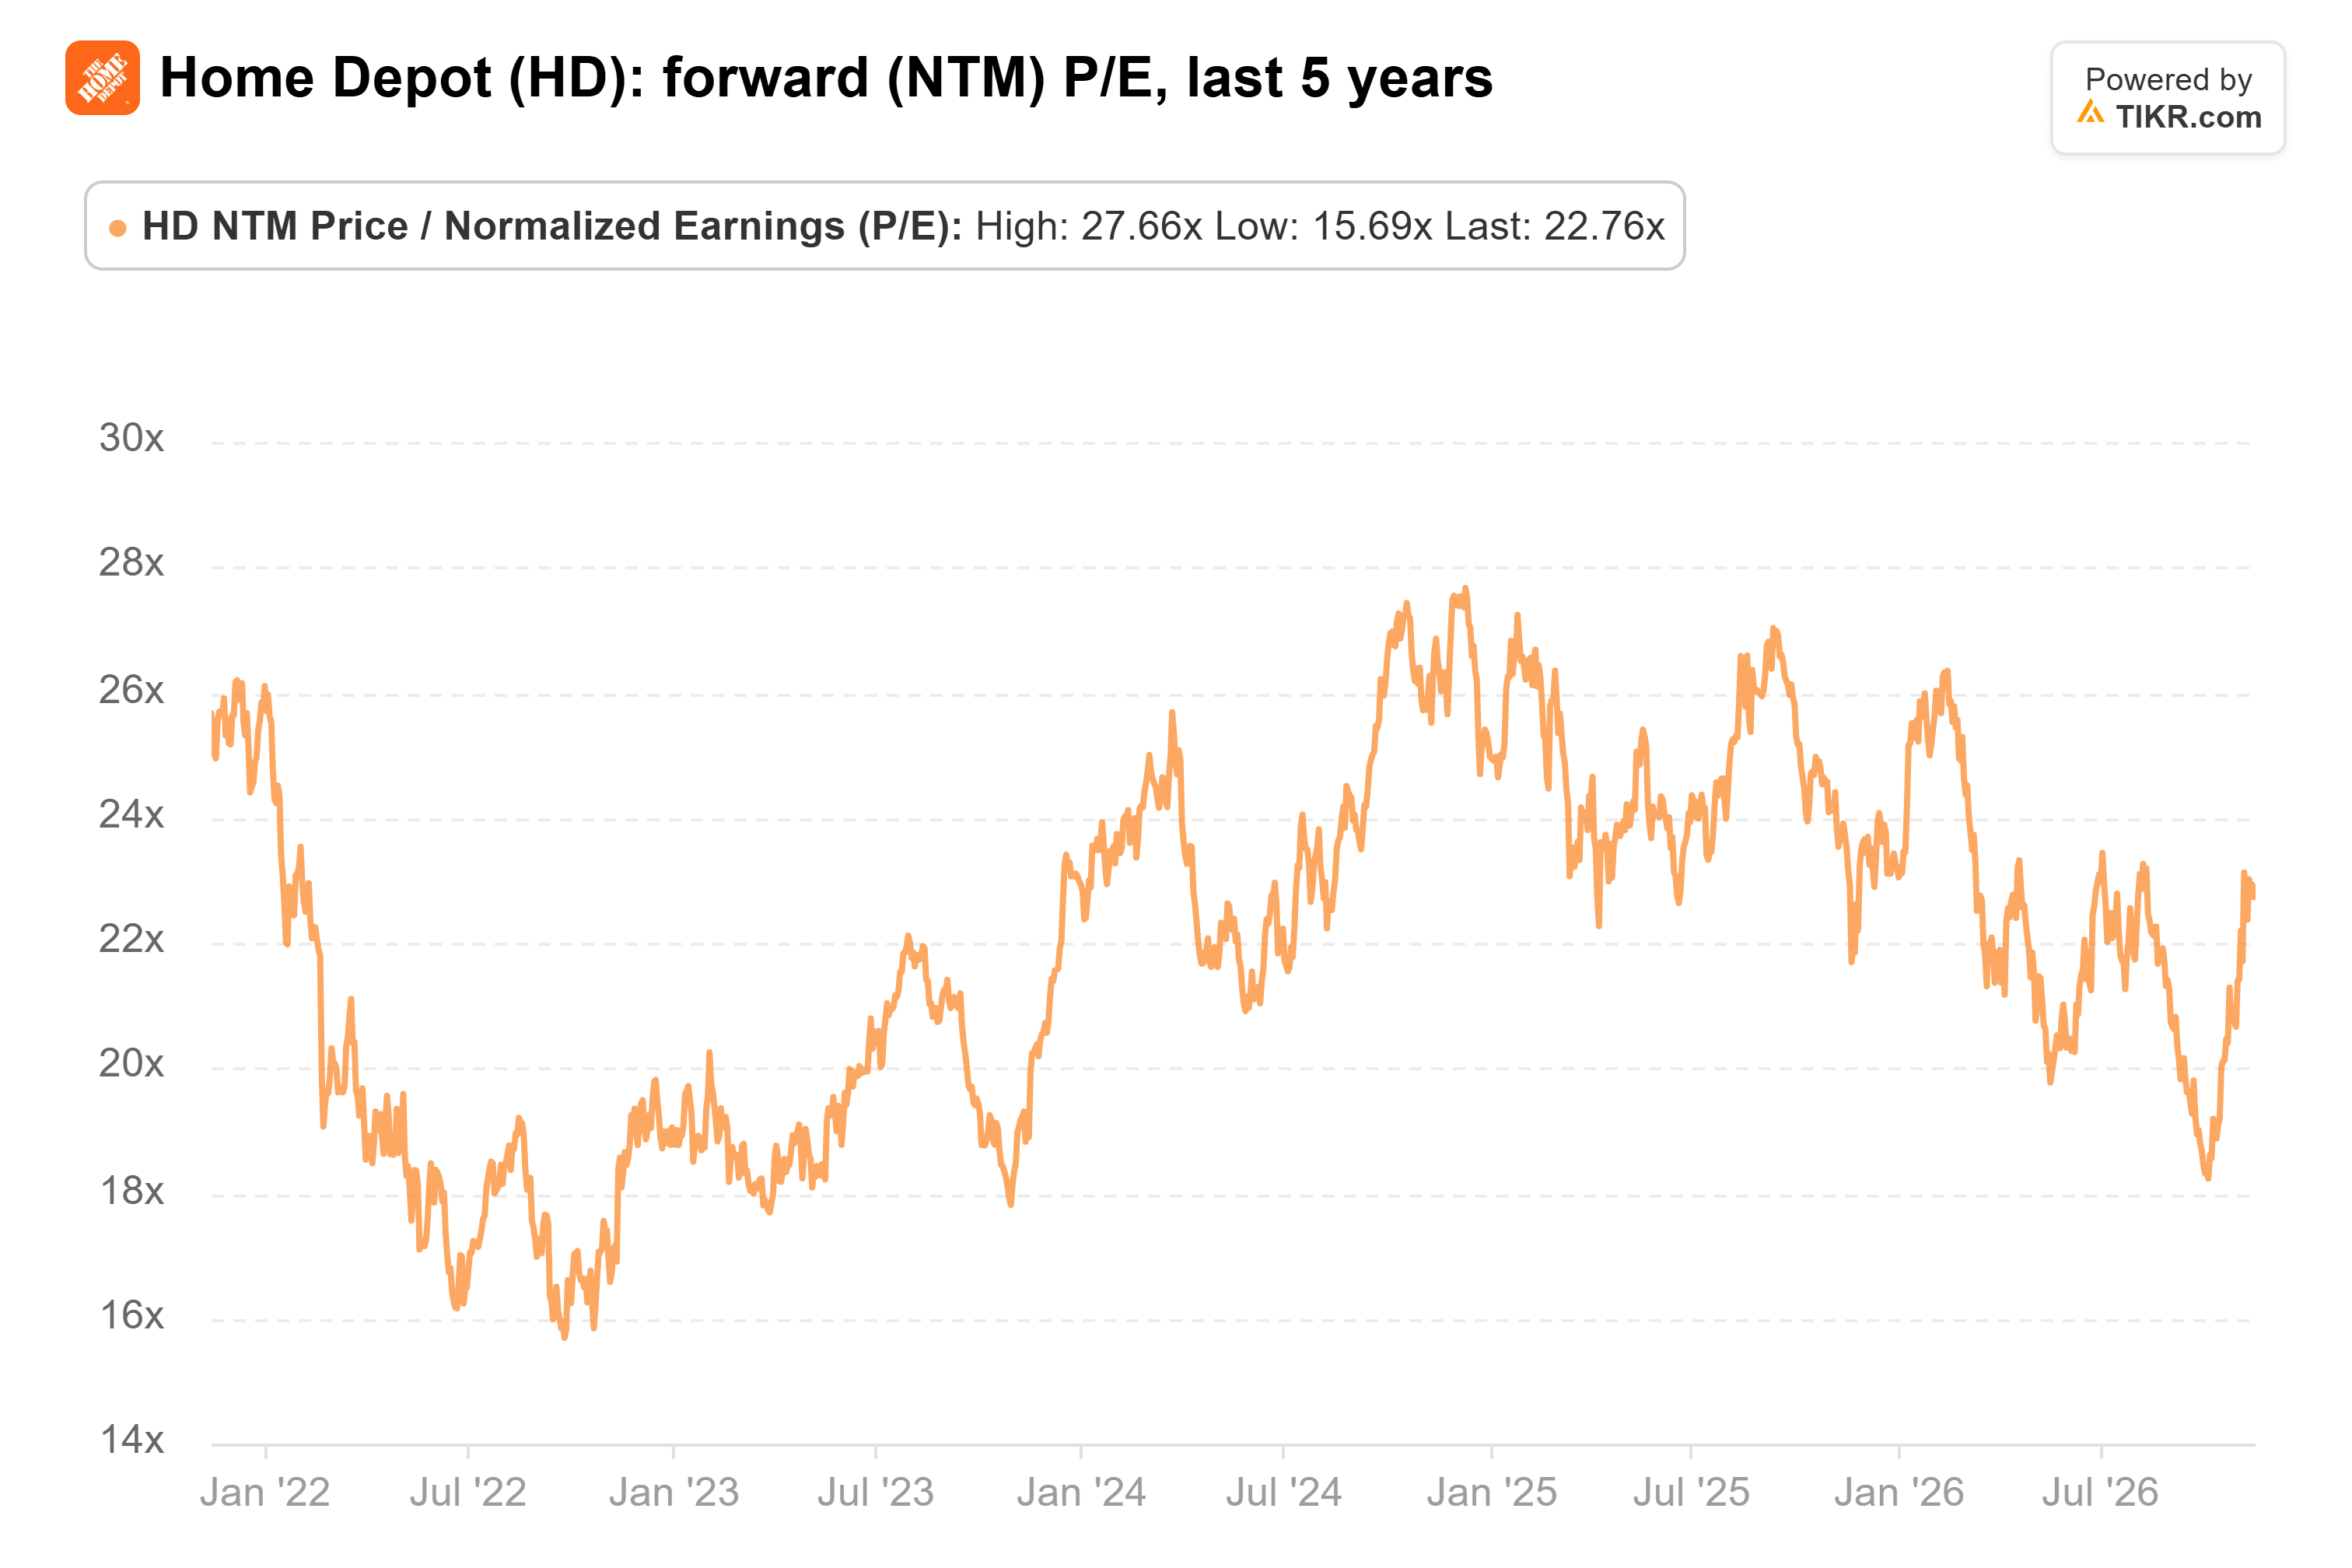
Dopo un rally sulle speranze per il mercato immobiliare a medio termine, Home Depot si scambia a 23 volte gli utili futuri. Questo è al di sopra della sua media quinquennale di 22x e in aumento rispetto a 18x alla fine di settembre:
Carter di Stifel pensa che entrambi i titoli siano saliti troppo. Si aspetta che la domanda si indebolisca nella seconda metà del 2026 e che i margini operativi subiscano pressione negli anni fiscali 2027 e 2028, la stessa linea che Home Depot ora deve difendere.
Home Depot sembra l'azienda migliore, e a 23x il mercato lo sa già. Quel multiplo, su utili che si prevede crescano del 2% quest'anno, è una scommessa sulla ripresa che gli analisti vedono nel 2027 e 2028 fiscale. Home Depot ci arriva solo se il margine smette di scendere. Se il margine operativo di martedì si mantiene pari o superiore al 12,9% senza l'aiuto dei rimborsi, il primato è reale dove conta. Se scivola di nuovo, il multiplo ha spazio per restituire parte della sua corsa.
Lowe's pubblica i risultati la mattina successiva, mercoledì 18 novembre, il che mette entrambi i margini a confronto nel giro di un giorno. Le prospettive di Home Depot per il 2027 fiscale a febbraio sono il test più grande.
Quindi, quanto vale realmente il titolo Home Depot?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Home Depot. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Valuta Home Depot gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!


