Punti Chiave
- Pershing Square di Bill Ackman ha depositato il suo 13F per il terzo trimestre il 16 novembre, e i target medi degli analisti collocano Uber, Netflix, Meta, Brookfield e Amazon dal 26% al 43% sopra la loro ultima chiusura.
- Pershing ha aumentato la posizione in Netflix nel trimestre, ha mantenuto stabile la sua quota in Uber e ha ridotto leggermente quelle in Meta e Brookfield.
- Uber, Netflix e Meta scambiano al di sotto dei loro abituali multipli forward degli utili, e ognuna ha un rischio reale dietro lo sconto.
- Uber sembra l'acquisto migliore del gruppo, con flusso di cassa libero record a circa 17x gli utili forward.
Bill Ackman non possiede molte azioni, quindi quelle che mantiene meritano un'occhiata. Pershing Square, che gestisce circa $30,8 miliardi, deteneva solo 16 posizioni nel suo 13F per il trimestre terminato il 30 settembre, depositato il 16 novembre.
Wall Street è anche molto rialzista su diverse di esse. Tra le azioni che costituiscono almeno il 2% del 13F di Pershing, queste sono le cinque in cui gli analisti vedono il maggior potenziale di rialzo, guidate da Uber (UBER) al 43%.
1. Uber: la quota di Ackman non si è mossa
Pershing possedeva 34,27 milioni di azioni Uber al 30 settembre, lo stesso numero di tre mesi prima. Valevano $2,35 miliardi, ovvero il 7,6% delle sue azioni nel 13F. Il titolo è salito dello 0,4% da allora, a $68,81. Nel frattempo, l'azienda sta generando più cassa che mai. Il flusso di cassa libero ha raggiunto un record di $10,4 miliardi nei dodici mesi fino a settembre, e i buyback sono aumentati di nuovo a $750 milioni nel terzo trimestre.
Gli analisti hanno comunque ridotto il loro target consenso nell'ultimo anno, da circa $111 a $98:
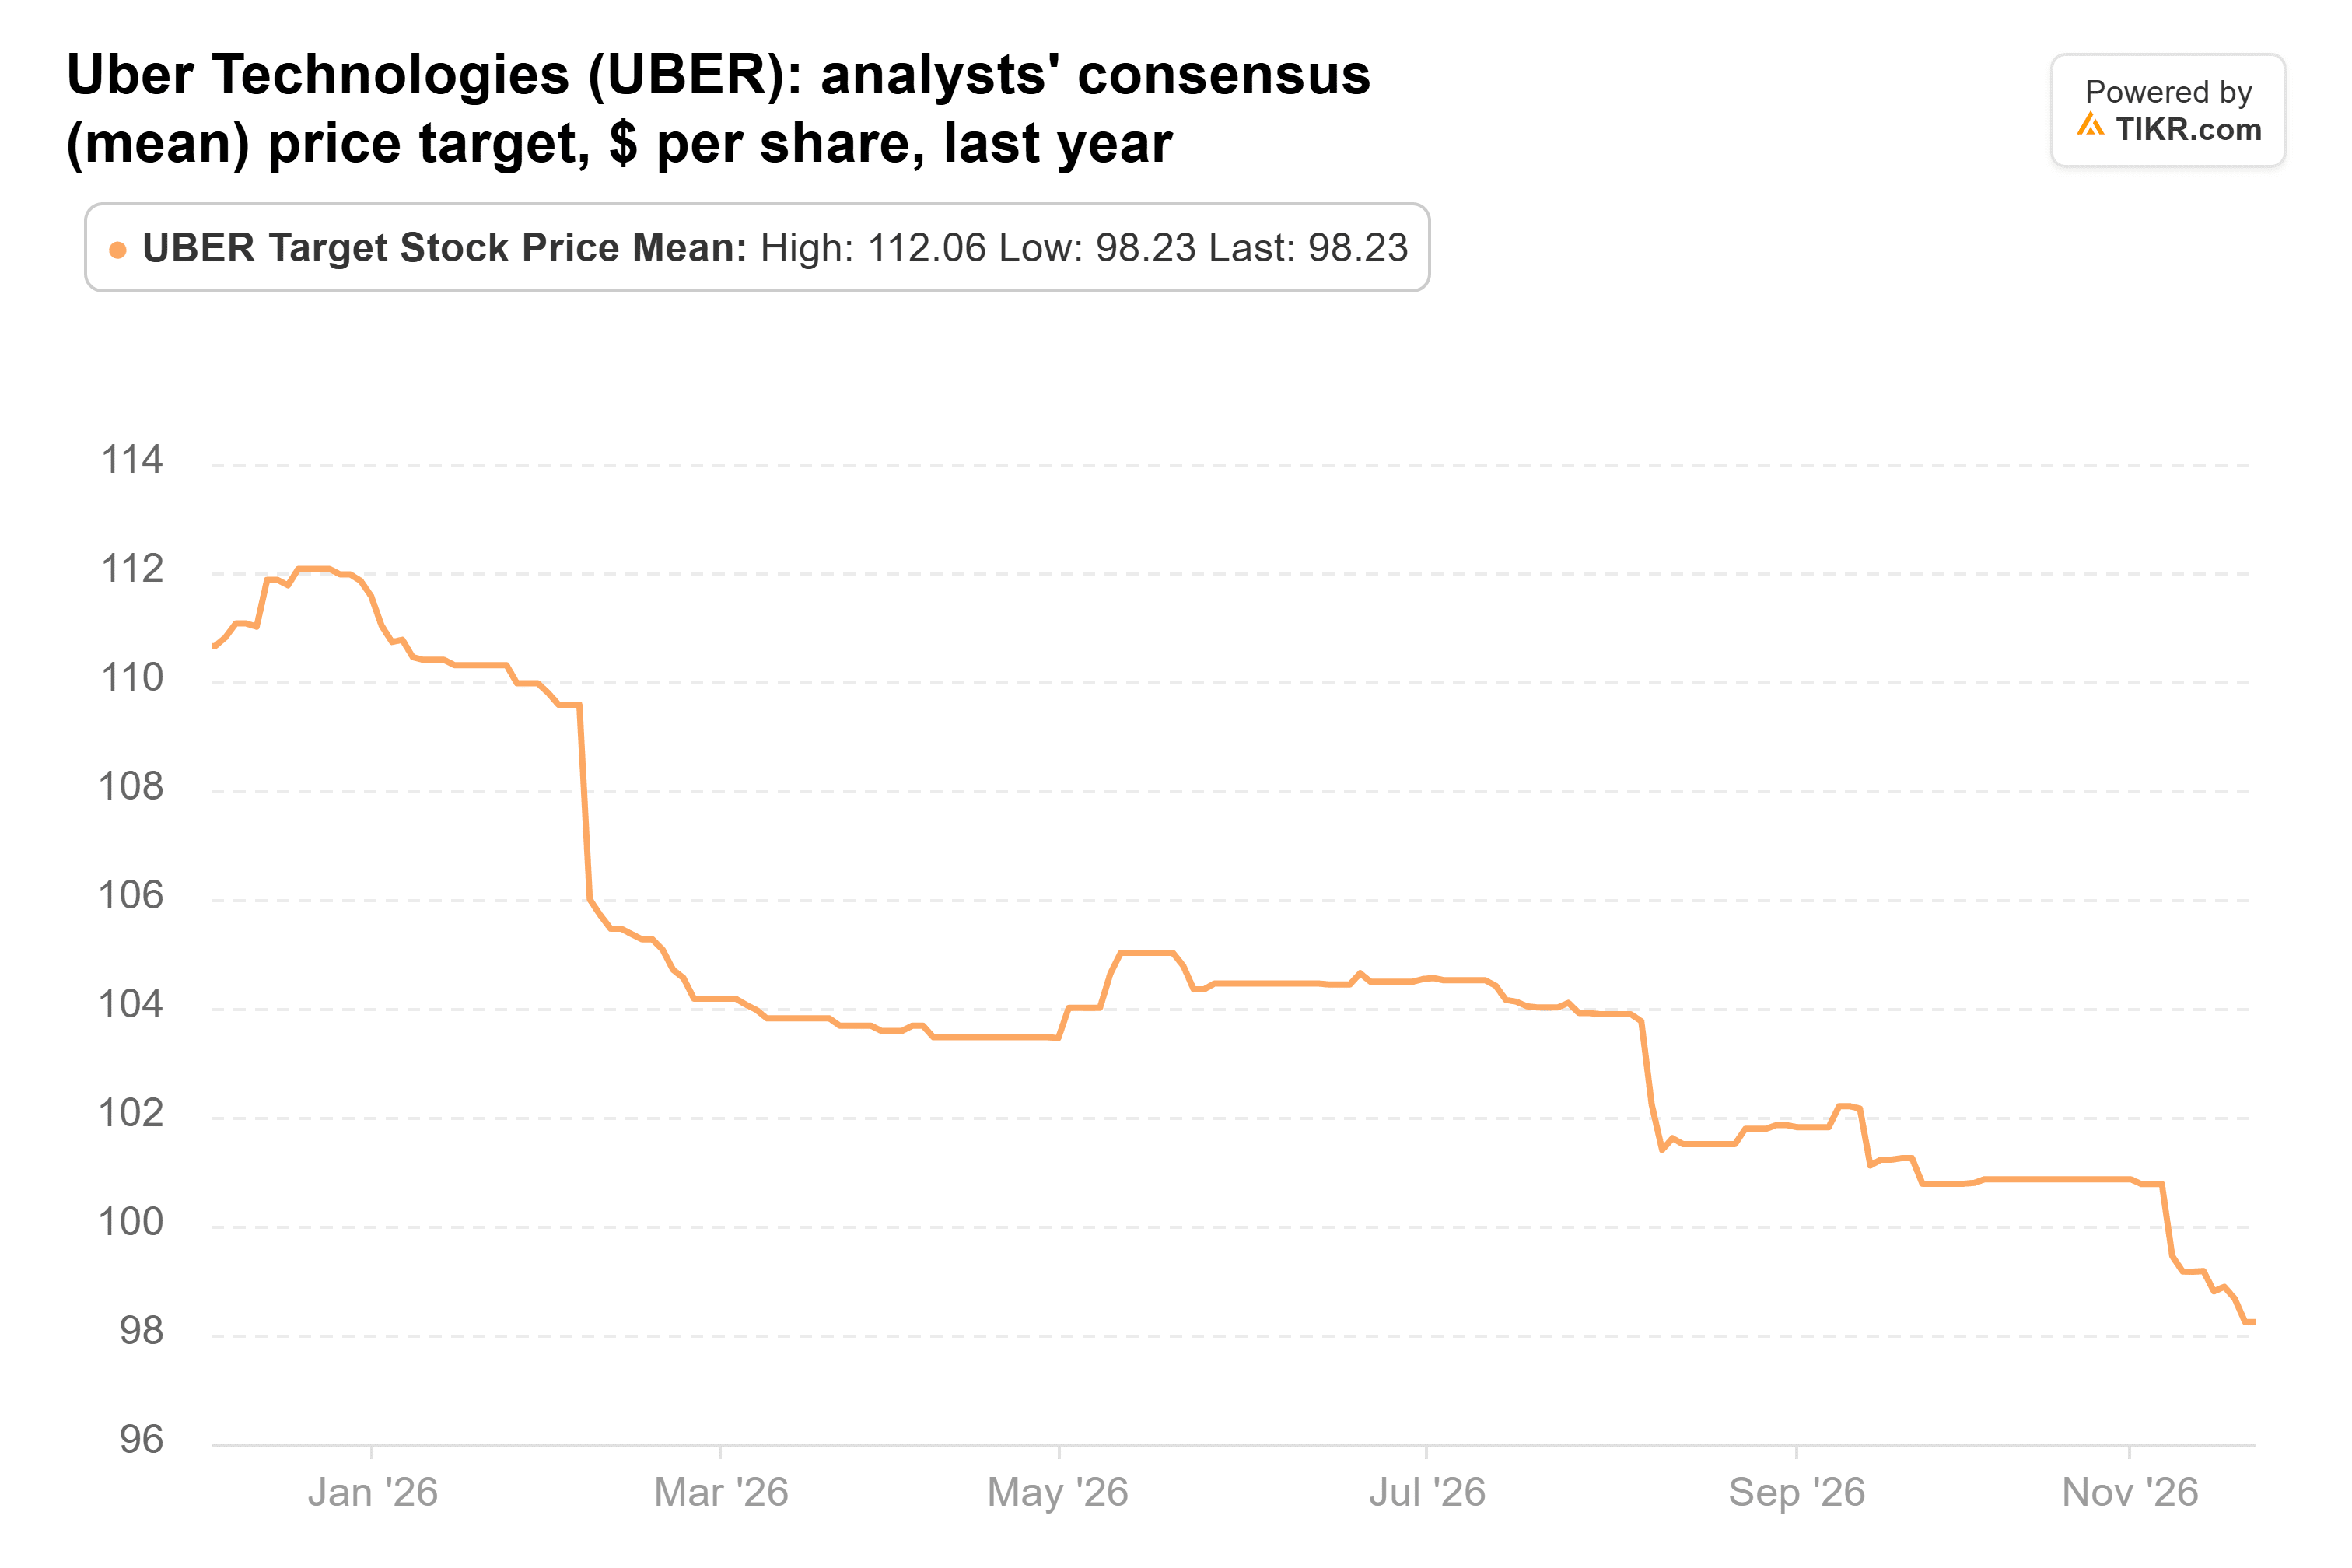
Tuttavia, quella media di $98 da 49 analisti si trova al 43% sopra l'ultima chiusura.
TIKR monitora 49 analisti su Uber. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Uber, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Uber
2. Netflix: Ackman ha comprato di più
Pershing ha mantenuto stabile la sua quota in Uber ma ha aumentato quella in Netflix (NFLX). La sua partecipazione è cresciuta del 18% nel terzo trimestre a 15,41 milioni di azioni, per un valore di $1,07 miliardi e il 4% delle sue azioni nel 13F. Il titolo è sceso del 14% dal 30 settembre, a $59,68, e si trova al 48% sotto il suo massimo a 52 settimane.
Ackman non si tira indietro. Ha definito Netflix "un'azione incredibilmente economica" su CNBC's Squawk Pod questo mese, sostenendo che le ore di visione sono diminuite perché "il mix dei contenuti sta cambiando." A circa 17x gli utili forward, contro una media quinquennale vicina a 33x su TIKR, ha un punto.
Il problema è l'engagement. Bloomberg ha riportato a ottobre che i membri stanno guardando meno contenuti pro capite. Netflix ha anche fornito previsioni per un margine operativo del 26,0% per il quarto trimestre, al di sotto di quanto si aspettavano gli analisti. Nell'ultimo anno, gli analisti hanno tagliato drasticamente il loro target consenso, da circa $135 a $85:
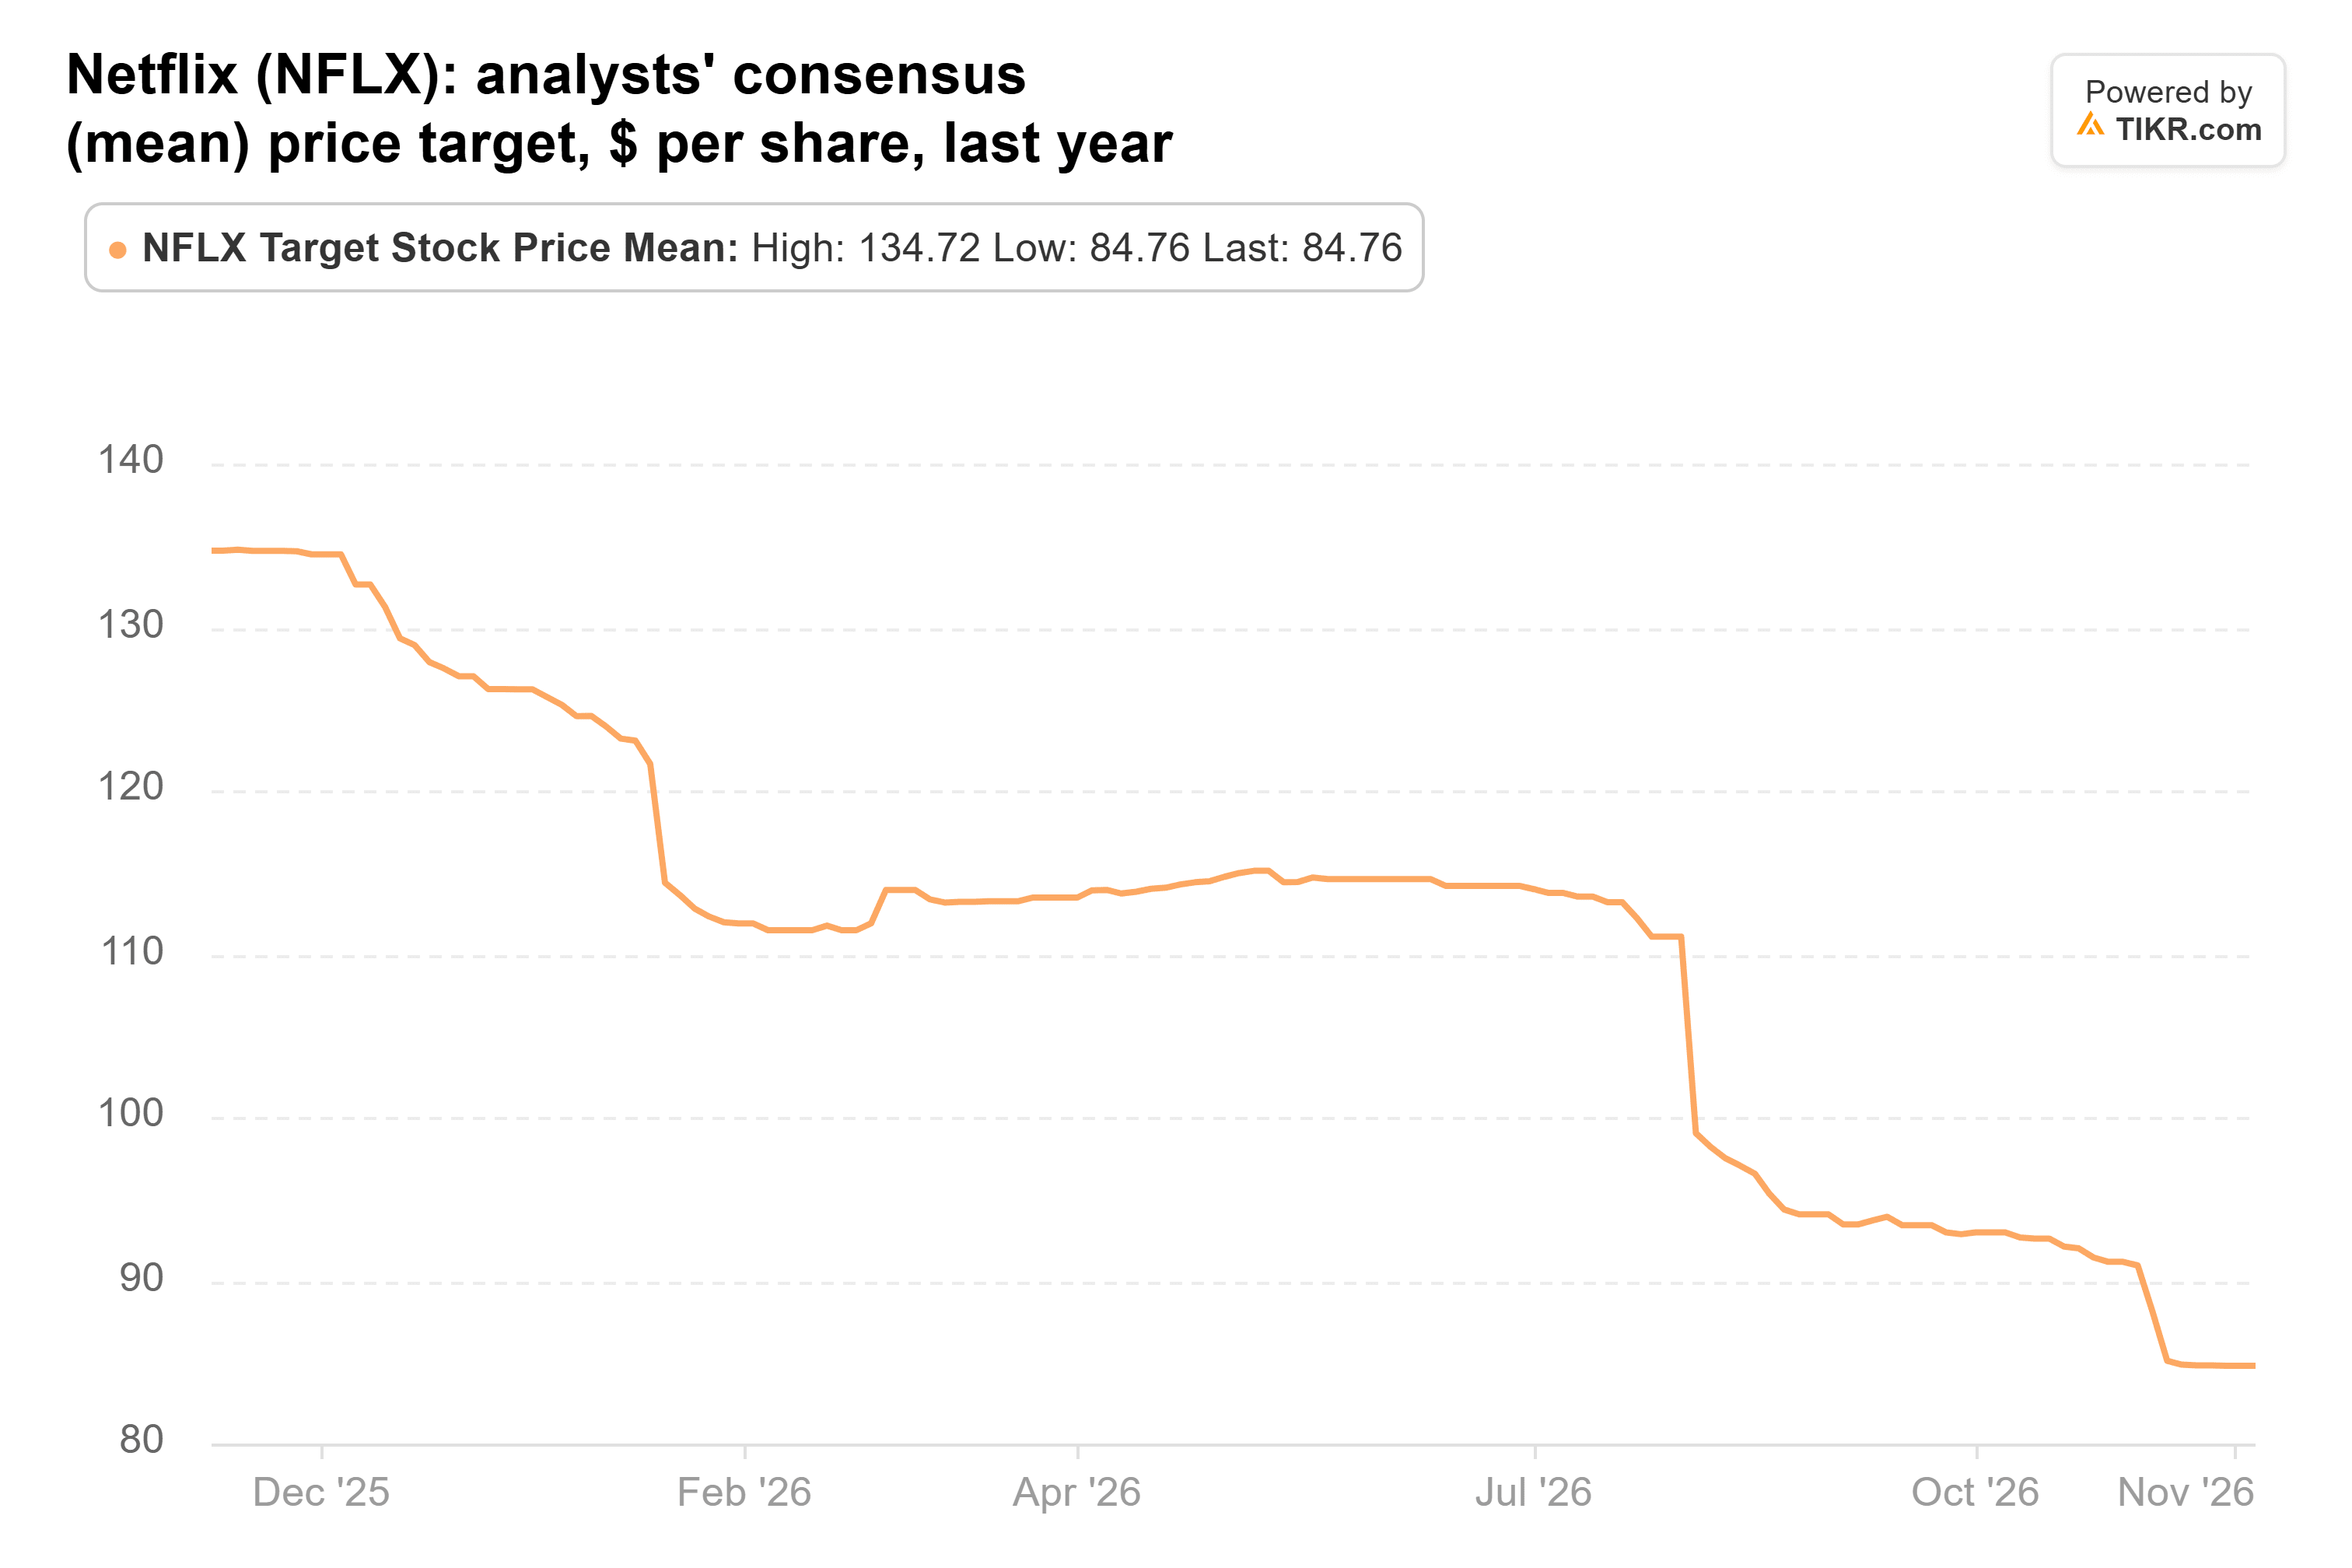
Quella media di $85 da 51 analisti è comunque al 42% sopra l'ultima chiusura.
3. Meta: un ottimo business pubblicitario con un conto gigantesco
Pershing ha ridotto la sua quota in Meta Platforms (META) dell'11% nel terzo trimestre, a 2,83 milioni di azioni per un valore di $2,05 miliardi, ovvero il 6,7% delle sue azioni nel 13F. Il titolo è sceso del 15% dal 30 settembre, a $618,87.
Il business pubblicitario sta ancora crescendo rapidamente. I ricavi del terzo trimestre sono aumentati del 26% a $64,6 miliardi mentre il prezzo per annuncio è salito del 14%. Ma Meta prevede $135-145 miliardi di capex nel 2026, e il suo flusso di cassa libero nel terzo trimestre è stato negativo per $2,1 miliardi. Il consenso ora prevede che il flusso di cassa libero tocchi il fondo a -$48,0 miliardi nel 2027. C'è anche una penalità di $25 miliardi ordinata da un tribunale del New Mexico in ottobre, che Meta intende appellare.
A circa 19x gli utili forward, Meta scambia un po' al di sotto della sua media quinquennale di 21x su TIKR. Il target consenso degli analisti ha terminato l'anno passato più o meno dove era iniziato, vicino a $840, anche se il titolo ha oscillato:
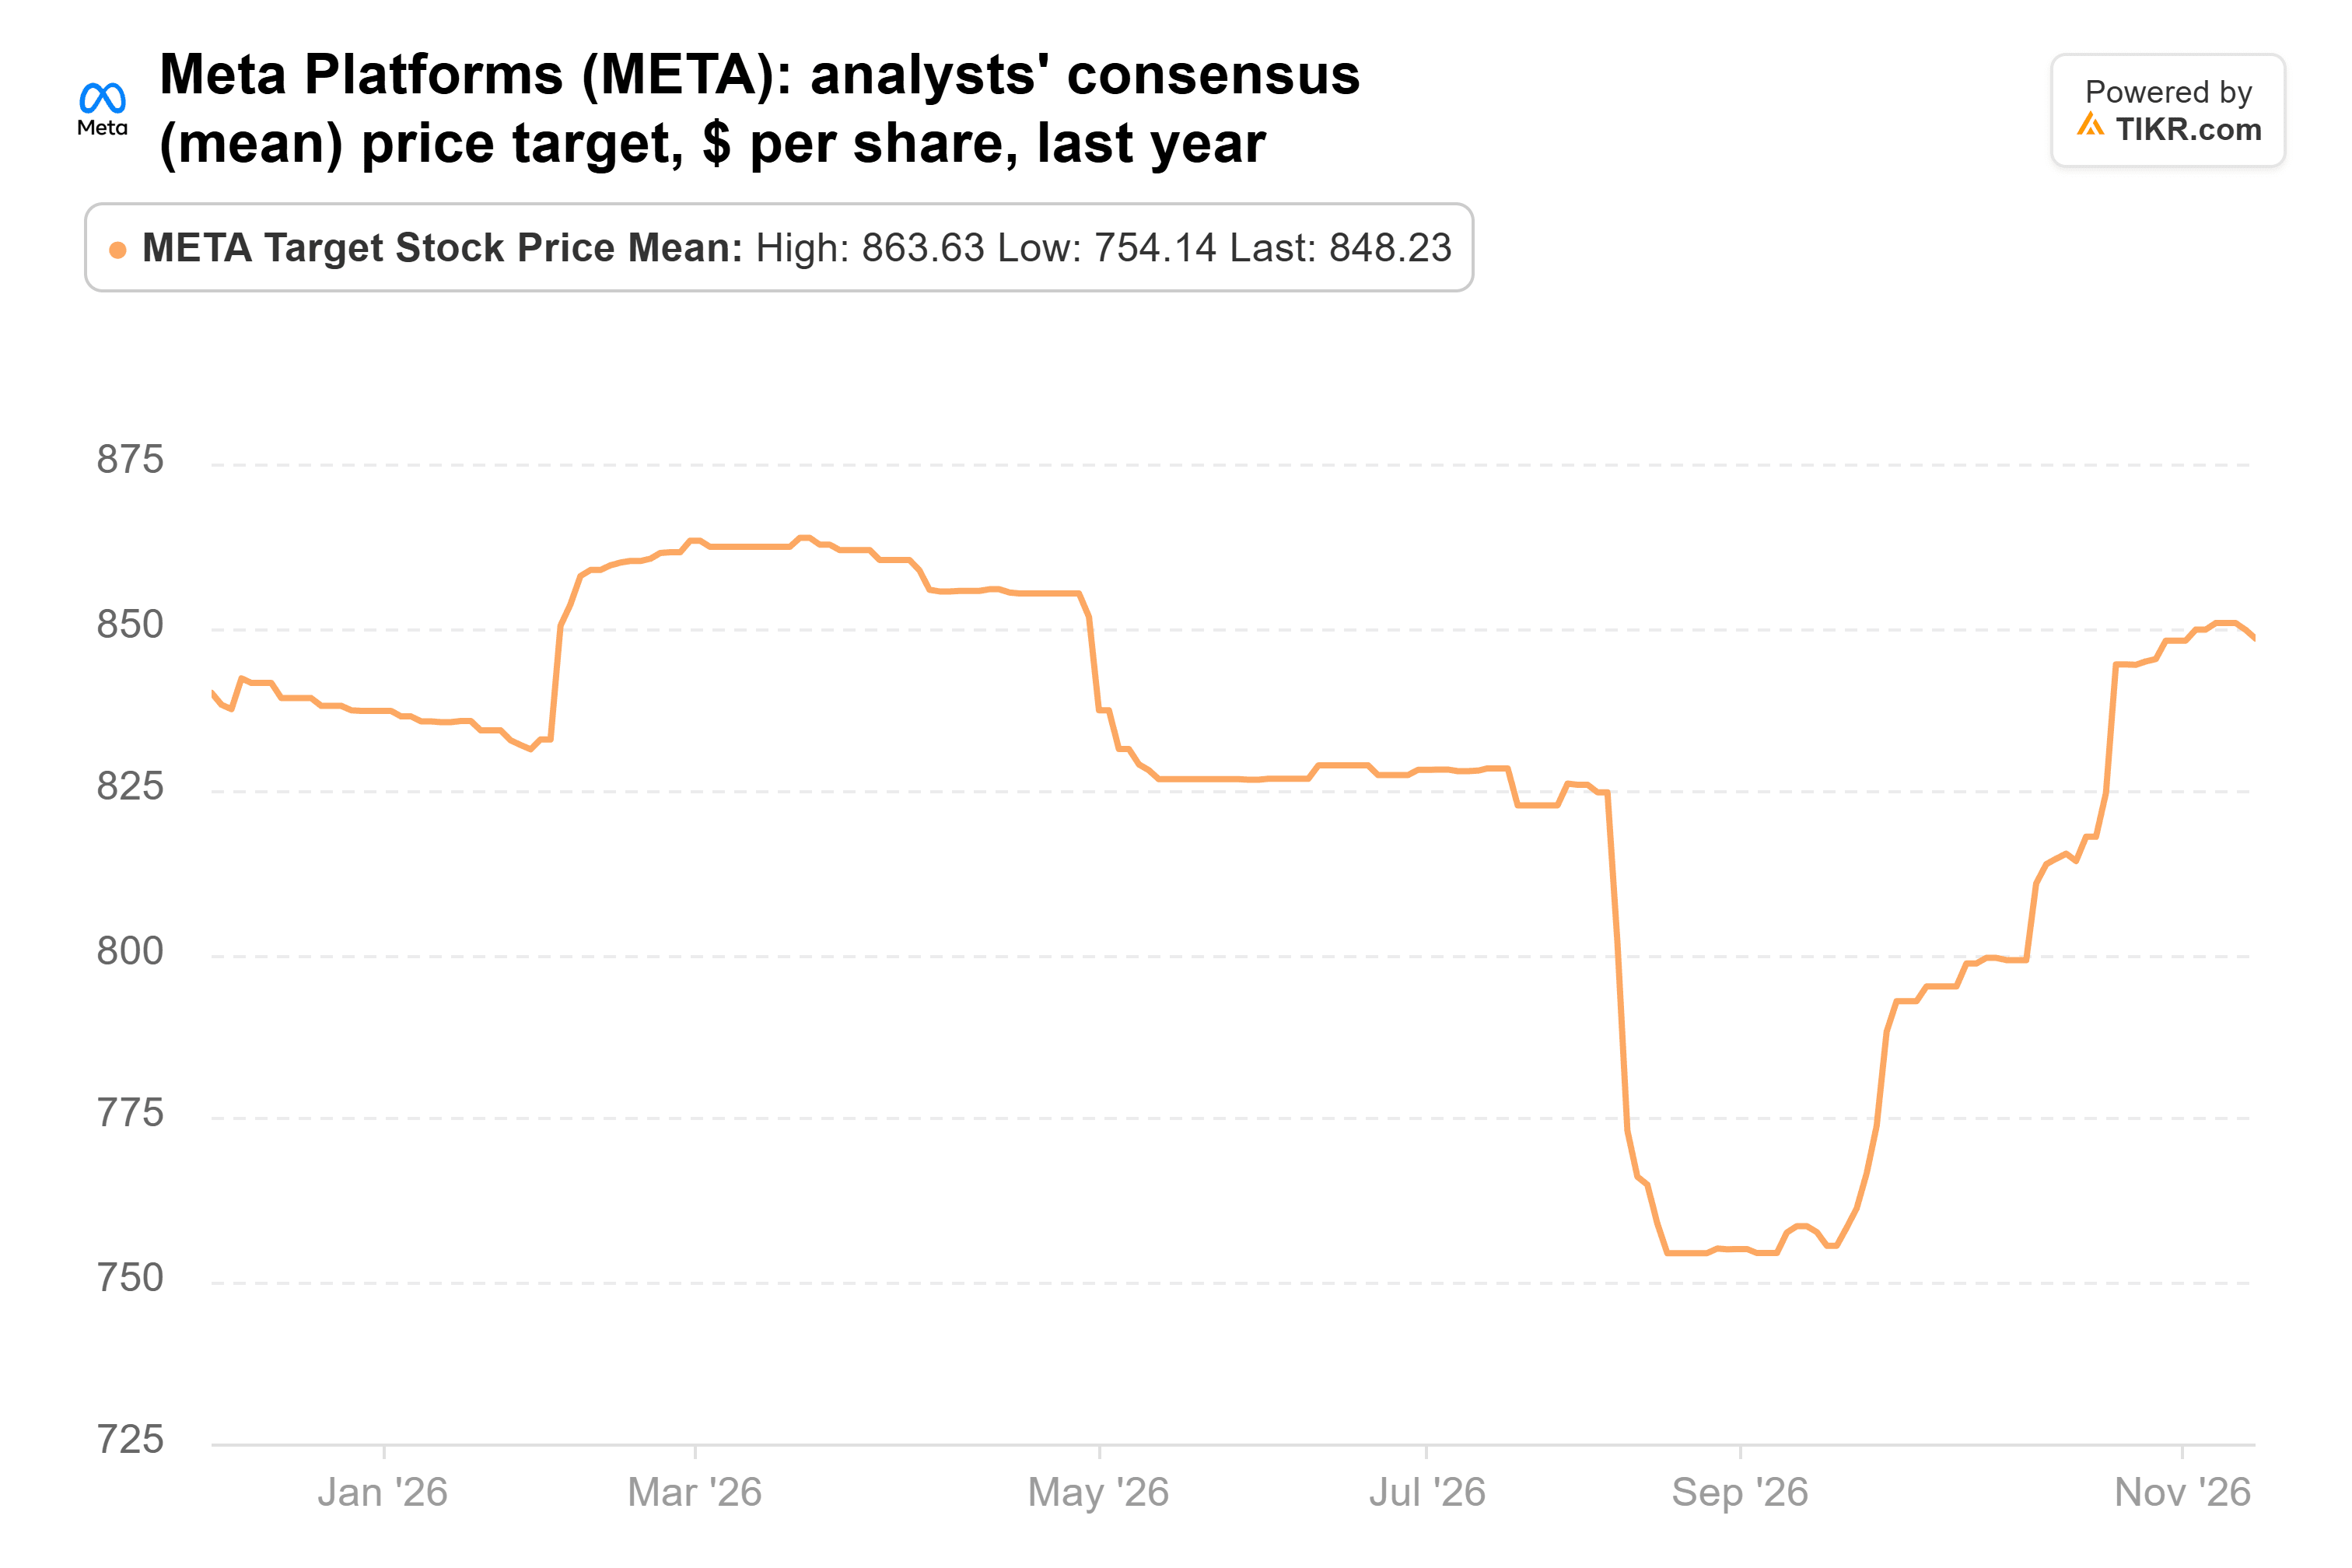
La media di $848 da 62 analisti è al 37% sopra l'ultima chiusura.
4. Brookfield: in rialzo da settembre, con margine di crescita
Pershing ha anche ridotto la sua quota in Brookfield (BN) dell'11%, a 51,33 milioni di azioni per un valore di $1,87 miliardi, ovvero il 6,1% delle sue azioni nel 13F. A differenza delle tre precedenti, ha guadagnato dal 30 settembre. È salita del 9% a $39,59, ma è ancora al 20% sotto il suo massimo a 52 settimane.
Gli analisti hanno molto da apprezzare nel business. Gli utili distribuibili di Brookfield sono aumentati del 16% nel terzo trimestre, a $1,72 miliardi da $1,49 miliardi. La sua divisione di asset management ha raccolto $25 miliardi nel trimestre e $123 miliardi finora quest'anno. Brookfield ha anche stretto un patto da $25 miliardi con Bloom Energy.
Nell'ultimo anno, gli analisti hanno spinto leggermente verso l'alto il loro target consenso da circa $51, anche se il titolo è sceso da $43:
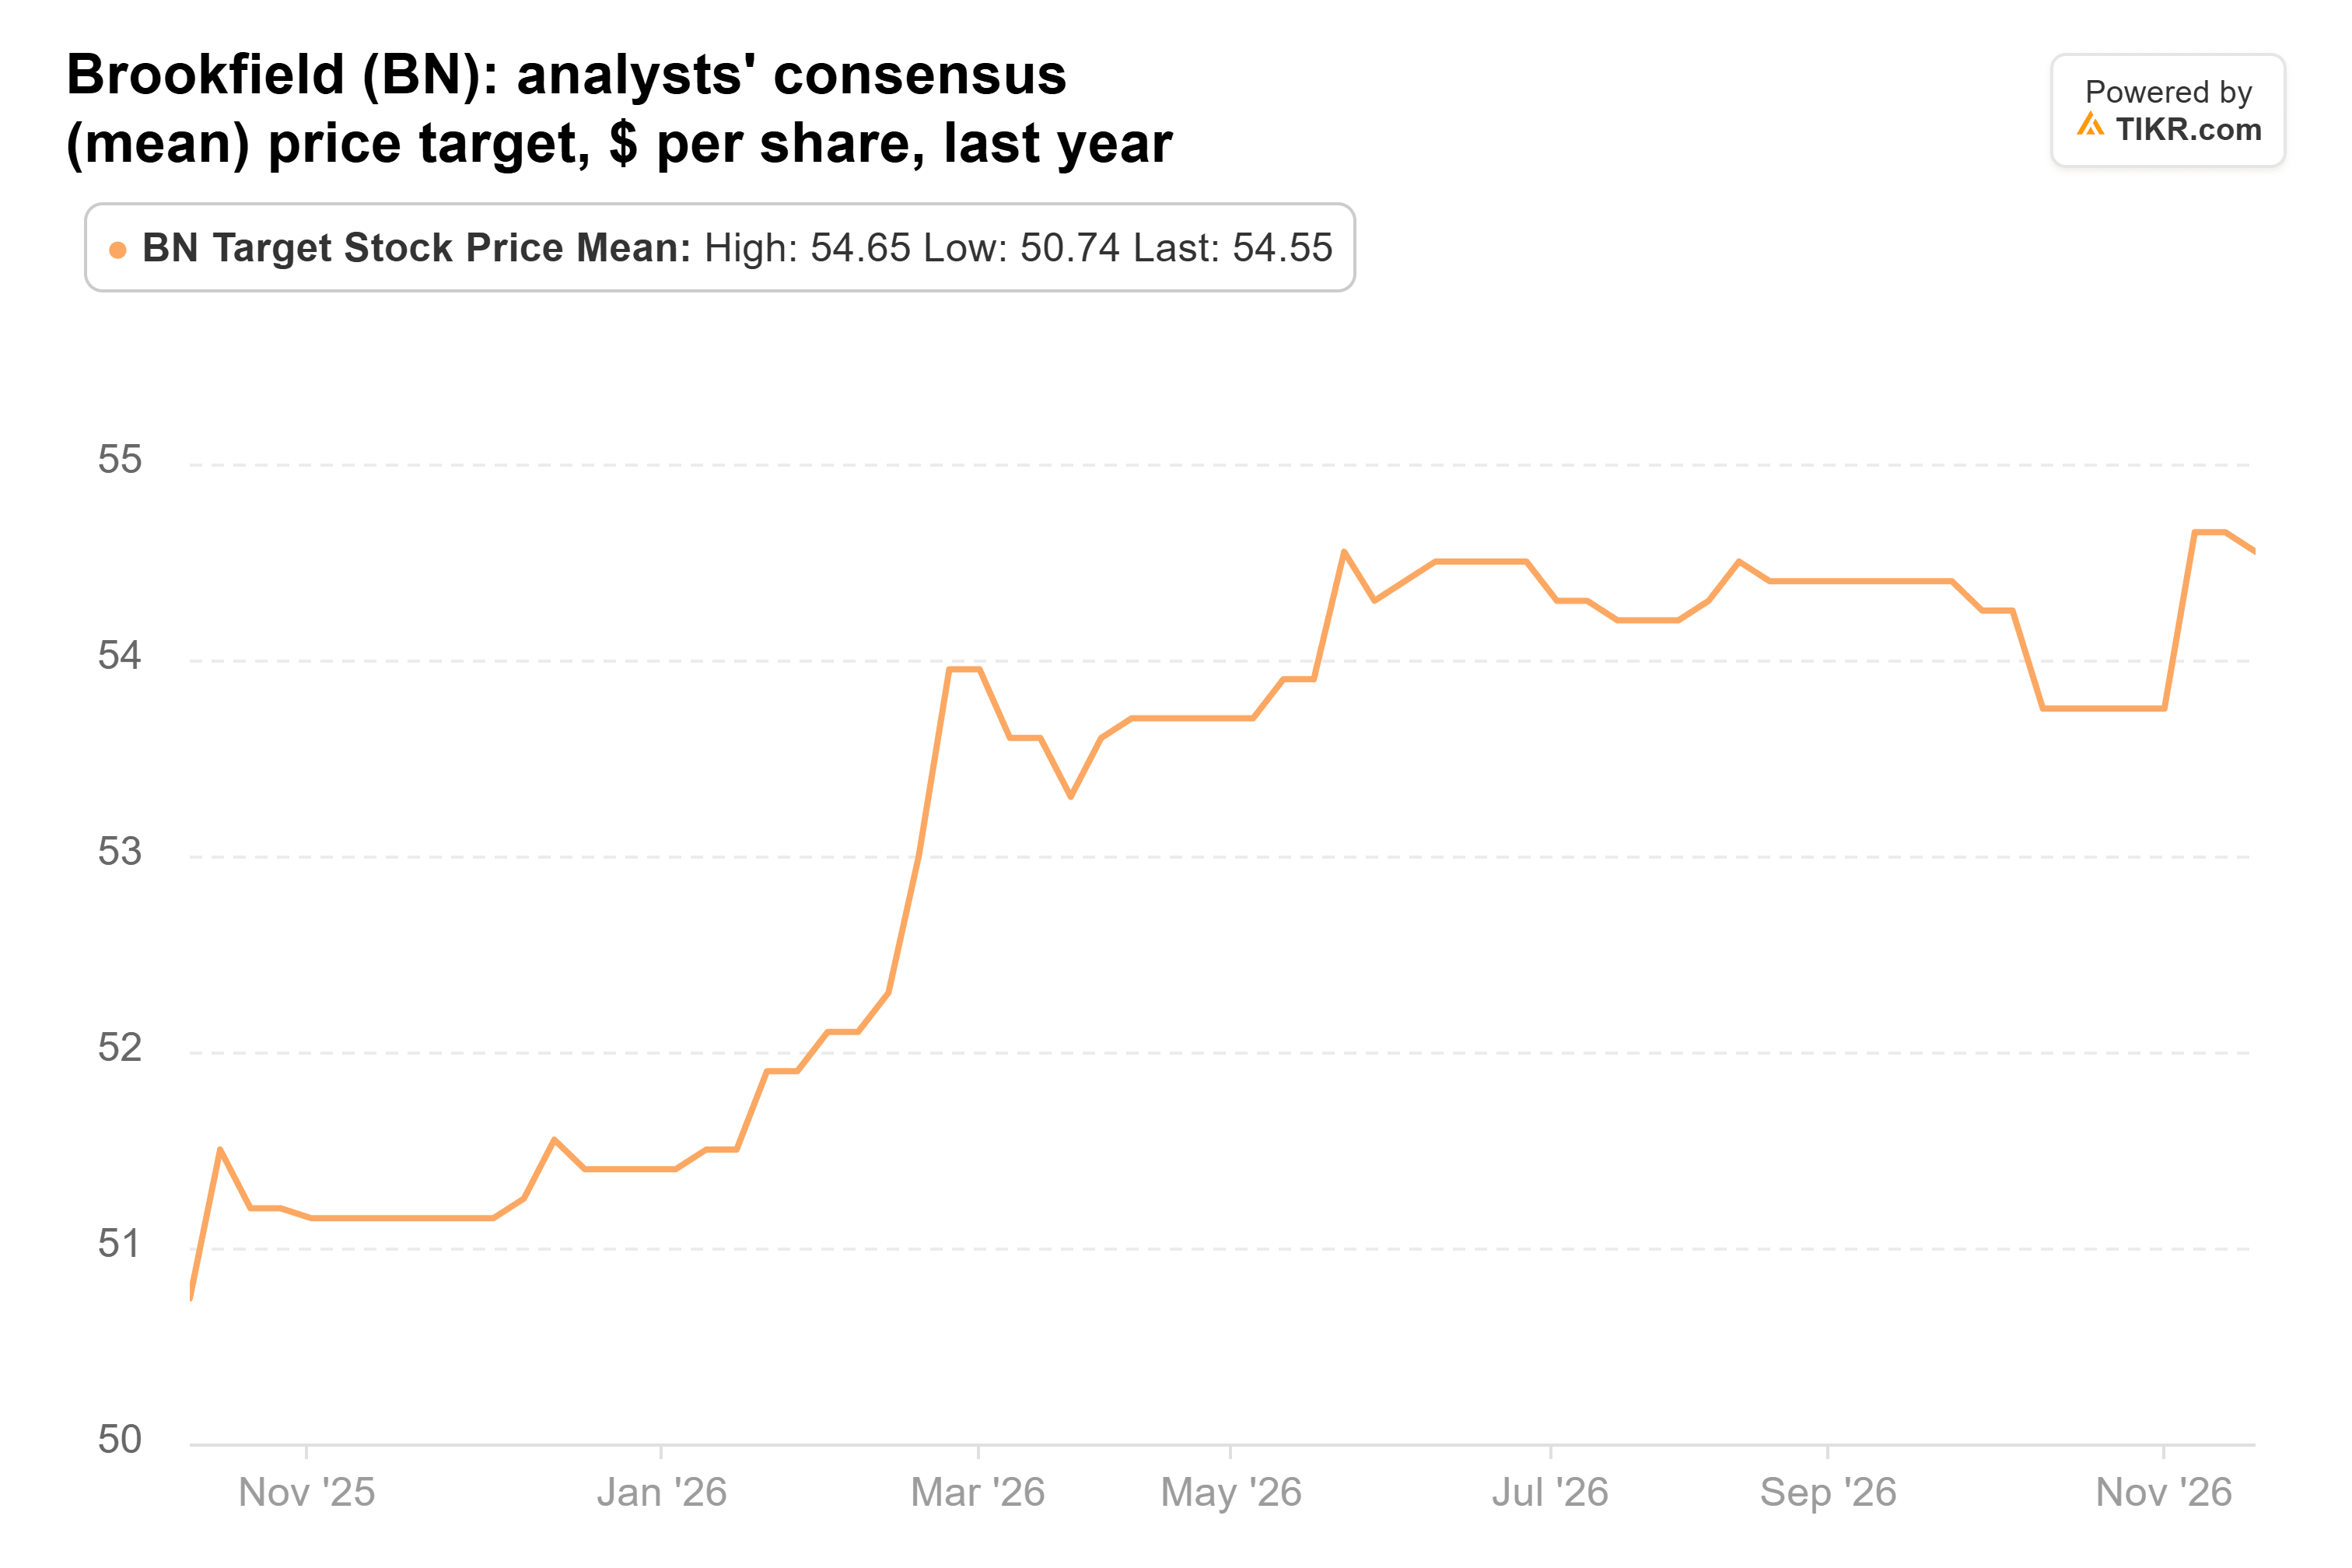
La media di $54 si trova al 36% sopra l'ultima chiusura. Ma solo 11 analisti coprono il titolo, e i loro target vanno da $31 a $64, quindi sono meno d'accordo su quel numero rispetto agli altri.
5. Amazon: la costruzione dell'IA ha un prezzo
Le quote di Ackman in Amazon e Uber ora si sovrappongono un po': Amazon offre consegne Uber Eats gratuite ai membri Prime. Pershing ha appena modificato la sua posizione in Amazon (AMZN) nel terzo trimestre. Ha ridotto la quota dell'1%, a 8,51 milioni di azioni per un valore di $2,12 miliardi, ovvero il 6,9% delle sue azioni nel 13F. Il titolo è salito del 4% dal 30 settembre, a $257,89.
AWS è cresciuto del 39% nel terzo trimestre, il suo ritmo più veloce in cinque anni. Il CEO di AWS Matt Garman ha dichiarato su Sources with Alex Heath che si aspetta che AWS sarà a corto di capacità per i prossimi due anni. Pagare per tutta quella capacità è la parte difficile. Amazon prevede circa $220 miliardi di capex quest'anno, e il consenso prevede un flusso di cassa libero negativo nel 2026 e 2027 prima di recuperare a $37,8 miliardi nel 2028.
Il titolo scambia a circa 26x gli utili forward, ben al di sotto della sua media quinquennale di circa 48x su TIKR. Gli analisti hanno alzato il loro target consenso nell'ultimo anno da circa $293:
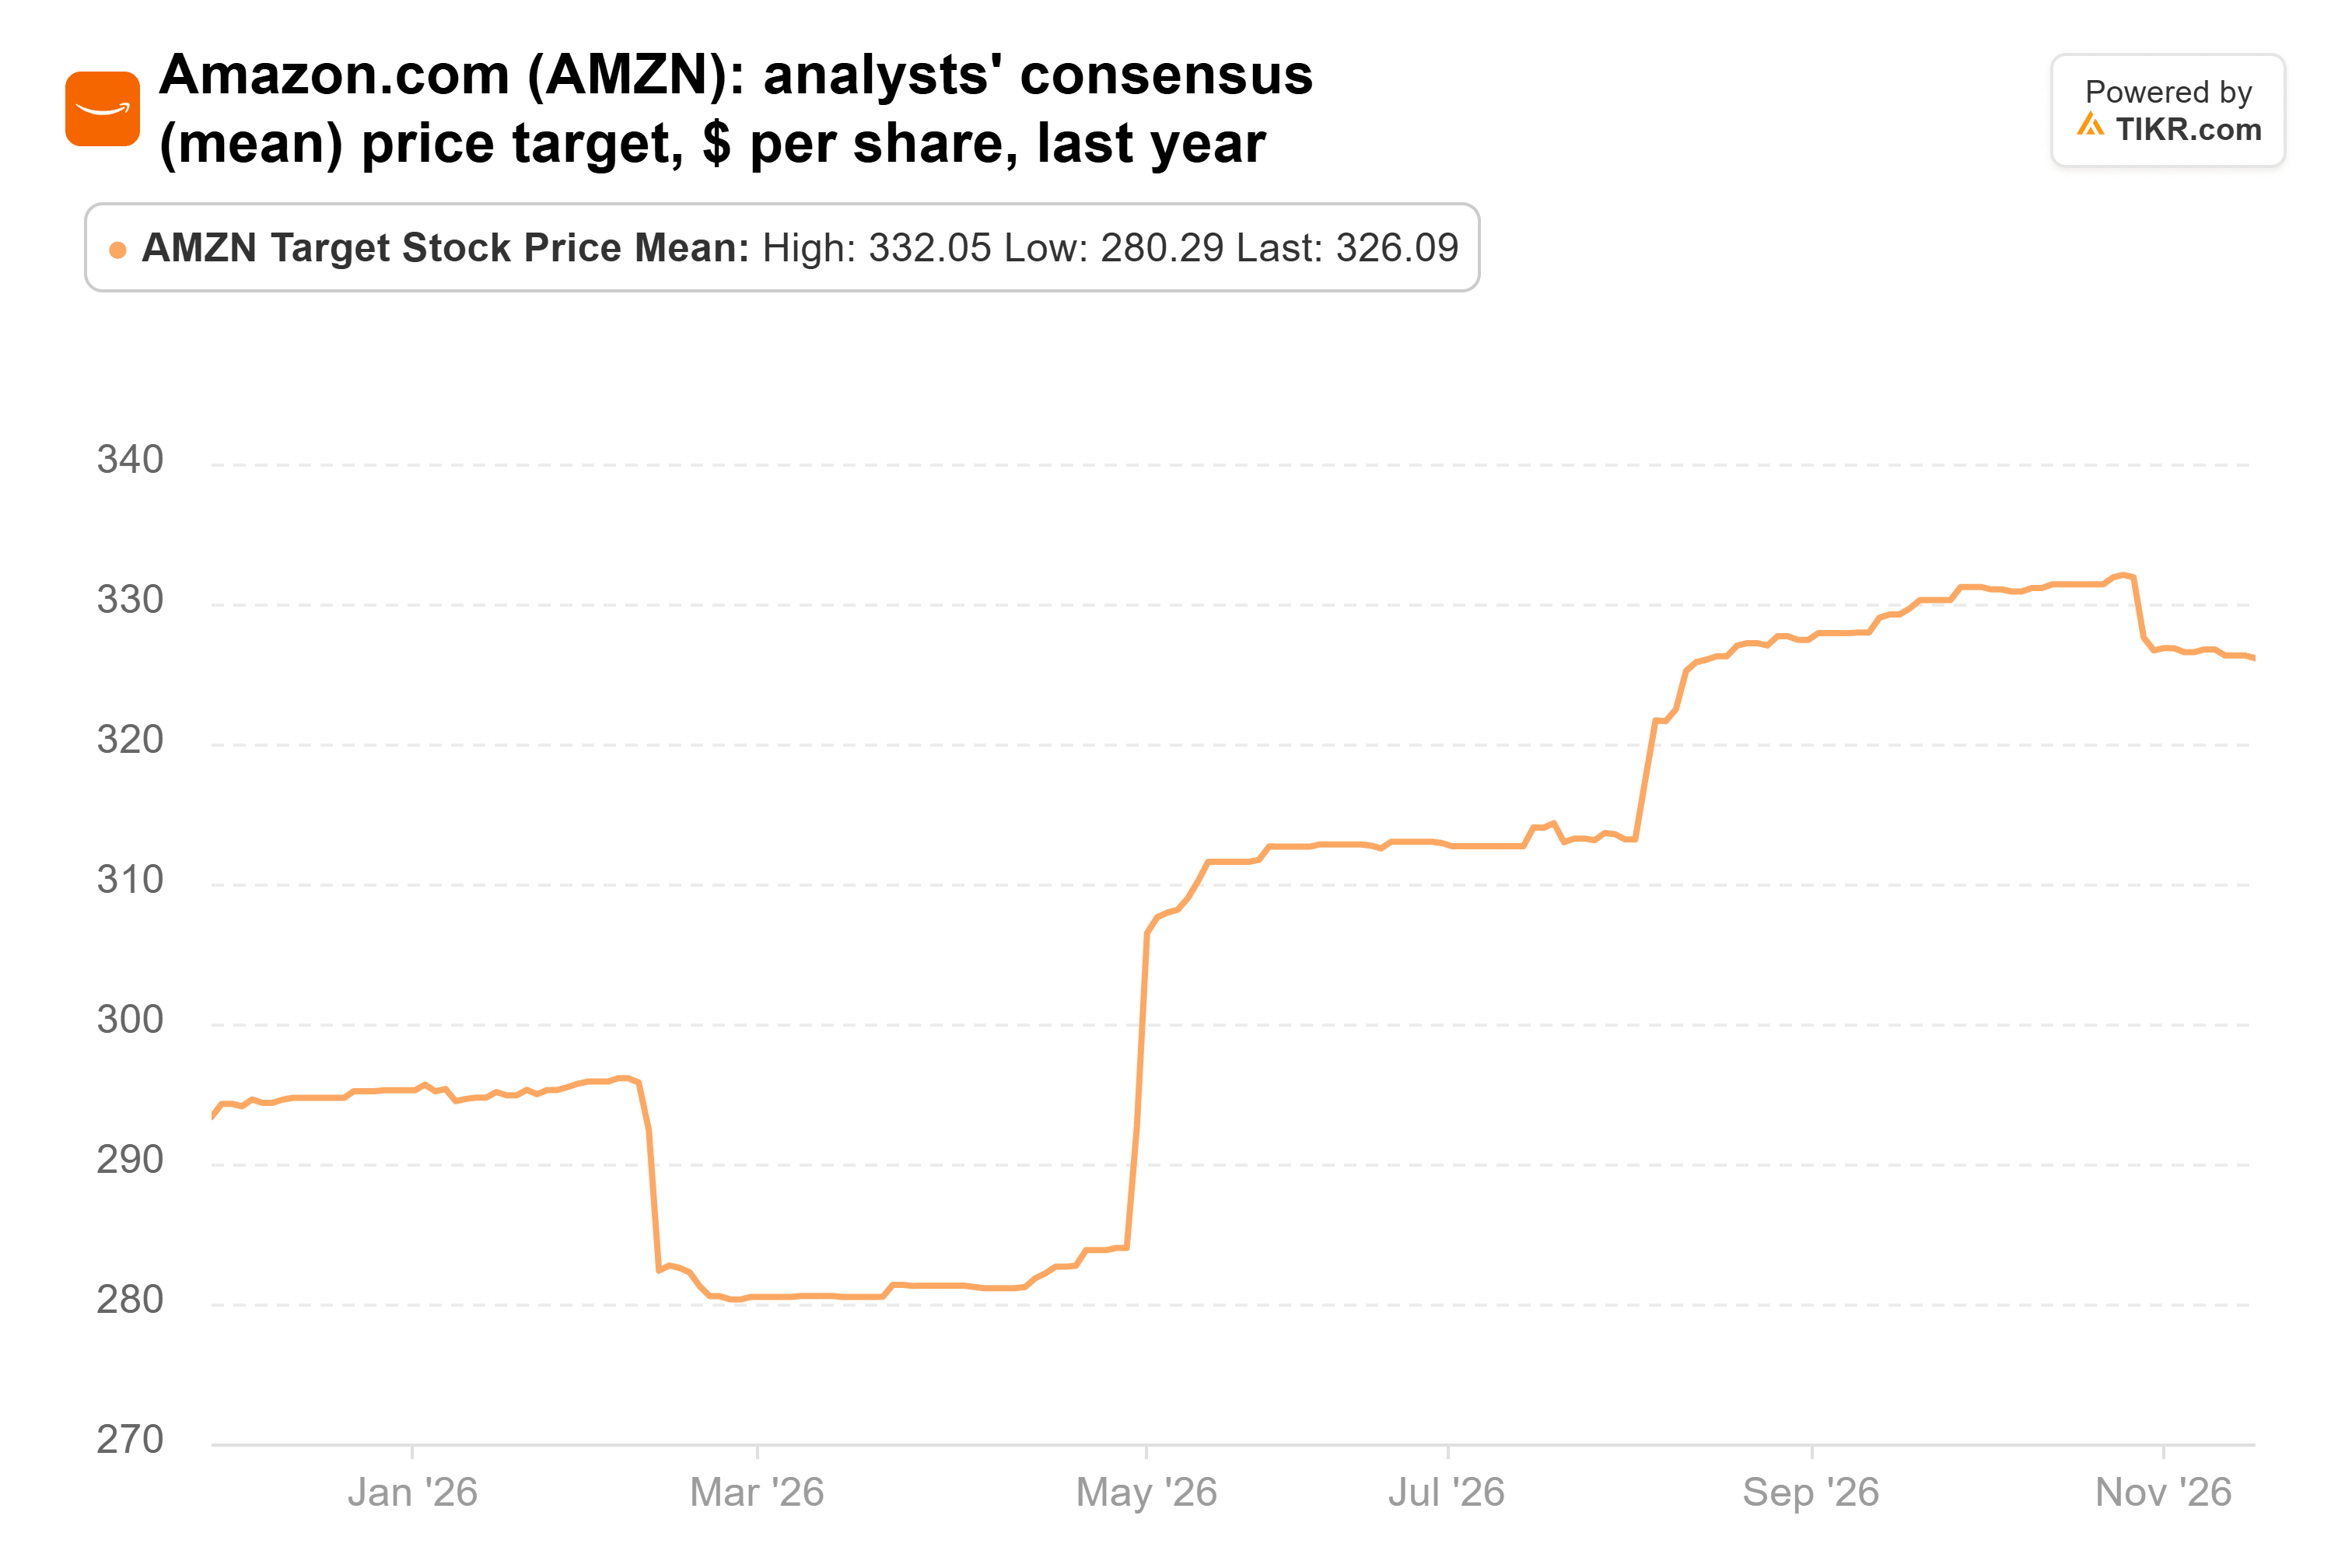
La media di $326 da 62 analisti è al 26% sopra l'ultima chiusura.
Se potessi comprarne solo una, sarebbe Uber
Wall Street vede un reale potenziale di rialzo in tutte e cinque queste azioni. Ma se potessi comprarne solo una in questo momento, sarebbe Uber. Scambia a circa 17x gli utili forward, contro una media triennale vicina a 25x su TIKR. Quel prezzo presuppone che il suo flusso di cassa record non durerà, e io penso che durerà.
Il rischio sono i robotaxi. Se le flotte più forti vendono corse attraverso le loro app, Uber affronta una concorrenza molto maggiore nelle sue città più redditizie. Due dei dirigenti dietro i suoi partenariati per veicoli autonomi hanno anche lasciato il 16 novembre, ha riportato Bloomberg. Uber mira a essere attiva in 15 città con veicoli autonomi entro il 31 dicembre, e il suo rapporto del quarto trimestre all'inizio del prossimo anno dovrebbe mostrare se ci è riuscita. Il prossimo 13F di Pershing, previsto a metà febbraio, mostrerà se il fondo detiene ancora la sua quota.
Quindi, quanto vale realmente l'azione Uber?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Uber. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!