Punti Chiave
- L'ultimo 13F di Berkshire Hathaway mostra che, tra le sue posizioni del 2% o più, gli analisti vedono il maggior potenziale di rialzo in Alphabet, Bank of America, Occidental Petroleum e American Express.
- I target medi degli analisti si collocano dal 43% al 44% sopra le due classi di azioni di Alphabet, il 26% sopra Bank of America e Occidental, e il 16% sopra American Express.
- Berkshire ha mantenuto tutte queste posizioni stabili nel terzo trimestre, tranne Bank of America, dove ha ridotto la sua partecipazione del 6%.
- Se potessi comprarne solo una in questo momento, sarebbe Alphabet. Scambia al di sotto del suo multiplo forward di lungo periodo, e il suo backlog del Cloud supera i 500 miliardi di dollari.
Berkshire Hathaway (BRK.B) ha depositato il suo 13F per il trimestre terminato il 30 settembre il 16 novembre. È la cosa più vicina che gli investitori hanno a uno sguardo dietro le spalle di Greg Abel nel suo primo anno da CEO. Alla fine del trimestre, Berkshire deteneva 304,2 miliardi di dollari di azioni statunitensi in 30 posizioni.
Quindi, dove vede Wall Street il maggior potenziale di rialzo? Tra le posizioni che valgono il 2% o più del portafoglio, queste cinque hanno i target medi degli analisti più alti rispetto alla loro ultima chiusura. Berkshire ha mantenuto stabili quattro delle cinque nel trimestre.
1 e 2. Alphabet è più economica di quando l'ha comprata Berkshire
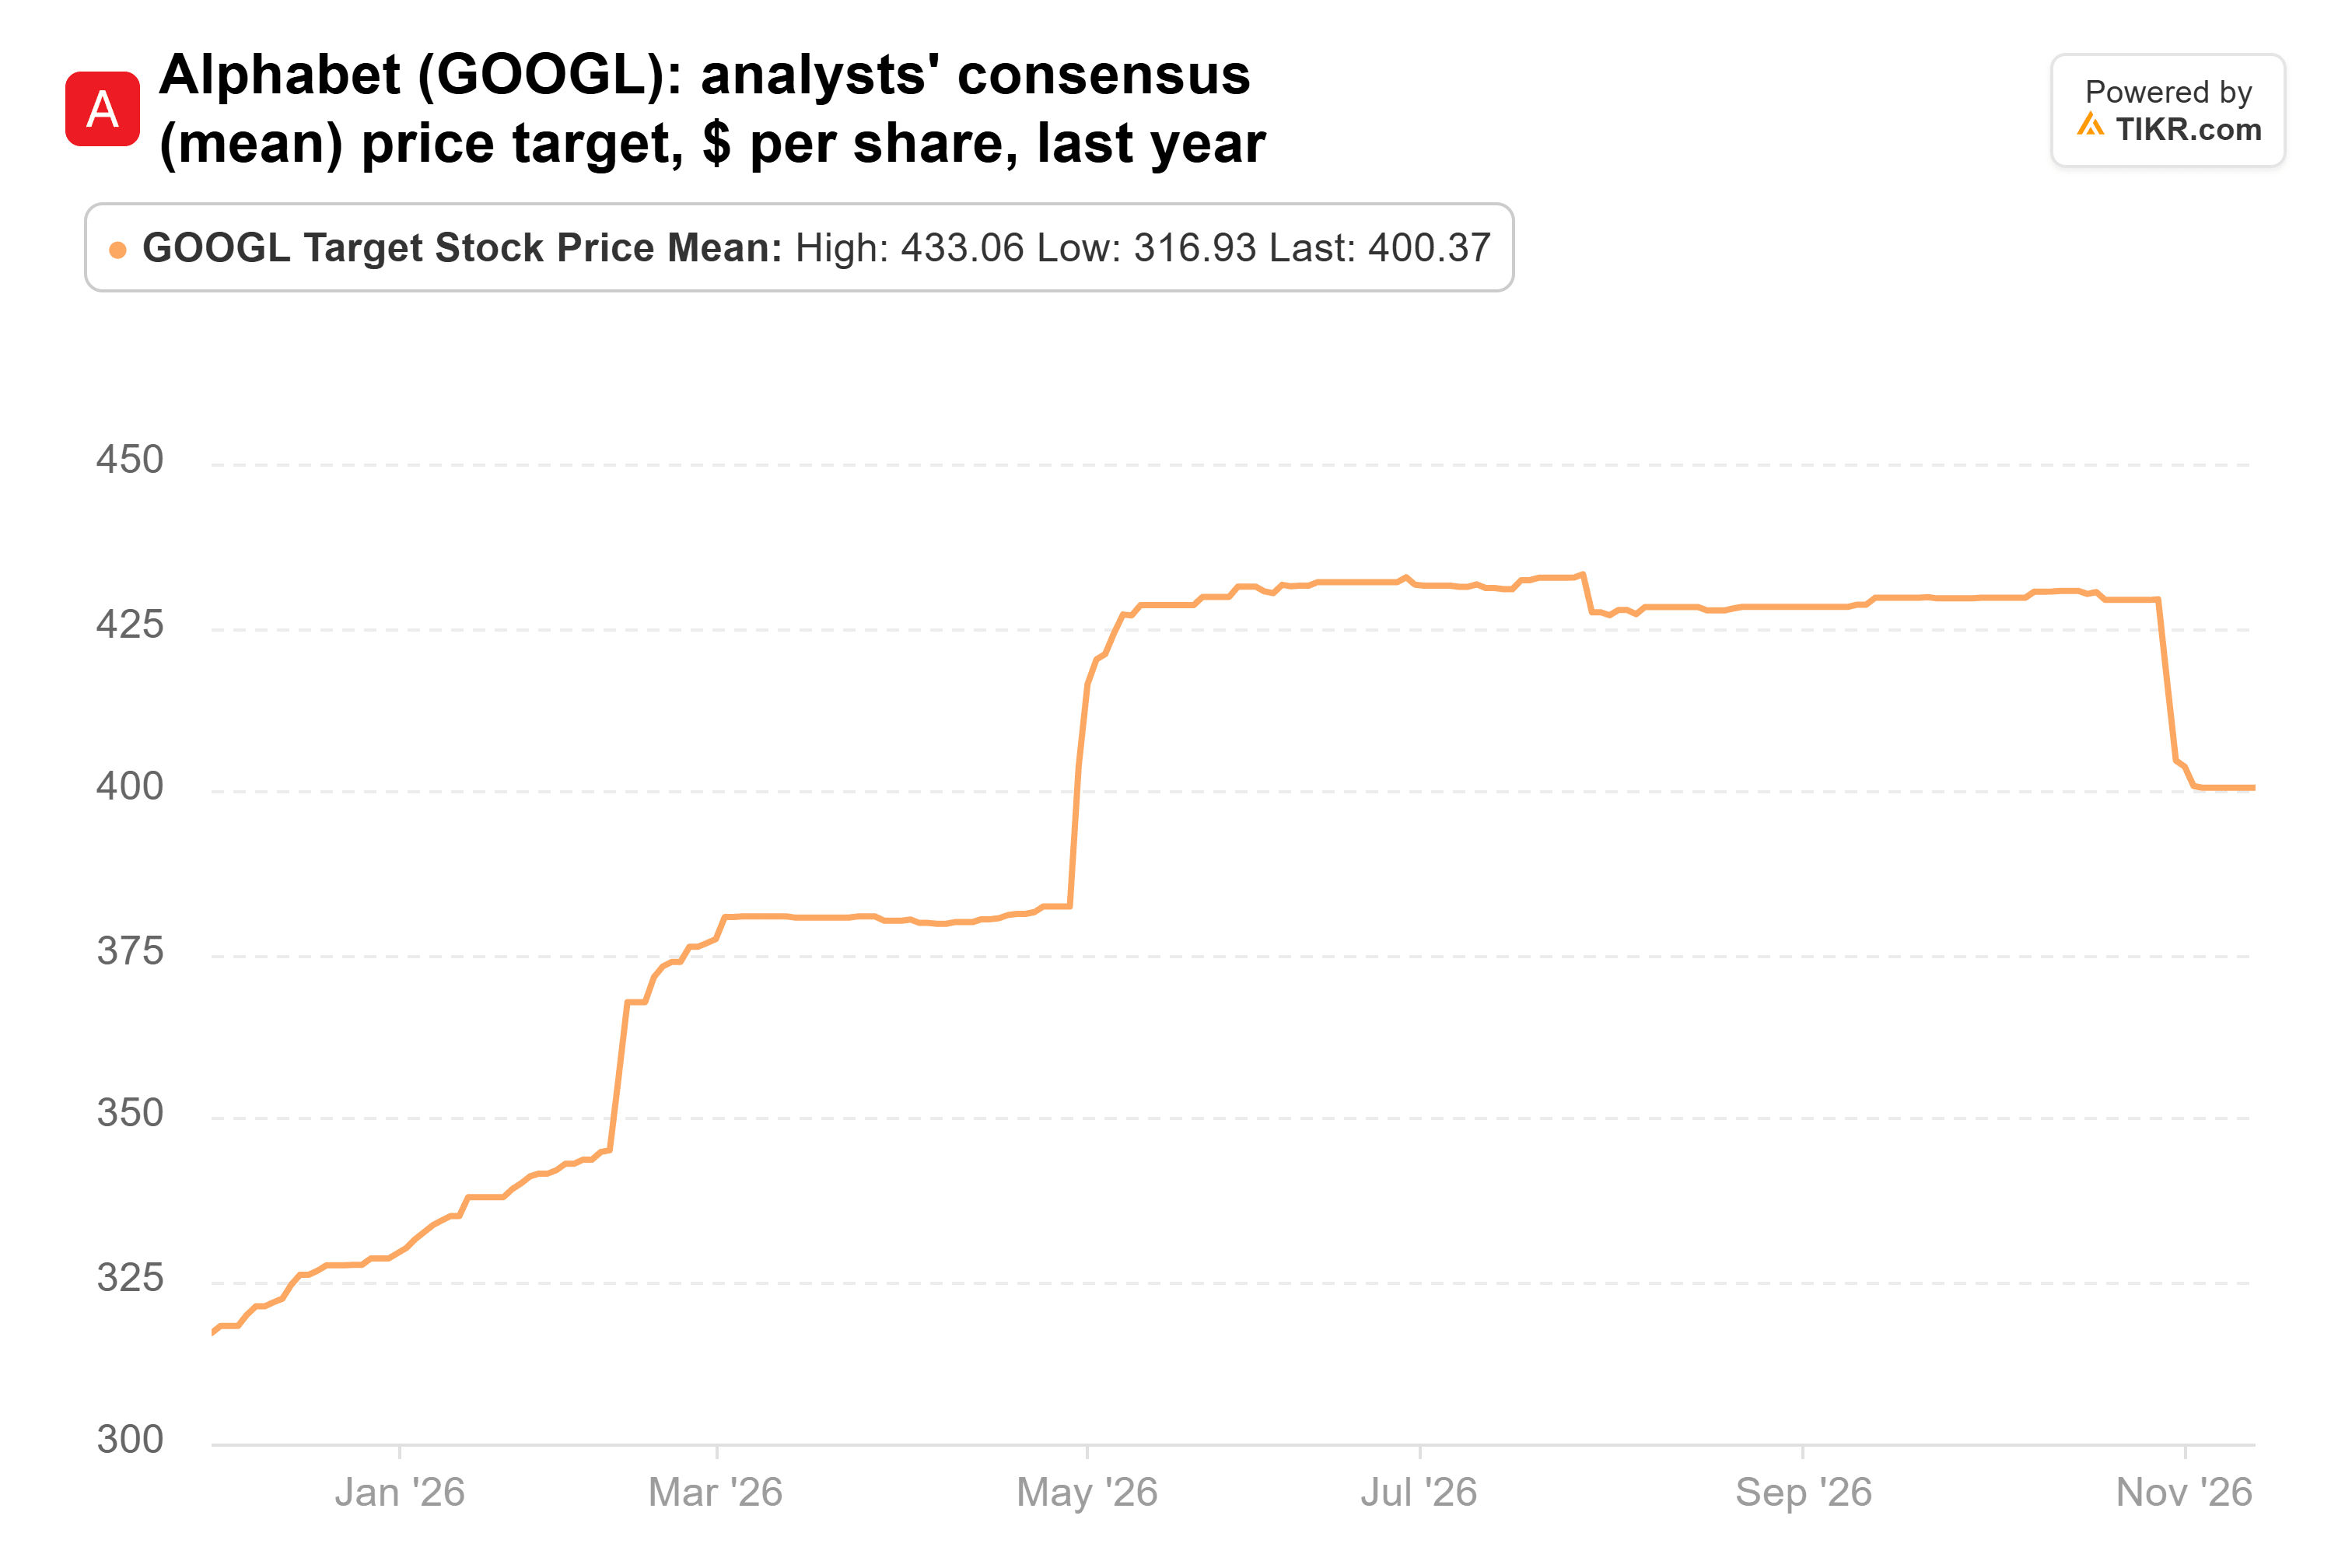
Berkshire possiede Alphabet (GOOGL) in entrambe le classi di azioni, e il 13F le elenca come due posizioni. Al 30 settembre, deteneva 78,79 milioni di azioni di Classe A per un valore di 27,11 miliardi di dollari, l'8,9% del portafoglio. Deteneva anche 27,19 milioni di azioni di Classe C (GOOG) per un valore di 9,26 miliardi di dollari, un altro 3,0%. Il target medio di 400,37 dollari si colloca il 43% sopra l'ultima chiusura della Classe A e il 44% sopra quella della Classe C.
Il target medio è sceso dal picco di luglio, ma è ancora ben al di sopra di dove si trovava un anno fa:
Il prezzo è andato nella direzione opposta. Alphabet è scesa del 31% rispetto al suo massimo delle ultime 52 settimane e del 19% dalla fine del trimestre, il che la rende più economica di quanto pagò Berkshire. A circa 20 volte gli utili forward, scambia al di sotto della sua media di 23x dal 2014. Il problema è il conto dell'IA: gli analisti hanno tagliato le loro stime di free cash flow per ogni anno fino al 2028.
TIKR monitora 4 analisti su Berkshire Hathaway. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Berkshire Hathaway, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Berkshire Hathaway
3. Bank of America ha una questione di capitale a cui rispondere
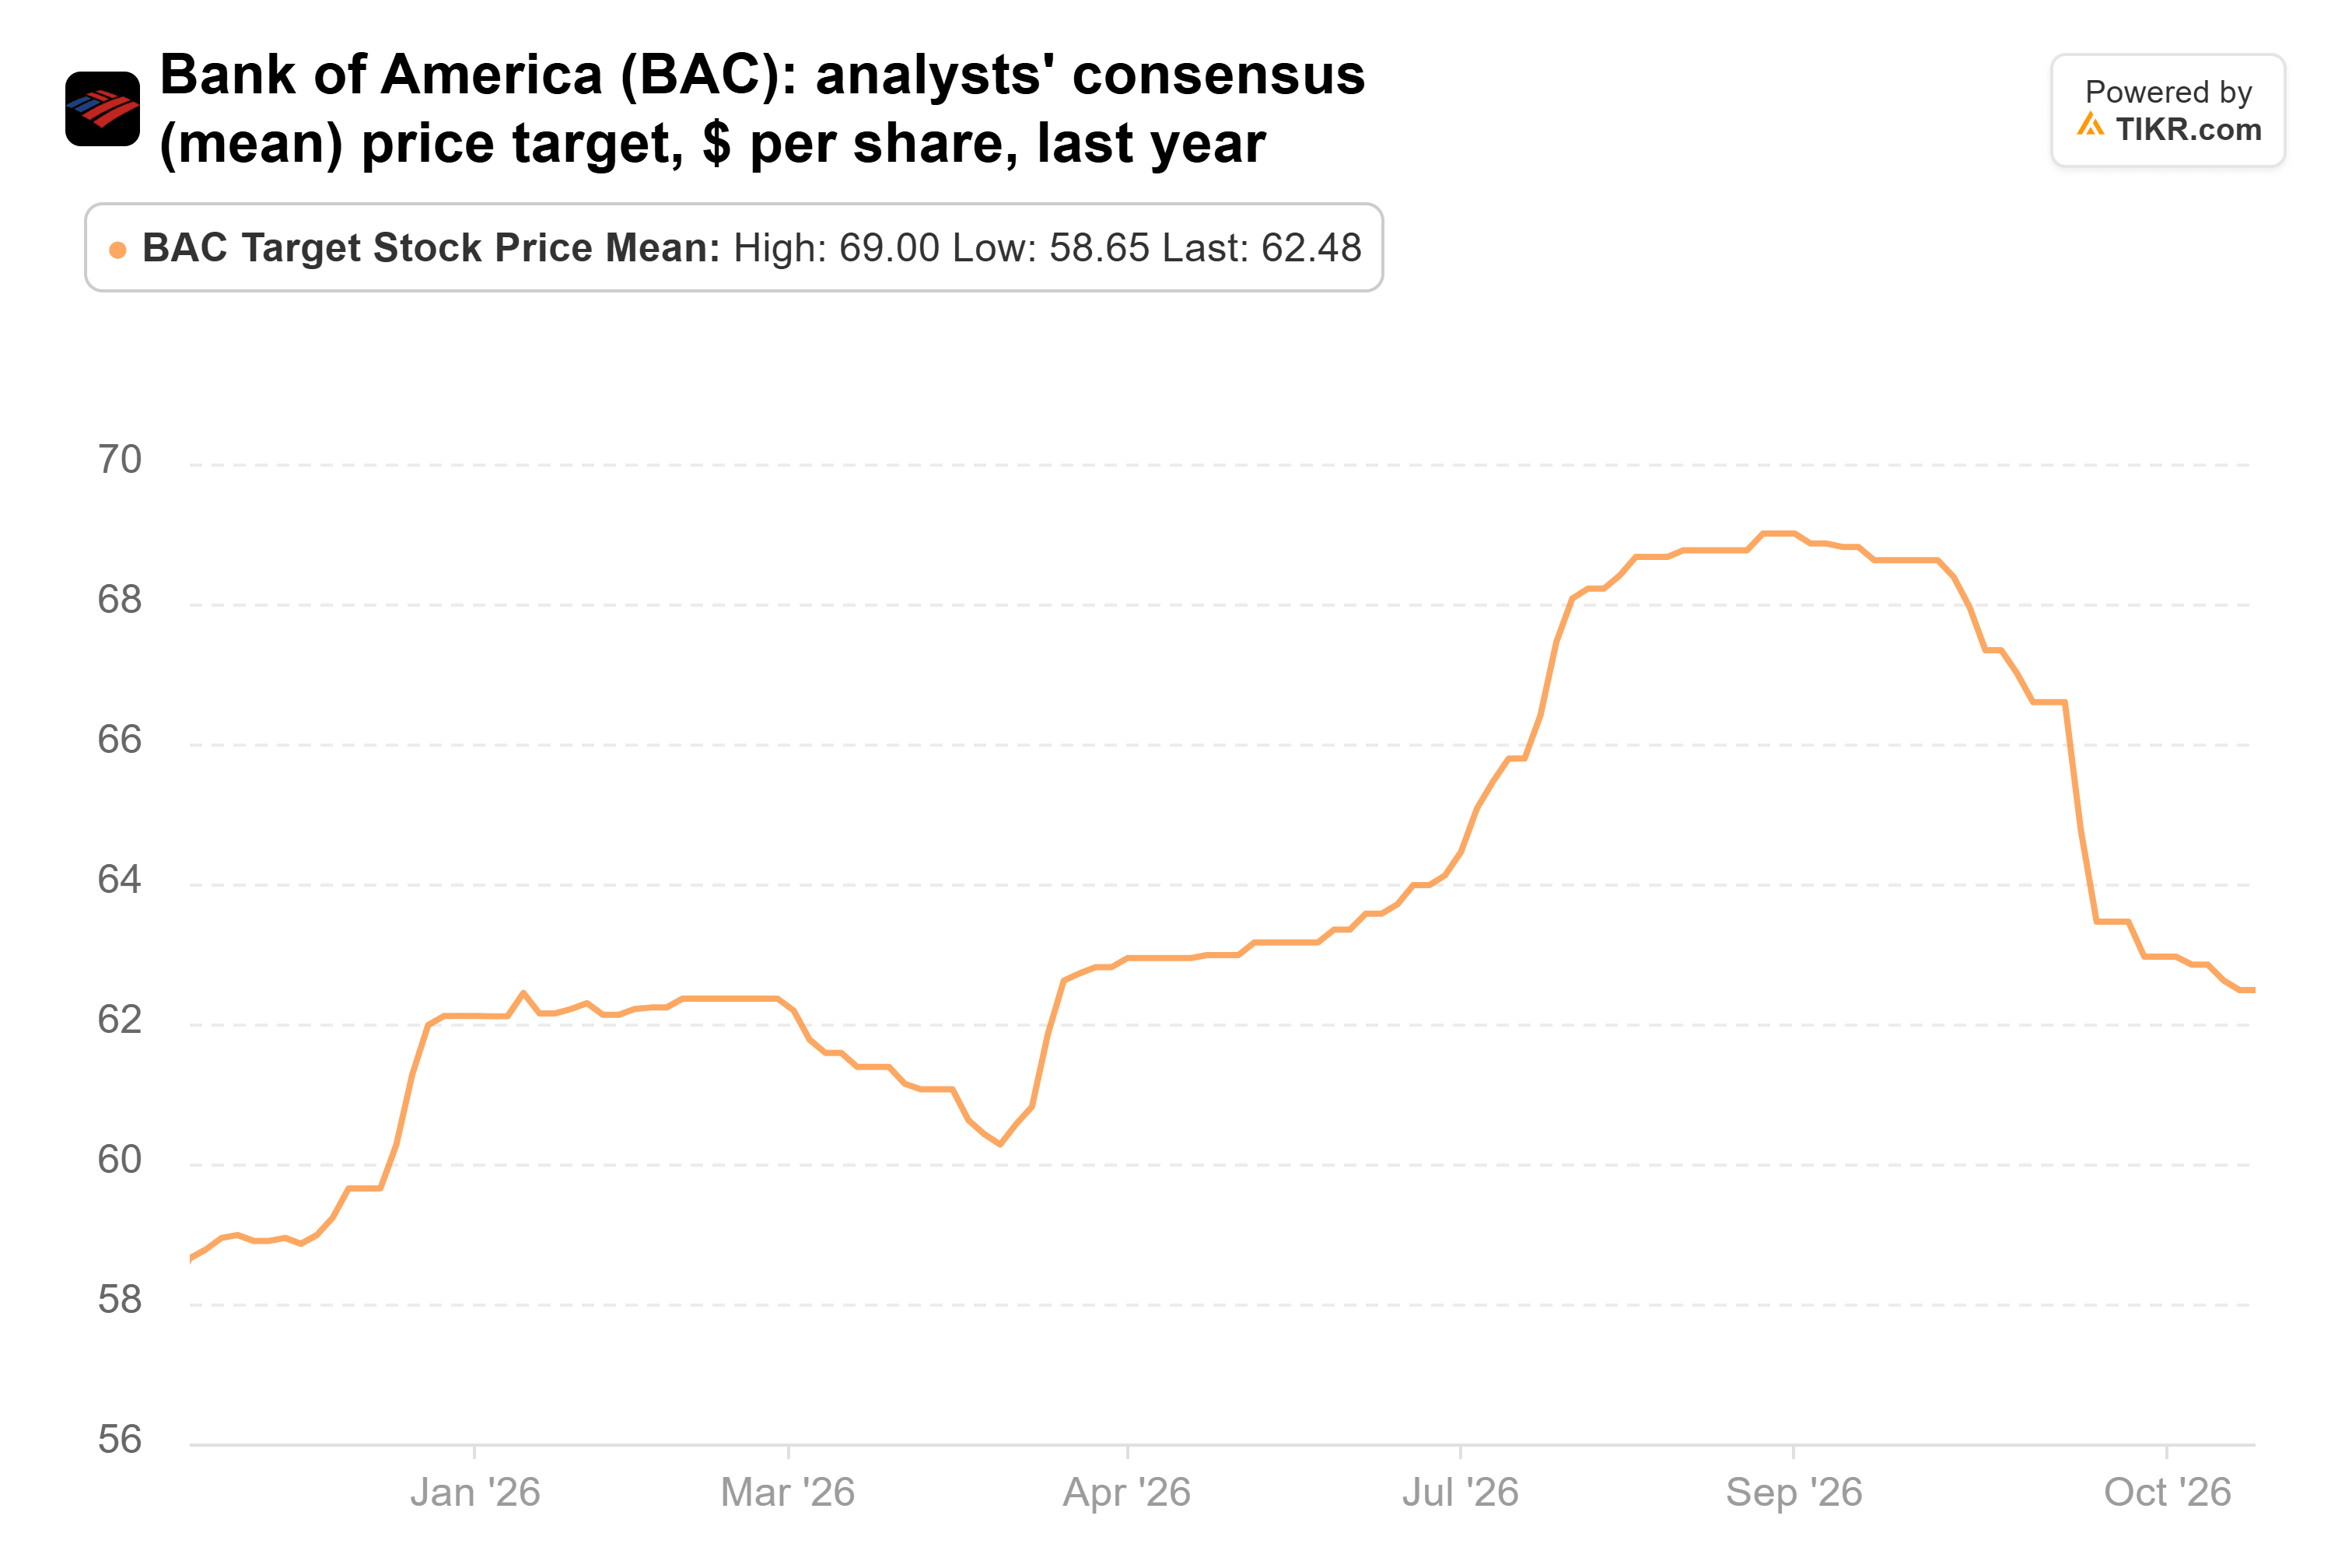
Bank of America (BAC) è l'unica posizione delle cinque che Berkshire ha ridotto nel terzo trimestre. Ha tagliato la sua partecipazione del 6%, a 455,86 milioni di azioni per un valore di 24,81 miliardi di dollari, comunque l'8,2% del portafoglio. L'azione è scesa del 9% dalla fine del trimestre, e il target medio di 62,48 dollari si colloca il 26% sopra la sua ultima chiusura.
I depositi stanno facendo il loro lavoro. Il reddito netto da interessi è aumentato dell'8% a 16,4 miliardi di dollari nel terzo trimestre. Il management prevede una crescita di circa l'8% per il 2026 e dell'8% o più per il 2027. Ma il rendimento sul capitale tangibile comune è sceso al 12,6% nel trimestre. Senza una penalità di 1,2 miliardi di dollari per i controlli anti-riciclaggio sarebbe stato del 14,9%, comunque al di sotto del target del management del 16%-18%.
Gli analisti l'hanno notato. Il target medio ha raggiunto il picco a 69 dollari a settembre ed è sceso da allora, sebbene sia ancora al di sopra di dove era un anno fa:
Il capitale è l'altra cosa da monitorare. Il rapporto CET1 di Bank of America era del 10,9% al 30 settembre, e secondo le regole attuali il suo minimo sale al 10,5% dal 1° gennaio. Aggiungi il cuscinetto di 50 punti base del management stesso, e si arriva all'11,0%. Ciò mette a rischio il suo ritmo di circa 6 miliardi di dollari al trimestre in riacquisti, a meno che le regole finali sul capitale attese entro la fine dell'anno non allentino il requisito. Alla fine di settembre, l'azione scambiava a 1,84x il valore contabile tangibile, al di sopra della sua media decennale di 1,59x, e il calo da allora ha chiuso parte di quel divario.
4. Occidental ha appena raggiunto il suo obiettivo di debito
Bank of America deve tenere d'occhio il suo capitale, e Occidental Petroleum (OXY) ha appena finito di rafforzare il suo bilancio. Le 264,94 milioni di azioni di Berkshire valevano 14,66 miliardi di dollari al 30 settembre, il 4,8% del portafoglio e invariate nel trimestre. Il target medio di 71,15 dollari si colloca il 26% sopra l'ultima chiusura.
Il 9 novembre, Occidental ha dichiarato di aver ridotto il suo debito principale a 10,0 miliardi di dollari, dopo averne rimborsato 10,4 miliardi dall'inizio dell'anno. Ha generato 2,8 miliardi di dollari di free cash flow prima del capitale circolante nel terzo trimestre, con 1,3 miliardi di dollari di spese in conto capitale. L'EPS rettificato dalle operazioni continuative è stato di 1,91 dollari, contro 1,61 dollari su base GAAP, con il divario dovuto principalmente a perdite su derivati.
Gli analisti hanno inseguito l'azione al rialzo, portando il target medio da circa 50 dollari un anno fa a poco sotto il suo massimo:

L'azione scambia a circa 9 volte gli utili forward. Il rischio è il prezzo del petrolio: gli utili pre-imposte da petrolio e gas sono scesi a 2,6 miliardi di dollari nel terzo trimestre da 2,8 miliardi nel secondo, cosa che la società ha attribuito ai prezzi del greggio realizzati più bassi.
5. American Express è la scommessa più grande di Berkshire tra le cinque
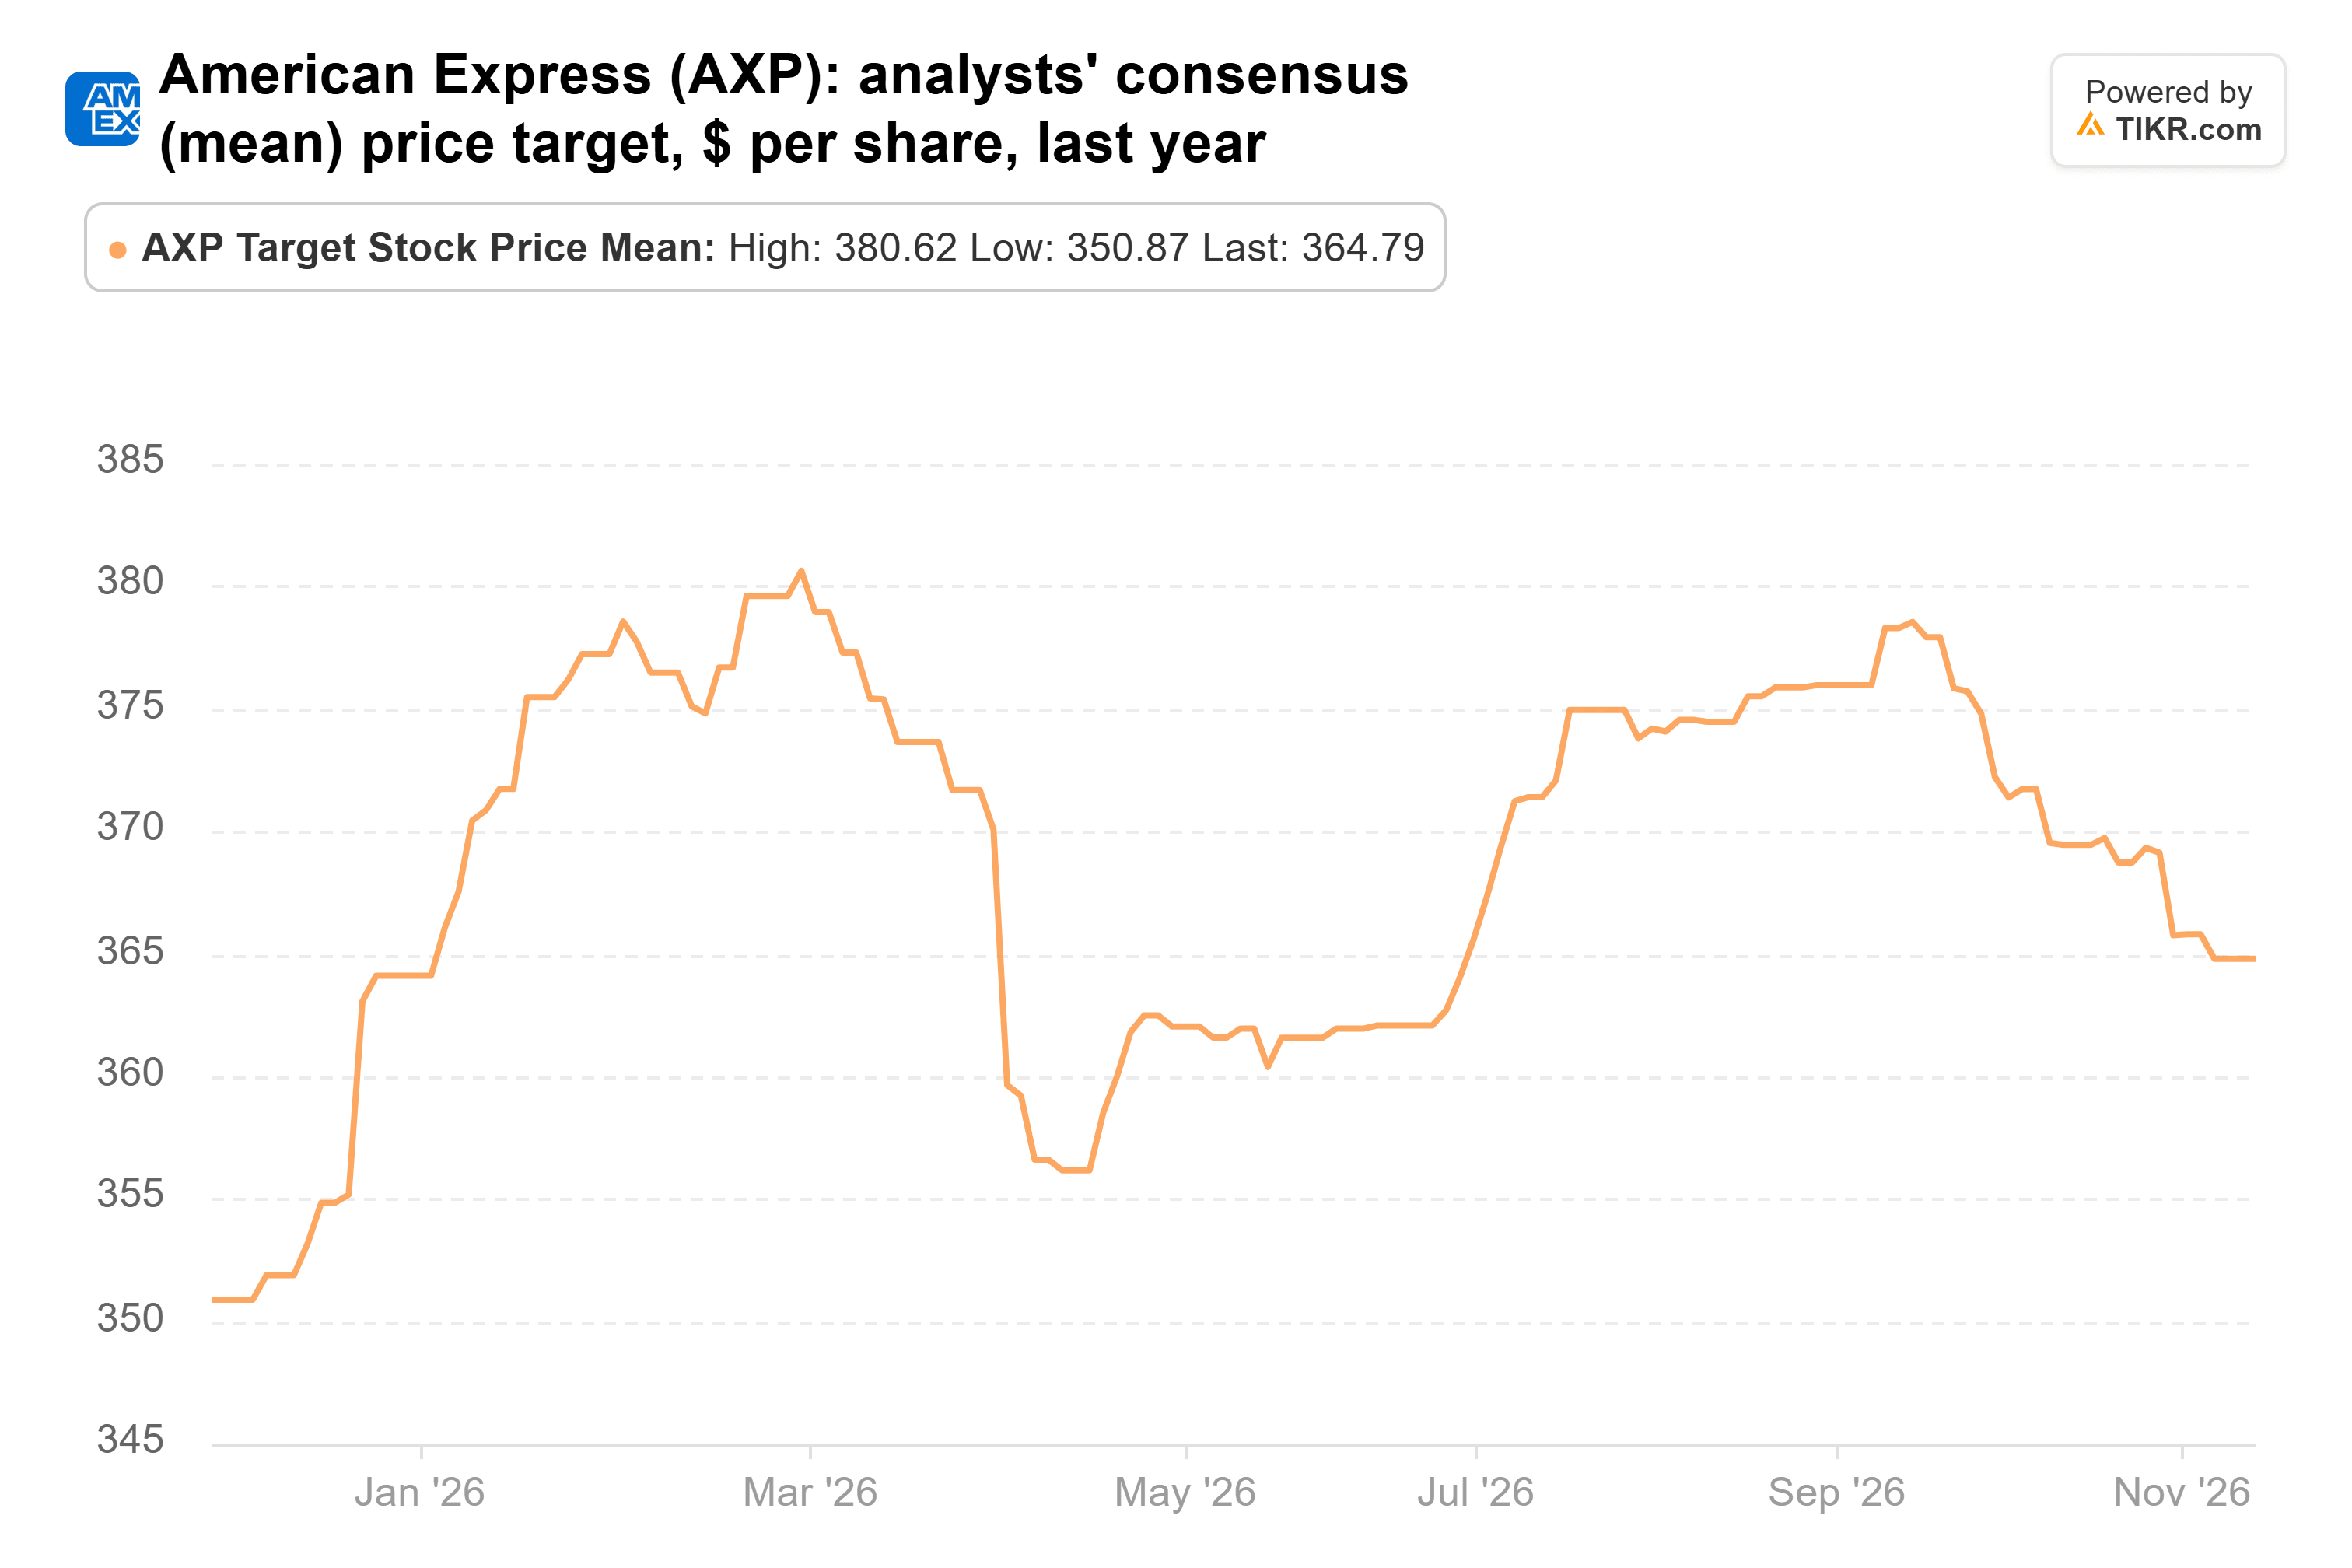
Il caso di Occidental si basa sul petrolio, e American Express (AXP) si basa su quanto spendono i suoi titolari di carta. Le 151,61 milioni di azioni di Berkshire valevano 46,10 miliardi di dollari al 30 settembre. Questo è il 15,2% del portafoglio e la sua seconda posizione più grande, invariata nel trimestre. Il target medio di 364,79 dollari si colloca il 16% sopra l'ultima chiusura.
L'attività sta facendo la sua parte:
- I ricavi del terzo trimestre sono aumentati del 9% a un record di 20,1 miliardi di dollari.
- L'attività fatturata è aumentata dell'8% a 454,0 miliardi di dollari.
- L'EPS rettificato è aumentato del 13% a 4,68 dollari. L'EPS GAAP di 5,42 dollari includeva un guadagno una tantum sulla vendita di un'attività.
- Il management ha aumentato le sue previsioni di EPS GAAP per l'intero anno a 18,30-18,60 dollari, sebbene anche le spese siano aumentate del 9%, a 14,5 miliardi di dollari.
L'azione ha fatto peggio di questi risultati quest'anno e si colloca al 19% sotto il suo massimo delle ultime 52 settimane, mentre il target medio è rimasto praticamente invariato nell'ultimo anno:
A circa 16 volte gli utili forward, il potenziale di rialzo qui dipende dalla capacità di American Express di mantenere quel ritmo.
Alphabet ha il mio voto
Se potessi comprarne solo una in questo momento, sarebbe Alphabet. Il backlog di contratti firmati di Google Cloud ha raggiunto 513,9 miliardi di dollari al 30 giugno, in aumento rispetto ai 155 miliardi di dollari alla fine di settembre 2025. Gran parte della spesa per l'IA segue clienti che già ha. E a circa 20 volte gli utili forward, non la sto pagando cara.
Anche Occidental presenta un caso forte. È economica, il suo obiettivo di debito è alle spalle, ed è la scelta per chi vuole meno dipendenza dall'IA. Ma i suoi utili salgono e scendono con il prezzo del petrolio, che nessun team di management controlla.
Il rischio per Alphabet è il conto. Il management prevede spese in conto capitale per il 2026 di 195-205 miliardi di dollari, in aumento rispetto ai 91,4 miliardi del 2025, e si aspetta che il 2027 sia significativamente più alto. Il rapporto del quarto trimestre di Alphabet all'inizio di febbraio è la prossima prova: un backlog che continua a crescere più velocemente del capex rafforzerebbe la tesi. I suoi utili riportati inizieranno anche a oscillare con il prezzo delle azioni di Anthropic una volta che Anthropic inizierà a scambiare il 19 novembre. Il prossimo 13F di Berkshire è previsto entro metà febbraio e mostrerà se Berkshire ha aggiunto alla sua posizione.
Quindi, quanto vale effettivamente l'azione Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'attività. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!