Punti Chiave
- Dei 460 grandi fondi che hanno presentato i 13F per il trimestre terminato il 30 settembre, 12 hanno acquistato Datadog, guidati da GQG Partners e dal fondo di George Soros, e 13 hanno venduto, guidati da Strategy Capital e RDST Capital.
- L'azione di Datadog è scesa del 40% dal 30 settembre, dopo che le previsioni per il quarto trimestre sono risultate piatte poiché il suo più grande cliente di IA ha ridotto la spesa.
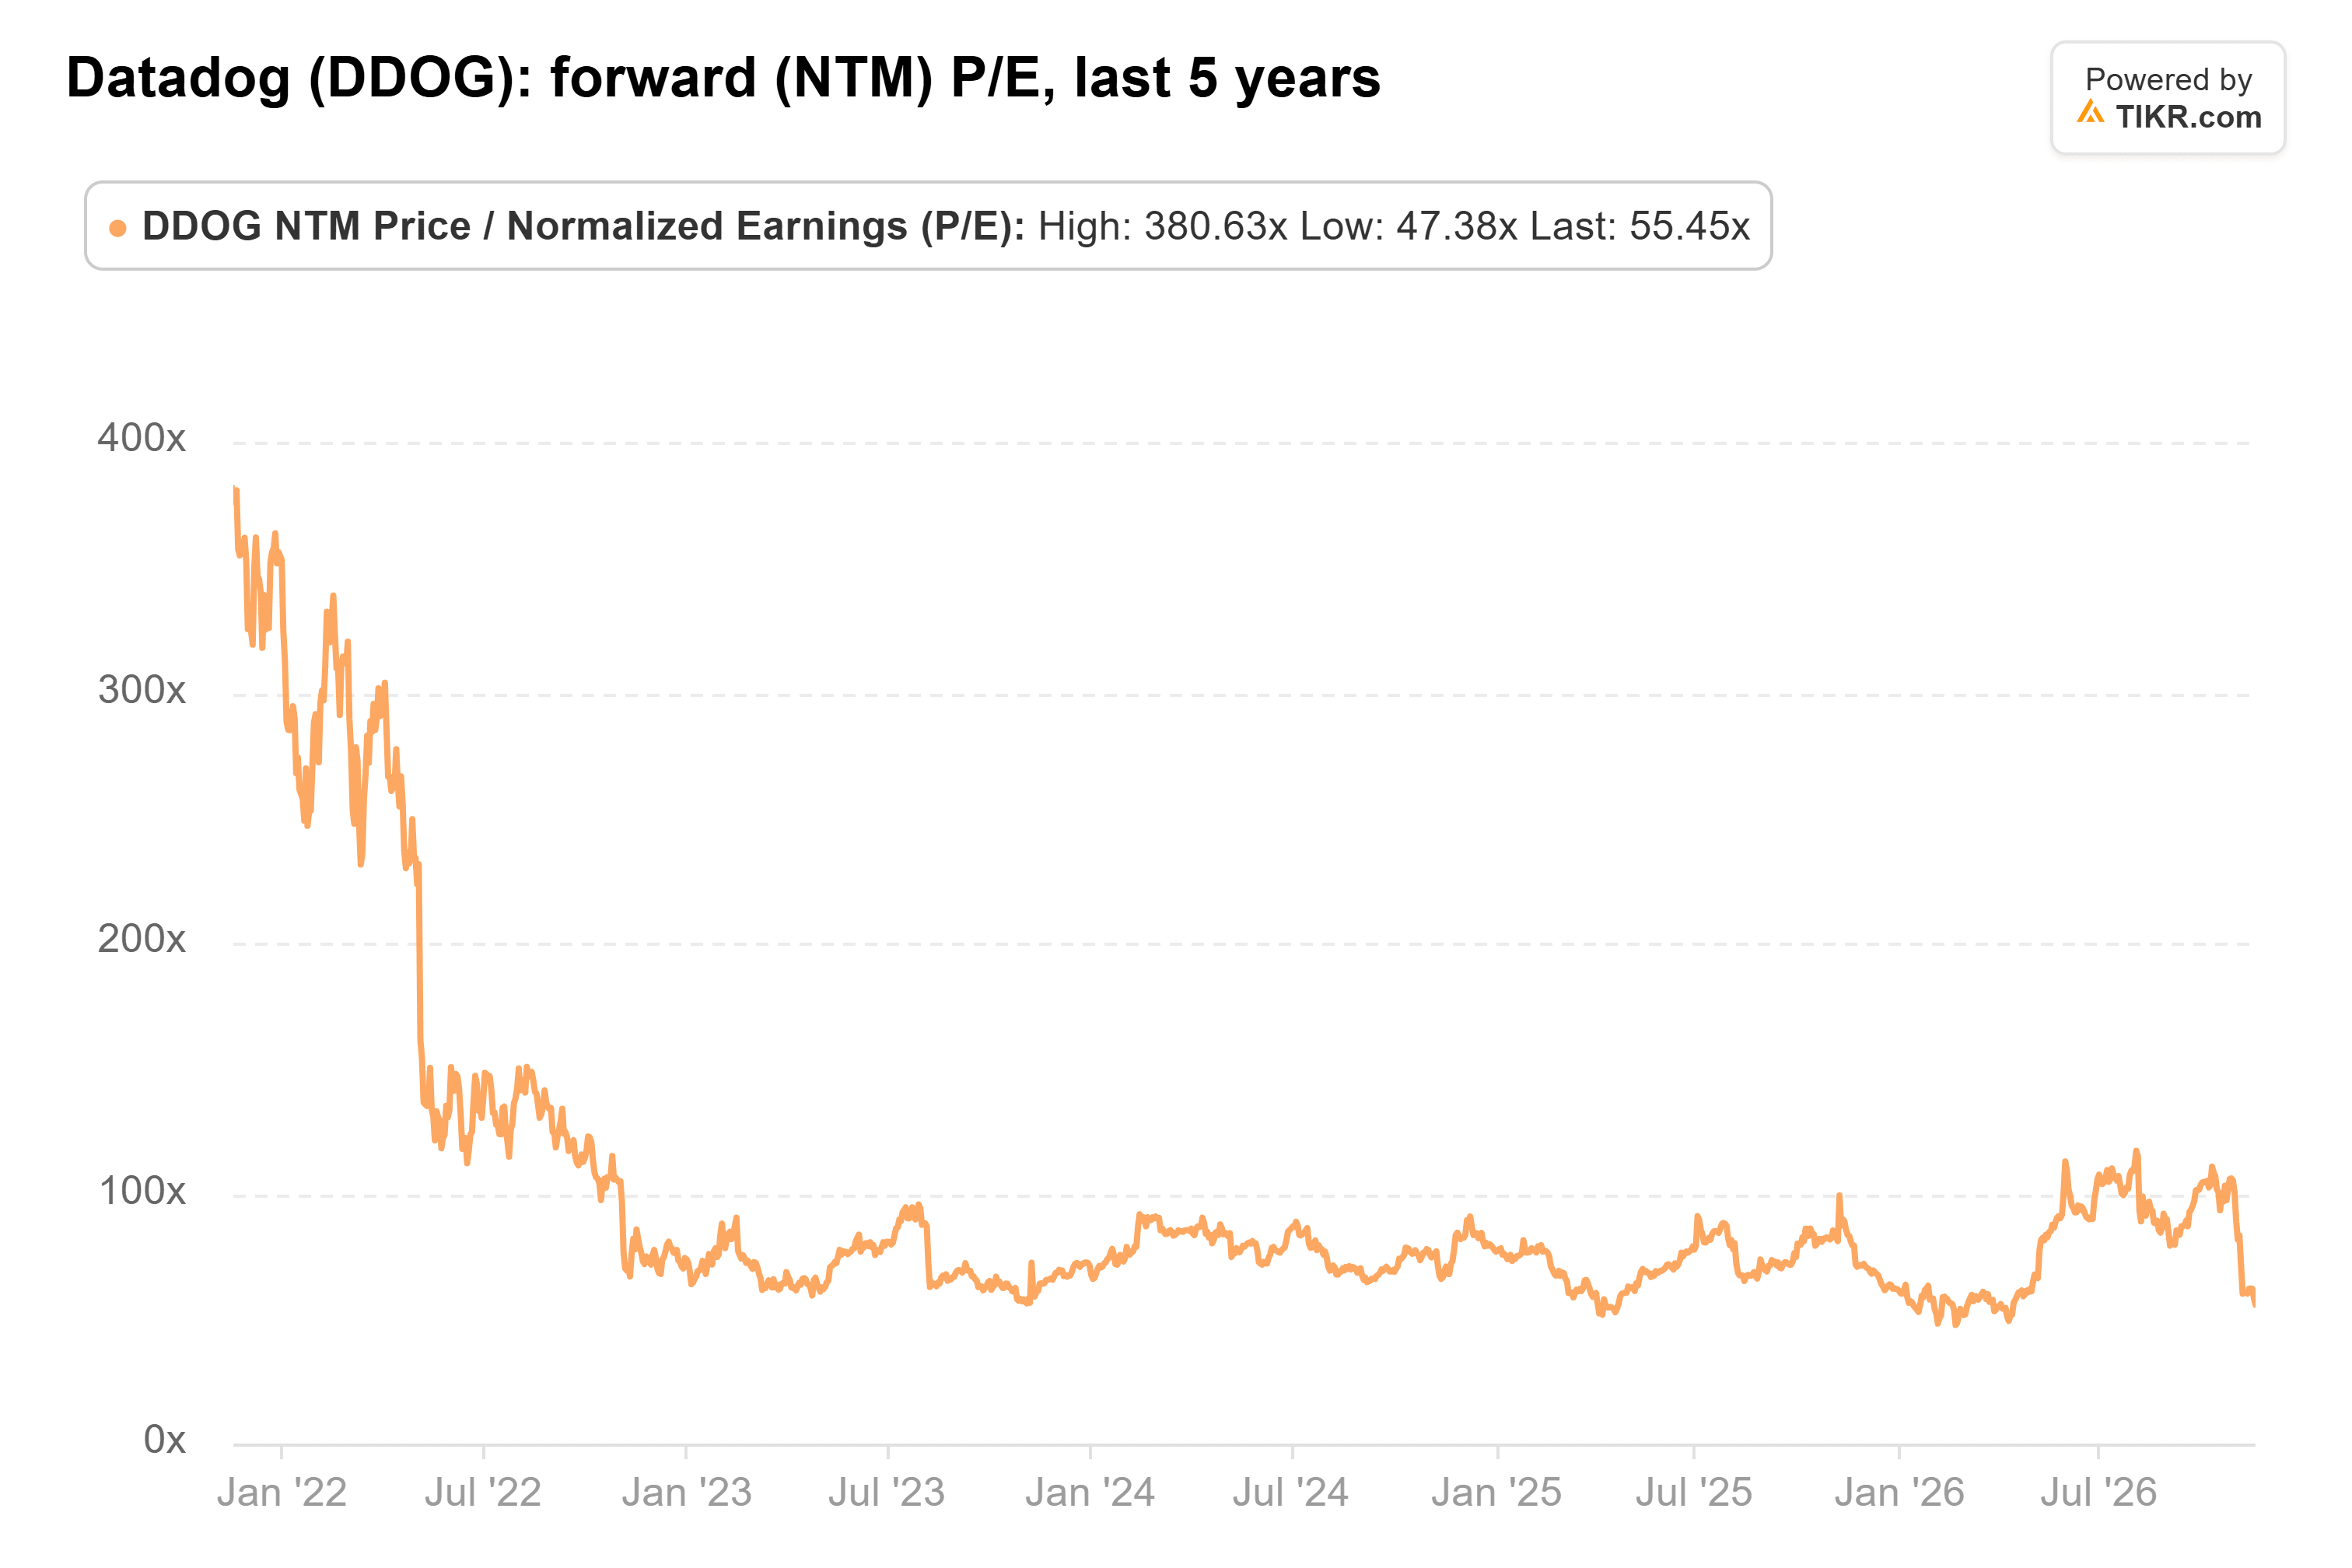
- Gli analisti hanno alzato le loro stime degli utili per il 2026 fino al 2028 dopo il report, e il P/E forward di 56x è molto al di sotto della sua media quinquennale di 101x.
- Gli acquirenti sembrano avere ragione sui numeri, purché le prospettive per il 2027 di febbraio supportino quelle stime più alte.
I grandi fondi non sono riusciti a trovare un accordo su Datadog (DDOG) lo scorso trimestre.
I conteggi seguenti coprono i 460 grandi fondi che hanno presentato i 13F per il trimestre terminato il 30 settembre. Si tratta dei fondi noti ai lettori più qualsiasi altro con 1 miliardo di dollari o più di azioni statunitensi, escludendo i fondi quant e indicizzati. Dodici di loro hanno acquistato Datadog, aprendo una posizione o aggiungendo il 20% o più a una esistente. Tredici hanno venduto completamente o ridotto le loro partecipazioni del 20% o più, e 32 detenevano azioni alla fine del trimestre.
Soros è passato da una briciola a una vera e propria partecipazione
Il Soros Fund Management di George Soros ha fatto il salto più grande. Il suo 13F, presentato il 13 novembre, mostra la sua partecipazione crescere da 9.662 azioni a 258.747, per un valore di 71 milioni di dollari al 30 settembre. Questo rappresenta l'1,1% dei 6,48 miliardi di dollari di azioni statunitensi detenute nel suo 13F, il che rende Datadog la sua 14esima posizione più grande.
GQG Partners, che gestisce 164 miliardi di dollari, ha effettuato l'acquisto più grande in termini di dollari. Il suo 13F, anch'esso presentato il 13 novembre, mostra una nuova posizione di 910.063 azioni, per un valore di 249 milioni di dollari ai prezzi di fine trimestre, sebbene ciò rappresenti solo lo 0,5% delle sue azioni 13F. WT Asset Management detiene 6,2 miliardi di dollari di azioni statunitensi nel suo 13F. La sua presentazione del 28 ottobre mostra una nuova posizione di 198.952 azioni, per un valore di 54 milioni di dollari e lo 0,9% di quelle azioni. Anche il Glenview Capital di Larry Robbins, il Maverick Capital di Lee Ainslie e il GMO di Jeremy Grantham hanno acquistato, ciascuno una partecipazione di circa 2 milioni di dollari o meno.
TIKR monitora 50 analisti su Datadog. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Datadog, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Datadog
Il più grande venditore ne possiede ancora molte
Strategy Capital, un fondo da 1,8 miliardi di dollari, ha ridotto la sua partecipazione del 24% a 537.789 azioni, secondo il suo 13F presentato il 13 novembre. Ai prezzi di fine trimestre, ciò equivaleva a circa 47 milioni di dollari di azioni vendute. Ma ciò che rimaneva valeva ancora 147 milioni di dollari al 30 settembre. Questo rappresenta l'8,3% delle sue azioni 13F e la sua settima posizione più grande, una scommessa molto più grande per Strategy Capital di quanto Datadog non lo sia per qualsiasi degli acquirenti sopra citati.
RDST Capital, che gestisce 1,3 miliardi di dollari, ha venduto tutte le sue 148.040 azioni, per un valore di circa 39 milioni di dollari ai prezzi di fine trimestre, secondo il suo 13F presentato il 16 novembre. Quelle azioni rappresentavano il 3,2% delle sue azioni 13F al 30 giugno. Avala Global, che gestisce 3,8 miliardi di dollari, ha ridotto la sua partecipazione del 23% a 322.765 azioni nella sua presentazione del 16 novembre. Quelle azioni valevano ancora 88 milioni di dollari, il 2,9% delle sue azioni 13F.
Una guida piatta e un calo del 40%
Datadog ha riportato i risultati del terzo trimestre il 4 novembre, e il trimestre stesso è stato solido. L'utile operativo GAAP è stato di 75 milioni di dollari, contro una perdita di 6 milioni di dollari un anno prima, e il flusso di cassa libero è stato di 251 milioni di dollari. Conta ora 39 clienti di IA che spendono più di 1 milione di dollari all'anno, rispetto ai 31 del secondo trimestre. Ma le sue previsioni di ricavi per il quarto trimestre erano piatte a 1,2 miliardi di dollari, perché il suo cliente più grande, un'azienda di IA, sta scendendo al minimo contrattuale.
Datadog è sceso del 40% dal 30 settembre. Poiché un 13F non mostra quanto un fondo abbia pagato, o se possiede ancora le azioni oggi, questa cifra rappresenta solo il movimento del titolo. L'analista di Citi Fatima Boolani dice che la vendita "probabilmente non vede la foresta per gli alberi", mentre Goldman Sachs classifica il titolo come Vendita con un target di 171 dollari.
Le stime sono salite
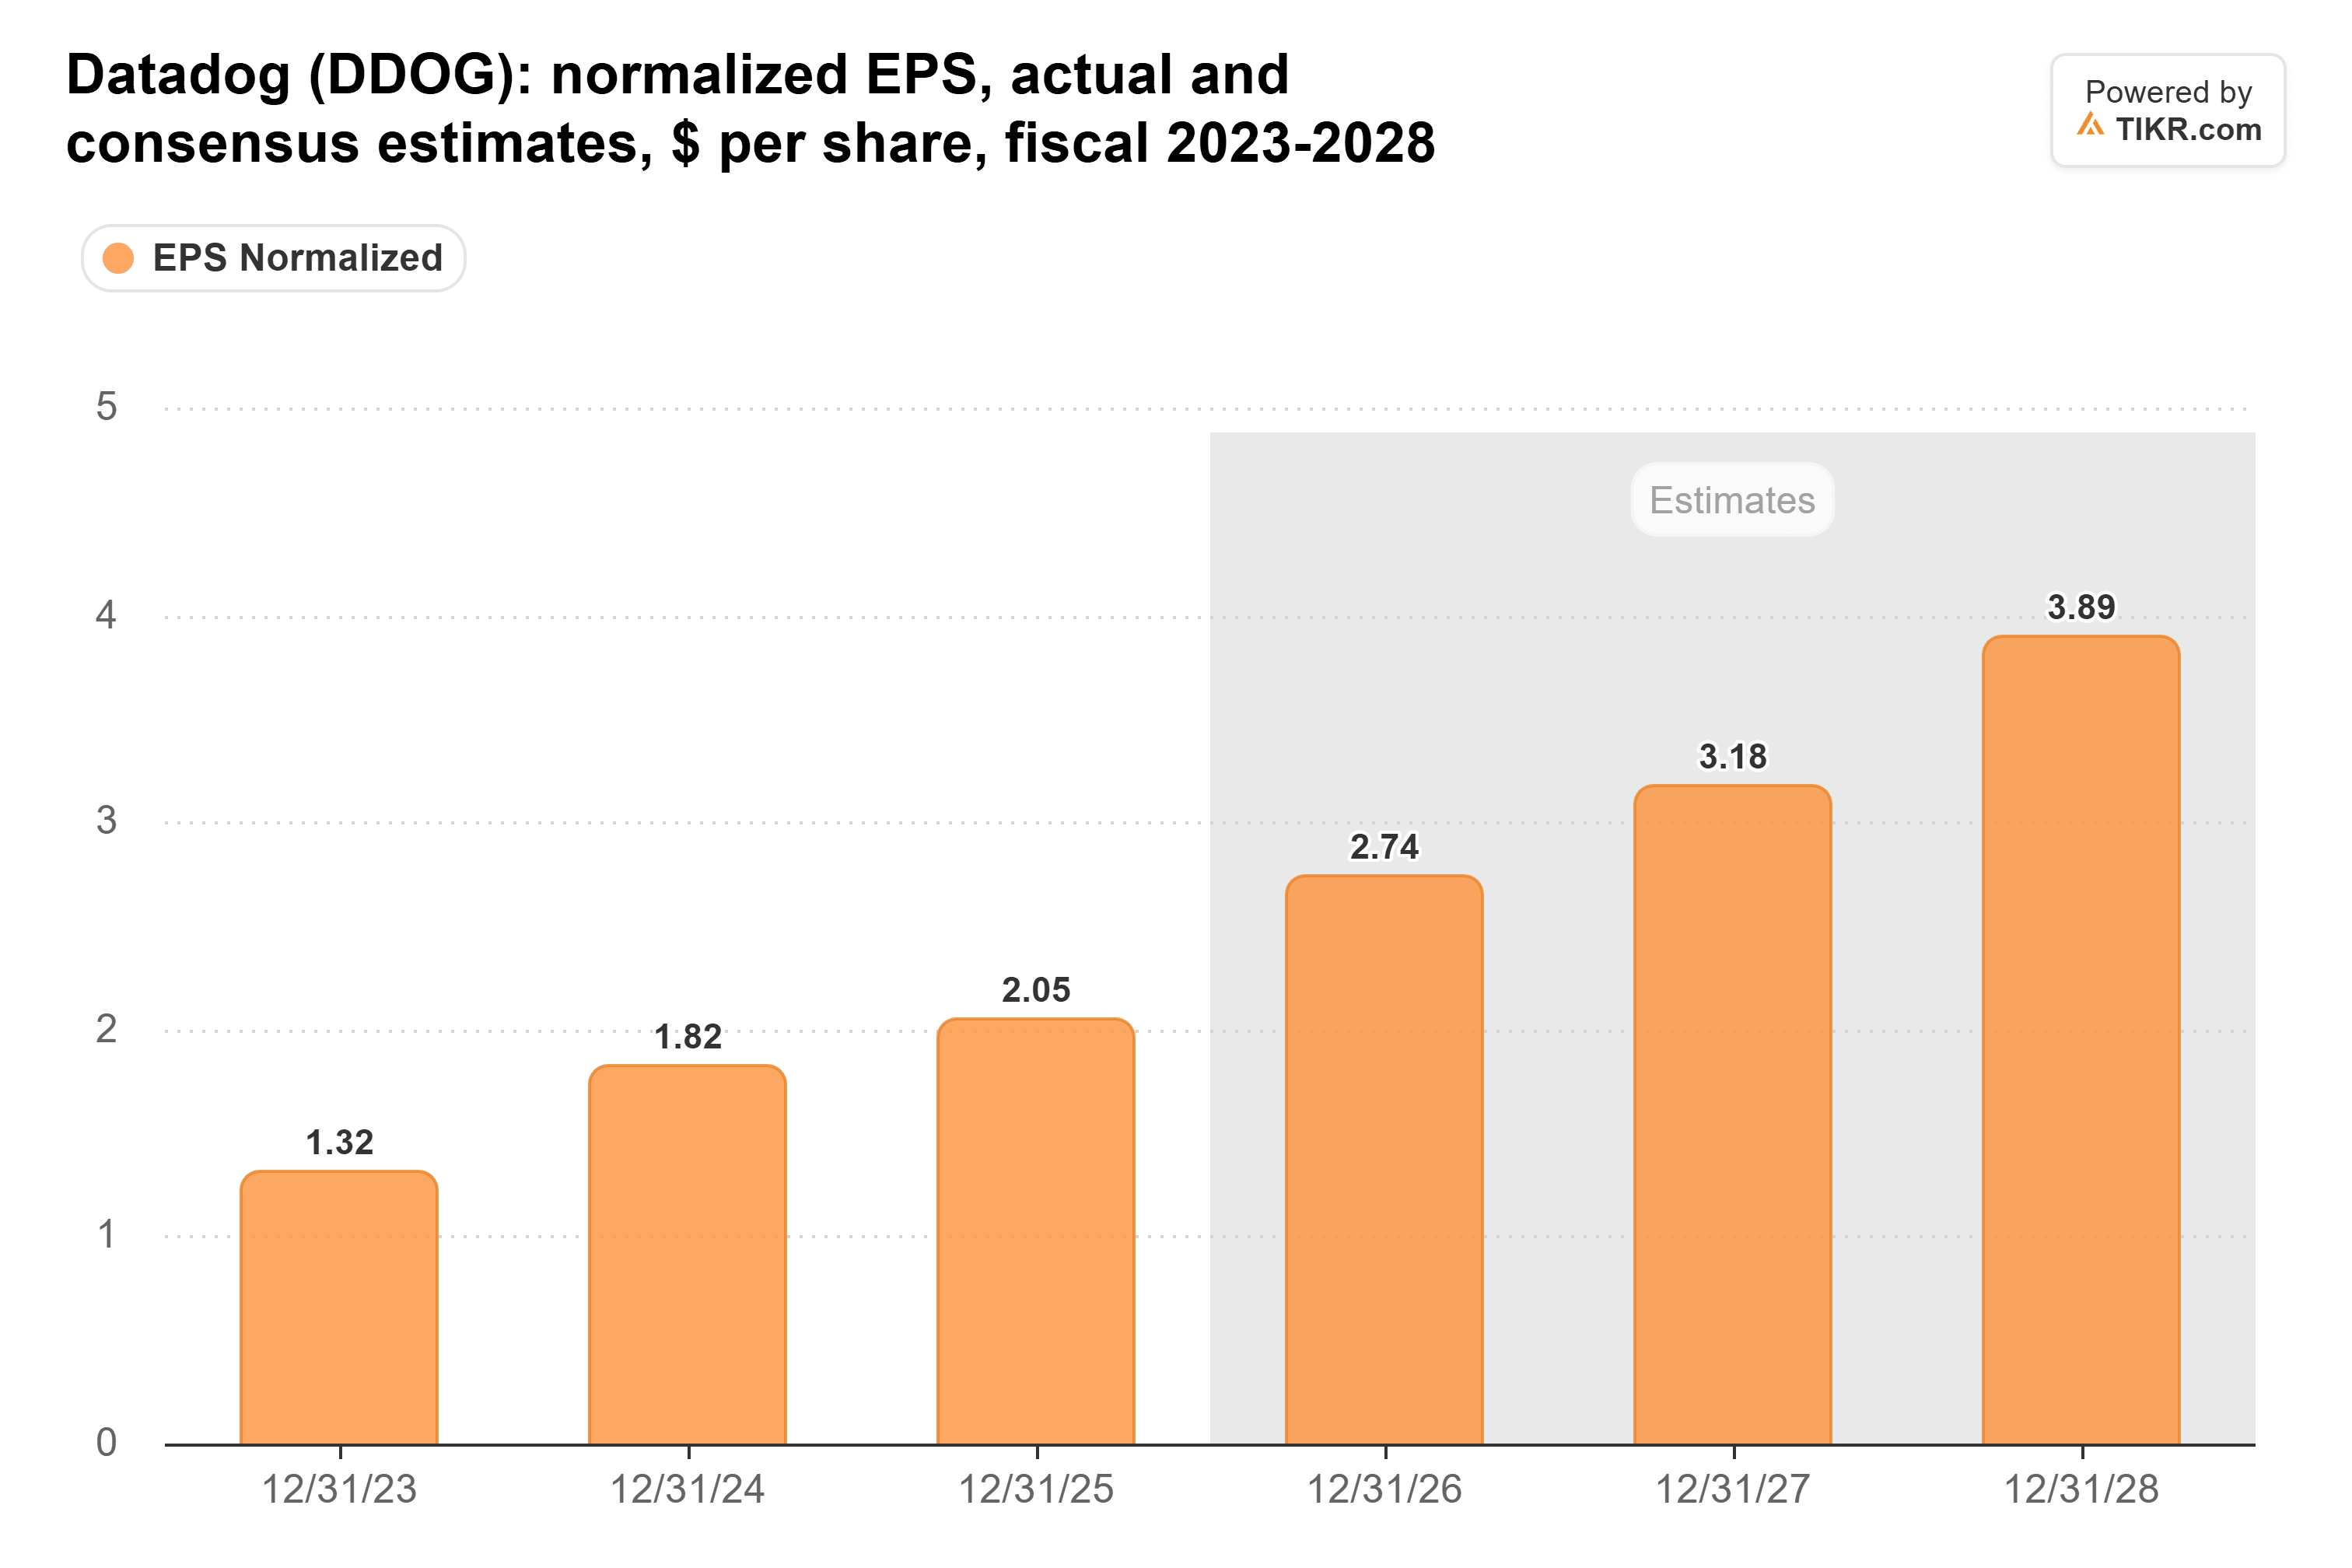
Gli analisti hanno alzato i loro numeri dopo il report. Prima di esso, il consenso prevedeva che Datadog guadagnasse 2,98 dollari per azione in EPS normalizzato per il 2027. Ora quella cifra è di 3,18 dollari, e quella del 2028 è di 3,89 dollari, quasi il doppio dei 2,05 dollari del 2025:
Con il prezzo sceso e le stime salite, il multiplo è crollato. Datadog quotava a 103x gli utili forward il 30 settembre, il giorno catturato da questi 13F. Oggi quota a 56x, contro una media quinquennale di 101x e un minimo di 47x a febbraio:
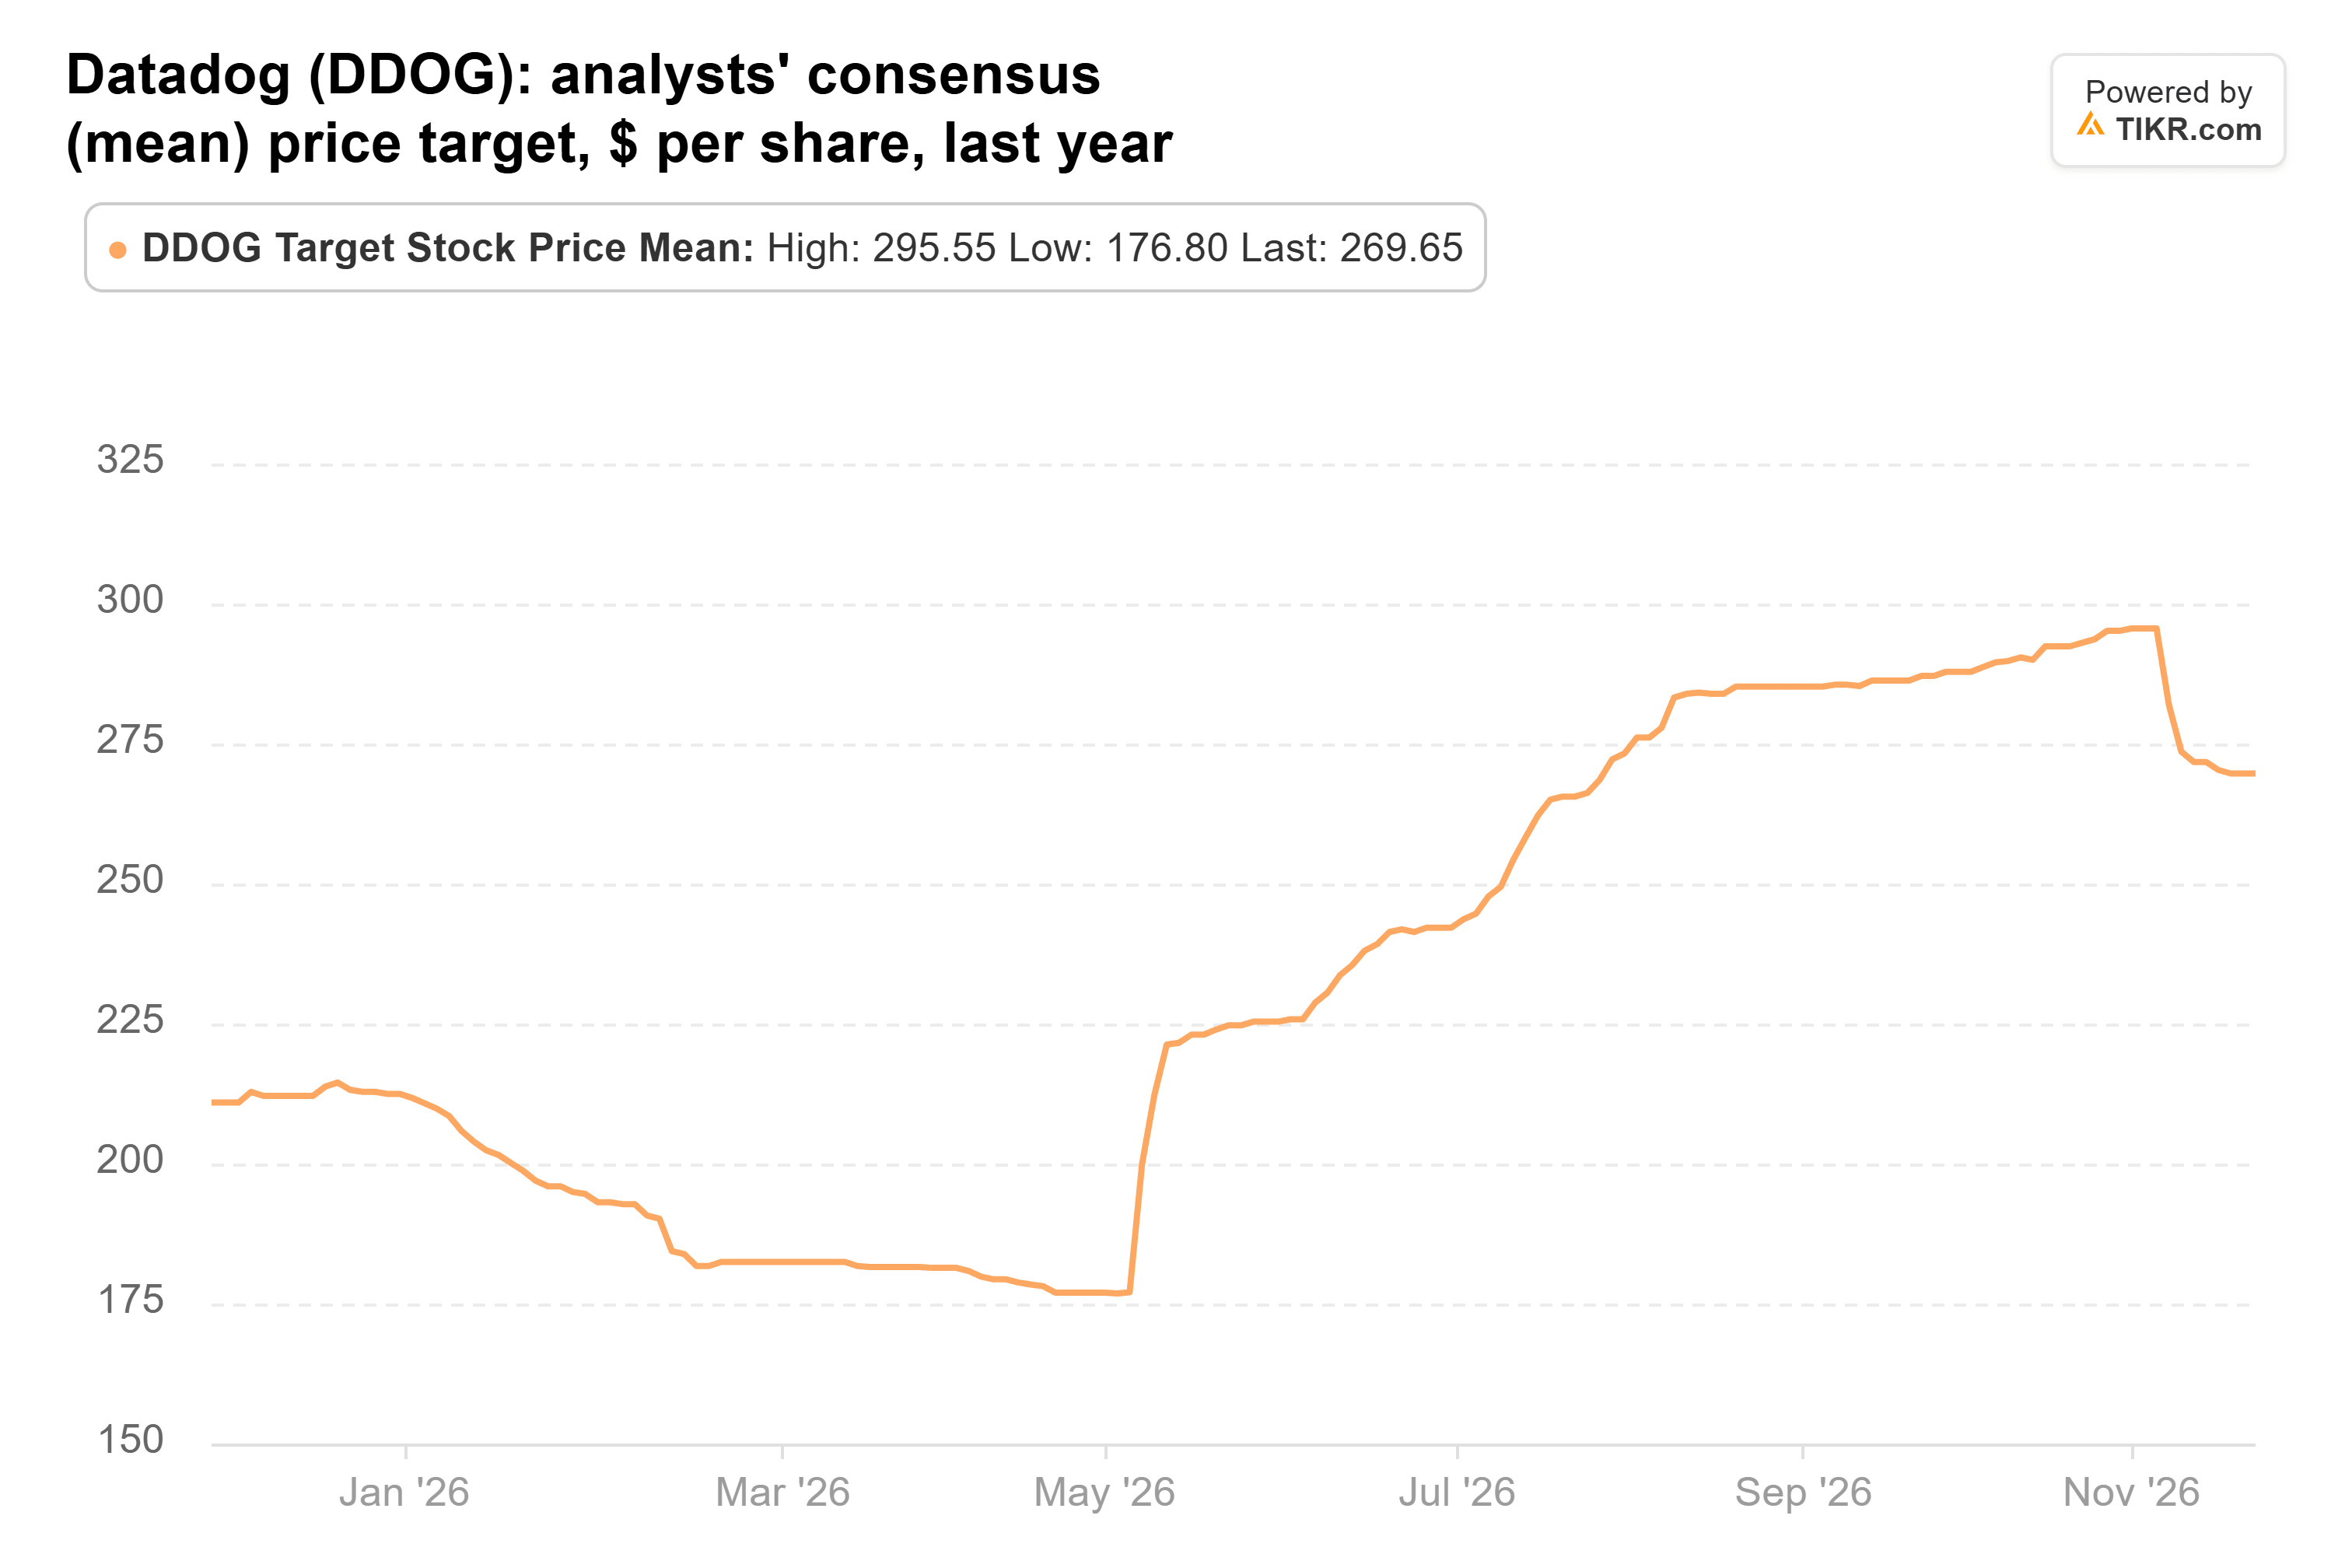
Il prezzo target di consenso è sceso dal suo massimo del 1 novembre di 296 dollari. A 270 dollari, è ancora sopra i 211 dollari di un anno fa e del 63% sopra l'ultima chiusura:
Io sto con gli acquirenti
Il rischio è quel cliente. Se altri grandi acquirenti di IA contrattano come ha fatto il più grande di Datadog, i clienti che guidano la sua crescita avrebbero anche il maggior potere sul prezzo. Gli utili normalizzati inoltre escludono la retribuzione in azioni, che ha rappresentato il 21,9% dei ricavi nel 2025.
Tuttavia, i numeri supportano gli acquirenti. Gli investitori stanno ora pagando circa la metà del multiplo che Datadog aveva il 30 settembre, per stime degli utili che sono salite. Il CFO David Obstler afferma inoltre che il cliente più grande ha comunque speso sopra il suo minimo contrattuale nel terzo trimestre.
Scopriremo di più a febbraio, quando i risultati del quarto trimestre porteranno le prospettive per il 2027. Se quella guida risulterà pari o superiore ai 3,18 dollari che gli analisti si aspettano, gli acquirenti sembrano avere ragione. Se sarà inferiore, ce l'avranno i venditori. I prossimi 13F dei fondi sono previsti per metà febbraio, quindi vedremo chi ha raddoppiato.
Quindi, quanto vale realmente l'azione di Datadog?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Datadog. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!