Punti Chiave
- Cinque grandi fondi, guidati da Viking Global e Hillhouse, hanno acquistato o incrementato la loro posizione in Alibaba (BABA) nel terzo trimestre, secondo i loro 13F per il trimestre chiuso al 30 settembre.
- Da allora, Alibaba è scesa del 19%, e la posizione più grande di Hillhouse è nel rivale di Alibaba, PDD Holdings (PDD), che quota a circa 7x gli utili forward.
- Gli analisti si aspettano che l'EPS normalizzato di Alibaba aumenti di circa il 65% nell'anno fino a marzo 2027, e a 11x gli utili forward il titolo si trova al di sotto della sua media quinquennale di 13x.
- Aspettare il report di questa settimana sembra la mossa migliore, poiché il rimbalzo dipende dal miglioramento dei margini del cloud, dalla riduzione delle perdite delle app AI e dal flusso di cassa.
Chiunque stia pensando di acquistare Alibaba in calo prima che pubblichi i risultati questa settimana ha compagnia. Cinque grandi fondi hanno acquistato o incrementato la loro posizione nel titolo nel terzo trimestre, secondo i loro 13F per il trimestre chiuso al 30 settembre, depositati tra il 20 ottobre e il 16 novembre.
Da allora, il titolo non ha collaborato. Alibaba è scesa del 19% dalla chiusura del 30 settembre e si trova il 52% al di sotto del suo massimo a 52 settimane. E il fondo che ha fatto la scommessa più grande su di essa ne ha fatta una ancora più grande su PDD Holdings.
TIKR monitora 41 analisti su Alibaba. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Alibaba, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Alibaba
Due nuovi acquirenti e tre scommesse molto più grandi
Viking Global di Andreas Halvorsen, che gestisce $78,2 miliardi, ha aperto una nuova posizione di 4,45 milioni di azioni per un valore di $478 milioni al 30 settembre, come mostra il suo 13F depositato il 16 novembre. Questo rappresenta solo l'1,5% delle sue azioni 13F. SRS Investment Management, una società da $13,9 miliardi, era anche nuova nel titolo, con 1,69 milioni di azioni per un valore di $181 milioni, ovvero l'1,7% delle sue azioni 13F.
La vera convinzione è arrivata dai fondi che già lo possedevano. Hillhouse ha aumentato la sua partecipazione del 1.254% a 2,49 milioni di azioni per un valore di $268 milioni. Questo ha reso Alibaba la sua seconda holding, al 17,4% degli $1,54 miliardi di azioni statunitensi elencate nel suo 13F. Carrhae Capital, che gestisce $6,1 miliardi, ha più che triplicato le sue azioni a 1,59 milioni, per un valore di $171 milioni e il 10,9% delle sue azioni 13F. Deteneva anche opzioni call con un valore nozionale di $183 milioni. La filiale di Hong Kong di Taikang Asset Management ha aggiunto il 23%, portando a 307.000 azioni, il 2,9% degli $1,12 miliardi di azioni statunitensi elencate nel suo 13F. Un 13F mostra solo le azioni quotate negli Stati Uniti, quindi qualsiasi azione Alibaba detenuta da questi fondi a Hong Kong non viene conteggiata.
A Hillhouse piace il rivale più economico ancora di più
La posizione numero uno di Hillhouse è PDD, al 22,5% delle sue azioni 13F dopo aver aumentato il numero di azioni del 789% a 4,45 milioni, per un valore di $347 milioni. Anche Taikang ha aggiunto il 15% alla sua partecipazione in PDD. PDD è scesa solo dello 0,7% dal 30 settembre, e a circa 7x gli utili forward è ancora più economica di Alibaba.
Inoltre, non sta riversando denaro nei data center. Il capex di PDD è stato lo 0,3% dei suoi ricavi 2025, mentre quello di Alibaba è quasi quadruplicato in due anni, a RMB 126,1 miliardi nell'anno fino a marzo 2026. Il problema di PDD è la crescita: il marketing online, circa la metà dei suoi ricavi, è cresciuto solo del 3% nel secondo trimestre. Questo rallentamento, più la battaglia di Temu con l'Europa sui pacchi a basso costo, è il motivo per cui quota a 7x gli utili. Anche PDD pubblica i risultati questa settimana, e la sua crescita pubblicitaria è il numero da monitorare.
Economica, se il rimbalzo si materializza
Alibaba ha bisogno che i suoi utili rimbalzino. L'EPS normalizzato è sceso del 59% nell'anno fiscale 2026 (l'anno fino a marzo), a RMB 26,80 per ADS, mentre Alibaba spendeva in quick commerce e AI. Gli analisti si aspettano che aumenti di circa il 65% nell'anno fiscale 2027 e raggiunga RMB 61,65 nell'anno fiscale 2028, vicino al livello dell'anno fiscale 2024:
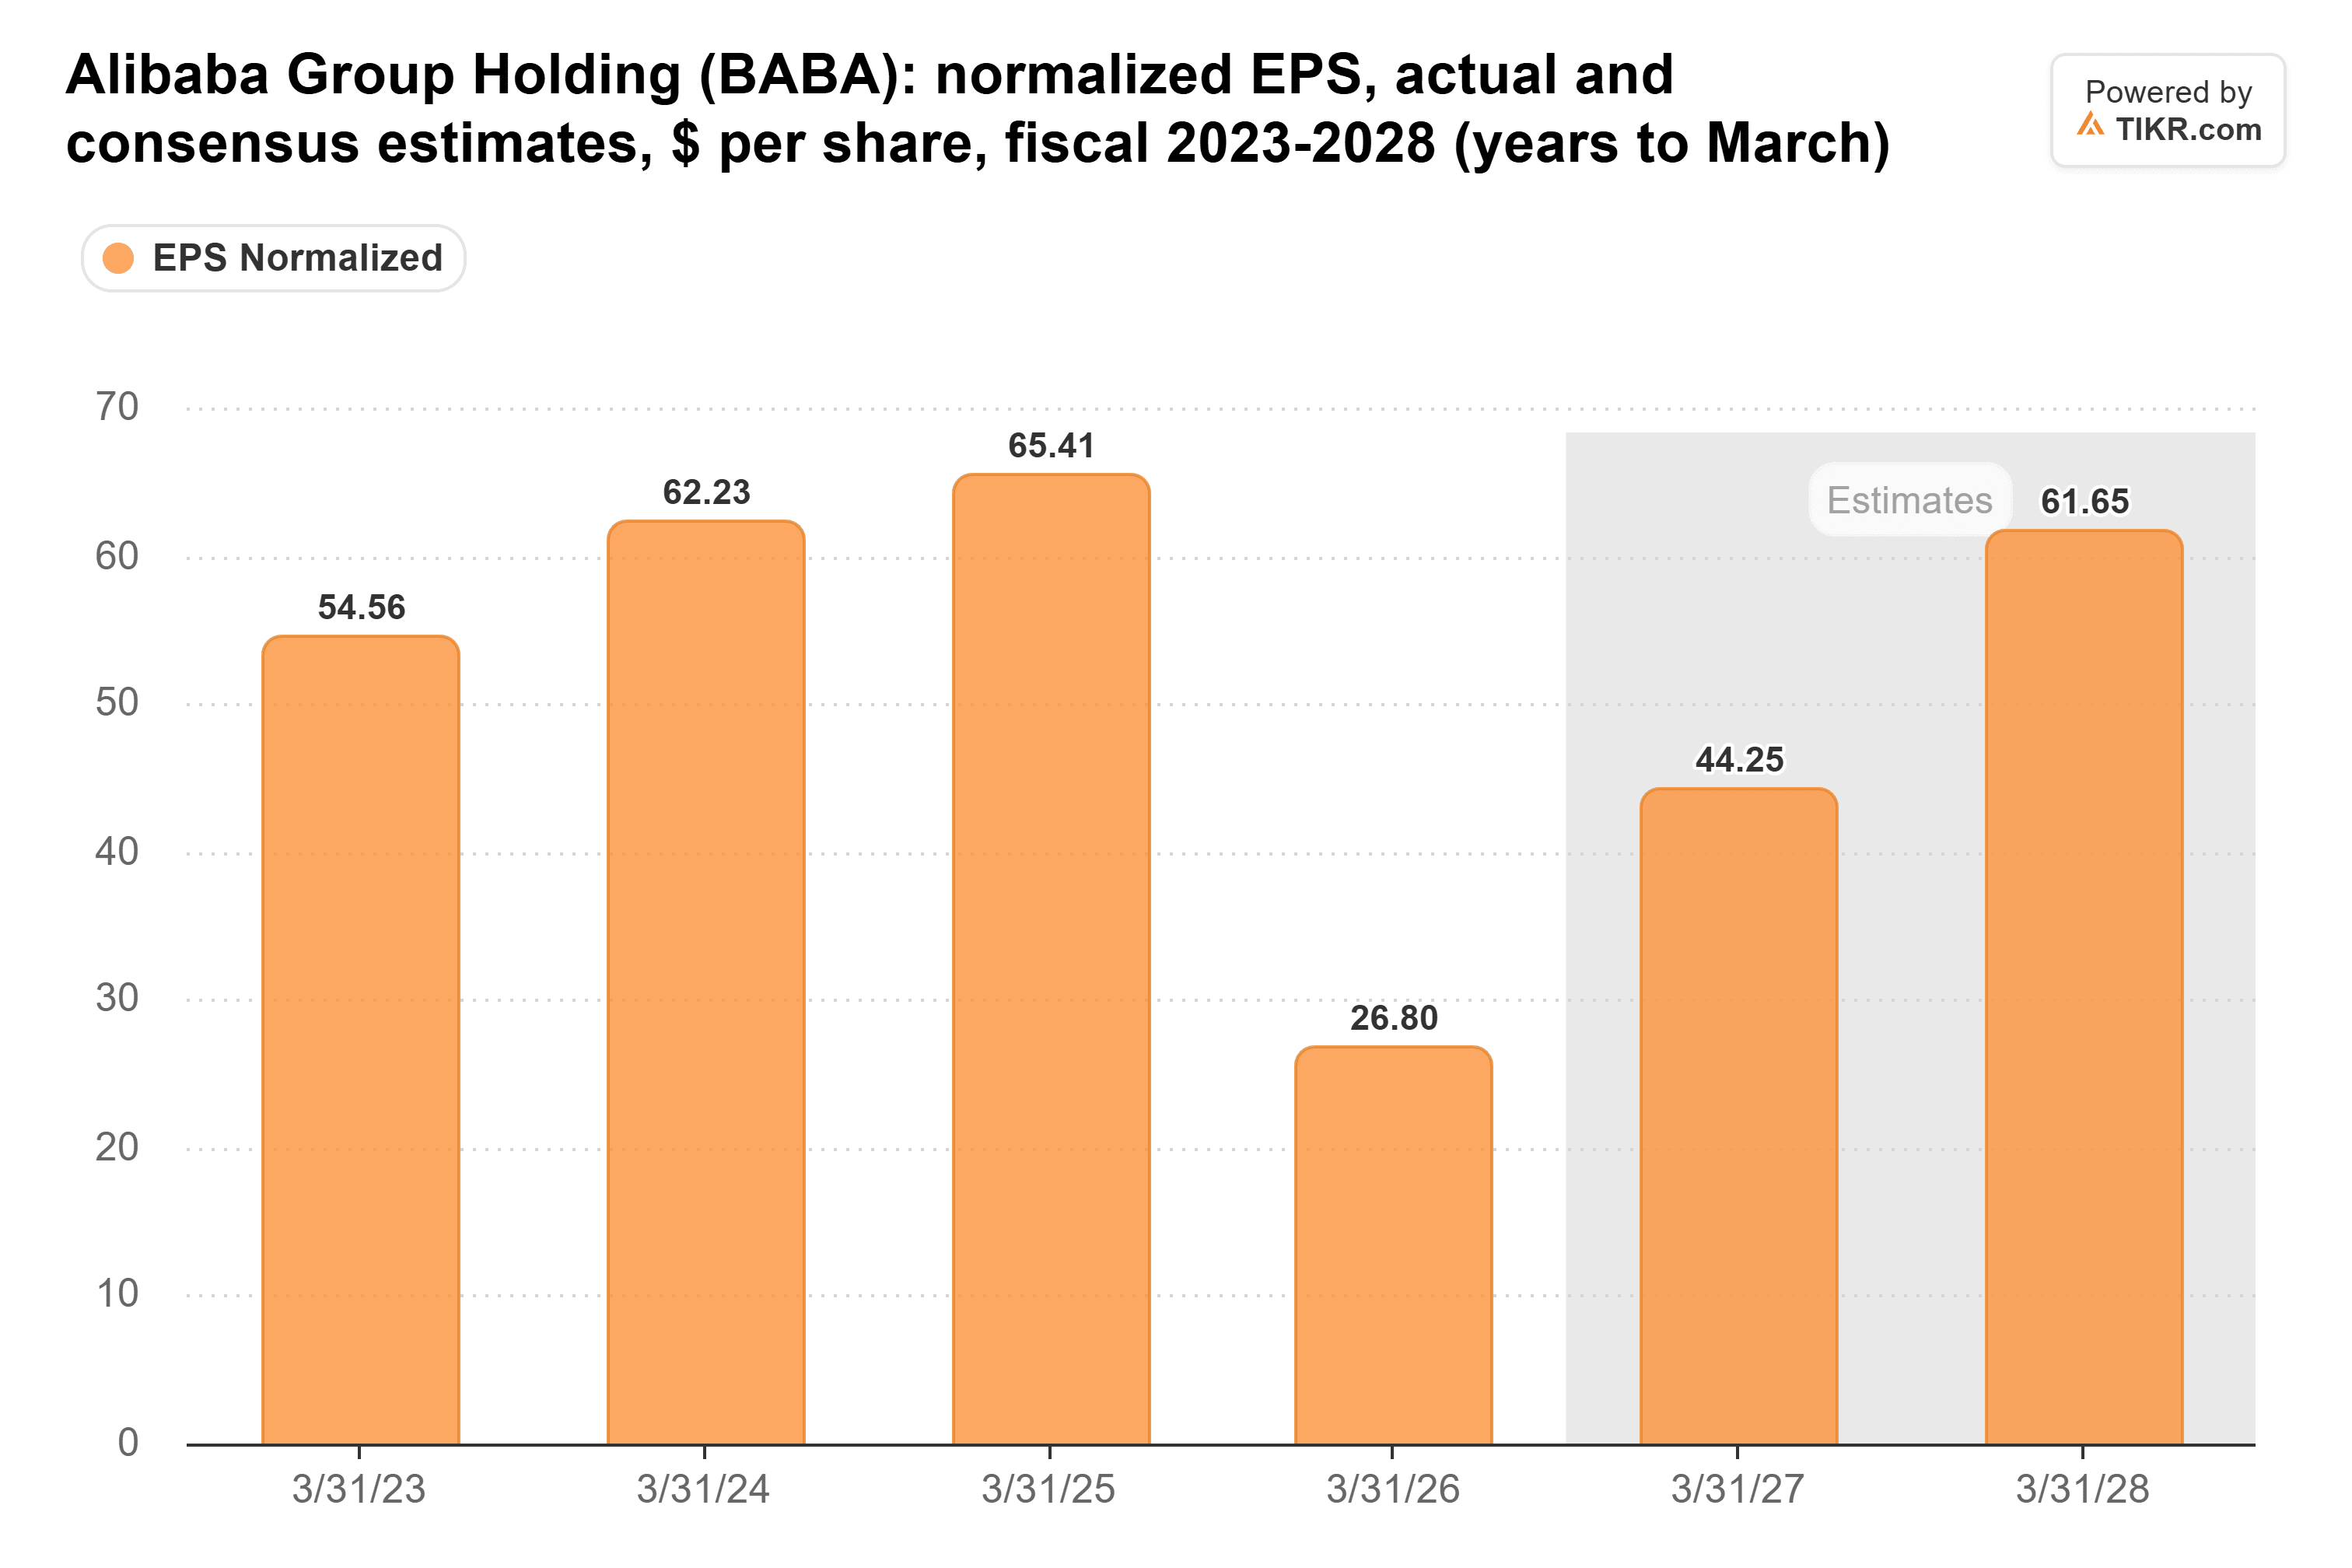
Questo rimbalzo deve avvenire mentre le spese continuano a salire: il consenso prevede un capex di RMB 198,4 miliardi nell'anno fiscale 2027. E Alibaba ha mancato le stime degli analisti sull'EPS rettificato per cinque trimestri consecutivi.
Il mercato non sta ancora pagando per il rimbalzo. Alibaba quota a 11x gli utili forward, al di sotto della sua media quinquennale di 13x e lontana dai 25x raggiunti a gennaio:
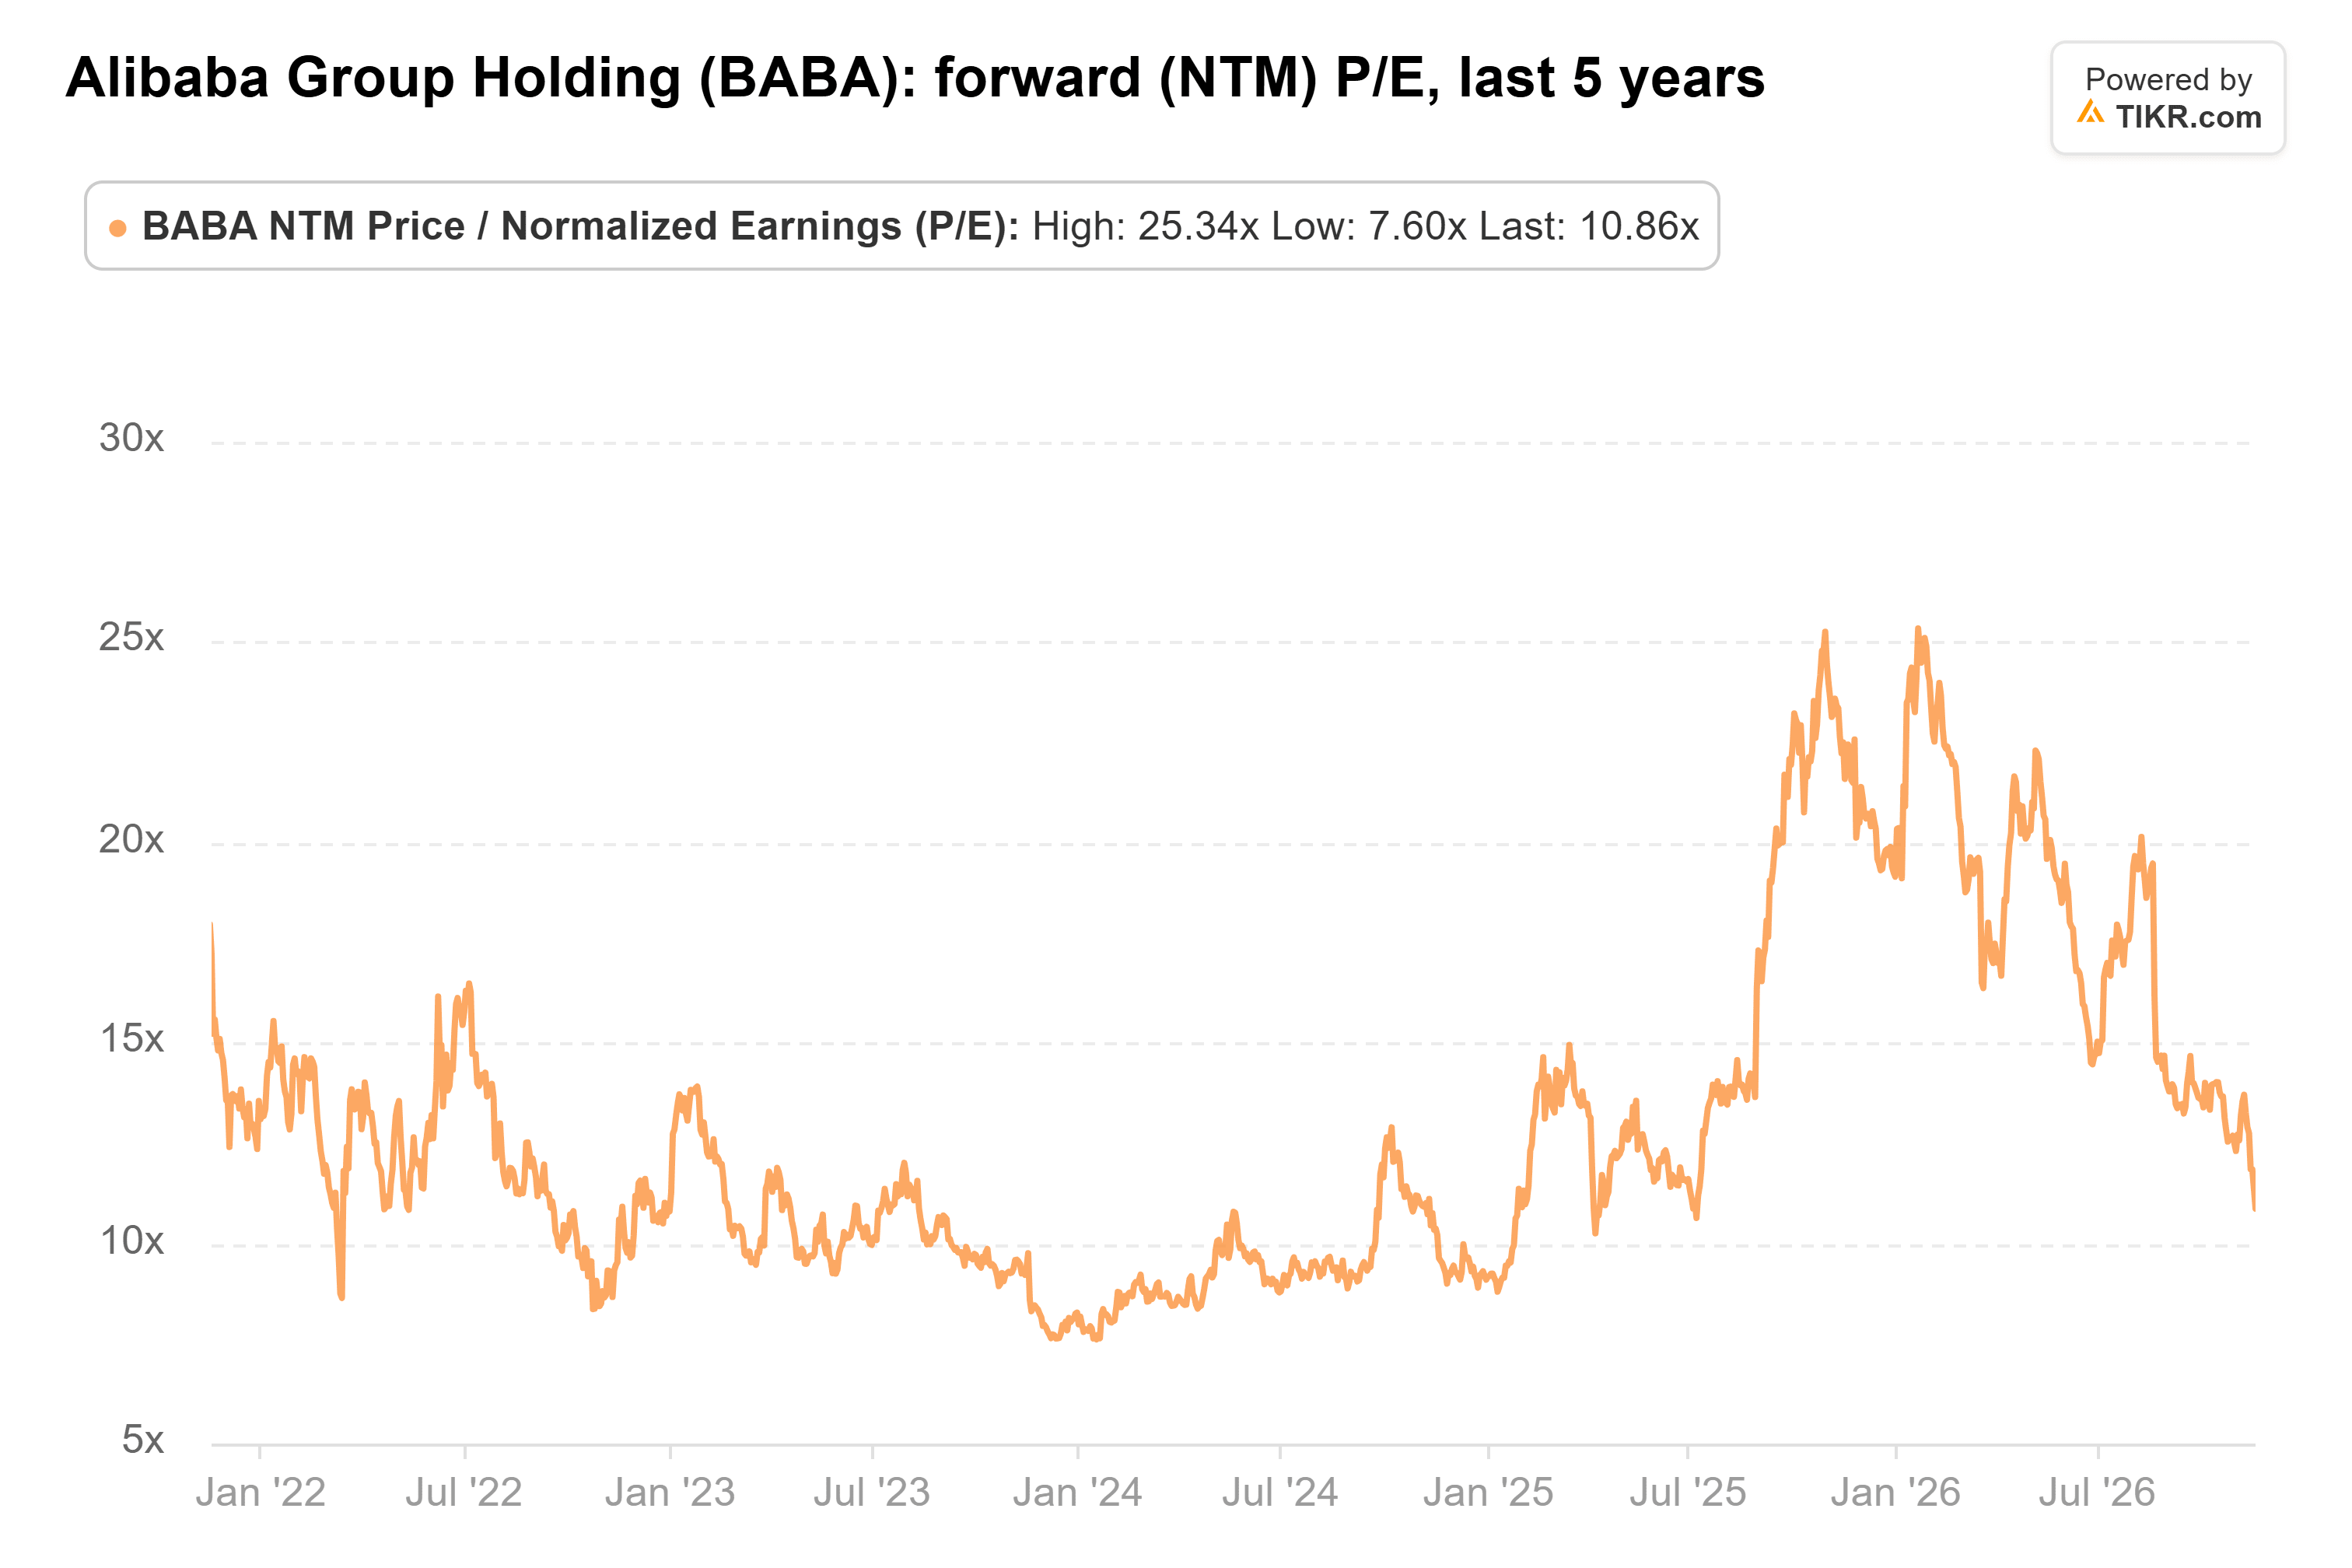
(È comunque ben al di sopra del suo minimo di 7,6x di gennaio 2024.)
Gli analisti sono molto più ottimisti del mercato. Il target medio di $185 di 41 analisti si trova il 113% sopra l'ultima chiusura, anche dopo che il target di consenso è scivolato di circa il 12% nell'ultimo anno mentre il titolo scendeva del 45%:
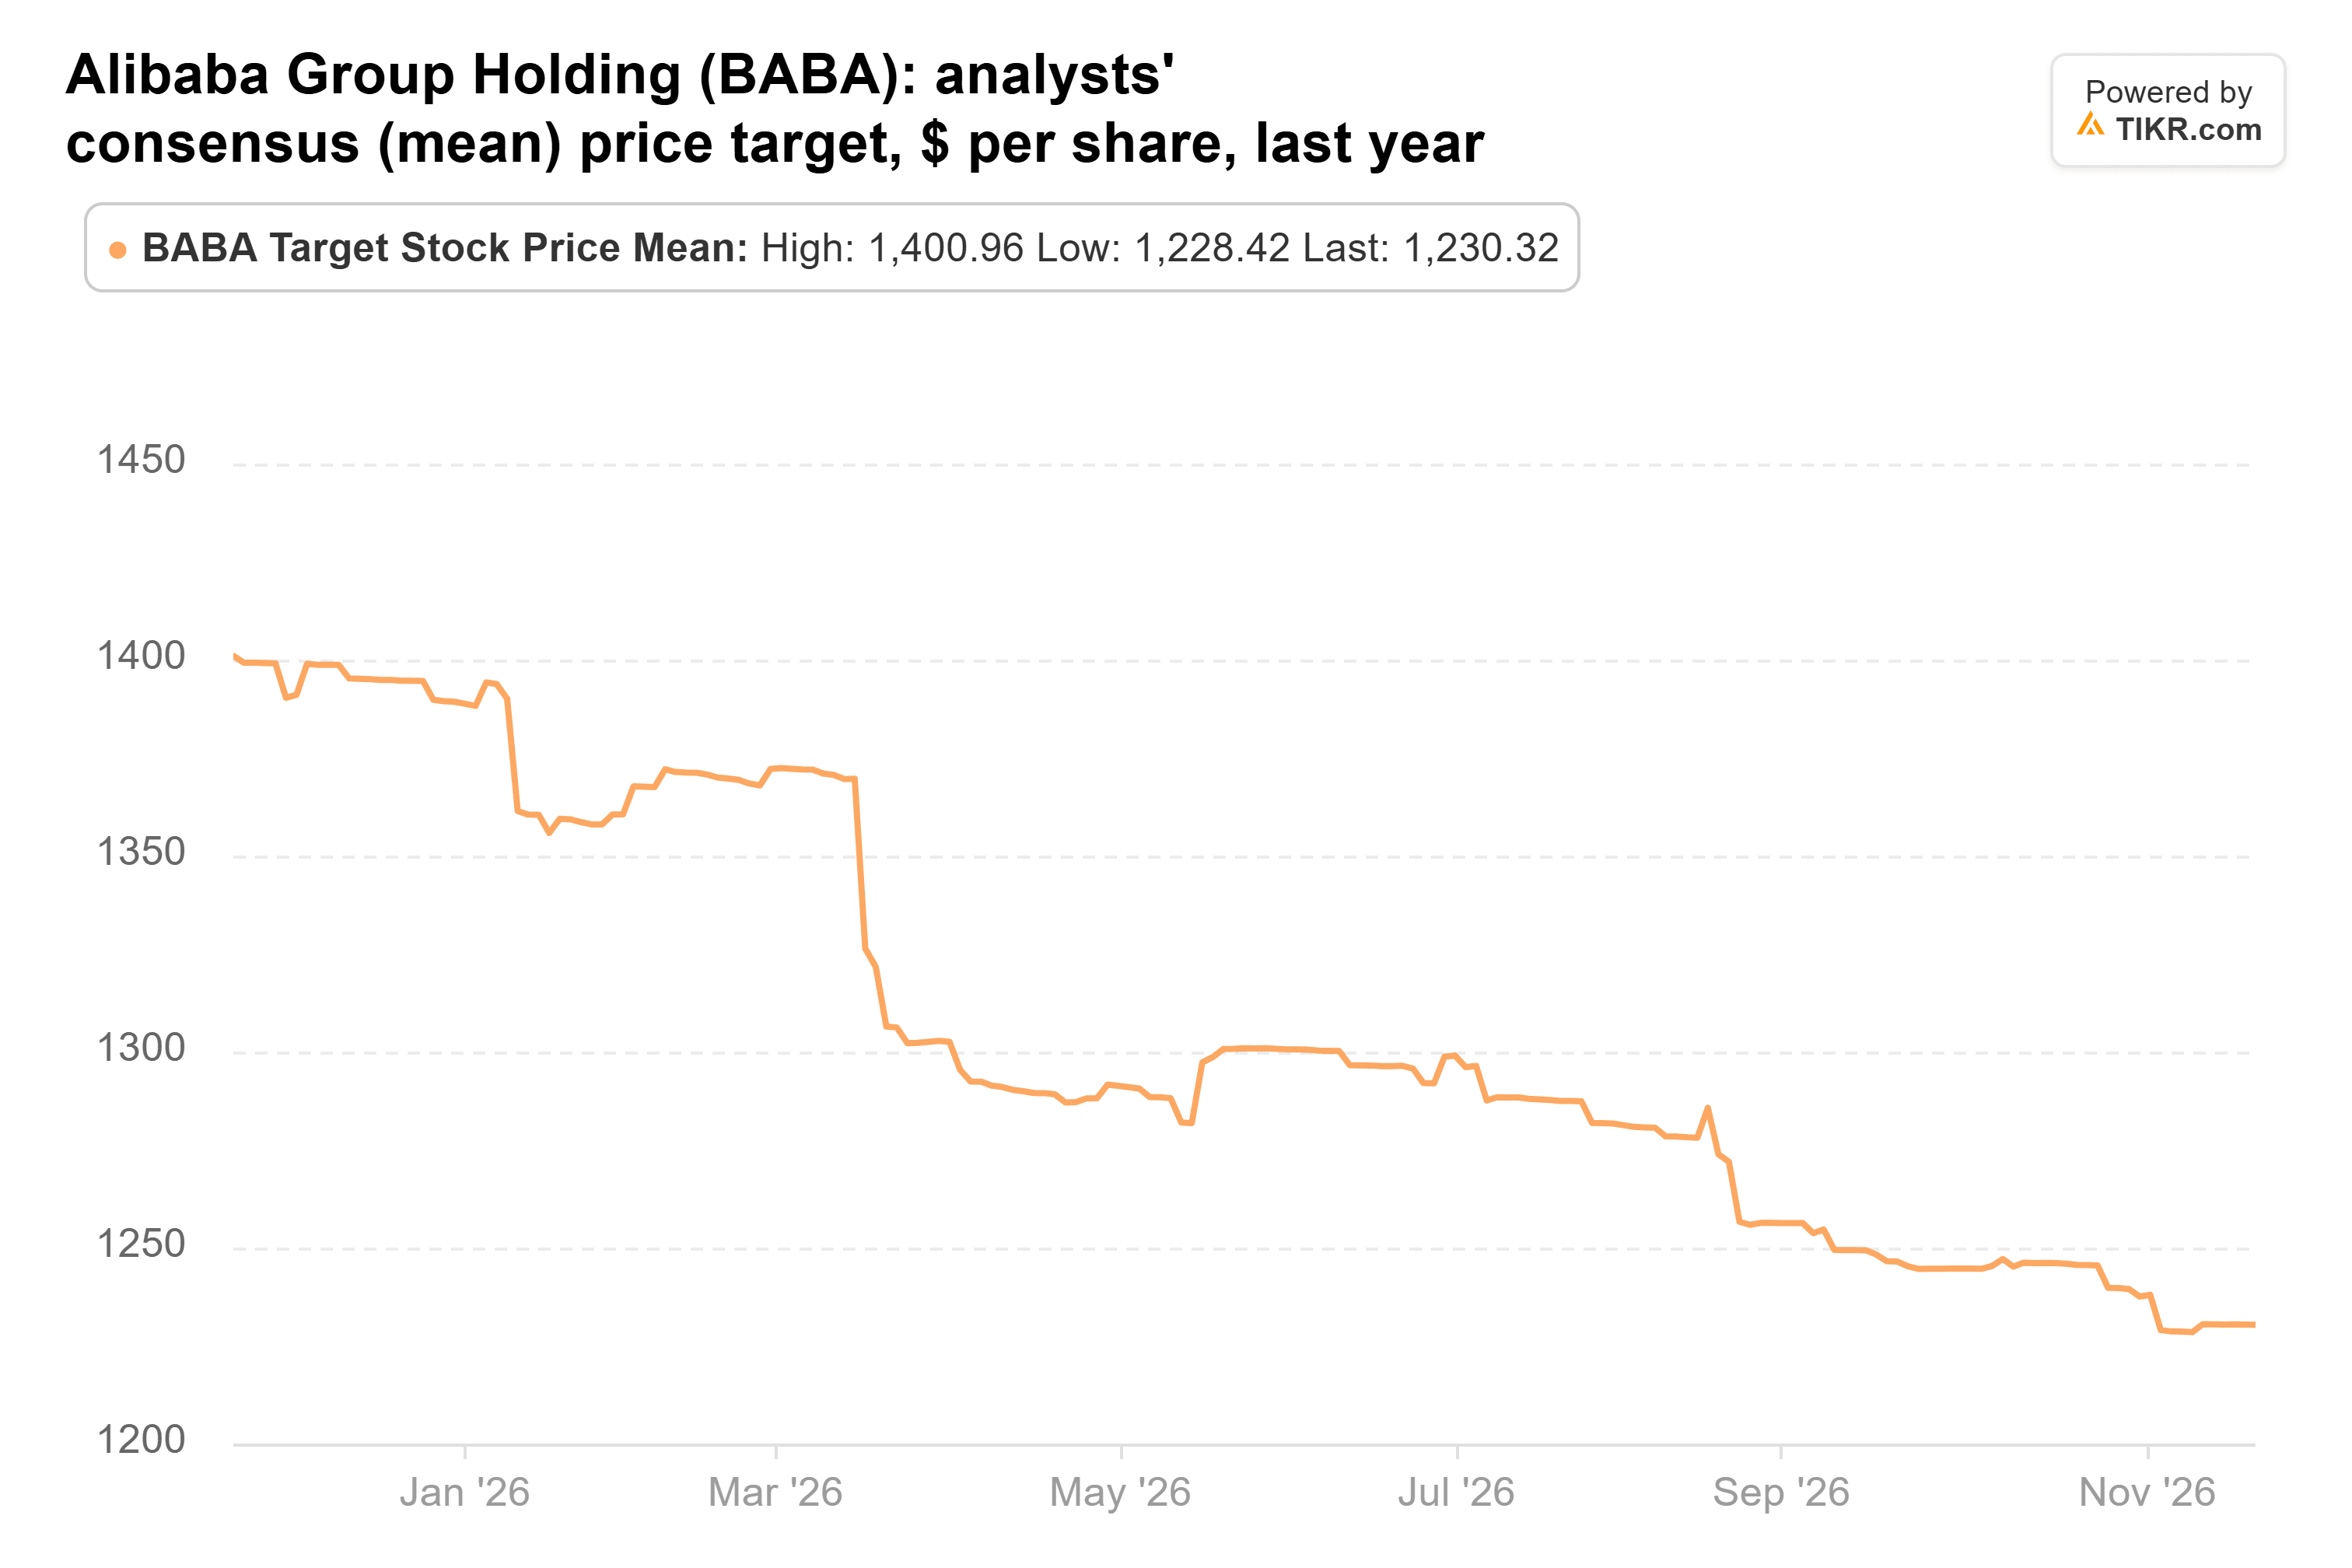
Secondo i miei calcoli, quel target è circa 20x l'EPS di consenso per l'anno fiscale 2028, ben al di sopra della media quinquennale del titolo di 13x. Quindi la maggior parte di questo potenziale rialzo dovrebbe provenire dagli investitori che pagano un multiplo più alto, oltre al rimbalzo degli utili stesso.
Aspetterei il report
Le restrizioni statunitensi sui chip sono l'altro rischio. Hanno già fatto scendere il titolo questo mese mentre Washington si prepara a limitare l'accesso delle società cinesi di AI ai chip avanzati all'estero.
A 11x, Alibaba è solo leggermente più economica del solito. Gli acquirenti a quel prezzo contano su un balzo degli utili del 65% da una società che continua a deludere, quindi preferirei vedere prima il report. I fondi potrebbero semplicemente essere in anticipo: i ricavi del cloud sono cresciuti del 45% nel trimestre di giugno, e il suo margine EBITA rettificato è salito all'11,6% dal 7,2% di un anno prima.
Cosa la renderebbe un acquisto: il report di questa settimana mostra che quel margine continua a salire, la perdita di AI Labs and Applications si riduce rispetto ai RMB 13,9 miliardi di giugno, e il flusso di cassa libero è migliore dell'outflow di RMB 44,7 miliardi del trimestre di giugno. Allora Alibaba ha spazio per tornare al suo multiplo abituale. In caso contrario, i prossimi 13F dei fondi, previsti a metà febbraio, mostreranno chi è rimasto.
Quindi, quanto vale realmente il titolo Alibaba?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alibaba. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!