Punti Chiave
- Brad Gerstner di Altimeter Capital ha aumentato del 25% la sua posizione in Meta nel terzo trimestre, portandola a 1,70 milioni di azioni per un valore di 1,23 miliardi di dollari, pari al 12,6% del suo portafoglio 13F.
- Meta scambia a 19 volte gli utili forward, al di sotto della sua media quinquennale di 21x, dopo che i suoi ricavi sono cresciuti del 26% lo scorso trimestre.
- Il rischio principale è la liquidità: gli analisti si aspettano che il free cash flow di Meta tocchi il minimo a -48 miliardi di dollari nel 2027 mentre paga per la sua costruzione dell'IA.
- La scommessa di Gerstner regge sui numeri, e il piano di spesa di Meta per il 2027 a fine gennaio è la prossima prova.
Meta Platforms (META) è ora la seconda posizione più grande nel portafoglio di Brad Gerstner presso Altimeter Capital. Il 13F di Altimeter per il trimestre terminato il 30 settembre, depositato il 16 novembre, mostra 1,70 milioni di azioni Meta per un valore di 1,23 miliardi di dollari alla fine del trimestre, dopo aver aggiunto il 25% alla posizione nel terzo trimestre.
Una scommessa concentrata sulla macchina pubblicitaria di Meta
Altimeter gestisce complessivamente 18,75 miliardi di dollari. Alla fine di settembre deteneva 9,80 miliardi di dollari in azioni statunitensi distribuite su sole 16 posizioni, e Meta costituiva il 13% di quel portafoglio 13F. Meta non è stata l'unica grande mossa. Altimeter ha anche aperto una nuova posizione in Tesla, ora la sua quarta più grande al 6,9%, e ha aumentato del 24% la sua posizione in Micron.
L'azione di Meta è scesa del 15% dal 30 settembre e si trova al 21% al di sotto del suo massimo degli ultimi 52 settimane. Il suo rapporto del terzo trimestre ha mostrato un business pubblicitario ancora in rapida crescita: i ricavi sono aumentati del 26% a 64,6 miliardi di dollari, e il prezzo per annuncio è salito del 14%. Ma il capex di 34,9 miliardi di dollari è stato superiore ai 32,8 miliardi di dollari di liquidità generata dalle sue operazioni. Meta prevede inoltre un capex per quest'anno tra 135 e 145 miliardi di dollari, contro i 72,2 miliardi del 2025.
TIKR monitora 62 analisti su Meta Platforms. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Meta Platforms, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Meta Platforms
Più economica del solito
Gli analisti si aspettano che l'EPS normalizzato di Meta si attesti a 29,36 dollari quest'anno, contro i 29,68 dollari del 2025, per poi salire a 35,68 dollari nel 2027 e 42,40 dollari nel 2028:
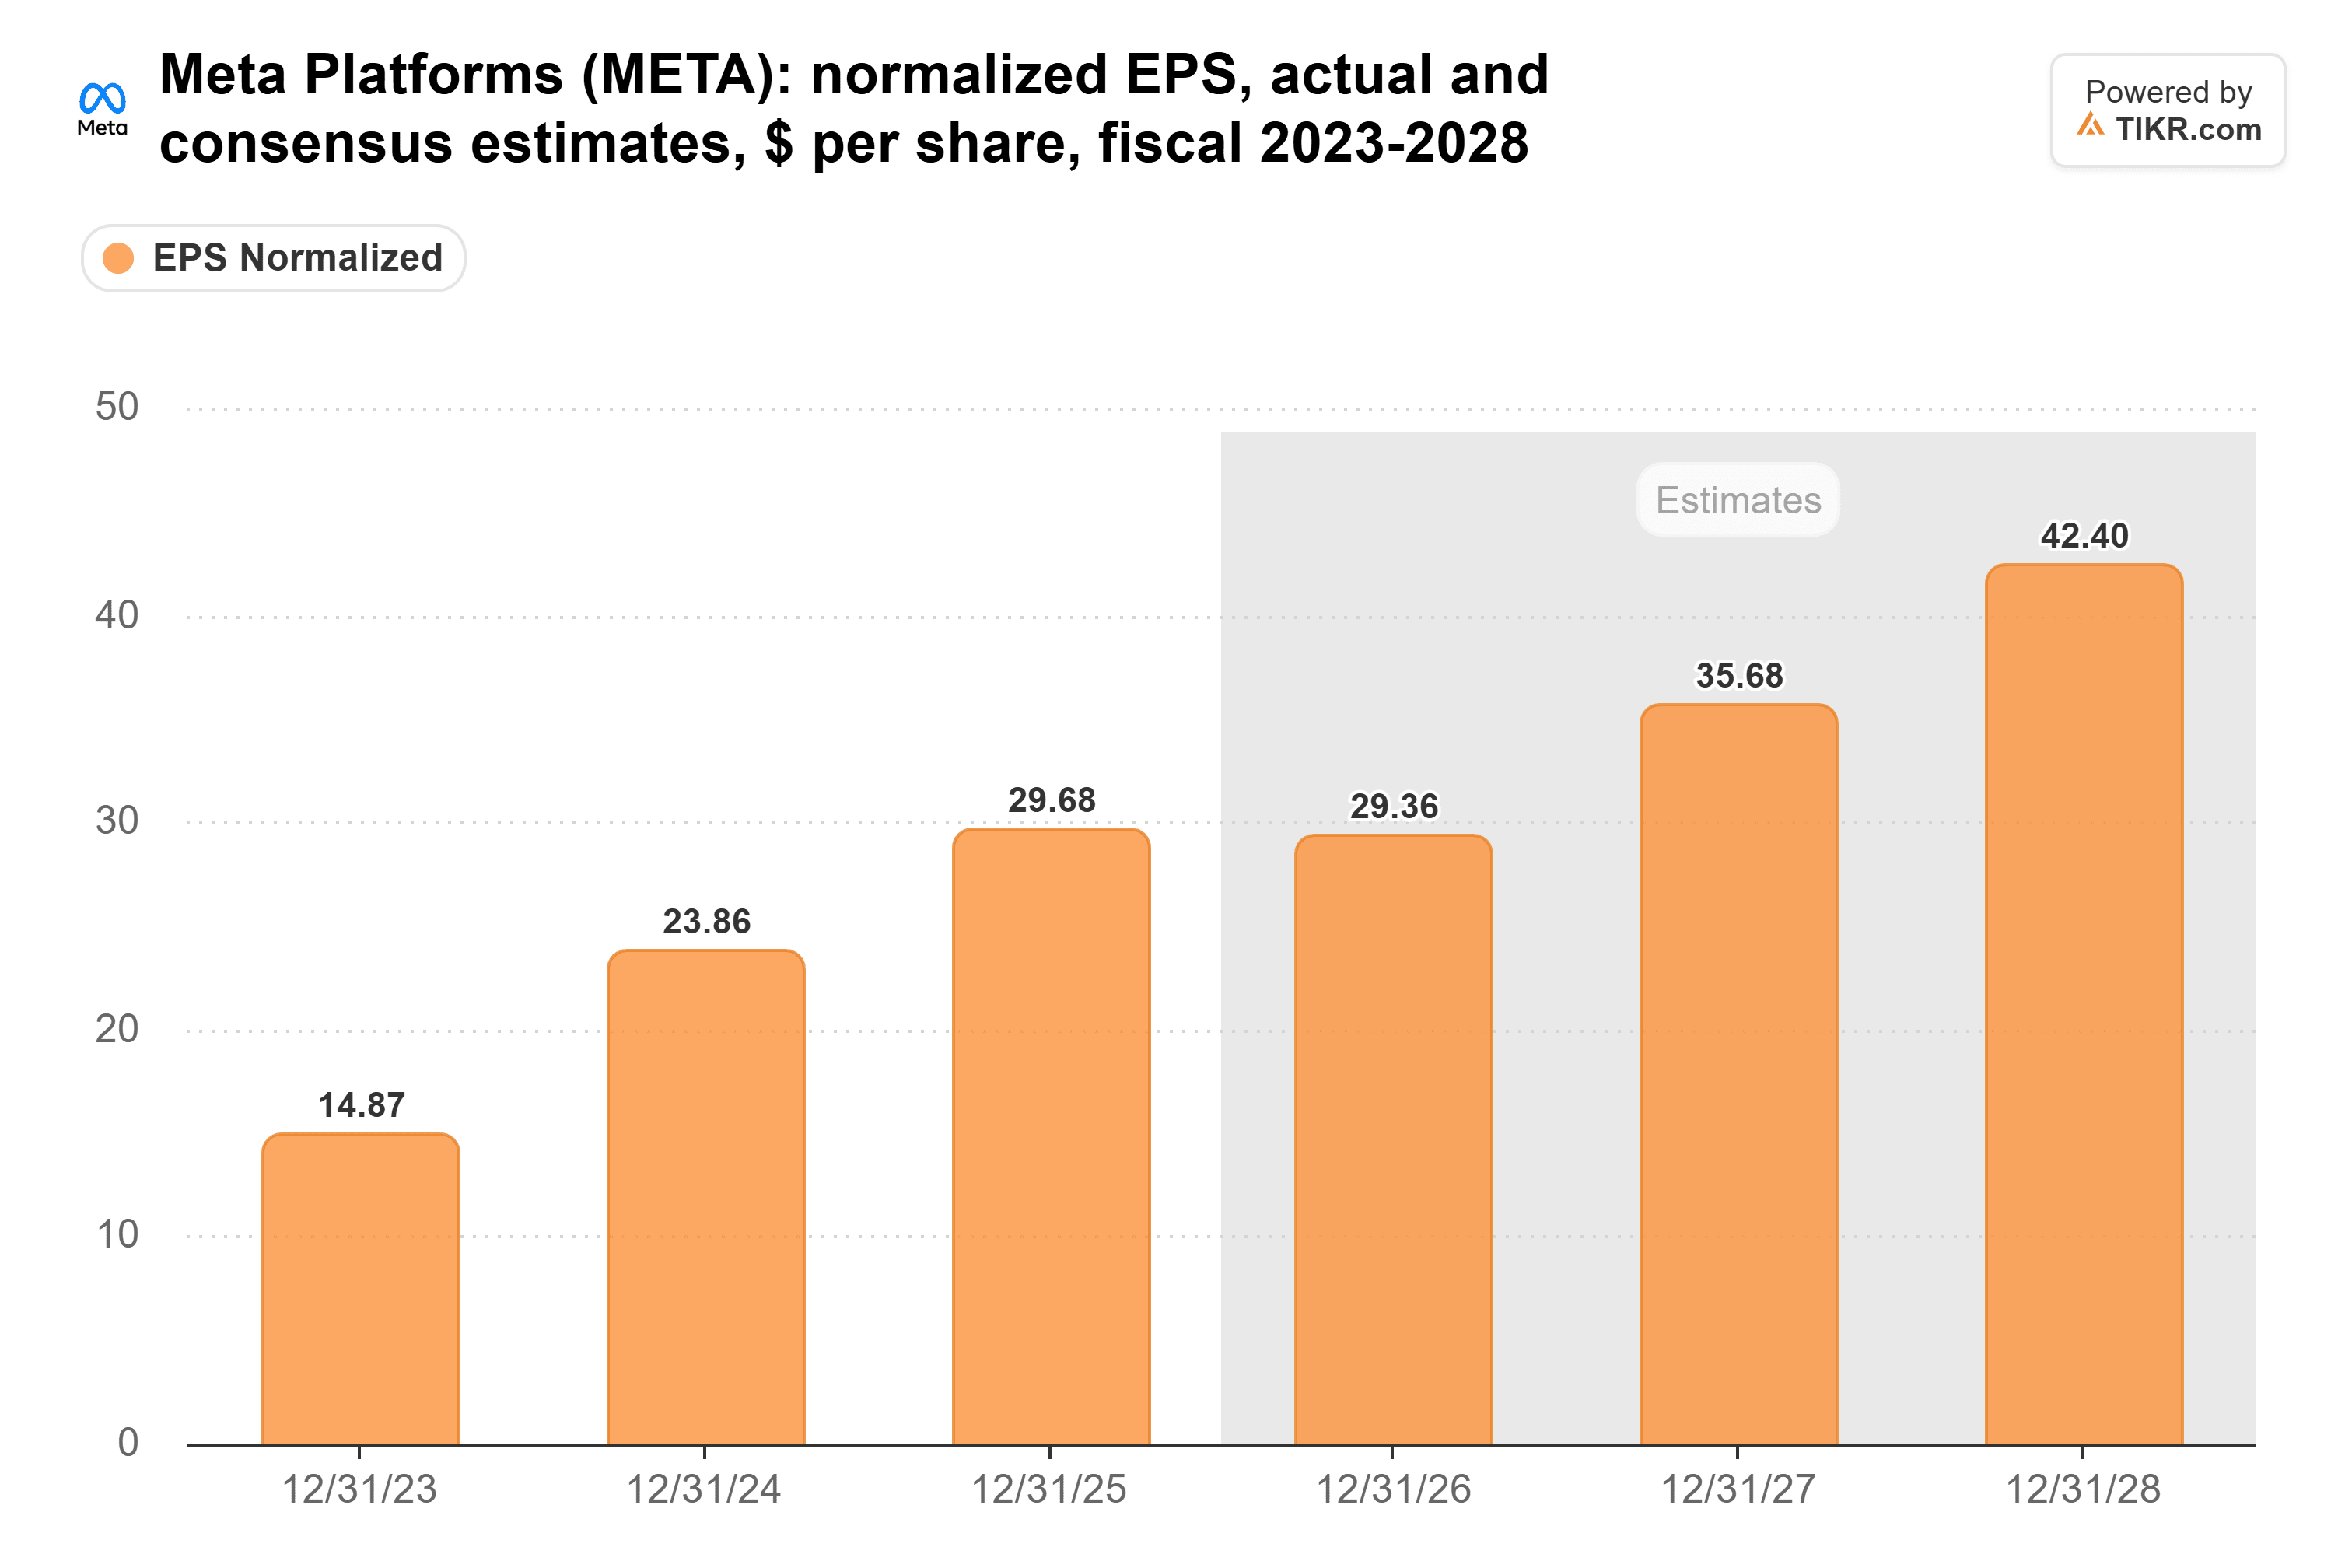
Gli analisti hanno ridotto le loro stime EPS per il 2027 del 4% dalla fine di giugno anche mentre aumentavano le loro aspettative sulle vendite di Meta. Quindi le vendite extra stanno andando nella costruzione.
Gli investitori non stanno pagando un premio per quella crescita. Meta scambia a 19 volte gli utili forward, al di sotto della sua media quinquennale di 21x e lontano dal suo massimo di 29x del febbraio 2025:
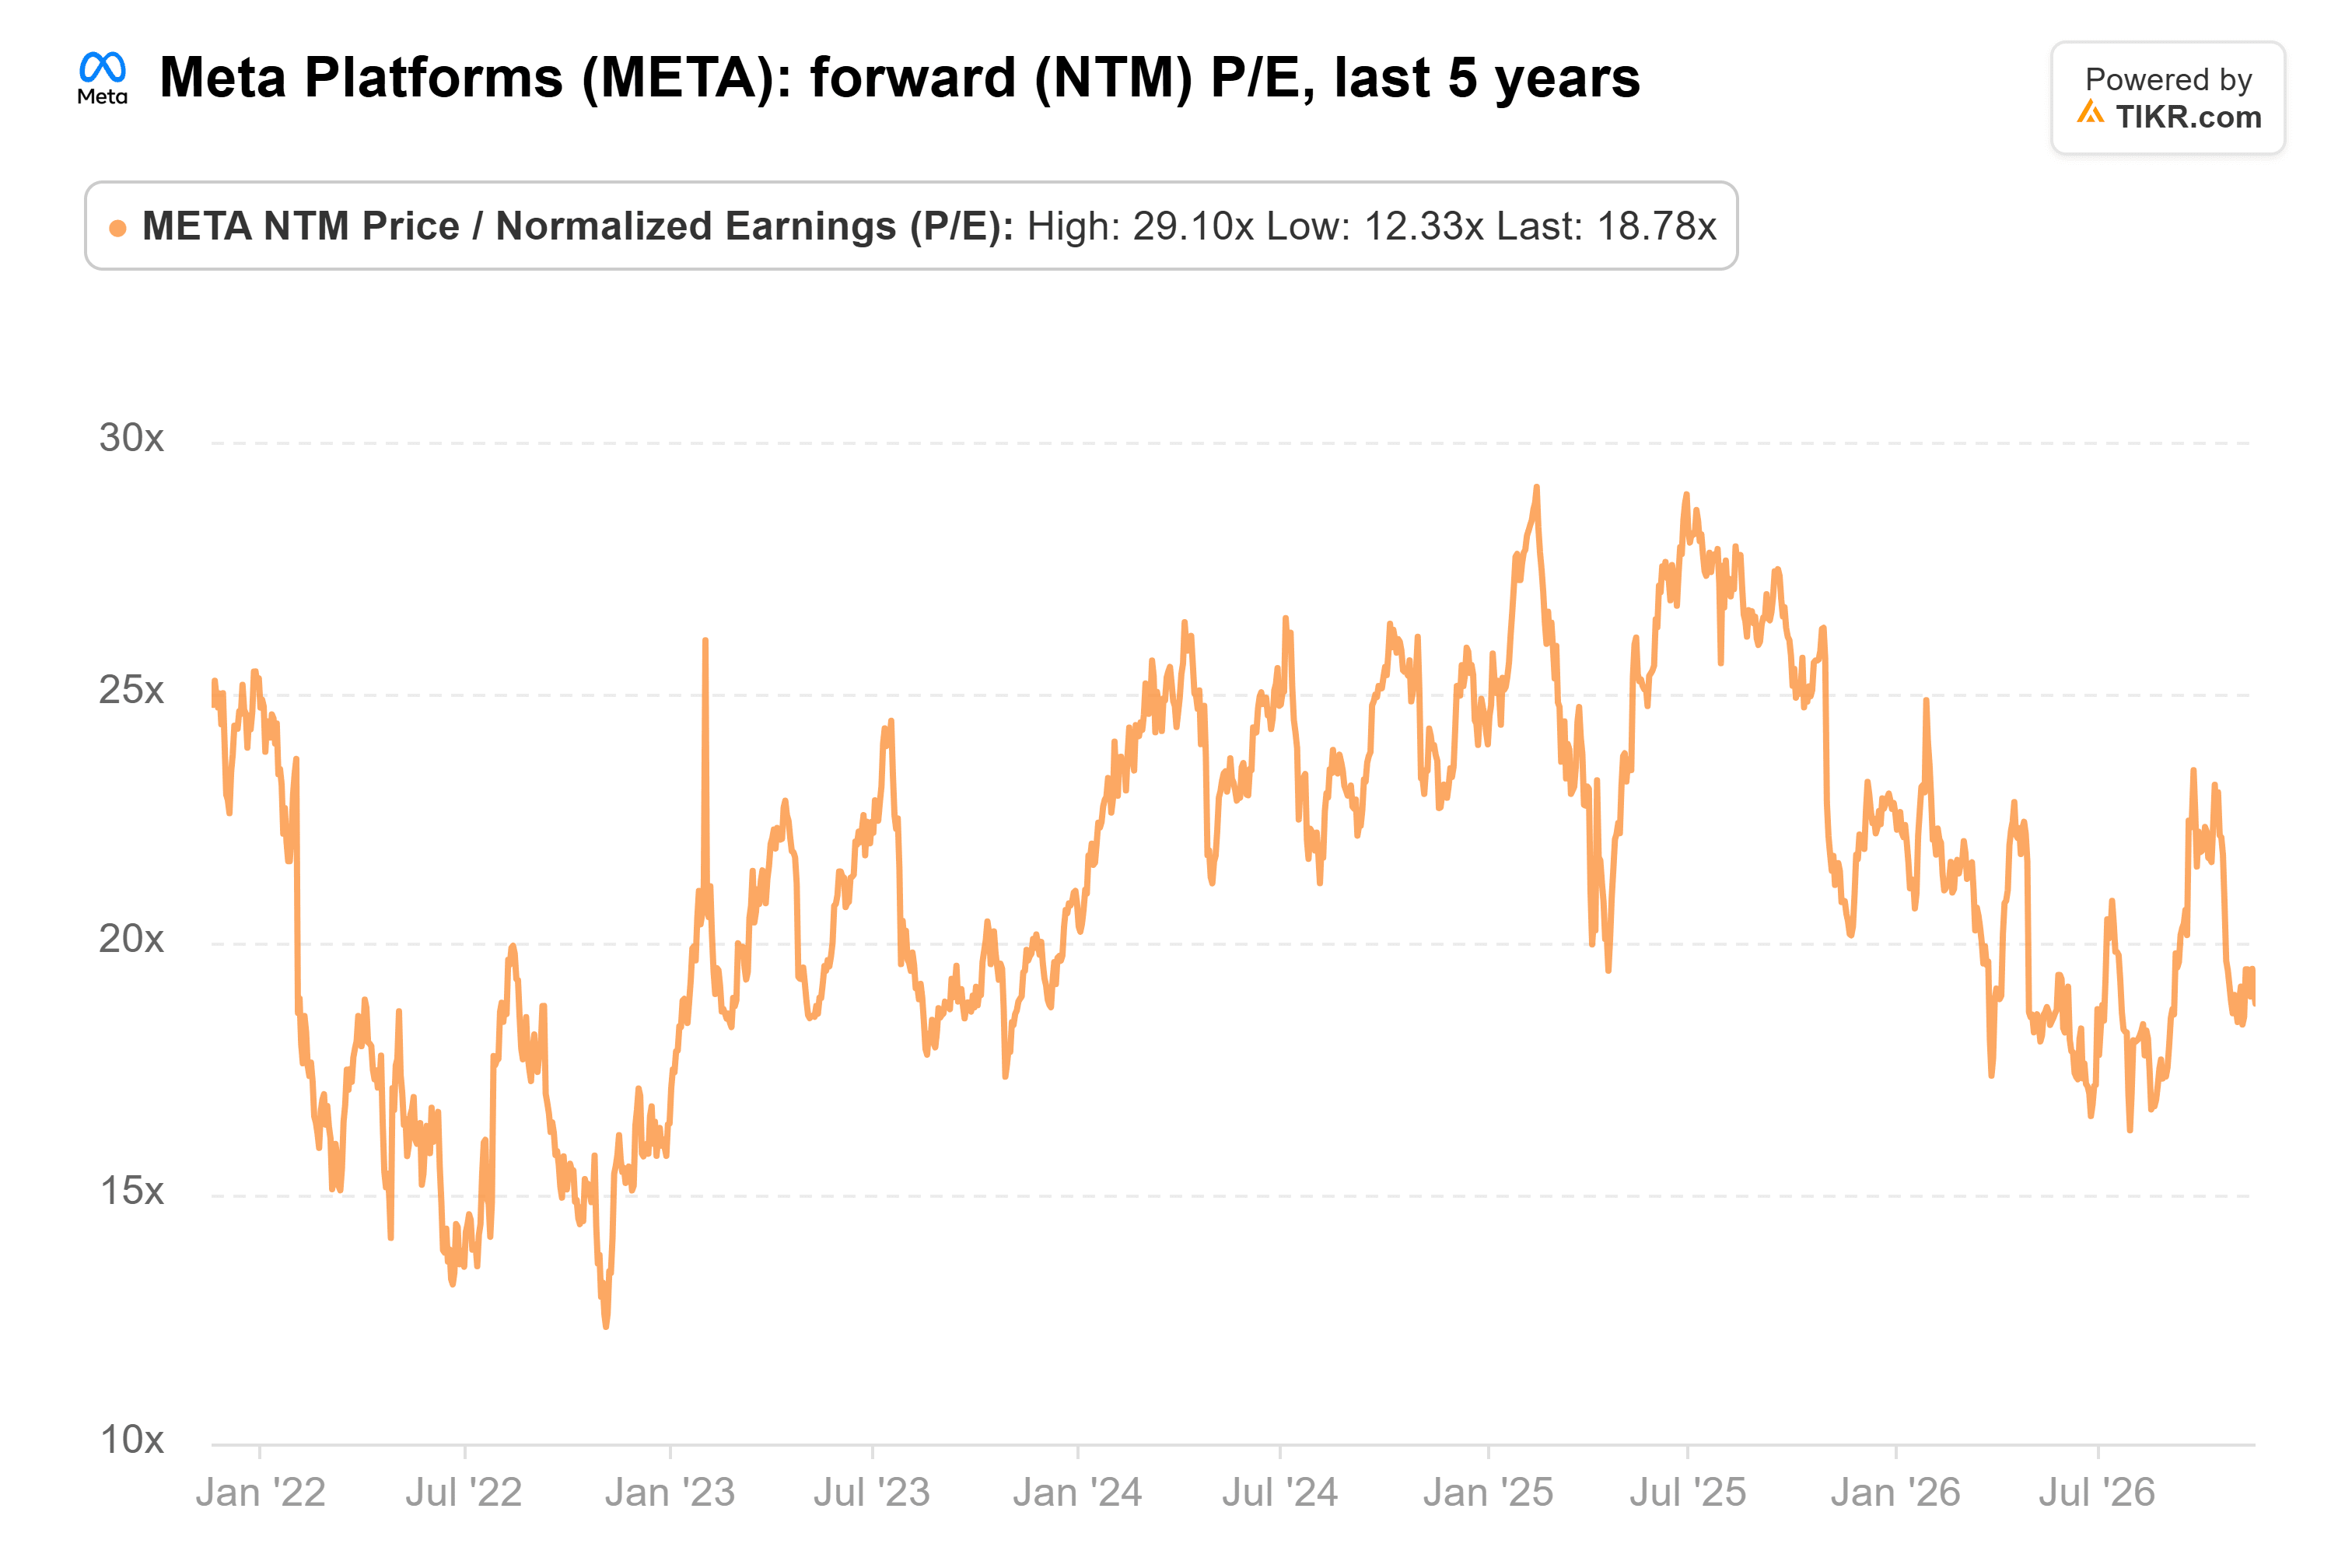
La visione di Wall Street sul titolo è stata più stabile del prezzo. I 62 analisti che seguono Meta hanno un prezzo target medio di 848 dollari, il 37% sopra il prezzo di oggi. Un anno fa quella media era di 840 dollari:
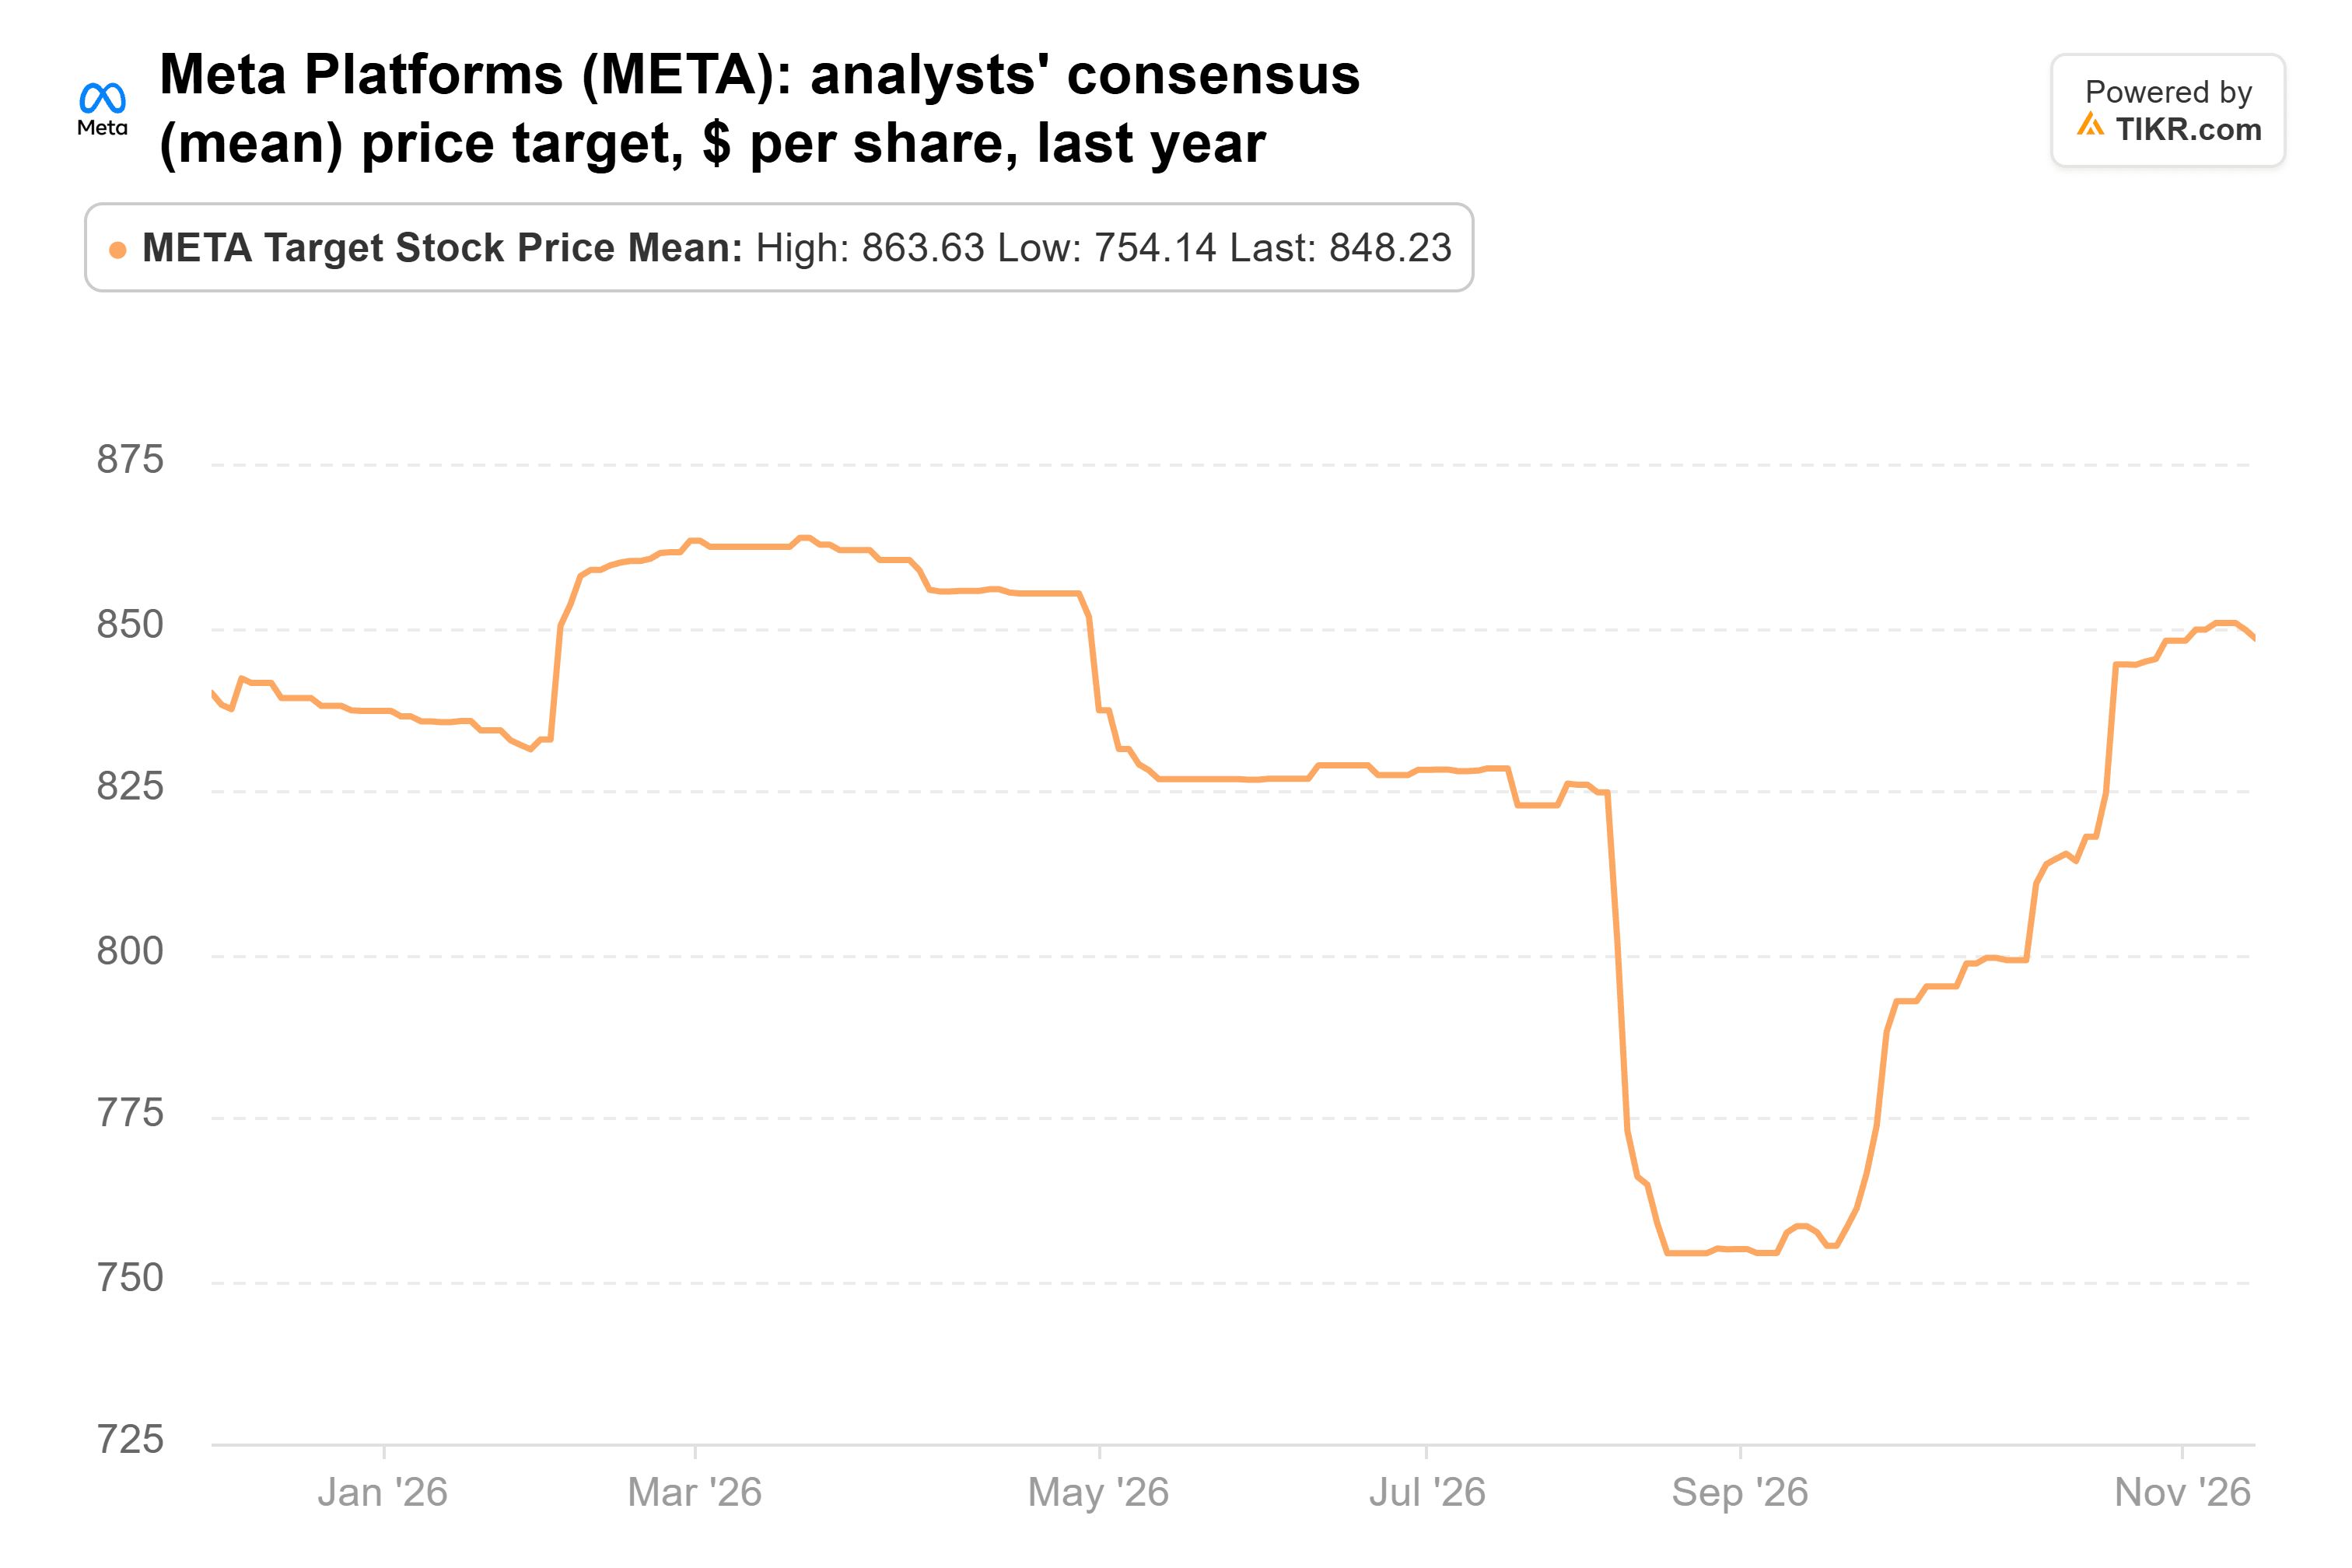
Anche il target più basso, 650 dollari, è sopra il prezzo di oggi. Secondo i miei calcoli, 848 dollari è 20 volte la stima EPS degli analisti per il 2028, leggermente al di sotto della media quinquennale di Meta. Quindi il target non richiede un multiplo più alto, ma solo che le stime si mantengano.
Il conto per la costruzione dell'IA
Il rischio è la liquidità. Il consenso ora prevede che il free cash flow di Meta tocchi il minimo a -48 miliardi di dollari nel 2027. Meta ha anche raccolto più di 60 miliardi di dollari dalla fine di ottobre, a tassi più alti di quelli pagati un anno fa, e un tribunale del New Mexico ha ordinato una penalità di 25 miliardi di dollari che Meta intende appellare.
Tuttavia, credo che Gerstner abbia ragione su questo punto. Gli investitori stanno pagando meno del solito per una società i cui ricavi sono cresciuti del 26% lo scorso trimestre, e il target di Wall Street chiede solo che le stime si mantengano. Il rapporto del quarto trimestre di Meta a fine gennaio mostrerà se la spesa darà i suoi frutti. Ricavi nella metà superiore della sua previsione tra 73 e 76 miliardi di dollari, più un piano di capex per il 2027 non superiore ai circa 210 miliardi di dollari che gli analisti si aspettano, confermerebbero la scommessa. E il prossimo 13F di Altimeter, previsto a metà febbraio, mostrerà se Gerstner ha mantenuto la posizione durante il calo.
Quindi, quanto vale realmente l'azione Meta?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Meta. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!