Punti Chiave
- TD Cowen ha ridotto il suo prezzo obiettivo per Broadcom a $425 da $475 il 16 novembre, mantenendo la raccomandazione Buy; il nuovo obiettivo è del 24% superiore alla chiusura del 17 novembre.
- Broadcom è scesa del 29% rispetto al suo massimo di chiusura a 52 settimane, poiché gli investitori temono la sua esposizione ad Anthropic e OpenAI, i due laboratori di IA che dovrebbero diventare i suoi maggiori clienti di chip personalizzati.
- La stima degli utili per l'esercizio 2027 degli analisti si è appena mossa in tre mesi, e il titolo scambia al di sotto della sua media quinquennale del forward P/E.
- L'obiettivo di TD Cowen richiede solo il multiplo abituale di Broadcom, quindi la chiamata sembra corretta, e il prossimo test sarà il rapporto del quarto trimestre fiscale il 9 dicembre.
Broadcom (AVGO) è scesa del 29% rispetto al suo massimo di chiusura a 52 settimane, e TD Cowen ha appena ridotto il suo prezzo obiettivo a $425 da $475. Tuttavia, l'analista della società Joshua Buchalter ha mantenuto la sua raccomandazione Buy il 16 novembre, e $425 è comunque del 24% superiore alla chiusura di martedì a $341,60.
La preoccupazione è Anthropic e OpenAI
La crescita di Broadcom non è il problema: i ricavi sono aumentati dell'86% nel suo terzo trimestre fiscale. La preoccupazione è chi paga per i suoi chip di IA. Il management si aspetta che Anthropic diventi il suo maggiore cliente di chip personalizzati nel 2027 e OpenAI il suo secondo maggiore nel 2028. L'ultimo deposito trimestrale mostra che la società garantisce fino a circa $29 miliardi di leasing legati ad Anthropic, e un deposito del 27 ottobre ha aggiunto una seconda garanzia fino a circa $43 miliardi. Ciascuna di queste cifre è superiore ai $24,0 miliardi di liquidità detenuti al 2 agosto.
Questa preoccupazione è cresciuta questo mese, quando la modifica al deposito per l'IPO di Anthropic ha elencato Broadcom come la sua controparte di calcolo principale, con circa $161 miliardi di obblighi di leasing di attrezzature. Poi, il 13 novembre, Mike Harrison di Rothschild & Co Redburn ha declassato il titolo a Neutral con un obiettivo di $398, sostenendo che i due laboratori devono "diventare autofinanziati a breve termine".
TIKR monitora 51 analisti su Broadcom. Quanti dicono "Buy"?
Vedi la ripartizione completa delle raccomandazioni Buy, Hold e Sell su Broadcom, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le valutazioni degli analisti su Broadcom
TD Cowen è ancora acquirente
La riduzione di TD Cowen è arrivata mentre la società ripristinava gli obiettivi per un gruppo di produttori di chip di calcolo in vista dei loro rapporti sugli utili. La lettura della società è che molti titoli di chip di rete hanno già scontato tagli materiali alle stime per il 2028. Non si aspetta quei tagli a breve: con uno "sfondo di domanda ancora forte, è difficile vedere i numeri di Wall Street scendere materialmente nel breve termine", ha scritto la società. Il CEO Hock Tan ha suonato allo stesso modo nella call di settembre di Broadcom, dicendo che la società è "molto in linea per superare i $30 di utili per azione nell'esercizio 2028".
$425 ha senso?
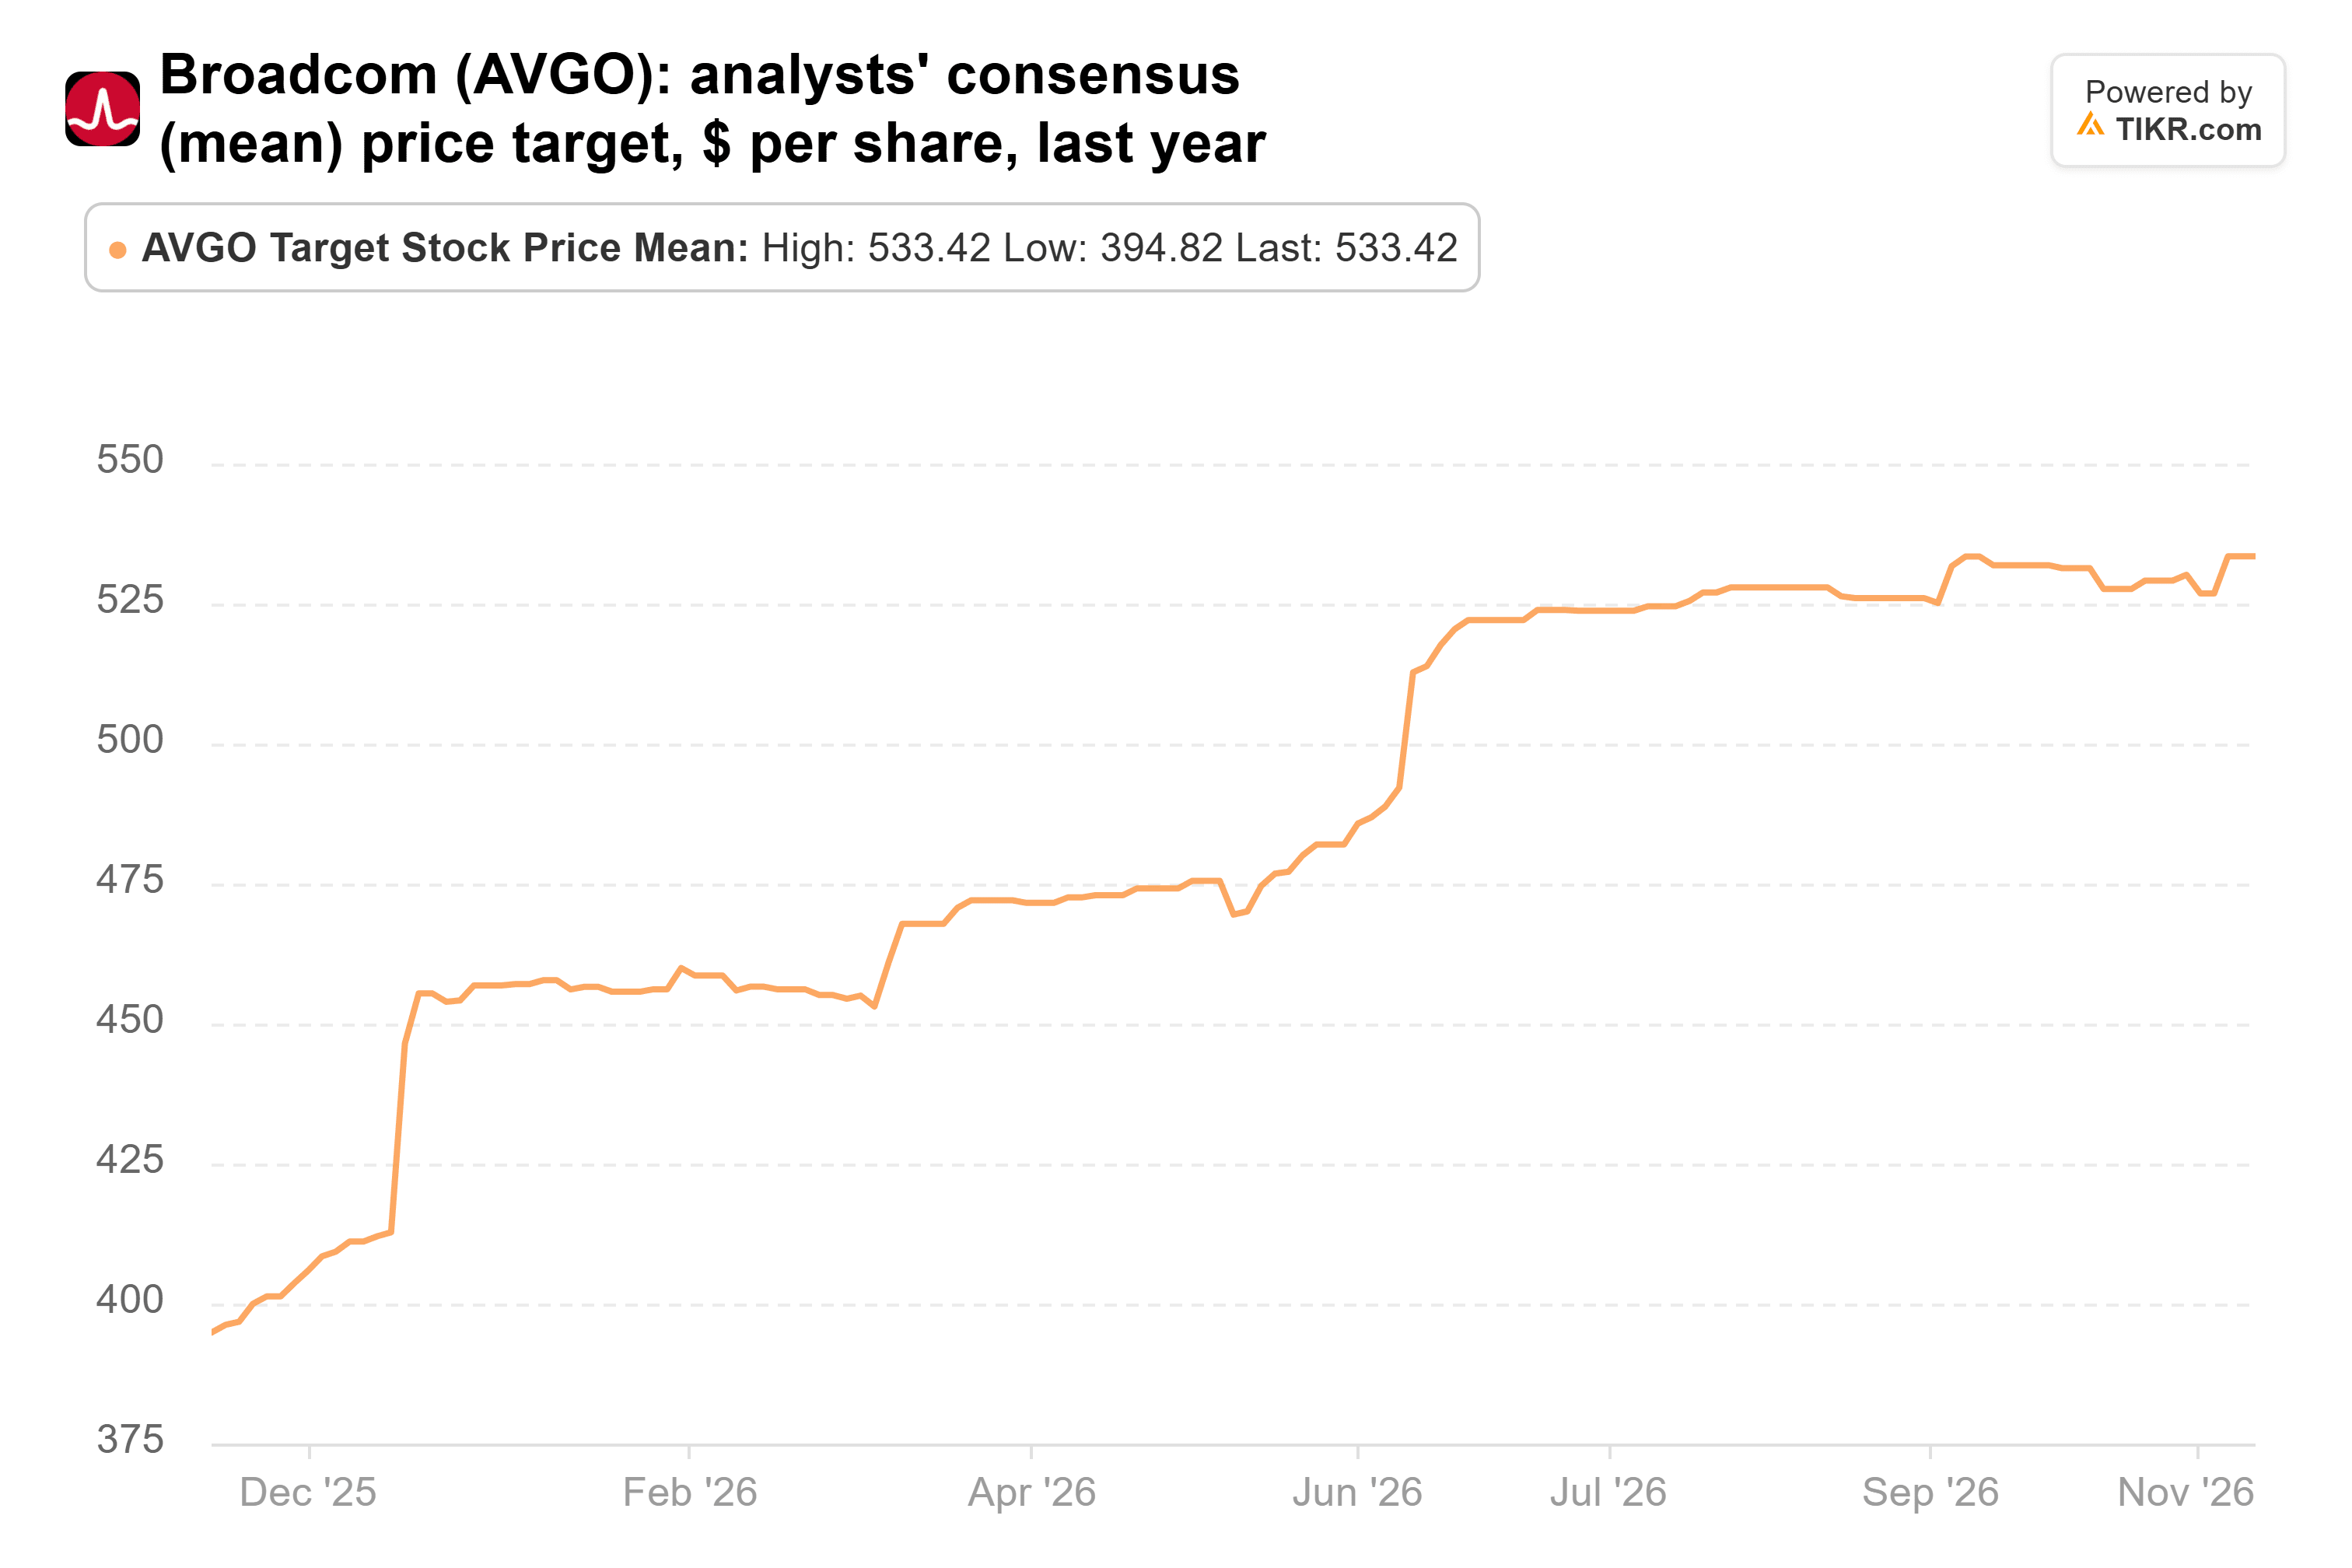
I 51 analisti che coprono Broadcom sono molto più rialzisti, con un obiettivo medio di $533, il 56% superiore alla chiusura di martedì. Questa media è salita nell'ultimo anno:
Anche le stime degli utili hanno tenuto. Gli analisti si aspettano un EPS normalizzato di $11,66 per l'esercizio appena concluso, $19,41 per l'esercizio 2027 e $30,53 per l'esercizio 2028:
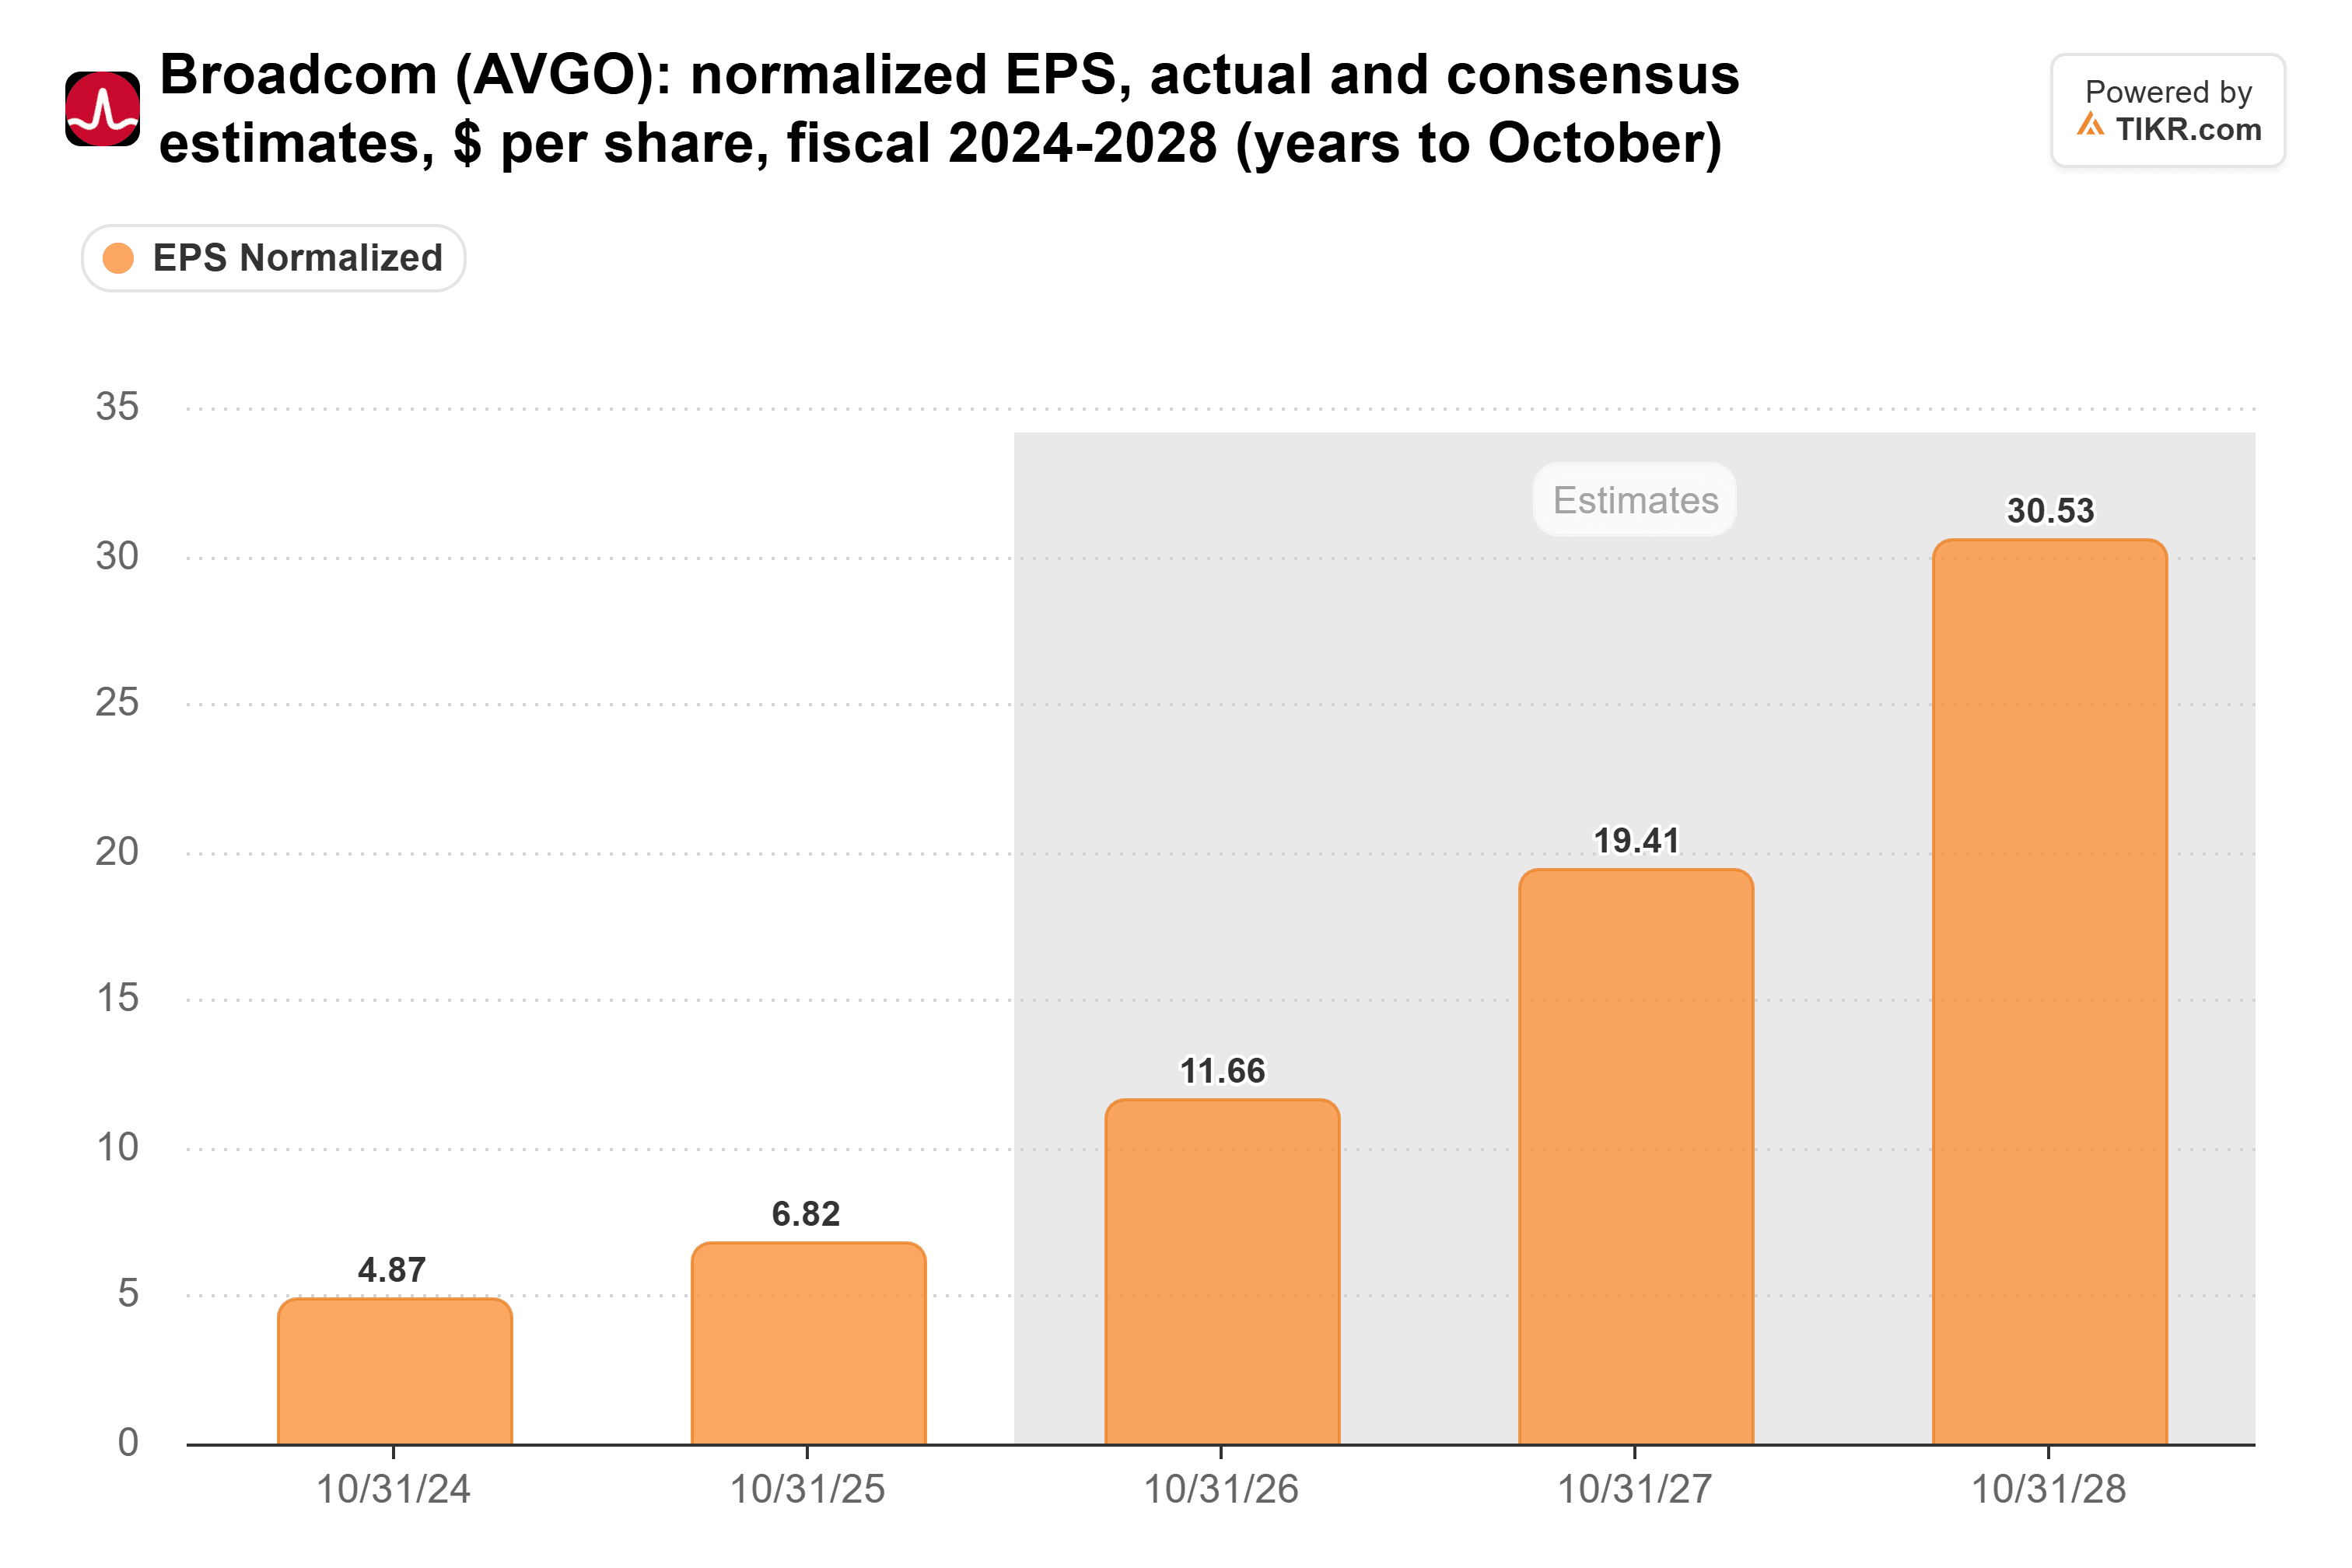
La cifra per l'esercizio 2027 si è appena mossa dai $19,60 di tre mesi fa. Su quelle stime, il titolo scambiava a 20x gli utili forward alla chiusura di venerdì, contro una media quinquennale di 24x:
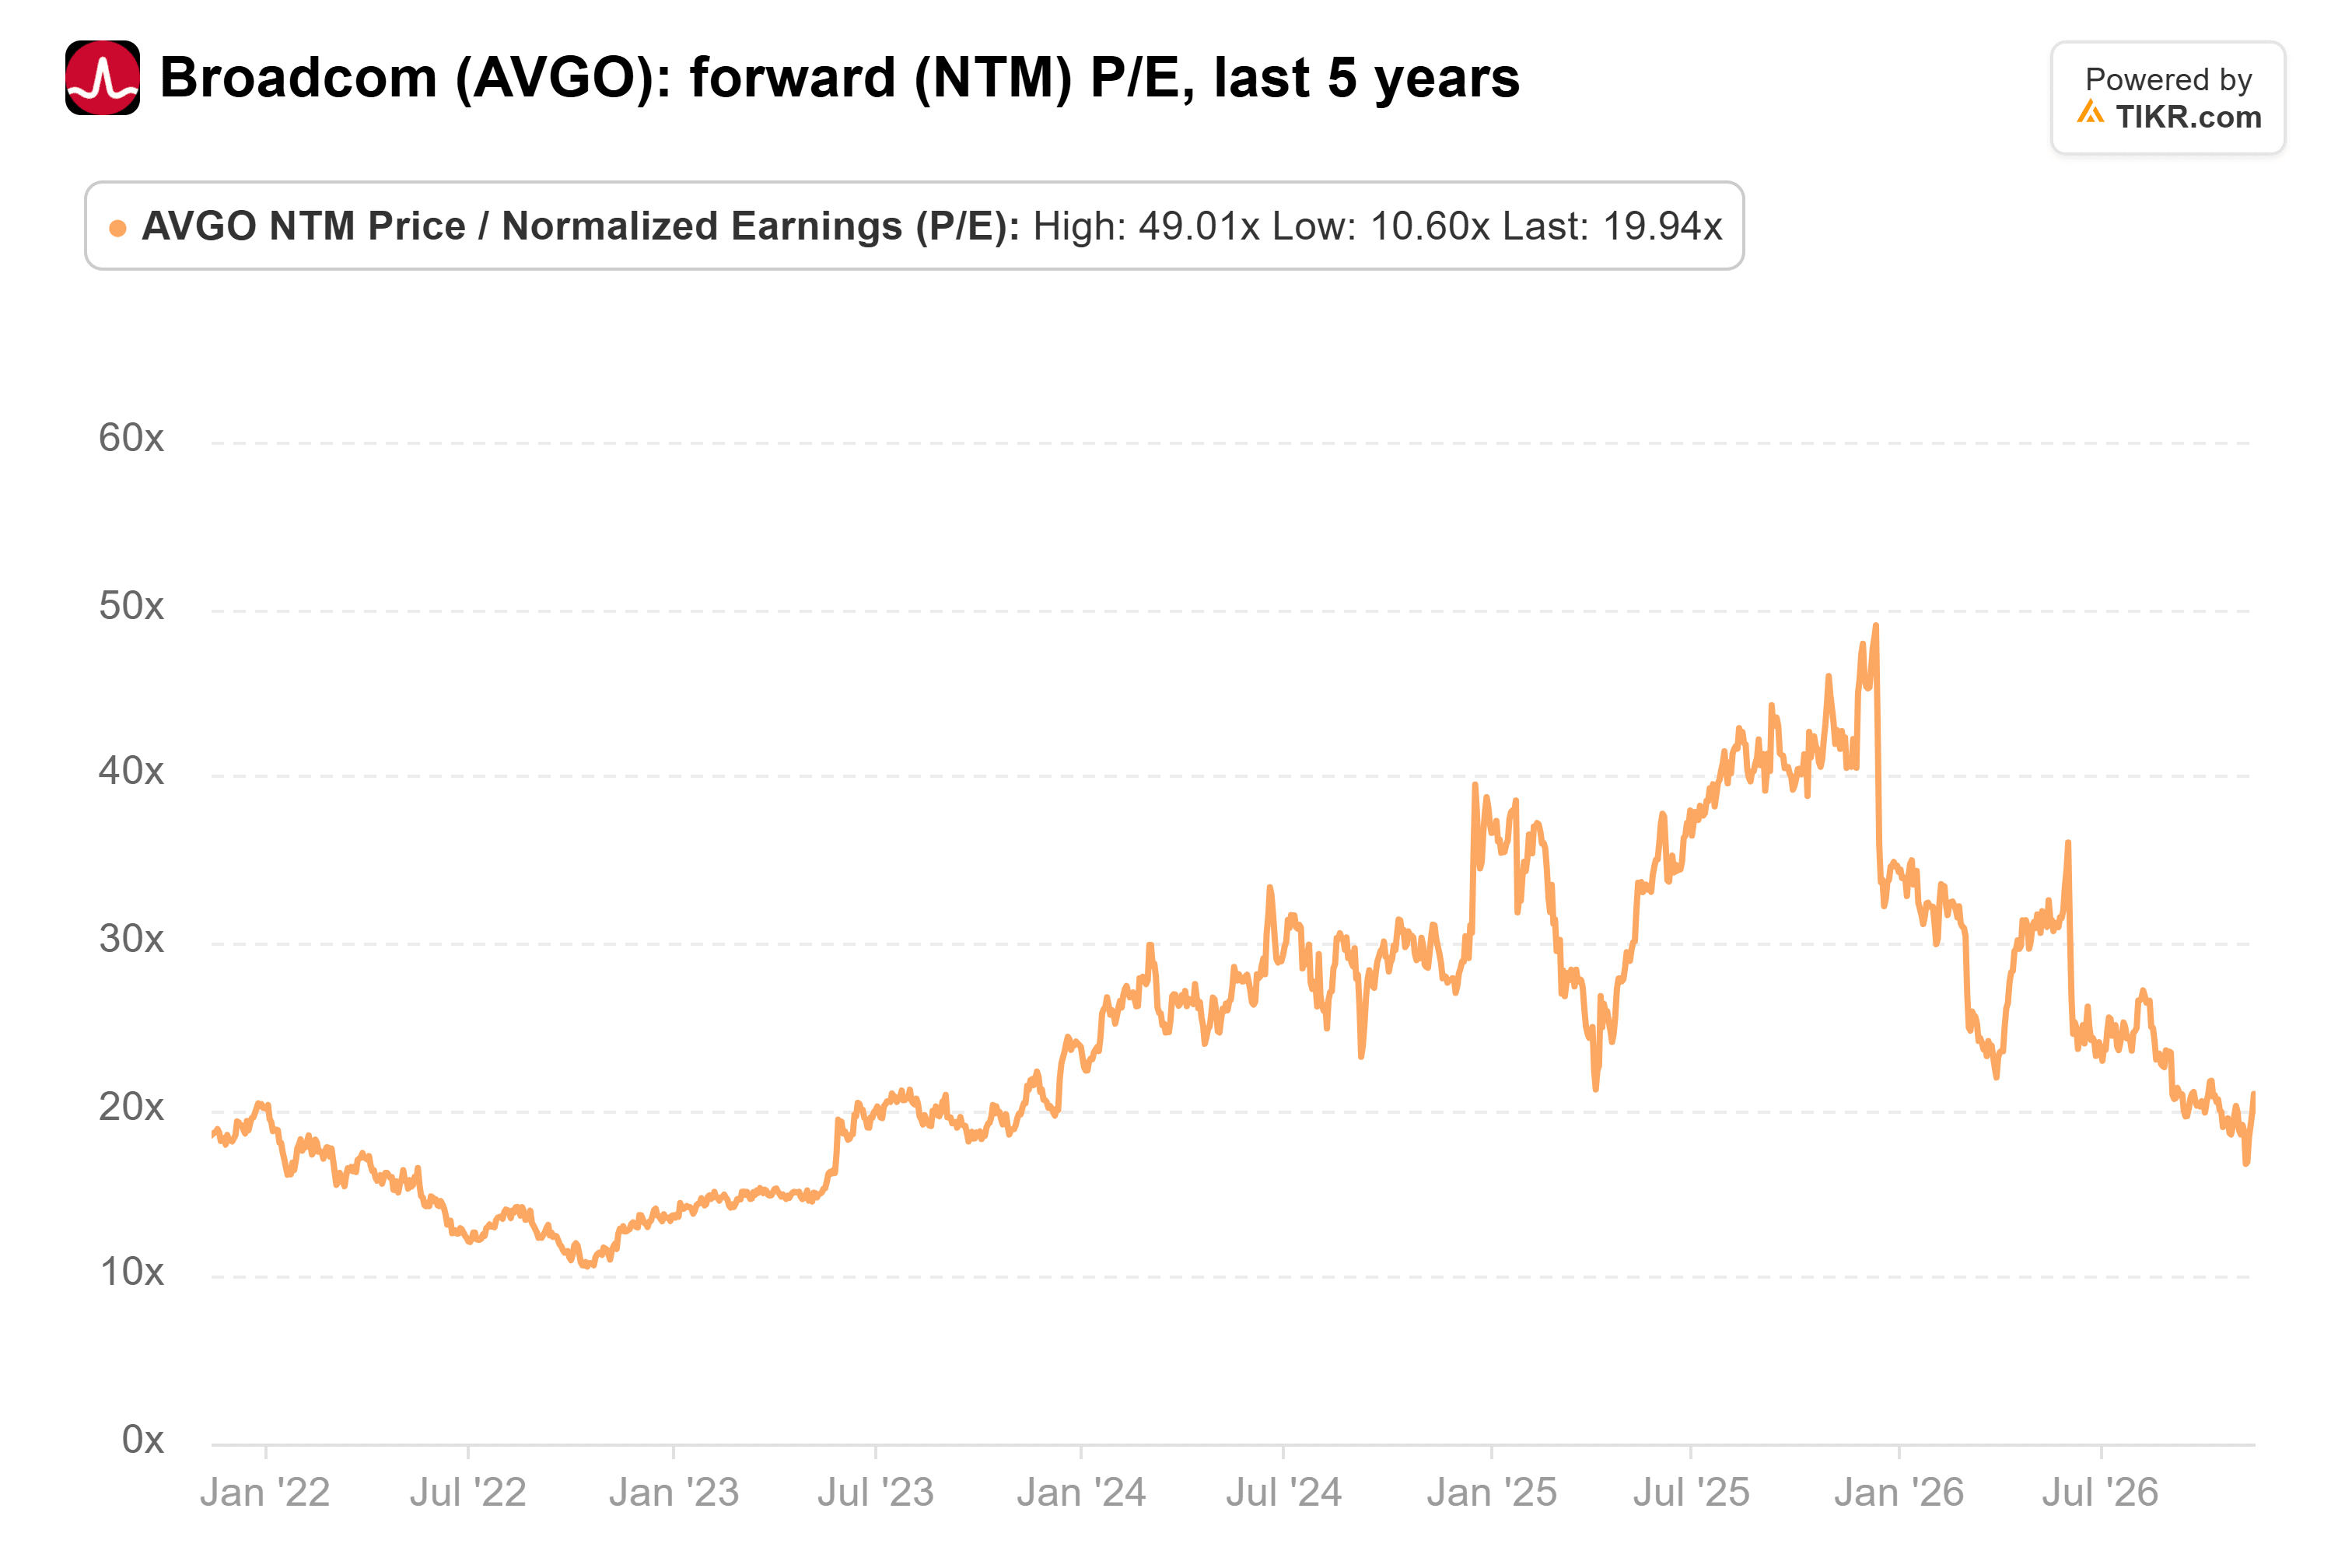
Alla chiusura di martedì, il multiplo era leggermente ancora più basso. L'obiettivo di TD Cowen si traduce in circa 24x gli utili attesi nei prossimi dodici mesi, proprio a quella media.
TD Cowen ha ragione su questo
Il rischio è quello segnalato da Redburn: se Anthropic inciampa, Broadcom potrebbe perdere la sua principale fonte di crescita e dover pagare le sue garanzie nello stesso anno. Ciò rende la media di $533, che TIKR ha esaminato dopo il declassamento di Redburn, più difficile da sostenere, poiché richiede un multiplo ben superiore a quello abituale di Broadcom. I $425 di TD Cowen chiedono meno: un multiplo ordinario su stime che hanno tenuto durante un periodo difficile.
La cosa da monitorare è il rapporto del quarto trimestre fiscale di Broadcom il 9 dicembre, dopo la chiusura. Se il management conferma la sua previsione di circa $115 miliardi di ricavi da IA nell'esercizio 2027, le stime alla base dell'obiettivo di TD Cowen dovrebbero reggere.
Quindi, quanto vale realmente il titolo Broadcom?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Broadcom. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!