


Punti Chiave
- Il rapporto totale di capitale ponderato per il rischio di SoFi è sceso al 17,0% al 30 settembre dal 22,9% di fine 2025, ma la direzione afferma che per il 2027 non sarà necessario un aumento di capitale.
- SoFi sta impiegando i 3,2 miliardi di dollari raccolti nel 2025 in prestiti che trattiene, i quali generano più reddito se detenuti che se venduti.
- Un calcolo approssimativo porta il rapporto vicino al 14%-15% a fine 2027, all'interno dell'intervallo previsto dalla direzione ma con molto meno margine in seguito.
- La vendita di prestiti libera capitale ma rinuncia al reddito da interessi.
SoFi Technologies (SOFI) ha appena delineato un piano per il 2027 che prevede 6,4 miliardi di dollari di ricavi e 0,90 dollari di utile per azione. Nella conference call del terzo trimestre, il CFO Chris Lapointe ha aggiunto che "non si assume né è necessario alcun aumento di capitale".
Tuttavia, il 10-Q di SoFi mostra che il suo rapporto totale di capitale ponderato per il rischio è sceso al 17,0% al 30 settembre, dal 22,9% di fine 2025. Un investitore su r/stocks ha colto la contraddizione: la sua interpretazione è che "'nessun nuovo capitale' vale solo se le attività ponderate per il rischio crescono più lentamente di quanto hanno fatto quest'anno".
SoFi sta mettendo a frutto l'aumento di capitale dell'anno scorso
Il 22,9% è arrivato subito dopo che SoFi ha raccolto 3,2 miliardi di dollari di capitale proprio nel 2025, e quest'anno ha impiegato quei soldi in prestiti che trattiene. Nel secondo trimestre, ha trattenuto 7,6 miliardi di dollari dei suoi 10,7 miliardi di dollari di prestiti personali originati e ha venduto il resto a partner.
Affinché il rapporto scenda così tanto, le attività ponderate per il rischio devono essere cresciute di circa il 35% in nove mesi, anche a parità di capitale. E il capitale è aumentato: SoFi non paga dividendi e il suo valore contabile tangibile è cresciuto di 234,7 milioni di dollari solo nel terzo trimestre, raggiungendo 9,7 miliardi di dollari. Quindi le attività ponderate per il rischio sono cresciute più del 35%.
TIKR monitora 25 analisti su SoFi. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su SoFi, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di SoFi
Il 2027 deve crescere fino a riempire il margine rimanente
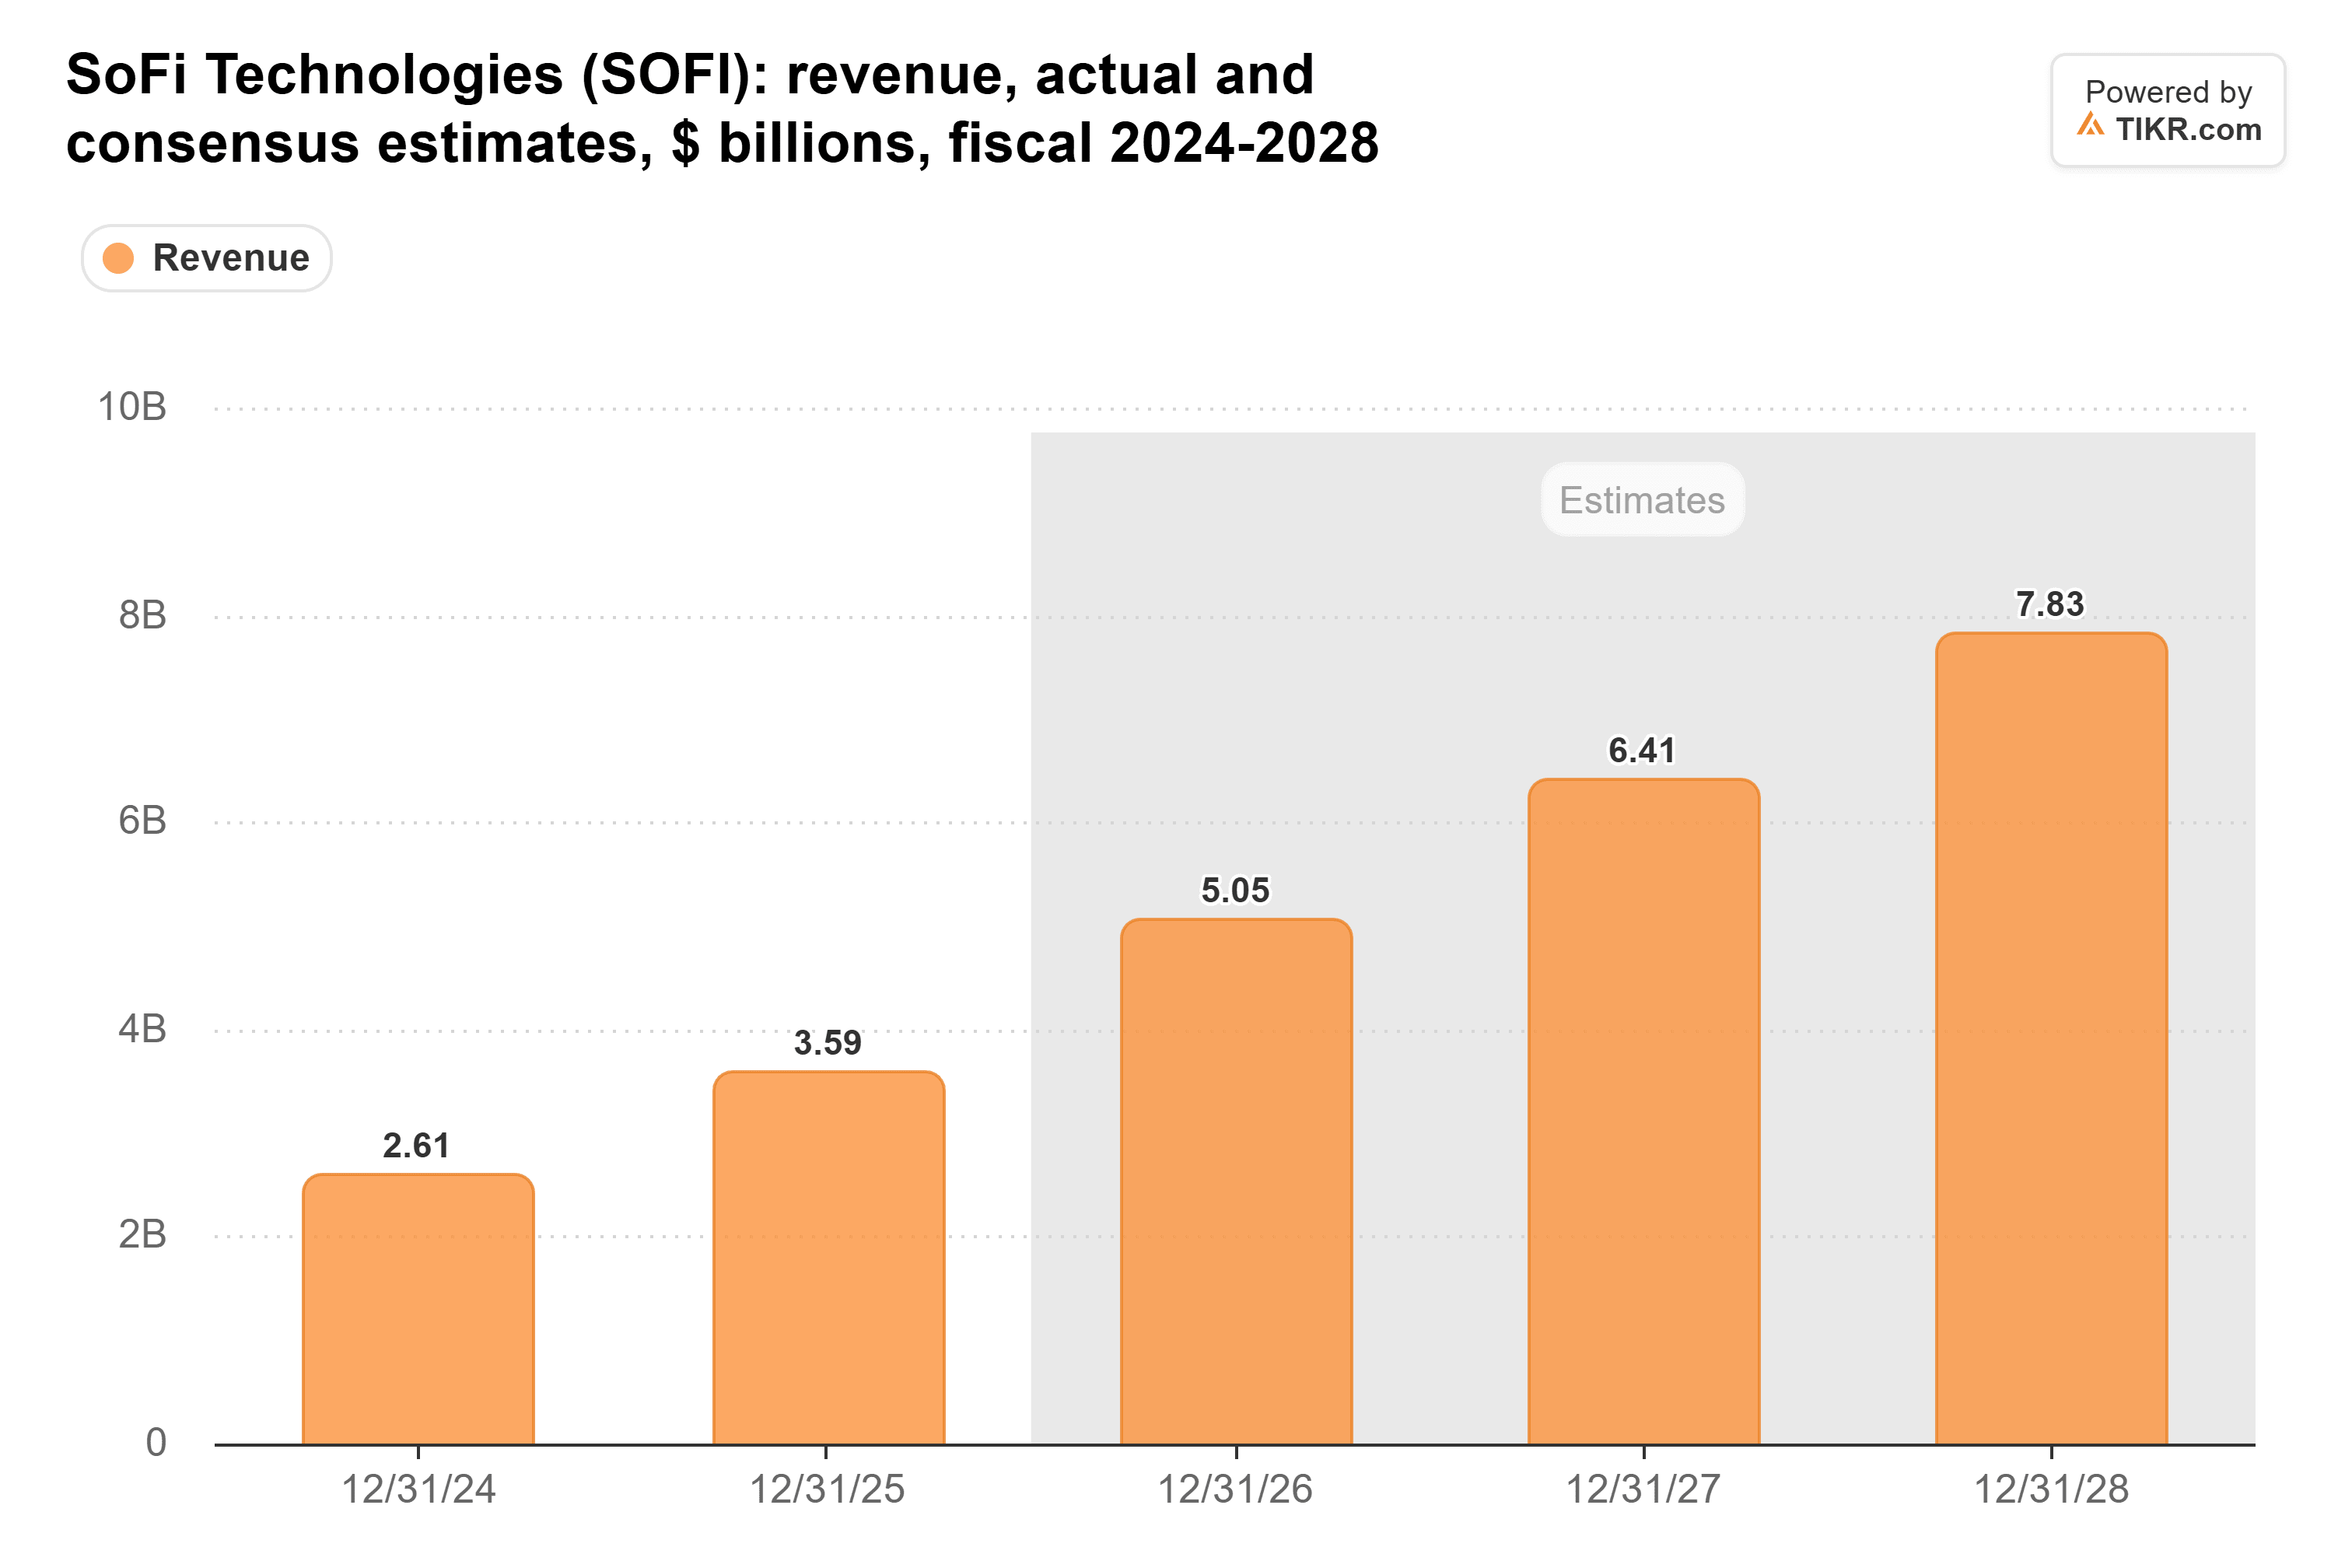
Gli analisti si aspettano che i ricavi salgano dai 5,05 miliardi di dollari di quest'anno a 6,41 miliardi di dollari nel 2027, in linea con le previsioni di SoFi:
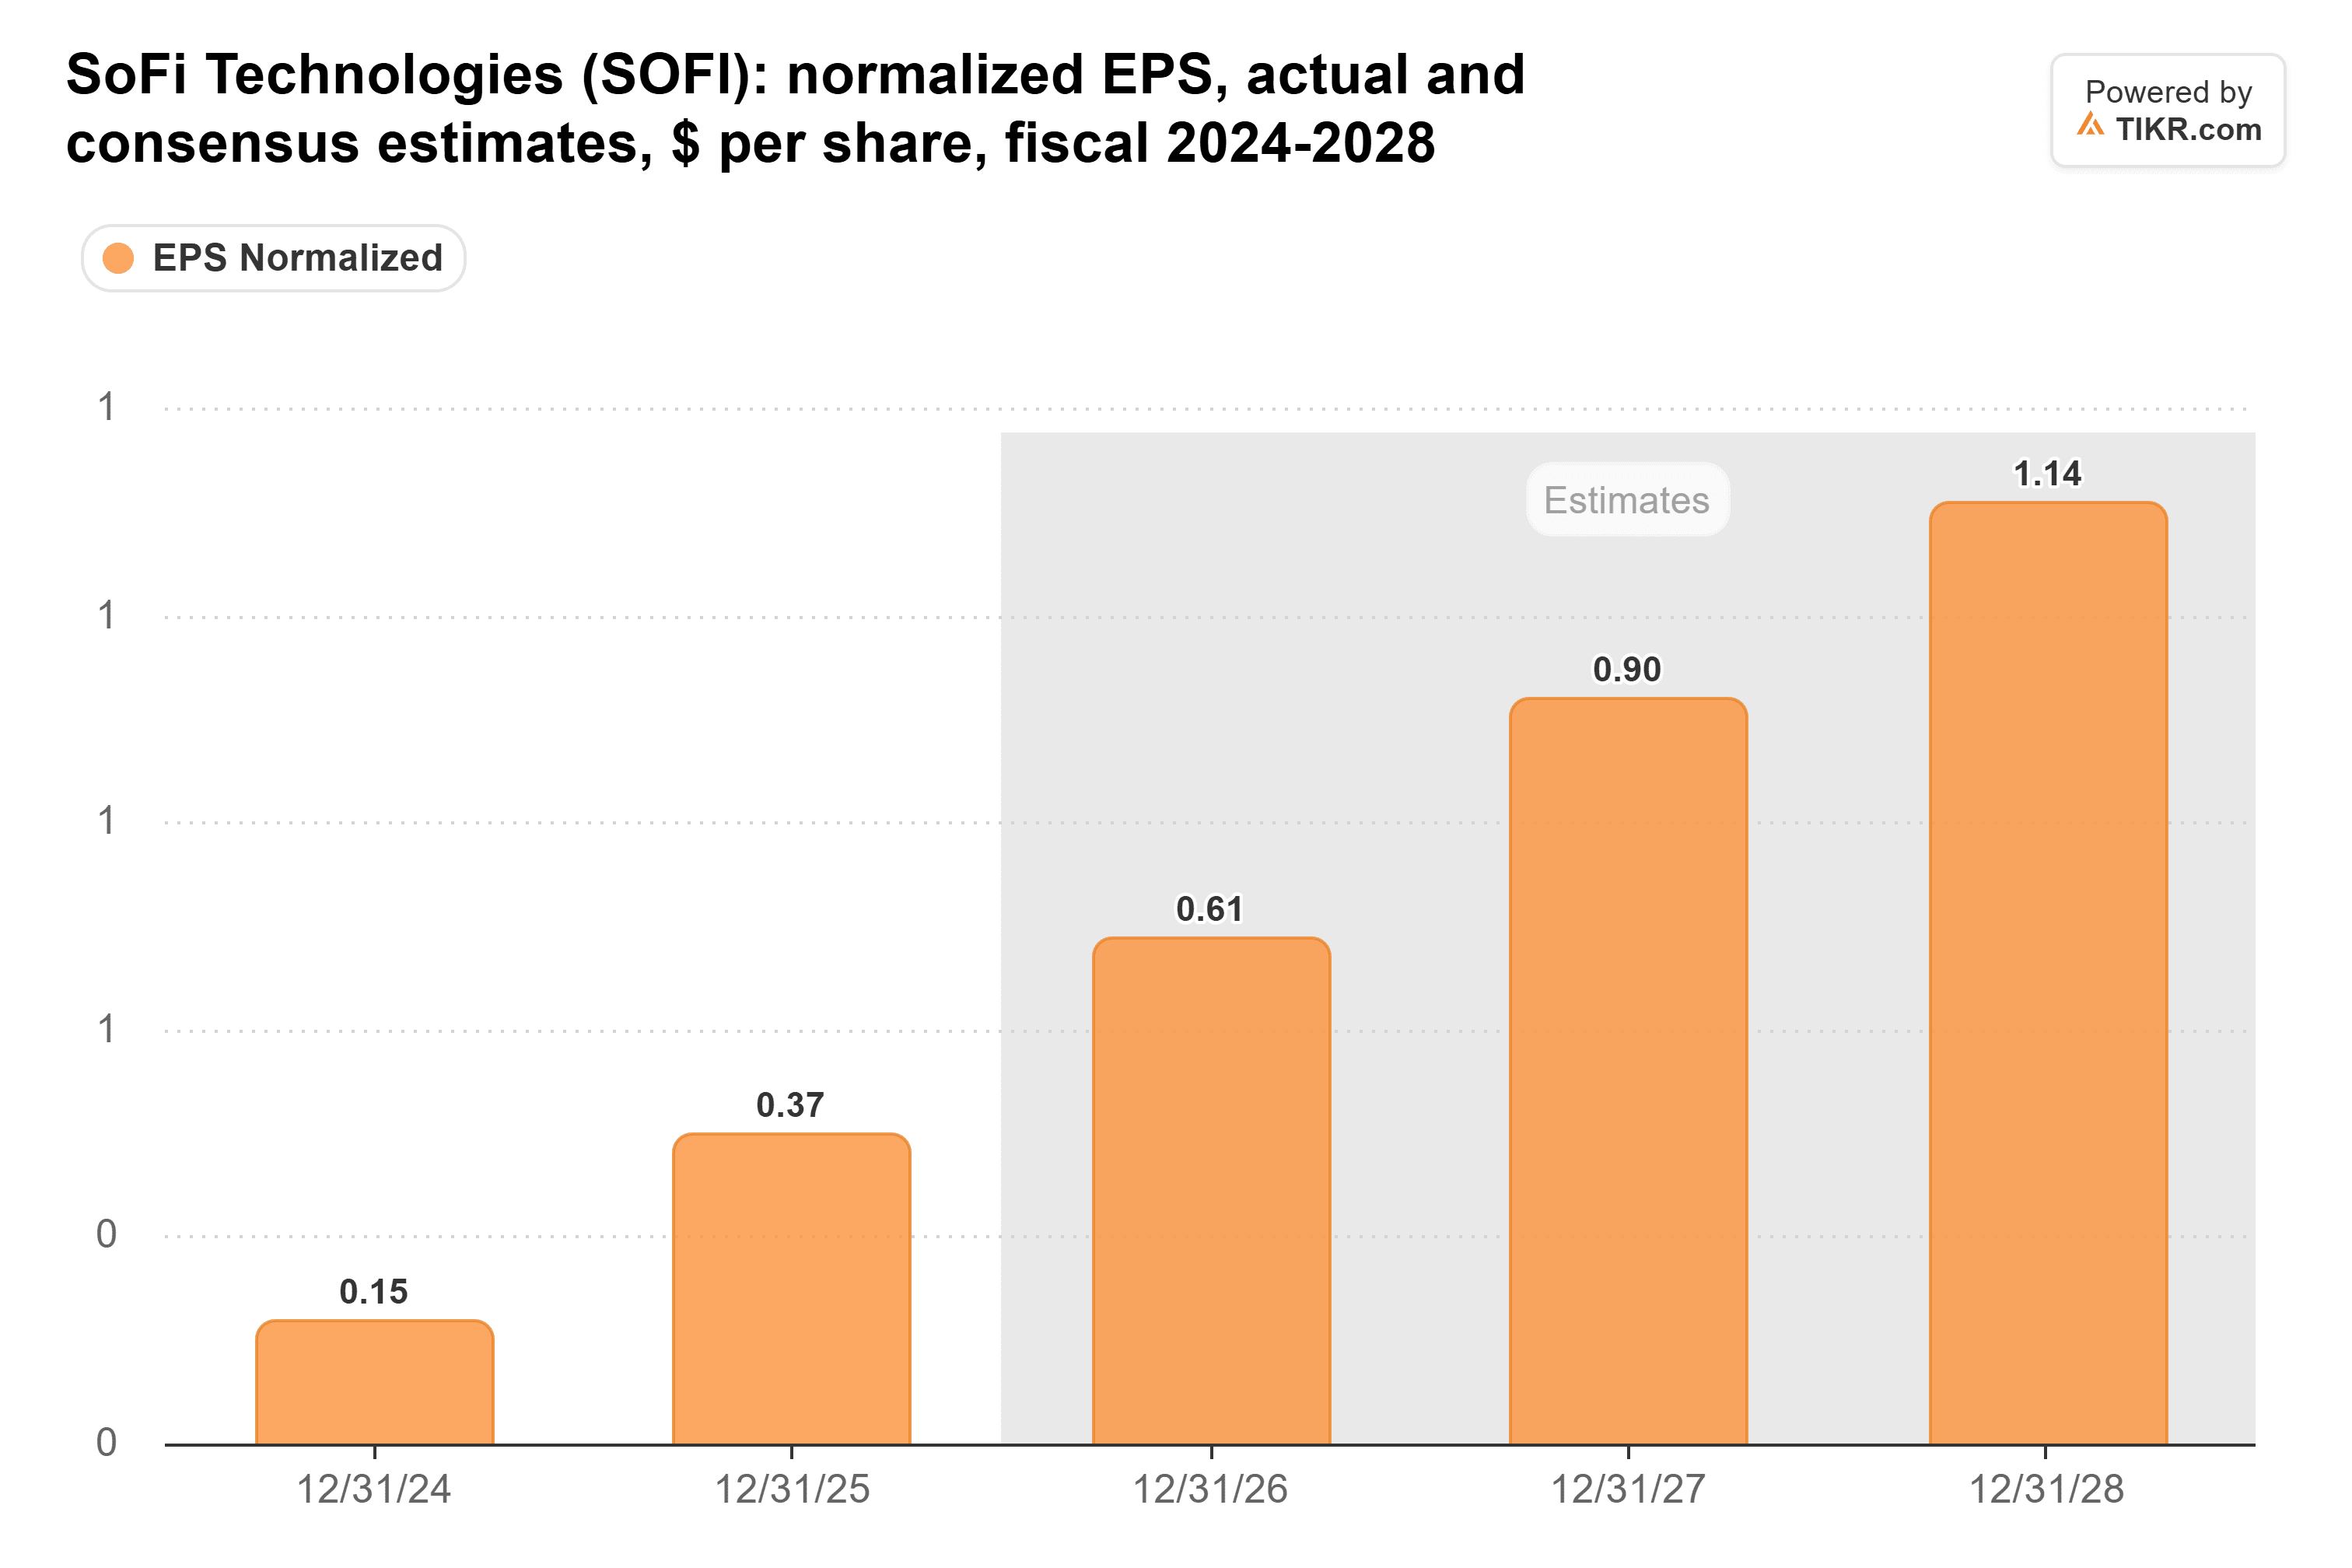
Si prevede che gli utili crescano più velocemente, raggiungendo i 0,90 dollari per azione che SoFi prevede per il 2027:
Un rapporto di capitale in calo non dovrebbe abbassare quelle stime a meno che SoFi non inizi a vendere molti più dei suoi prestiti.
Sono proprio quegli utili a ricostruire il capitale. A 0,90 dollari per azione su circa 1,34 miliardi di azioni diluite, SoFi guadagnerebbe circa 1,2 miliardi di dollari, circa il 12% in più rispetto ai suoi 9,7 miliardi di dollari di valore contabile tangibile (un sostituto approssimativo del capitale regolamentare). Se le attività ponderate per il rischio crescono in linea con i ricavi, circa il 27%, il rapporto si attesta a fine 2027 vicino al 15%. Se crescono ancora del 35%, si avvicina al 14%.
Entrambi i valori rientrano nell'intervallo basso-medio delle due cifre in cui la direzione si aspetta che il rapporto si stabilizzi. Quindi SoFi probabilmente può mantenere la sua promessa per il 2027, ma con molto meno margine di quanto avesse all'inizio del 2026.
Il finanziamento all'ingrosso sta finanziando una parte maggiore
Anche il mix di finanziamento è cambiato. L'utente di r/stocks rileva che i depositi interbancari sono saliti a 7,8 miliardi di dollari al 30 settembre da 1,4 miliardi di dollari di fine 2025, e le linee di credito per la cartolarizzazione sono passate da zero a 2,05 miliardi di dollari. Le cifre di TIKR supportano il dato sulle linee di credito. Il debito totale è circa raddoppiato, raggiungendo 3,98 miliardi di dollari rispetto a fine 2025:
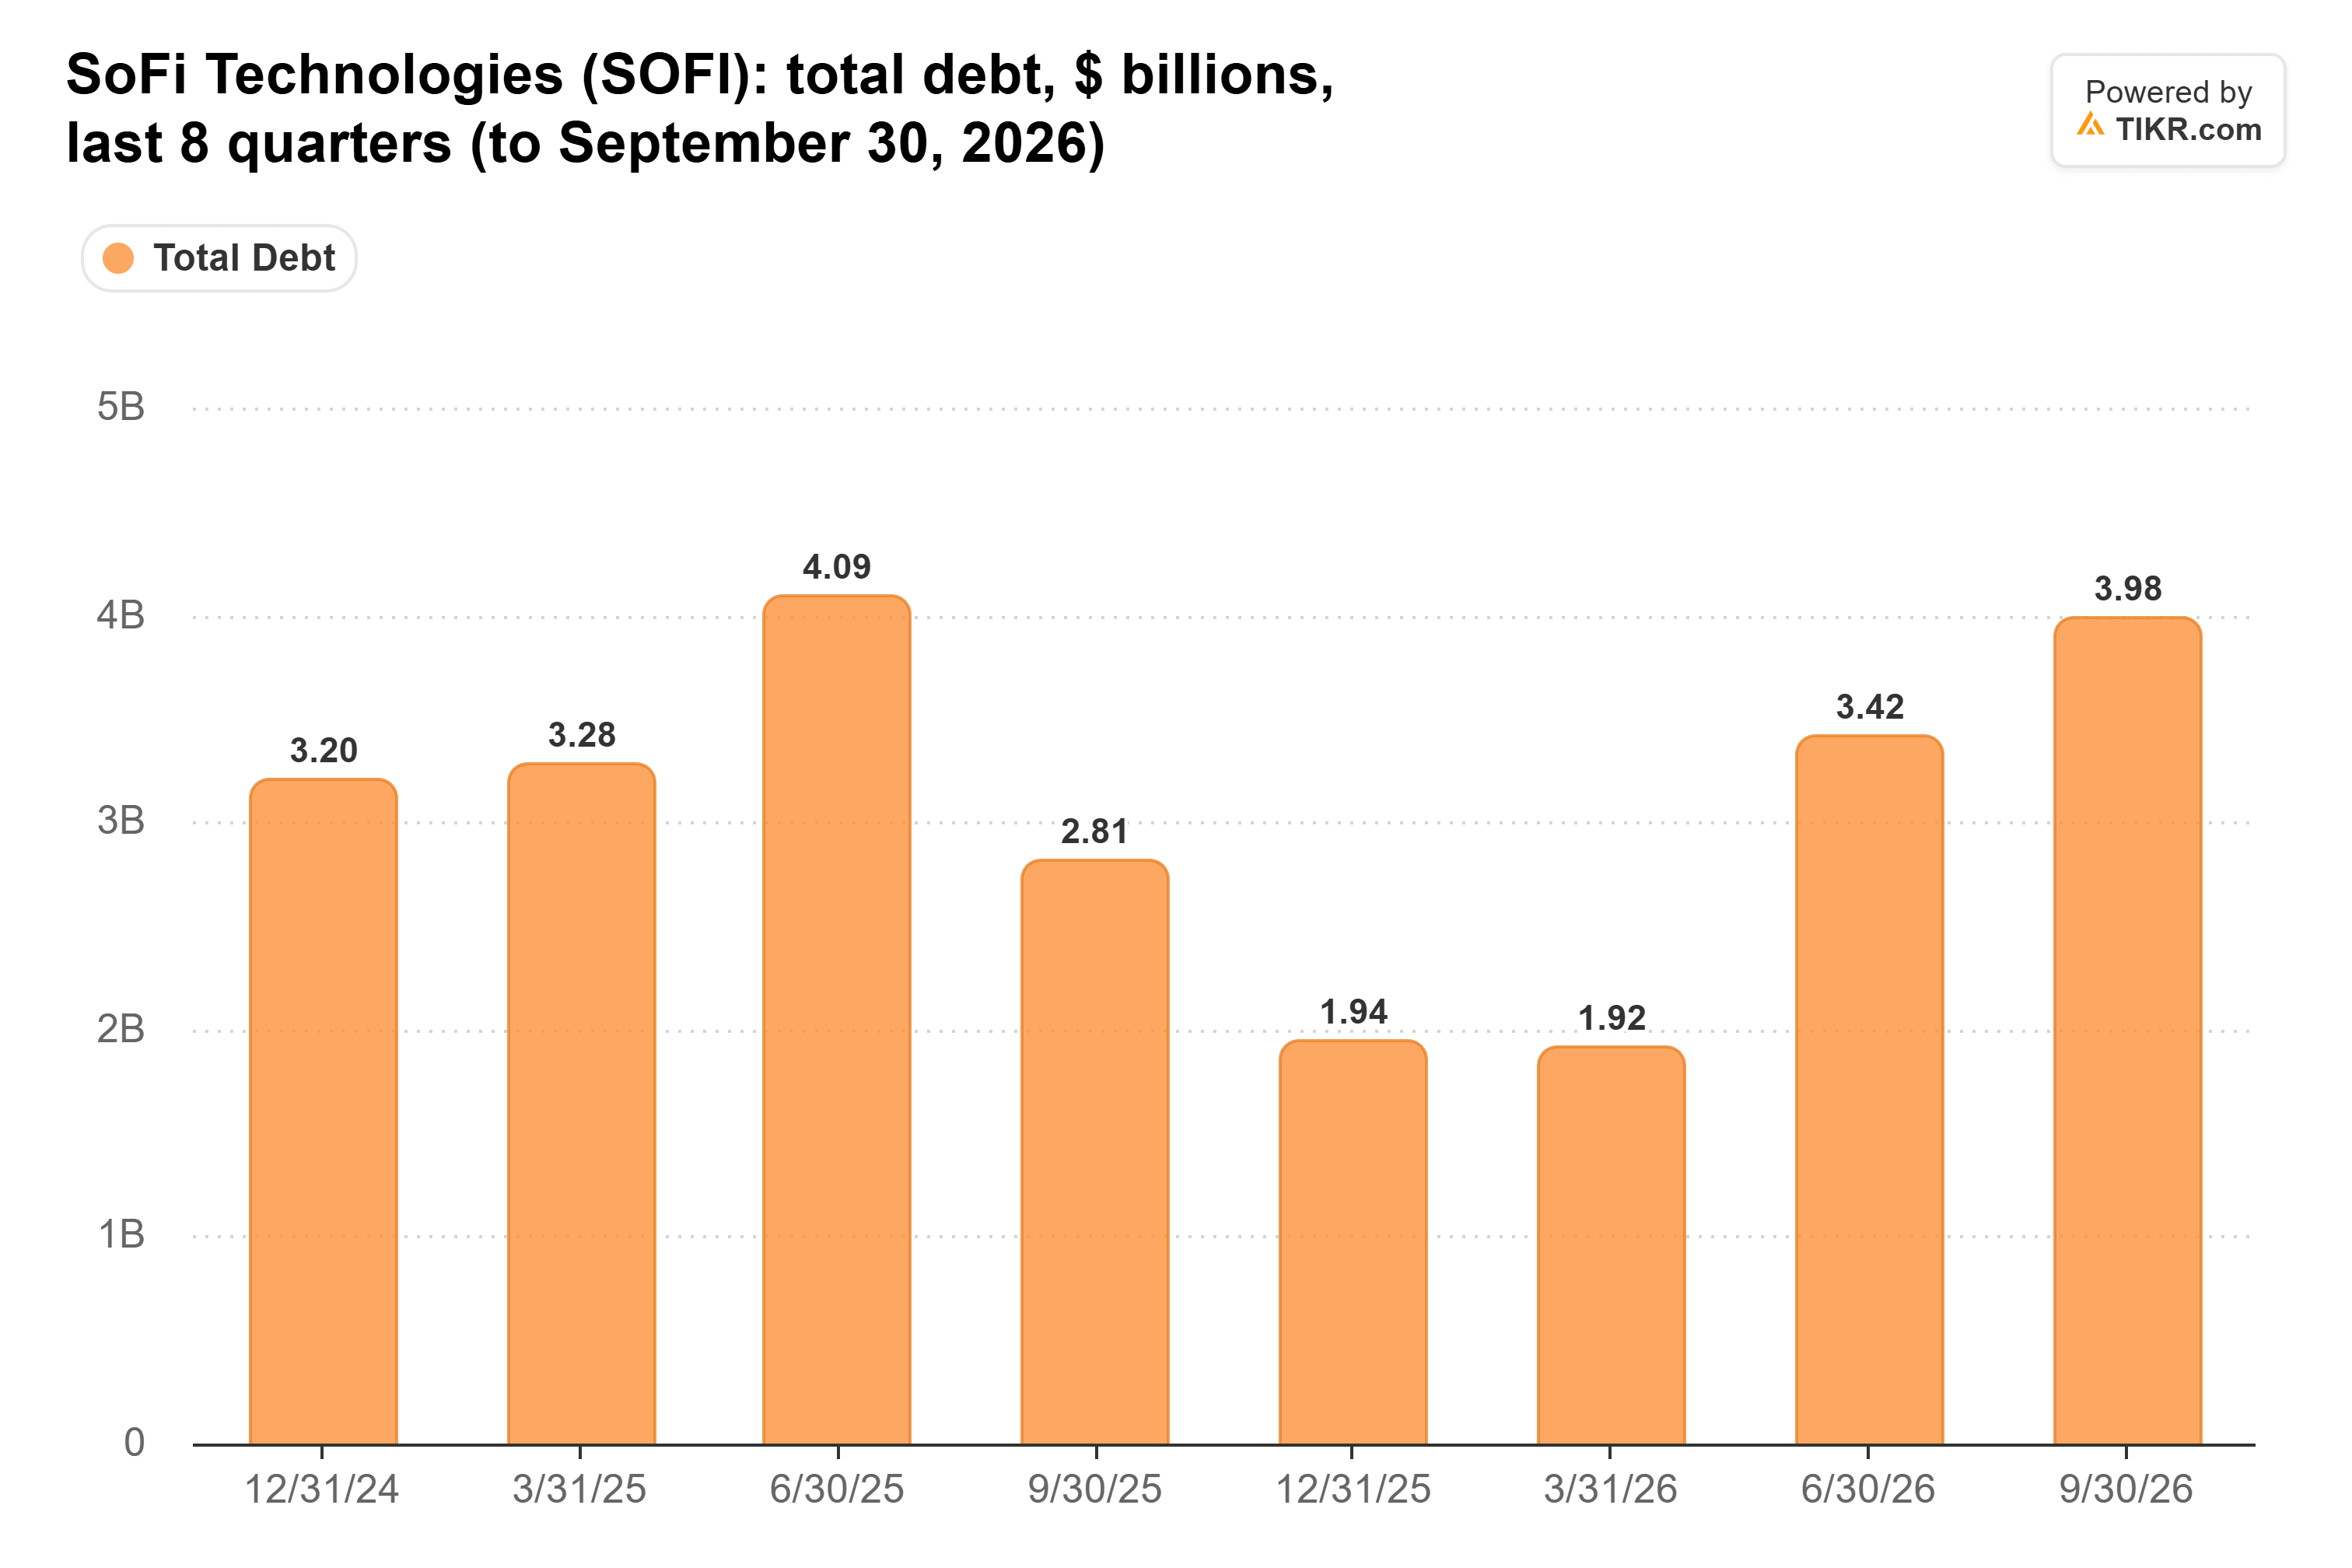
(Il debito di SoFi è stato già così alto in passato: 4,09 miliardi di dollari a metà 2025, prima che spostasse più del suo finanziamento verso i depositi.)
Quel prestito costa più dei depositi: il tasso medio sui depositi di SoFi nel terzo trimestre era di 145 punti base inferiore a quello pagato sulle strutture di cartolarizzazione.
Le vendite di prestiti sono la valvola di sfogo
SoFi è ancora ben capitalizzata: il 17,0% è di gran lunga superiore al minimo del 10,5% citato a luglio. Può anche liberare capitale vendendo più prestiti a partner, come con l'accordo di Sixth Street di quest'anno per acquistare fino a 1 miliardo di dollari dei suoi prestiti personali.
Il problema è che detenere i prestiti rende di più. La direzione ha indicato che il margine aggiustato per il rischio sui prestiti personali detenuti nel secondo trimestre era di circa il 6,1% annuo, rispetto a una commissione una tantum di circa il 3,5% per la vendita. Questa è una parte importante del motivo per cui il reddito netto da interessi è aumentato del 59% nel terzo trimestre, raggiungendo 929,5 milioni di dollari, e ogni prestito venduto per proteggere il rapporto rinuncia a parte di quel reddito.
A mio avviso, SoFi ha spazio per mantenere la sua promessa di nessun nuovo capitale per il 2027. Ma non può continuare a questo ritmo per un altro anno dopo quella data senza vendere molti più dei suoi prestiti.
Il rapporto di fine anno arriverà con i risultati del quarto trimestre, previsti per fine gennaio. Se rimane vicino al 17% e i volumi con i partner sono in aumento, SoFi ha più margine di quanto suggerisca quest'anno. Se scende verso il 15%, il piano per il 2027 si basa su quel cuscinetto.
Quindi, quanto vale realmente l'azione SoFi?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SoFi. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!



