

Punti Chiave
- Palo Alto Networks pubblica i risultati del primo trimestre fiscale dopo la chiusura del 18 novembre, con il titolo sceso del 29% rispetto al massimo degli ultimi 52 settimane e le previsioni che indicano una crescita dei ricavi del 33% al 34%.
- Buona parte di questa crescita deriva dalle acquisizioni di CyberArk e Chronosphere, e su base pro forma la previsione di ricavi per il 2027 fiscale è di una crescita di circa il 15%.
- Le vere prove del nove sono la crescita organica dell'ARR per la Next-Generation Security e un margine operativo che è calato dalla chiusura delle acquisizioni, con Fortinet, CrowdStrike e Zscaler tutti legati ai risultati.
- A 76 volte gli utili forward rispetto a una media quinquennale di 57x, il titolo non è abbastanza economico da essere acquistato solo per il 33%.
Palo Alto Networks (PANW) pubblica i risultati del primo trimestre fiscale dopo la chiusura di mercoledì 18 novembre, con il titolo sceso del 29% rispetto al massimo degli ultimi 52 settimane dopo un calo del 3% martedì. È il rapporto più importante del gruppo della sicurezza da quando Fortinet (FTNT) ha scosso il settore alla fine di ottobre, e arriva due settimane prima di CrowdStrike (CRWD) il 1° dicembre e Zscaler (ZS) il 2 dicembre.
Joe Terranova ha delineato l'asticella su cui contano i rialzisti nell'episodio di lunedì di Halftime Report della CNBC: "Vedrete una crescita dei ricavi del 33% più percentuale". Il titolo lo preoccupava più del trimestre: "Penso che supererete le stime. È la reazione che mi preoccupa".
Ha buone ragioni per preoccuparsi. Quel 33% è già nelle previsioni del management, e le acquisizioni che Palo Alto ha chiuso nell'ultimo anno fanno gran parte del lavoro.
TIKR monitora 55 analisti su Palo Alto Networks. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Palo Alto Networks, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Palo Alto Networks
Il 33% è già in gran parte scontato
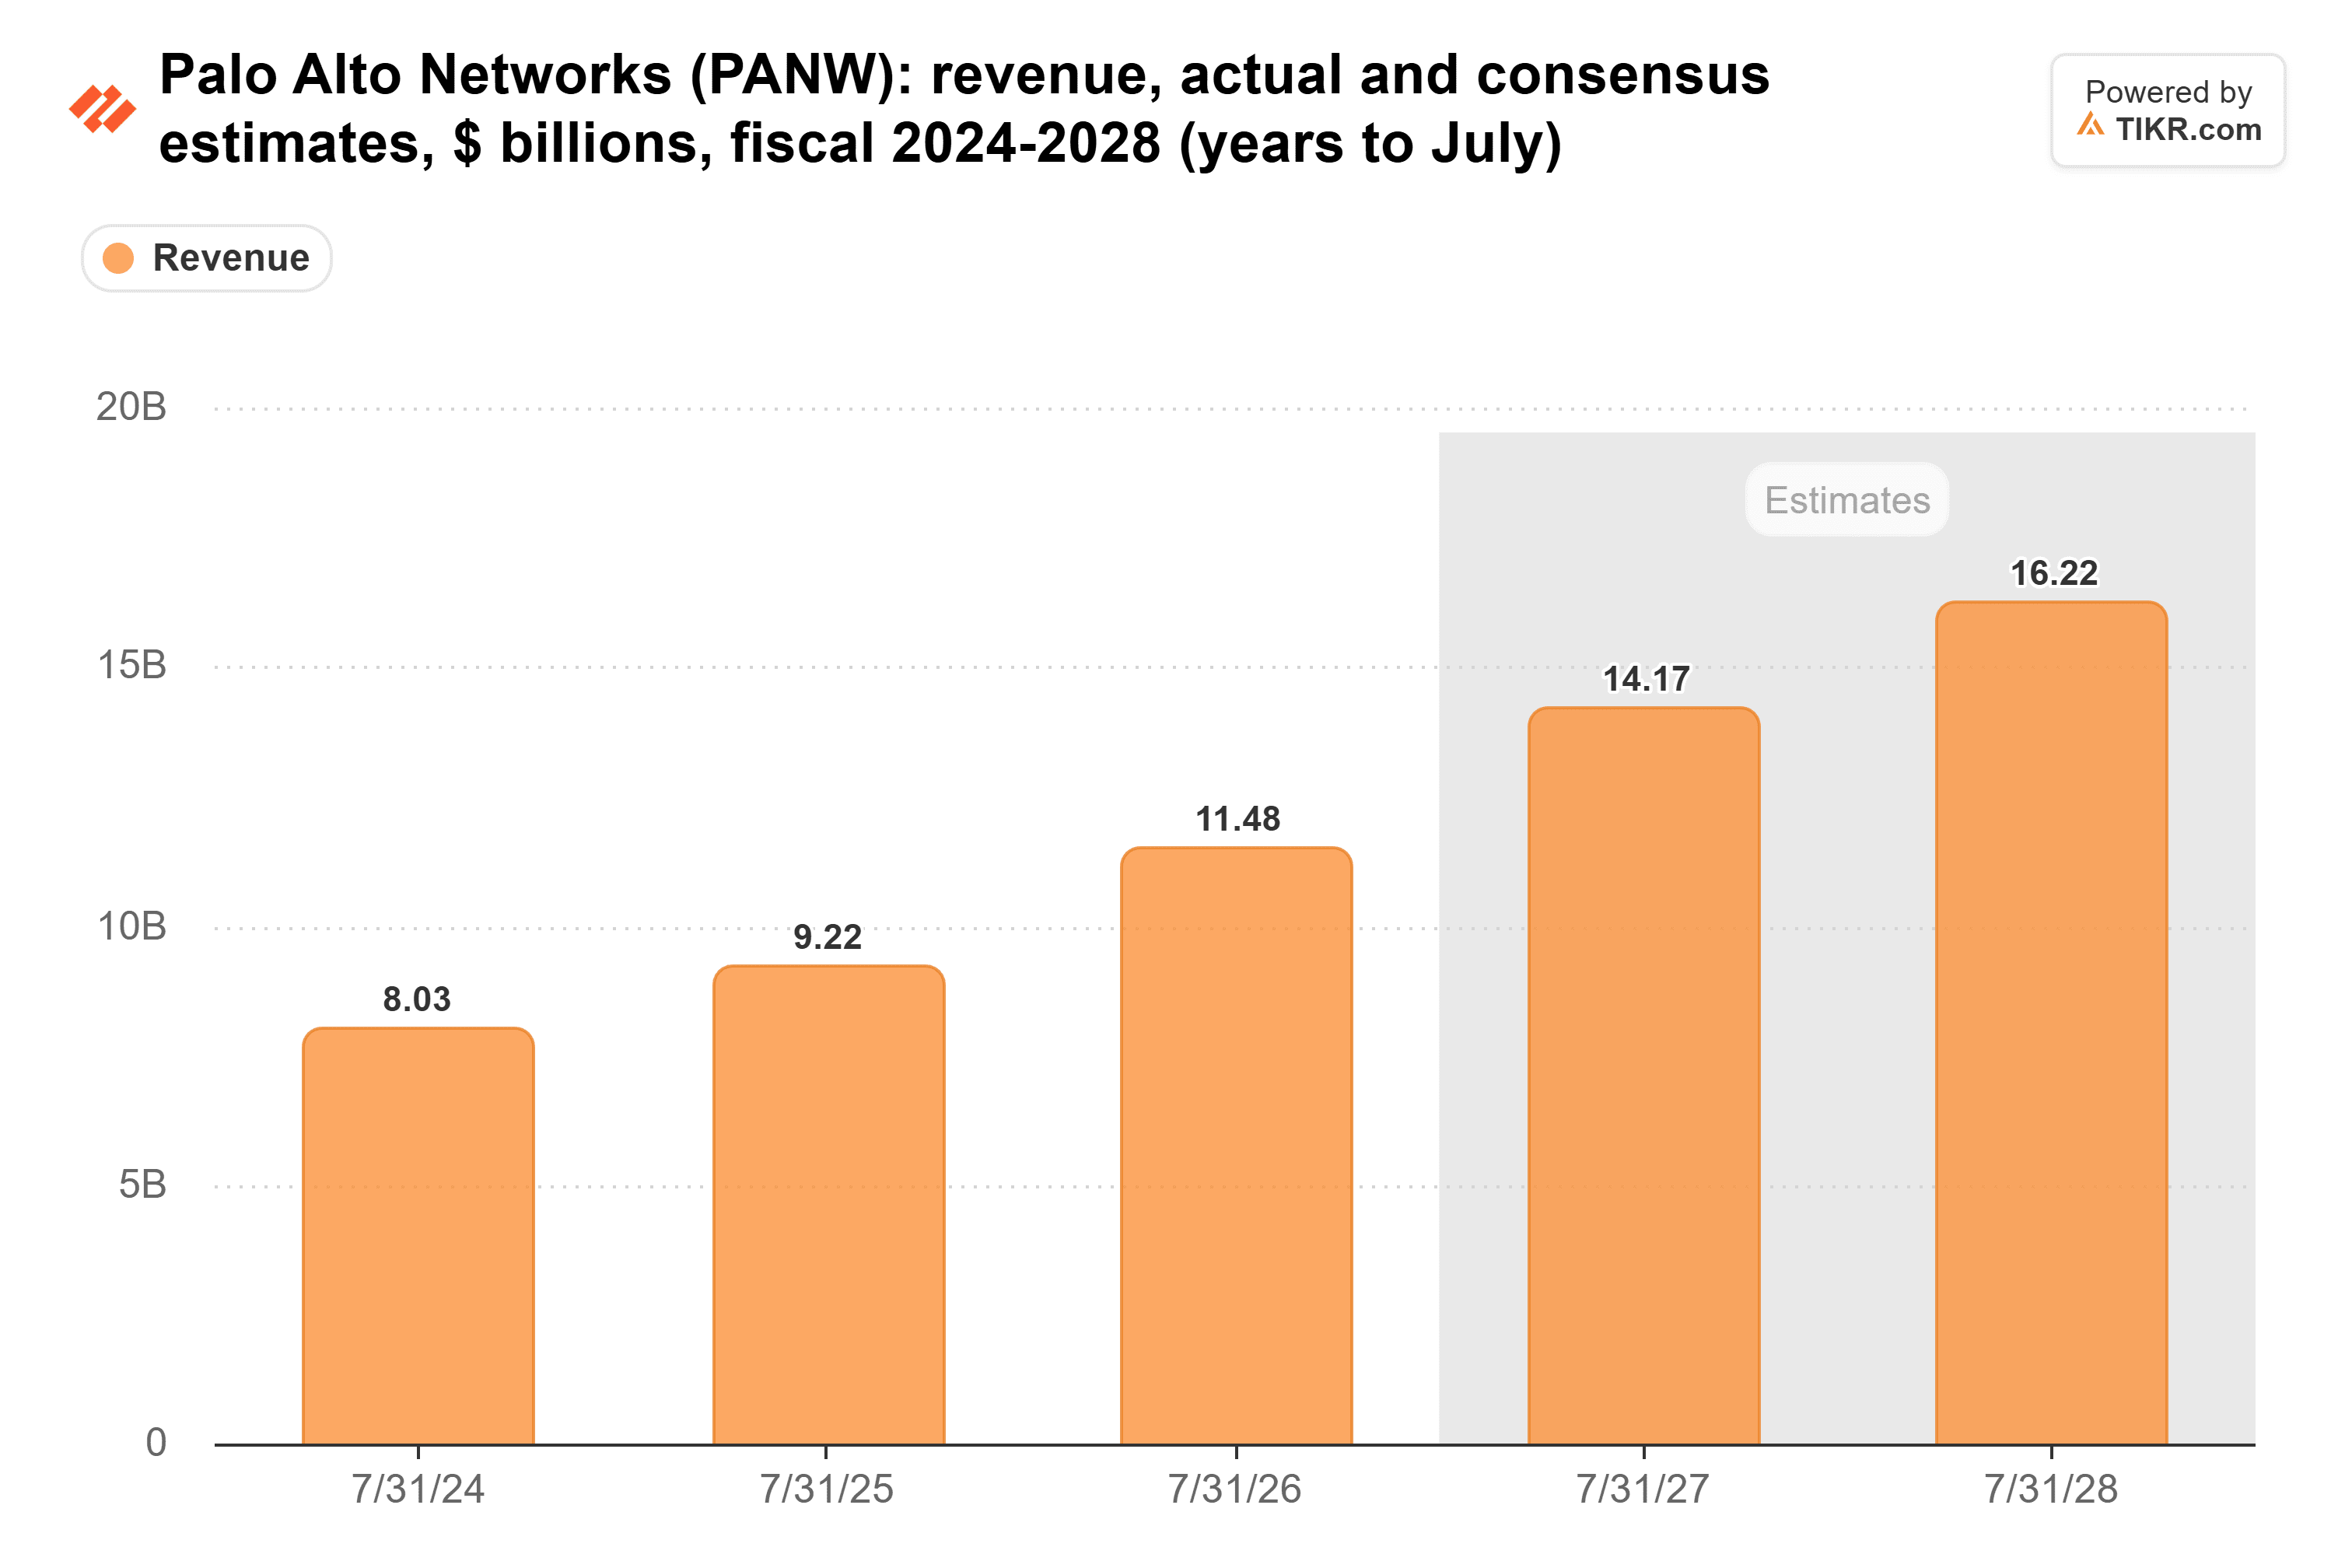
Le previsioni indicano ricavi del primo trimestre da 3,30 a 3,31 miliardi di dollari, in aumento del 33% al 34%. Palo Alto ha speso 24,4 miliardi di dollari in acquisizioni nel 2026 fiscale, principalmente CyberArk e Chronosphere, e nessuna delle due era presente nel primo trimestre dell'anno scorso. Sulla base pro forma della società stessa, i ricavi del 2026 fiscale sono cresciuti del 17% a 12,3 miliardi di dollari. Misurata su questa base, la previsione di ricavi per il 2027 fiscale è di una crescita di circa il 15%.
Gli analisti hanno già incorporato questo rallentamento nei loro numeri. Il consenso prevede una crescita dei ricavi del 23% a 14,2 miliardi di dollari nel 2027 fiscale, poi del 14% a 16,2 miliardi nel 2028 fiscale.
Quindi, se Palo Alto raggiunge il 33% mercoledì, tutto ciò che dimostra realmente è che le acquisizioni sono state completate.
La crescita organica deve manifestarsi
Nel RiskReversal Pod di martedì, Matthew Hedberg, capo della ricerca globale TIMT di RBC Capital Markets, ha inserito Palo Alto tra le "cinque o sei società che seguo dove c'è una vera accelerazione" grazie all'IA. L'ARR per la Next-Generation Security mostrerà se ha ragione. Il management prevede che arrivi tra 9,54 e 9,56 miliardi di dollari, in aumento rispetto ai 9,10 miliardi del 31 luglio, e l'ARR organico NGS è cresciuto del 28% sia nel secondo che nel terzo trimestre del 2026 fiscale. Il quarto trimestre, tuttavia, ha ricevuto una spinta a nove cifre da un grande cliente di IA passato a Chronosphere, e il management si aspetta solo la parte finale di questa transizione in questo trimestre. Un risultato sopra il limite superiore dell'intervallo, con una crescita organica ancora vicina al 28%, darebbe ragione a Hedberg.
I firewall offrono un secondo indicatore, sebbene i ricavi da prodotto ora includano anche alcune licenze software di CyberArk. La crescita dei ricavi da prodotto di Fortinet è rallentata al 37% nel terzo trimestre dal 52%, e le sue azioni sono scese di circa il 20% il giorno successivo, nonostante le fatturazioni siano aumentate del 29%. I ricavi da prodotto di Palo Alto sono cresciuti del 28,6% lo scorso trimestre, e gli investitori vorranno che questo ritmo si mantenga.
CrowdStrike ha fissato un'asticella alta nelle operazioni di sicurezza. Il suo nuovo ARR netto è aumentato del 51% a un record di 333 milioni di dollari nel trimestre terminato il 31 luglio. L'XSIAM di Palo Alto ha chiuso il suo anno fiscale con un ARR in aumento del 70% a oltre 700 milioni di dollari. Se questo ritmo si mantiene, la proposta di Palo Alto di mettere tutto su un'unica piattaforma sta conquistando spese che anche CrowdStrike desidera.
Zscaler ha ancora di più in gioco su una singola riga del rapporto. L'ARR SASE di Palo Alto è cresciuto del 40% a 1,6 miliardi di dollari nel suo terzo trimestre fiscale. Escludendo l'acquisizione di Red Canary, l'ARR di Zscaler è cresciuto del 20% a 3,63 miliardi di dollari al 31 luglio, e prevede una crescita dell'ARR del 16,6% al 17,4% per il 2027 fiscale. Se la crescita SASE di Palo Alto rimane vicina al 40%, gli investitori di Zscaler vorranno sapere il 2 dicembre se quella previsione è cautela o perdita di quote di mercato.
Anche i margini devono reggere
Il margine operativo di Palo Alto, come lo misura TIKR, è calato dalla chiusura di CyberArk a febbraio. È passato dal 15,5% nel trimestre terminato a gennaio 2026 a sotto zero nel trimestre di aprile e al 5,4% nel trimestre di luglio:
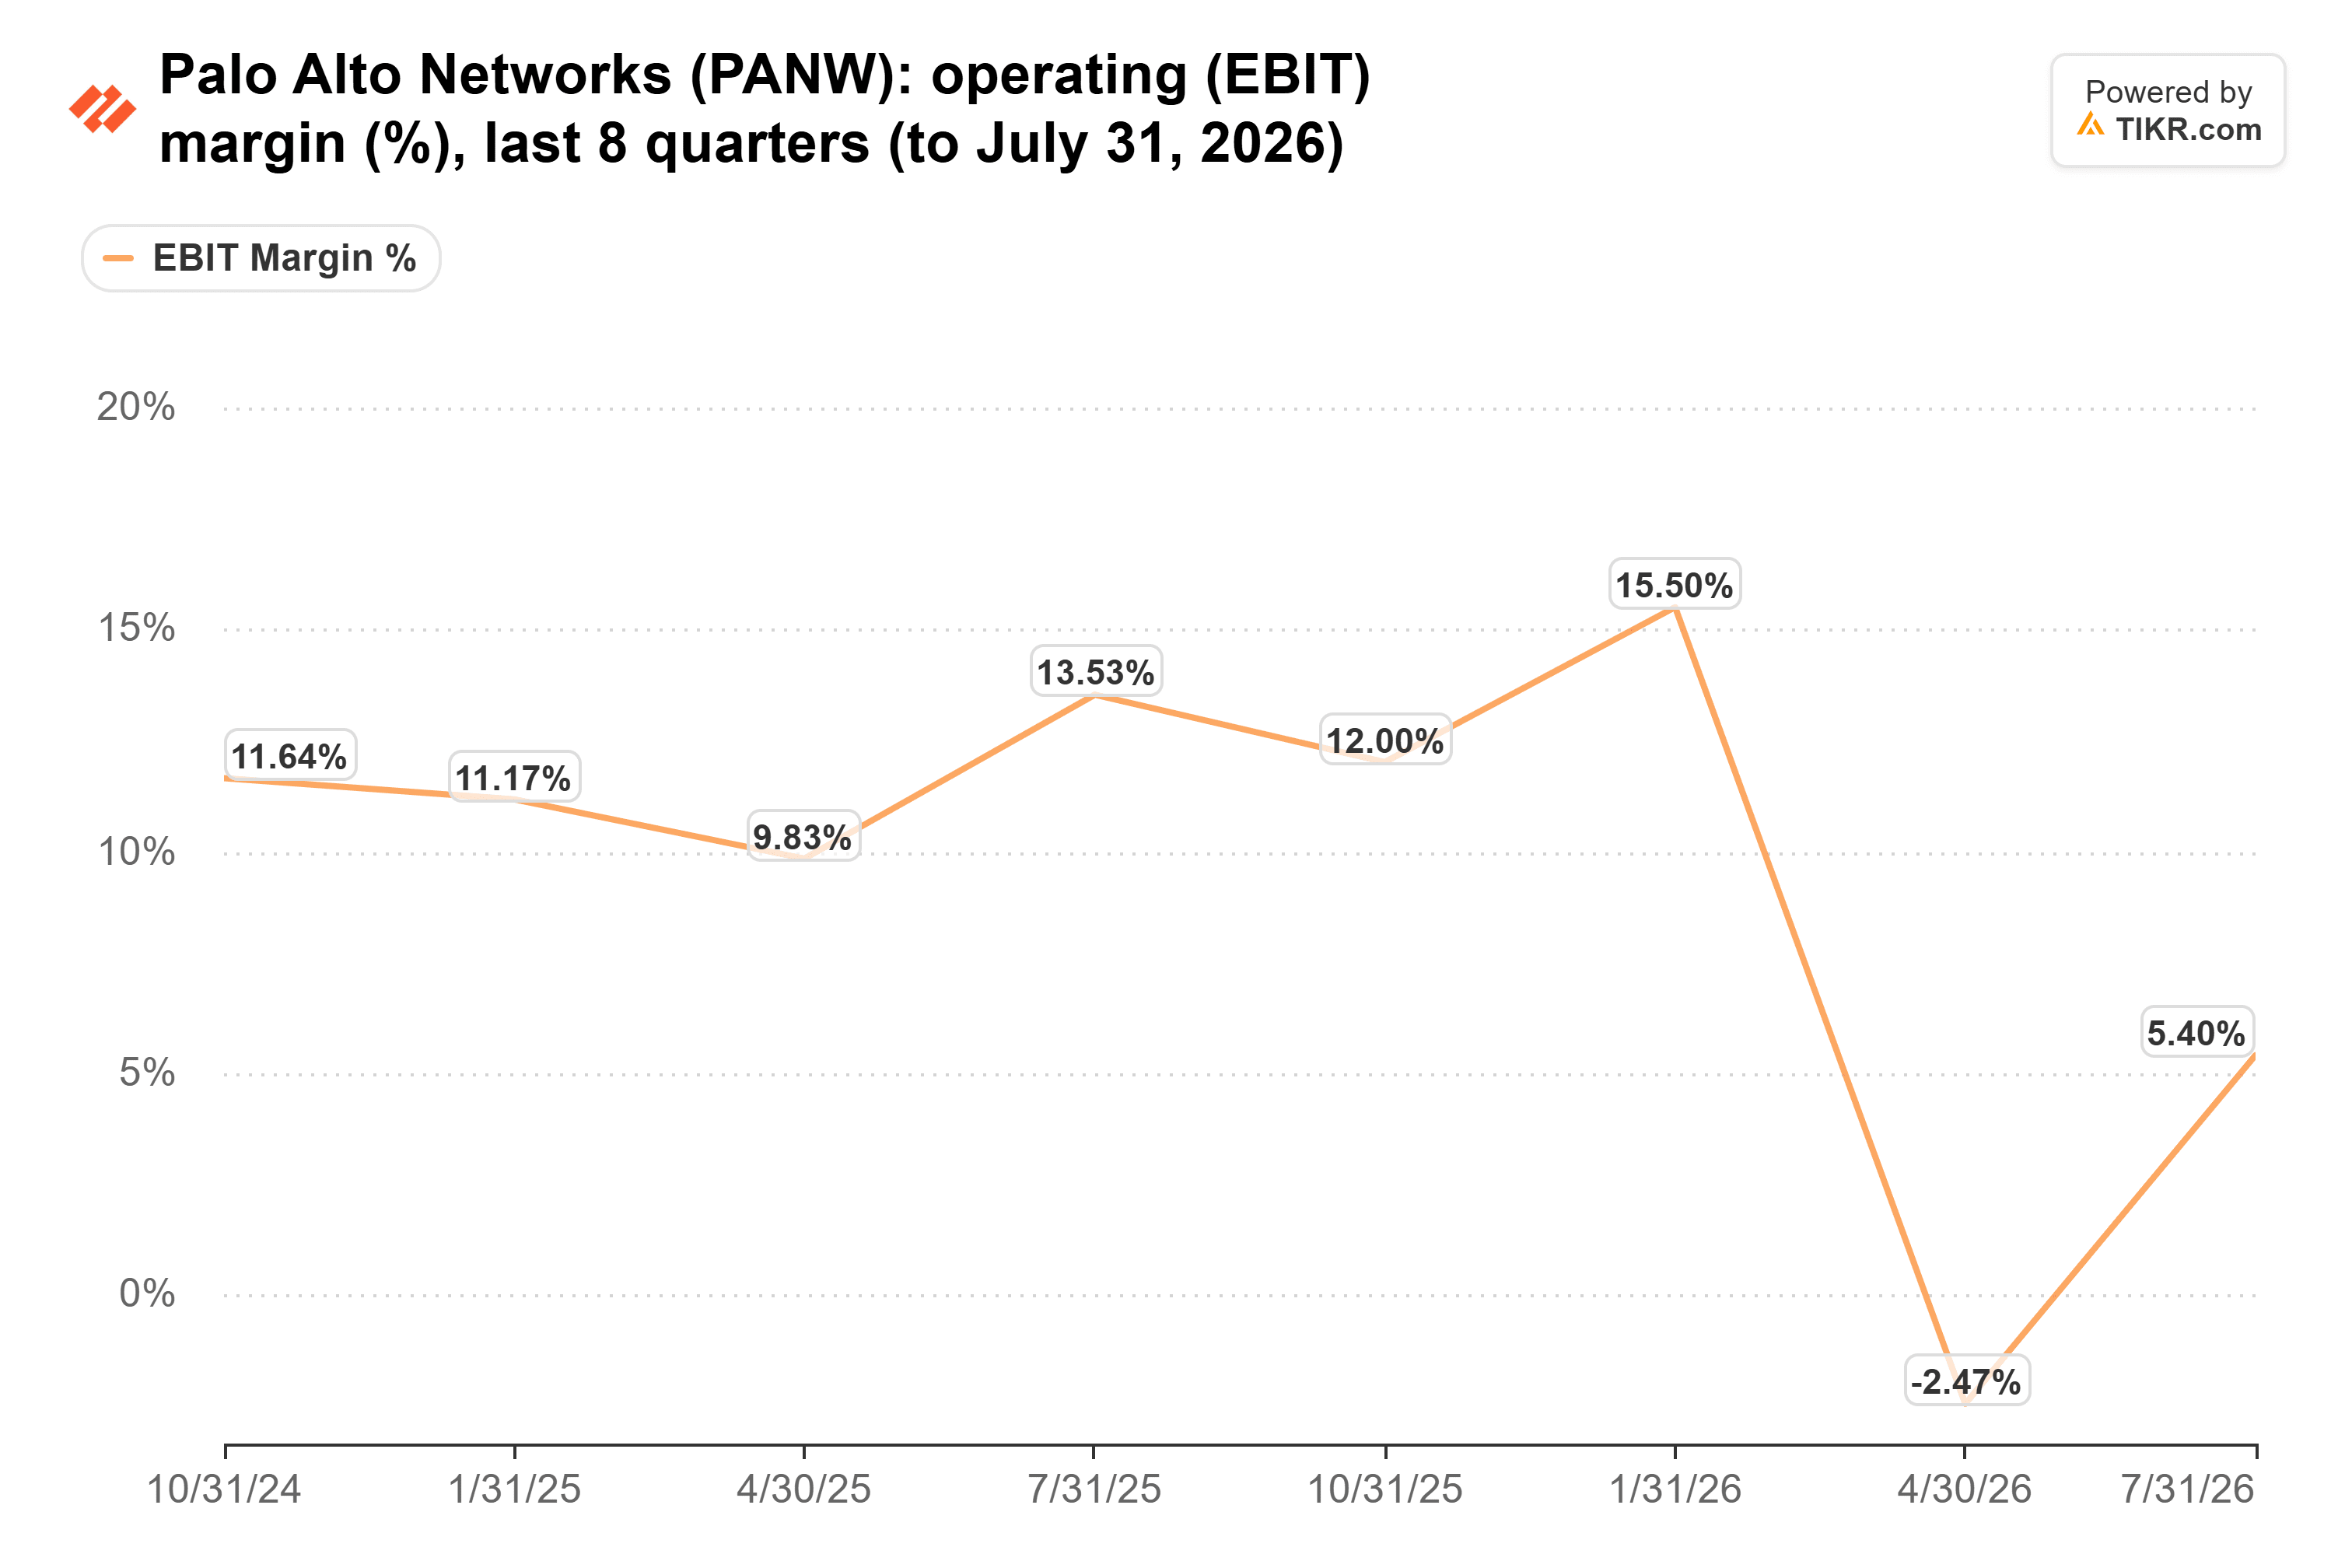
Le società acquisite hanno aggiunto 930 milioni di dollari di ricavi nel 2026 fiscale e una perdita operativa di 797 milioni di dollari, al netto di ammortamenti, retribuzioni azionarie e indennità di licenziamento. Sulla base rettificata del management, il margine operativo del quarto trimestre è stato del 29,6%, contro il 30,3% di un anno prima, e la previsione per il 2027 fiscale è del 29,5%. Il management si aspetta che i costi di hosting cloud crescano più velocemente dei ricavi quest'anno, quindi un margine rettificato inferiore al 29% sarebbe un brutto segnale. Anche la cassa deve tenere il passo: la previsione per il margine rettificato del flusso di cassa libero è del 38,0% per il 2027 fiscale, dopo il 38,4% nel 2026 fiscale.
A 76x, il calo non l'ha resa economica
Anche dopo la vendita, Palo Alto scambia a 76 volte gli utili forward. Questo confronta con una media quinquennale di 57x e un massimo di 101x ad agosto:
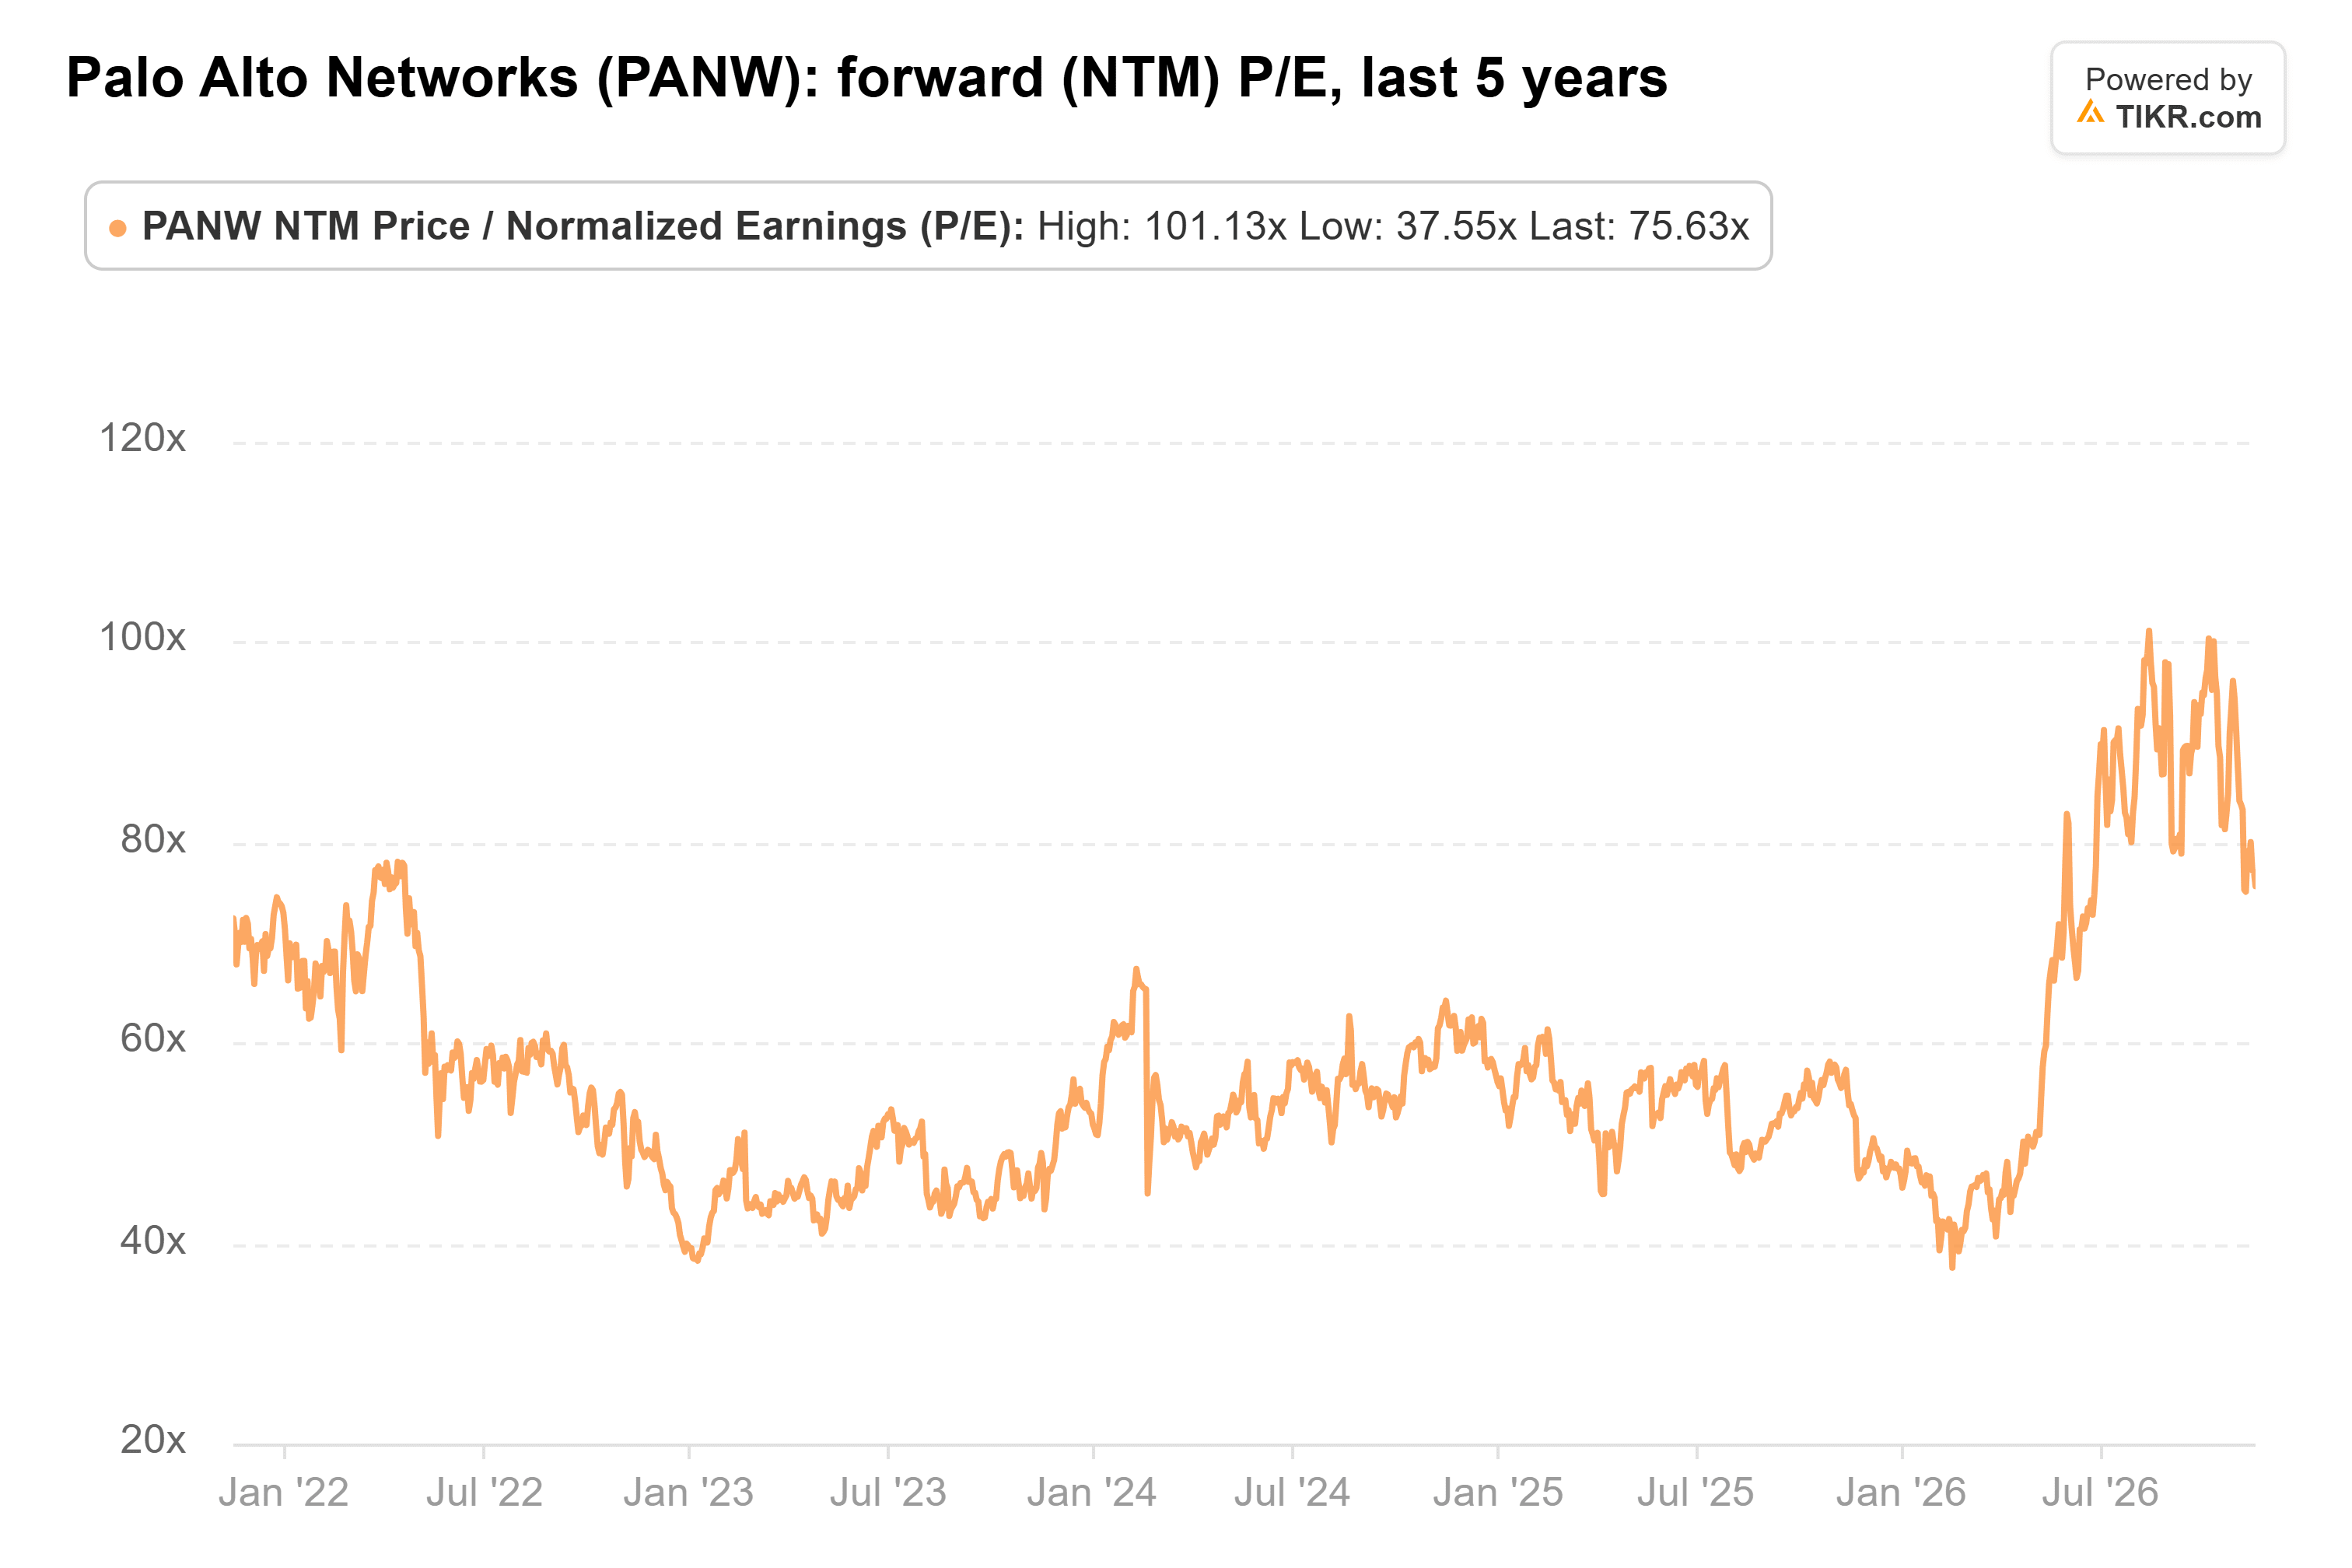
Anche l'utile per azione sta crescendo molto più lentamente dei ricavi. Le previsioni indicano un EPS rettificato per il 2027 fiscale da 4,16 a 4,19 dollari, in aumento dell'8% al 9%, perché CyberArk è stata pagata in gran parte con azioni. Pagare 76x per una crescita a una cifra dell'EPS ha senso solo se la crescita organica e i margini migliorano da qui in poi.
Quindi sì, Palo Alto deve consegnare il 33%, e le acquisizioni rendono questa la parte facile. La vendita non ha ancora reso il titolo un affare. Il calo inizia a sembrare un'opportunità di acquisto solo se l'ARR organico NGS supera le previsioni e il margine operativo rettificato si mantiene al 29,5% o meglio.
La previsione per l'intero anno potrebbe ancora muovere il titolo più del trimestre stesso. Un aumento delle prospettive sui ricavi o sull'ARR NGS renderebbe molto più facile difendere un multiplo di 76x.
Quindi, qual è il valore reale delle azioni di Palo Alto Networks?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Palo Alto Networks. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Palo Alto Networks gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!





