Punti Chiave
- Su 460 grandi fondi che hanno depositato i 13F per il trimestre terminato il 30 settembre, 12 hanno acquistato Western Digital, tra cui il Family Office Duquesne di Stanley Druckenmiller, e 14 hanno venduto, tra cui Fisher Investments di Ken Fisher.
- I venditori hanno mosso molta più liquidità, sebbene la riduzione di Fisher sia stata minima, e due venditori hanno aggiunto Palo Alto Networks e Dell.
- Western Digital è scesa del 43% dal 30 settembre, mentre gli analisti si aspettano che il suo EPS quasi quadruplichi dall'anno fiscale 2026 al 2028.
- A circa 9 volte gli utili forward, i numeri sono dalla parte degli acquirenti, purché i prezzi degli hard disk si mantengano.
Western Digital (WDC) ha diviso quasi a metà i grandi fondi lo scorso trimestre, e il titolo è sceso del 43% da allora.
Dei 460 grandi fondi che hanno depositato i 13F per il trimestre terminato il 30 settembre (fondi noti ai lettori, o con 1 miliardo di dollari o più in azioni USA, esclusi i fondi quant e indicizzati), 12 hanno acquistato Western Digital, aprendo una posizione o aggiungendo il 20% o più, e 14 hanno venduto completamente o ridotto del 20% o più. Altri 23 la detenevano alla fine del trimestre.
Gli stessi fondi hanno agito anche su altri titoli: Stanley Druckenmiller ha ridotto la sua posizione in Palo Alto Networks (PANW) mentre Ken Fisher ha aggiunto alla sua, e il più grande venditore di Western Digital ha aperto una posizione in Dell (DELL).
Druckenmiller ha portato il nome, Brookfield i dollari
Il Family Office Duquesne di Druckenmiller ha aperto una posizione di 80.960 azioni, del valore di 37 milioni di dollari al 30 settembre, secondo il suo 13F depositato il 16 novembre. Questo rappresenta lo 0,9% dei 4,15 miliardi di dollari di azioni USA detenuti nel suo 13F. Brookfield Corporation, il cui 13F detiene 80,45 miliardi di dollari di azioni USA, è stato il più grande acquirente in termini di dollari, con una nuova posizione di 215.000 azioni del valore di circa 98 milioni di dollari. Blue Sparrow, il cui 13F detiene 8,31 miliardi di dollari, ne ha aperta una del valore di circa 71 milioni di dollari, e FengHe Fund Management, con 2,06 miliardi di dollari nel suo 13F, ha più che quintuplicato la sua partecipazione a 138.361 azioni, il 3,0% delle sue azioni 13F.
TIKR monitora 26 analisti su Western Digital. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Western Digital, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Western Digital
I venditori hanno mosso molta più liquidità
Le tre mosse più grandi dei venditori hanno ciascuna superato di gran lunga l'acquisto più grande. WT Asset Management, il cui 13F detiene 6,18 miliardi di dollari di azioni USA, ha venduto tutte le 784.212 azioni, una partecipazione del valore di 501 milioni di dollari al 30 giugno e pari al 9,9% delle sue azioni 13F allora. Jericho Capital, che gestisce 11,67 miliardi di dollari, ha venduto una partecipazione da 412 milioni di dollari, e Whale Rock Capital, che gestisce 12,97 miliardi di dollari, ne ha venduta una da 256 milioni di dollari, entrambe valutate alla fine di giugno.
Ken Fisher ha venduto a malapena. Fisher Investments, che gestisce 386,67 miliardi di dollari, ha ridotto la sua partecipazione del 22%, circa 859.000 dollari di azioni, secondo il suo 13F depositato il 6 novembre. È circa quanto hanno acquistato ciascuno Maverick Capital di Lee Ainslie e Glenview Capital di Larry Robbins.
Un 13F non può dire quando qualcuno ha negoziato o a quale prezzo. Ma le azioni detenute dagli acquirenti al 30 settembre hanno perso il 43% del loro valore da allora.
Due venditori hanno aggiunto Palo Alto e Dell
Duquesne ha ridotto la sua posizione in Palo Alto del 74%, a 30.000 azioni del valore di 12 milioni di dollari, mentre Fisher ha aggiunto il 41%, a 8,14 milioni di azioni del valore di 3,24 miliardi di dollari, rendendola uno dei 15 grandi fondi che hanno acquistato Palo Alto. Palo Alto ha alzato le sue previsioni di EPS rettificato per il 2027 fiscale a 4,26-4,30 dollari da 4,16-4,19 dollari il 18 novembre, ma il suo numero di azioni diluite era aumentato del 18% rispetto all'anno precedente. Scambia a circa 79 volte gli utili forward.
WT Asset Management ha aperto una posizione in Dell da 78 milioni di dollari, e Blue Sparrow, un acquirente di Western Digital, ha mantenuto Dell come sua quinta partecipazione. Dell è scesa del 48% dal 30 settembre e scambia a circa 10 volte gli utili forward. I suoi crediti di finanziamento clienti di grado inferiore sono saliti a 4,4 miliardi di dollari alla fine di luglio da 1,8 miliardi di dollari a gennaio.
I numeri sono dalla parte degli acquirenti?
Il primo trimestre fiscale di Western Digital è stato un successo. I ricavi sono aumentati del 55% rispetto all'anno precedente a 4,38 miliardi di dollari, il margine lordo non-GAAP è salito al 58,1% dal 43,9%, e l'EPS non-GAAP è aumentato del 161% a 4,64 dollari. Nel comunicato del 22 ottobre, il CFO Kris Sennesael ha attribuito il risultato a una "robusta crescita in exabyte e prezzi migliorati", e ha fornito una previsione per l'EPS non-GAAP del secondo trimestre a 5,80 dollari al punto medio.
Gli analisti si aspettano che l'EPS quasi quadruplichi, da 10,22 dollari nell'anno fiscale 2026 a 40,40 dollari nell'anno fiscale 2028:
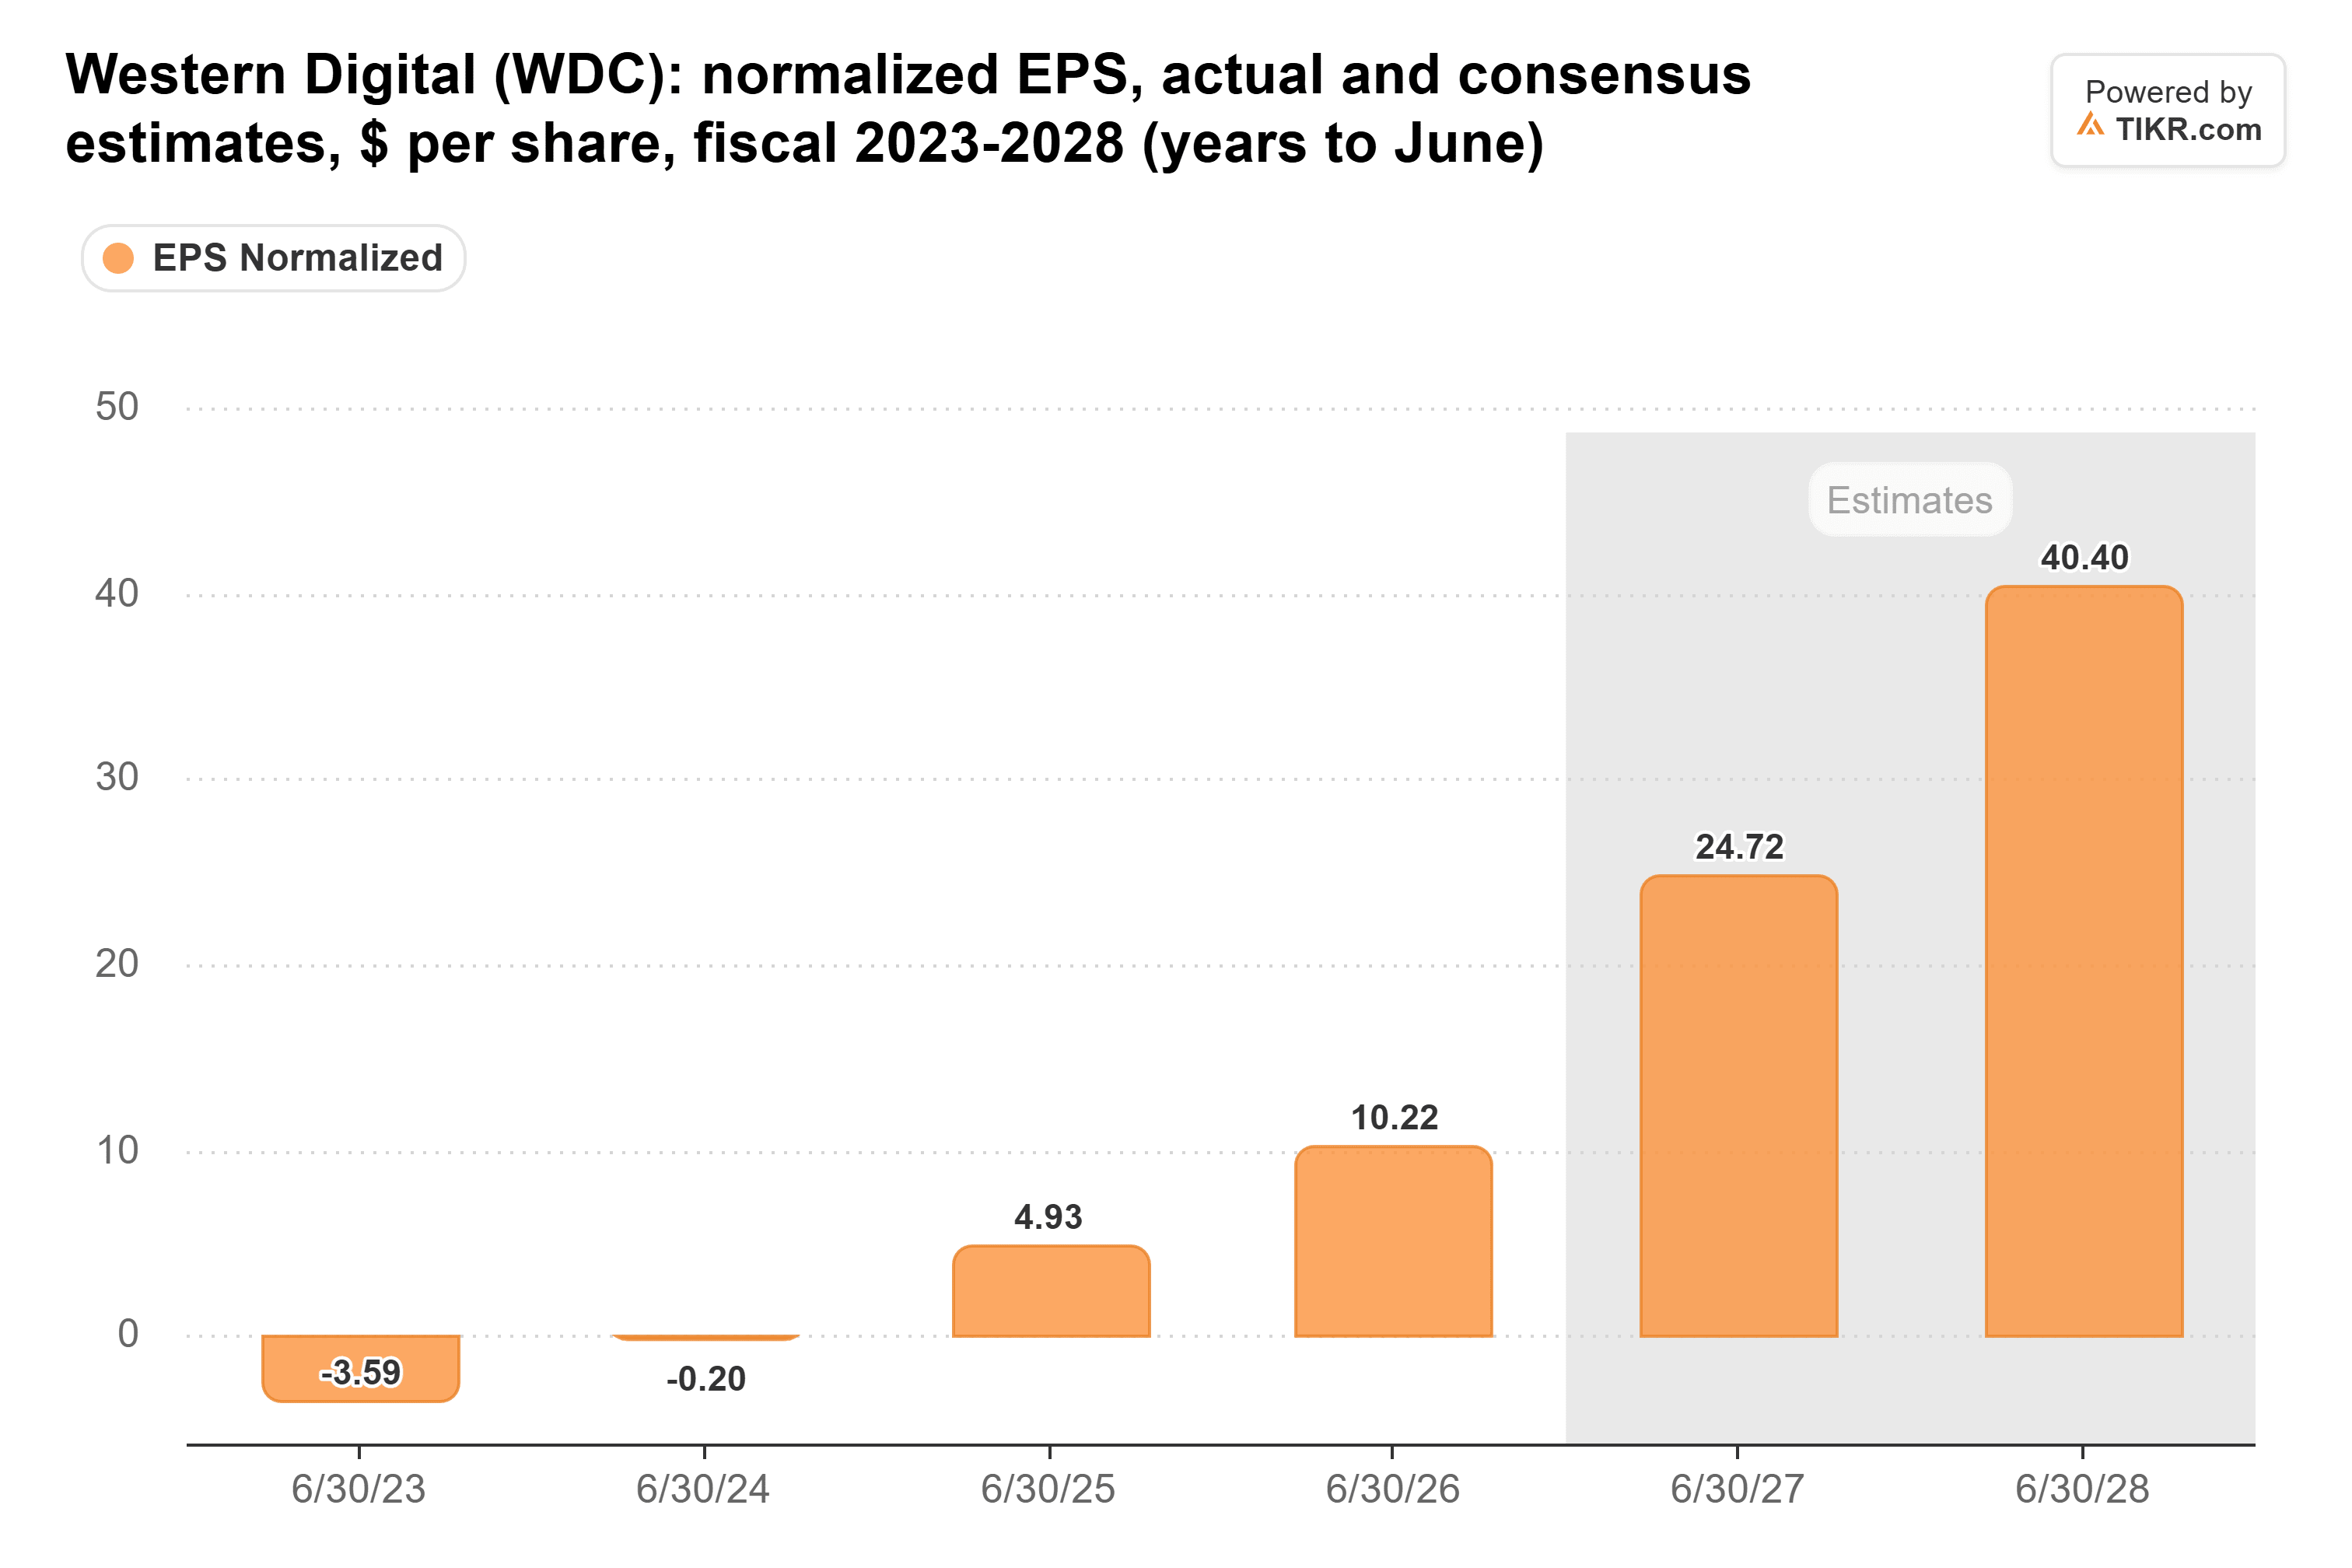
Togliendo i 4,64 dollari del primo trimestre e i 5,80 dollari previsti per il secondo trimestre, i 24,72 dollari del 2027 fiscale richiedono circa 14,28 dollari dal secondo semestre, o circa 7 dollari a trimestre.
Eppure il titolo scambia a circa 9 volte gli utili forward, dopo essere scivolato all'inizio di novembre a causa delle preoccupazioni sui prezzi della memoria dopo le elezioni e di una prospettiva cauta di un produttore di flash. Il target medio degli analisti è sceso solo leggermente dal suo massimo di ottobre:
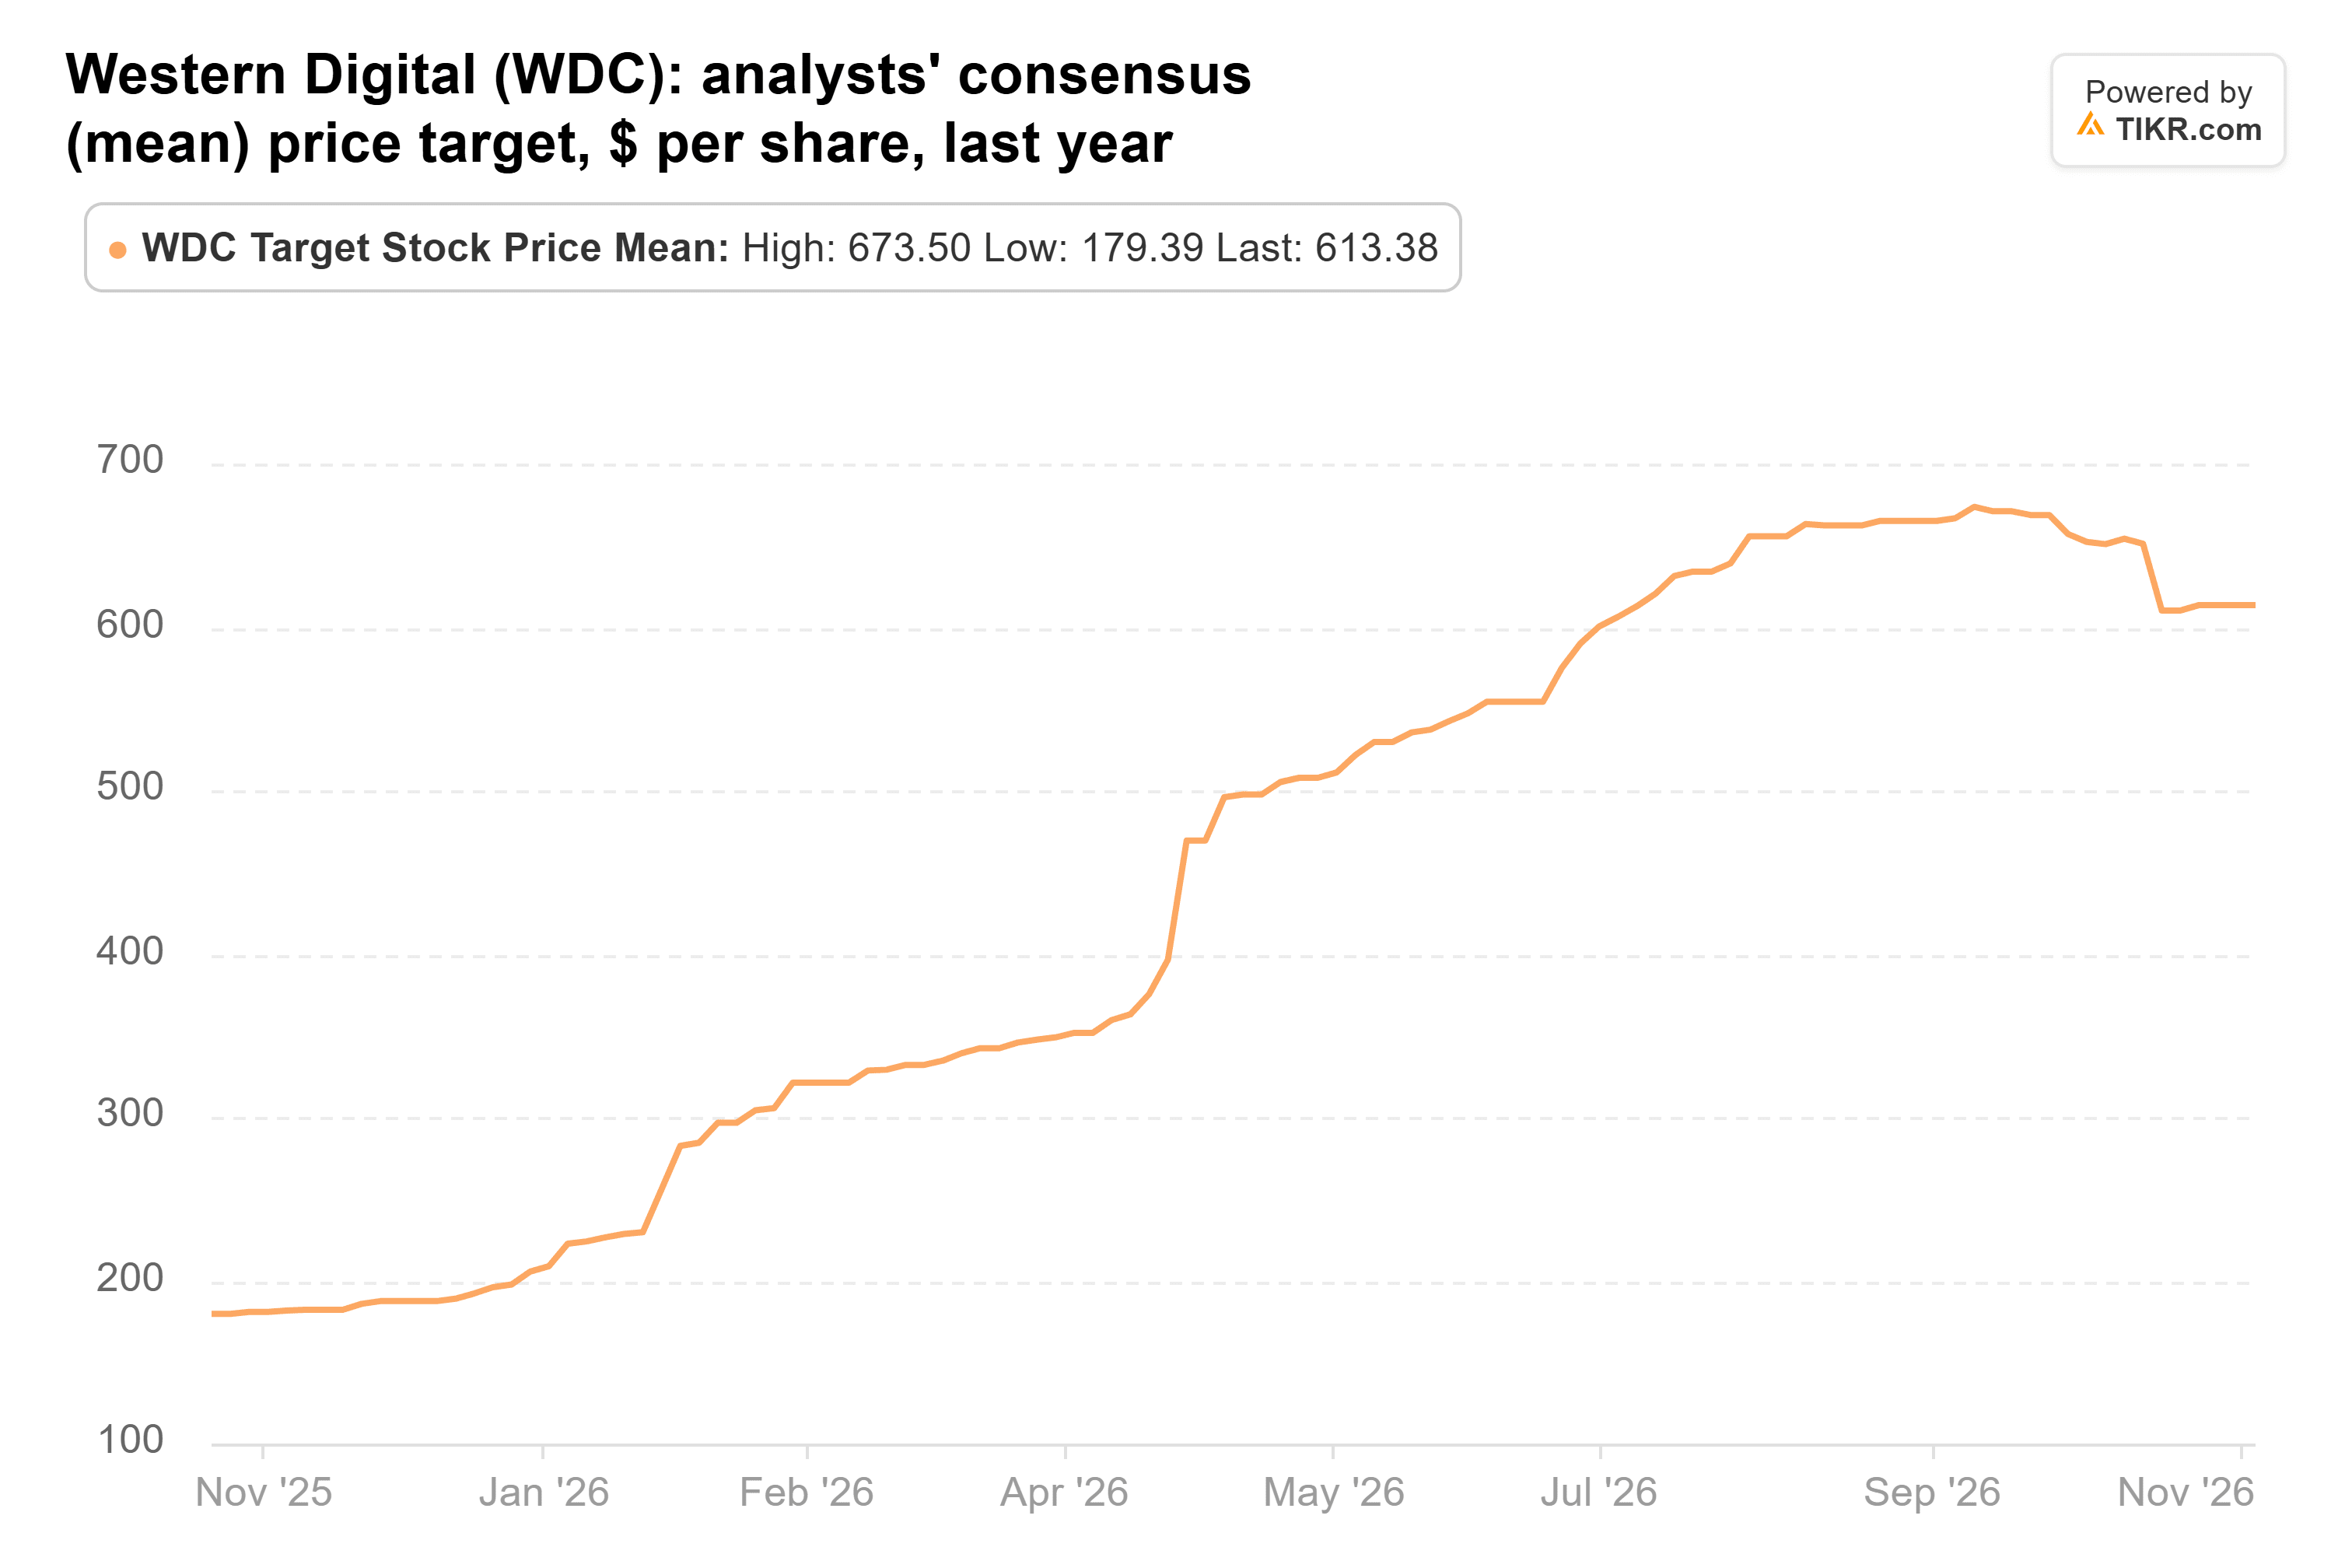
A 613 dollari, si trova al 135% sopra il prezzo del titolo, e anche il più basso, 405 dollari, è ben al di sopra.
Gli acquirenti hanno la parte migliore
A 9 volte gli utili forward, il mercato valuta Western Digital come se i suoi utili avessero raggiunto il picco. Questo è il miglior caso dei venditori: i margini di Western Digital sono aumentati grazie ai prezzi, e i prezzi possono cambiare più velocemente delle stime.
Ma a questo prezzo, sarei dalla parte degli acquirenti. Western Digital ha appena superato le aspettative, generato 1,38 miliardi di dollari di free cash flow in un trimestre, e ha fornito previsioni più alte. Gli utili del 2028 fiscale potrebbero risultare ben al di sotto del consenso di 40,40 dollari e lasciare comunque il titolo economico.
Il rapporto del secondo trimestre fiscale, probabilmente alla fine di gennaio, è la prossima prova: un EPS non-GAAP vicino alla previsione di 5,80 dollari, con un margine lordo pari o superiore al 60%-61% previsto, manterrebbe il percorso del consenso in linea. E i prossimi 13F, dovuti a metà febbraio, mostreranno se Druckenmiller è rimasto.
Quindi, quanto vale realmente il titolo Western Digital?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Western Digital. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Western Digital gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!