Statistiche Chiave per l'Azionario di Snap
- Prezzo Attuale: $5.92
- Prezzo Obiettivo (Medio): ~$9.20
- Obiettivo della Piazzola: ~$7.40
- Rendimento Totale Potenziale: ~56%
- TIR Annualizzato: ~11% / anno
Ora Live: Scopri quanto upside potrebbero avere i tuoi titoli preferiti utilizzando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
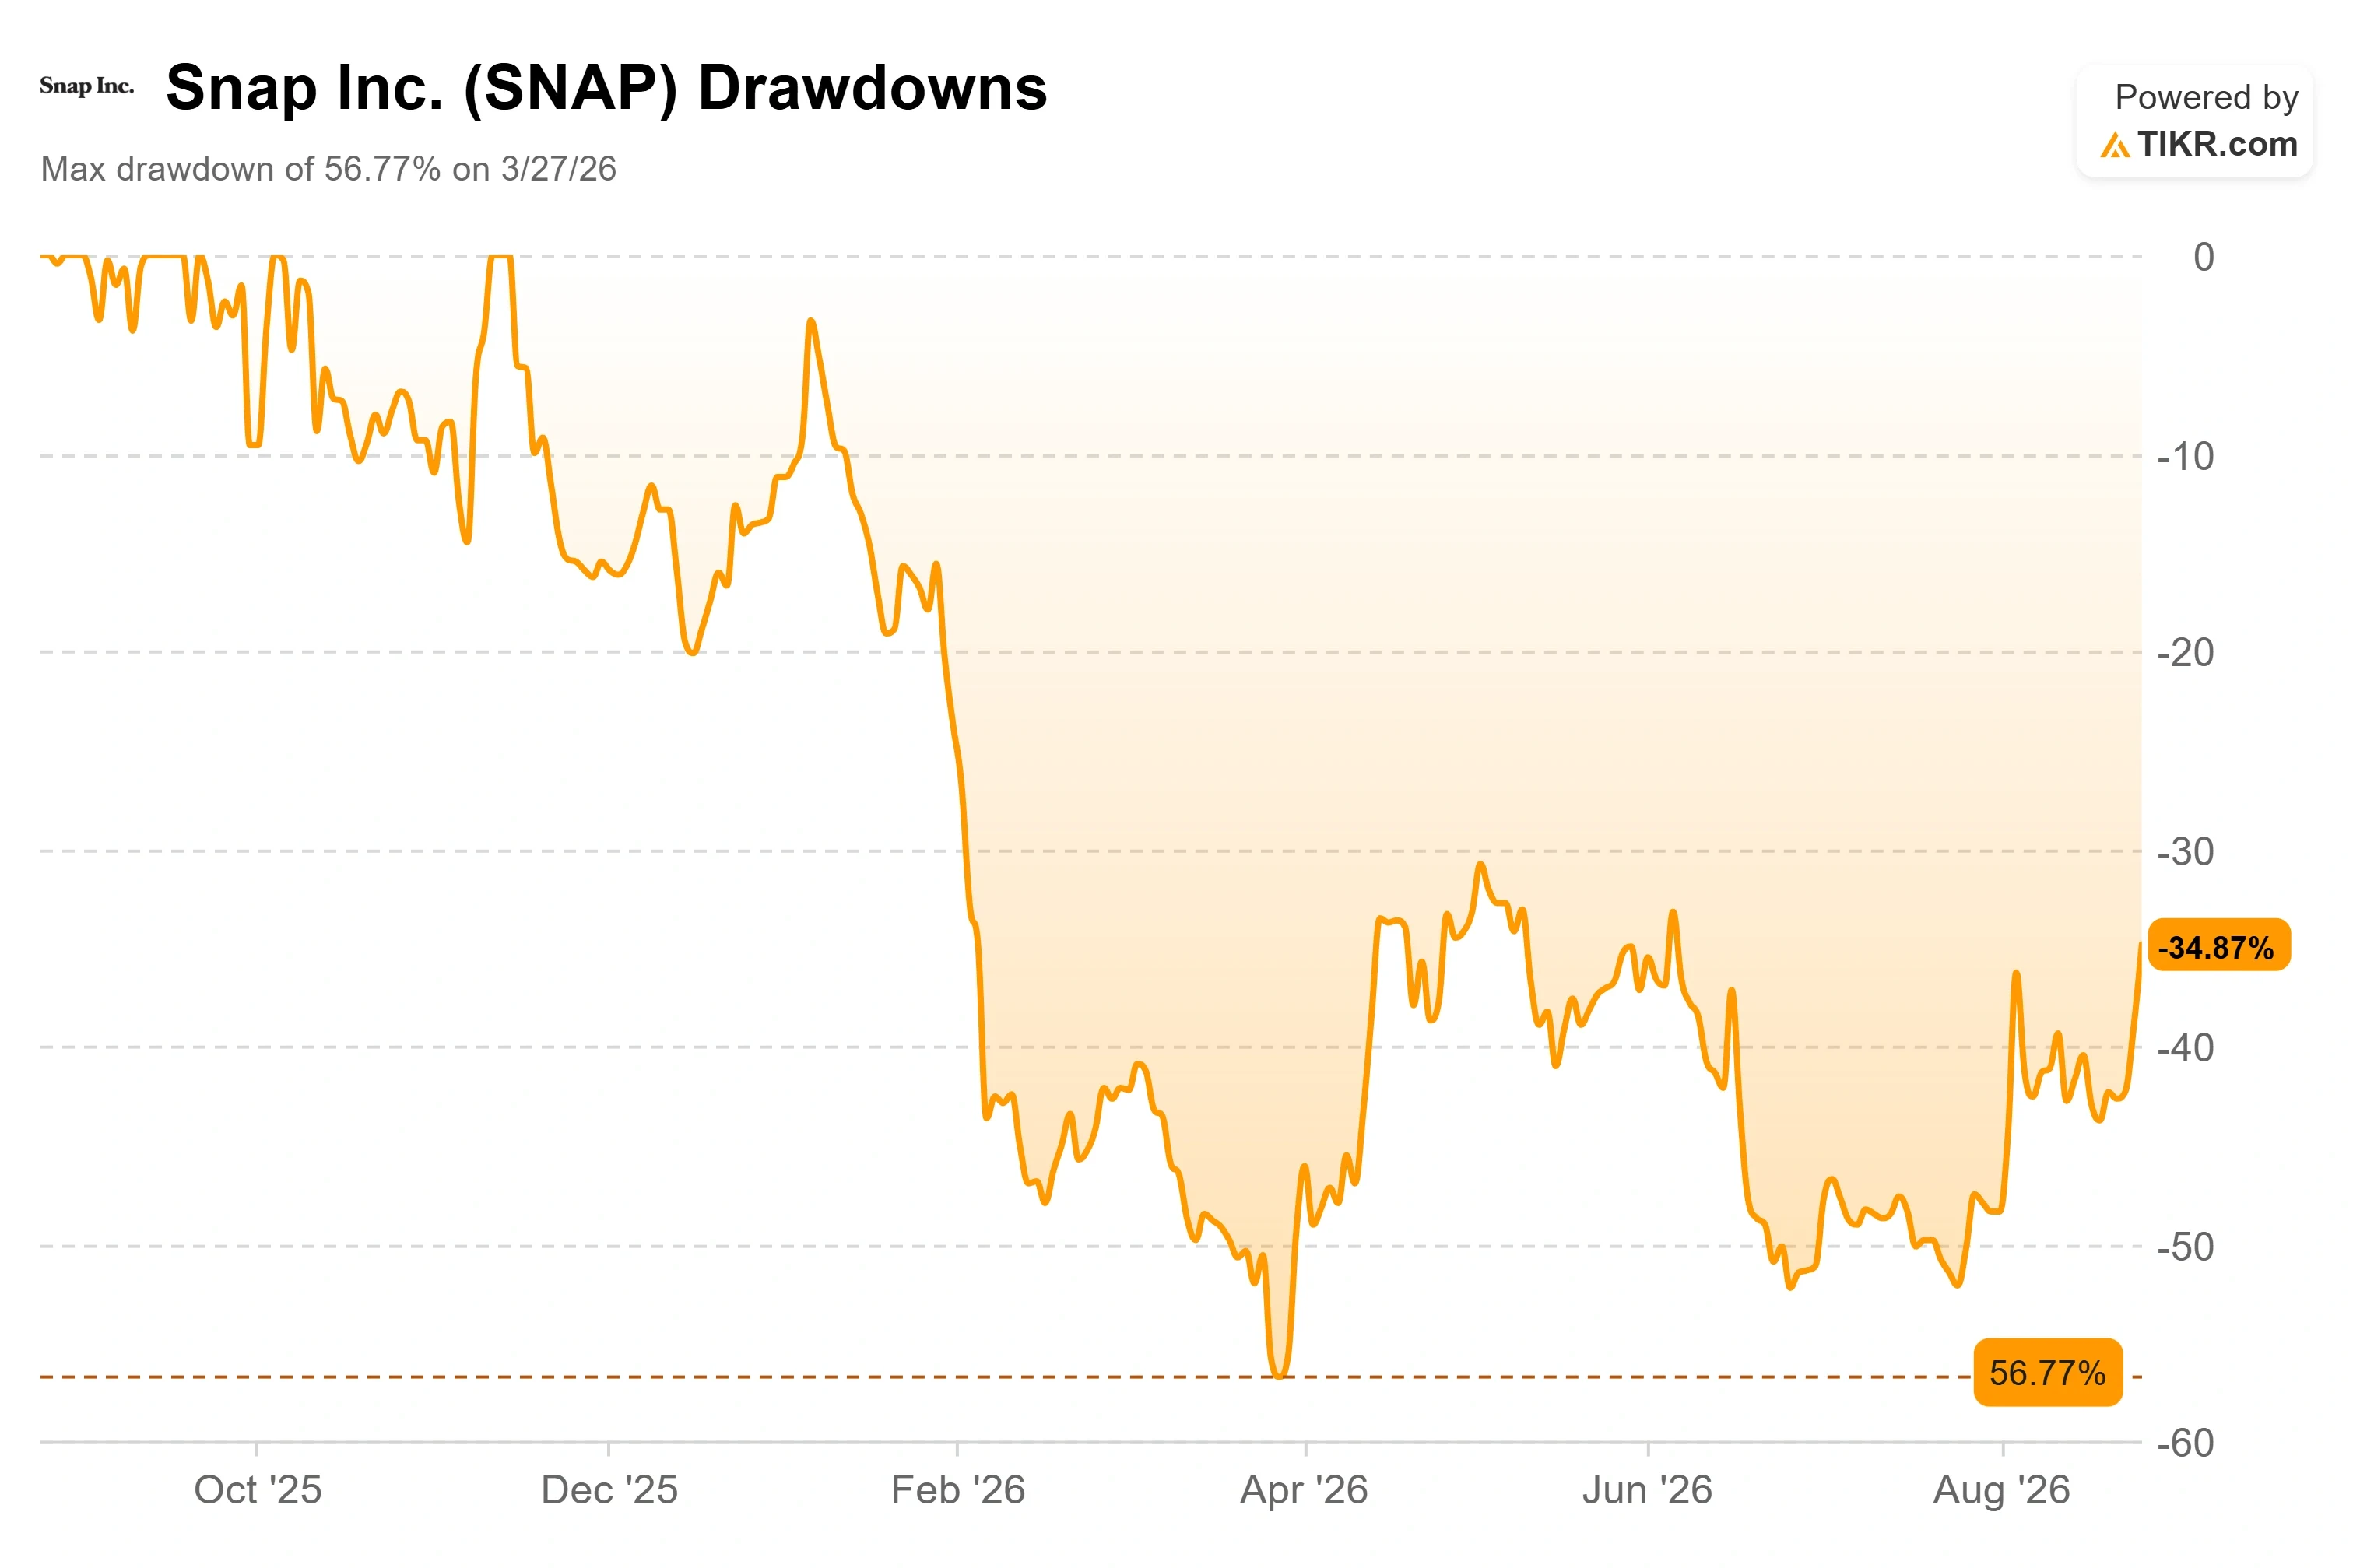
Snap Inc. (SNAP) ha trascorso la maggior parte del 2026 come un titolo su cui le persone scommettevano al ribasso, e ha appena trascorso un mese a ricordare loro perché quel trade è pericoloso. Le azioni hanno chiuso a $5,92 il 25 agosto, in rialzo del 7% nella giornata e circa del 26% sopra i minimi di fine luglio vicino a $4,69. Il movimento risale a una notte: il report del secondo trimestre di Snap del 3 agosto, che ha superato le stime su ricavi, utile rettificato e flusso di cassa pur registrando ancora una perdita netta più contenuta, e ha fatto salire il titolo di quasi il 15% in una singola seduta.
La domanda è se un'azienda che ha distrutto valore per gli azionisti per anni sia effettivamente cambiata, o se si tratti di un altro rimbalzo tecnico in un titolo che ne ha già offerti diversi. Il management ha sostenuto durante la conference call che è la prima ipotesi, e ha riformulato l'intera tesi d'investimento attorno a un singolo numero per sostenere questa argomentazione.
La Metrica su cui Snap Vuole Ora Essere Giudicata
Nella call del Q2, ha cambiato i compiti. L'Amministratore Delegato e Co-Fondatore Evan Spiegel ha detto che il free cash flow per azione "sarà il nostro obiettivo finanziario primario da ora in poi", e il Direttore Finanziario Doug Hott ha costruito i suoi interventi attorno alla stessa idea, legandolo alla disciplina operativa, all'allocazione del capitale e al controllo della diluizione. La parte "per azione" è il punto: Snap vuole il merito per generare cassa e per non diluire gli azionisti mentre lo fa.
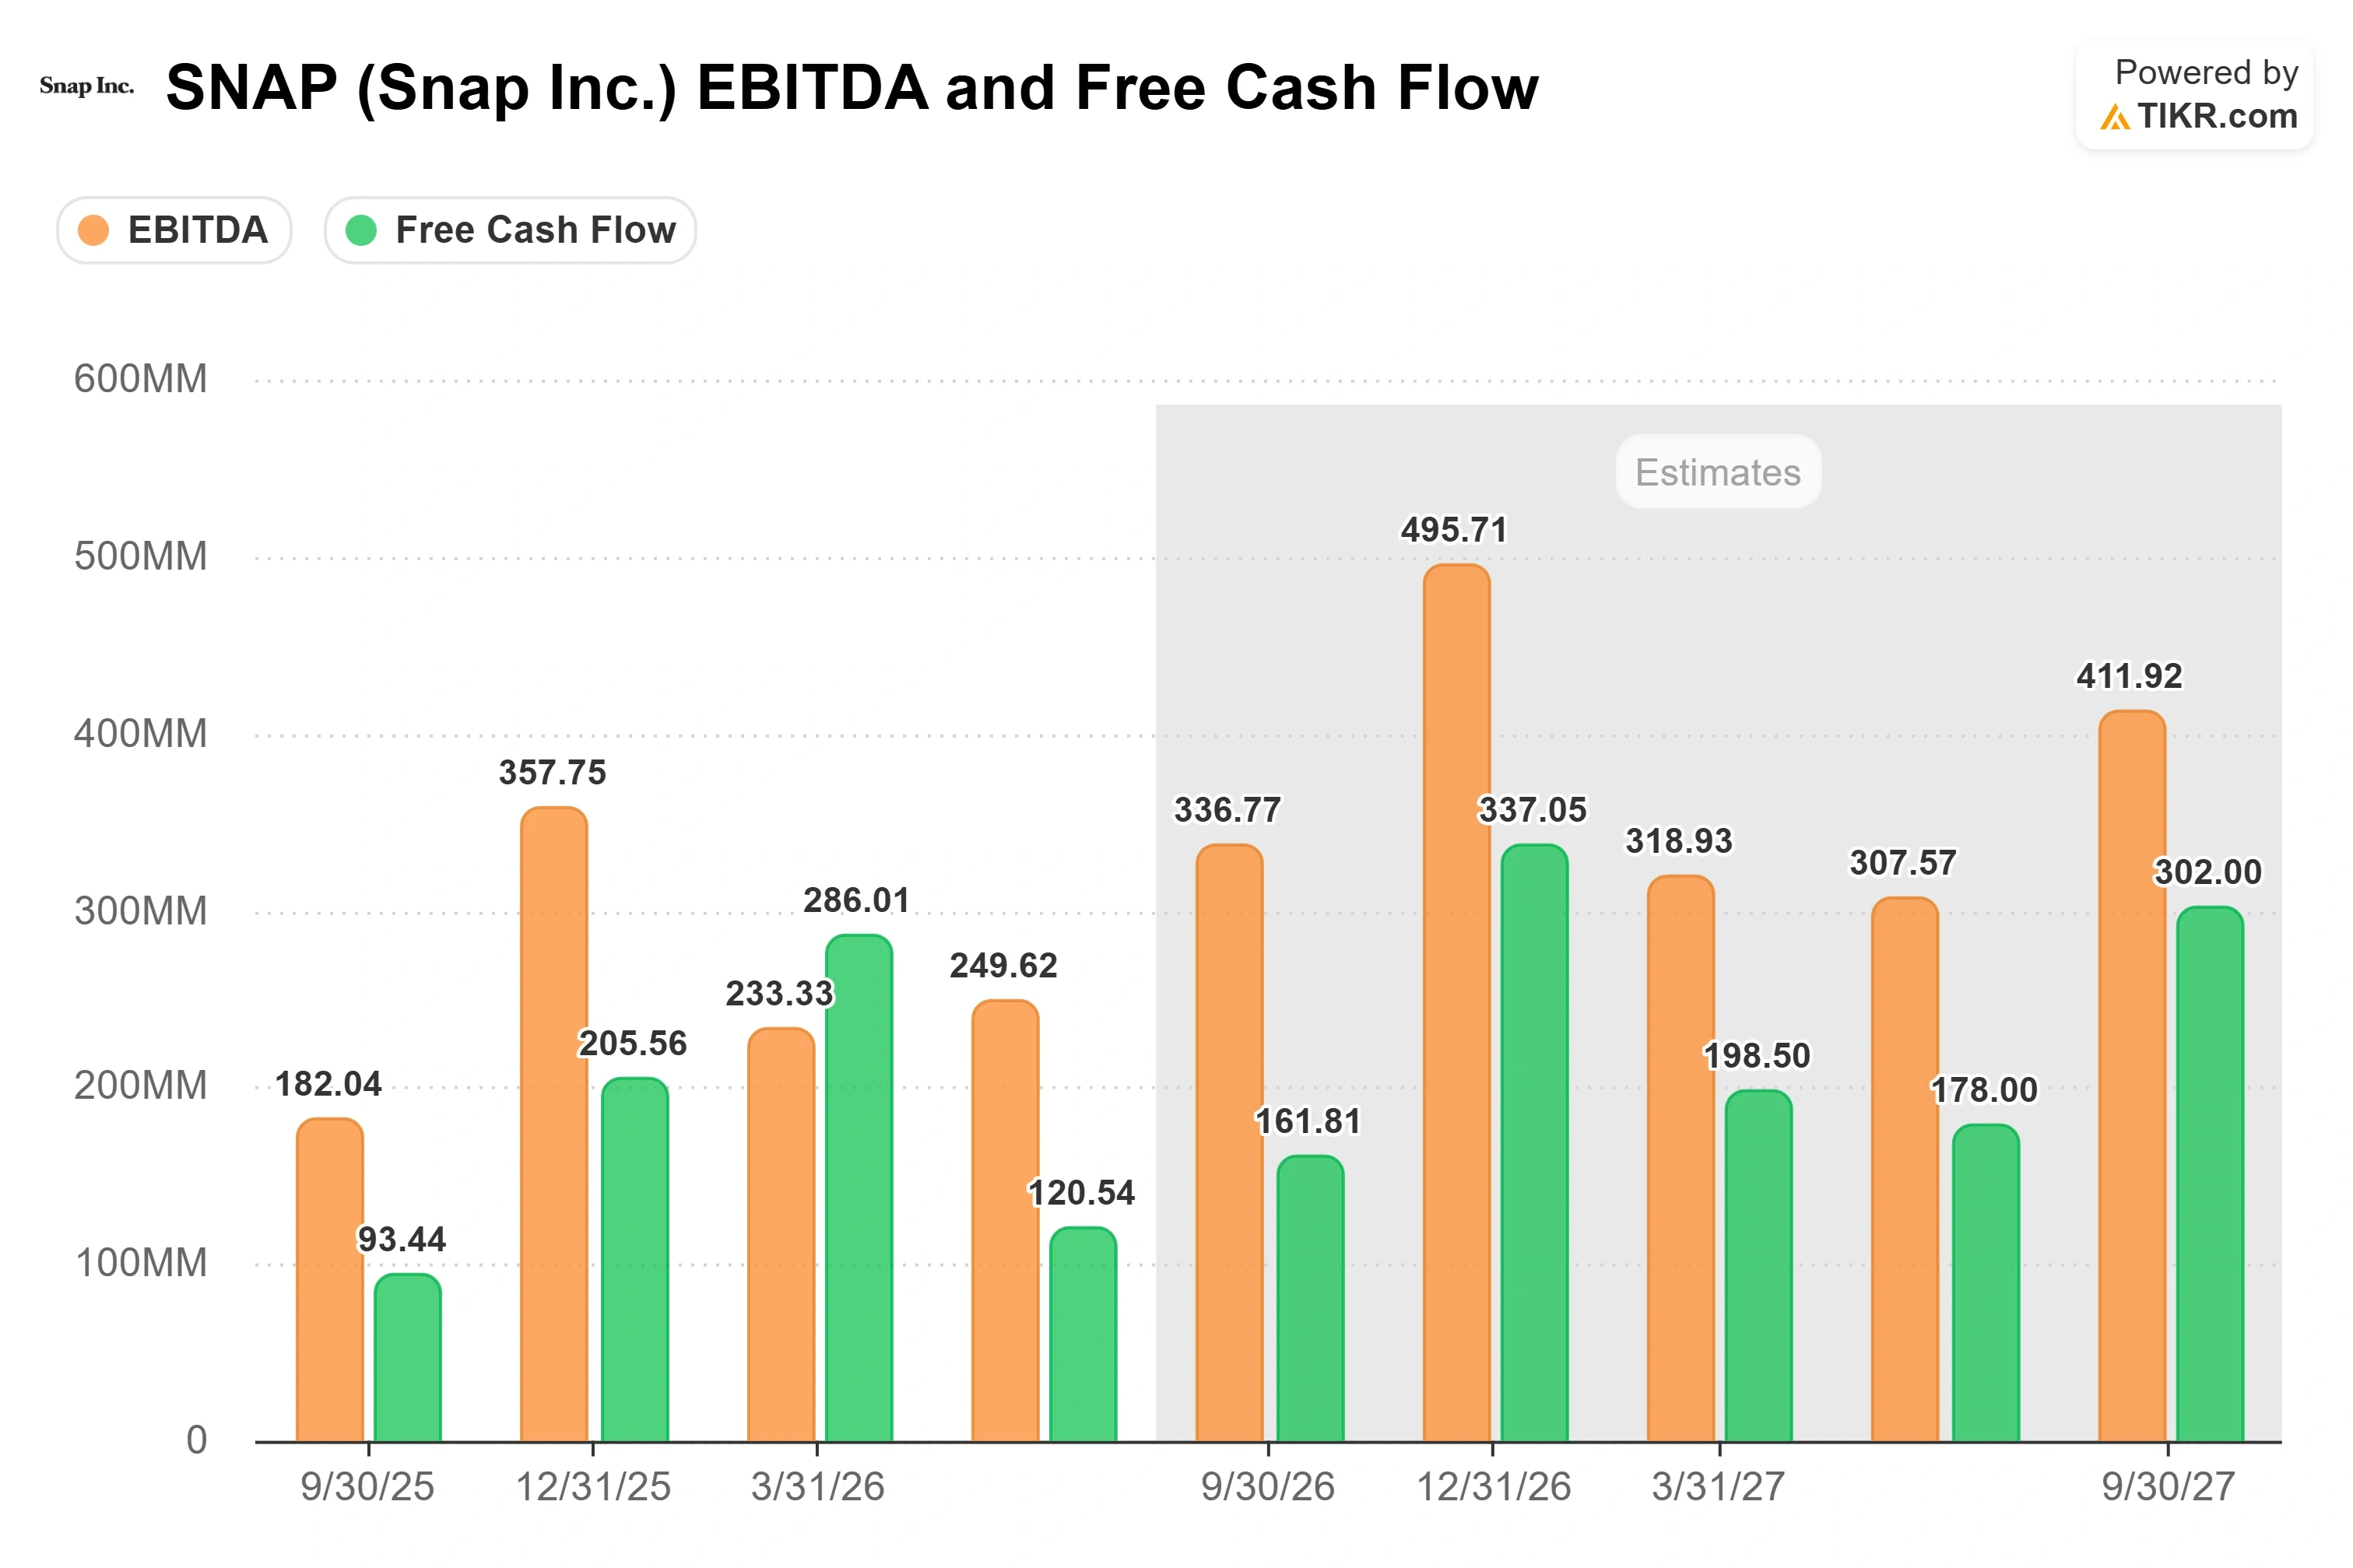
L'azienda ha generato $120,5 milioni di free cash flow nel Q2 e ha ora registrato free cash flow positivo per otto trimestri consecutivi, raggiungendo circa $714 milioni negli ultimi dodici mesi, secondo TIKR. Il motore è stato la leva operativa: i ricavi sono aumentati del 19% anno su anno a $1,6 miliardi mentre Snap ha contenuto la crescita dei costi totali rettificati a solo il 4%, un divario che Hott ha attribuito alla ristrutturazione completata all'inizio del trimestre.
L'EBITDA rettificato si è attestato a $250 milioni contro una stima della piazzola di $185 milioni, un superamento del 35%, secondo TIKR. In fondo al conto economico, Snap ha comunque registrato una perdita netta GAAP di $164 milioni, sebbene si sia ridotta rispetto all'anno precedente e sia migliore di quanto temesse la piazzola. Il gross margin si è espanso di sette punti percentuali anno su anno al 58%. La composizione conta, però: i ricavi pubblicitari sono cresciuti solo del 9%, aiutati dalla spesa per i Mondiali che Hott ha detto si normalizzerà nel Q3, mentre gli altri ricavi, che includono Snapchat+ e il più recente abbonamento Lens+, sono cresciuti dell'85% a $316 milioni. Meno del 3% degli utenti mensili paga oggi, contro una norma del settore tra il 7% e il 12% citata da Spiegel, quindi il flusso di ricavi più duraturo è ancora piccolo.
Vedi le stime storiche e forward per l'azionario di Snap (È gratuito!) >>>
Due Upgrade e una Nube Legale che non si è Dissipata
Wall Street è diventata più costruttiva dopo il report, con diversi studi che hanno alzato stime e price target sulla scia della maggiore efficienza e generazione di cassa. Questo cambiamento aiuta a spiegare perché il titolo ha continuato a salire lentamente per settimane invece di ritracciare, come spesso è accaduto dopo i risultati di Snap.
Il 10 agosto, la Corte d'Appello del Nono Circuito ha stabilito che Meta, Google, TikTok e Snap non possono utilizzare la Sezione 230 per sfuggire a migliaia di cause che affermano che le loro piattaforme sono state progettate per creare dipendenza tra i giovani utenti. Hott ha affrontato direttamente la pressione latente, citando "diversi processi programmati negli Stati Uniti più avanti quest'anno" e avvertendo che gli esiti potrebbero portare a cambiamenti del prodotto, costi di conformità più elevati e pagamenti legali. Questo è un rischio reale, non una formalità: la sentenza apre la strada verso il processo piuttosto che risolvere qualsiasi cosa, e le accuse rimangono non provate. Un'azienda il cui pubblico di riferimento principale è giovane non può trattare le cause legali sulla sicurezza dei minori come rumore di fondo.
Snap scambia a circa 8 volte l'utile NTM rispetto a circa 11 volte per Pinterest e 19 volte per Reddit, secondo i dati Competitors di TIKR. Lo sconto è meritato, non un mistero: quei pari sono costantemente redditizi, mentre Snap prevede un utile netto positivo sostenuto solo dal 2027 in poi. Il mercato sta valutando Snap come la piattaforma che deve ancora dimostrarlo, e dopo anni di svolte mancate, questo scetticismo è giustificato.
Vedi come Snap si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato di TIKR
- Prezzo Attuale: $5.92
- Prezzo Obiettivo (Medio): ~$9.20
- Rendimento Totale Potenziale: ~56%
- TIR Annualizzato: ~11% / anno
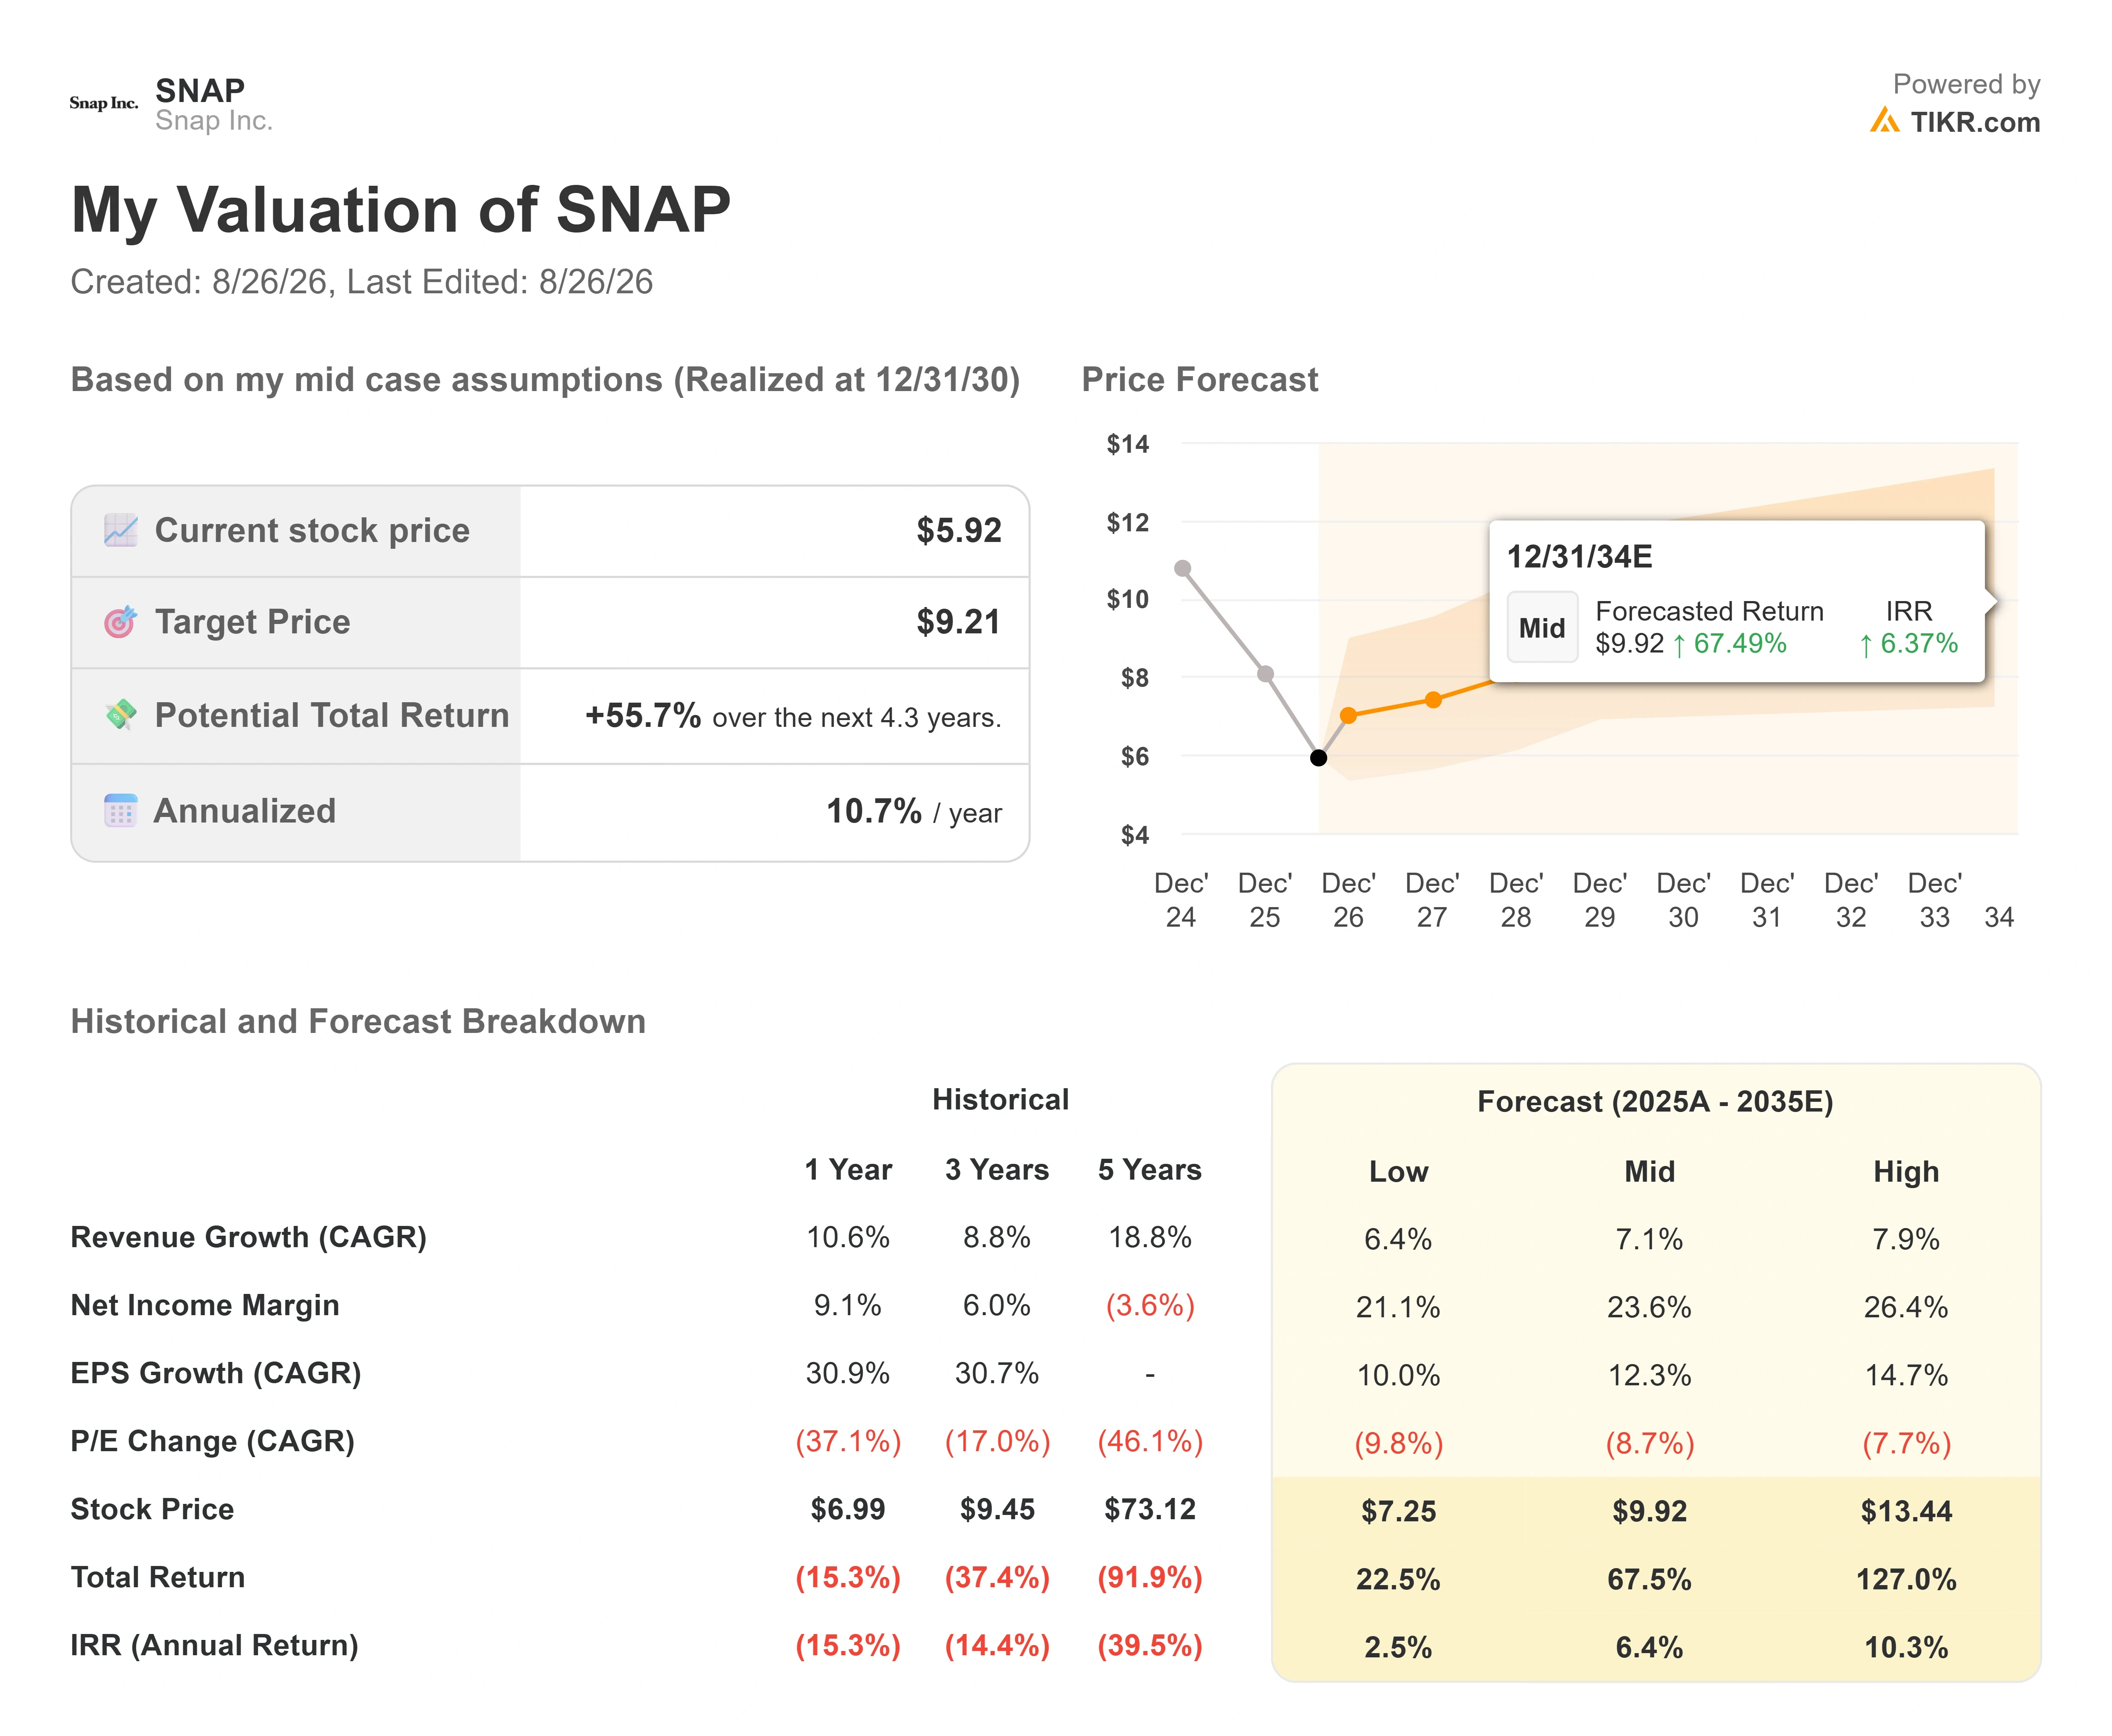
La valutazione dello scenario medio di TIKR punta a un prezzo di circa $9,20, implicando un upside totale di circa il 56% e un rendimento annualizzato vicino all'11% realizzato in circa 4,3 anni. Questo è un framework a orizzonte più lungo, non un obiettivo per il 2026, e l'output è uno scenario costruito su ipotesi dichiarate piuttosto che una previsione.
Due driver di ricavi sostengono la tesi: la continua crescita a doppia cifra della pubblicità direct-response man mano che le Smart Campaign Solutions migliorano le conversioni, e la base di abbonamenti e Lens+ in rapida crescita che spinge gli altri ricavi ben al di sopra del ritmo del business pubblicitario. Il driver dei margini è la leva operativa, con lo scenario medio che presuppone un margine di utile netto in salita verso l'intervallo basso dei 20 percentuali man mano che la base dei costi ristrutturata si mantiene. Il rischio principale è la causa legale sulla sicurezza dei minori, che potrebbe imporre cambiamenti al prodotto o costi che interrompono quel percorso di margine.
L'upside è un'azienda che capitalizza il free cash flow per azione mentre il suo multiplo si rivaluta lentamente verso i suoi pari redditizi. Il downside è un esito legale o uno stallo dell'engagement che lascia Snap come una piattaforma a bassa crescita e basso multiplo proprio quando i numeri finalmente si voltano. Lo scenario basso di TIKR si colloca vicino a $7,25, e lo scenario alto sopra $13, un'ampia forbice che riflette onestamente quanto dipenda ancora dall'esecuzione.
Conclusione
La prossima vera prova è il Q3, che Snap dovrebbe comunicare il 15 ottobre. Osserva due cose. Primo, se i ricavi rientrano nella guida di $1,70-1,74 miliardi una volta che la spesa per i Mondiali si esaurisce, poiché un dato pulito lì ti dice che la ripresa pubblicitaria è organica piuttosto che un picco guidato da eventi. Secondo, se l'EBITDA rettificato raggiunge i $300-350 milioni previsti dal management, il che confermerebbe che i risparmi della ristrutturazione si stanno riversando. Un trimestre all'interno di entrambi gli intervalli rende credibile la storia del free cash flow in vista del 2027. Un mancato raggiungimento dei ricavi con i Mondiali finiti ti direbbe che la corsa di agosto è andata oltre il business.
Dovresti Investire in Snap?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Snap e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i price target sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Snap insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Snap su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire lo smart money.
- Analizza i titoli in soli 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei top investor globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!