

Punti Chiave
- In un'audizione della Commissione Bilancio del Senato questa settimana, il senatore Mark Warner ha proposto di alzare l'età pensionabile completa della Social Security a 68 anni entro il 2050 e a 69 entro il 2075, ma non ha fornito un calendario per la sua attuazione graduale.
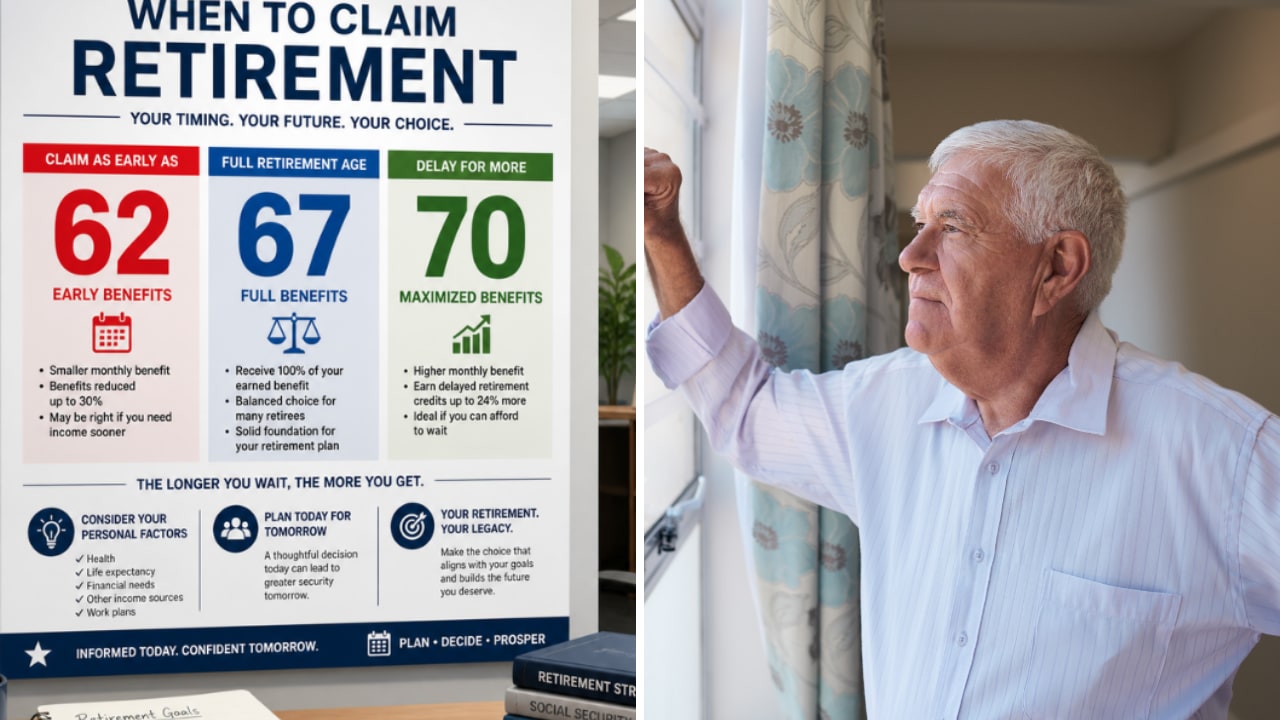
- Oggi, l'età pensionabile completa è di 67 anni per chiunque sia nato nel 1960 o dopo. Ogni anno di attesa oltre quell'età aggiunge l'8% fino ai 70 anni, quindi un beneficio di $2.000 cresce fino a $2.480 al mese.
- Se l'età pensionabile completa fosse 68 e i crediti rimanessero gli stessi, un quarantenne con un beneficio di $2.000 che aspetta fino a 70 anni riceverebbe $2.320 al mese. Sono $1.920 in meno all'anno.
- Un pensionato che sta già percependo la pensione è molto lontano da un calendario che si estende al 2050. Sono i lavoratori più giovani che pianificano di aspettare fino a 70 anni a dover fare i conti in entrambi i modi.
L'aumento dell'età pensionabile completa della Social Security è di nuovo sul tavolo a Washington. In un'audizione della Commissione Bilancio del Senato questa settimana, il senatore Mark Warner (D-Va.) ha detto che il Congresso potrebbe "aggiustare leggermente l'età come fecero Tip O'Neill e Ronald Reagan nel 1983", con un'età pensionabile completa di 68 anni entro il 2050 e di 69 entro il 2075. "Questo vi dà molto margine", ha detto.
L'età era una delle tre soluzioni che ha elencato, insieme all'aumento del tetto dei redditi soggetti all'imposta Social Security. Non ha detto come la nuova età sarebbe stata introdotta gradualmente. Ma se siete a decenni dal pensionamento e state pianificando di aspettare fino a 70 anni per l'assegno più grande, ecco la brutta notizia: un'età pensionabile completa più alta rende il premio per l'attesa più piccolo.
Oggi, aspettare fino a 70 anni aggiunge il 24%
Facciamo un esempio ipotetico: avete 40 anni, e il vostro estratto conto Social Security indica il vostro beneficio all'età pensionabile completa a $2.000 al mese. Siete nati a metà degli anni '80, quindi rientrate nell'attuale regola per chiunque sia nato nel 1960 o dopo, e la vostra età pensionabile completa è 67. Da lì, ogni anno che aspettate aggiunge l'8% all'assegno, e l'aumento si ferma a 70 anni. Se aspettate tutti e tre gli anni, ottenete il 24% in più, e i vostri $2.000 diventano $2.480 al mese per tutta la vita.
6 titoli sicuri a dividendi che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti utilizzando i dati proprietari di TIKR, ora riteniamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti vostri come parte del nostro nuovo rapporto di investimento. Scopri di più su come ottenere l'accesso proprio qui.
A 68 anni, la stessa attesa paga $160 al mese in meno
Ora supponiamo che il Congresso sposti la vostra età pensionabile completa a 68 anni, e che i crediti paghino ancora l'8% all'anno e si fermino ancora a 70 anni. I vostri $2.000 arriverebbero a 68 anni invece che a 67, quindi aspettare fino a 70 anni guadagnerebbe due anni di crediti invece di tre. Due anni all'8% sono il 16%, il che rende l'assegno a 70 anni di $2.320 al mese. Sono $160 al mese in meno rispetto alle regole attuali, o $1.920 all'anno su 12 assegni, per tutto il tempo in cui li percepite.
Chiunque sia abbastanza giovane da affrontare un'età pensionabile completa di 69 anni avrebbe solo un anno di crediti rimanenti. I loro $2.000 diventerebbero $2.160 a 70 anni, cioè $320 al mese in meno rispetto agli attuali $2.480. E le persone che aspettano non sarebbero le uniche a ricevere un assegno più piccolo. Con l'intero $2.000 che arriva più tardi, percepire il beneficio a 67 anni o prima comporterebbe una riduzione per la percezione anticipata.
Un pensionato oggi è molto lontano dal 2050
A 40 anni, compireste 68 anni a metà degli anni '50 del 2000, dopo la data del 2050 di Warner. Quindi, se un'età pensionabile completa di 68 anni fosse in vigore per allora, si applicherebbe a voi in pieno. E poiché Warner non ha fornito un calendario, non si può dire se anche il 69 vi riguarderebbe.
Ora prendete un ipotetico 66enne che sta già percependo la pensione. Niente di quanto descritto da Warner tocca un assegno che viene già pagato, e il cambiamento del 1983 a cui ha fatto riferimento ha impiegato decenni per arrivare. Jason Fichtner, direttore esecutivo del LIMRA Retirement Income Institute, ha detto alla commissione che la legge del 1983 ha alzato l'età pensionabile completa da 65 a 67 anni "in un periodo di 40 anni". Questo ritmo lento è anche il rovescio della medaglia del "molto margine" di Warner. Come ha detto Fichtner, un cambiamento fatto in quel modo "non influenzerebbe i flussi di cassa in entrata, ma influenzerebbe i futuri beneficiari".
Pianificate per i 70 anni con entrambi i numeri
Secondo la legge attuale, nulla è cambiato: la vostra età pensionabile completa è 67, e aspettare fino a 70 anni aggiunge ancora il 24%. Se aspettare è il vostro piano, recuperate il vostro estratto conto Social Security e trovate la stima a 70 anni. Poi fate il vostro budget anche con la cifra più bassa: $2.320 per ogni $2.000 di beneficio completo. Sinceramente, aspetterei comunque secondo l'idea di Warner, poiché un aumento del 16% a vita è molto a cui rinunciare. Ma se quei $160 in più al mese erano il cuscinetto nel vostro piano, avete decenni per costruirlo da qualche altra parte.
Per ora, è solo un'idea che Warner ha lanciato in un'audizione. Prima che uno di questi numeri diventi reale, il Congresso dovrebbe decidere quando il 68 viene introdotto gradualmente e se i crediti rimangono all'8% all'anno fino a 70 anni. Con le riserve del fondo fiduciario pensionistico che si prevede si esauriranno nel quarto trimestre del 2032, secondo il Rapporto dei Fiduciari 2026, non mi aspetterei che il dibattito svanisca.
Godetevi il vostro pensionamento con stile con questi dividendi sicuri a rendimento del 6%+
I dividendi possono essere la chiave per un'enorme ricchezza. Ma solo se si acquistano quelli giusti.
Scegliere il titolo a dividendo ad alto rendimento giusto può fare la differenza tra un pensionamento da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga accreditato.
Abbiamo identificato sei titoli con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere subito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!






