Punti Chiave
- Walter Goodwin, CEO di Fractile, che sta costruendo chip per competere con Nvidia, ha definito TSMC "a buon prezzo".
- I concorrenti di Nvidia hanno bisogno della stessa capacità produttiva di TSMC, quindi TSMC beneficia indipendentemente da chi guadagna quote di mercato.
- TSMC scambia a 16,5x gli utili forward, al di sotto della sua media quinquennale, e il suo rischio principale è un rallentamento della spesa in IA da parte di diversi grandi clienti.
Taiwan Semiconductor Manufacturing (TSM) produce i chip per Nvidia (NVDA) e per i rivali che gli investitori hanno acquistato dopo che Nvidia ha annunciato le dimissioni di Jensen Huang il 12 novembre. Quel giorno Nvidia è scesa, mentre AMD (AMD) e Broadcom (AVGO) sono salite.
Qualcuno che costruisce chip per sfidare Nvidia ha un preferito diverso. Nel podcast 20VC, Harry Stebbings ha chiesto a Walter Goodwin, fondatore e CEO della startup di chip Fractile, in quale dei suoi fornitori investirebbe. Goodwin ha scelto TSMC: "È a buon prezzo. Comprerei quel titolo ogni giorno della settimana."
Ogni Concorrente Ha Bisogno Della Stessa Fabbrica
La ragione di Goodwin è pratica. I nuovi entranti nel settore dei chip affrontano "una vera sfida" nell'"accedere, ad esempio, alla capacità di TSMC, alla capacità HBM", ha detto. Dei chip AI personalizzati che ha elencato, inclusi quelli di OpenAI, ha aggiunto: "Tutti questi si dice che utilizzino Broadcom, ad esempio. Stessi o molto simili nodi di processo TSMC, stessa tecnologia HBM."
Quindi, se gli ordini di chip si spostano da Nvidia a progetti costruiti da AMD o Broadcom, TSMC produce comunque i chip.
TSMC Non Riesce a Produrre Abbastanza
Le entrate di TSMC di ottobre sono aumentate del 59,7% rispetto all'anno precedente, raggiungendo un record di NT$586,9 miliardi (circa 17,8 miliardi di dollari USA), e gli analisti si aspettano che le entrate continuino a salire:
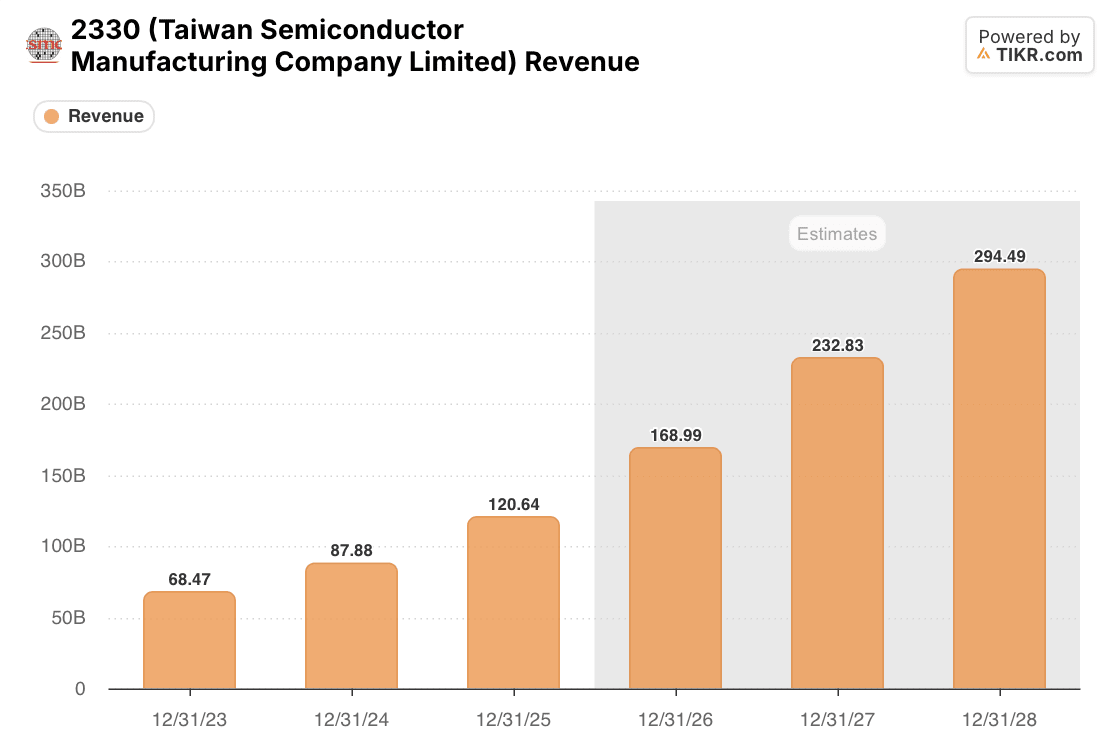
Il consenso prevede che le entrate passino da 120,6 miliardi di dollari nel 2025 a 294,5 miliardi di dollari nel 2028, 2,44 volte tanto. L'uscita di Huang non cambia quanti wafer servono per un chip AI, indipendentemente da chi lo progetta.
Le fabbriche a pieno regime si riflettono nel margine:
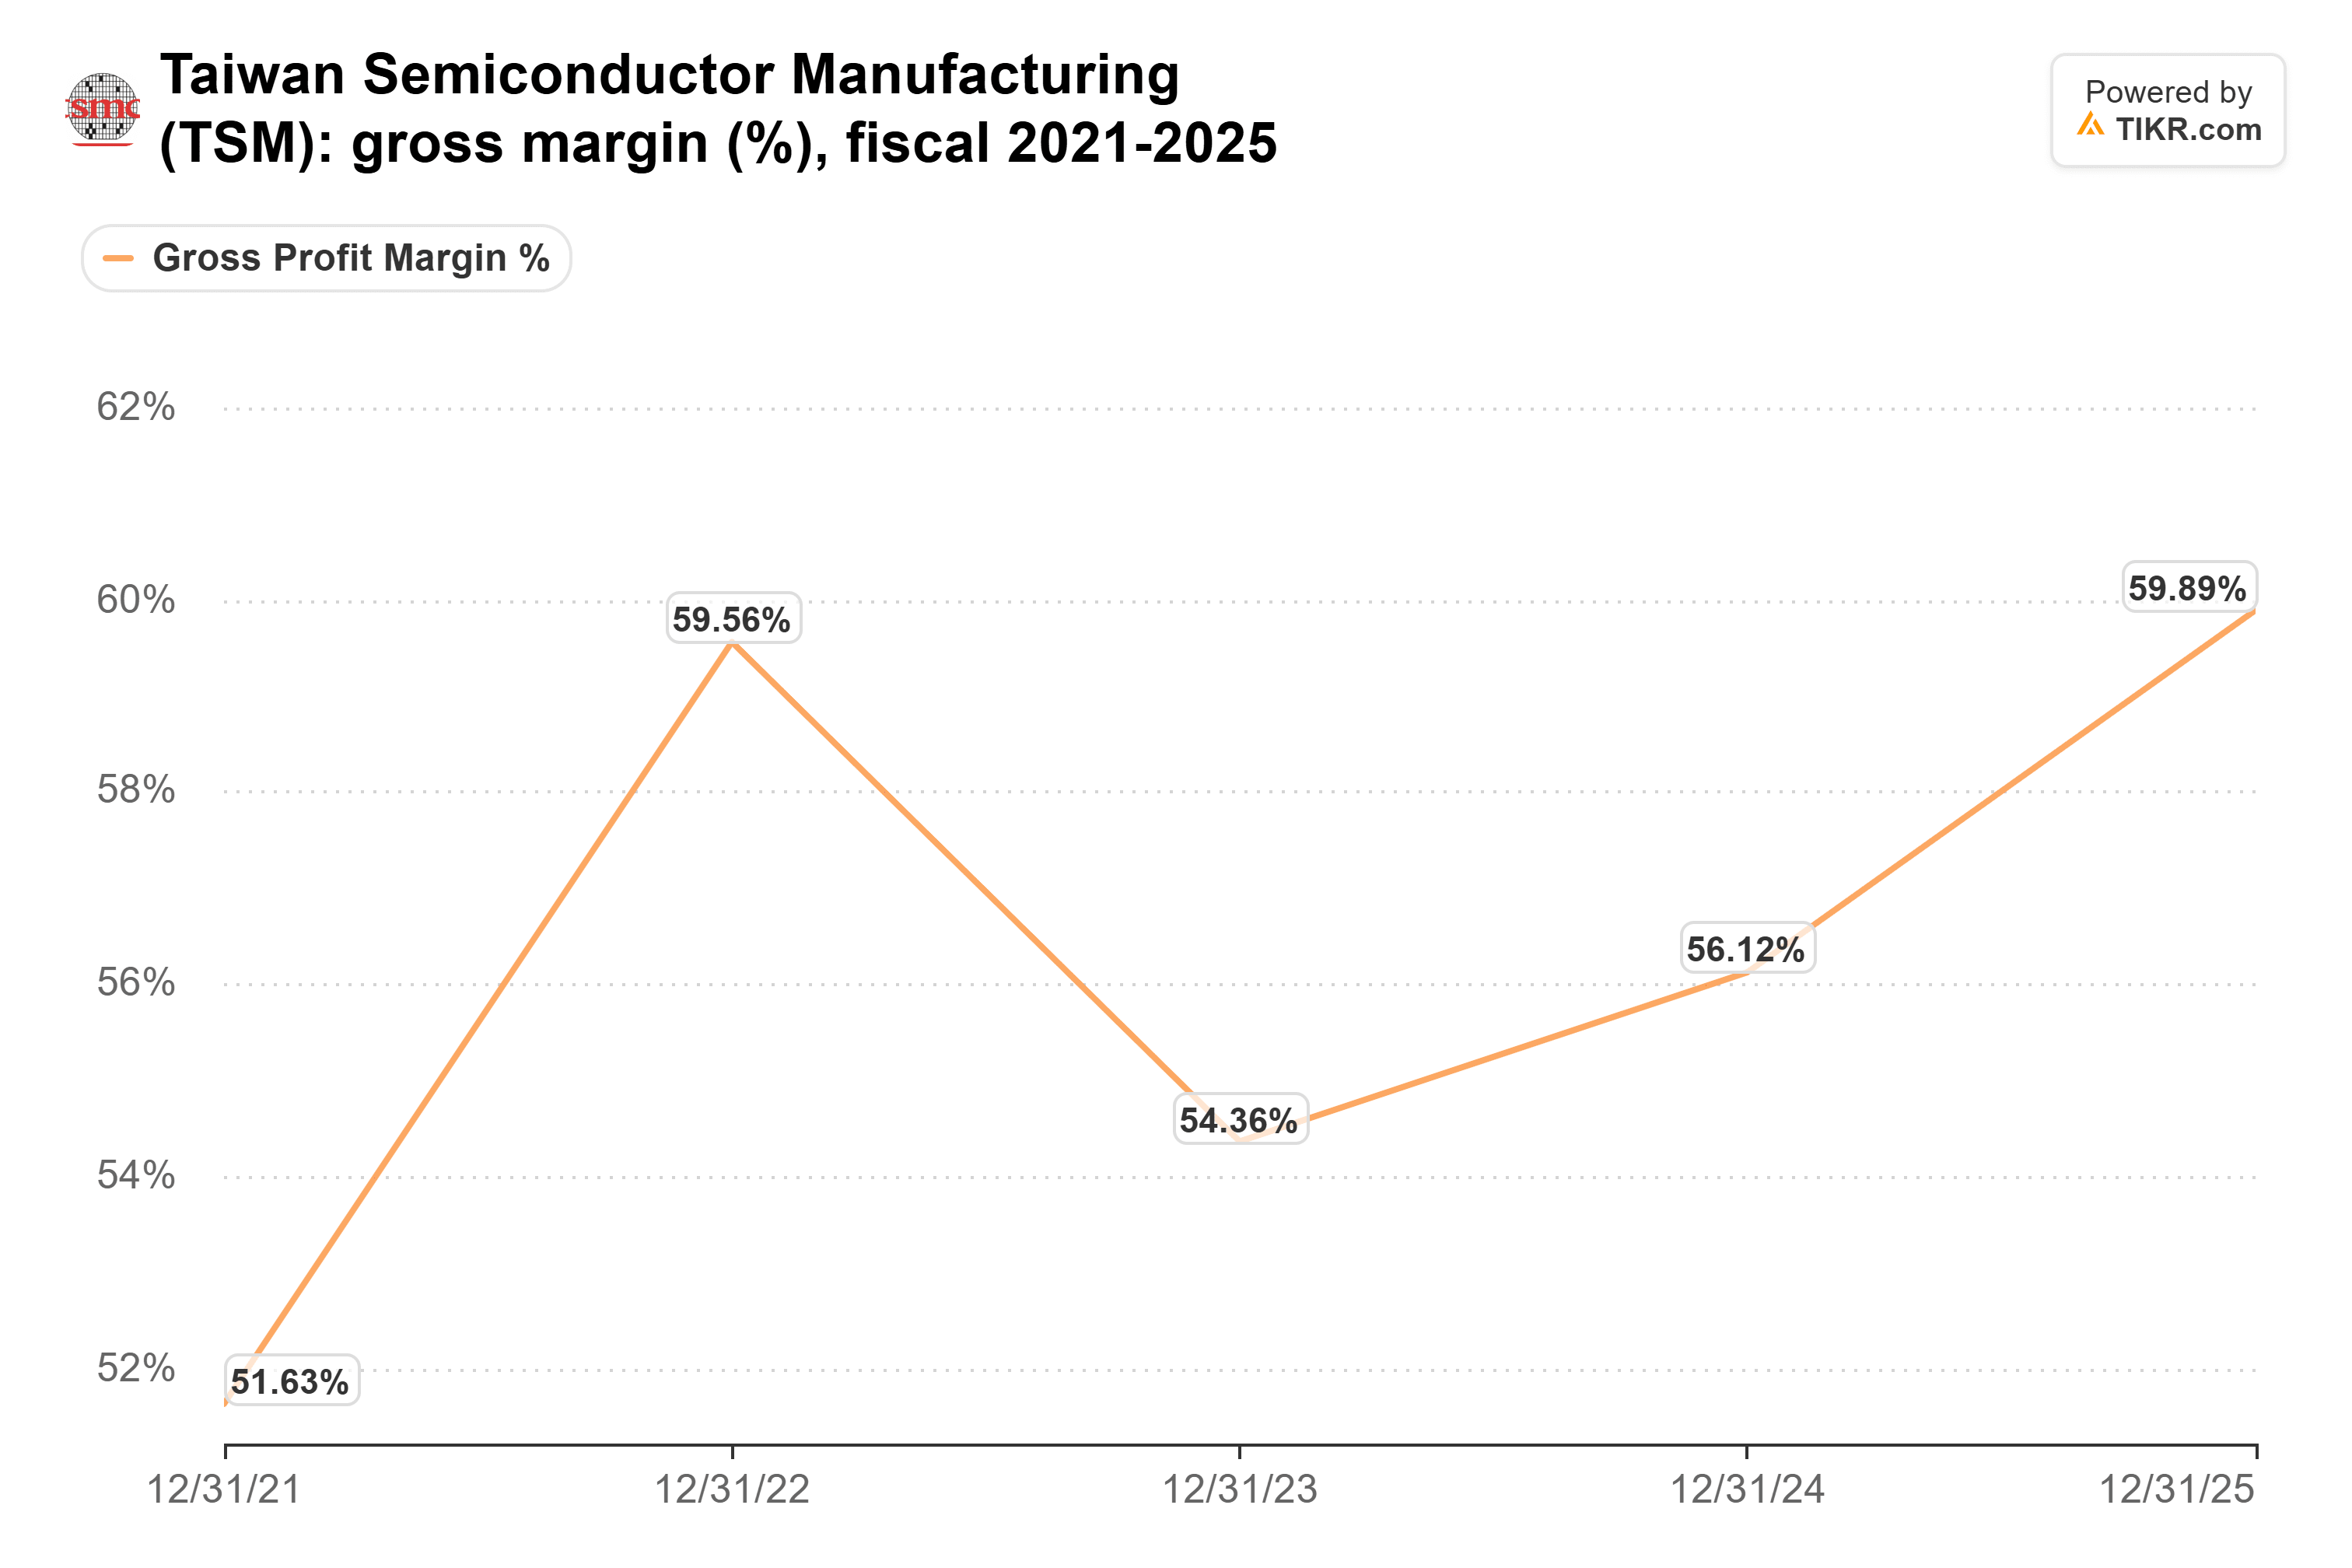
Il margine lordo ha raggiunto il 66,4% nel terzo trimestre del 2026, ben al di sopra dell'obiettivo a lungo termine del management del 56% o superiore. TSMC ha attribuito i guadagni all'elevata utilizzazione e ai miglioramenti dei costi.
Nvidia Rimane Il Cliente Più Importante
Il più grande cliente di TSMC, che non nomina, rappresentava il 19% delle entrate del 2025, in aumento dal 12% nel 2024, e Nvidia è ampiamente riportato come quel cliente. Se Nvidia avesse ordinato più di quanto può vendere, TSMC lo sentirebbe negli ordini futuri.
Gli spostamenti di quote tra i progettisti di chip contano meno per TSMC che per i progettisti stessi. Il rischio maggiore è un rallentamento della spesa in IA, che probabilmente colpirebbe diversi dei suoi grandi clienti contemporaneamente. Nvidia riferirà il 17 novembre e le sue prospettive saranno la prossima indicazione su quegli ordini.
TIKR Tiene Traccia di 37 Analisti su TSMC. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su TSMC, insieme alle stime di entrate e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di TSMC
Il Caso per Possedere il Titolo TSMC
Il P/E forward di TSMC è sceso a 16,5x da 19,8x alla fine di settembre:
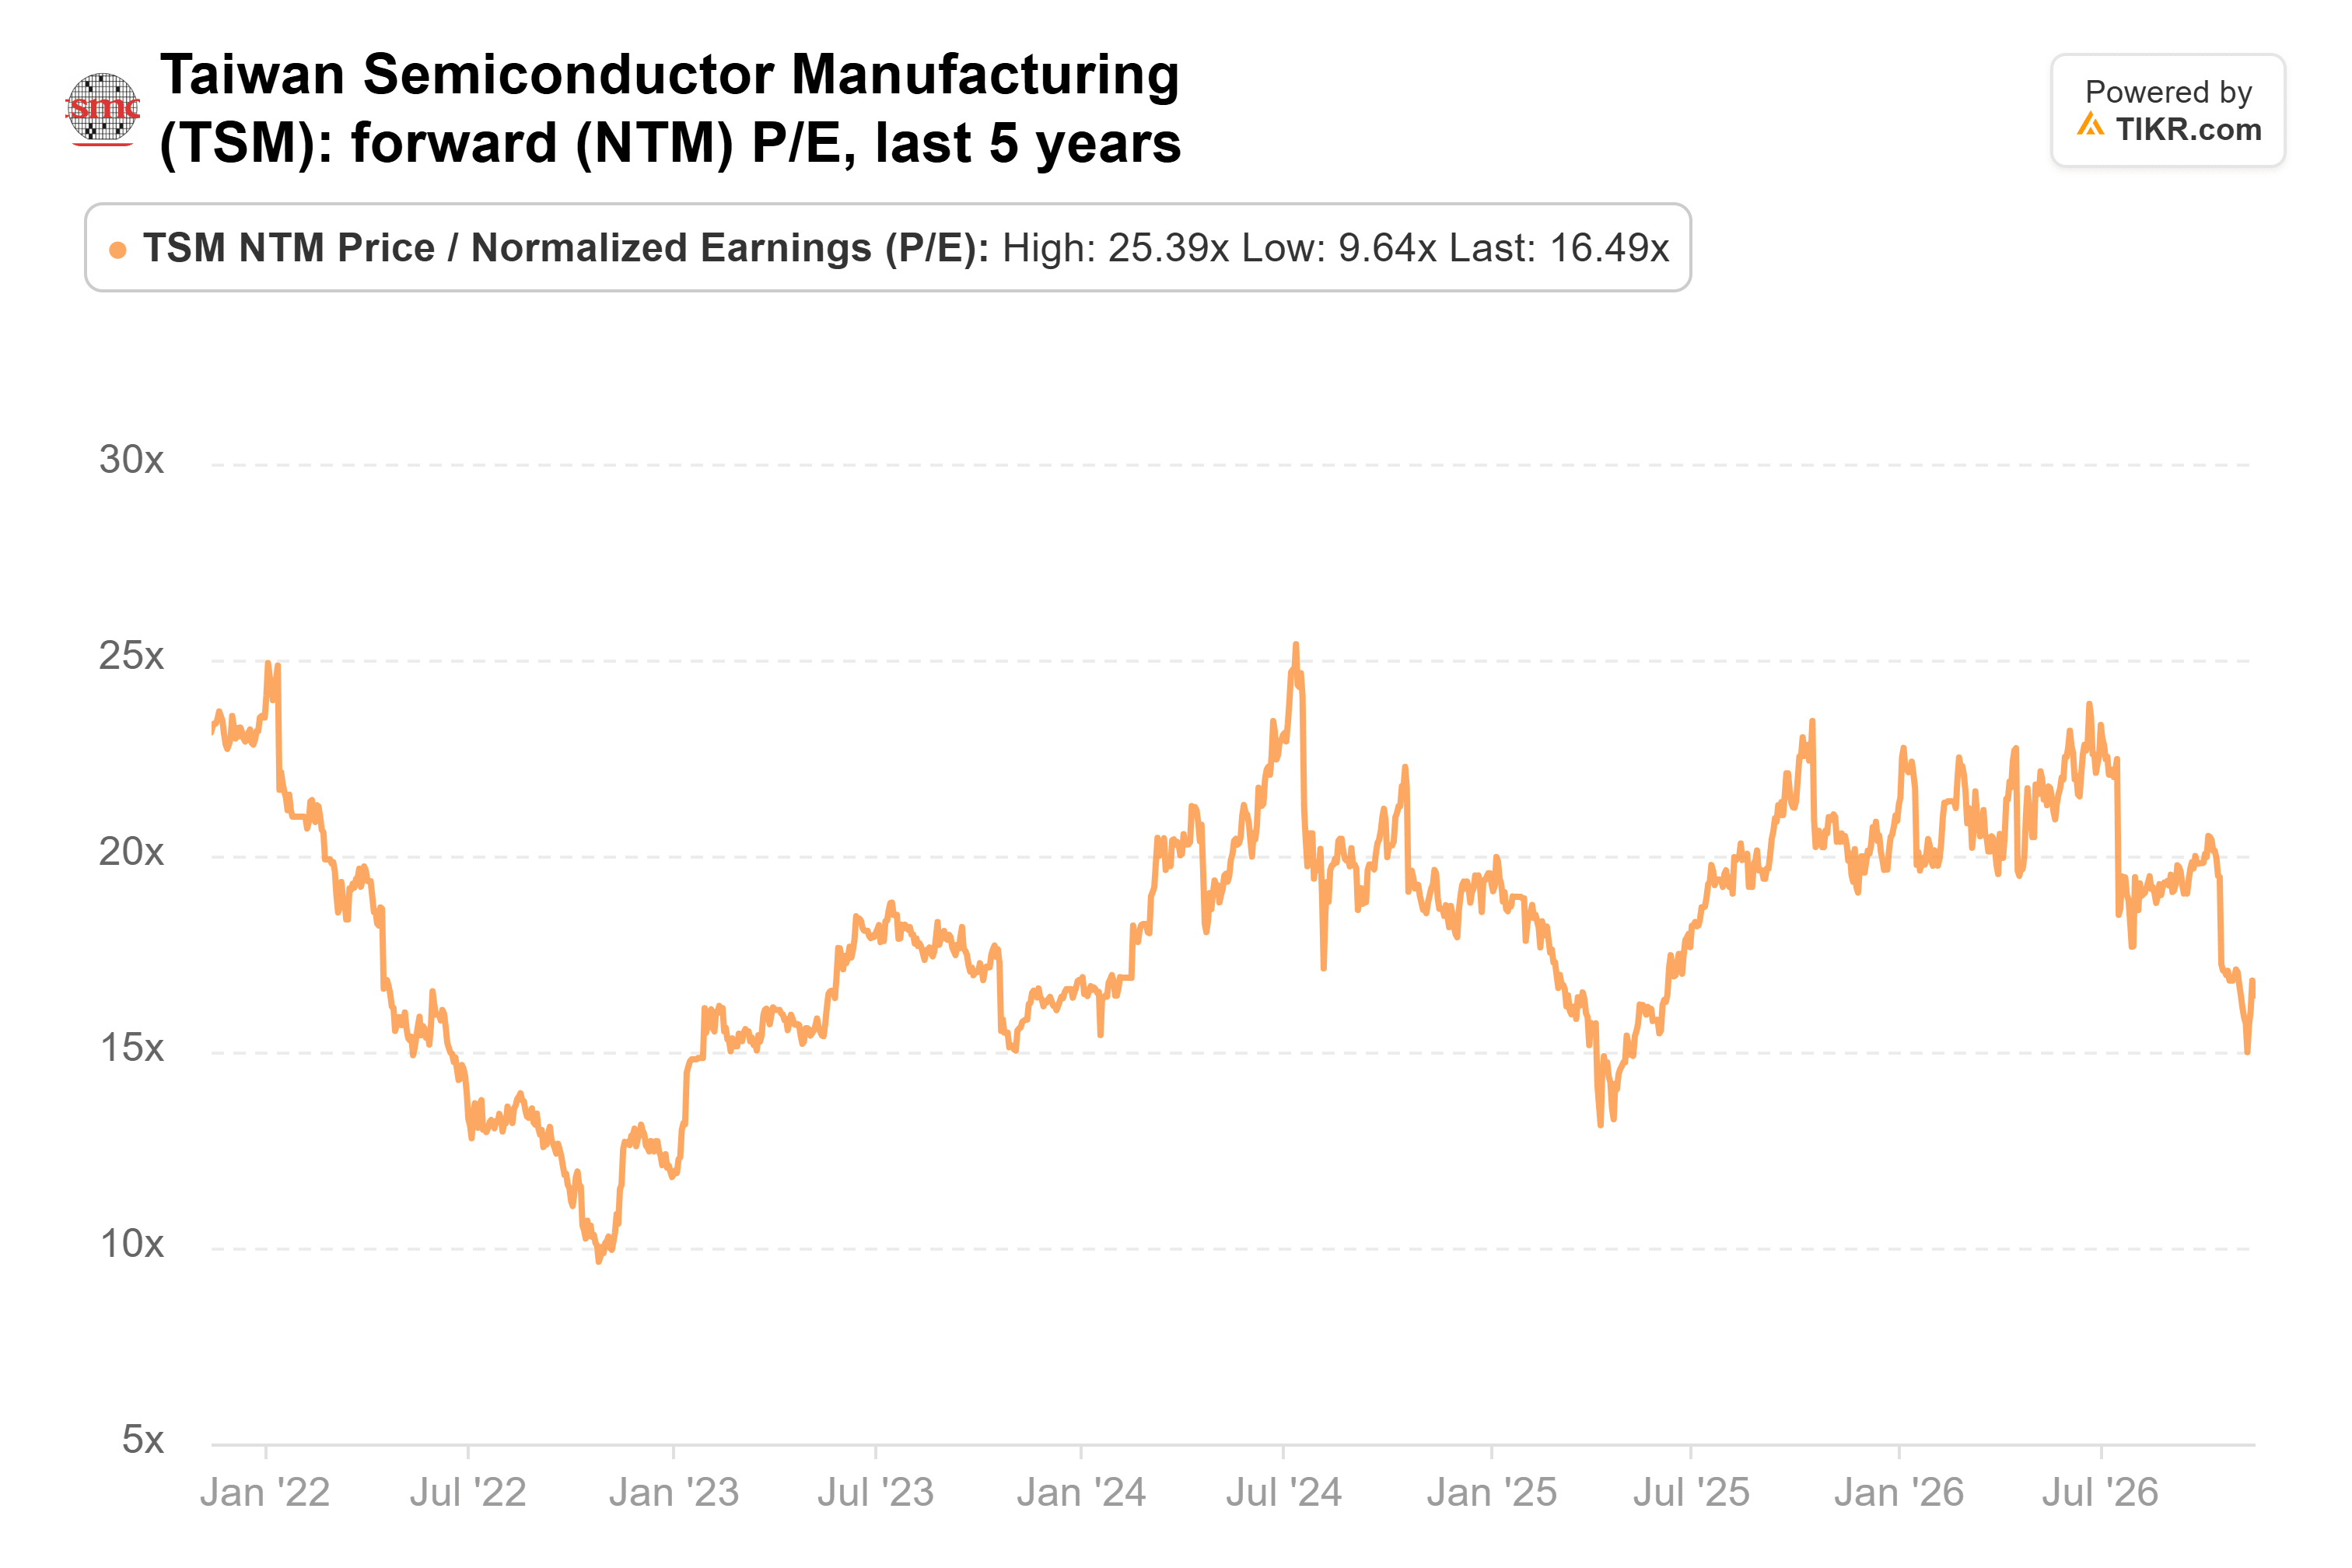
Questo è al di sotto della sua media quinquennale di 18,1x e ben al di sotto del suo picco di 25,4x del luglio 2024. Il multiplo è sceso anche mentre gli analisti alzavano le loro stime: il consenso sugli utili 2027 è aumentato del 16% dal 30 giugno al 23 ottobre. Il consenso sulle entrate implica una crescita annuale del 34,6% in dollari USA dal 2025 al 2028, ben al di sopra del piano del management per una crescita che si avvicina al 25% annuo dal 2024 al 2029, sebbene i periodi differiscano.
Sono d'accordo con Goodwin. TSMC viene pagata indipendentemente da quale progettista di chip vinca, e scambia al di sotto del suo multiplo abituale. La prossima prova arriverà a metà gennaio, quando si prevede che TSMC fornirà le sue prospettive per il 2027 e il budget di capitale.
Quindi, Quanto Vale Realmente il Titolo TSMC?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere TSMC. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulle società. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!