Punti Chiave
- NVIDIA pubblica i risultati il 17 novembre, il suo primo rapporto trimestrale sotto l'amministratore delegato ad interim Colette Kress, dopo che le neocloud hanno subito vendite a causa dei timori di finanziamento.
- Le cloud AI e gli acquirenti industriali e aziendali hanno generato il 42% dei ricavi di NVIDIA lo scorso trimestre, e quei ricavi sono cresciuti del 138%.
- Il multiplo forward di 14x di NVIDIA è il più basso degli ultimi cinque anni, ma le previsioni per l'anno fiscale 2028 presuppongono che quei clienti continuino a essere finanziati.
NVIDIA (NVDA) pubblica i risultati il 17 novembre, il suo primo rapporto trimestrale con Colette Kress come amministratore delegato ad interim. Jensen Huang si è dimesso l'11 novembre, e Kress rimane CFO. Le cloud AI che noleggiano i chip di NVIDIA hanno subito le vendite peggiori, guidate da CoreWeave (CRWV) e Nebius (NBIS).
Steve Eisman ha spiegato il perché su The Real Eisman Playbook: "NVIDIA ha investito 2 miliardi di dollari sia in CoreWeave che in Nebius. Gli investitori vedono NVIDIA come una rete di sicurezza per queste due NeoCloud."
Parlando sul podcast Bloomberg Intelligence l'11 novembre, prima che le dimissioni fossero annunciate, l'analista Vasu Kasibhotla ha valutato cosa ciò significhi per NVIDIA stessa: "Le NeoCloud e il segmento ACIE nel suo complesso sono diventati quasi la metà dei ricavi di NVIDIA."
Quasi la metà, e la metà in crescita più rapida
ACIE è la categoria AI Clouds, Industrial and Enterprise di NVIDIA, che include le neocloud. Il commento del CFO di NVIDIA mostra ricavi ACIE in aumento del 138% a 40,3 miliardi di dollari nel trimestre terminato il 26 luglio 2026, contro una crescita del 102% per l'hyperscale. Questo rappresenta il 45,3% dei ricavi dei data center e il 41,9% del totale di NVIDIA.
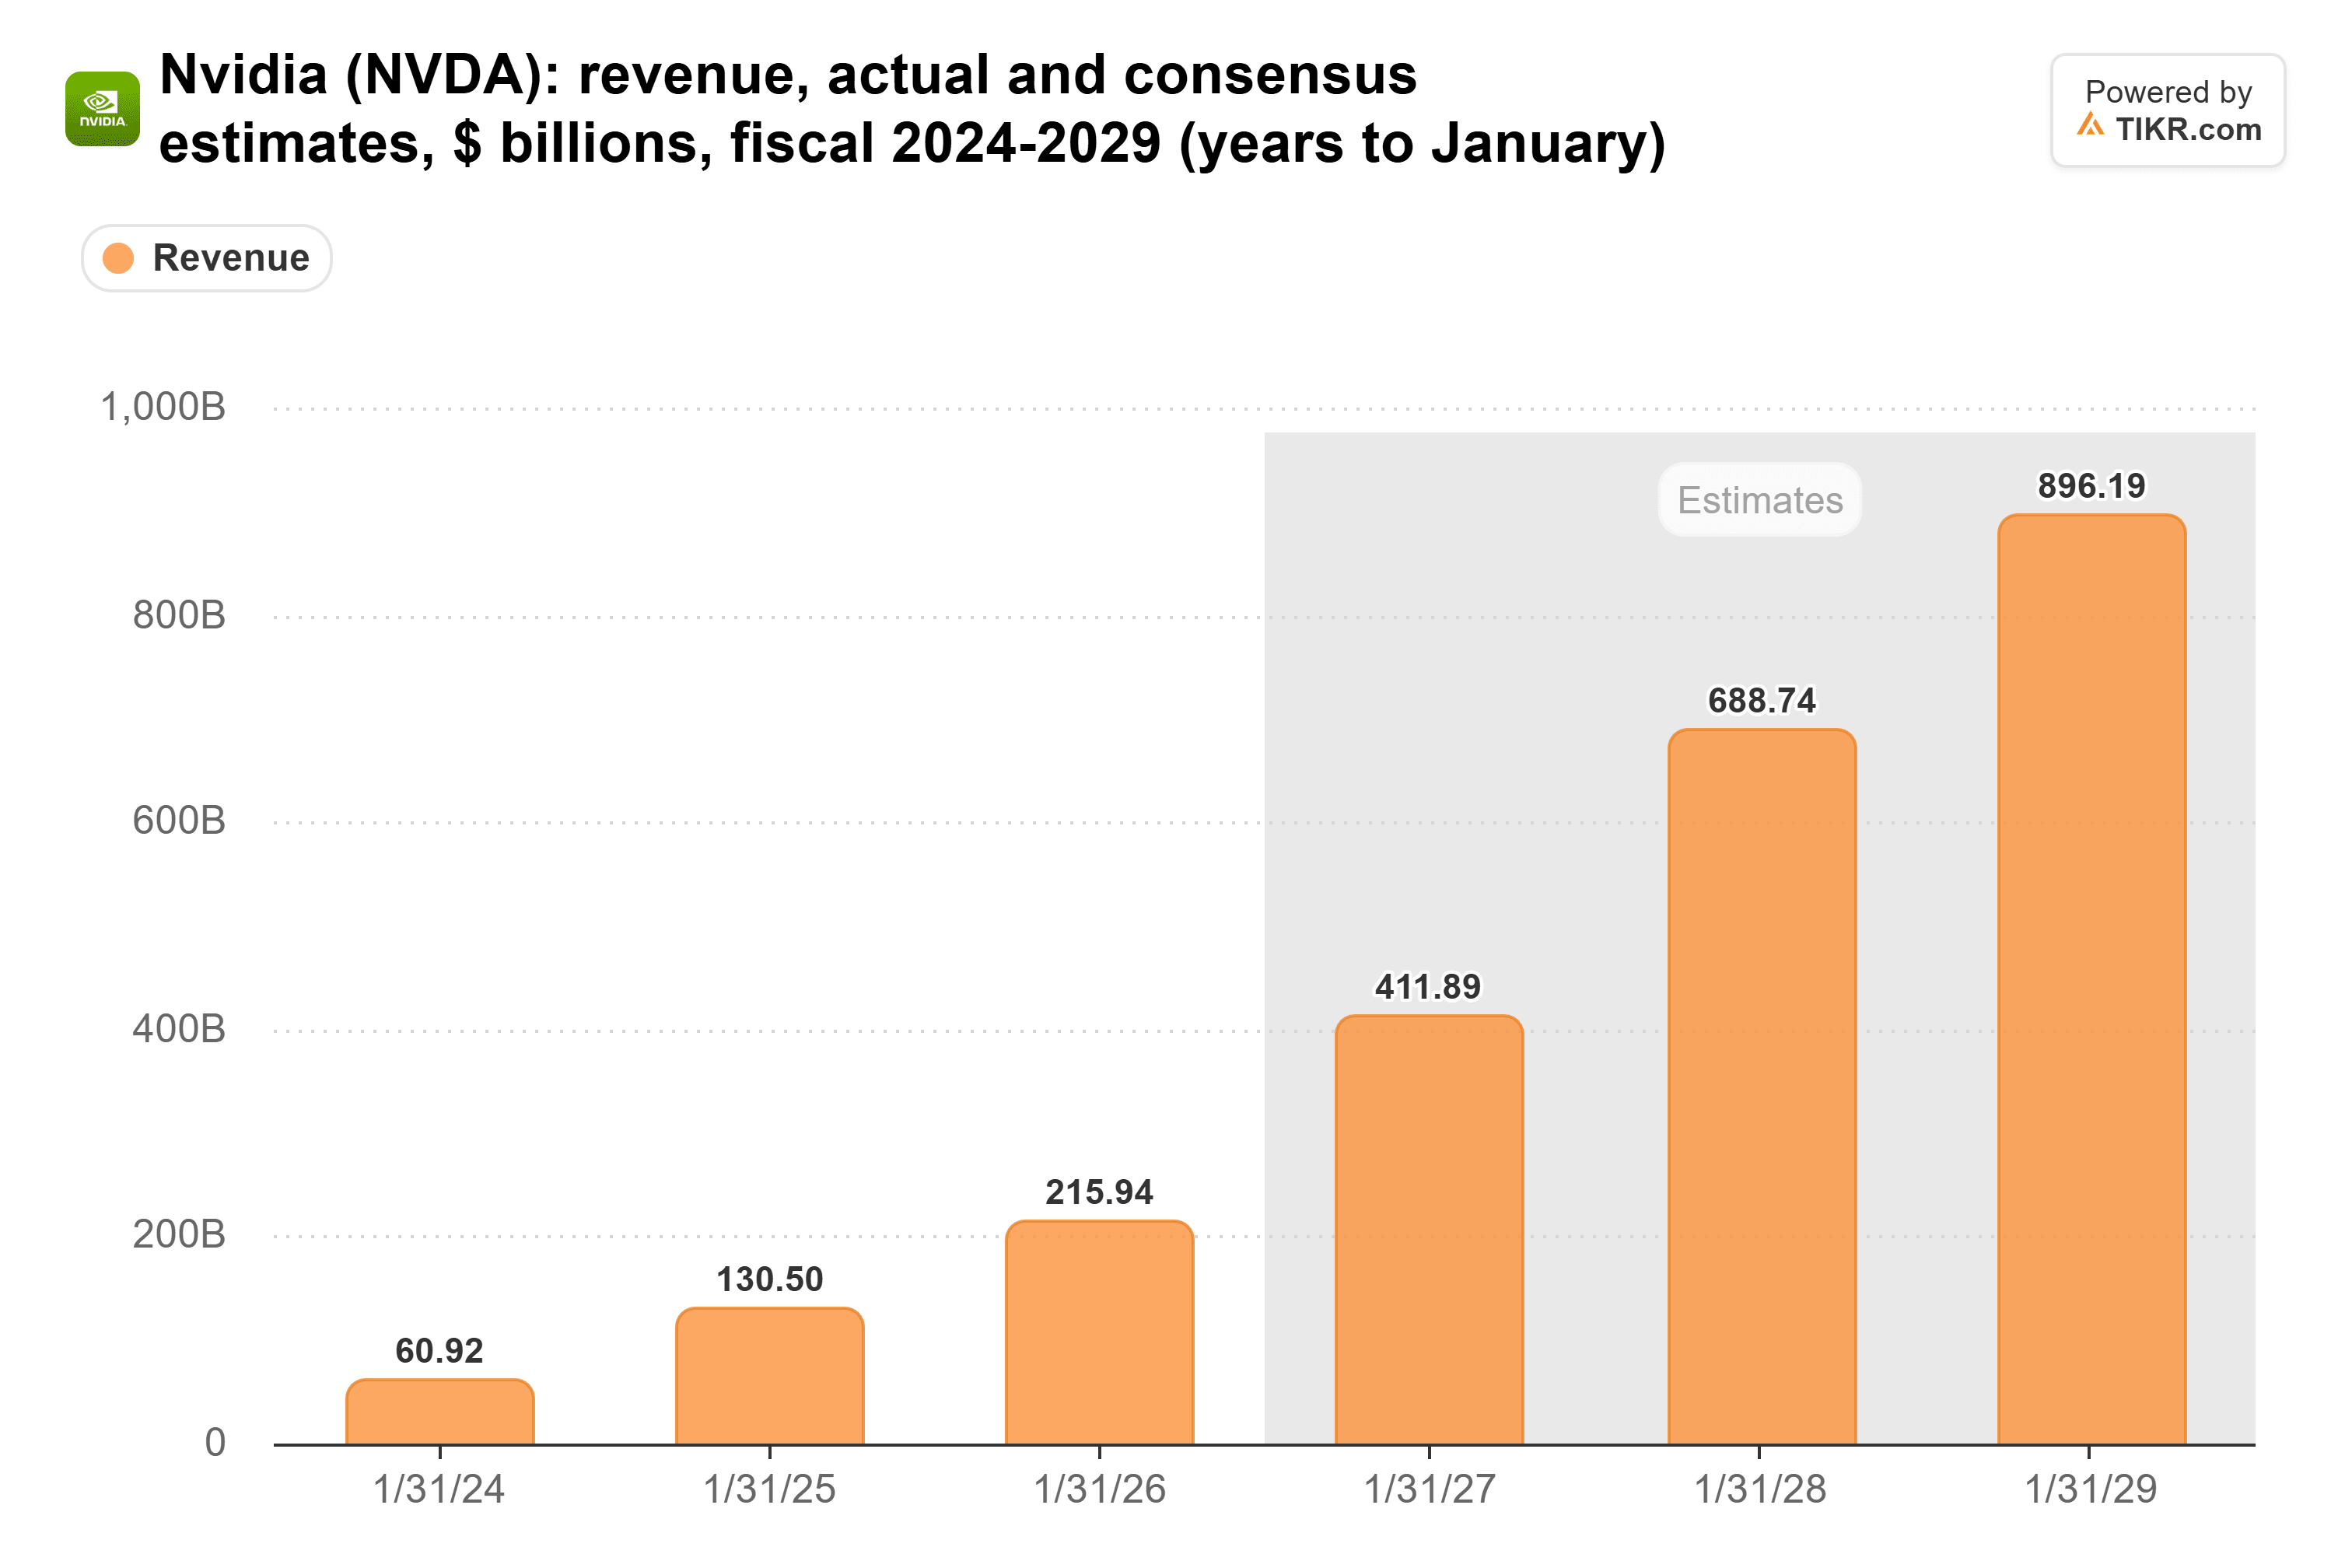
Wall Street conta su quella crescita che continua, con gli analisti che si aspettano che i ricavi più che triplichino, da 216 miliardi di dollari nell'anno terminato a gennaio 2026 a 689 miliardi di dollari nell'anno fiscale 2028:
Un CFO ora gestisce il libretto degli assegni di NVIDIA
Dan Niles, fondatore di Niles Investment Management, si aspetta che Kress sia più selettiva. Ha scritto su X che lei "probabilmente protegge il bilancio", quindi "attenzione alle neo-cloud e alla loro catena di finanziamento". The Information ha successivamente riportato che NVIDIA dovrebbe rallentare i suoi investimenti in AI e le garanzie di credito, sebbene gli accordi sotto contratti vincolanti dovrebbero procedere.
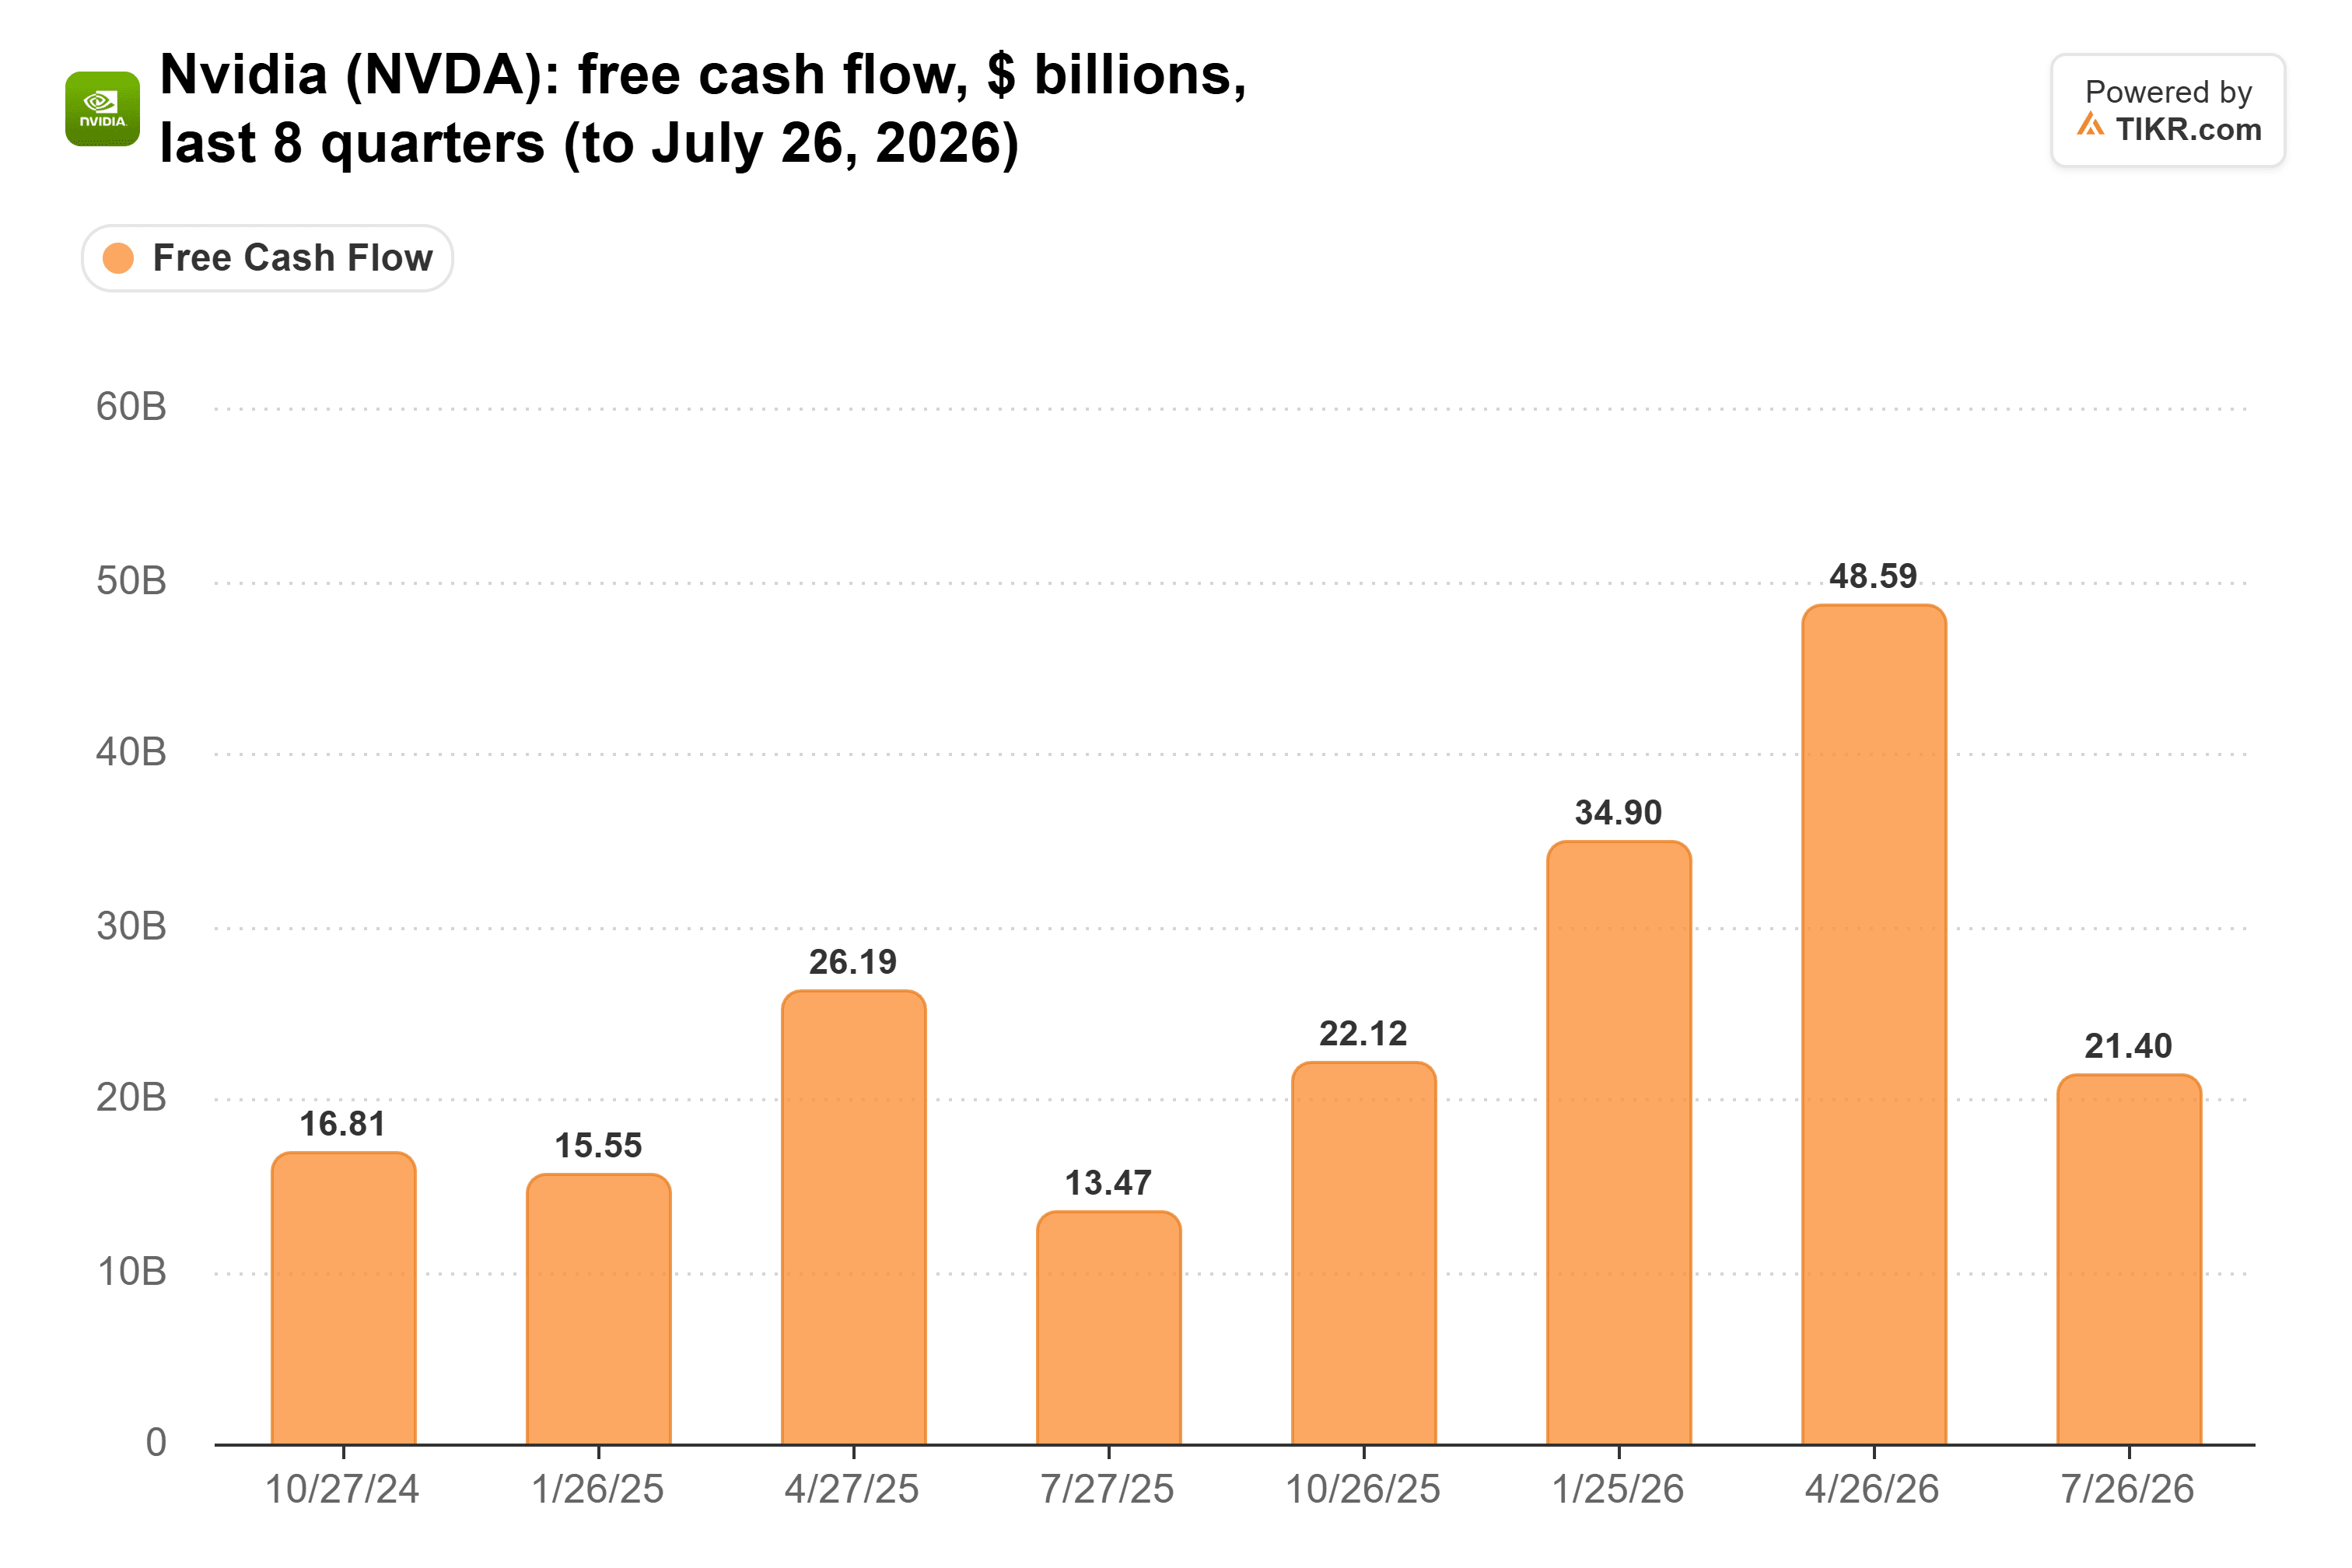
NVIDIA già finanzia gli acquirenti più silenziosamente. Il flusso di cassa libero è sceso da un record di 48,6 miliardi di dollari nel trimestre di aprile a 21,4 miliardi di dollari a luglio, poiché i crediti verso clienti sono aumentati di 22,3 miliardi di dollari e i clienti hanno impiegato 60 giorni per pagare, rispetto ai 45 precedenti:
NVIDIA ha legato i termini più lunghi a determinati clienti investment-grade su accordi multi-trimestrali, senza nominarli. In ogni caso, è il contante di NVIDIA che finanzia gli acquirenti.
TIKR Monitora 62 Analisti su NVIDIA. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su NVIDIA, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di NVIDIA
Gli Hyperscaler Hanno Chip Propri
NVIDIA ha un cuscinetto. Nella sua conference call del 26 agosto, il management ha fornito previsioni per ricavi dell'anno fiscale 2028 in aumento di circa il 70% e ha definito tale prospettiva vincolata dall'offerta, quindi un chip che una neocloud non può pagare potrebbe andare a un hyperscaler. Kasibhotla si aspetta anche che il prossimo leader di NVIDIA continui a sostenere l'ecosistema.
Ma gli hyperscaler ora vendono chip propri. Morgan Stanley stima le vendite dirette di sistemi TPU di Alphabet a 84 miliardi di dollari nel 2027, e Amazon prevede di vendere Trainium al di fuori di AWS nella seconda metà del 2027. I ricavi di NVIDIA dall'hyperscale sono cresciuti del 13% rispetto al trimestre di aprile, circa la metà del 25% dell'ACIE.
Economica per un motivo
NVIDIA scambia a 14x gli utili forward, il suo livello più basso degli ultimi cinque anni e molto al di sotto della sua media di 36x:
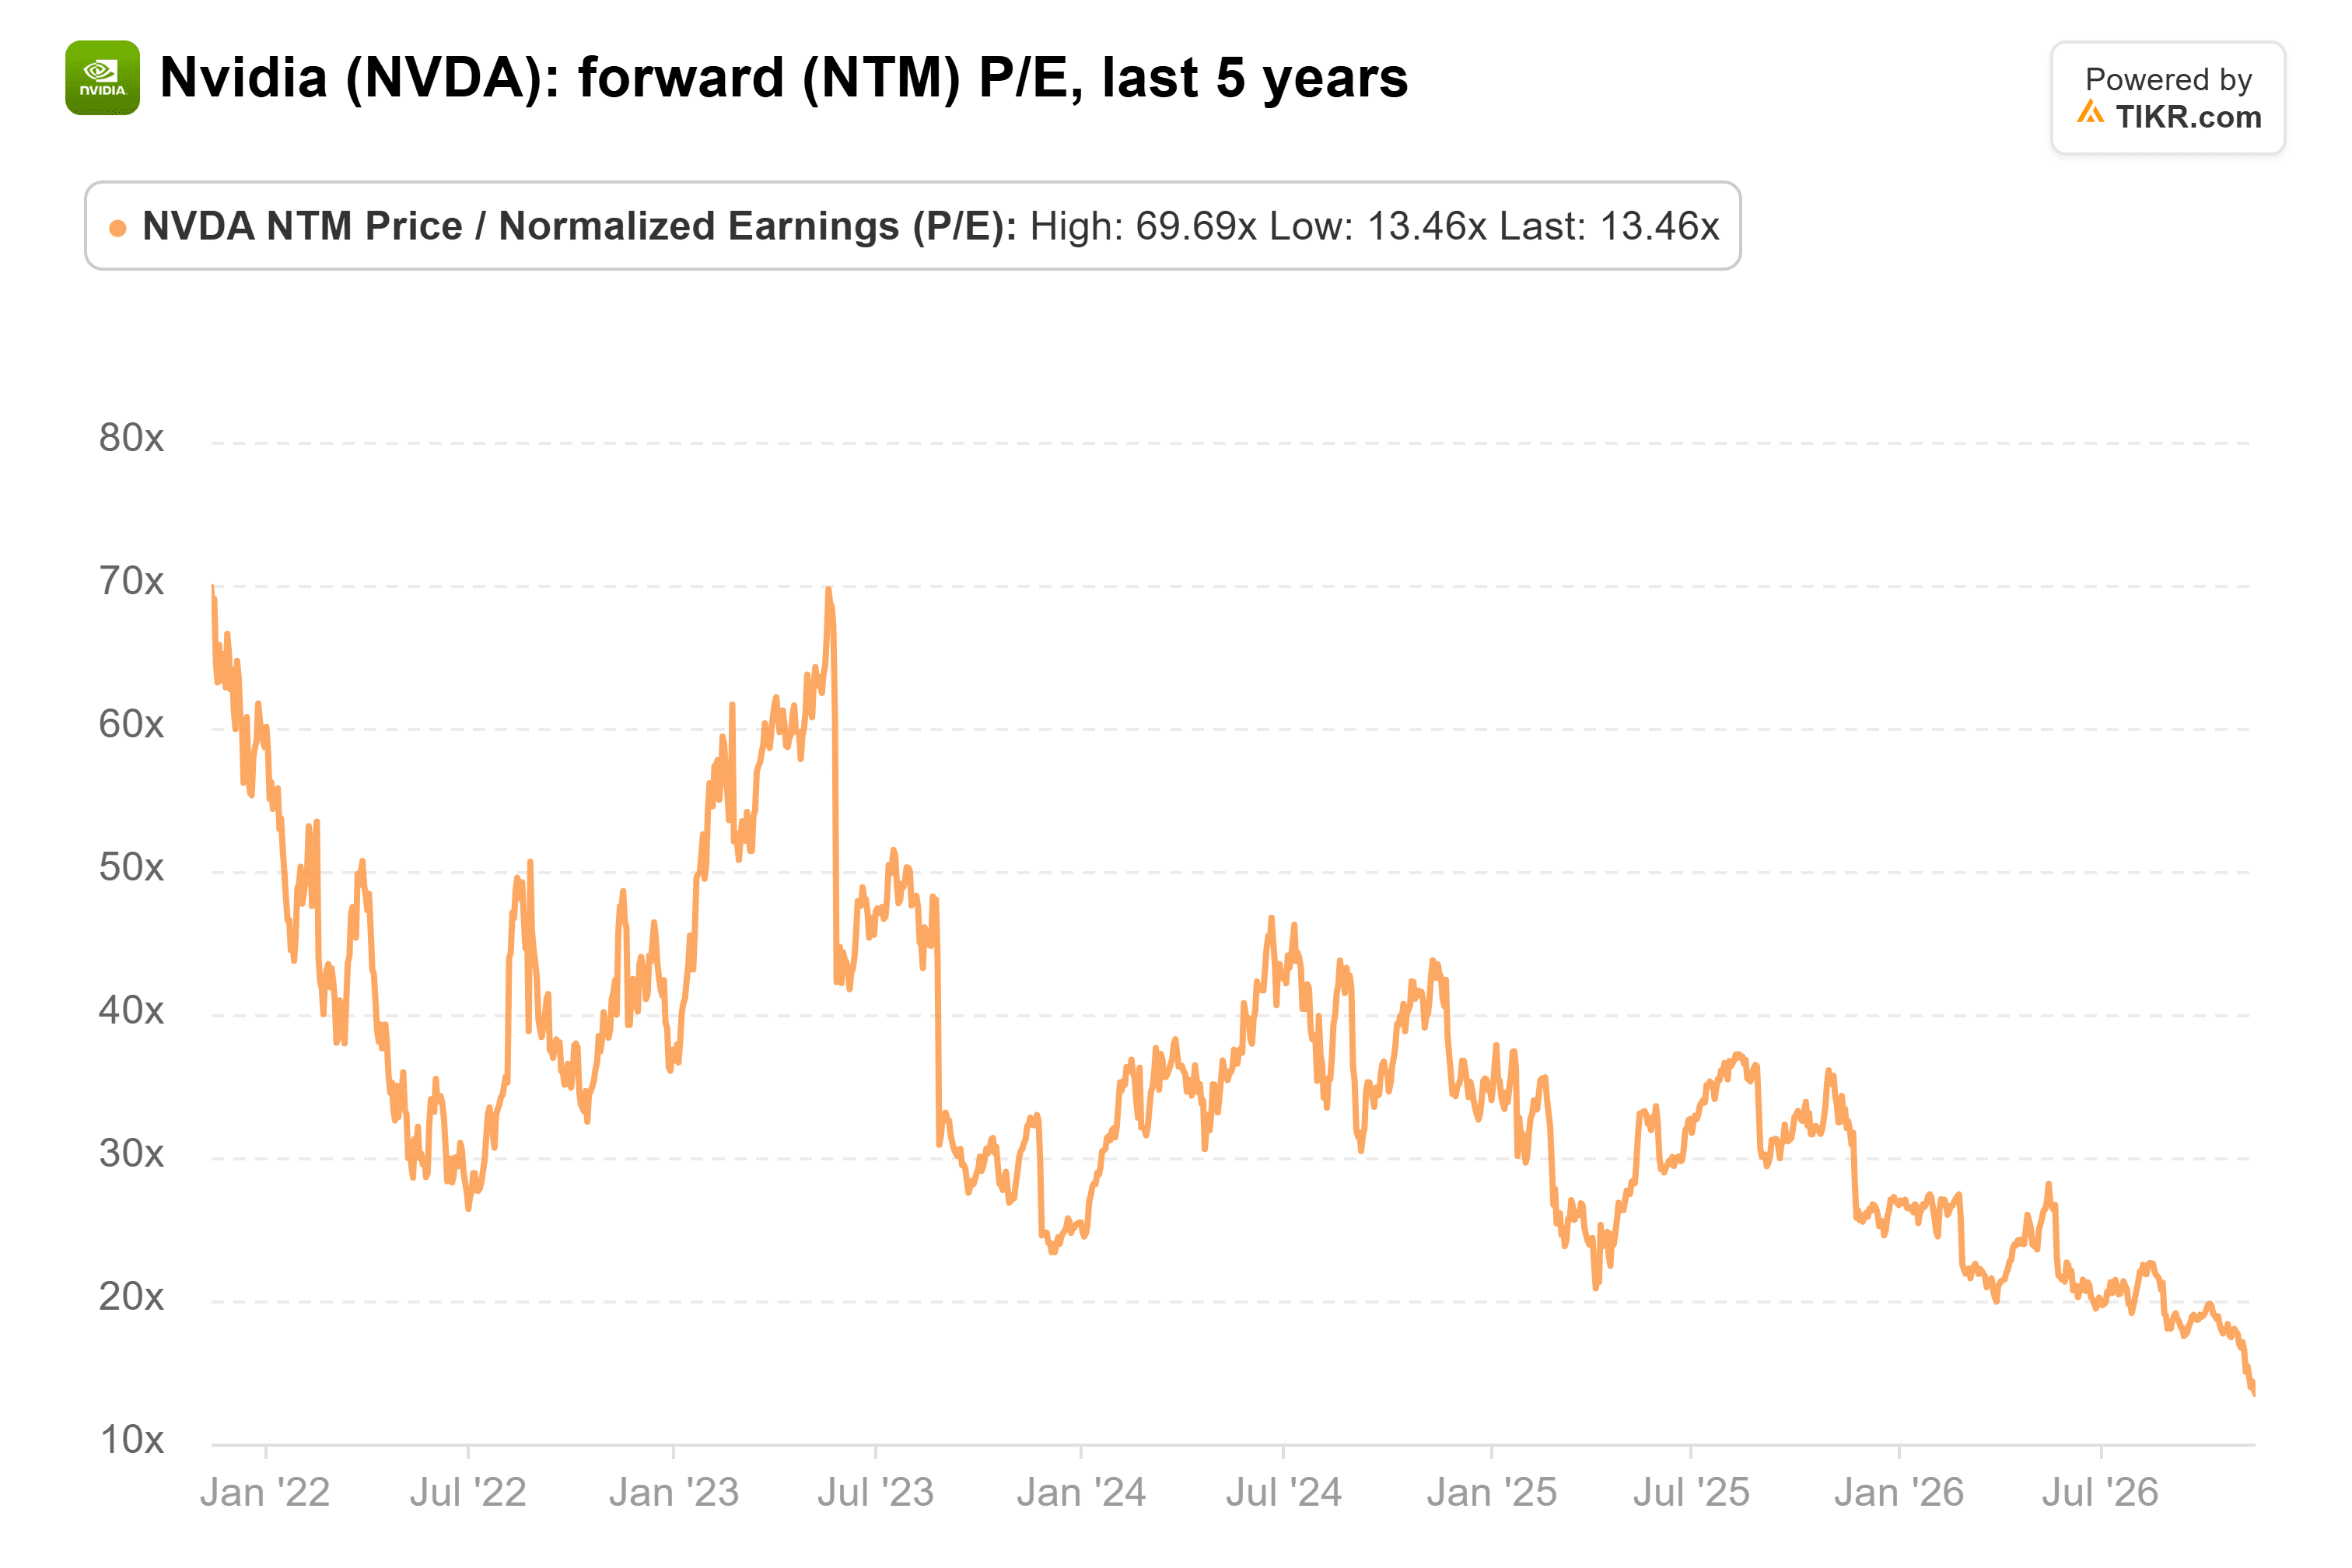
Il mercato si aspetta parte di questo. Tuttavia, gli azionisti hanno più in gioco sul libretto degli assegni di Kress di quanto suggerisca la vendita delle neocloud, perché la previsione di 689 miliardi di dollari presuppone che i clienti in crescita più rapida di NVIDIA continuino a essere finanziati. Se non lo fossero, 14x non è così economico come sembra.
Kress avrà la sua prima occasione per rispondere il 17 novembre. Se i clienti pagano più velocemente dei 60 giorni di luglio e l'ACIE continua a crescere più dell'hyperscale, mi preoccuperei molto meno.
Quindi, qual è il valore effettivo dell'azione NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!