Punti Chiave
- Nebius Group (NBIS) è scesa del 9,9% il 13 novembre, chiudendo a $115,88, mentre Baird ha mantenuto il suo rating Outperform nonostante abbia tagliato il suo prezzo obiettivo da $340 a $200.
- Il target rivisto di Baird implica un potenziale rialzo di circa il 73%, anche se i ritardi nei data center e la spesa infrastrutturale sostanziale sollevano preoccupazioni sull'esecuzione.
- Nebius ha riportato una crescita dei ricavi del terzo trimestre del 571% a $980,8 milioni, ma ora si aspetta ricavi per il 2026 vicini all'estremità inferiore del suo precedente intervallo di previsioni.
- Il management si aspetta ricavi per il 2027 tra $12 e $13 miliardi, sebbene la spesa in conto capitale pianificata di $40-45 miliardi crei rischi sostanziali di finanziamento e diluizione.
Cosa è successo?
Nebius Group (NBIS) ha continuato a scivolare dopo la pubblicazione dei risultati del terzo trimestre, chiudendo a $115,88 il 13 novembre, in calo del 9,9% per la seduta e circa il 61% al di sotto del suo massimo degli ultimi 52 settimane.
L'analista di Baird Robert Oliver ha abbassato il suo prezzo obiettivo da $340 a $200 mantenendo un rating Outperform, il che implica un potenziale rialzo di circa il 73% rispetto all'ultimo prezzo di chiusura.
La riduzione del prezzo obiettivo arriva mentre gli investitori valutano la domanda accelerata di infrastrutture AI contro i ritardi nella costruzione e i finanziamenti necessari per sostenere l'espansione di Nebius.
Secondo i risultati del terzo trimestre di Nebius, i ricavi sono balzati del 571% su base annua a $980,8 milioni, superando le aspettative degli analisti di circa $907,5 milioni.
Tuttavia, circa $325 milioni provenivano da una fase iniziale delle sue partnership asset-light, che il management ha classificato come ricavi non ricorrenti nel trimestre, sollevando dubbi su quanto questa crescita possa essere sostenuta in modo coerente.
Nebius ora si aspetta ricavi per il 2026 vicini all'estremità inferiore del suo precedente intervallo di previsioni di $3,0-3,4 miliardi, poiché ritardi nei data center di terze parti spostano alcuni ricavi attesi al 2027.
Nella sua lettera agli azionisti del terzo trimestre, l'amministratore delegato Arkady Volozh ha dichiarato: "La nostra fiducia nei fondamentali di ciò che stiamo costruendo non è cambiata".
Il management ha mantenuto la sua previsione preliminare di ricavi per il 2027 di $12-13 miliardi, aumentando al contempo le spese in conto capitale previste per il 2026 a circa $27 miliardi.
La società si aspetta anche una spesa in conto capitale di $40-45 miliardi durante il 2027, rendendo i finanziamenti e la consegna tempestiva dei data center critici per i suoi piani di crescita.
Le azioni Nebius sono sottovalutate o sopravvalutate?
A circa $116 per azione, Nebius appare sottovalutata rispetto al suo potenziale di ricavo a lungo termine, sebbene rischi sostanziali di esecuzione e finanziamento giustifichino cautela.
Il target di $200 di Baird implica un potenziale rialzo di circa il 73%, mentre il target consenso di TIKR pre-risultati di $278, registrato il 4 novembre, implica un rialzo di circa il 140% rispetto al prezzo di chiusura del 13 novembre.
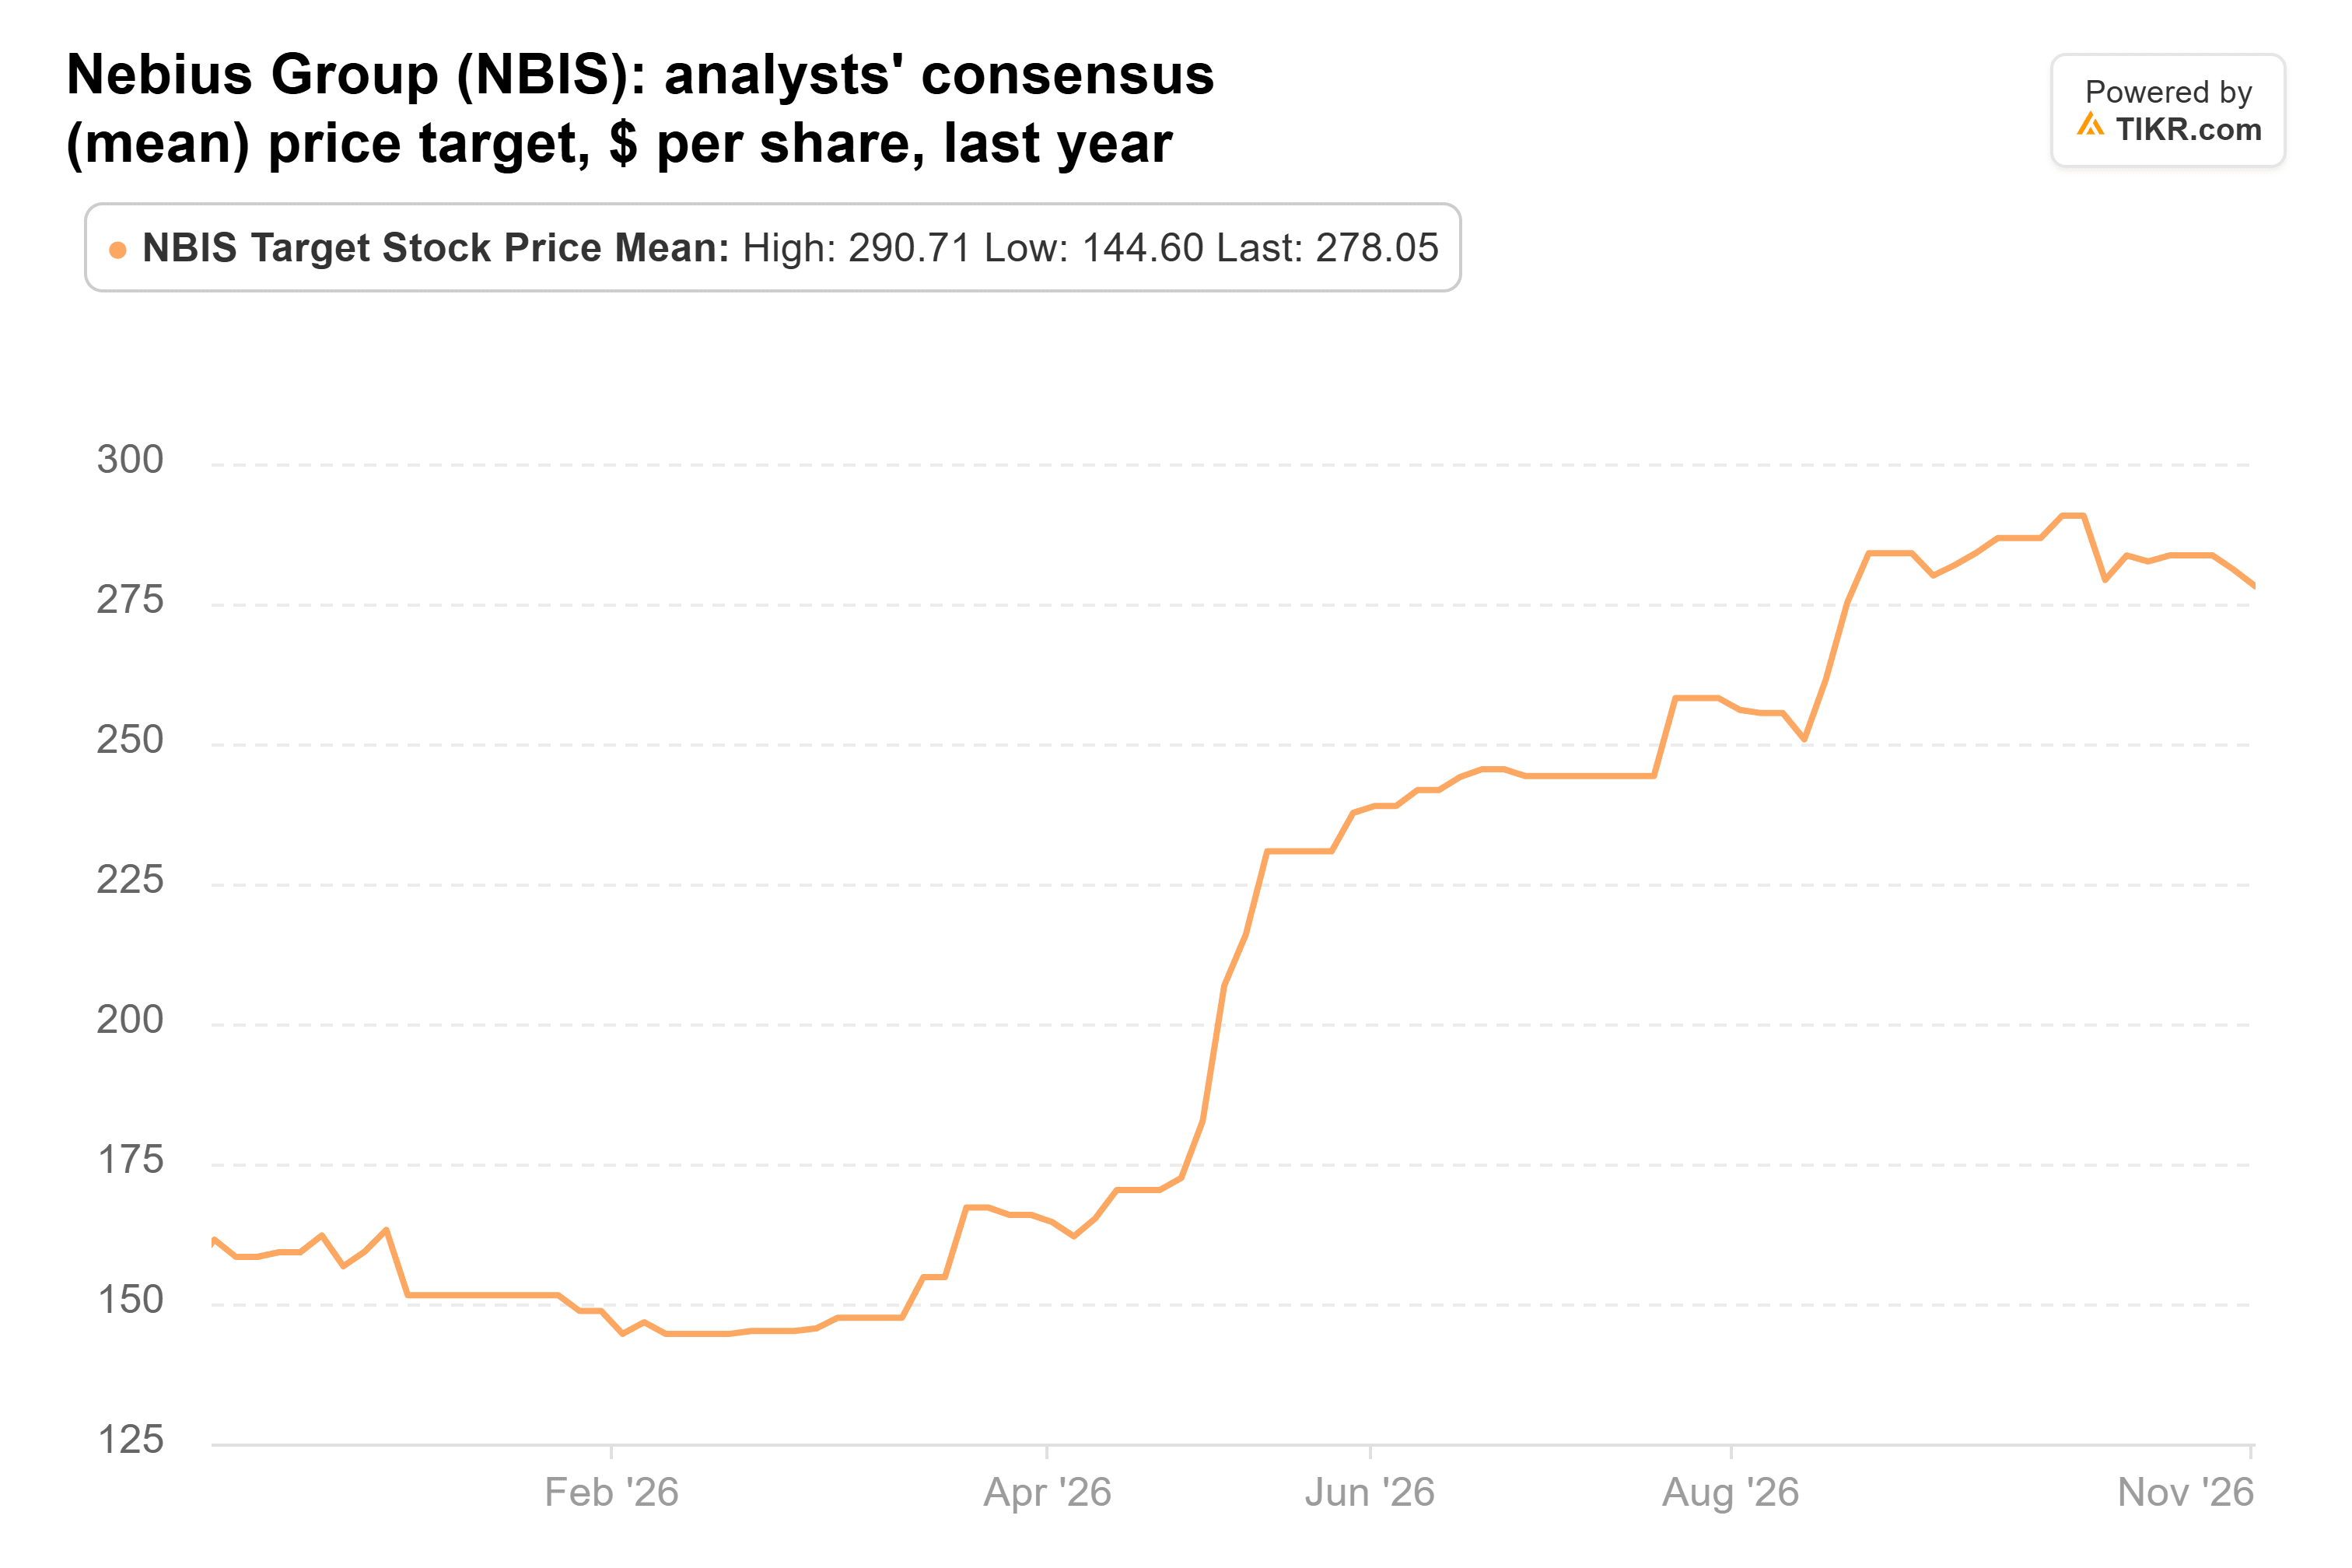
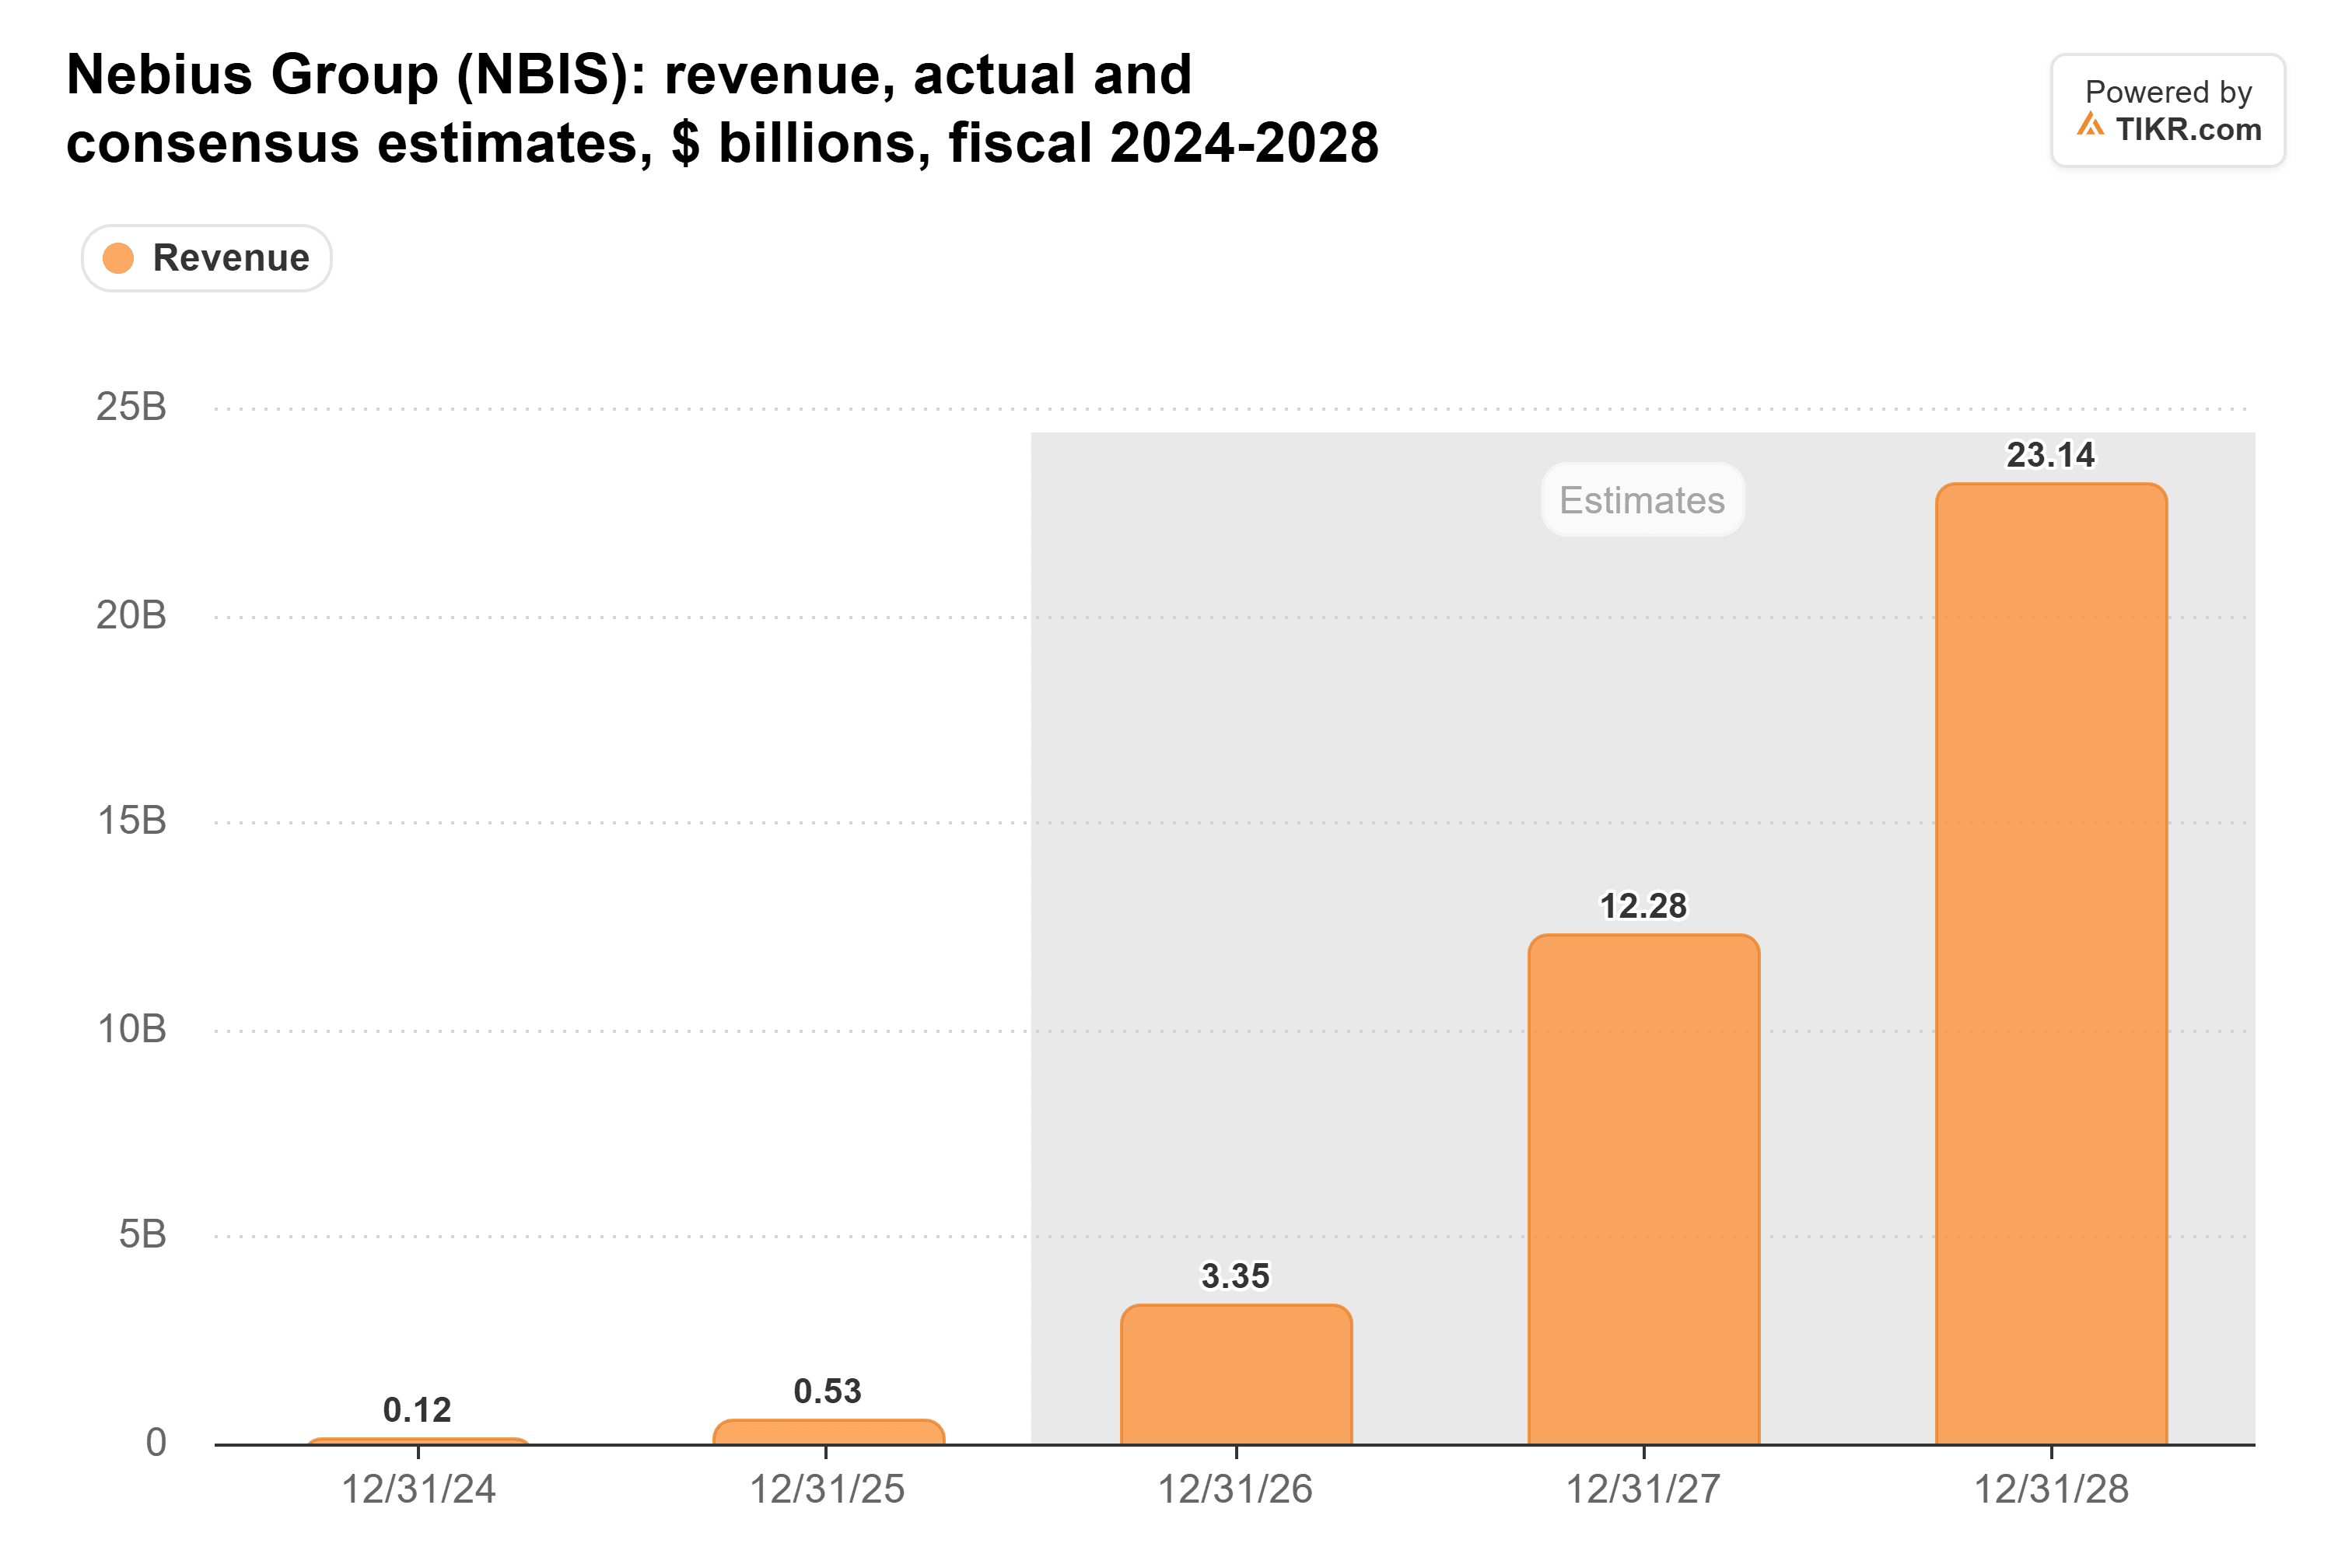
Le stime di TIKR del 4 novembre prevedevano $3,35 miliardi di ricavi per il 2026 e circa $12,3 miliardi per il 2027. Tuttavia, la cifra del 2026 potrebbe richiedere una revisione al ribasso a seguito delle previsioni ridotte del management.
Al 11 novembre, Nebius scambiava a 5,9x i ricavi forward, rispetto a una media di circa 11x nell'anno precedente, secondo i dati di valutazione storici di TIKR. Mantenendo costanti le stesse ipotesi sui ricavi forward, il suo prezzo azionario più basso del 13 novembre implica circa 4,4x i ricavi forward, mentre il target di $200 di Baird implicherebbe circa 7,6x.
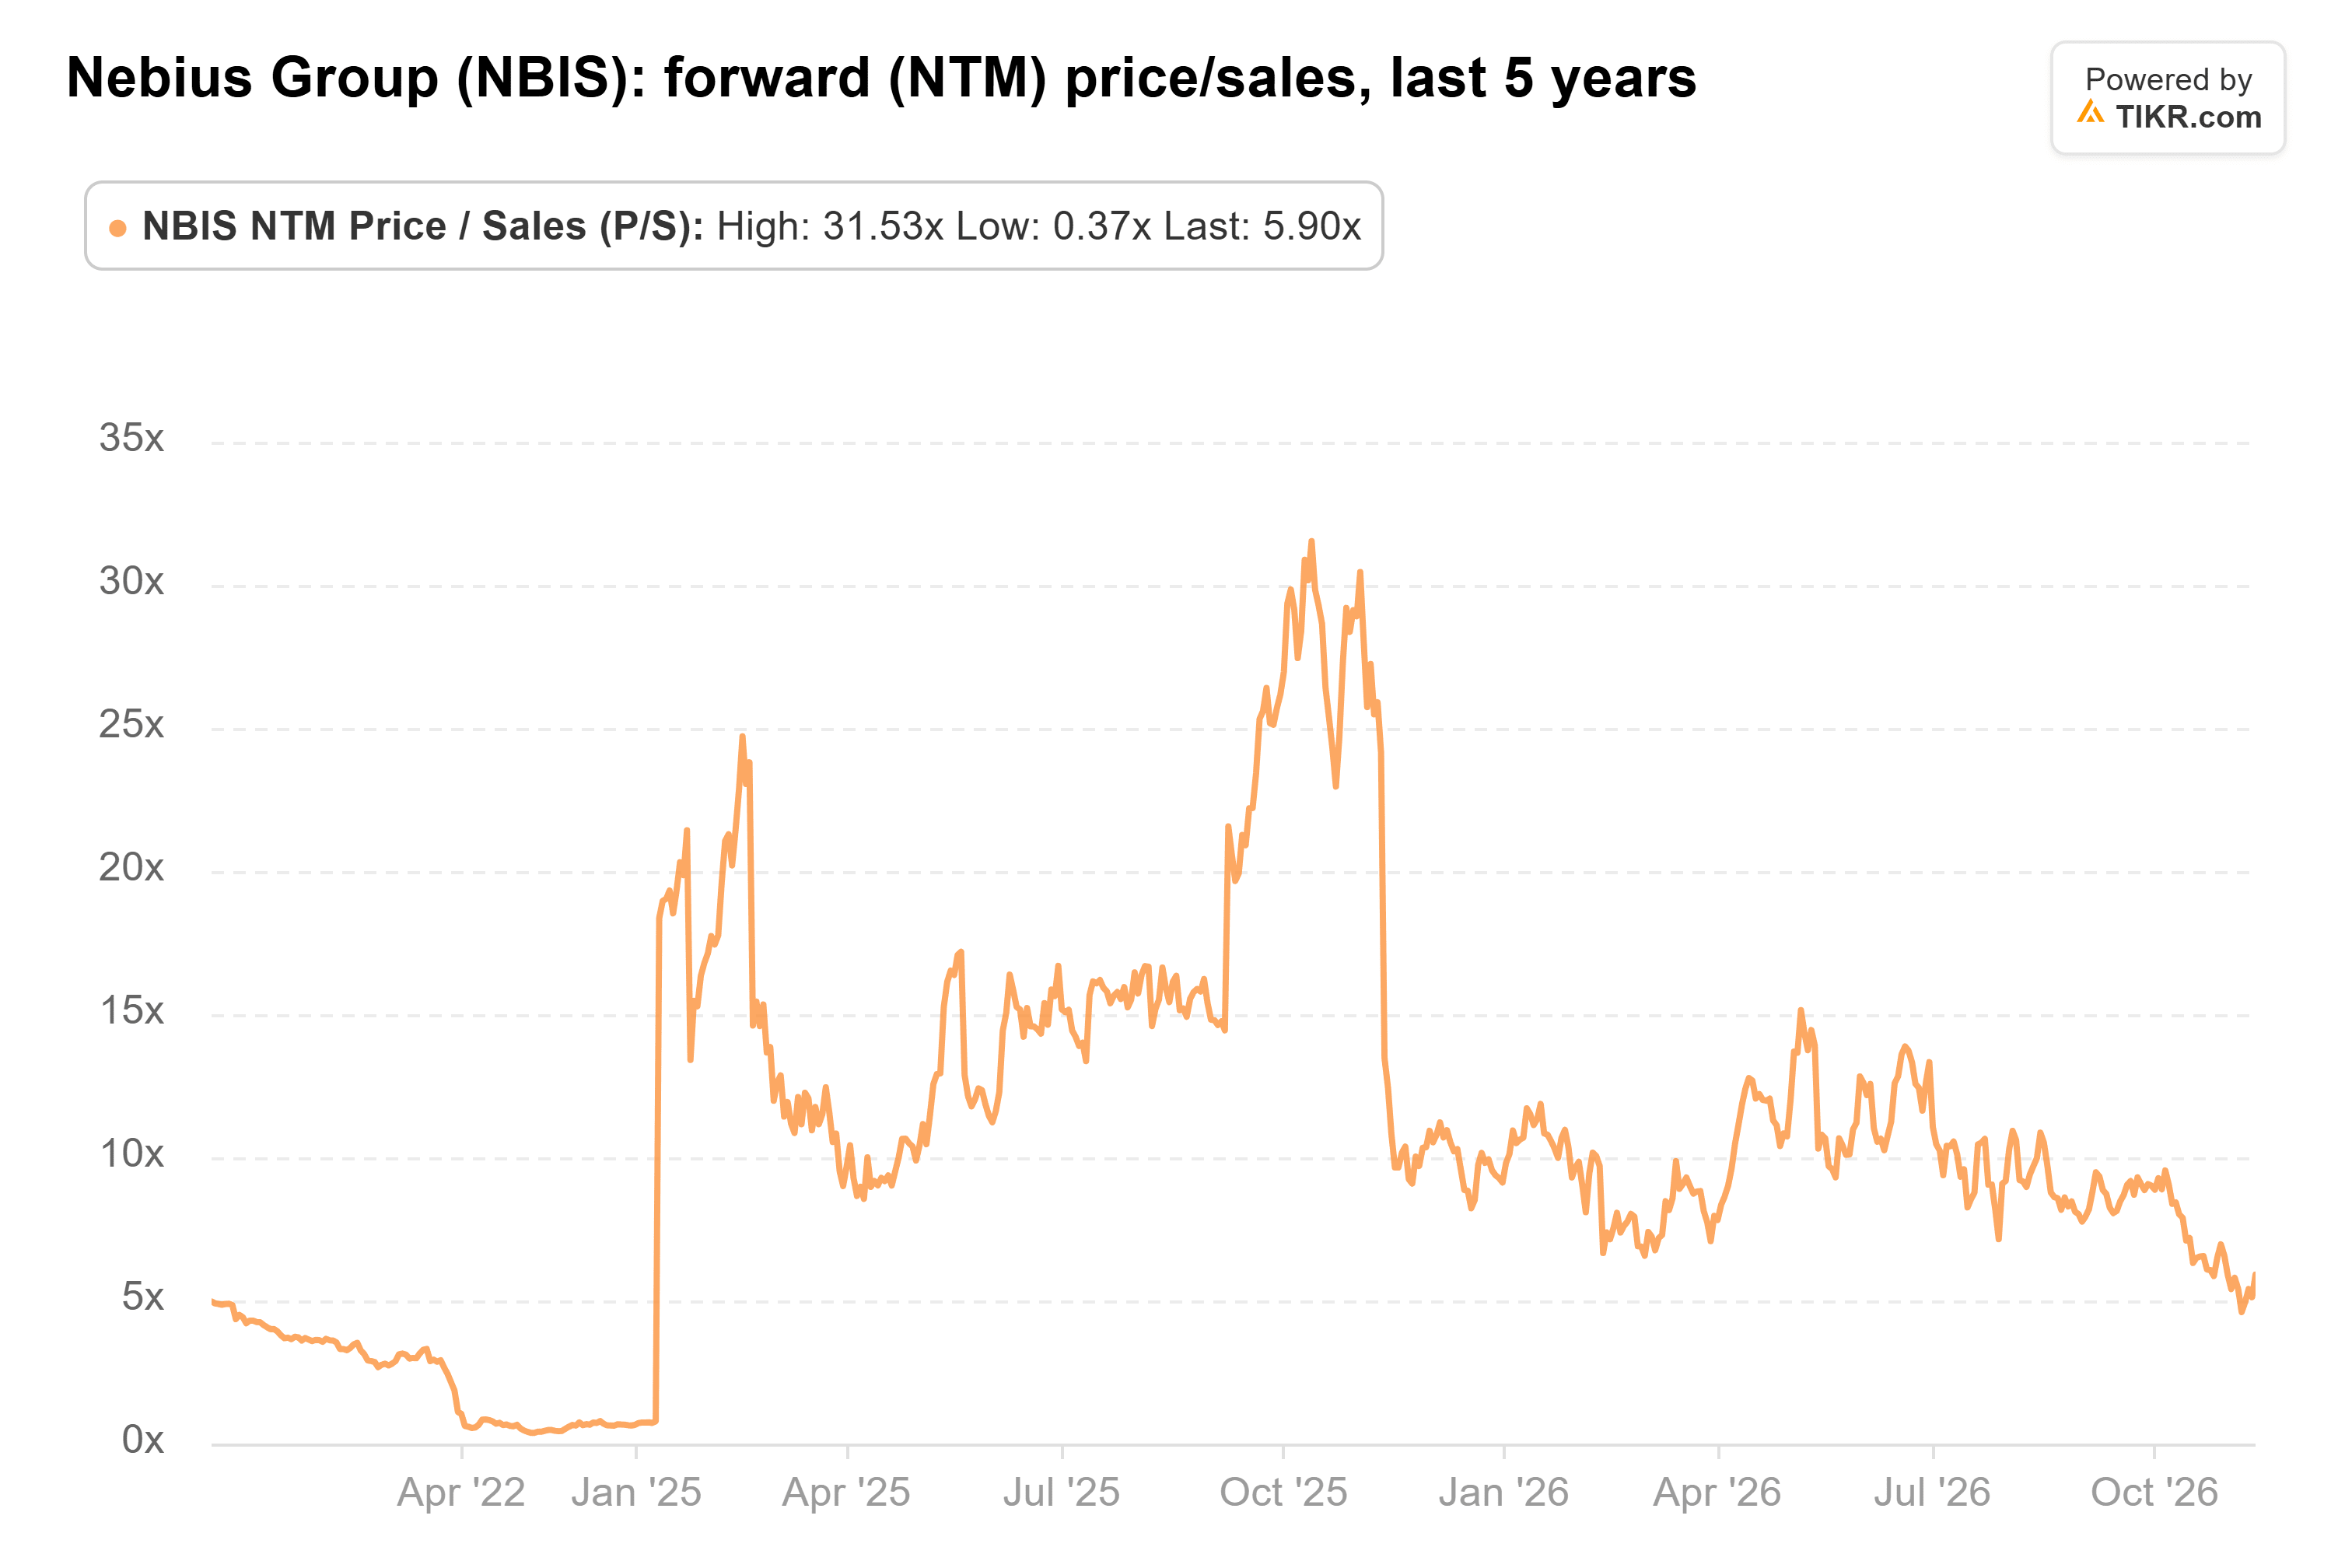
Tuttavia, la perdita per azione prevista dagli analisti per il 2027 si è ampliata a $6,16 da $4,87 tre mesi prima, evidenziando la pressione finanziaria che accompagna l'espansione infrastrutturale di Nebius.
Nebius ha venduto 4,6 milioni di azioni attraverso il suo programma at-the-market durante il terzo trimestre e ha emesso $5,75 miliardi di obbligazioni convertibili in agosto, sottolineando la potenziale diluizione degli azionisti.
Il management si aspetta che i pagamenti anticipati dei clienti e il finanziamento asset-backed coprano il 75-85% delle spese in conto capitale pianificate per il 2027, potenzialmente riducendo la necessità di ulteriori finanziamenti azionari.
Il target di $200 di Baird sembra raggiungibile se Nebius consegna le sue previsioni di ricavi per il 2027 senza una diluizione aggiuntiva sostanziale. Tuttavia, ulteriori ritardi nella costruzione, costi di finanziamento più elevati o una redditività più debole potrebbero impedire al titolo di raggiungere quella valutazione.
Per gli investitori, i prossimi 12 mesi dipenderanno dalla capacità di Nebius di portare online nuova capacità di data center, convertire la domanda contrattualizzata in ricavi sostenibili e finanziare la sua espansione senza indebolire significativamente il valore per gli azionisti.
Quanto vale realmente l'azione Nebius?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Nebius. Parti dalle stime consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulla società. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!