Punti Chiave
- Meridiem Capital Partners, un fondo da $2,4 miliardi, ha reso Microsoft (MSFT) la sua posizione più grande nel terzo trimestre e ha incrementato le posizioni in Visa (V) e Meta Platforms (META), come mostra il suo ultimo 13F.
- I target consenso degli analisti sono del 42% sopra il prezzo attuale per Meta, del 28% per Microsoft e del 12% per Visa.
- Meta scambia a circa 18 volte gli utili forward, ma gli analisti si aspettano che il suo free cash flow diventi profondamente negativo nel 2027 mentre spende in AI.
- Microsoft ha la tesi più solida delle tre, con stime degli utili in aumento e un multiplo al di sotto della sua media quinquennale.
Un fondo da $2,4 miliardi ha appena investito la maggior parte del suo nuovo denaro in tre delle più grandi aziende del mercato.
Il 13F di Meridiem Capital Partners per il trimestre terminato il 30 settembre, depositato il 16 novembre, mostra una posizione completamente nuova in Microsoft come sua holding più grande, oltre a importanti aggiunte a Visa e Meta Platforms.
Meridiem ha aperto o incrementato 26 posizioni in totale. Queste erano le tre più grandi, e hanno seguito tre direzioni diverse dal 30 settembre.
Microsoft è andata direttamente al primo posto
Meridiem deteneva 353.536 azioni Microsoft al 30 settembre, per un valore di $181 milioni, pari al 7,2% delle sue partecipazioni 13F. Tre mesi prima non ne deteneva nessuna. Il titolo è sceso del 4% dalla fine del trimestre ed è dell'11% al di sotto del suo massimo a 52 settimane.
Da allora, gli analisti sono diventati più ottimisti sul business. Nel trimestre di settembre, i ricavi del cloud commerciale Microsoft 365 sono cresciuti del 17% mentre i posti commerciali sono cresciuti solo del 5%, poiché i clienti sono passati a piani più costosi che includono Copilot.
Il consenso sugli EPS normalizzati è salito a $20,01 per l'anno fiscale 2027 e $24,20 per l'anno fiscale 2028, rispetto a $19,76 e $23,70 di fine ottobre.
A circa 24 volte gli utili forward, Microsoft scambia al di sotto della sua media a 12 anni di 26x e della sua media quinquennale di circa 29x. Il target consenso degli analisti è sceso a $556 a luglio e da allora è salito a un massimo di $636:
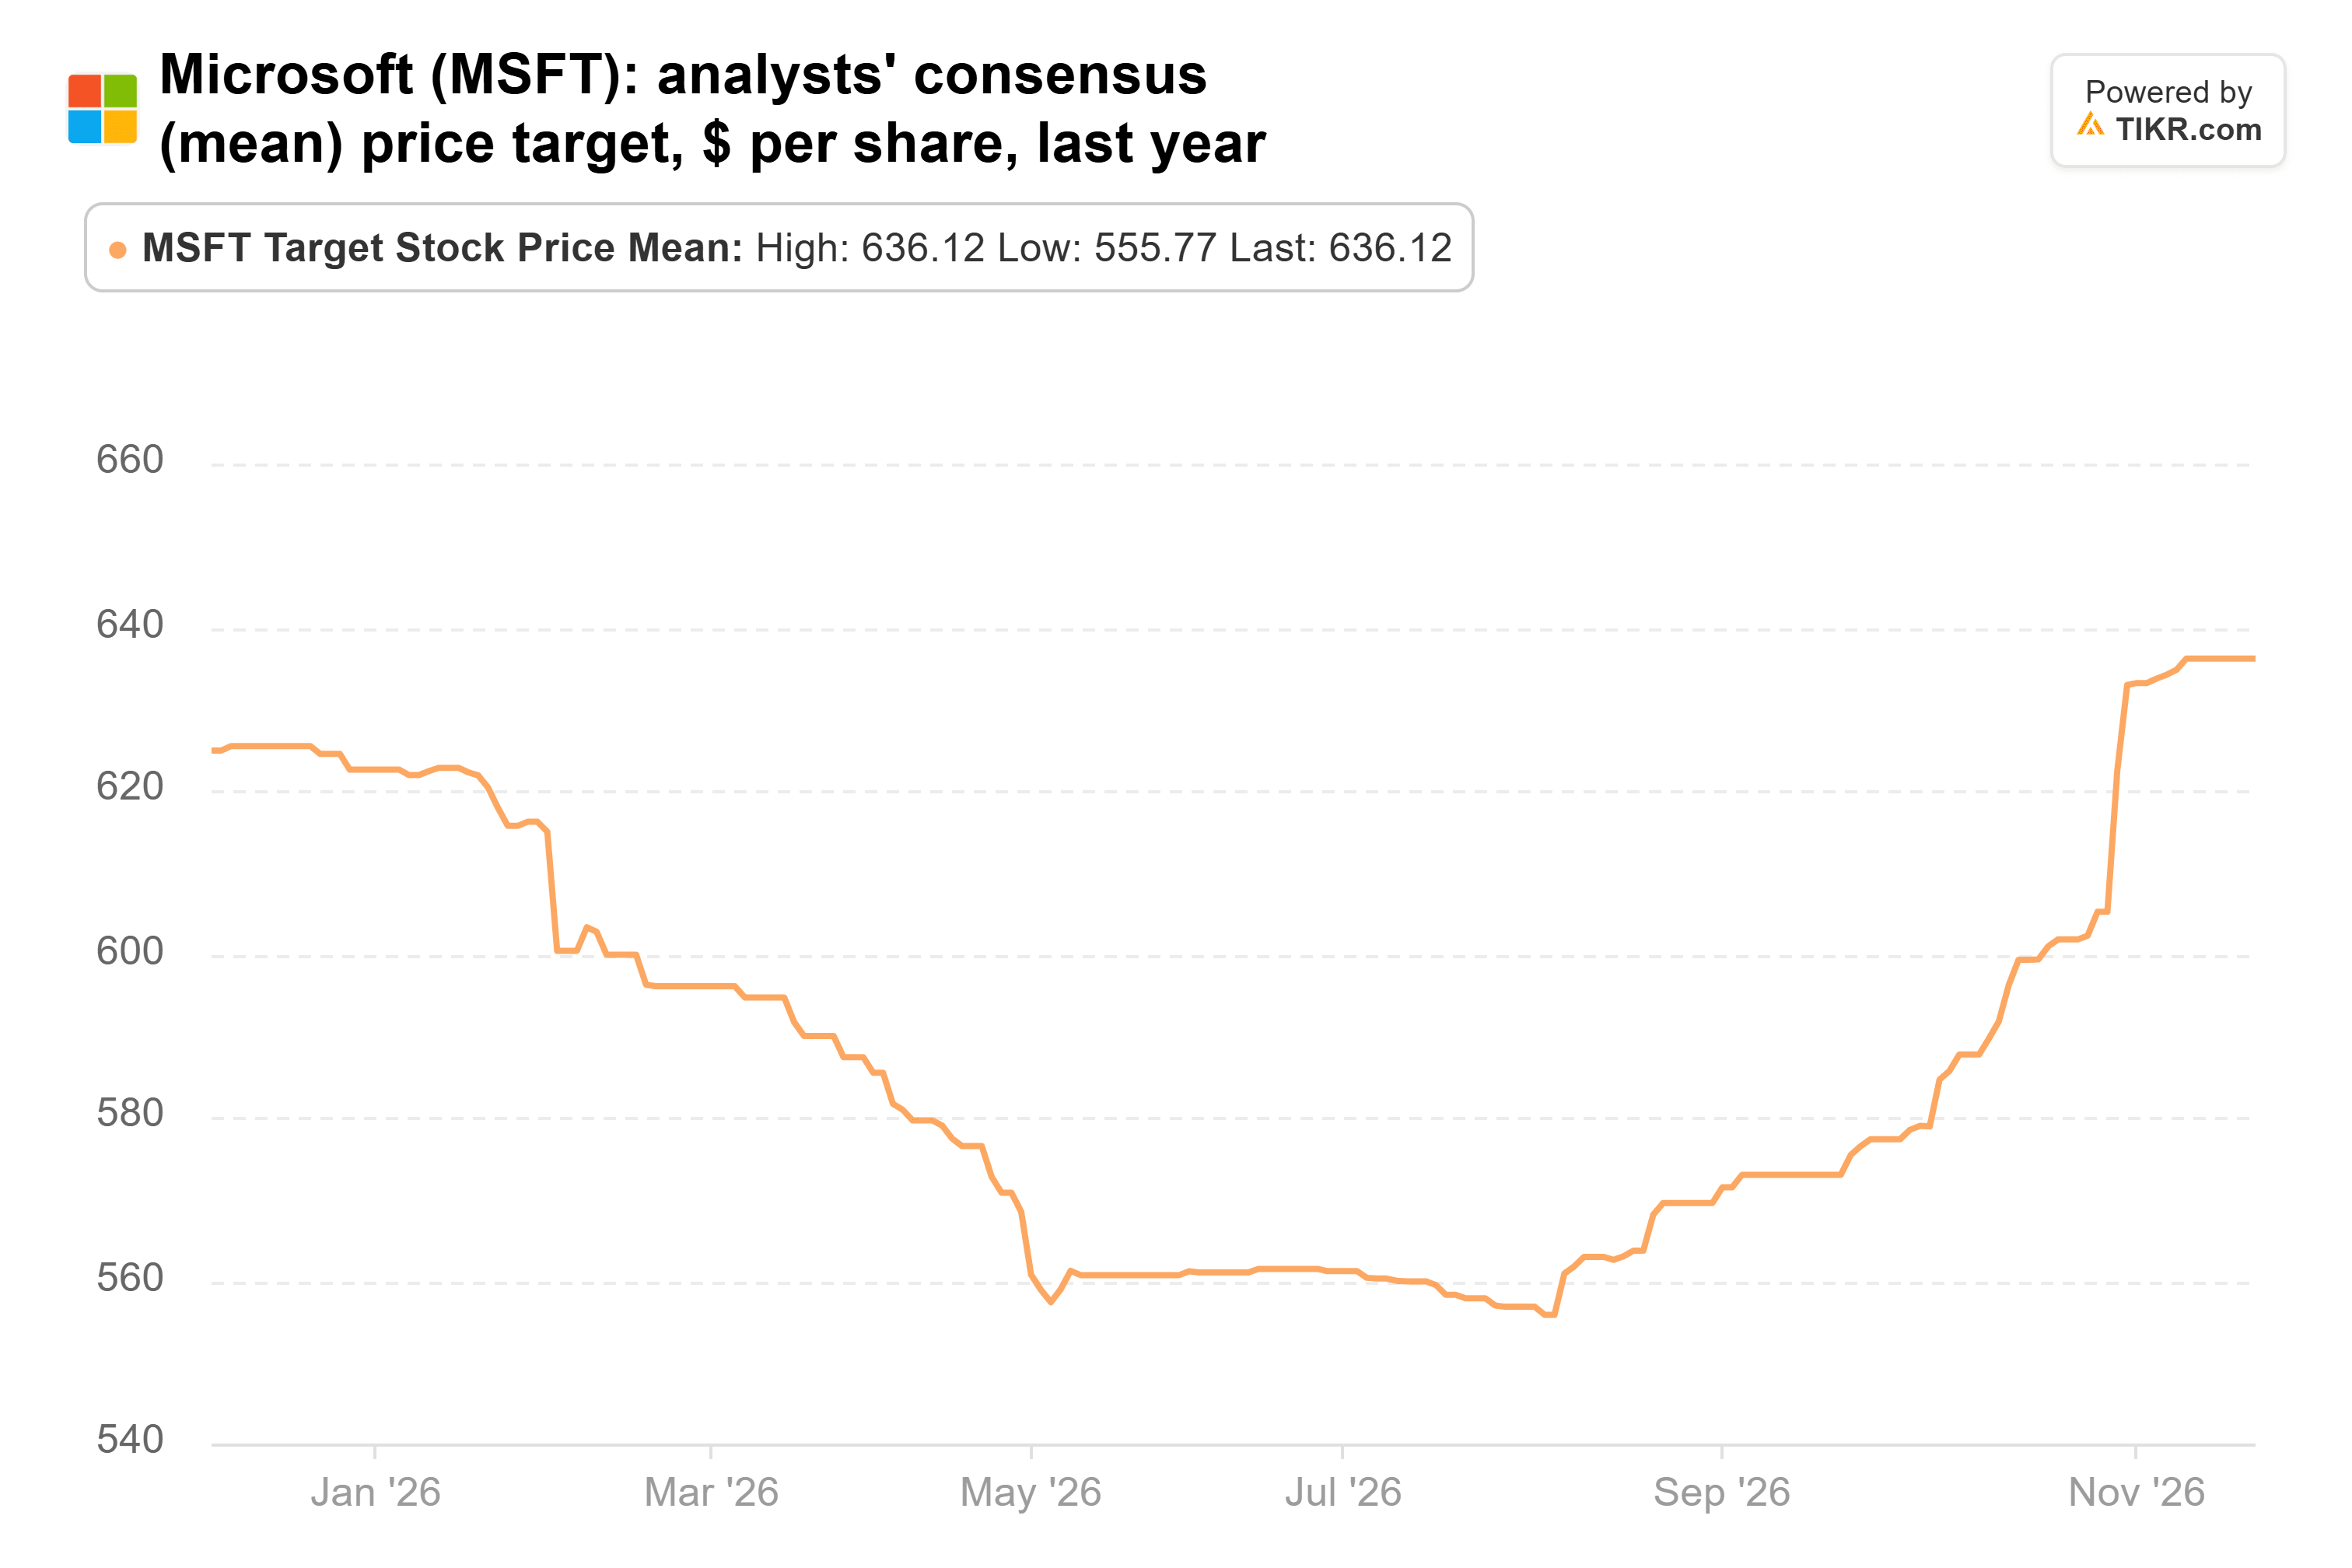
Questo è del 28% sopra il prezzo odierno, secondo 58 analisti.
TIKR monitora 58 analisti su Microsoft. Quanti dicono “Buy”?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Microsoft
Visa è diventata più cara più velocemente di quanto le sue stime siano salite
Meridiem ha aumentato la sua posizione in Visa del 55% nel trimestre, portandola a 306.970 azioni per un valore di $110 milioni. Questo rappresenta il 4,7% delle sue partecipazioni 13F ed è la sua seconda holding più grande.
Visa è salita del 13% dal 30 settembre. A circa 27 volte gli utili forward, ora scambia proprio intorno alla sua media a 12 anni di 28x, in aumento rispetto a circa 22x alla fine di marzo.
Le stime non si sono mosse quasi per niente. Il consenso sugli EPS normalizzati per l'anno fiscale 2027 è di $15,03, solo il 4% sopra dove si trovava un anno fa.
Nell'anno fiscale 2026, il free cash flow di Visa è aumentato del 2% a $22,1 miliardi mentre i ricavi netti sono cresciuti del 15%, e i buyback e i dividendi hanno assorbito circa il 123% di esso.
Il target consenso è salito a un massimo di $451, rispetto a $394 di un anno fa:
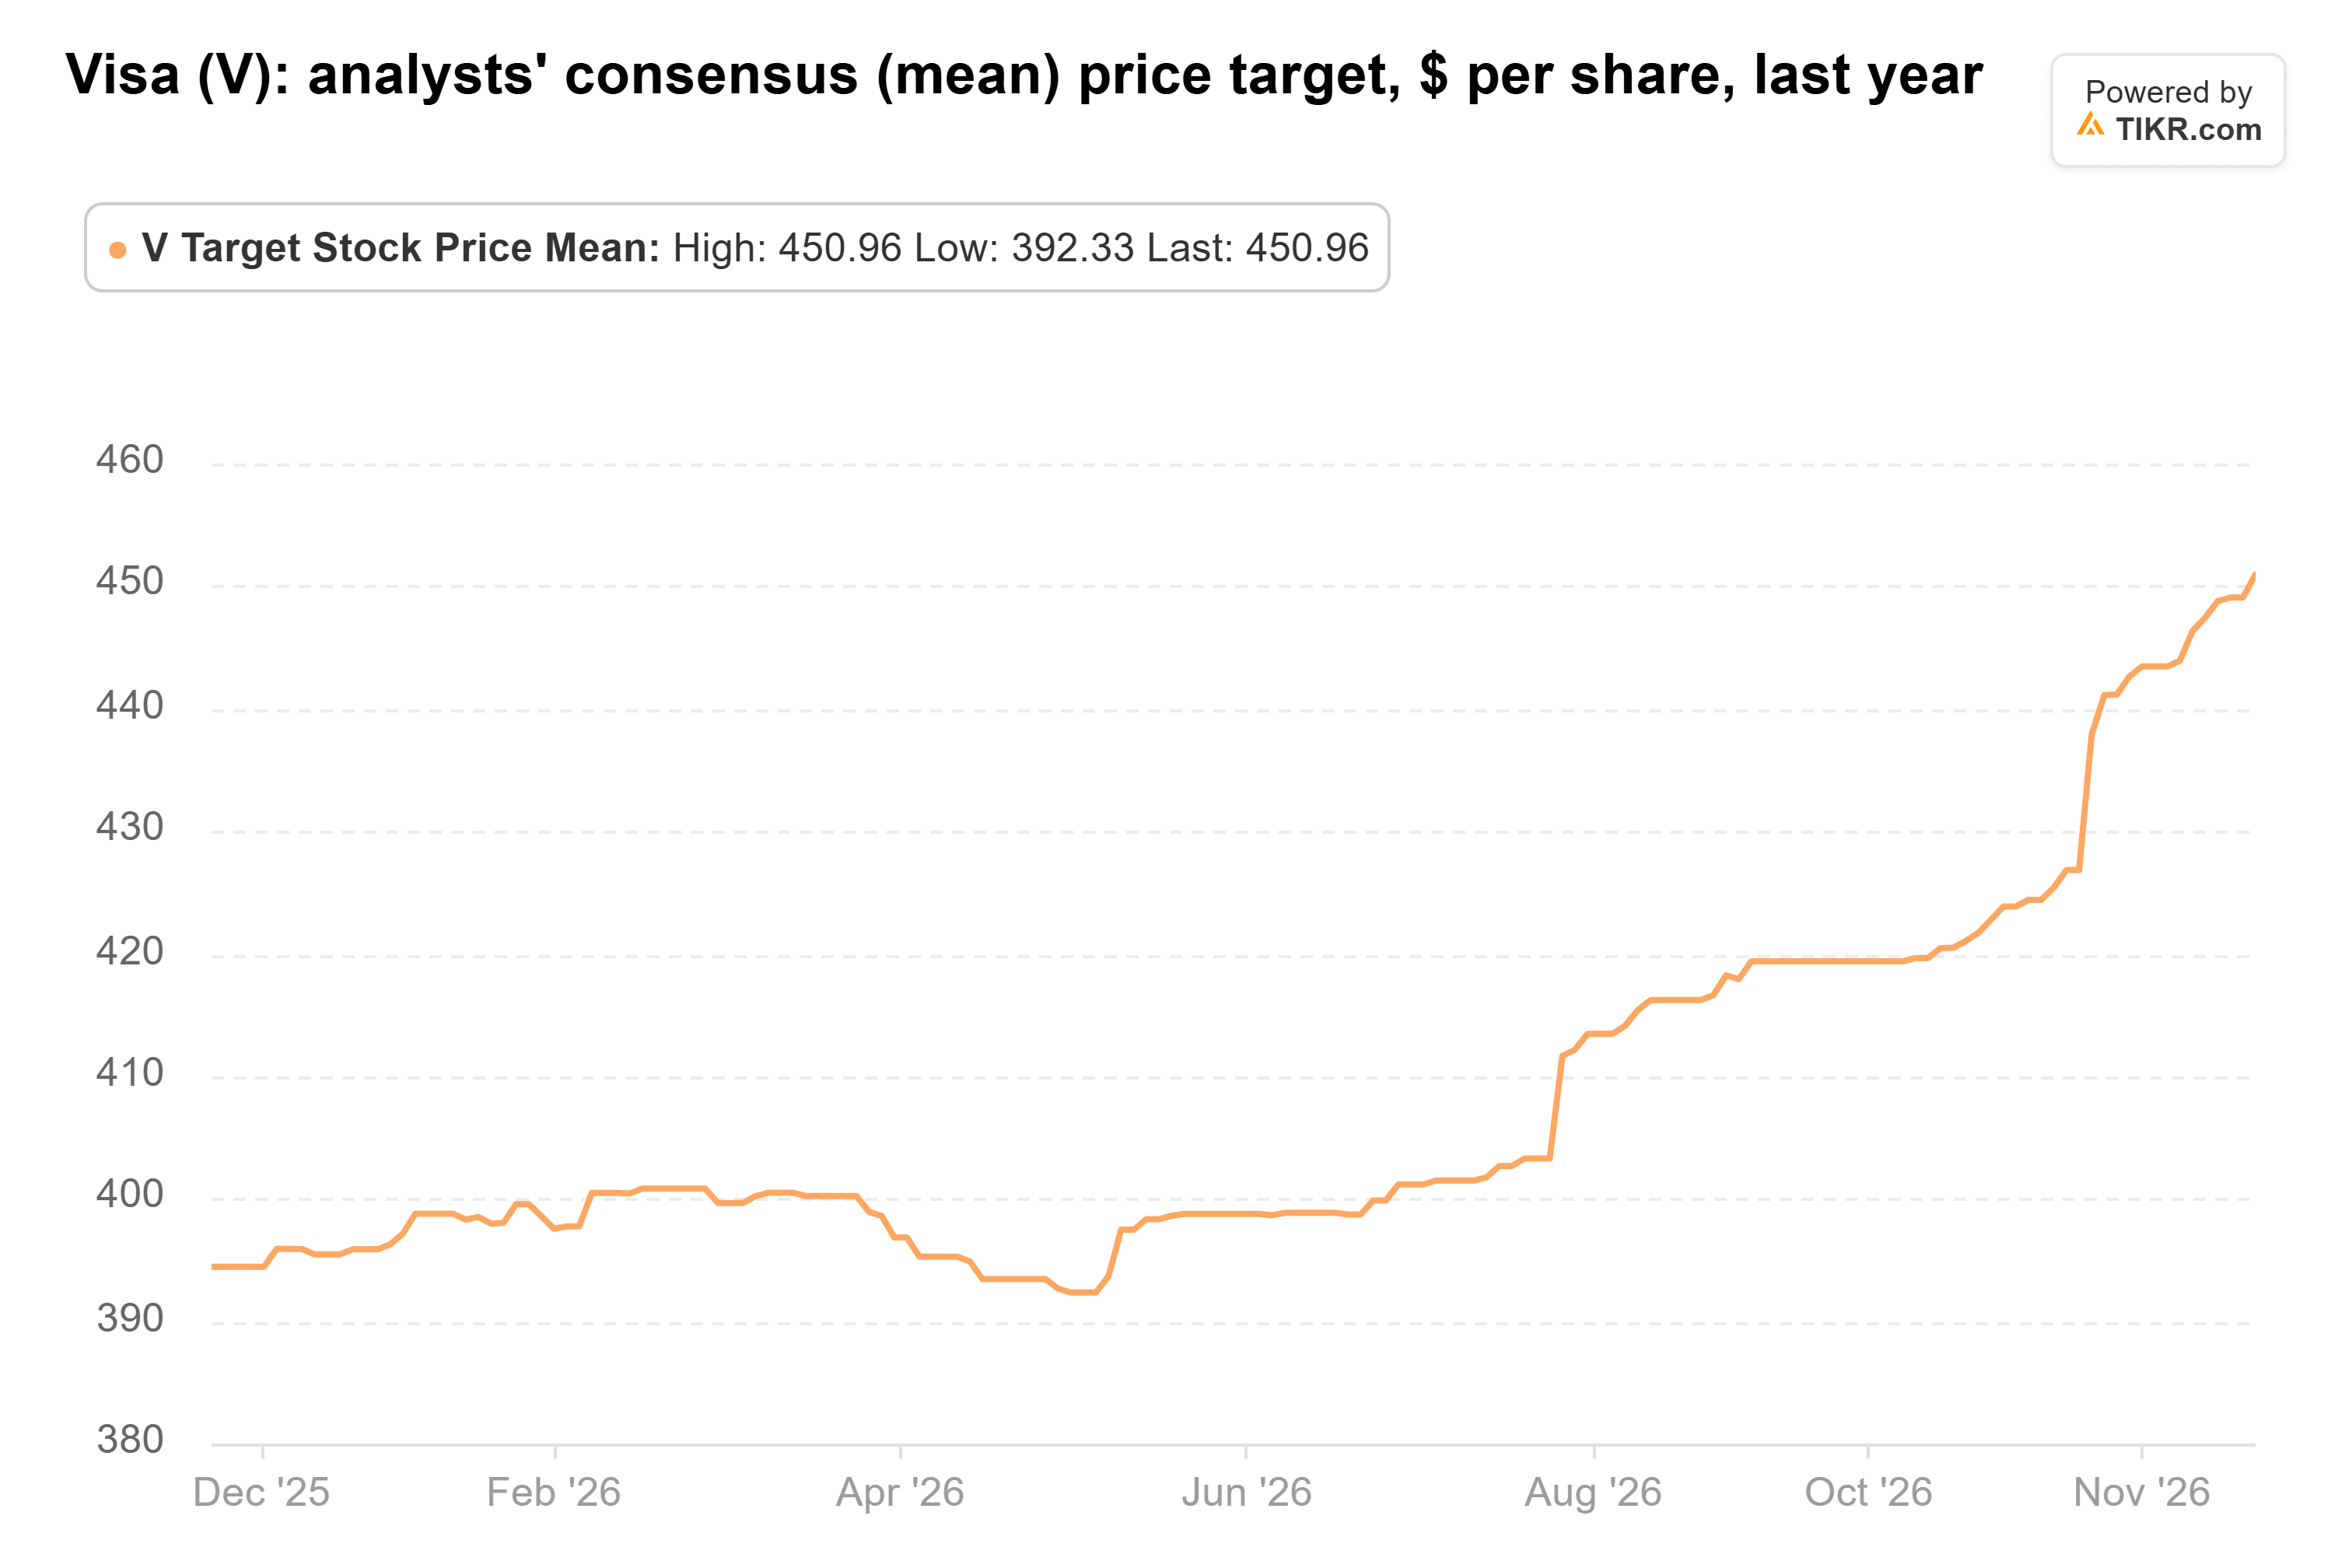
Ciò lascia un potenziale rialzo del 12% dal prezzo odierno, secondo 41 analisti.
Meta è economica per un motivo
Meridiem ha aumentato la sua posizione in Meta del 70% nel trimestre, portandola a 100.332 azioni per un valore di $73 milioni, pari al 3,1% delle sue partecipazioni 13F. Meta è scesa del 19% dal 30 settembre ed è del 24% al di sotto del suo massimo a 52 settimane.
Il business pubblicitario tiene. I ricavi del Q3 sono saliti del 26% a $64,6 miliardi, con il prezzo per annuncio in aumento del 14%. Ma il capex di $34,9 miliardi nel trimestre ha superato il cash flow operativo di $32,8 miliardi, e il consenso ora prevede che il free cash flow tocchi il fondo a -$48,0 miliardi nel 2027.
Gli analisti hanno anche tagliato le loro stime degli EPS per il 2027 di circa il 4% dalla fine di giugno.
Meta scambia a circa 18 volte gli utili forward, al di sotto della sua media quinquennale di 21x. Il target consenso è sceso a $754 ad agosto ed è tornato a $848, circa dove si trovava un anno fa:
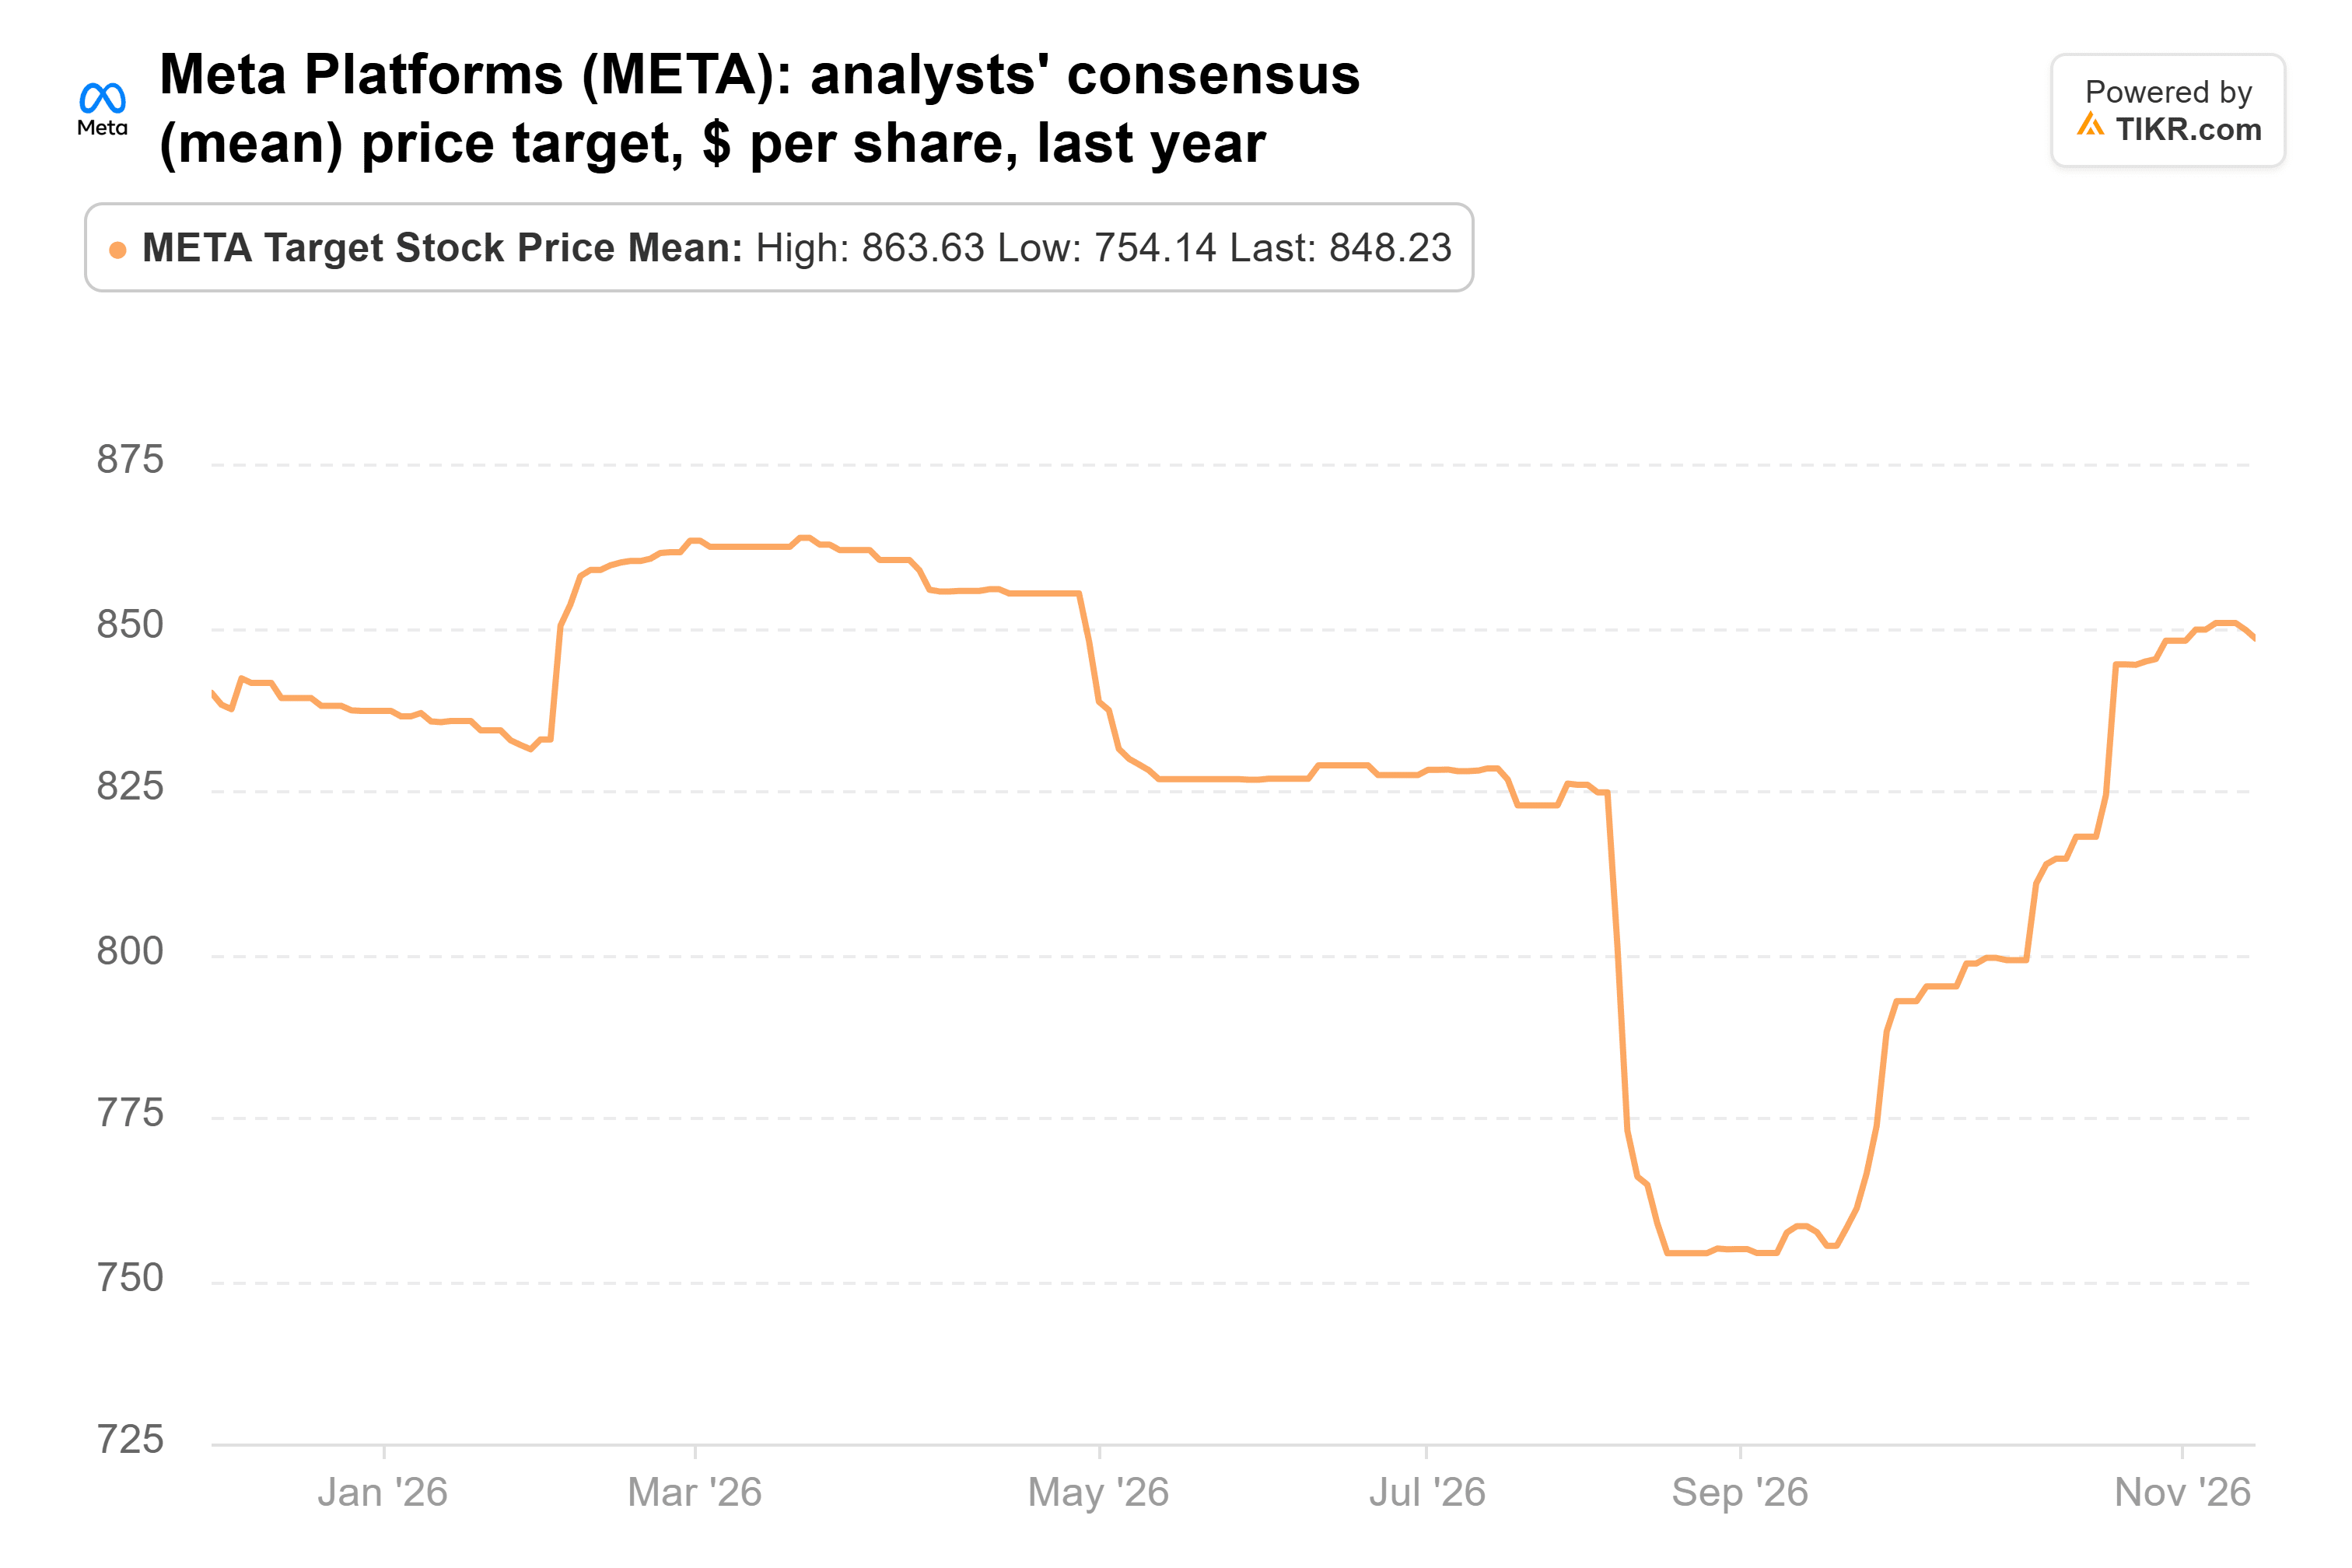
Questo è del 42% sopra il prezzo odierno, secondo 64 analisti.
Microsoft è quella che comprerei per prima
Ognuna delle tre comporta un rischio reale. Gli analisti hanno tagliato due volte la loro stima per il free cash flow di Microsoft per l'anno fiscale 2027, a $32 miliardi, mentre paga per la sua costruzione di AI. Meta intende appellarsi contro una multa di $25 miliardi ordinata da un tribunale del New Mexico il 21 ottobre.
Se potessi comprarne solo una delle tre in questo momento, sarebbe Microsoft. È l'unica con stime in aumento e un multiplo al di sotto del suo livello abituale. Meta ha più potenziale rialzista sulla carta, ma vorrei vedere il suo piano di spesa per il 2027 prima di seguire Meridiem.
Meta illustrerà quel piano nella sua conference call del Q4 a fine gennaio. Un numero di capex per il 2027 ben al di sopra dei circa $210 miliardi che gli analisti si aspettano sarebbe un motivo per continuare ad aspettare.
Il prossimo 13F di Meridiem, dovuto entro metà febbraio, mostrerà se ha continuato a comprare.
Quindi, quanto vale realmente l'azione Microsoft?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Microsoft. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Valuta Microsoft gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!