Punti Chiave
- Le azioni di Intel (INTC) sono salite del 5% oggi dopo che l'amministratore delegato Lip-Bu Tan ha dichiarato che Intel ha firmato il suo primo cliente esterno per il processo 18A, lo stesso giorno in cui Microsoft (MSFT) è diventata il primo cliente nominato per il suo packaging EMIB.
- È la prima prova reale esterna per la foundry di Intel, ma il cliente 18A non è stato rivelato.
- La foundry di Intel ha perso 10,3 miliardi di dollari nel 2025, con soli 307 milioni di dollari di ricavi da clienti esterni.
- L'obiettivo di Tan di eguagliare TSMC (TSM) richiede clienti per il processo 14A, e a circa 40 volte gli utili forward il titolo sconta già un turnaround.
Le azioni di Intel sono salite del 5% oggi dopo che l'amministratore delegato Lip-Bu Tan ha dichiarato che Intel ha firmato il suo primo cliente esterno per il processo 18A, il suo processo di produzione più avanzato.
È una notizia gradita per un titolo che ha perso più di un terzo del suo valore in un mese dopo un mancato raggiungimento delle previsioni di 1,6 miliardi di dollari e una causa da parte degli azionisti.
Lo stesso giorno, Microsoft è diventata la prima azienda ad annunciare che utilizzerà il packaging EMIB di Intel per i suoi chip Azure. E Tan ha fissato una data per raggiungere TSMC.
Cosa ha detto Tan
Al TomorrowX Summit di Austin mercoledì, Tan ha dichiarato che Intel "ha appena firmato il nostro primo cliente esterno per il processo 18A" e ha affermato che la resa del processo 18A è "ora al 70%", secondo il post su X di Wall St Engine.
Il post riporta anche che si aspetta la parità con TSMC per i chip propri di Intel entro la fine del 2027 o il 2028, con la produzione in volume sul processo 14A, il prossimo processo di Intel, nel 2028.
Non ha rivelato il nome del cliente né specificato quale misura di resa intendesse. Il chief technology officer di Intel, Pushkar Ranade, ha successivamente dichiarato su X che il cliente ha firmato per il processo 18A-P, una versione del 18A.
TIKR monitora 55 analisti su Intel. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Intel, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Intel
Perché un cliente è così importante
Il rapporto annuale di Intel mostra che la foundry ha perso 10,3 miliardi di dollari nel 2025 su ricavi di 17,8 miliardi di dollari, di cui solo 307 milioni provenienti da clienti esterni.
L'anno scorso, Intel ha dichiarato che potrebbe sospendere il processo 14A se non avesse ottenuto un cliente esterno significativo per esso, quindi un cliente pagante per il 18A è il primo segno che la domanda esterna può materializzarsi.
Gli analisti si aspettano già molto. Il consenso prevede che i ricavi di Intel salgano a 83,8 miliardi di dollari nel 2028 dai 52,9 miliardi del 2025, con il passo più grande nel 2028, l'anno in cui Tan vuole il 14A in volume:
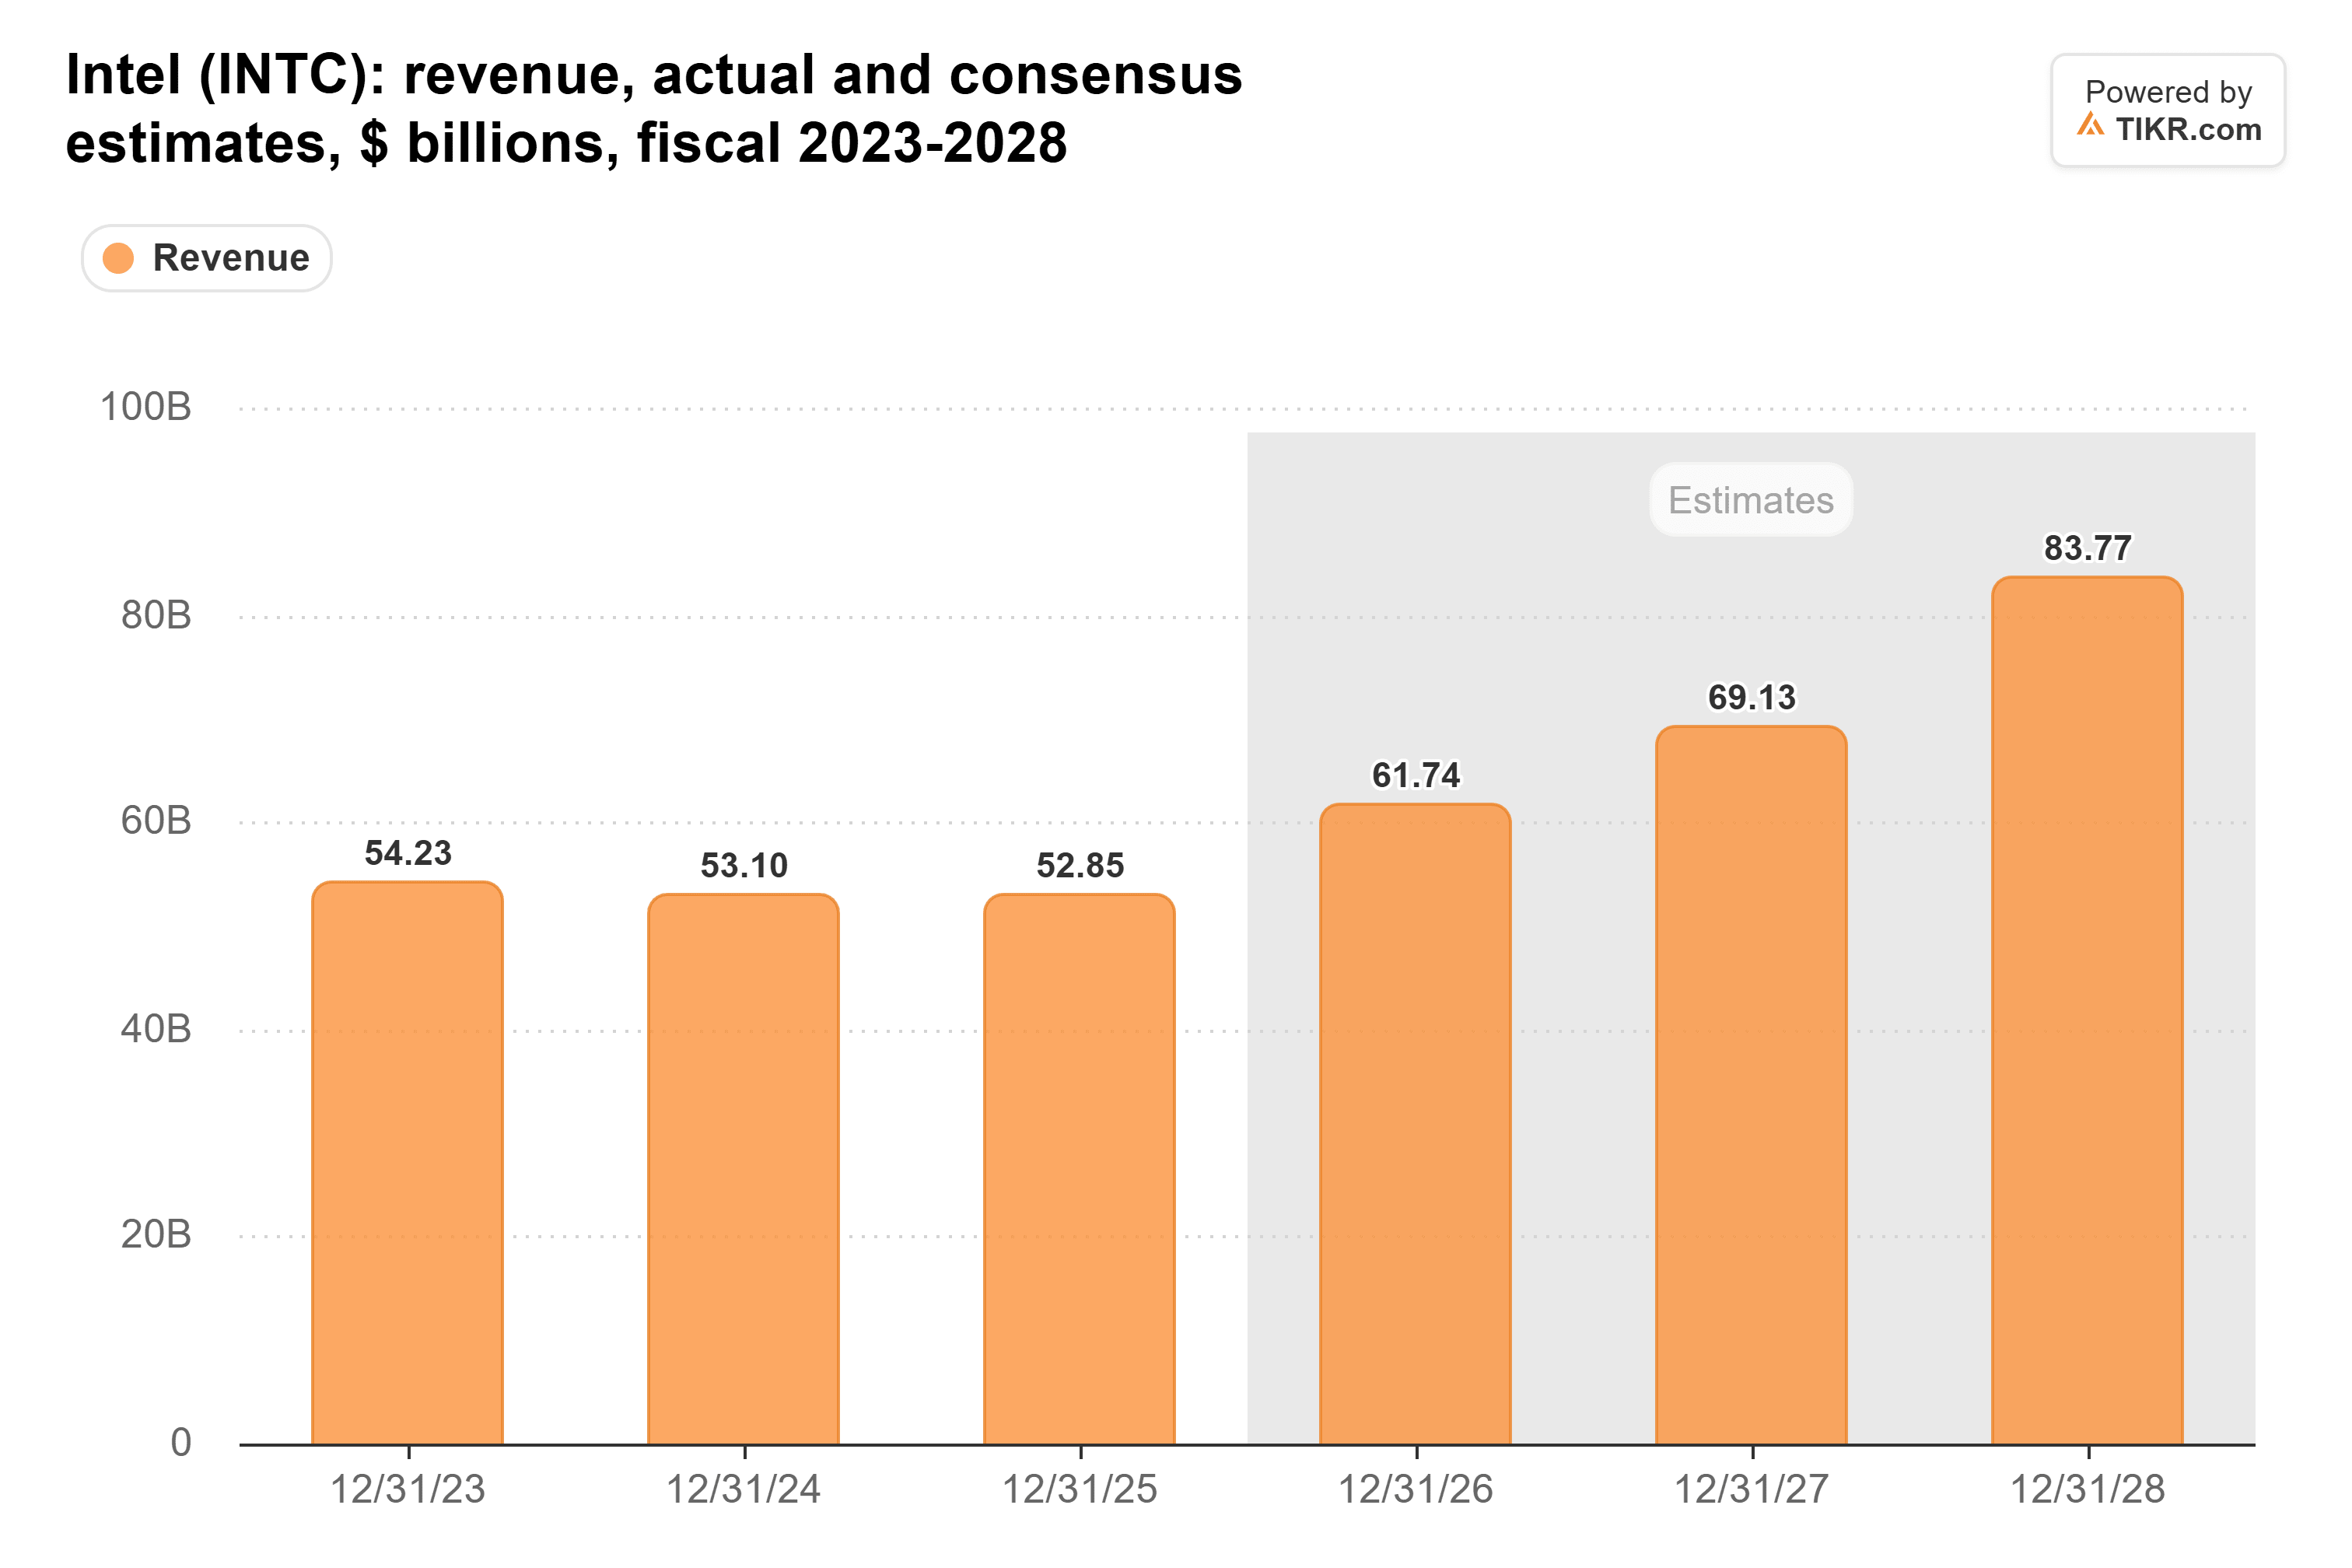
Queste stime sono precedenti alla notizia di mercoledì. Un cliente anonimo per il processo 18A-P non è sufficiente per aspettarsi che salgano ancora.
Riempire le fabbriche è anche il modo in cui Intel recupera il suo margine. Il suo margine lordo è sceso dal 55,5% nel 2021 al 36,6% nel 2025:
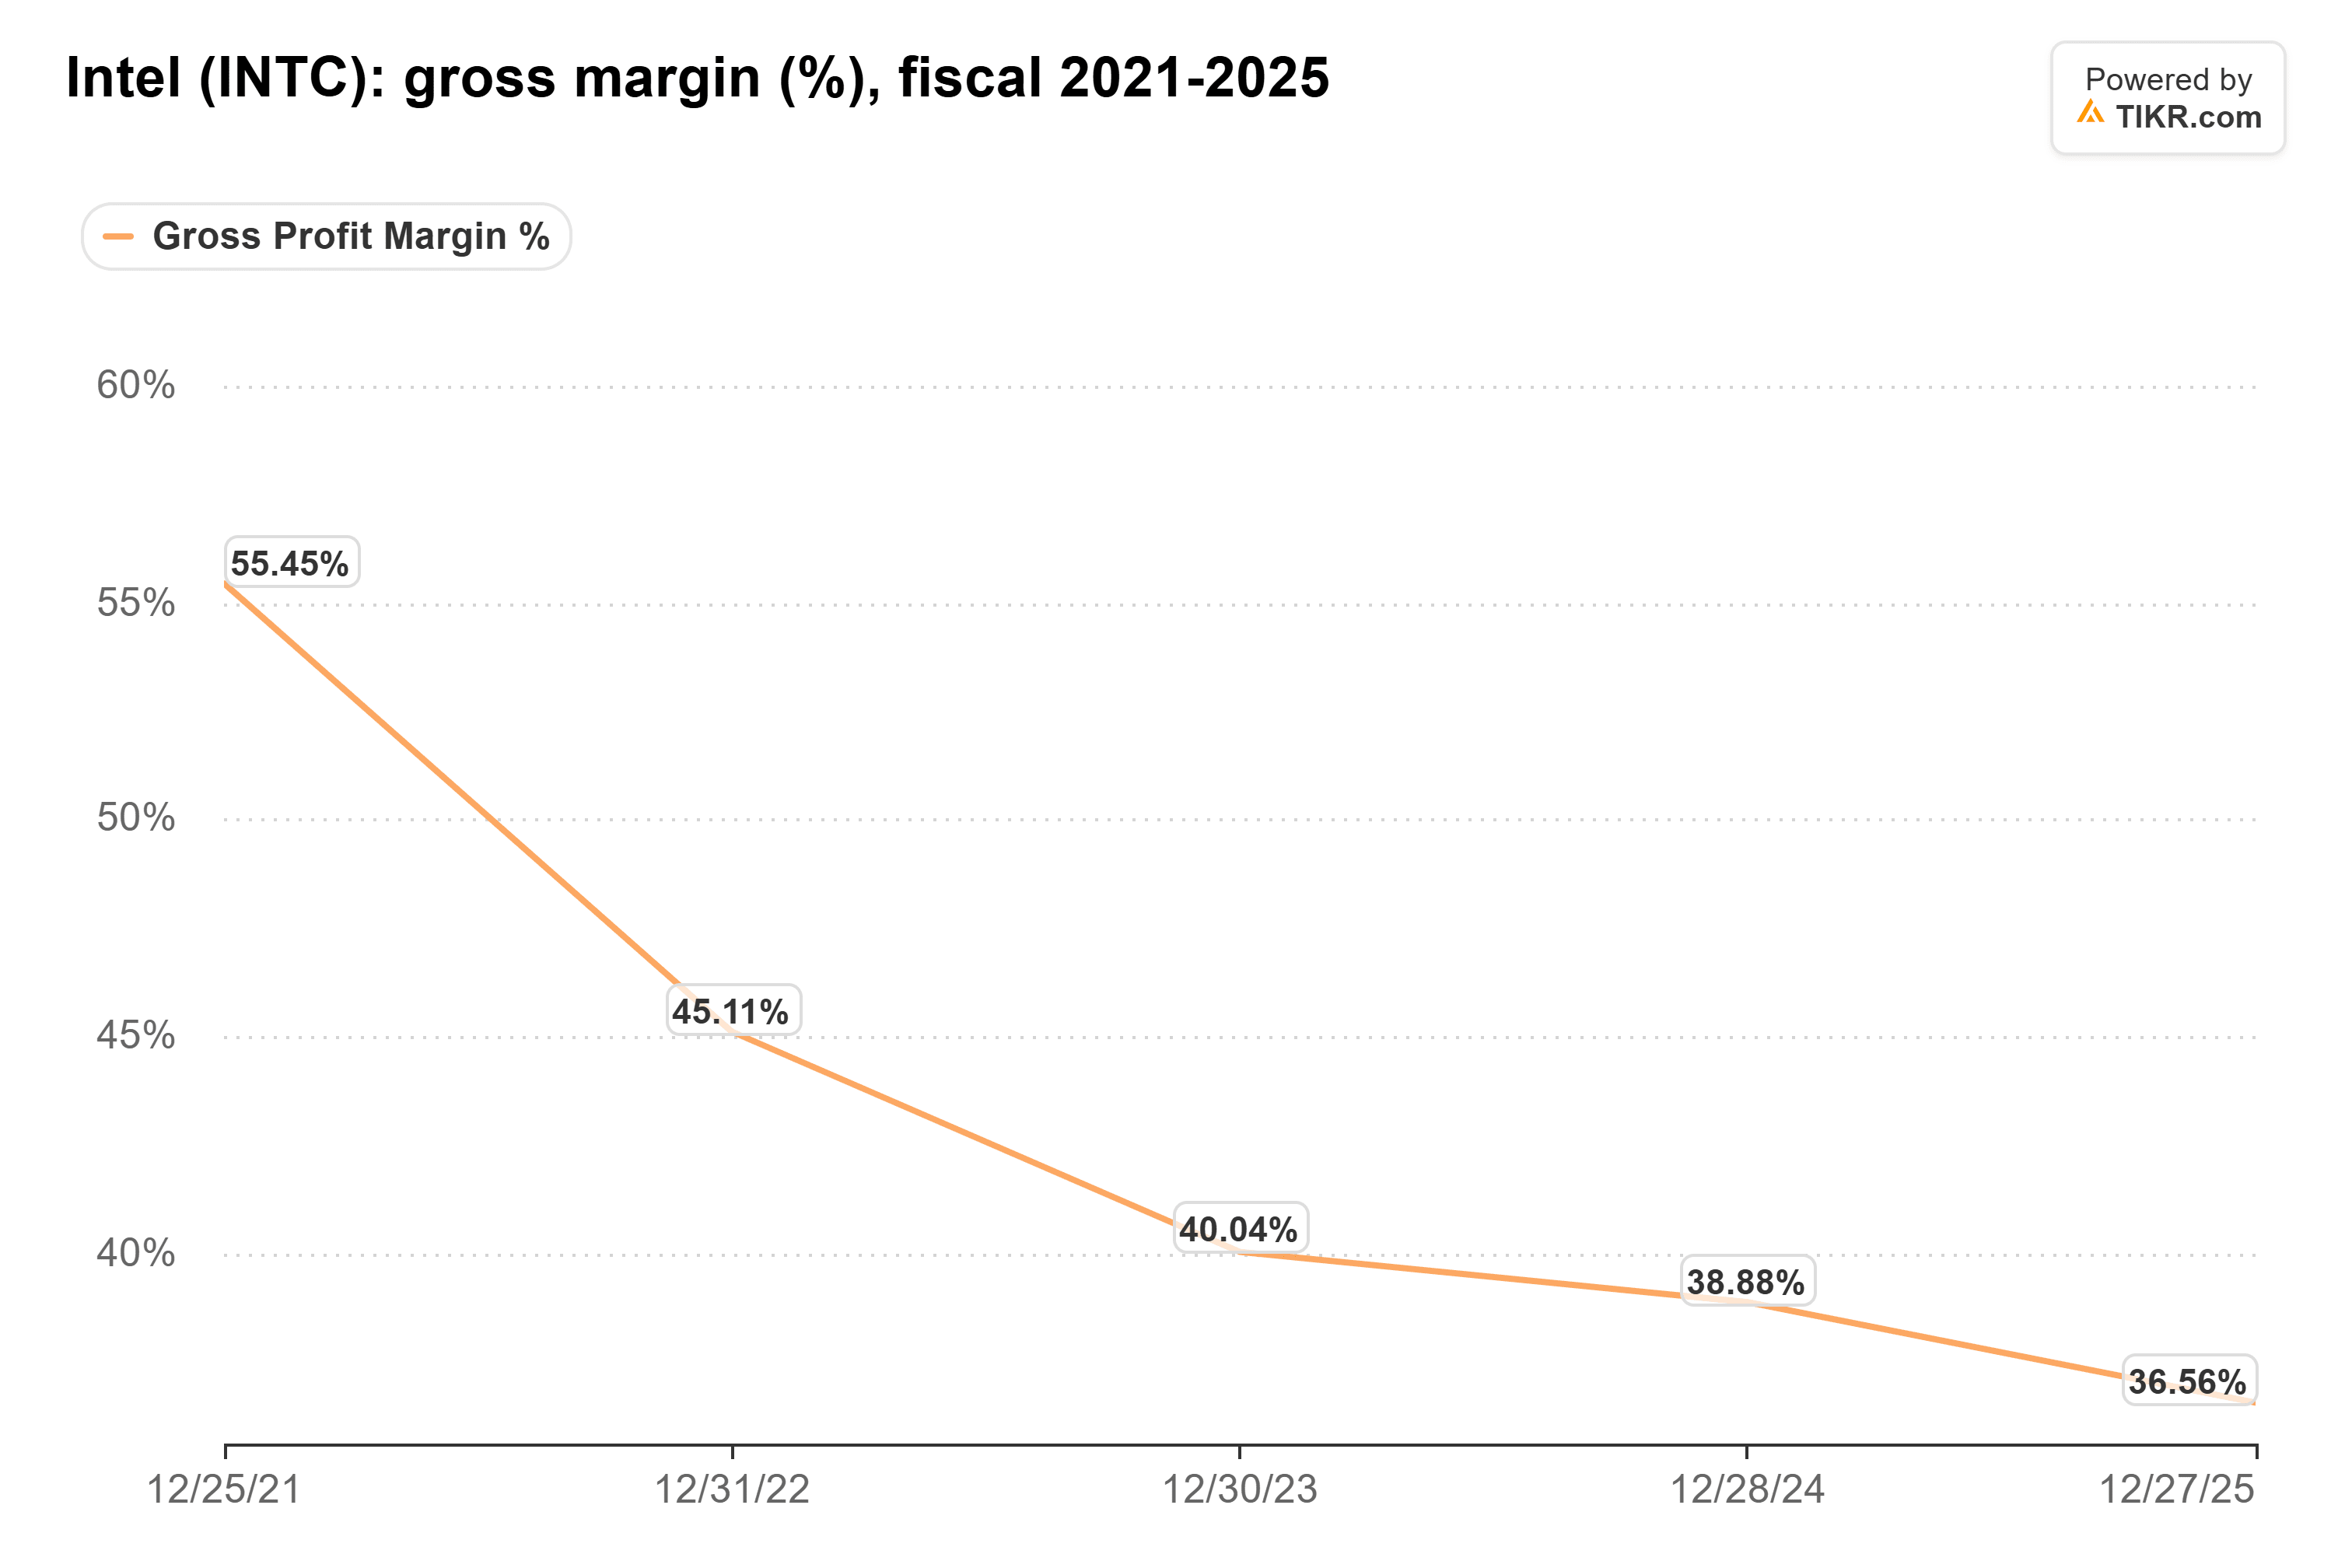
Per recuperarlo servono wafer per clienti esterni, venduti a prezzi che coprono il costo delle fabbriche.
L'accordo con Microsoft ha un nome
Microsoft utilizzerà EMIB, la tecnologia di Intel per collegare più chip all'interno di un unico package, per il proprio silicio Azure. Il comunicato congiunto delle aziende afferma che l'accordo copre anche la fornitura di Xeon, inclusi i chip di prossima generazione Diamond Rapids, ma nessuna delle due ha rivelato il suo valore né ha detto che Microsoft è il cliente 18A.
Tan ha dichiarato al summit che "Amazon, Microsoft e Google faticano a ottenere capacità per le loro ambizioni di CPU presso TSMC".
È una stoccata a TSMC, il cui amministratore delegato si è offerto ad ottobre di aiutare i clienti che non riuscivano a ottenere abbastanza del packaging EMIB-T di Intel. Microsoft è comunque andata da Intel.
La mia lettura: eguagliare TSMC permetterebbe a Intel di riportare in casa i "tile" che acquista da TSMC per alcuni dei suoi prodotti, la parte del business di TSMC più esposta alla tempistica di Tan.
Buone notizie, a un prezzo pieno
Anche dopo il calo, Intel non è economica. All'ultima chiusura, il titolo quotava a circa 40 volte gli utili forward. È sotto la sua media quinquennale di 50x, ma anni di utili ridotti hanno fatto salire quella media:
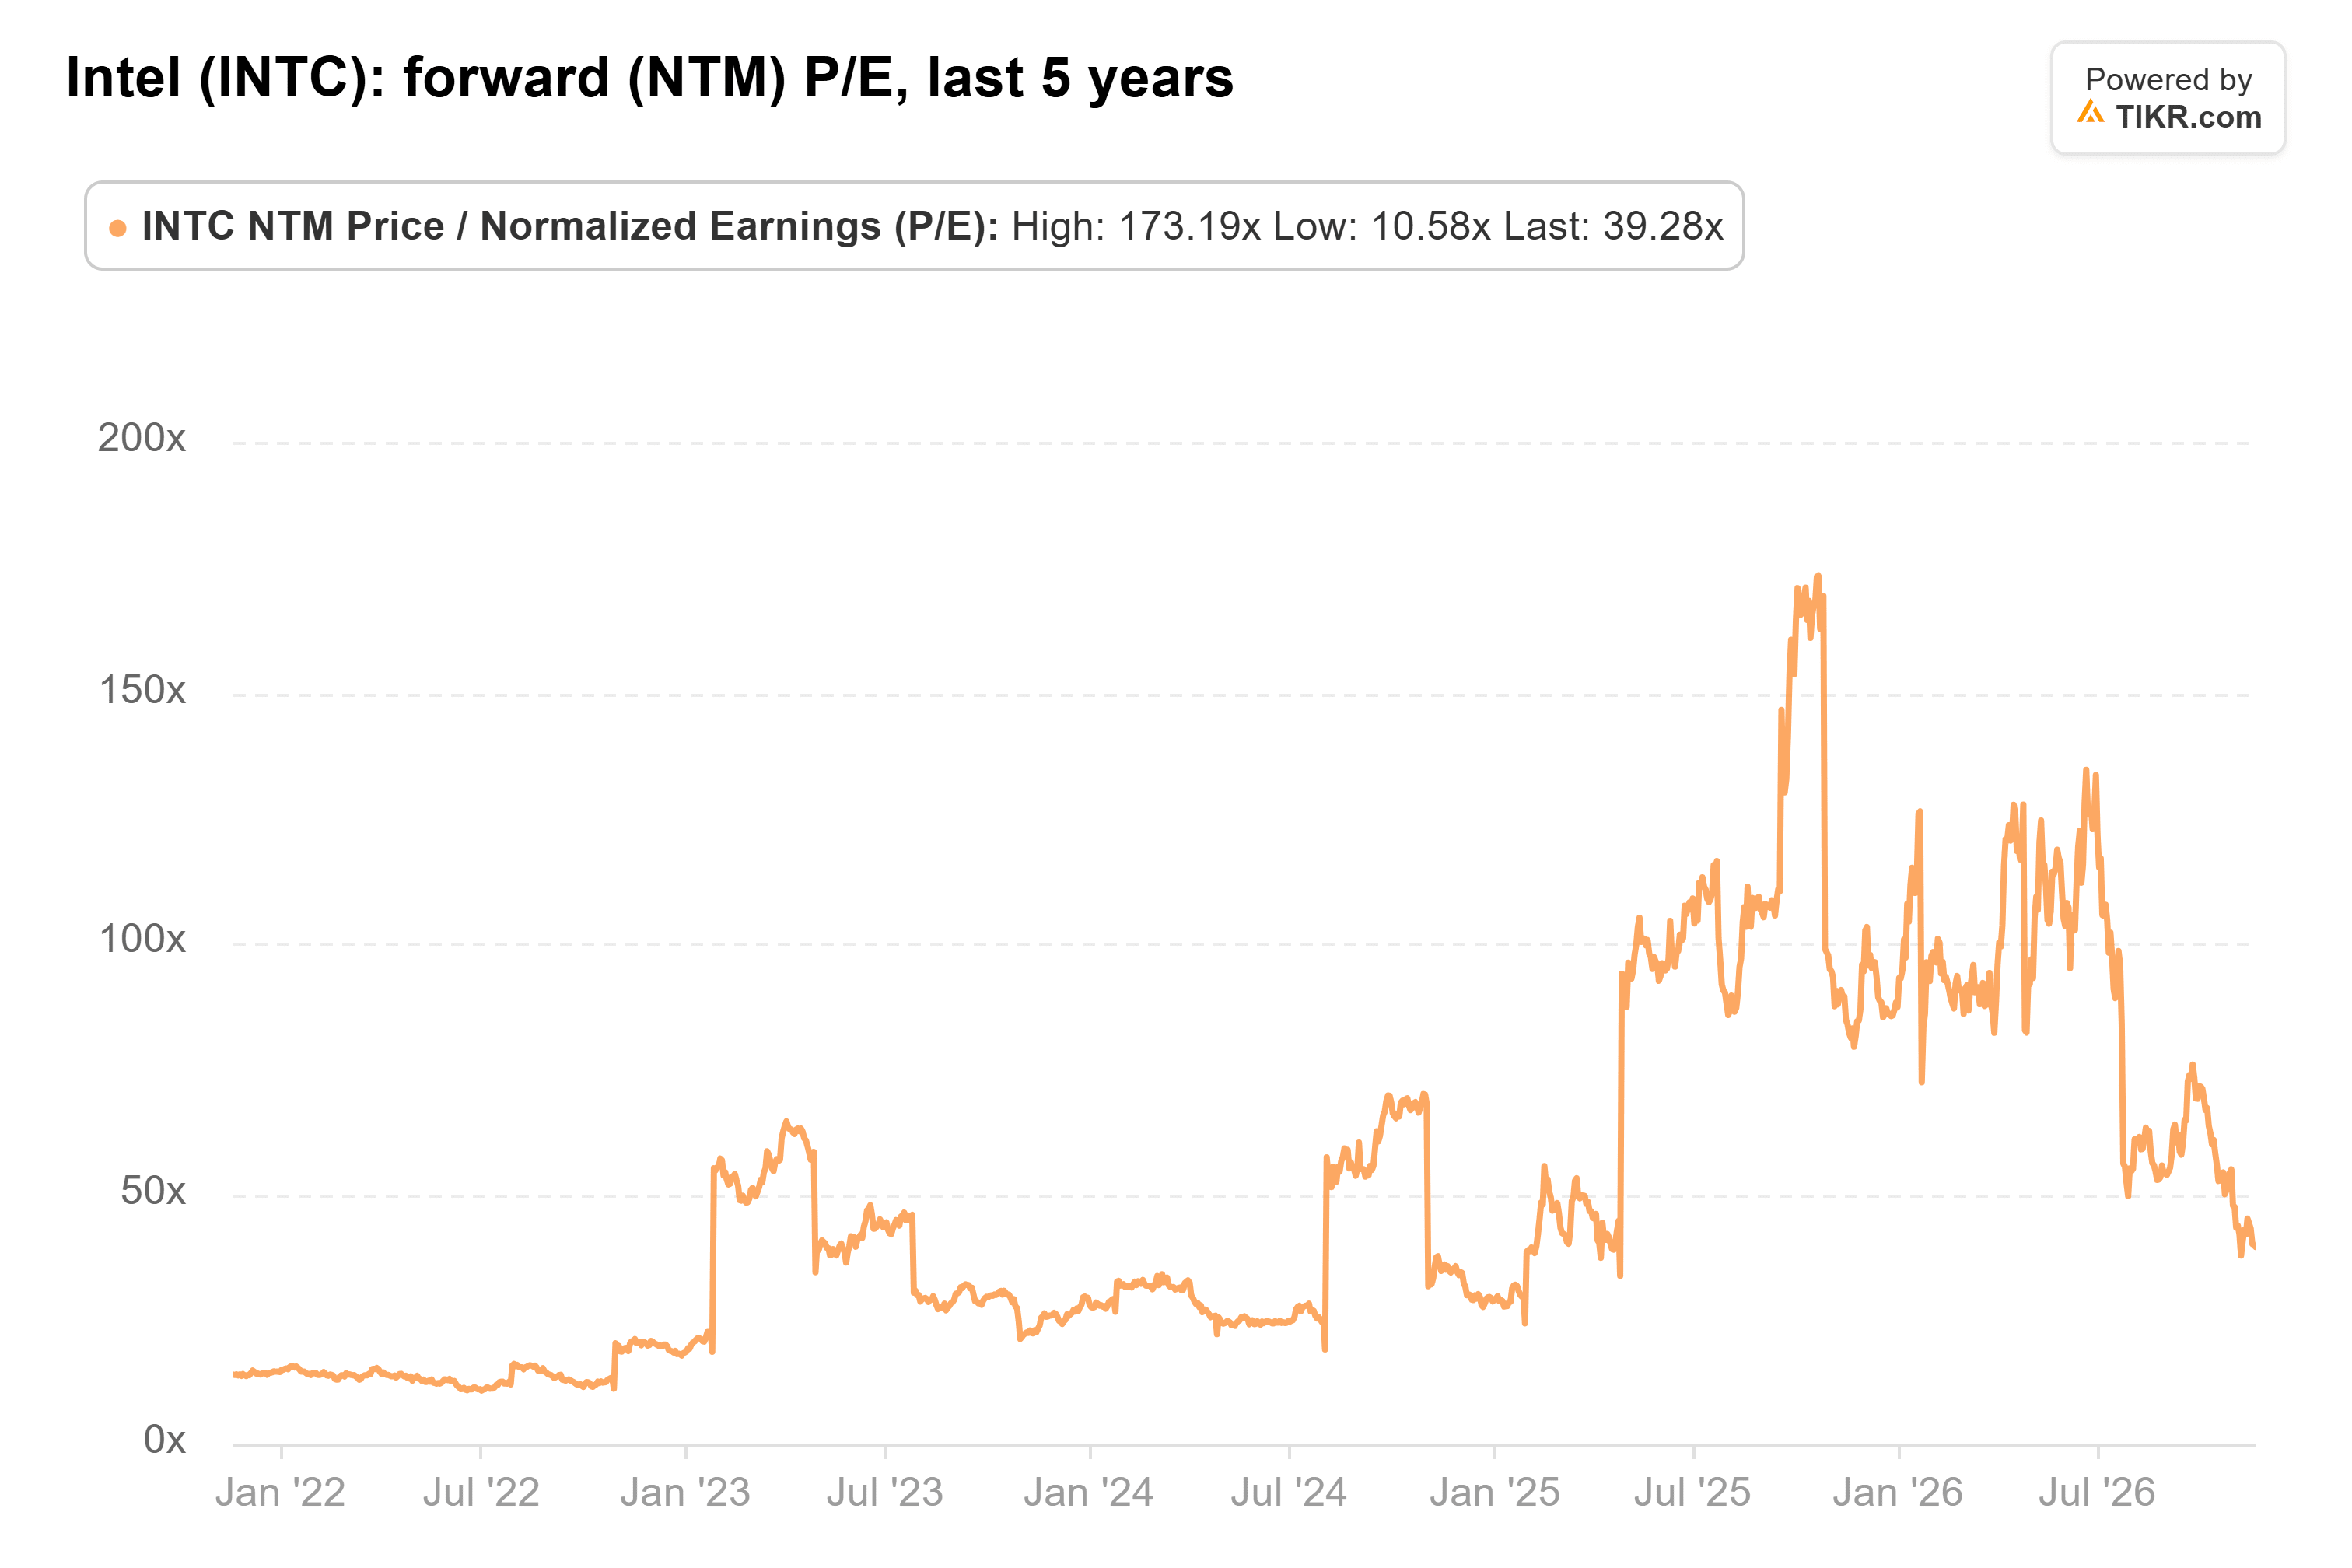
Dal 2014 al 2022, quando Intel era un produttore di chip maturo e redditizio, quotava tra 10x e 18x. Il balzo di oggi spinge il multiplo ancora più in alto.
In sintesi: questa è la prima prova reale che un'azienda esterna pagherà per il processo più avanzato di Intel, e il nome di Microsoft sull'accordo di packaging si aggiunge.
Tuttavia, a quel prezzo, vorrei il nome del cliente 18A e l'entità del suo ordine prima di investire nel turnaround.
La prossima prova è il processo 14A, dove la direzione si aspetta che i clienti si impegnino con i progetti tra la seconda metà del 2026 e la prima metà del 2027.
Un cliente nominato per il 14A con volumi associati confermerebbe il turnaround. I ricavi della foundry esterna bloccati vicino ai 307 milioni di dollari del 2025 lascerebbero le fabbriche di Intel a dipendere dai chip propri di Intel.
Quindi, quanto vale realmente il titolo Intel?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Intel. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!