Principali Dati per l'Azione FedEx
- Prezzo Attuale: $306.22
- Prezzo Obiettivo (Medio): ~$364
- Obiettivo della Piazzola: ~$352
- Potenziale Rendimento Totale: ~19%
- TIR Annualizzato: ~4% / anno
Ora Disponibile: Scopri quanto potenziale rialzista hanno le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
FedEx Corporation (FDX) ha fatto qualcosa nell'anno fiscale 2026 che era riuscita a fare solo due volte prima nella sua storia. L'azienda ha speso meno in investimenti in conto capitale di quanto ha registrato in ammortamenti, liberando liquidità su una scala che raramente vede.
Questo è il disallineamento che vale la pena comprendere. Quando FedEx ha comunicato i risultati del quarto trimestre il 23 giugno, ha superato le attese sia sui ricavi che sugli utili, eppure l'azione è comunque scesa, chiudendo in calo del 3,6% per poi scivolare ulteriormente dopo la chiusura. I materiali per le relazioni con gli investitori raccontano una storia. L'andamento del titolo ne racconta un'altra.
I toro vedono liquidità record, un margine più forte di Federal Express e un bilancio più snello, e leggono un'azione che il mercato ha dimenticato. Gli orsi vedono una previsione per l'anno di transizione che sembra un taglio delle previsioni e un rendimento futuro che a malapena supera un conto di risparmio. Entrambi leggono lo stesso rapporto, ma danno peso a parti diverse.
La Macchina da Contanti che Nessuno Aveva Prezzato
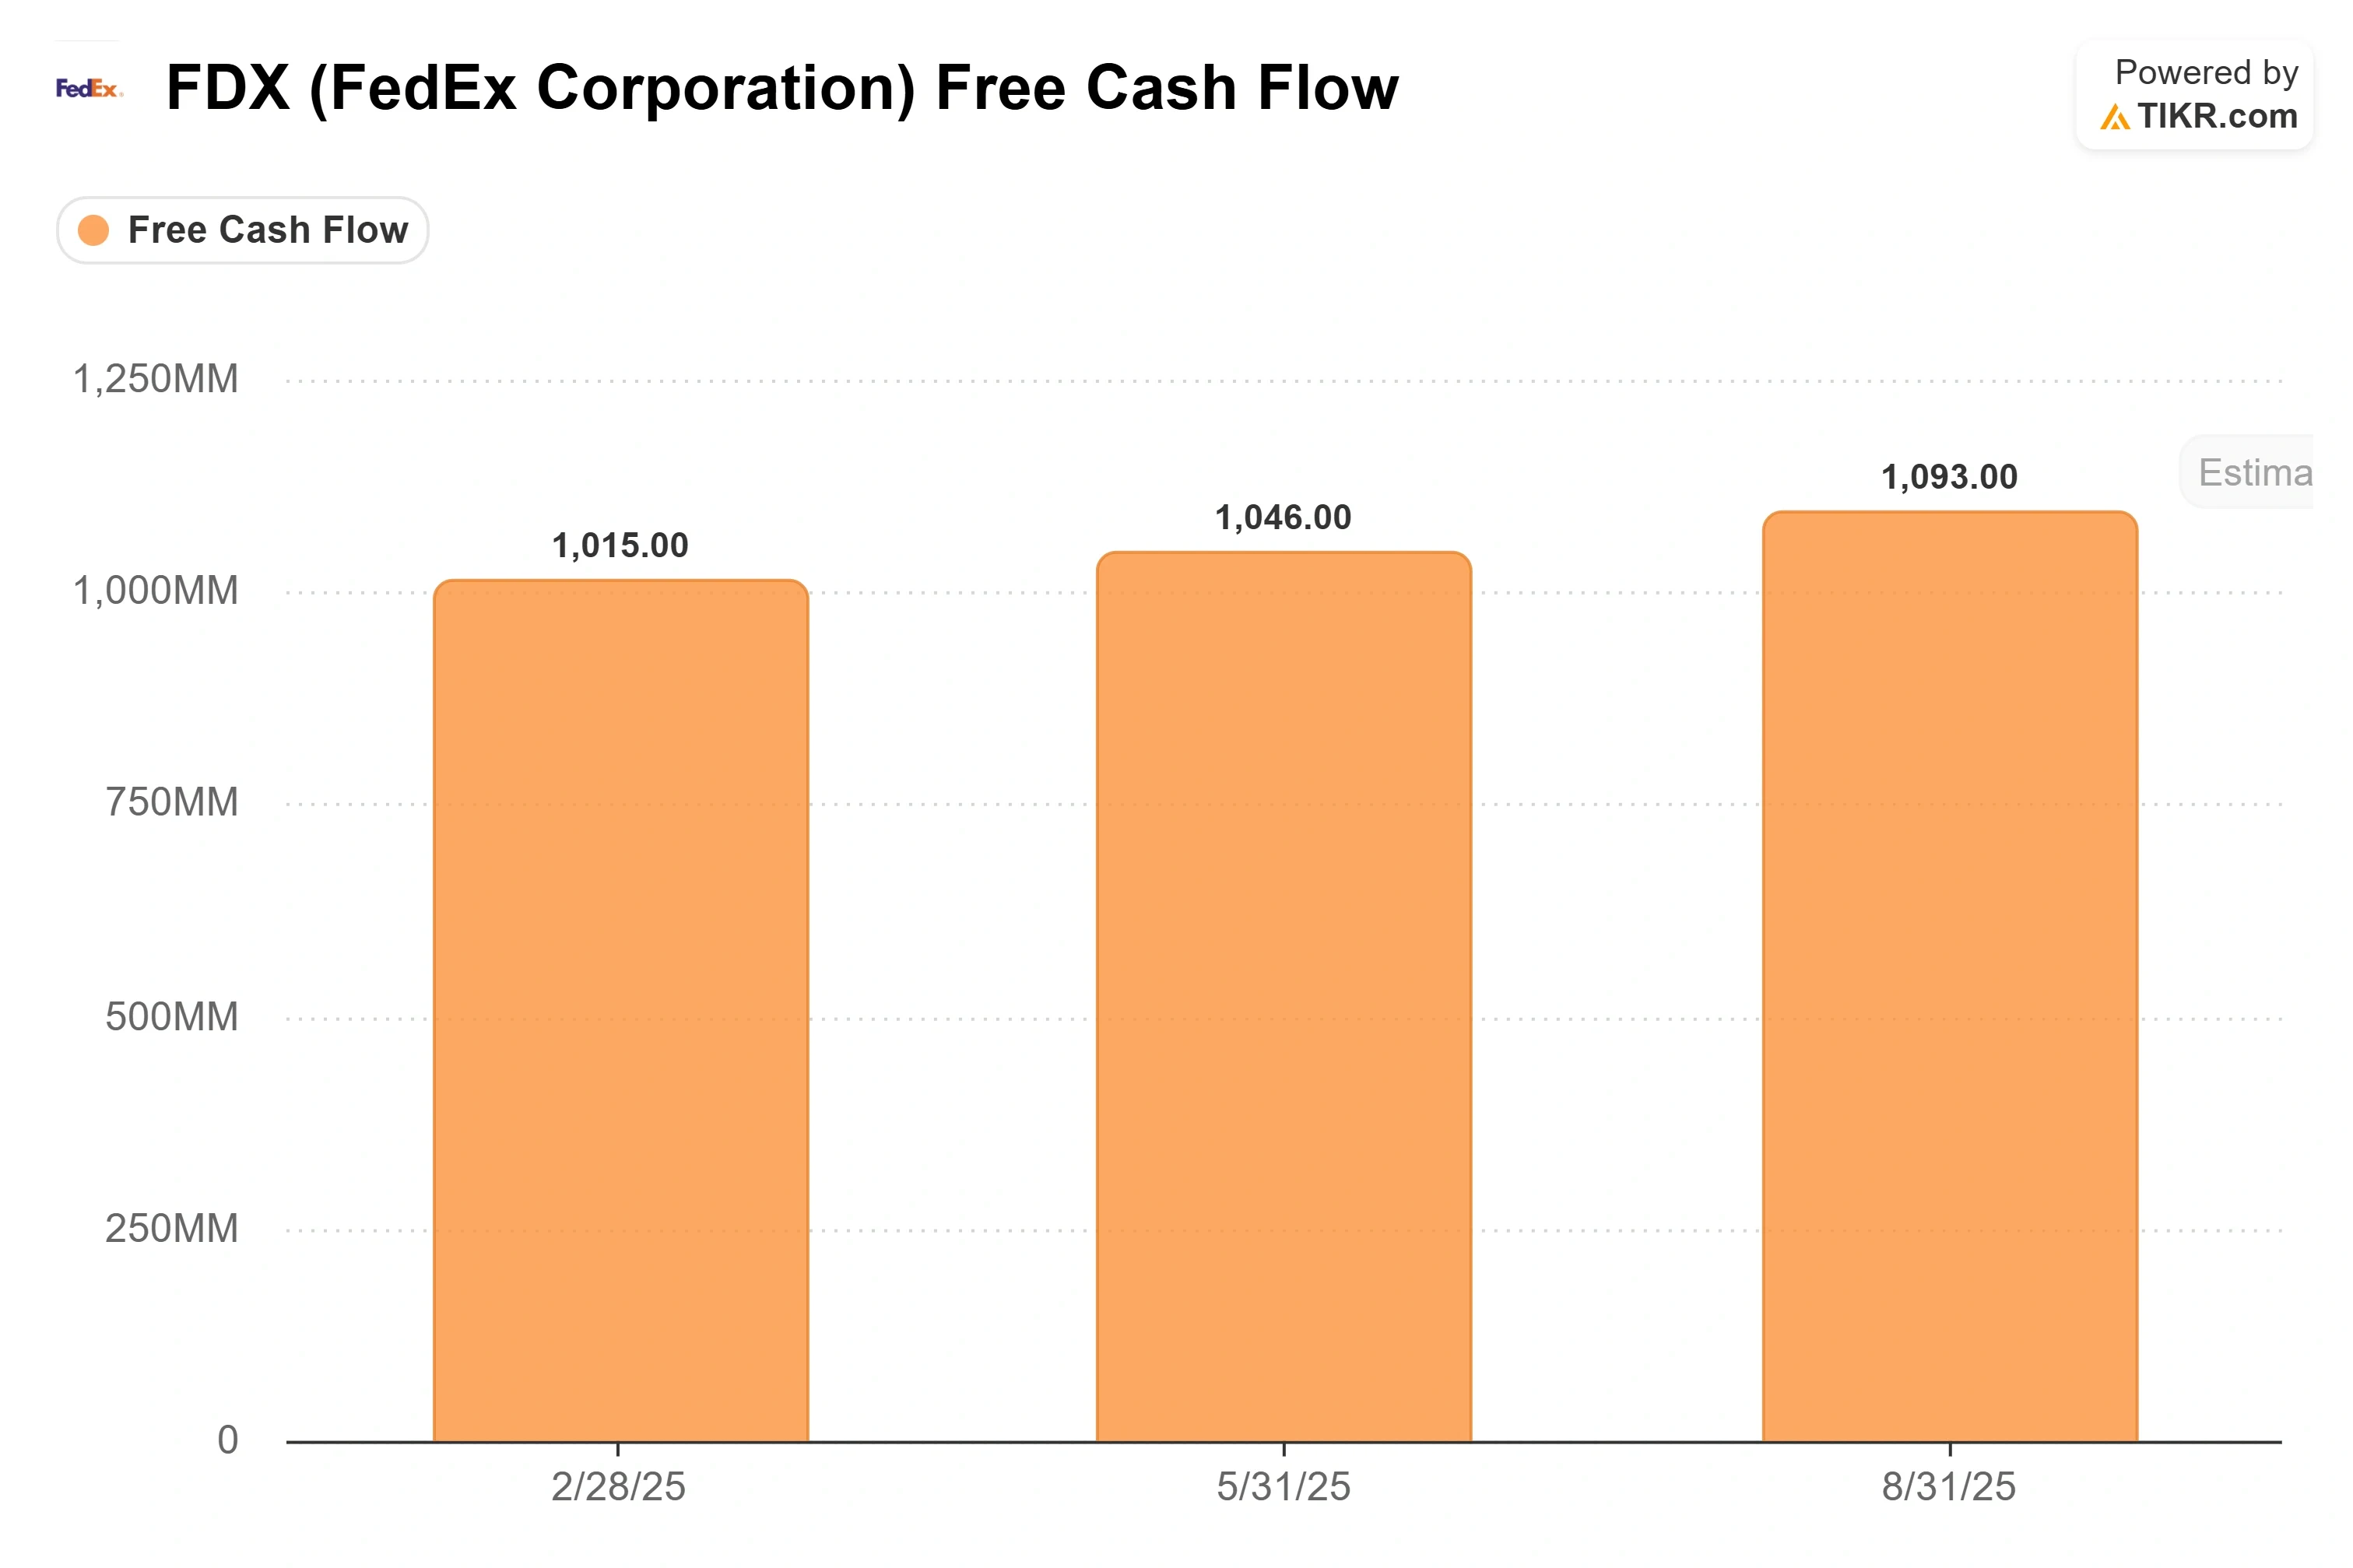
FedEx ha generato $4,7 miliardi di flusso di cassa libero rettificato nell'anno fiscale 2026, in aumento di $800 milioni rispetto all'anno precedente, convertendo quasi il 100% dell'utile netto rettificato in contanti. Le spese in conto capitale sono state di $3,8 miliardi, pari al 4% dei ricavi, l'intensità di capitale più bassa da quando è stata costituita FedEx Corporation. Solo per il terzo anno fiscale nella storia dell'azienda, il capex è risultato inferiore agli ammortamenti.
Il CFO ad interim Claude Russ è stato diretto: "Abbiamo consegnato livelli storici di flusso di cassa libero rettificato". Questo non è sottoinvestimento. Il management lega la minore spesa a una rete modernizzata che non ha più bisogno di capitale costante, il che cambia l'intero profilo di cassa di un'attività che storicamente era avida di liquidità. E quella liquidità non è rimasta inattiva.
Vedi i dati storici e le stime forward per l'azione FedEx (È gratuito!) >>>
Dove è Andato il Denaro Rivela Cosa Crede il Management
Due giorni dopo gli utili, FedEx ha lanciato offerte di riacquisto in contanti per riacquistare fino a $4,15 miliardi delle sue obbligazioni in circolazione. Entro la scadenza anticipata del 9 luglio, gli obbligazionisti avevano offerto più del limite, e le obbligazioni accettate sono state regolate il 14 luglio. La fonte di finanziamento è la parte interessante: i circa $4,1 miliardi di dividendo in contanti che FedEx Freight ha pagato alla capogruppo come parte della sua scissione avvenuta il 1° giugno.
Quindi FedEx ha separato la sua divisione di trasporto su gomma, ha incassato un dividendo di $4,1 miliardi durante l'uscita, e lo ha indirizzato direttamente al rimborso di debito a lungo termine, con l'obiettivo di mantenere la leva finanziaria neutrale riducendo al contempo le spese per interessi. Insieme a ciò, ha aumentato il dividendo del 5% dopo la scissione, un sesto aumento annuale consecutivo, e pianifica fino a $1 miliardo di riacquisti opportunistici attraverso il resto del 2026 per compensare la diluizione.
Un'altra destinazione della liquidità è importante. FedEx prevede di chiudere il suo investimento in InPost, l'operatore europeo di armadietti per pacchi, durante il 2026. FedEx si è unita a un consorzio che a febbraio ha concordato di privatizzare InPost in un accordo di circa €7,8 miliardi, con FedEx che detiene una quota del 37% nel gruppo acquirente. Questo è un accordo annunciato ancora in attesa di autorizzazioni regolatorie, non una transazione chiusa, e acquista un'opzione low-cost per l'ultimo miglio in Europa senza acquisire l'intera azienda. Quando David Vernon di Bernstein ha insistito sul fatto che l'ampia liquidità disponibile potesse spingere a qualcosa di più audace, Russ l'ha definita "un bel problema da avere" e ha indicato InPost come una delle destinazioni per quella liquidità.
Le Previsioni che Sembrano Peggiori di Quanto Siano
FedEx sta passando a un anno fiscale che termina il 31 dicembre, e la sua nuova prospettiva per il 2026 prevede un utile rettificato per azione compreso tra $16,90 e $18,10. Confrontato con i $20,24 di EPS rettificato che FedEx ha appena consegnato per l'anno fiscale 2026, sembra un taglio a due cifre. Non lo è.
Il confronto del management utilizza una baseline di $15 per il 2025 che esclude Freight e include costi isolati. Rispetto a questo punto di partenza più pulito, il punto medio delle previsioni di $17,50 implica una crescita dell'EPS rettificato di circa il 20% nel periodo di transizione da giugno a dicembre. Il numero in prima pagina si è ridotto perché l'azienda si è ridotta, non perché la capacità di generare utili lo abbia fatto.
Il CEO Raj Subramaniam ha mantenuto l'inquadramento sul lungo periodo: "Non sono mai stato più fiducioso sul nostro percorso futuro". Ha sottolineato i target riconfermati per il 2029 di un CAGR del 14% del bottom-line e di $6 miliardi di flusso di cassa libero. I costi isolati, un freno oggi, dovrebbero essere sostanzialmente eliminati entro la fine del 2027.
Rispetto ai pari, FedEx sembra ragionevolmente valutata piuttosto che ovviamente economica. Scambia a circa 10,4 volte l'EV/EBITDA NTM (prossimi dodici mesi, o forward), un premio rispetto a United Parcel Service a 9,3 volte e Deutsche Post a 7,2 volte, ma ben al di sotto del vettore asset-light Expeditors International a 18,4 volte. Sul P/E forward, FedEx si posiziona a circa 17 volte contro UPS a 15 volte.
Vedi come FedEx si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $306.22
- Prezzo Obiettivo (Medio): ~$364
- Potenziale Rendimento Totale: ~19%
- TIR Annualizzato: ~4% / anno

Vedi le previsioni di crescita e i target price degli analisti per l'azione FedEx (È gratuito!) >>>
Utilizzando le ipotesi del caso medio di TIKR, il modello valuta FedEx a circa $364, realizzato alla fine del 2030, per un rendimento totale di circa il 19% in 4,4 anni, ovvero circa il 4% all'anno. Questo è il contrappeso sobrio alla storia della liquidità: l'esecuzione è reale, ma al prezzo di oggi la matematica del rendimento è modesta.
Il caso medio si basa su due driver dei ricavi: la continua forza dei ricavi per unità (yield) nei segmenti B2B premium come sanità, automotive, aerospazio e logistica per data center, e la crescita delle esportazioni internazionali guidata dall'Asia e dalla strategia aerea Tricolor. Assume un CAGR dei ricavi conservativo di circa il 3%. Il driver del margine è Network 2.0, lo sforzo di combinare le operazioni Express e Ground per eliminare costi, che, insieme alla normalizzazione della retribuzione variabile, dovrebbe spingere il margine netto verso il 5%. Il rischio principale è che i costi dell'anno di transizione, il nuovo contratto dei piloti e i costi isolati si dimostrino più persistenti del previsto, impedendo ai guadagni di margine di raggiungere gli utili.
Il potenziale rialzista arriva a circa $517 entro il 2030 su un rendimento totale di circa il 69% se i margini si espandono più velocemente e la crescita dei ricavi raggiunge il 3%. Il caso ribassista del modello mantiene comunque un rendimento positivo di circa il 15% vicino a $352, perché la generazione di liquidità attutisce la caduta anche quando la crescita delude.
Conclusione
La prossima vera prova è il 28 ottobre, quando FedEx comunicherà i risultati da giugno a settembre sotto il nuovo calendario. Osserva una cosa: se la forza del margine lordo già presente nel conto economico si converte finalmente in reddito operativo. Il management ha previsto un reddito operativo rettificato consolidato per l'anno di transizione di $3,8 miliardi, in aumento del 19% anno su anno al punto medio. Raggiungerlo, e la storia della liquidità guadagna una storia di profitto da abbinare, che è ciò che chiude il divario con il target del modello. Mancarlo, e gli orsi che hanno definito le previsioni un taglio potranno dire che le apparenze erano oneste. La liquidità è già sul tavolo. Ottobre ci dirà se gli utili la seguono.
Dovresti Investire in FedEx?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri FedEx, e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per monitorare FedEx insieme a tutte le altre azioni nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza FedEx su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza le azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più sassi giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!