Punti Chiave
- Barclays ha alzato il suo prezzo obiettivo su Eli Lilly a $1.550 da $1.400, mantenendo la raccomandazione Overweight, con il titolo vicino al massimo annuale.
- I ricavi del terzo trimestre di Lilly sono aumentati del 39% a $24,4 miliardi grazie a un aumento dei volumi del 53%, che ha più che compensato un calo del 15% dei prezzi realizzati.
- A $1.550, Eli Lilly scambierebbe a circa 33x le stime degli utili degli analisti per i prossimi dodici mesi, sotto la sua media quinquennale di 40x, e la stima degli utili per il 2027 è aumentata dopo il rapporto del terzo trimestre.
- L'obiettivo di Barclays regge, ma il potenziale rialzista è modesto, e le previsioni di Lilly per il 2027 a gennaio dovranno dimostrare che i prezzi in calo non stanno erodendo i guadagni di volume.
Eli Lilly (LLY) è salito del 39% nell'ultimo anno e ha chiuso al suo massimo annuale di $1.443,50 il 13 novembre. Il 16 novembre, l'analista di Barclays Emily Field ha alzato il suo prezzo obiettivo a $1.550 da $1.400, mantenendo una raccomandazione Overweight. Le azioni hanno toccato $1.475,25 quel giorno ma hanno chiuso in calo dello 0,8%. Dalla chiusura del 17 novembre a $1.415,55, il nuovo obiettivo lascia un potenziale rialzista di circa il 9%.
Lilly continua a vendere di più a meno
L'aumento arriva dopo un forte terzo trimestre. I ricavi di Lilly sono aumentati del 39% a $24,4 miliardi grazie a un balzo del 53% dei volumi, che ha più che compensato un calo del 15% dei prezzi realizzati. La società ha anche alzato le sue previsioni di ricavi per il 2026 di $5,5 miliardi al punto medio, portandole a $91-92 miliardi. Poi, il 12 novembre, la Cina ha approvato l'orforglipron, la pillola giornaliera che Lilly vende negli Stati Uniti come Foundayo. Questo ha reso Lilly la prima azienda farmaceutica con una pillola GLP-1 per la perdita di peso approvata lì.
Field ha notato che benefici una tantum hanno aiutato il trimestre. Ha comunque indicato l'adozione del programma Medicare GLP-1 Bridge di Lilly, la domanda internazionale e i guadagni di quota di mercato come segni che la crescita sottostante è reale.
E Lilly ha ampio margine per crescere in volume. Nella conference call del terzo trimestre, il CFO Lucas Montarce ha dichiarato che Lilly raggiunge circa 1 su 10 dei suoi potenziali pazienti negli Stati Uniti e 2 su 100 al di fuori.
TIKR monitora 31 analisti su Eli Lilly. Quanti dicono "Compra"?
Vedi la ripartizione completa delle raccomandazioni Compra, Mantieni e Vendi su Eli Lilly, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi le raccomandazioni degli analisti su Eli Lilly
$1.550 ha senso?
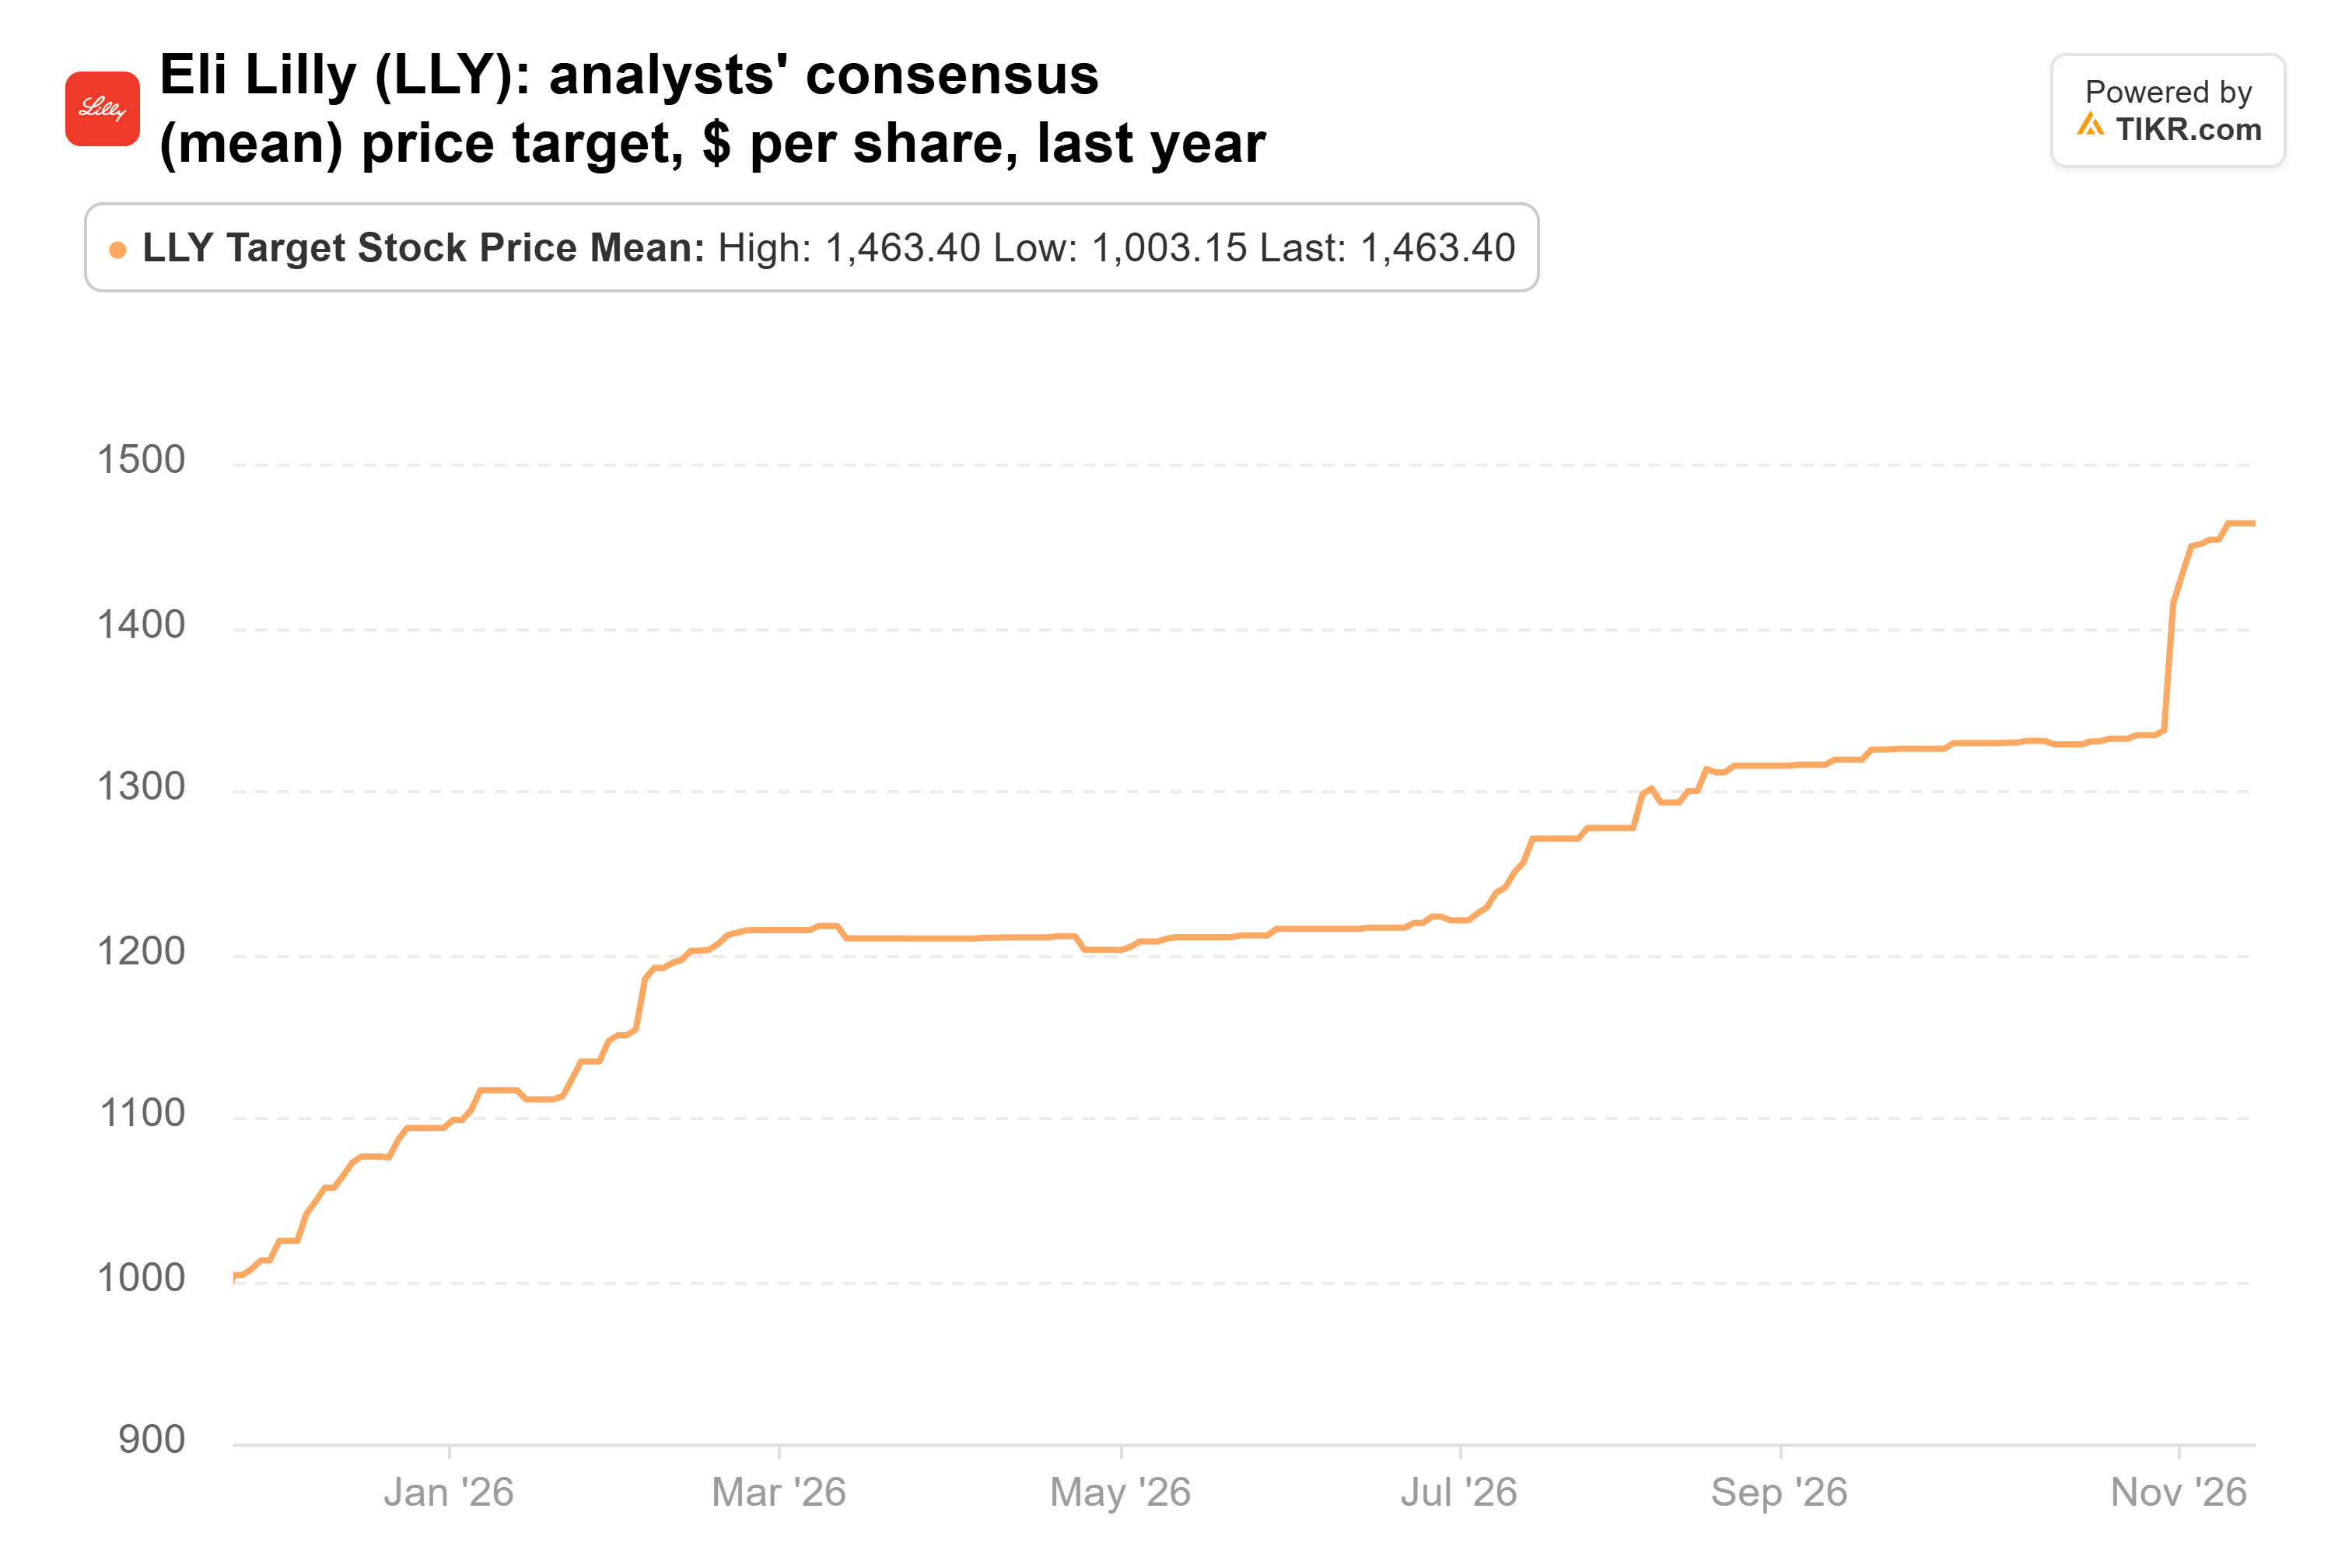
Anche il resto di Wall Street si sta muovendo nella stessa direzione. I $1.550 di Barclays si trovano il 6% sopra il consenso di $1.463, anche se ancora sotto la mediana di $1.570. Il consenso è salito da $1.003 di un anno fa:
Anche le stime degli utili stanno salendo. Gli analisti si aspettano un EPS normalizzato di $35,47 quest'anno, frenato da $4,57 per azione di oneri per IPR&D acquisiti nel terzo trimestre. Dopodiché, si aspettano $50,80 nel 2027 e $58,05 nel 2028:
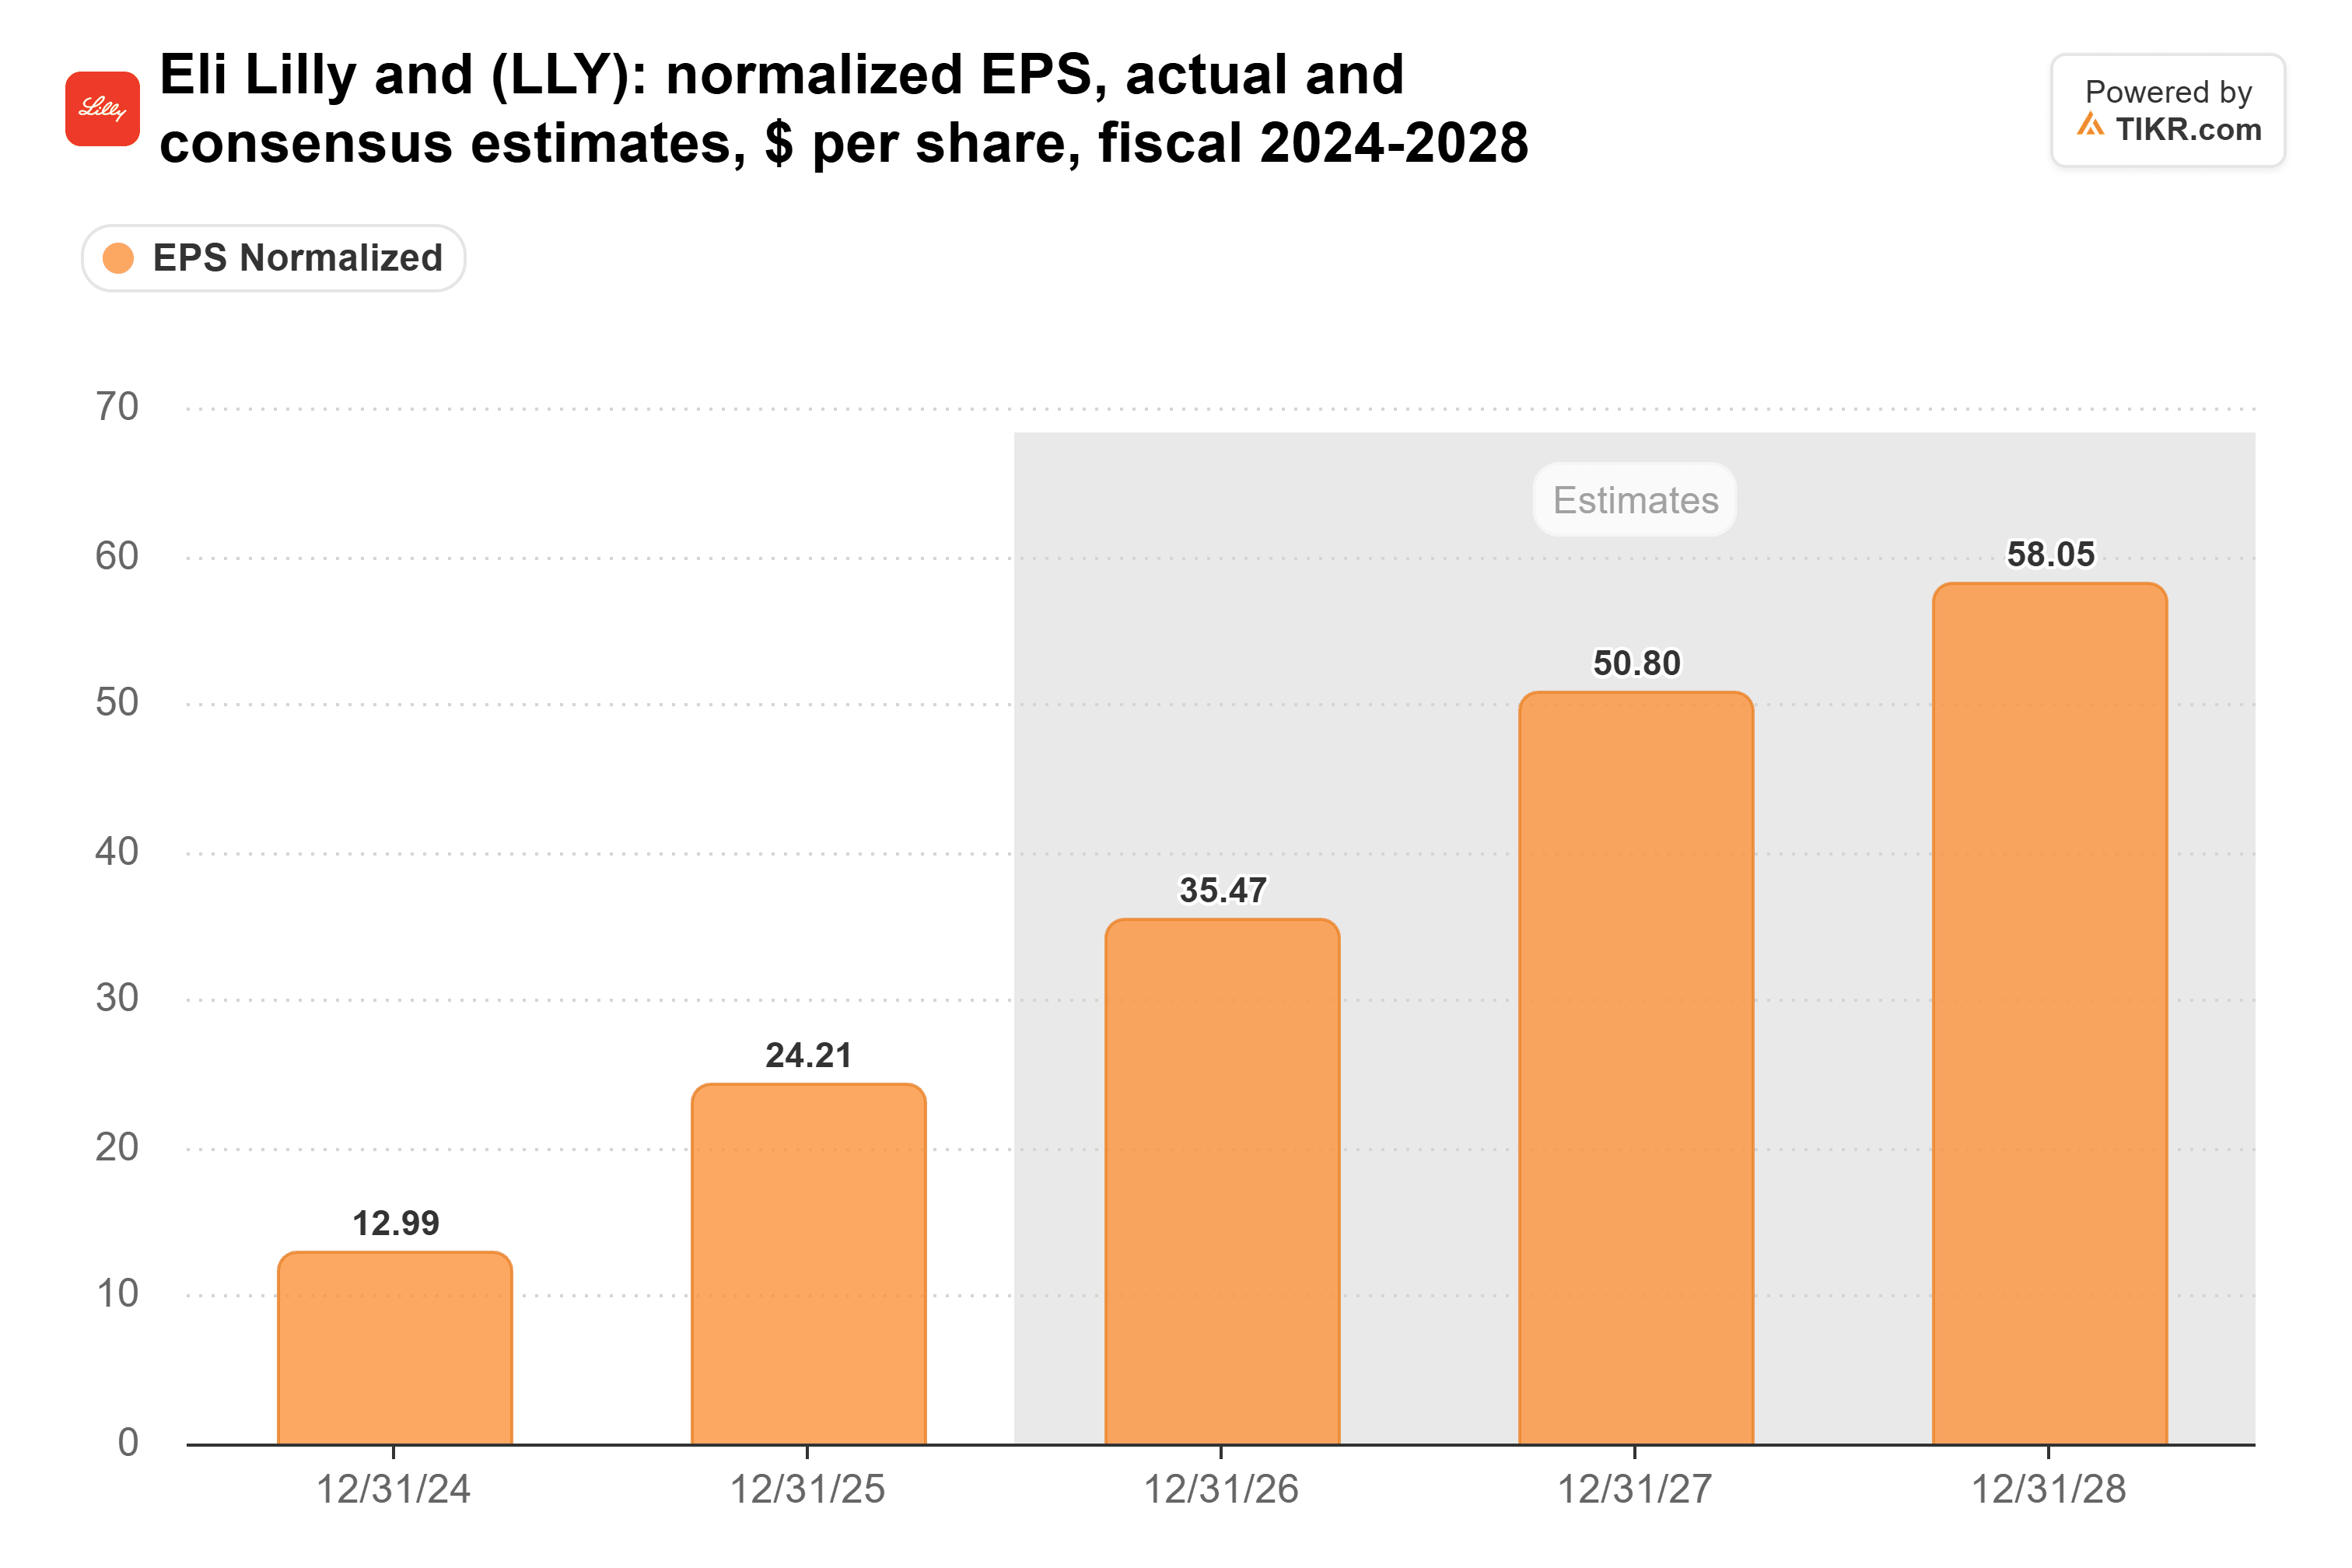
Prima del rapporto del terzo trimestre, la stima per il 2027 era vicina a $47,50.
Alla chiusura del 13 novembre, Lilly scambiava a 31x quegli utili forward, contro una media quinquennale di 40x. I $1.550 di Barclays equivalgono a 33x:
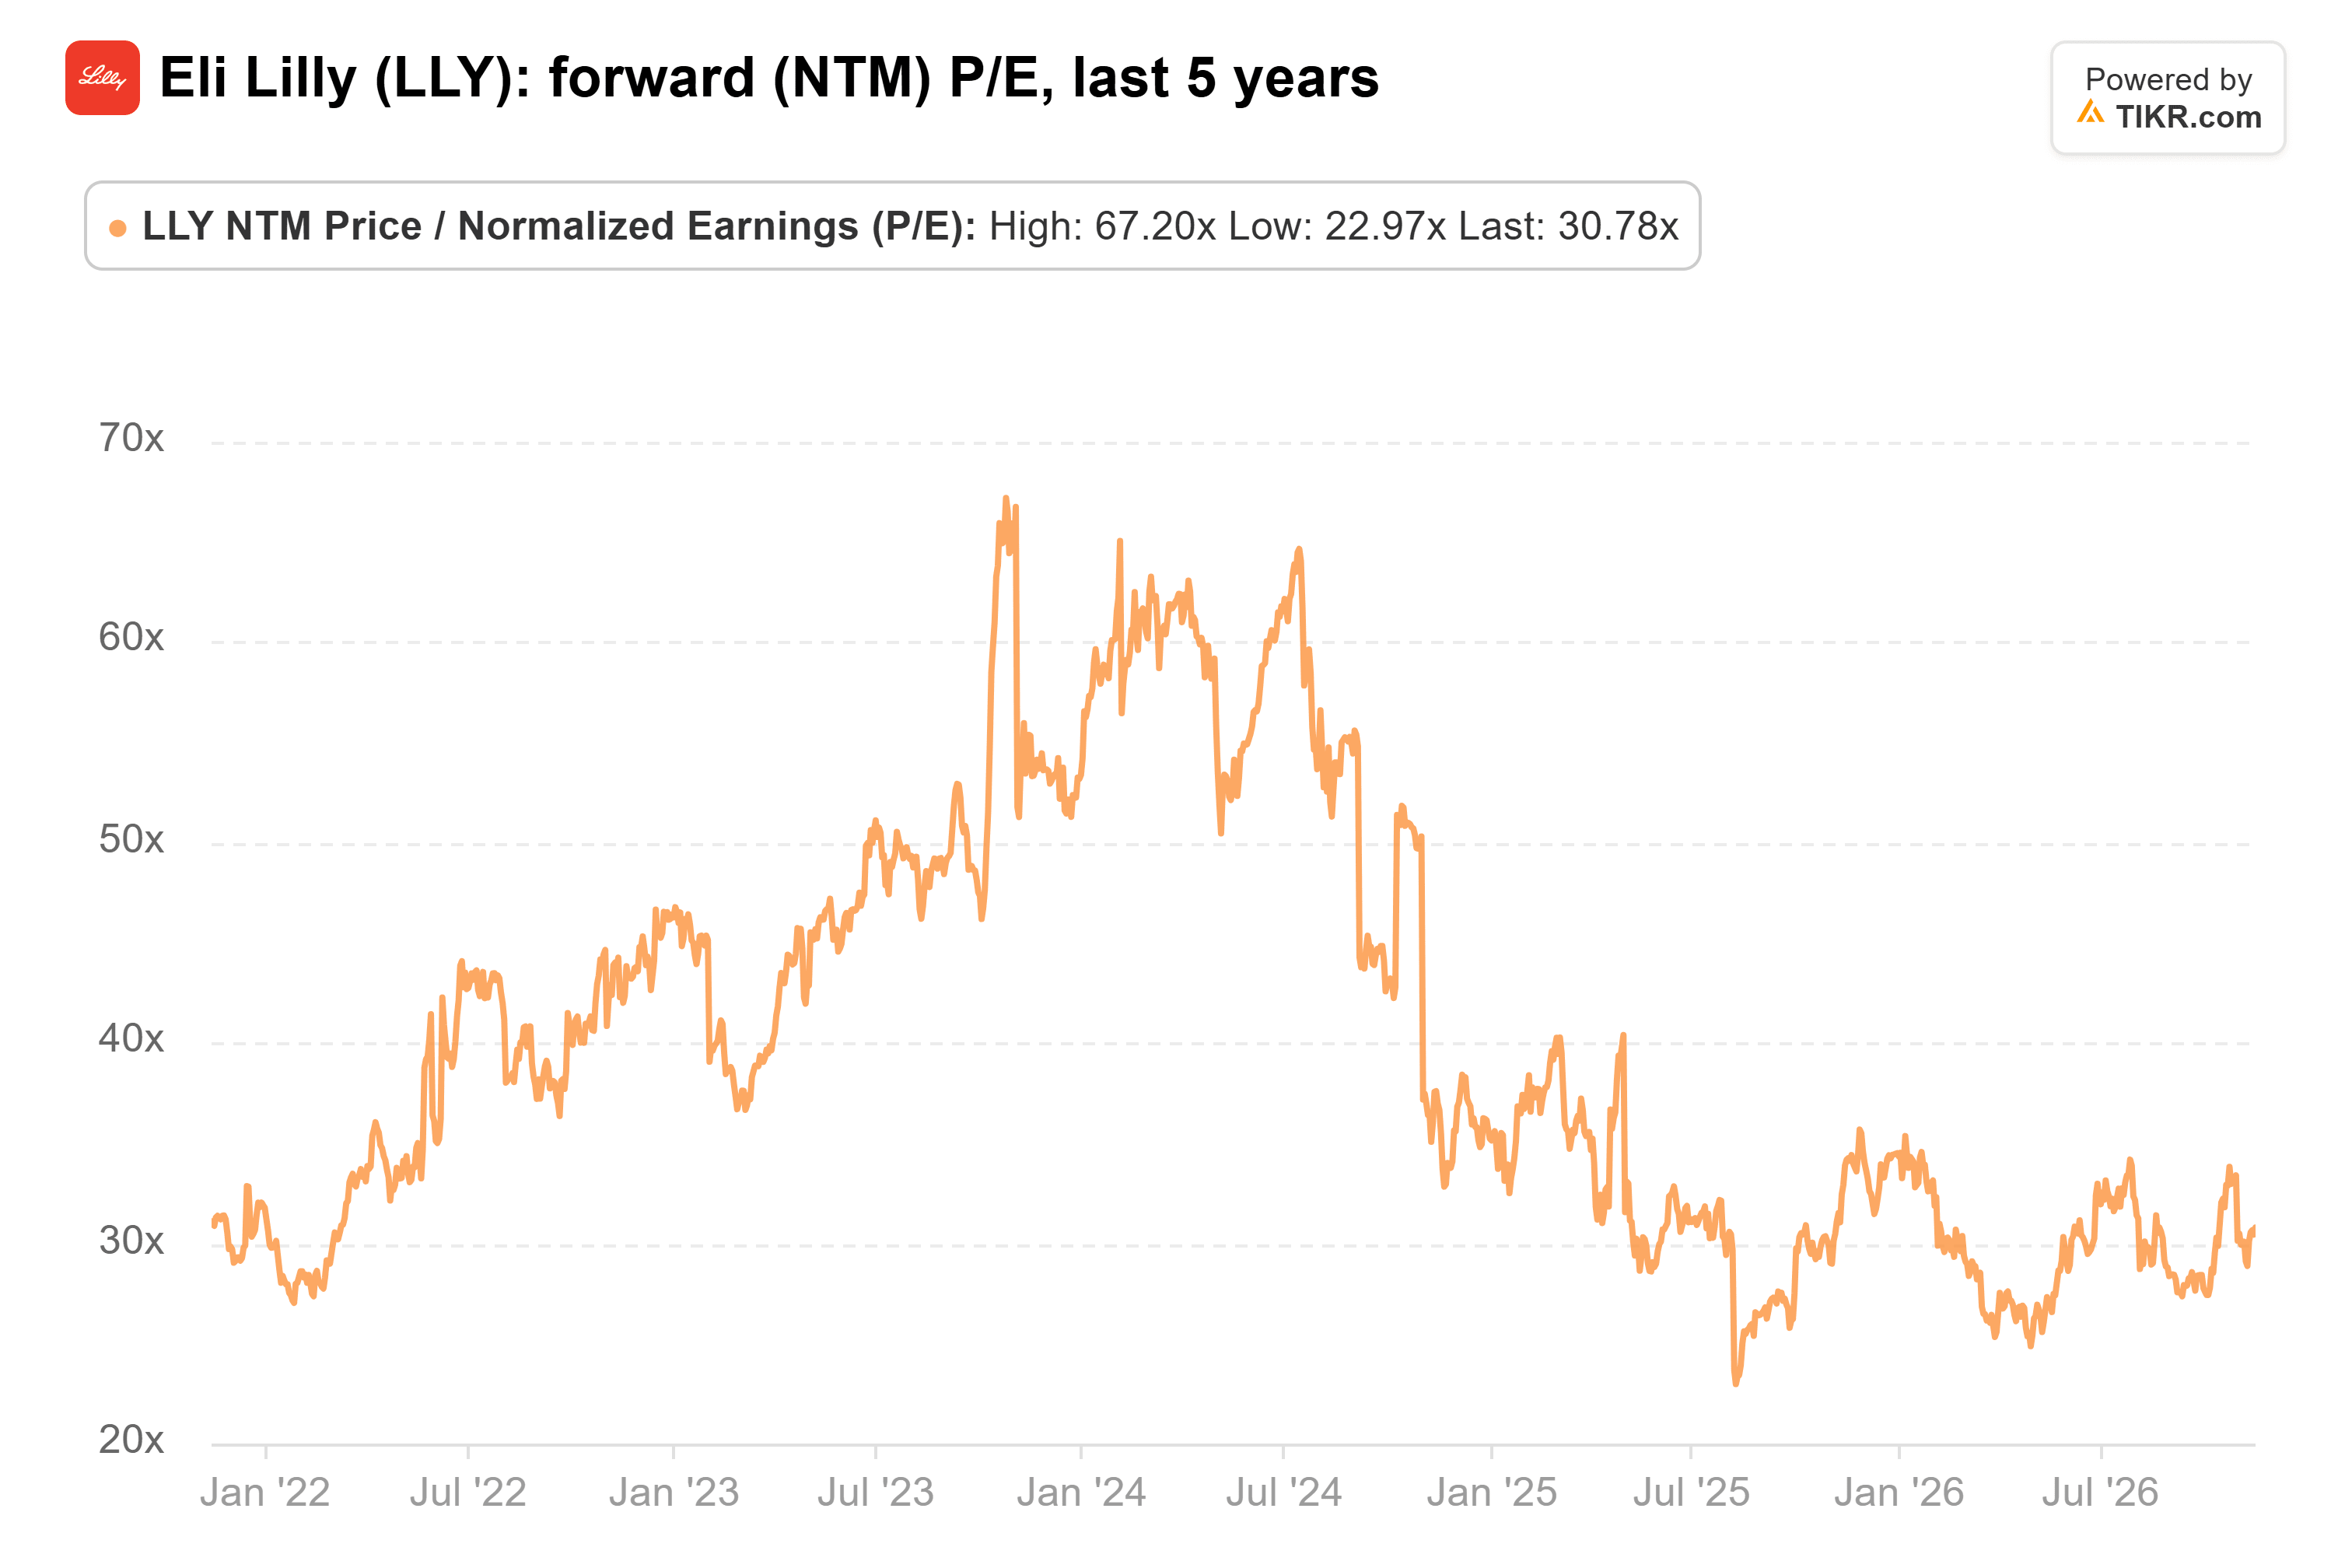
Quella media quinquennale include la fine del 2023, quando il multiplo ha toccato 67x. Su 12 anni, la media di Lilly alla fine del trimestre è più vicina a 29x. Quindi l'obiettivo di Barclays implica un po' più della norma di lungo periodo del titolo, su utili che continuano a salire.
Un obiettivo equo con un cuscinetto sottile
Il prezzo è il rischio. Escludendo un favorevole aggiustamento per i rimborsi, il prezzo di Lilly negli Stati Uniti è calato del 10% nel terzo trimestre. Il management afferma anche che circa $2 miliardi dei ricavi di quest'anno provengono da voci una tantum che non si aspetta si ripetano.
I $1.550 di Barclays reggono. A 33x, si colloca tra le norme a 12 e 5 anni del titolo, e poggia su una stima degli utili per il 2027 che è appena balzata. Ma con un potenziale rialzista di circa il 9%, gran parte della corsa è già nel prezzo. Per salire molto più in alto, il titolo ha bisogno che il volume continui a crescere più velocemente di quanto i prezzi calino. Le prossime prove sono l'Innovation Day di Lilly il 7 dicembre e le sue prime previsioni per il 2027 a gennaio. Barclays vede l'Innovation Day come un'opportunità per il management di delineare la crescita oltre l'obesità.
Quindi, quanto vale realmente il titolo Eli Lilly?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Eli Lilly. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Valuta Eli Lilly gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!