Principali Statistiche per l'Azione Dell
- Prezzo Corrente: $462.70
- Prezzo Target (Medio): ~$630
- Target della Piazzetta: ~$500
- Potenziale Rendimento Totale: ~36% (in ~4,5 anni)
- Rendimento Annualizzato: ~7% / anno
Ora Online: Scopri quanto potenziale rialzista hanno le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
Dell Technologies (DELL) ha chiuso a $462,70 il 5 agosto, una seduta dopo aver stabilito un massimo storico di chiusura a $467,27 che ha coronato un balzo giornaliero dell'8,92%. Chiunque cerchi ora l'azione si sta ponendo la versione scomoda di una buona domanda: i guadagni facili sembrano finiti, quindi ne rimane qualcuno? Le azioni sono salite di oltre il 260% dall'inizio dell'anno, e il record non era solo slancio vuoto. Il 4 agosto, Dell è stata nominata fornitore tecnologico per un nuovo accordo da 10 miliardi di dollari per una fabbrica di intelligenza artificiale, e il mercato più ampio dell'hardware AI è rimbalzato con forza lo stesso giorno.
Quella combinazione è la tensione. Tre settimane prima, l'azione era scesa a circa $405 per timori sui prezzi della memoria, e il 25 giugno, una banca l'aveva declassata a Hold sulla valutazione dopo una corsa del 200%. Dell non è solo sopravvissuta a entrambi gli spaventi. Ha stabilito un nuovo massimo di chiusura sostenuto da una vera vittoria contrattuale. Gli acquirenti di oggi pagano un prezzo record per un'azienda la cui storia di domanda continua a diventare più forte, il che rende la questione della valutazione più difficile, non più facile.
Il Record è Arrivato con un Vero Affare Dietro
Il catalizzatore del 4 agosto era concreto. La startup cloud AI Volta è uscita dalla fase stealth con una partnership da 10 miliardi di dollari per costruire una fabbrica AI da 133 megawatt in Norvegia, nominando Dell come fornitore tecnologico, con il family office di Michael Dell tra i sostenitori. È atterrata in una giornata di ampio rischio-on per l'infrastruttura AI, quindi il sentiment ha amplificato il movimento. Ma questo non era lo schema di luglio, quando Dell è salita di diversi punti percentuali puramente su notizie di ordini di un concorrente. Questa volta, l'azienda era nei titoli.
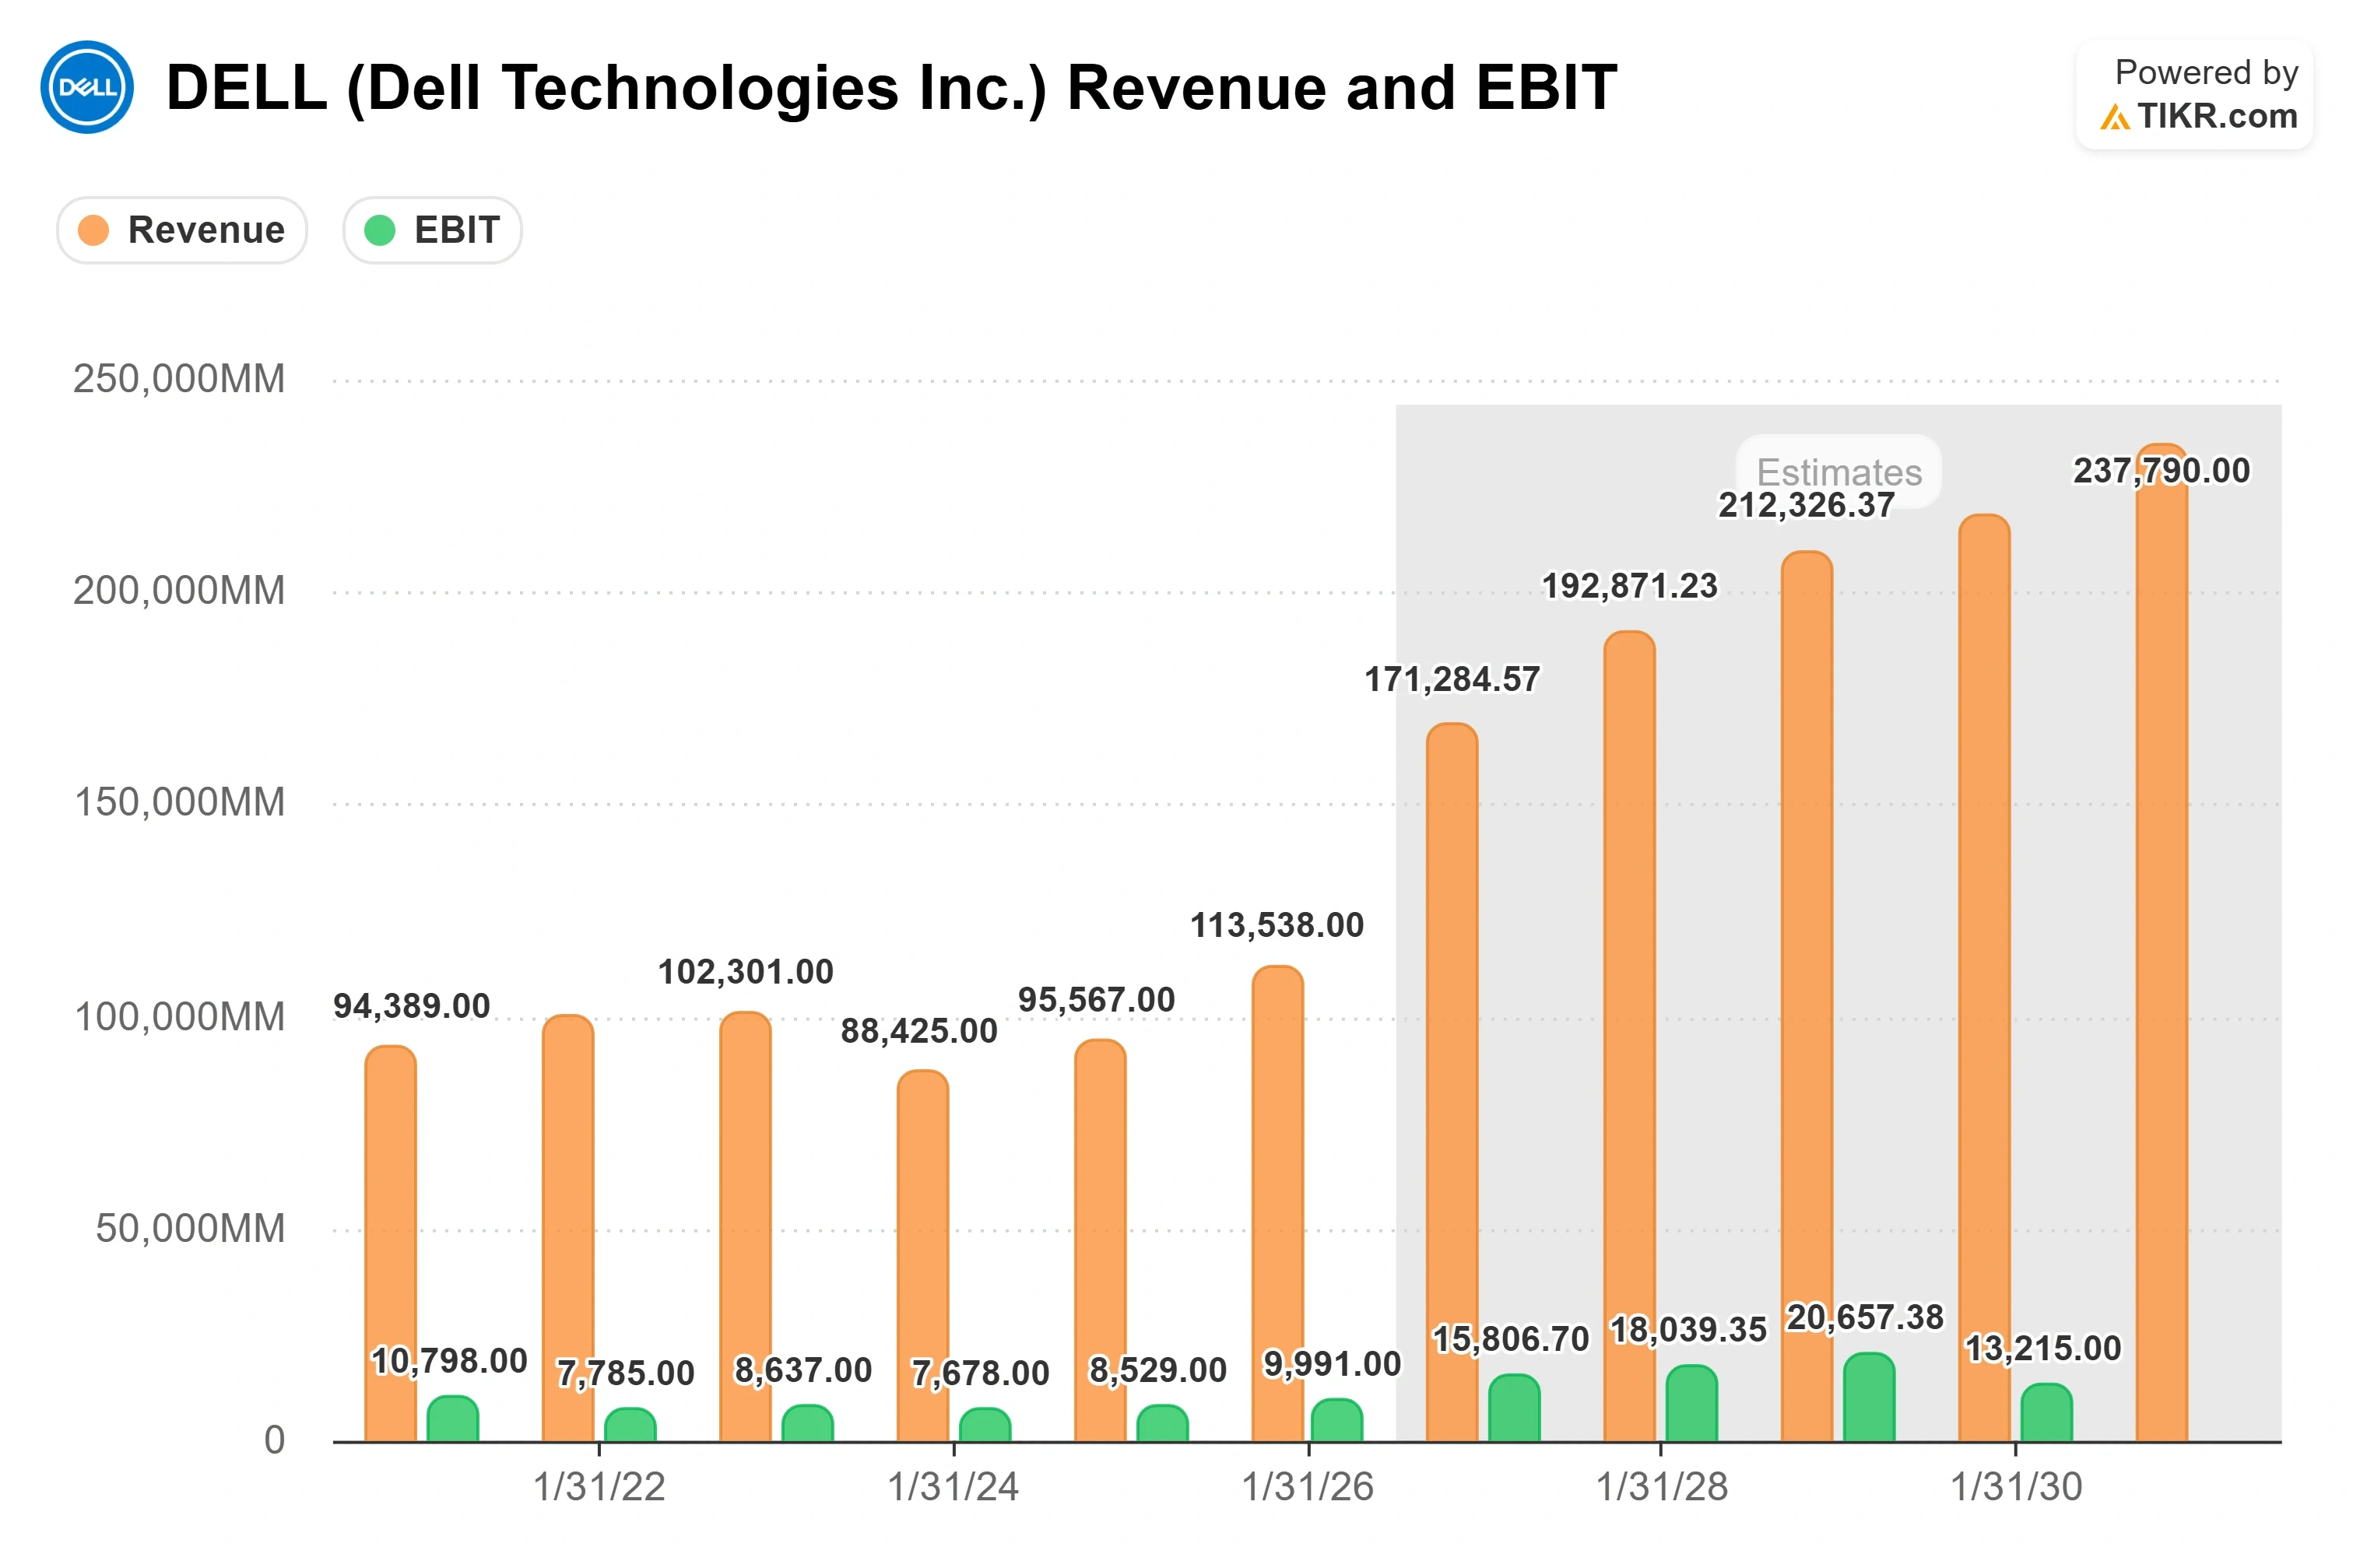
Gli utili sottostanti sono solidi. I ricavi del primo trimestre fiscale 2027 di 43.842 milioni di dollari sono aumentati dell'87,54% su base annua e hanno superato le stime della piazzetta del 22,58%, l'EPS rettificato di $4,86 ha superato di circa il 64%, e l'azione ha guadagnato il 32,76% su quella pubblicazione. Il management ha alzato le previsioni sui ricavi annuali verso un livello di 167 miliardi di dollari e ora si aspetta circa 60 miliardi di dollari di ricavi da server AI. Quindi la domanda che un prezzo record impone non è se l'azienda sia buona. È se la durabilità sia già prezzata.

Vedi le stime storiche e forward per l'azione Dell (È gratuito!) >>>
Cosa Rende la Domanda Durevole e Cosa Potrebbe Interromperla
Alla conferenza tecnologica della Bank of America il 2 giugno, il capo del gruppo Infrastructure Solutions, Arthur Lewis, ha sostenuto che la visibilità della domanda supera qualsiasi singolo ciclo AI, dicendo agli investitori che Dell ora ha visibilità sulla domanda "nel '26, nel '27, in parte del '28". Due punti strutturali supportano questo. Primo, la maggior parte della base installata di Dell "si trova ancora su server che hanno 7 anni e più", un'ondata di rinnovo che procede indipendentemente dall'AI. Secondo, i carichi di lavoro agentici richiamano server CPU tradizionali, non solo GPU, perché un'attività agentica con "50 chiamate al modello" può innescare "250, 300 chiamate agli strumenti" che funzionano meglio su una CPU. Questo allarga il mercato di Dell oltre i titoli sui server AI.
Il rischio si trova dove si trova il potenziale rialzista: il ciclo della memoria. Dell ha trasferito i costi più alti dei componenti ai clienti, quindi se i prezzi della memoria si riducono, i confronti anno su anno diventano complicati e il premio sul multiplo si comprime rapidamente. E il premio è reale. Dell scambia vicino a 24,85 volte il rapporto P/E NTM rispetto a pari visibili come NetApp a 20,95 volte, Lenovo a 17,06 volte e HPE a 13,79 volte. Parte di quel divario è meritato, perché Dell sta prendendo quote di mercato nei server AI che quei pari non stanno prendendo, e il margine lordo inferiore al 10% del rivale Super Micro mostra quanto siano sottili le economie dei sistemi AI. Ma a un prezzo record, gli acquirenti pagano un multiplo da piattaforma AI per un'azienda che ancora registra la maggior parte dei ricavi dall'hardware.
Vedi come Dell si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Corrente: $462.70
- Prezzo Target (Medio): ~$630
- Potenziale Rendimento Totale: ~36%
- Rendimento Annualizzato: ~7% / anno
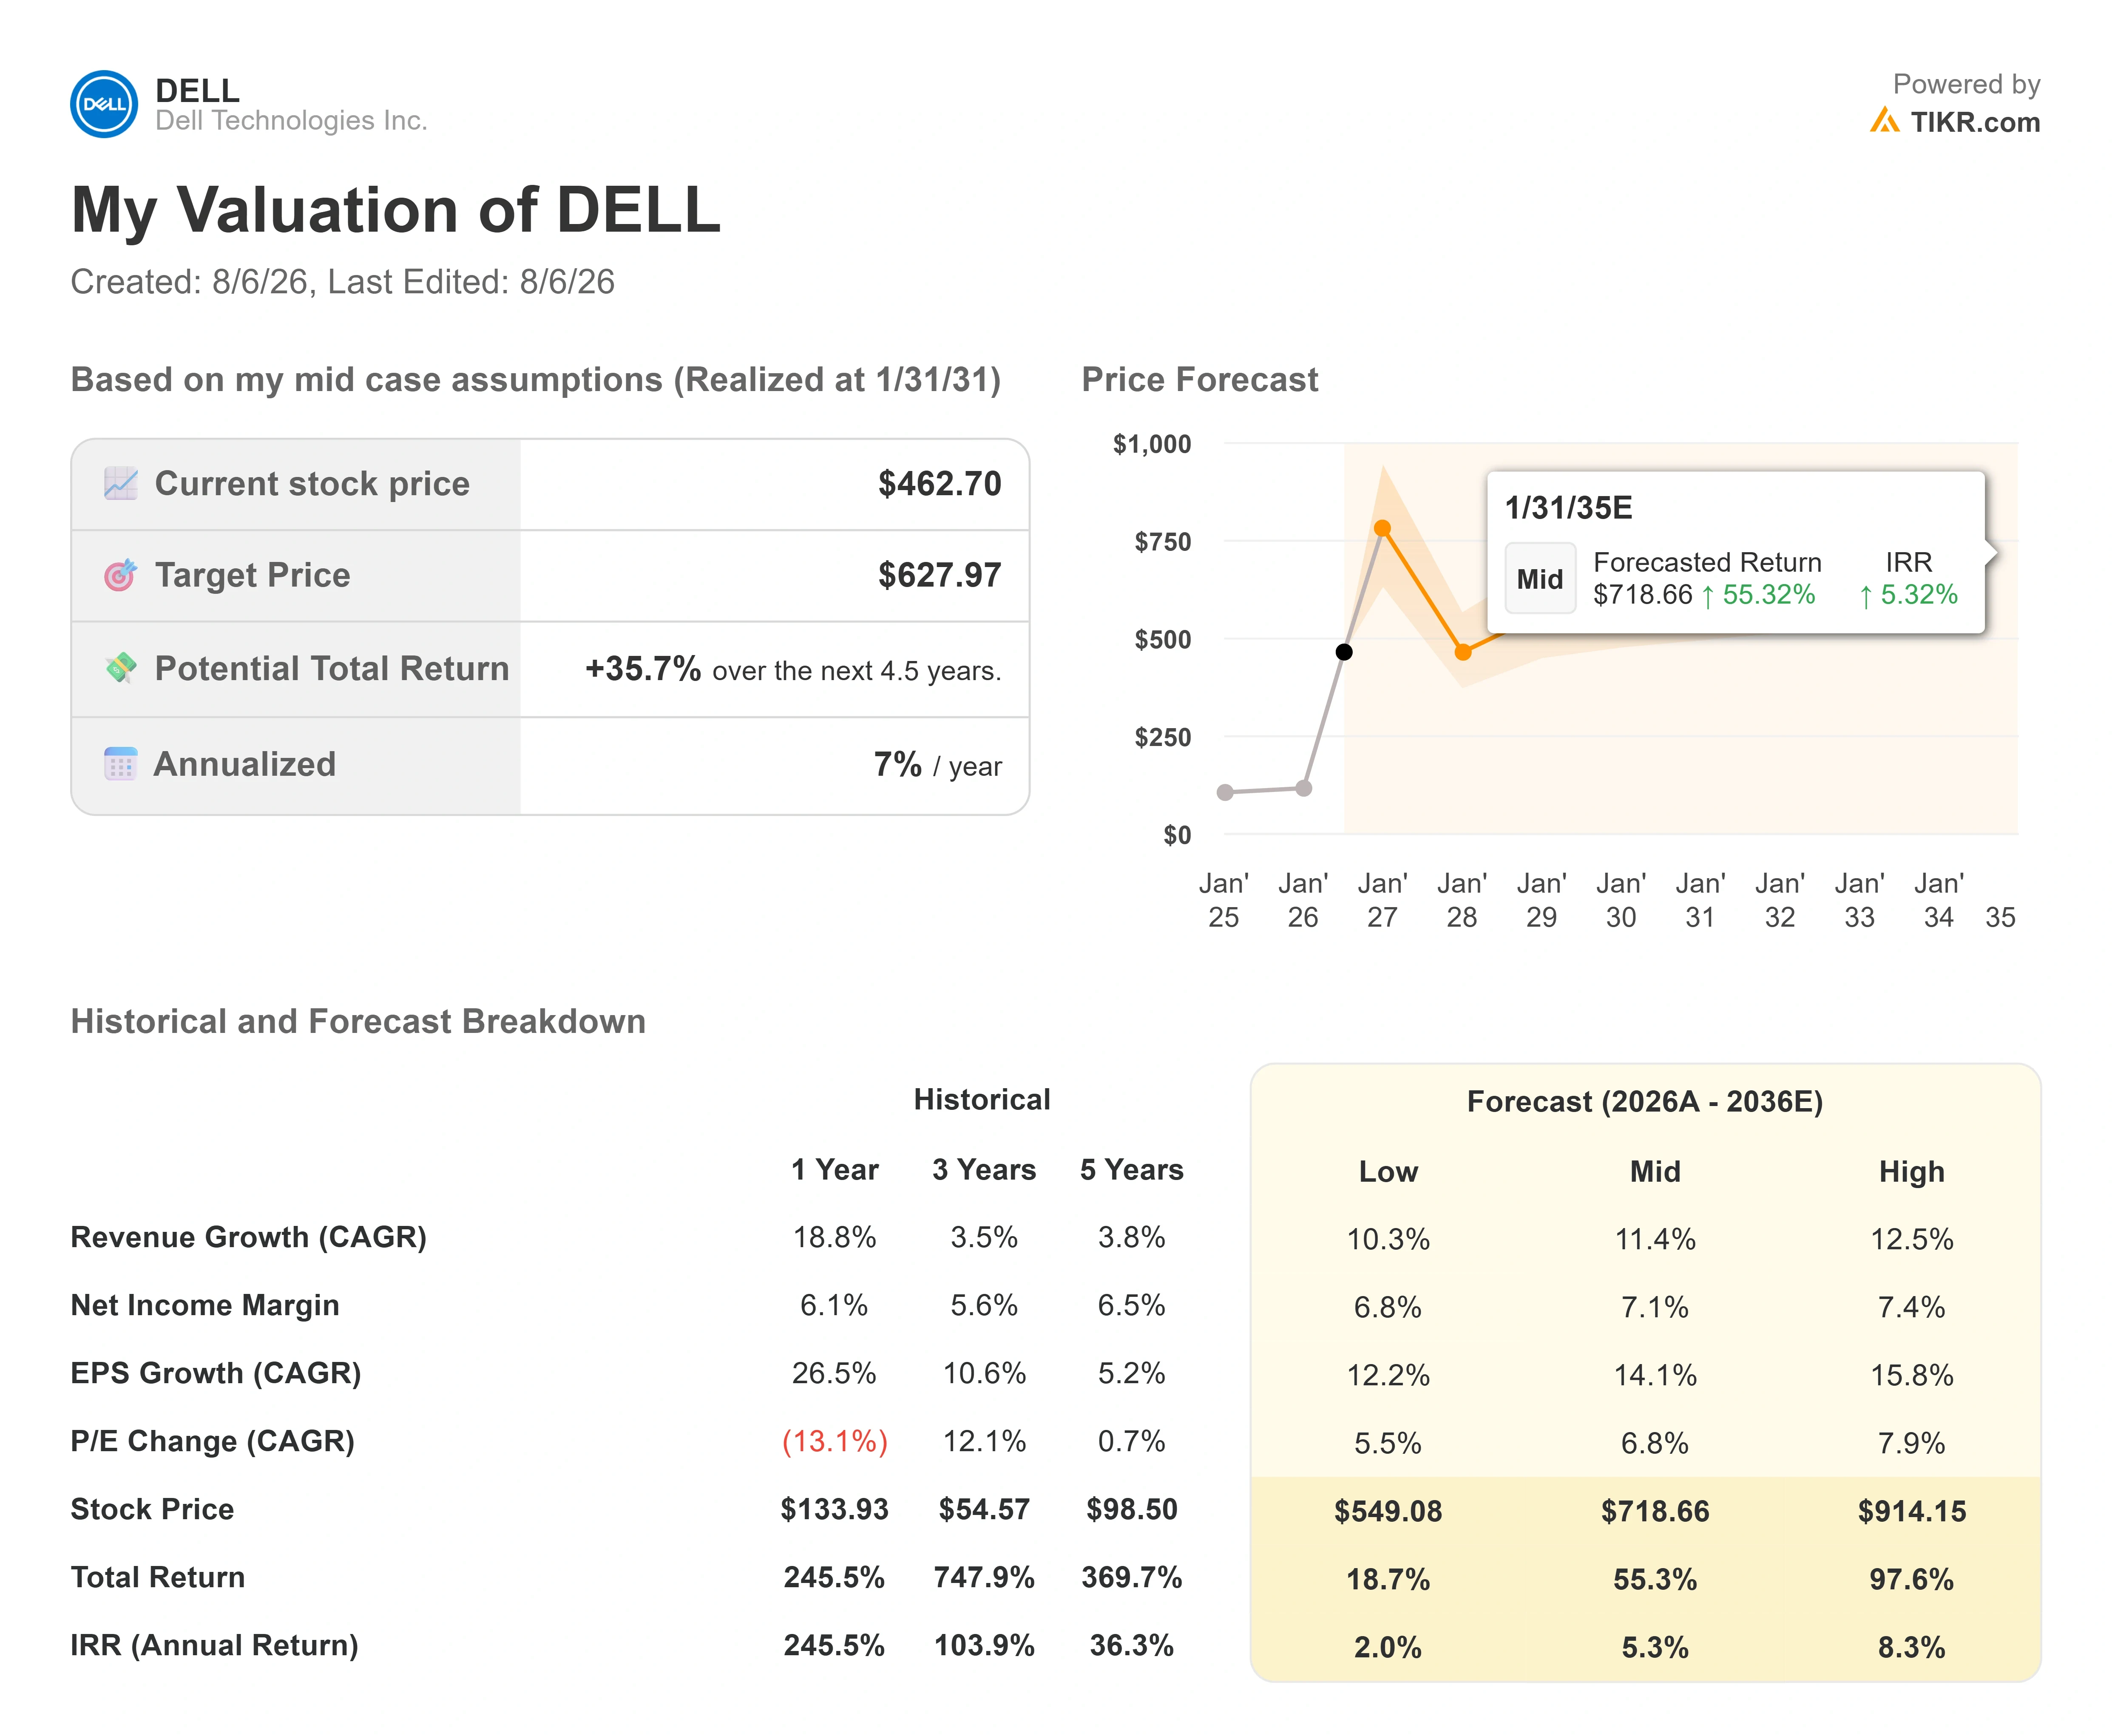
Utilizzando lo scenario medio di TIKR, il modello arriva a un target vicino a $630, circa il 36% sopra il prezzo corrente. Il numero che dovrebbe governare una decisione di acquisto qui non è il target ma il ritmo: quel rendimento si distribuisce in circa 4,5 anni, solo circa il 7% all'anno. Una corsa passata del 260% e un rendimento forward a una cifra bassa possono coesistere, e qui lo fanno.
Due driver dei ricavi sostengono il caso: la domanda di server AI che il management dice essere limitata solo dall'offerta, e il rinnovo della base installata che attira sia server CPU che GPU. Il driver dei margini è un mix più ricco di storage e servizi di maggior valore, che solleva il margine di reddito netto verso circa il 7% nello scenario medio dal 6,1% dell'anno scorso. Il rischio principale è che il ciclo della memoria si riduca e comprima il premio sul multiplo.
- Scenario rialzista: la domanda limitata dall'offerta e un mix più ricco spingono il modello verso il suo scenario alto vicino a $914 e un rendimento annuale a una cifra bassa.
- Scenario ribassista: il premio si normalizza verso i pari dell'hardware mentre i margini rimangono sottili, approssimativamente lo scenario basso vicino a $550 e un rendimento annuale a una cifra bassa.
Conclusione
La prossima vera prova sono gli utili del secondo trimestre fiscale, che Dell pubblica alla fine di agosto. Osserva se i margini operativi si espandono mentre i ricavi AI si avvicinano al target annuale di 60 miliardi di dollari, e se lo storage di maggior valore mantiene la sua crescita mentre i contratti di memoria si riallineano. Margini in espansione su quel mix giustificherebbero il record e darebbero al modello spazio al rialzo. Margini in calo mentre il mix di server aumenta consegnerebbe il caso agli orsi. A quasi 25 volte gli utili forward, l'azione non è più abbastanza economica da perdonare una delusione.
Dovresti Investire in Dell?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Dell e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per tracciare Dell insieme a ogni altra azione sul tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Dell su TIKR Gratis →
Cerchi Nuove Opportunità?
- Vedi quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più rocce capovolgi... più opportunità scoprirai. Cerca oltre 100K azioni globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcuna azione. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!