Punti Chiave
- Costco ha dichiarato un dividendo speciale di $30 per azione del valore di circa $13,3 miliardi, il doppio dell'ultimo speciale di dicembre 2023. Ha inoltre rinnovato il suo buyback da $4 miliardi.
- Il pagamento dimostra che Costco genera più liquidità di quanta ne possa reinvestire: il free cash flow è stato di $9,4 miliardi nell'anno fiscale 2026, quasi quattro volte i suoi dividendi regolari.
- Gli investitori pagano un premio per quella sicurezza: Costco scambia a circa 47x gli utili forward, contro una media decennale di 37x, e Walmart si è mosso meno del mercato negli ultimi cinque anni.
- L'azienda rimane comunque un buon rifugio, ma un ritorno alla sua media storica del multiplo costerebbe al titolo circa il 20%. Questo la rende un 'hold' per chi già la possiede e un titolo su cui aspettare per nuovo capitale.
Costco Wholesale (COST) ha dichiarato un dividendo speciale di $30 per azione dopo la chiusura del 10 novembre, un pagamento di circa $13,3 miliardi, e ha rinnovato il suo buyback da $4 miliardi.
Barron’s ha pubblicato la notizia con il titolo “Costco Stock Is a Good Place to Shelter From the AI Chaos.” Gli investitori hanno fatto proprio questo: il titolo è salito del 25% nel 2026.
Ma il rifugio è diventato costoso. Charlie Bilello ha confrontato il P/E trailing di Costco con quelli di Walmart (WMT) e Nvidia su X la scorsa settimana chiedendo: “Quale è la bolla?” (Quello di Costco, a circa 51x, era il più alto dei tre.)
Il doppio dell'ultimo speciale
I $30 saranno pagati il 4 dicembre agli azionisti di record al 24 novembre. È il doppio dell'ultimo dividendo speciale di Costco, $15 per azione a dicembre 2023, e circa cinque volte il suo dividendo regolare annuale di $5,88. Il nuovo buyback da $4 miliardi è valido fino a novembre 2030 e sostituisce un programma in base al quale Costco aveva riacquistato $3,1 miliardi di azioni. È una cifra modesta per un'azienda di queste dimensioni: Costco ha speso $847 milioni in riacquisti propri nell'anno fiscale 2026, meno dei $924 milioni di stock-based compensation pagati.
6 titoli dividendi sicuri che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 titoli che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora crediamo che solo sei di essi siano veramente sicuri per i pensionati.
Sono tutti vostri gratuitamente come parte del nostro nuovo report di investimento, a cui potete accedere proprio qui.
L'azienda si è meritata l'etichetta
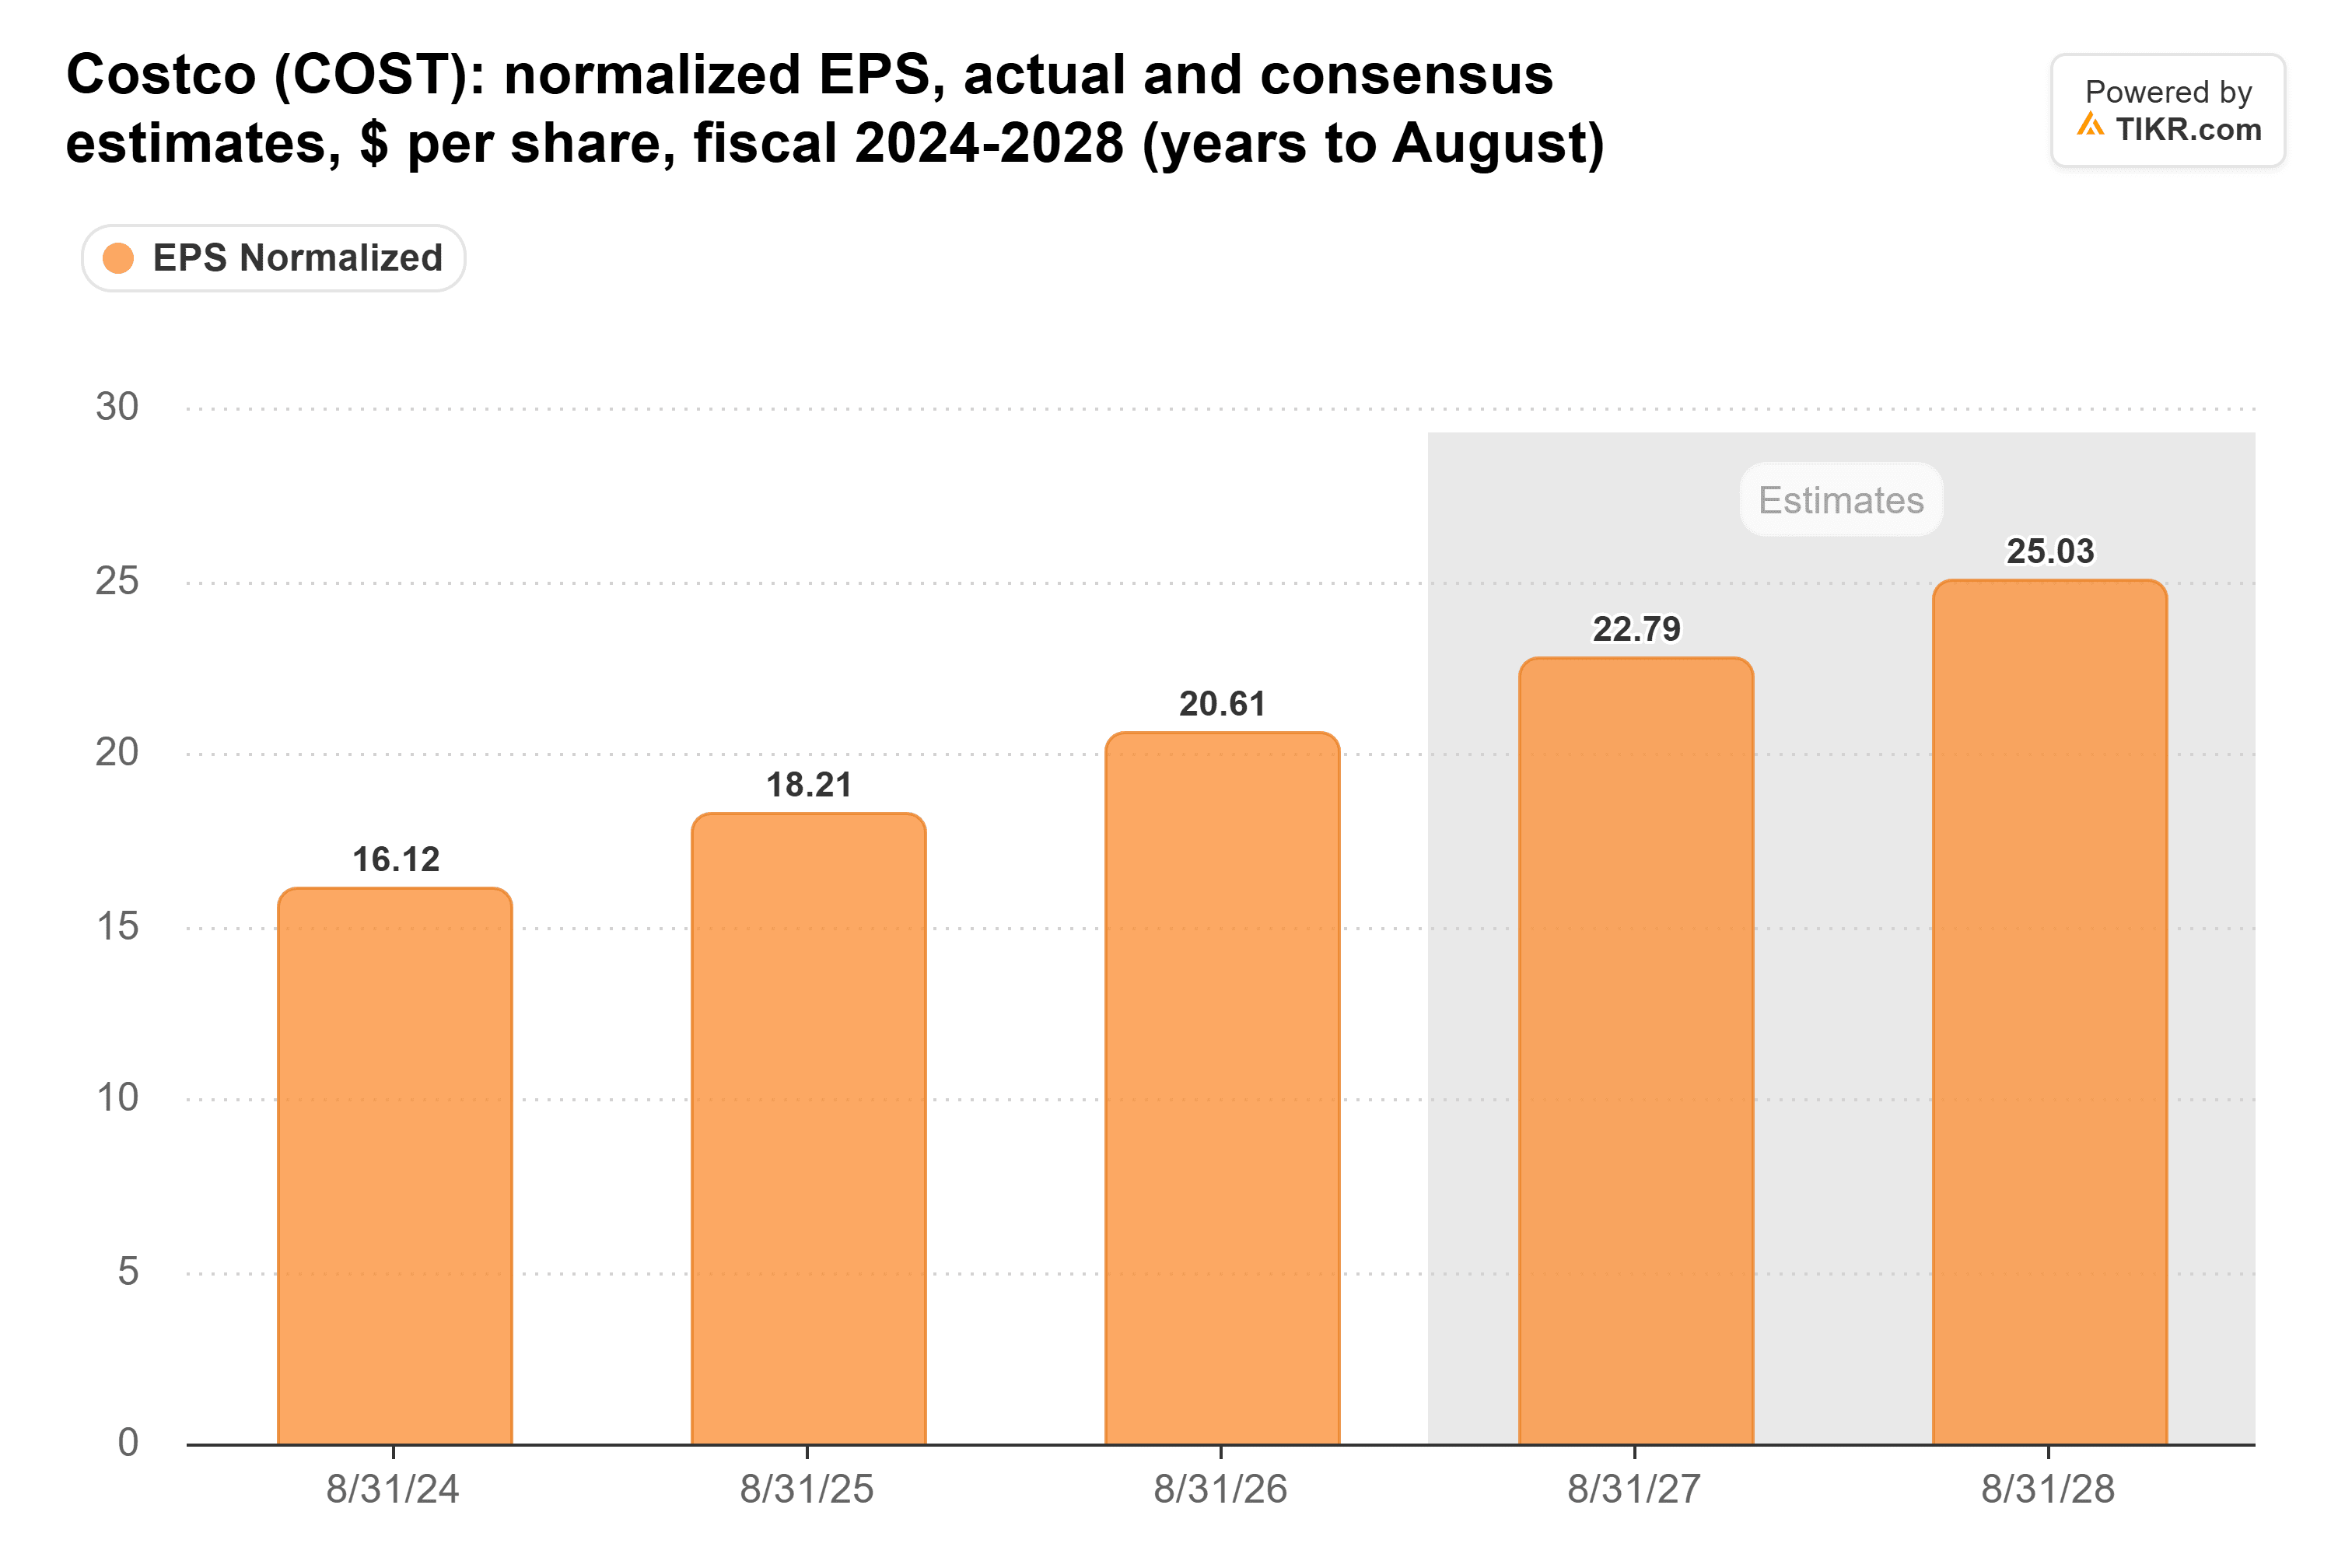
Il business di Costco sembra davvero costruito per i mercati difficili. Il suo tasso di rinnovo negli Stati Uniti e in Canada si è chiuso all'anno fiscale 2026, l'anno terminato ad agosto, al 92,3%. Le vendite comparabili escluse benzina e valuta sono aumentate tra il 6,4% e il 6,7% in ogni trimestre. Le quote associative di $5,9 miliardi hanno costituito la metà dei suoi $11,7 miliardi di reddito operativo. Gli analisti si aspettano che questa stabilità mantenga l'EPS normalizzato in crescita di circa il 10% annuo fino all'anno fiscale 2028:
Lo speciale arriva da una macchina da soldi che continua a superare le esigenze di Costco. Il free cash flow è quasi triplicato, da $3,5 miliardi nell'anno fiscale 2022 a $9,38 miliardi nell'anno fiscale 2026, che corrisponde anche ai suoi ultimi quattro trimestri. I dividendi regolari ne hanno assorbito solo il 26%:
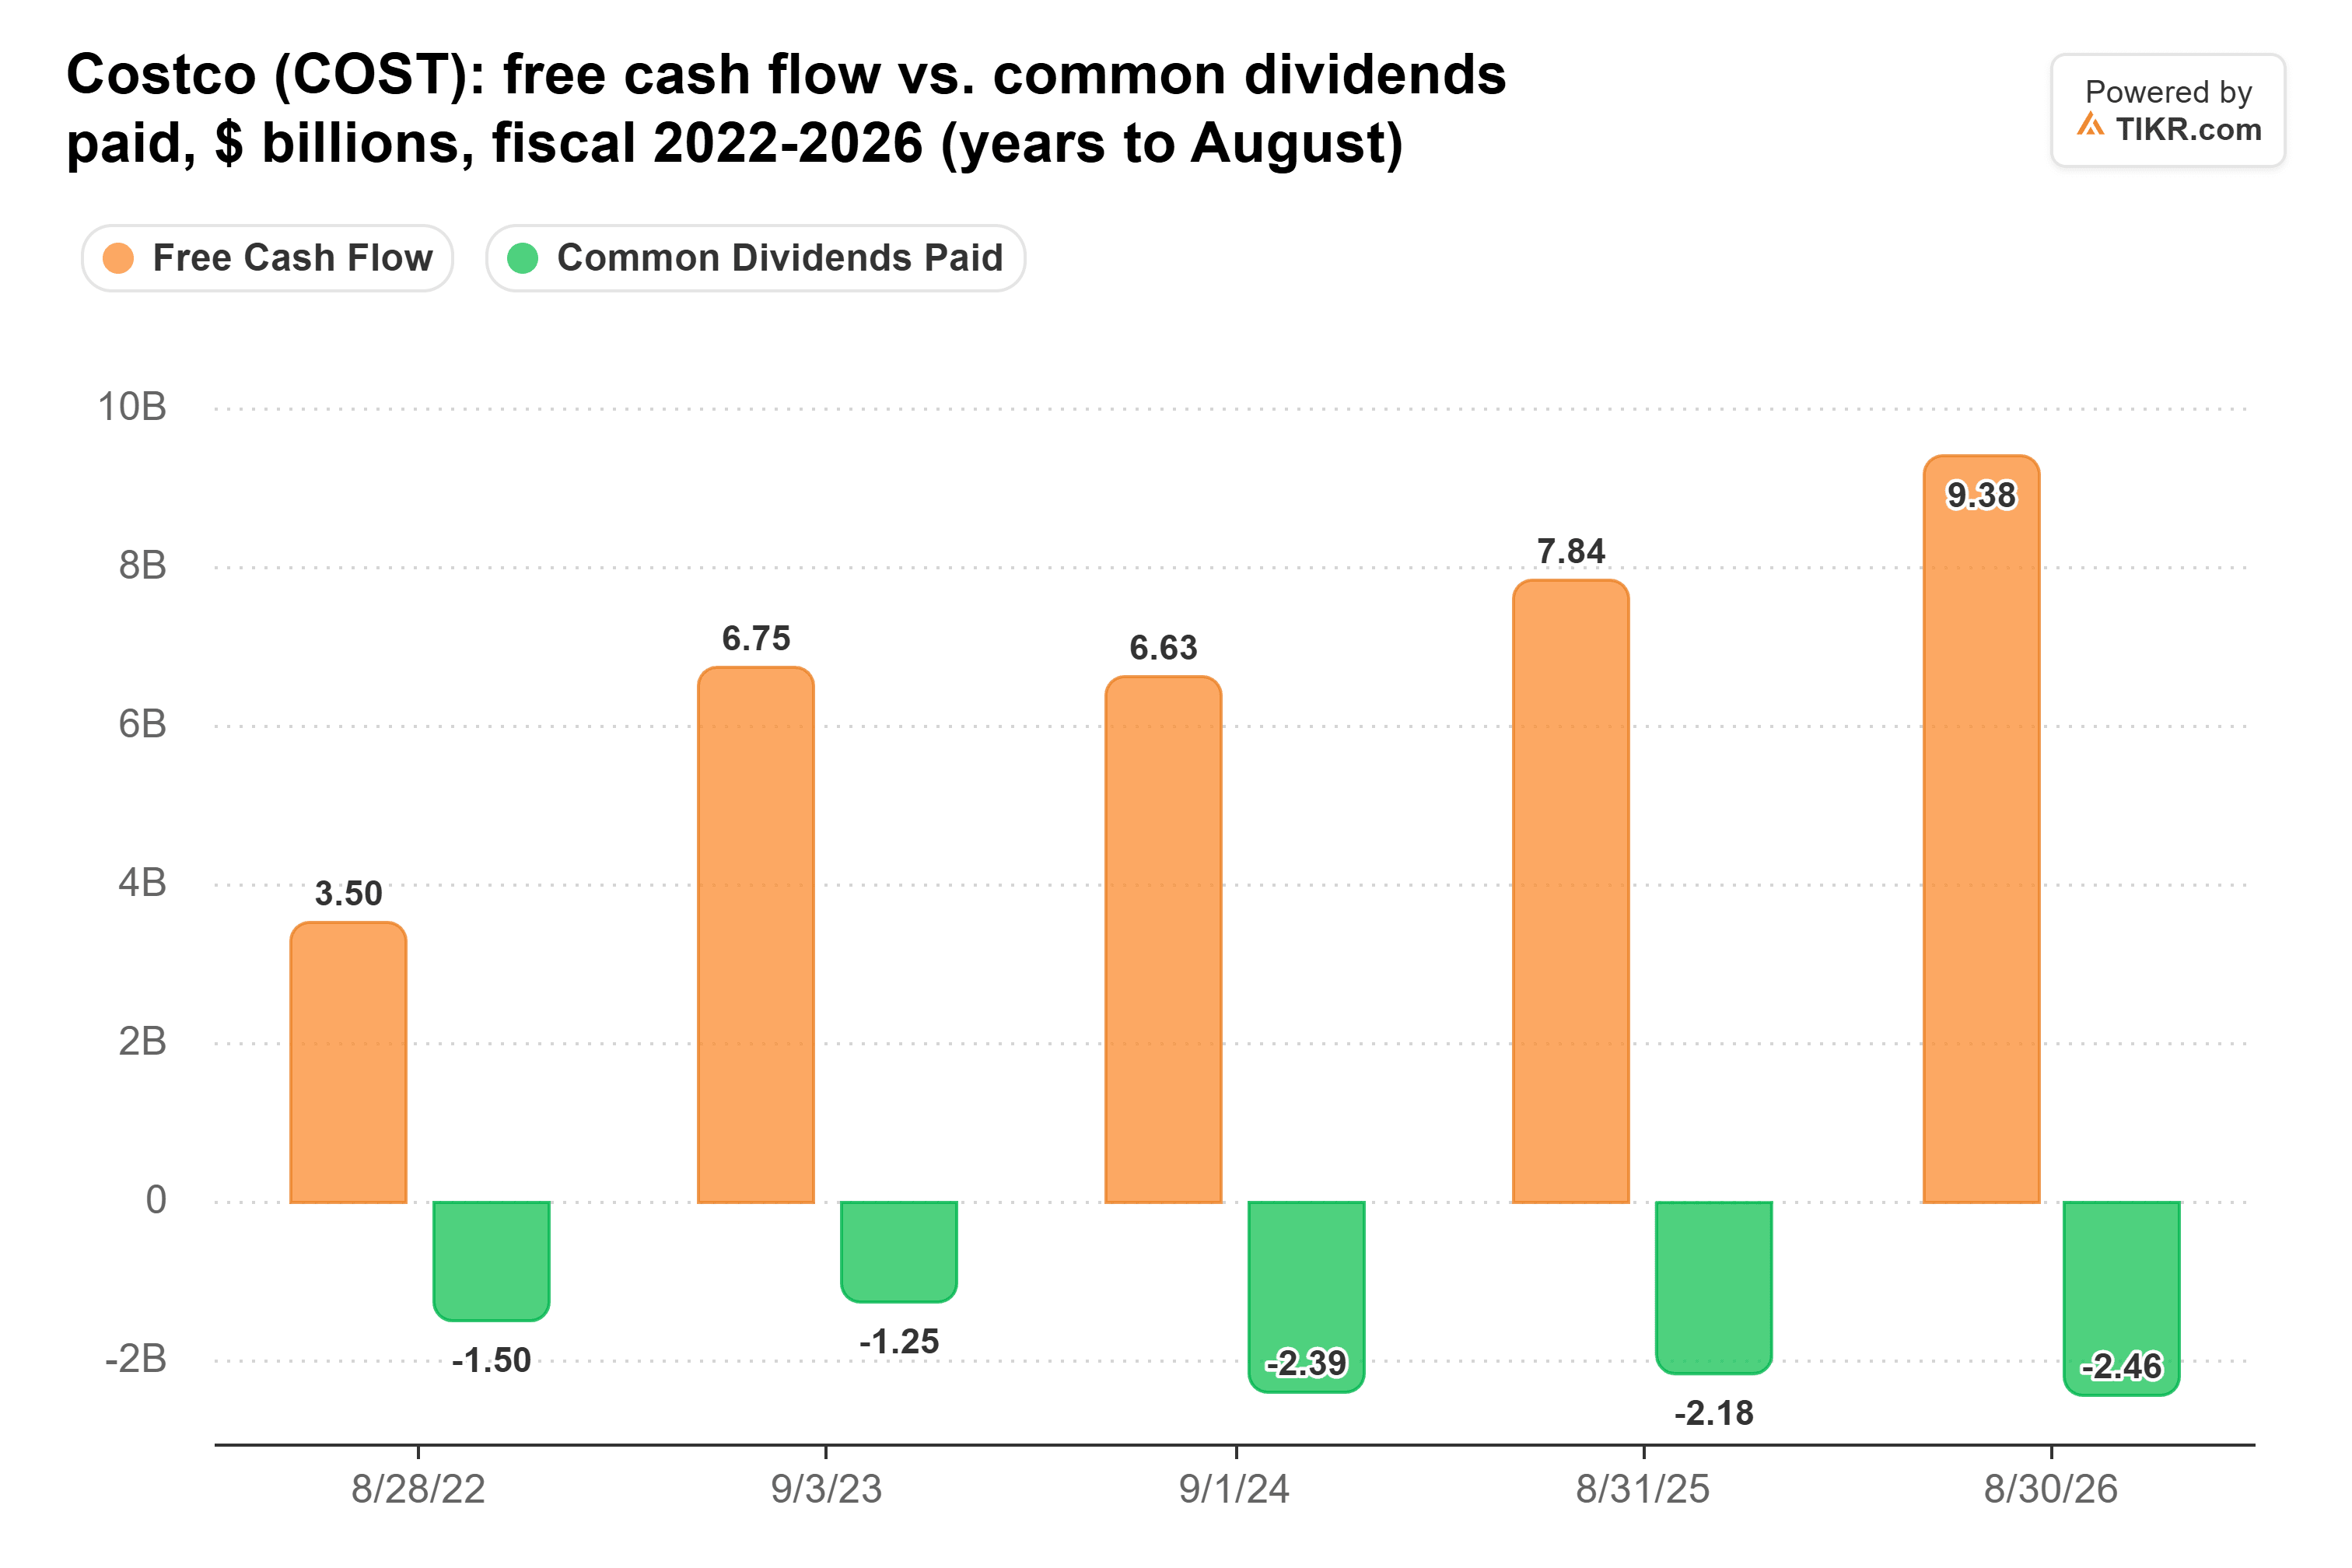
Gli analisti si aspettano che il free cash flow scenda a circa $7,5 miliardi nell'anno fiscale 2027 poiché Costco spenderà di più per nuovi magazzini. Anche così, coprirebbe i dividendi regolari dell'anno fiscale 2026 circa tre volte. Come ha fatto notare un investitore in una discussione su Reddit sulla notizia, l'assegno da $13,3 miliardi è più grande dei circa $8,5 miliardi che Costco ha trattenuto lo scorso anno dopo le spese in conto capitale e la stock comp. Quindi una parte proviene dai $20,2 miliardi di liquidità che Costco aveva alla fine di agosto.
Il prezzo del rifugio
Il titolo è un altro discorso. A circa 47x gli utili forward, Costco scambia ben al di sopra della sua media decennale di 37x.
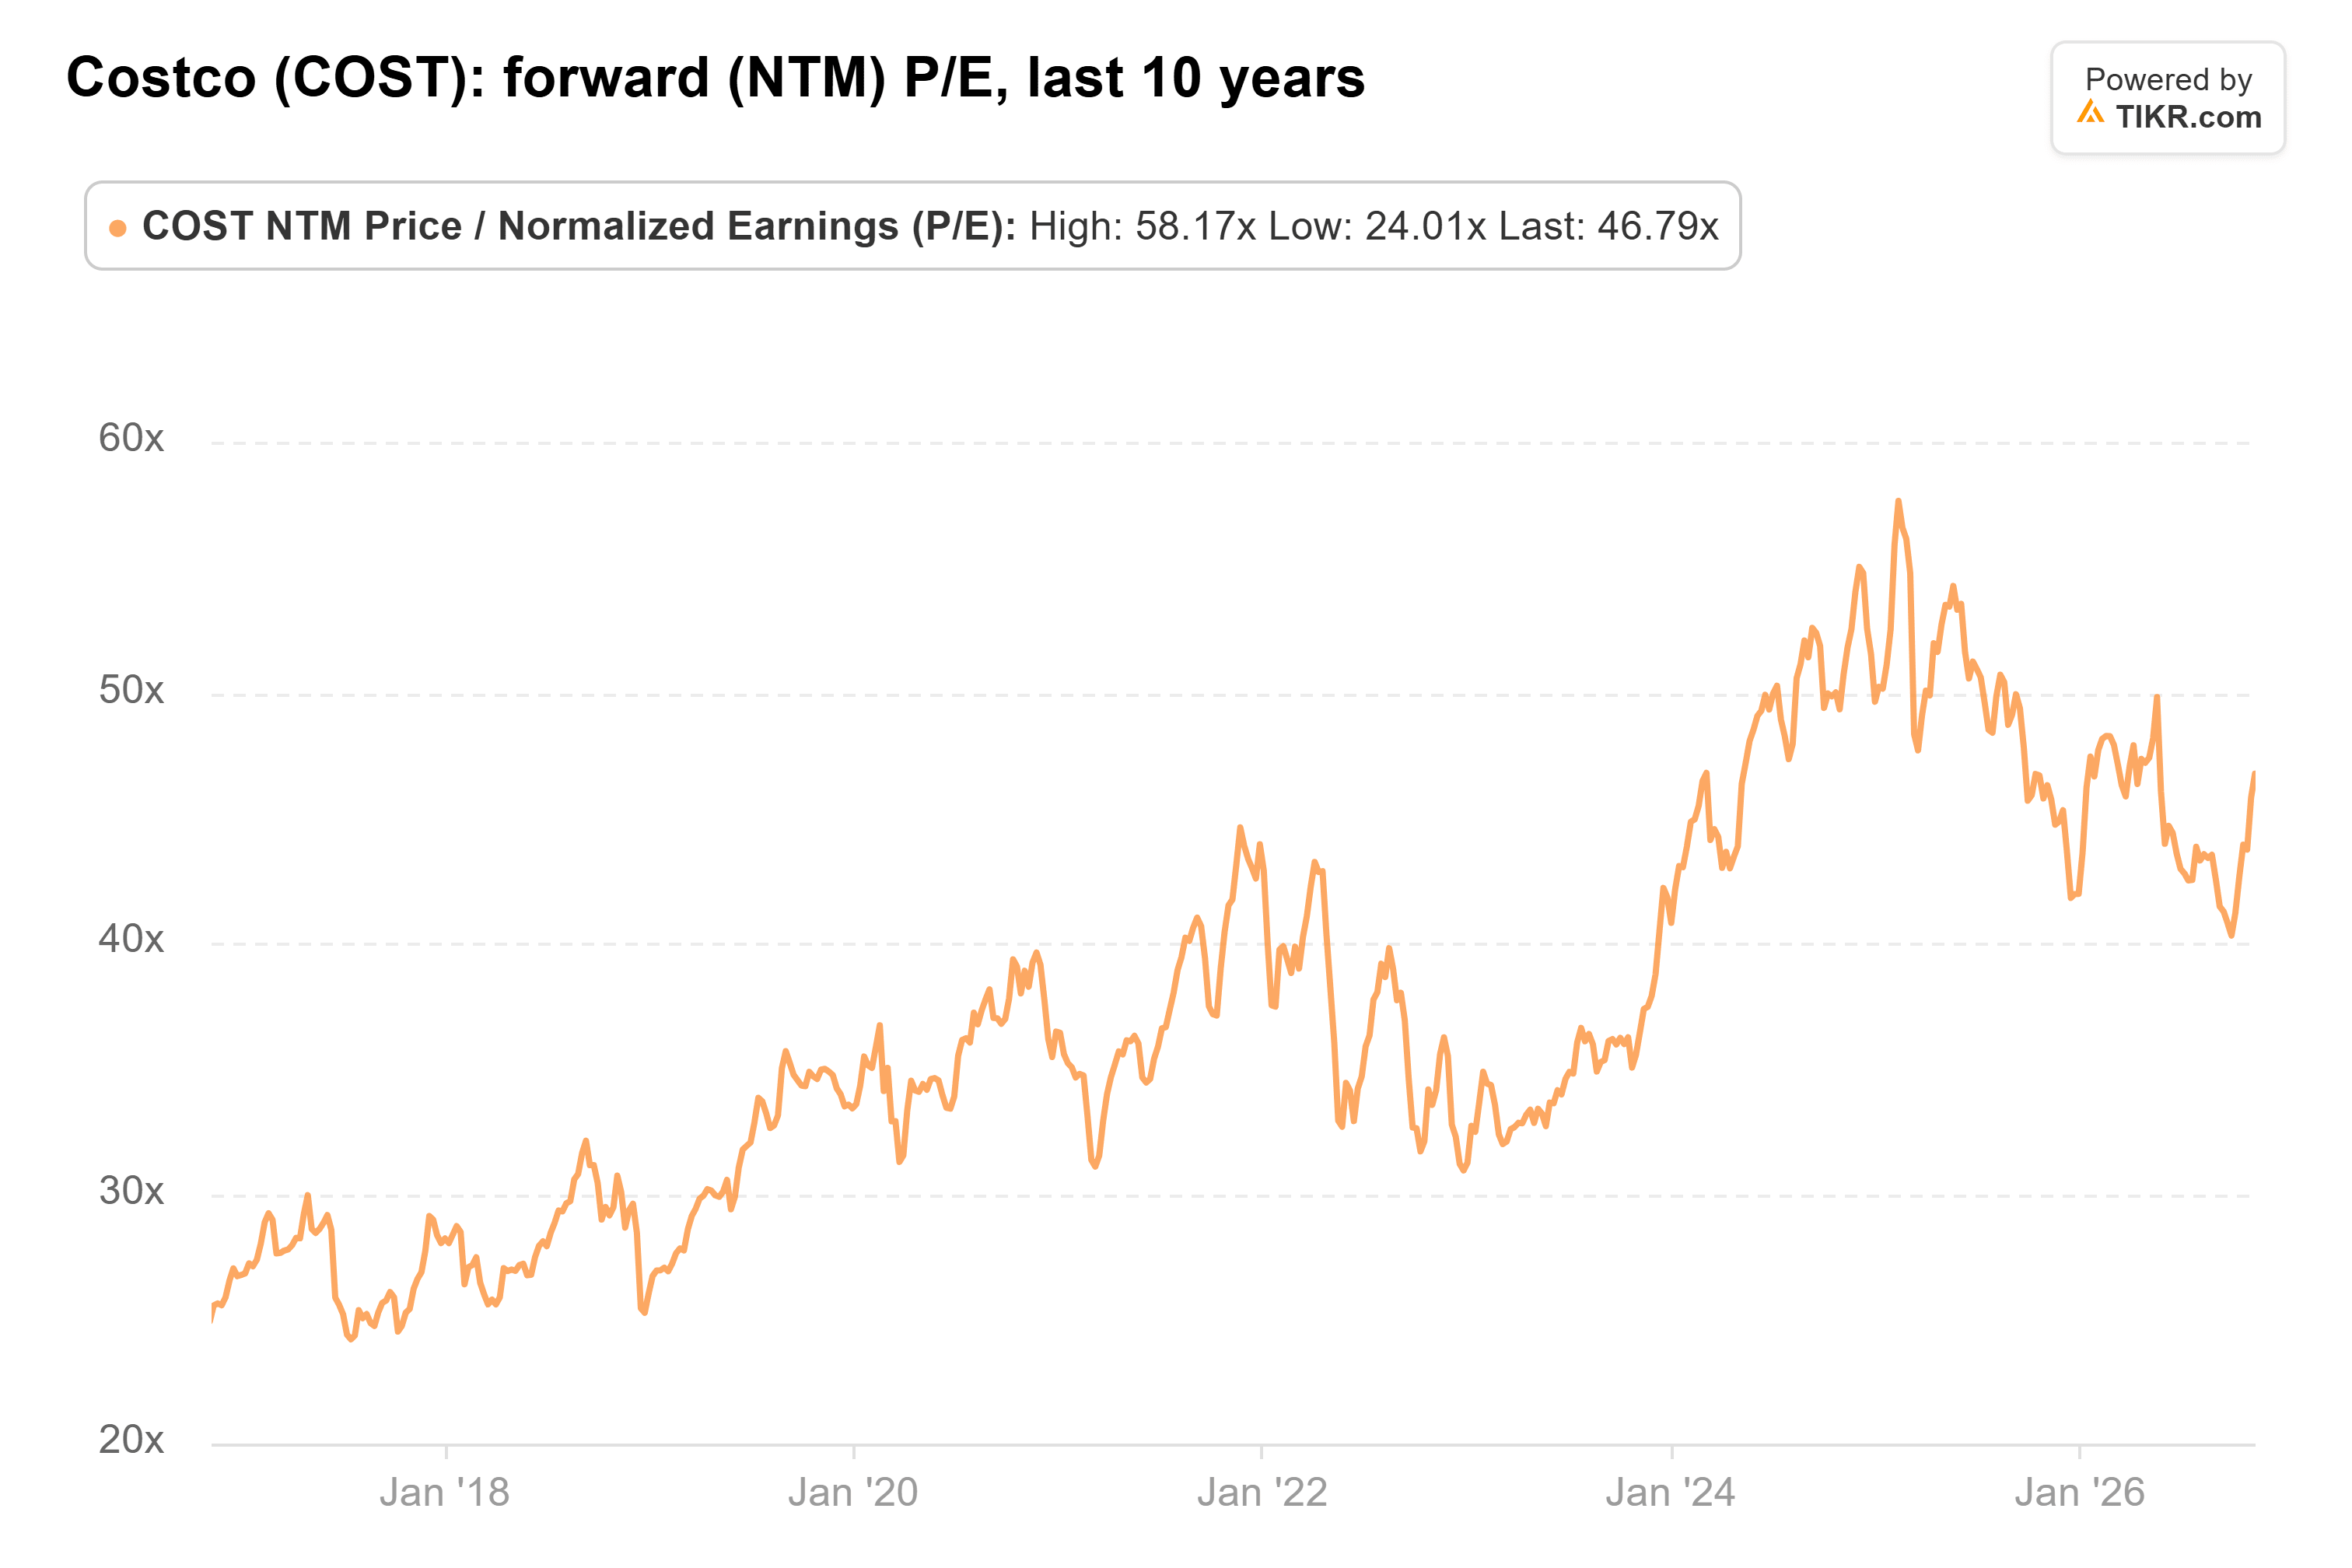
Costco ha portato un premio per anni, e chiunque abbia venduto solo sul multiplo ha perso una crescita dell'EPS di circa il 15% annuo, da $5,33 nell'anno fiscale 2016 a $20,76 nell'anno fiscale 2026. Ma gli analisti ora si aspettano circa il 10% annuo. A quel ritmo, una discesa verso la media decennale lascerebbe il titolo più basso di circa il 20%, anche se le stime si mantengono. L'investitore che ha iniziato quella discussione su Reddit è andato oltre, valutando Costco tra $660 e $774 e dicendo che non l'avrebbe comprata a $1.066. Ciò richiederebbe un multiplo forward di circa 29x a 34x, una chiamata più severa di un semplice ritorno alla media.
E se rifugio significa un titolo che rimane stabile quando il mercato scende, Walmart ha fatto meglio, con un beta quinquennale di 0,53 contro lo 0,85 di Costco.
Riscuotete l'assegno e aspettate sul titolo
Il business di Costco è tra i più solidi nel retail, e ha appena dimostrato che la liquidità dietro di esso è reale con un assegno da $13,3 miliardi. Ma a circa 47x gli utili forward, gli investitori stanno già pagando un prezzo da titolo growth per quella sicurezza, mentre gli utili crescono più vicini al 10% annuo. Se lo possedete, godetevi lo speciale e tenetelo. Se non lo possedete, io aspetterei un prezzo migliore.
La prossima prova arriverà con i risultati del primo trimestre dell'anno fiscale 2027 il 10 dicembre. È il primo trimestre in cui il reddito da quote associative non riceve alcuna spinta dall'aumento delle tariffe del 2024. La crescita dei membri paganti è rallentata dal 5,2% nel primo trimestre dell'anno fiscale 2026 al 3,8% nel quarto, e se rallenta di nuovo, gli investitori potrebbero non continuare a pagare 47x per Costco.
Godetevi la pensione con stile con questi dividendi sicuri a rendimento del 6%+
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se si comprano quelli giusti.
Scegliere il titolo ad alto rendimento giusto può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che il prossimo assegno della Social Security venga incassato.
Abbiamo identificato sei titoli con rendimento del 6%+ che crediamo ogni pensionato dovrebbe conoscere subito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!