


Punti Chiave
- Box ha superato le stime del Q2 FY27 per ricavi, fatturato contrattuale (billings) e RPO, ha alzato le previsioni di ricavi annuali a circa 1,29 miliardi di dollari e ha aumentato la retention netta al 106%.
- BOX ora scambia a 21,5x gli utili normalizzati NTM, sopra la sua media triennale di 19,35x ma ben al di sotto del picco di circa 30x toccato a metà 2025, il che contrasta con la lettura "il titolo è surriscaldato".
- Il prezzo target medio della Street ha raggiunto un record di 38,71 dollari il 17 settembre, e lo sconto implicito del titolo rispetto a quel target (circa il 12%) è in realtà inferiore allo sconto che gli investitori prezzavano per gran parte dell'anno passato.
- Il margine di free cash flow è migliorato nettamente su base annua nel trimestre stagionalmente più debole (22,0% contro 15,0%), anche se il management ha abbassato le previsioni del margine lordo annuale a causa dei costi dell'infrastruttura AI.
Vedi la storia completa della valutazione NTM di Box su TIKR gratuitamente →
Il Superamento delle Stime di Box nel Q2 Conferma che Enterprise Advanced Funziona
Il quinto trimestre consecutivo di accelerazione della crescita a valuta costante di Box (BOX) non è stato un caso. I ricavi del Q2 FY27 hanno raggiunto 321,1 milioni di dollari, in aumento del 9% su base annua, mentre il fatturato contrattuale (billings) è balzato del 17% e le obbligazioni di performance residue (RPO) sono cresciute del 15% a 1,7 miliardi di dollari.
La retention netta è salita al 106%, superando le previsioni della società stessa del 105% e in aumento rispetto al 103% di un anno prima. Il management attribuisce quasi tutto questo a Enterprise Advanced, il livello premium che comporta un aumento del prezzo per posto del 30-40% e che, secondo il CFO Dylan Smith, genera una retention netta più forte all'interno di quella coorte rispetto alla media aziendale. Box ha alzato le previsioni di ricavi annuali di 10 milioni di dollari a circa 1,29 miliardi di dollari grazie a questo slancio, e le prove qualitative, vittorie a tutto campo presso una banca multinazionale e un'agenzia federale, un fornitore di assicurazioni che modernizza oltre 100 terabyte di contenuti, confermano l'accelerazione piuttosto che limitarsi a descriverla.
La Rivalutazione del Titolo BOX Sembra Meritata, Non Eccessiva
È qui che i numeri complicano la semplice storia "Wall Street è molto più avanti del titolo".
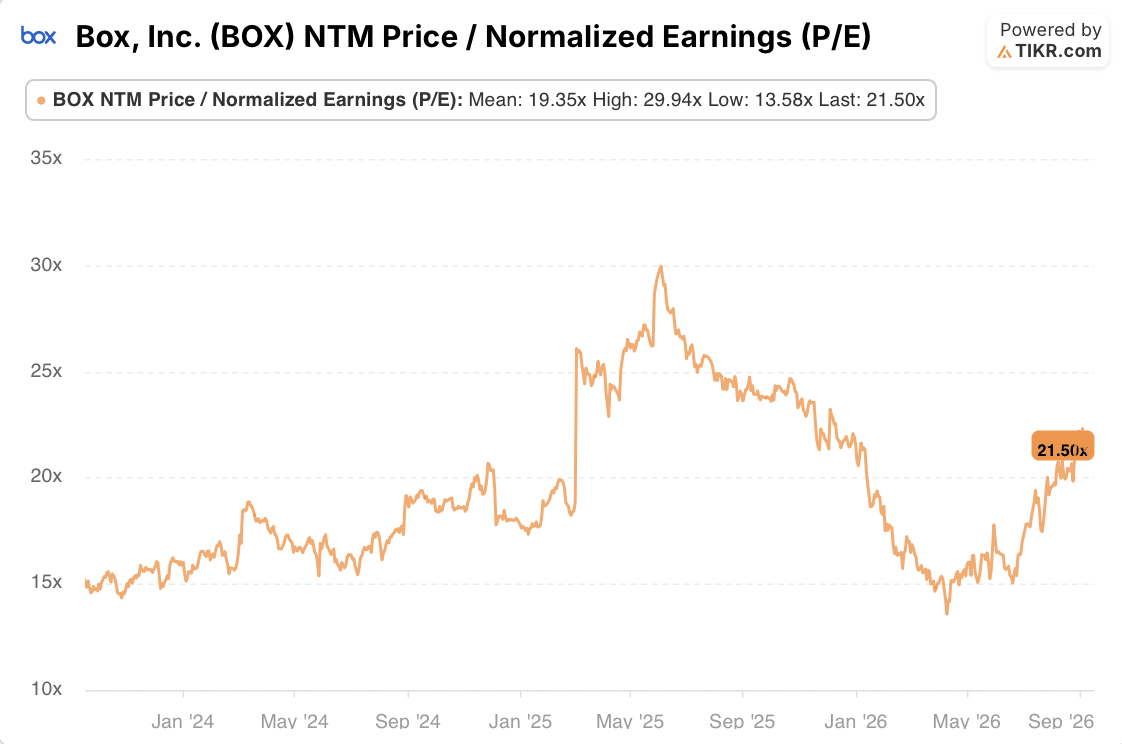
Il multiplo prezzo/utili normalizzati NTM di BOX si attesta oggi a 21,5x, sopra la sua media triennale di 19,35x ma lontanissimo dal massimo di circa 30x toccato a metà 2025, e ben al di sopra del minimo di 13,58x raggiunto intorno a maggio 2026 quando il titolo era crollato a metà anni '20. Questo è un titolo che si sta riprendendo verso la sua media storica, non uno che scambia a un livello estremo.
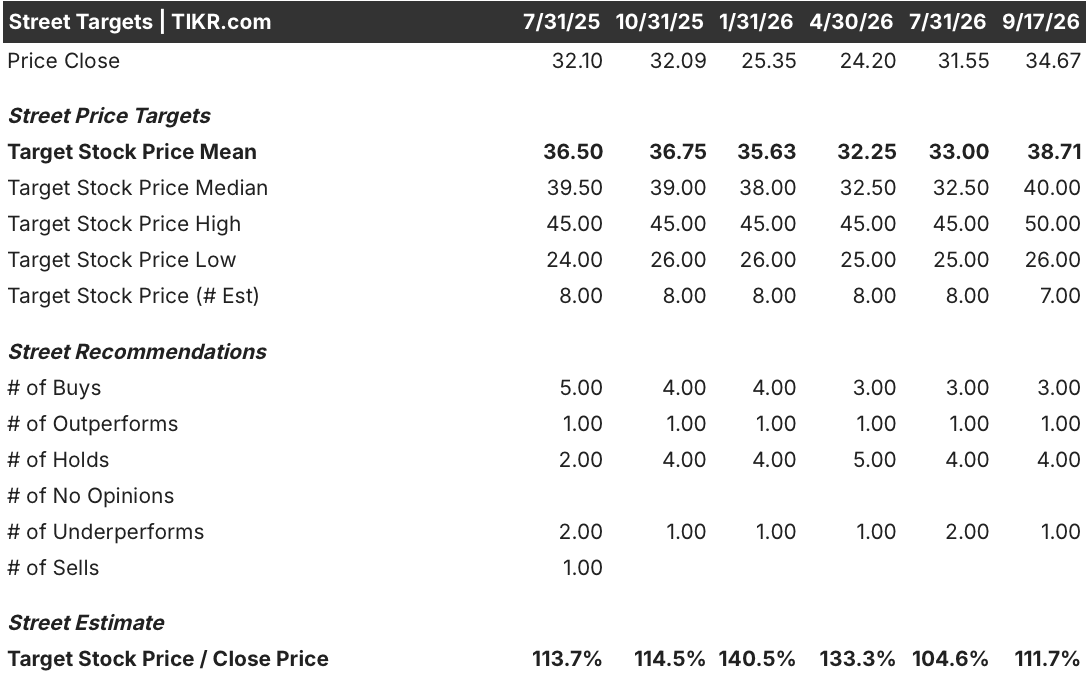
I Target degli Analisti della Street raccontano una storia simile. Il target medio di 38,71 dollari al 17 settembre è il più alto nella finestra di due anni mostrata, superando i precedenti picchi di 36,50 e 36,75 dollari stabiliti quando il titolo scambiava nei bassi anni '30. Ma il premio che quel target implica rispetto al prezzo effettivo del titolo, circa il 112% della chiusura, è inferiore ai premi del 133% al 140% visti da inizio a metà 2026, quando il titolo era sceso nell'intervallo 24-25 dollari. In altre parole, i target sono saliti, ma anche il titolo è salito, e il divario tra i due si è effettivamente ridotto rispetto a dove si trovava per gran parte dell'anno passato.
Il sentiment degli analisti è migliorato anche ai margini: i rating di vendita, presenti fino a metà 2025, sono scomparsi dalla tabella, anche se il numero totale di analisti che seguono il titolo è sceso da otto a sette.
Segui come il prezzo target di BOX si è mosso rispetto al suo multiplo su TIKR gratuitamente →
La Generazione di Cassa di Box Sta Superando le Sue Stesse Previsioni di Margine
La tensione nella storia di Box non è la valutazione, ma il divario tra le previsioni del margine lordo e ciò che il cash flow mostra effettivamente. Il management ha previsto un margine lordo annuale di circa l'80,5%, con un ulteriore ammorbidimento nel Q4 a circa l'80%, e il CFO Dylan Smith ha dichiarato alla conferenza TMT di Citi che la pressione dai costi di calcolo AI e dalla capacità limitata del cloud pubblico dovrebbe persistere "almeno probabilmente fino al prossimo anno".
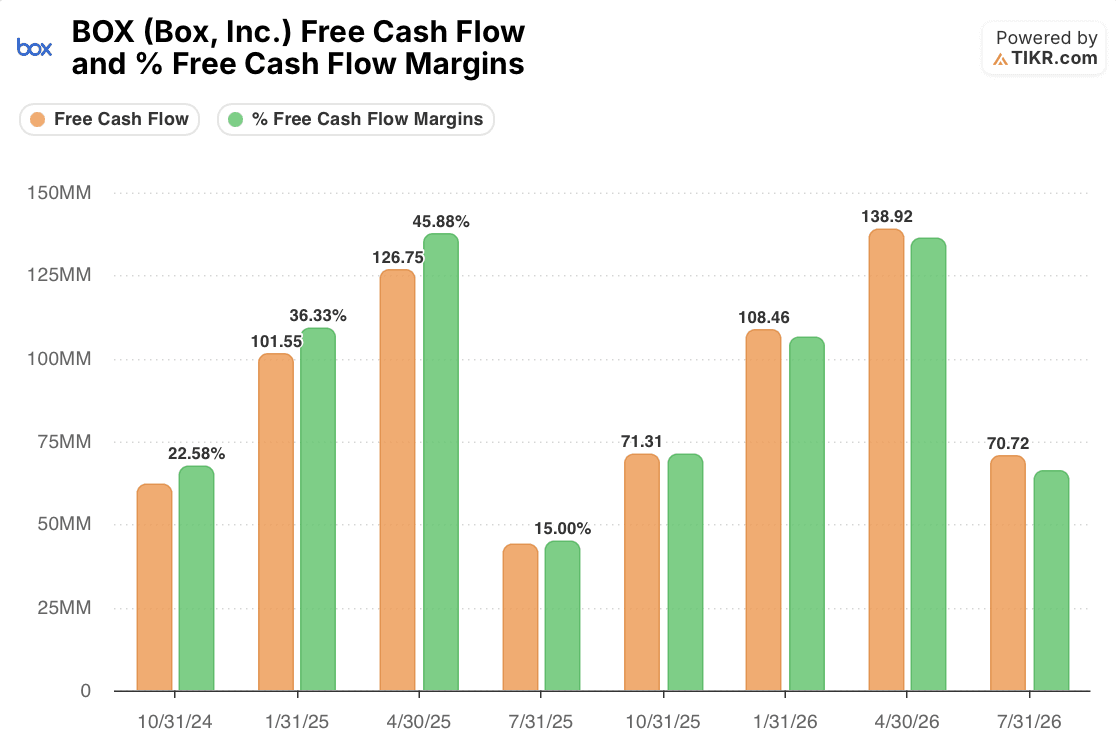
Il free cash flow racconta una storia più costruttiva. Il secondo trimestre fiscale di Box è costantemente il suo trimestre stagionalmente più debole per la generazione di cassa, il margine FCF è sceso al solo 15,0% nel trimestre di luglio 2025 e al 22,6% nell'ottobre 2024, ben al di sotto dei margini del 45% e oltre che Box registra nei suoi trimestri di aprile. Contro questo pattern stagionale, i 70,72 milioni di dollari di free cash flow e il margine del 22,0% del trimestre di luglio 2026 rappresentano un reale miglioramento su base annua rispetto ai 44,10 milioni di dollari e al margine del 15,0% registrati un anno prima, anche se le previsioni del margine lordo si sono mosse nella direzione opposta. Questa combinazione, previsioni di margine lordo più morbide insieme a una conversione del free cash flow più forte, suggerisce che la pressione dei costi AI si manifesta nel conto economico prima che nella cassa, il che merita attenzione piuttosto che essere ignorato. Si accompagna anche a un previsto rallentamento del fatturato contrattuale (billings), da una crescita del 17% nel Q2 a circa il 9% nel Q3, che il management attribuisce alla tempistica dei confronti piuttosto che a una domanda più debole.
Il Q3 è la Prova per Stabilire se la Rivalutazione di Box Resterà
Le prove supportano un'azienda la cui riaccelerazione della crescita è reale e la cui valutazione si è ripresa verso, non oltre, la sua norma storica, con il free cash flow che in realtà sta andando meglio delle prudenti previsioni del margine lordo piuttosto che peggio. Ciò che non è ancora risolto è se il previsto rallentamento del fatturato contrattuale (billings) nel Q3 sia genuinamente solo dovuto a confronti disomogenei, come insiste il management, o il primo segno che il ciclo di aggiornamento a Enterprise Advanced si sta normalizzando dopo due anni di accelerazione. Un dato del Q3 che riaccelera la crescita del fatturato contrattuale (billings) sopra il limite del 9%, o un margine lordo che si stabilizza invece di continuare a scivolare verso l'80%, supporterebbe la tesi che i target di prezzo ora record della Street stanno recuperando il ritardo rispetto a un'azienda che se li è meritati. Una mancata corrispondenza su entrambi i fronti suggerirebbe che il recente recupero del multiplo si è un po' anticipato rispetto ai fondamentali dopo tutto.
Confronta le prossime previsioni trimestrali di Box con le stime del consenso su TIKR gratuitamente →
Dovresti Investire in Box, Inc.?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo BOX e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per seguire Box, Inc. insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Accedi a Strumenti Professionali per Analizzare il Titolo BOX su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, le partecipazioni dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere qualsiasi titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buon investimento!


