Punti Chiave
- Applied Materials pubblica i risultati del quarto trimestre fiscale il 12 novembre con il titolo sceso del 47% dal suo massimo, dopo un sell-off nel settore dei macchinari per semiconduttori che ha colpito anche Lam Research e KLA.
- Gli analisti hanno alzato le loro stime durante il calo: il consenso per l'EPS del 2027 fiscale è di $18,62, rispetto ai $16,40 di fine giugno, quindi finora il sell-off ha colpito solo il multiplo.
- KLA e Lam hanno fornito previsioni al rialzo per i ricavi del trimestre di dicembre, ASML si aspetta che la domanda superi la sua offerta fino al 2028, e TSMC ha approvato circa $40,9 miliardi di nuovi stanziamenti di capitale il 10 novembre.
- A 22x gli utili forward, circa la sua media quinquennale, Applied sembra economica se le sue previsioni per il primo trimestre mantengono gli utili in crescita verso quel consenso, mentre una previsione debole farebbe scendere le stime dopo il titolo.
Applied Materials (AMAT) pubblica il suo quarto trimestre fiscale giovedì 12 novembre, con il titolo sceso del 47% dal suo massimo. I concorrenti Lam Research (LRCX) e KLA (KLAC) hanno subito una batosta simile da quando i titoli dei semiconduttori sono crollati dopo le elezioni di metà mandato.
Quindi la domanda per giovedì è se il crollo ha danneggiato gli utili di Applied o solo il suo multiplo. Due aziende della stessa catena di spesa hanno già fornito un'anticipazione, e sia Taiwan Semiconductor (TSM) che ASML (ASML) indicano che i produttori di chip stanno ancora spendendo.
TIKR monitora 41 analisti su Applied Materials. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Applied Materials, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Applied Materials
Gli analisti stanno ancora alzando le loro stime
Le stime di Wall Street non hanno seguito il titolo al ribasso. Il consenso per l'EPS normalizzato di Applied per il 2027 fiscale era di $16,40 alla fine di giugno, proprio quando il suo multiplo ha toccato il picco. Oggi è di $18,62, da 35 analisti, e le stime mostrano utili in crescita ogni anno fino al 2028 fiscale:

Ciò rappresenta una crescita dell'EPS attesa di circa il 46% solo nel 2027 fiscale. Anche B. Riley, che ha tagliato il suo target a $475 da $700 il 9 novembre, ha mantenuto il suo rating Compra.
Quindi l'intero calo è venuto dal multiplo. Il P/E forward di Applied è sceso da 49x del 30 giugno a 22x, proprio intorno alla sua media quinquennale di 21x:
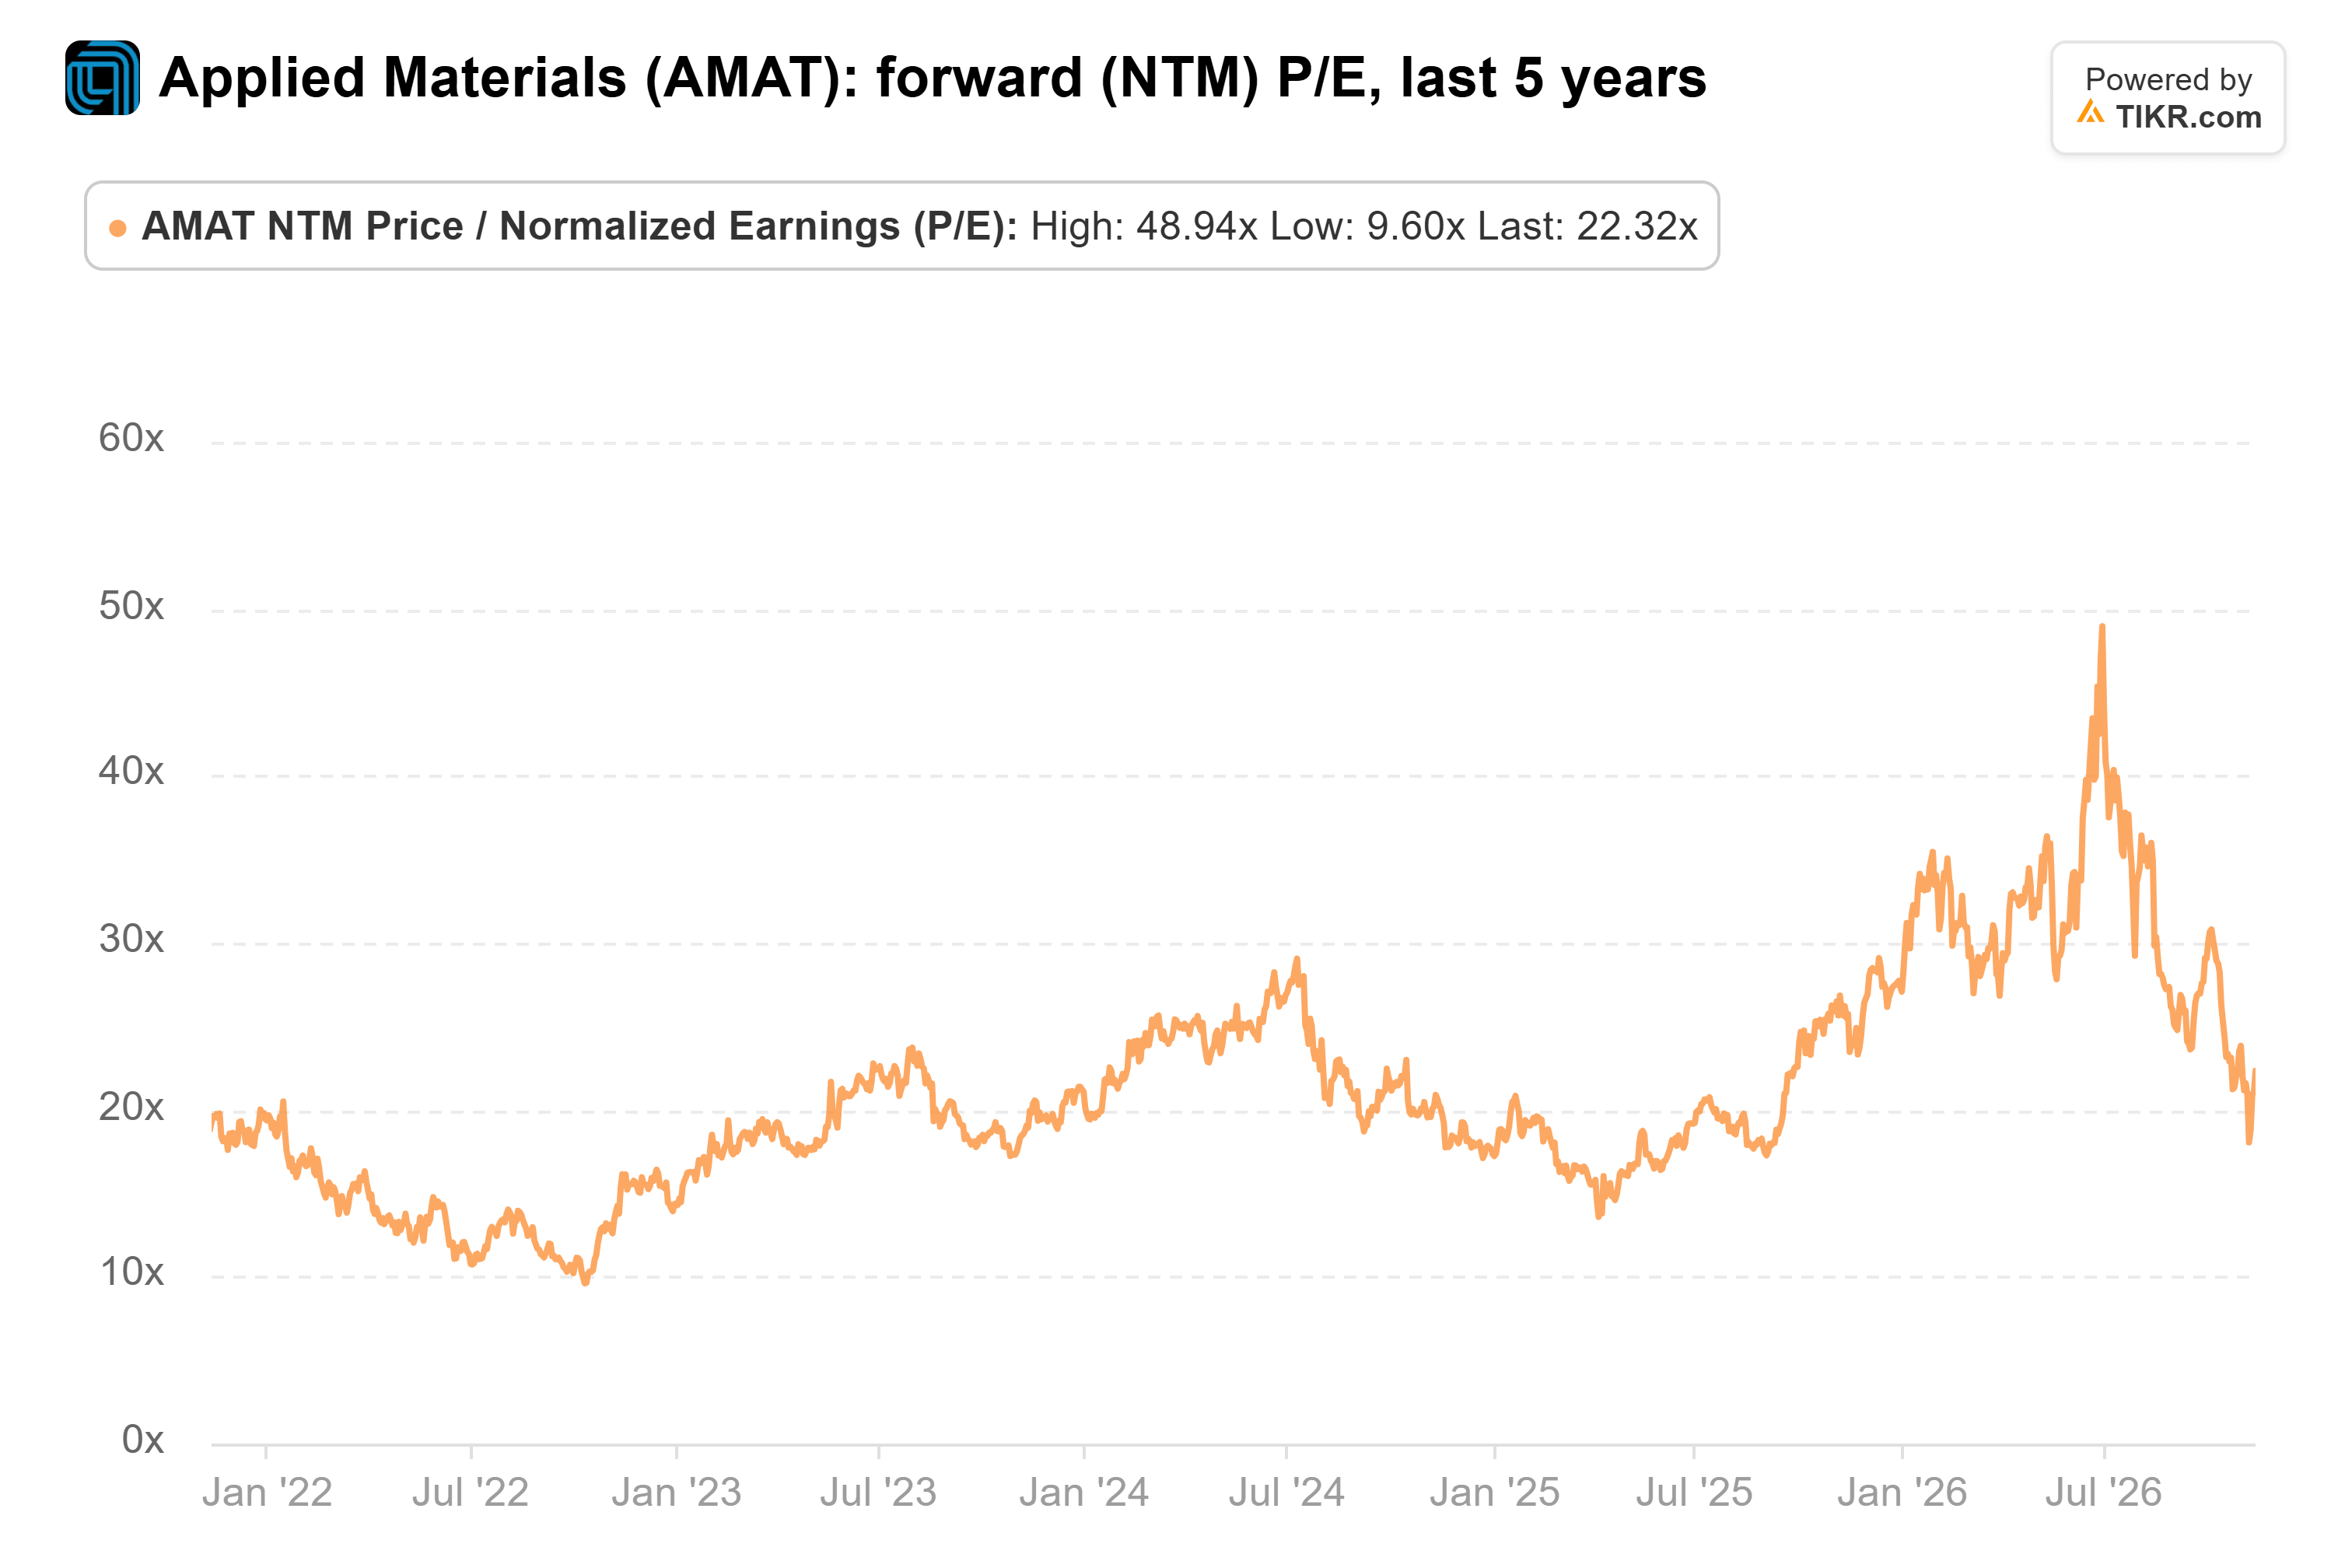
Questo è un prezzo normale per gli utili che gli analisti si aspettano, ed è qui la trappola. L'ultima volta che il ciclo si è invertito, il multiplo ha toccato il minimo a 9,6x nell'ottobre 2022. Se le stime iniziano a scendere, 21x non è un pavimento.
Cosa devono mostrare le previsioni di giovedì
Applied aveva previsto per il quarto trimestre ricavi di $10,25 miliardi ed EPS non-GAAP di $4,02, al punto medio dei suoi intervalli. Wall Street si trova appena sopra, a circa $10,30 miliardi e $4,06, quindi un superamento è già atteso. Le previsioni per il primo trimestre del 2027 fiscale hanno un peso molto maggiore.
Distribuito uniformemente, $18,62 si traducono in circa $4,66 a trimestre, ben al di sopra dei $4,02 previsti da Applied per il trimestre di ottobre. Quindi le previsioni per il primo trimestre devono mostrare un altro chiaro passo in avanti. (E quel trimestre dura 14 settimane, una in più del solito, quindi una previsione che supera appena i $4,02 significherebbe che il business sottostante si sta appiattendo.)
Anche i prezzi devono reggere. Il margine lordo di Applied è salito dal 47,1% nel trimestre fino a ottobre 2023 al 50,3% nel trimestre fino a luglio 2026:
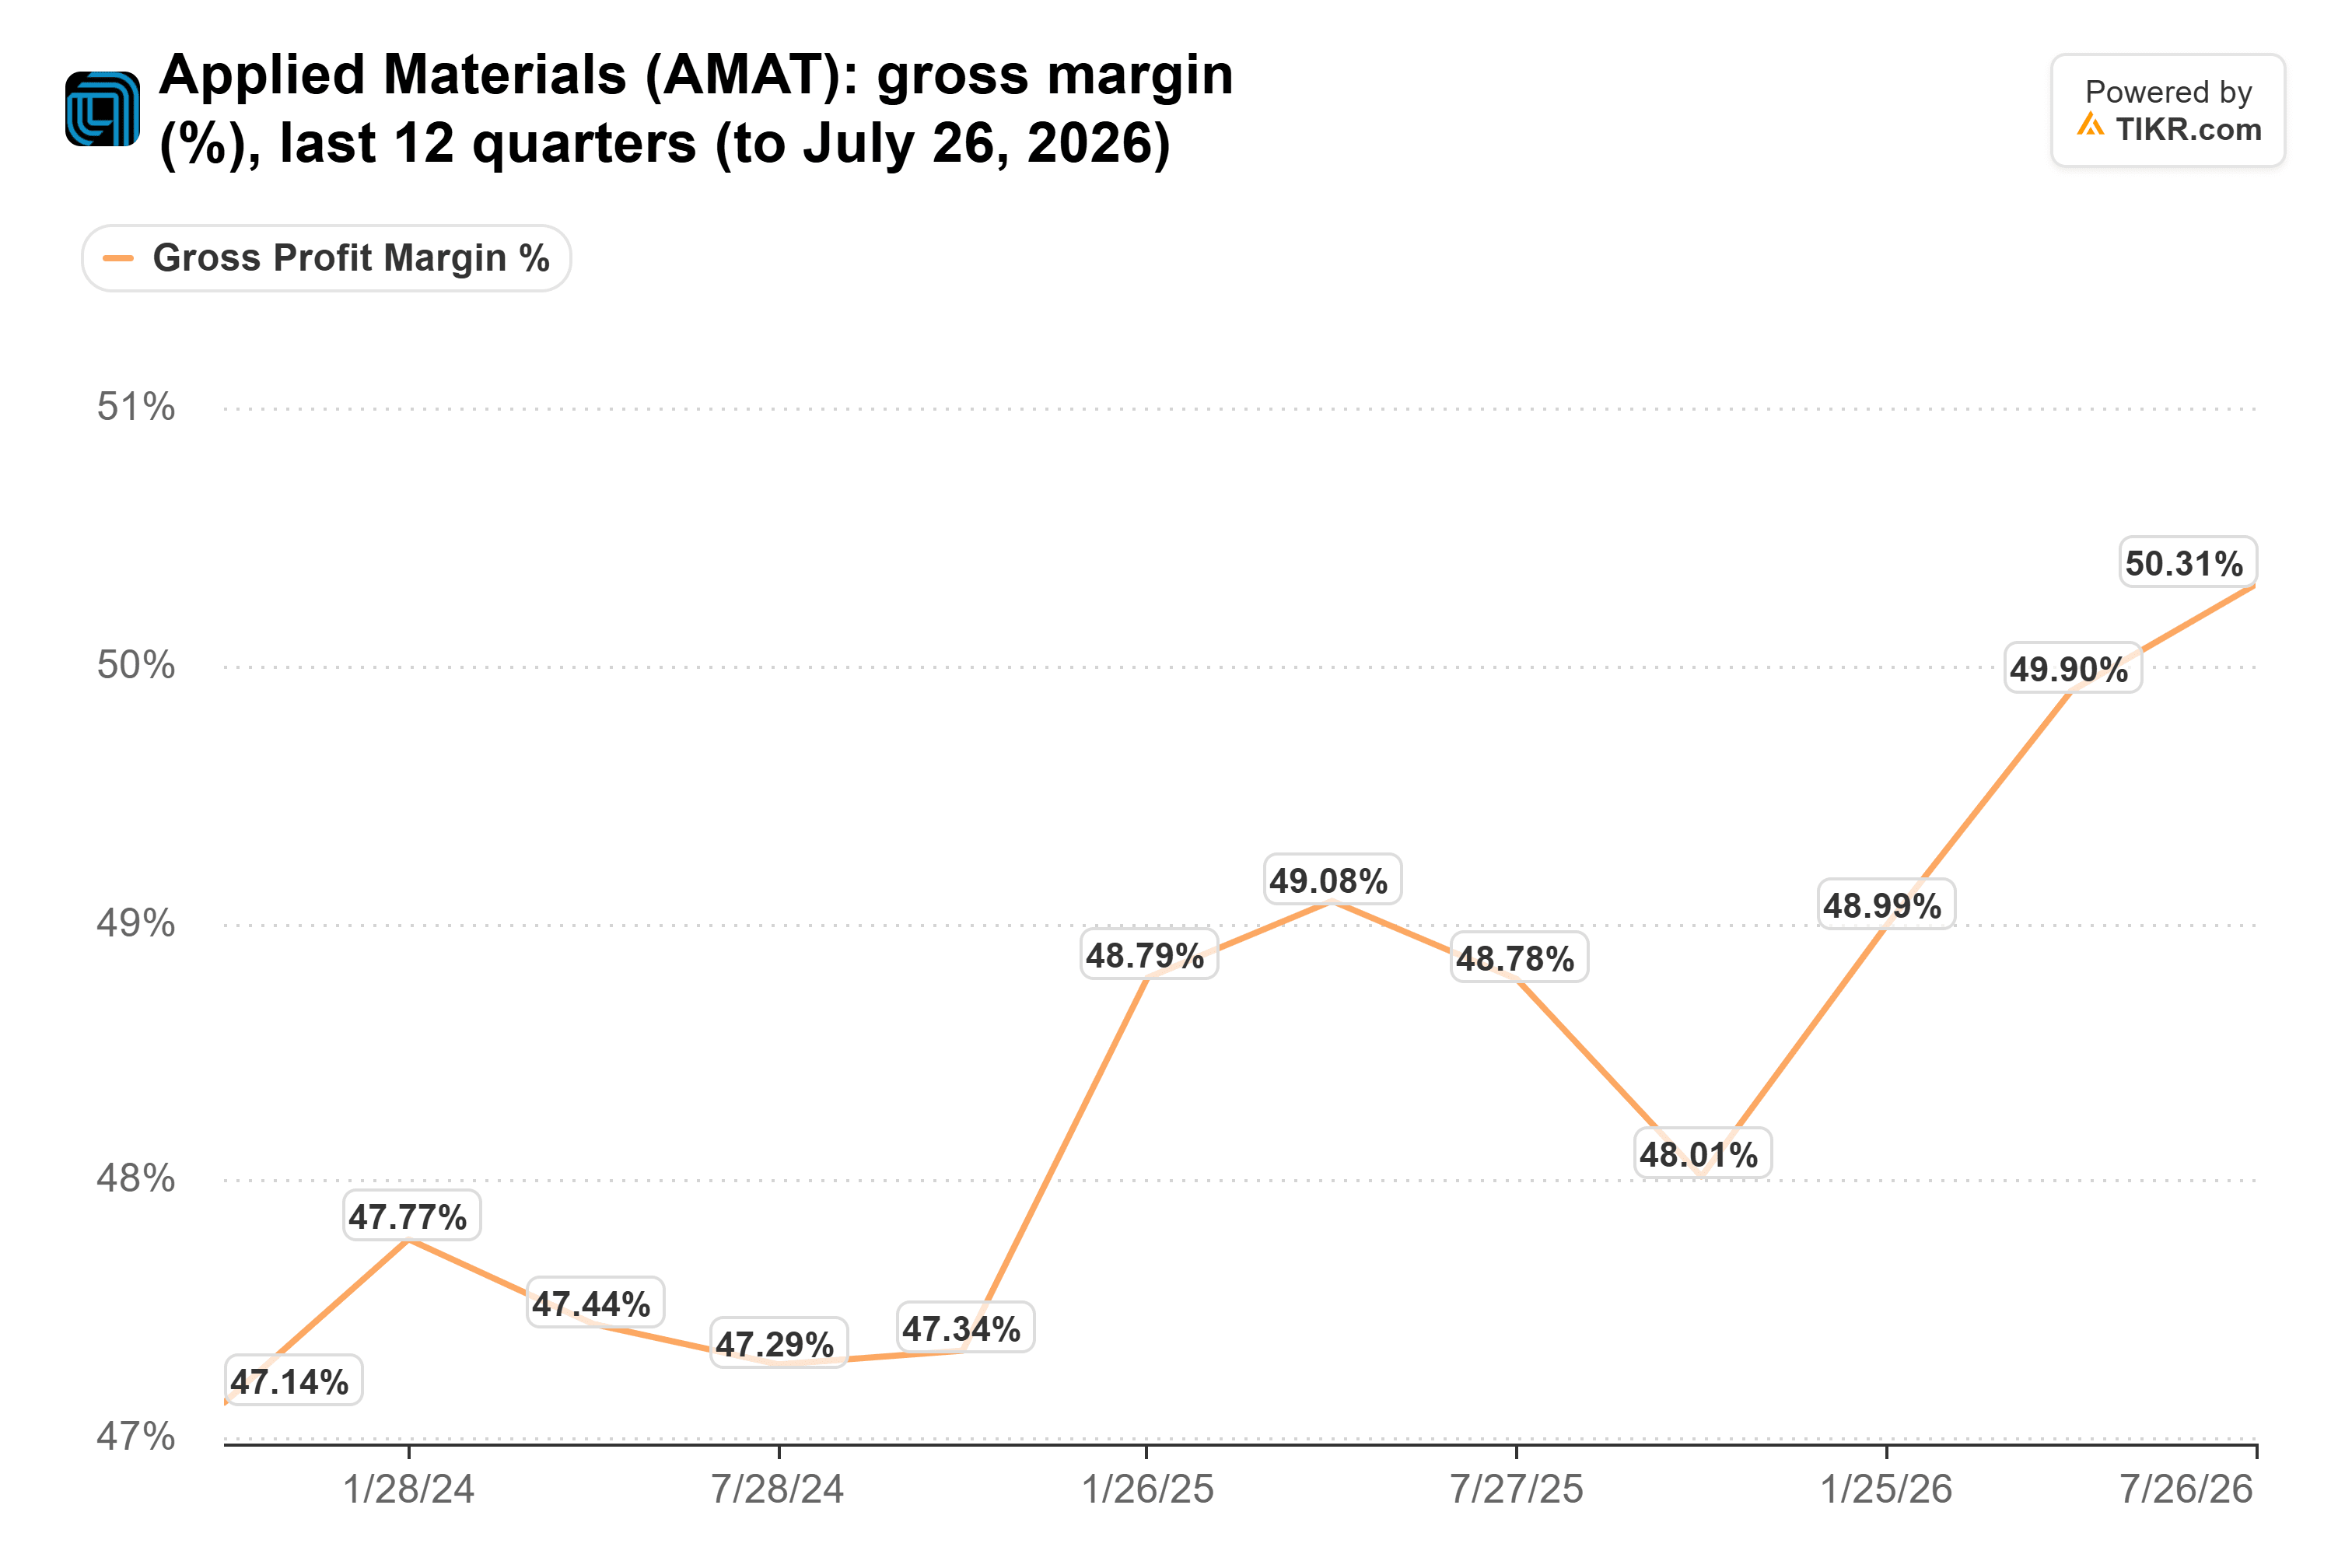
Ma Applied ha previsto il margine non-GAAP del quarto trimestre piatto, a circa il 50,4%, su ricavi superiori di circa il 12%, citando i costi per aumentare la capacità. Il margine non-GAAP di Lam ha raggiunto un record del 52,4% nel suo trimestre di settembre, circa due punti in più. Un margine pari o superiore al 50,4%, e una previsione per il primo trimestre che lo mantenga, significherebbe che i prezzi stanno ancora funzionando. Un calo sotto il 50% significherebbe che i costi di aumento della capacità lo stanno erodendo.
Concorrenti e clienti stanno ancora fornendo previsioni al rialzo
I concorrenti di Applied fissano l'asticella. KLA ha previsto ricavi per il trimestre di dicembre di $4,7 miliardi, più o meno $200 milioni, rispetto ai $4,14 miliardi di settembre. Lam ha previsto il suo trimestre di dicembre a $8,6 miliardi, rispetto agli $8,22 miliardi, e il CFO Doug Bettinger ha dichiarato durante la conference call sugli utili di Lam che la cifra "sarebbe stata un po' più alta se non fosse stato per alcuni vincoli della catena di approvvigionamento a breve termine". Con due concorrenti diretti che vedono la domanda salire verso fine anno, una previsione piatta da Applied sarebbe difficile da attribuire al settore.
I clienti sembrano altrettanto impegnati. Il consiglio di TSMC ha approvato circa $40,9 miliardi di stanziamenti di capitale il 10 novembre, principalmente per capacità avanzata, packaging e nuovi stabilimenti. Questa è la spesa su cui si basa il business delle attrezzature di Applied, approvata due giorni prima che pubblichi i risultati.
ASML si aspetta che questa domanda duri. Nel suo comunicato del terzo trimestre, il CEO Christophe Fouquet ha dichiarato: "ora ci aspettiamo che la nostra offerta, così come attualmente pianificata sia per il 2027 che per il 2028, non soddisferà completamente la domanda dei nostri clienti". I produttori di chip ordinano macchine litografiche anni prima, quindi questa è un'anticipazione dei budget per le attrezzature del 2027 che le prospettive di Applied devono eguagliare.
Finora, questo sembra un reset
A mio modo di vedere, gli investitori hanno scontato una flessione che ancora non si vede nei numeri. Le stime stanno salendo, e i concorrenti e i clienti di Applied stanno ancora fornendo previsioni al rialzo. Se le previsioni di giovedì per il primo trimestre mantengono l'EPS in crescita verso i $18,62, 22x per utili attesi in crescita di circa il 46% sembra economico.
Il rischio maggiore è fuori dal controllo di Applied: il titolo si muove con il trend dell'IA, e gli investitori potrebbero prendere spunto dal rapporto di Nvidia più avanti questo mese più che da qualsiasi cosa dica Applied giovedì. E se le previsioni risultano deboli, le stime seguiranno il titolo al ribasso, e un multiplo che si trova alla sua media ha molto spazio per scendere.
Quindi, quanto vale realmente il titolo Applied Materials?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Applied Materials. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Applied Materials gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!