Punti Chiave
- L'azione di Apple (AAPL) ha guadagnato circa il 28% nell'ultimo anno, chiudendo vicino a $342 il 6 novembre, sostenuta dalla domanda di iPhone più forte e dai risultati utili.
- Microsoft (MSFT) ha riportato circa $41 miliardi di spese in conto capitale trimestrali, inclusi i leasing finanziari, mentre Alphabet (GOOGL) ha registrato un flusso di cassa libero negativo di $9,1 miliardi nel terzo trimestre a causa della sostanziale spesa in infrastrutture per l'IA.
- Apple ha riportato ricavi del quarto trimestre fiscale di $114,5 miliardi, in aumento del 12%, ma le sue previsioni di margine lordo per il trimestre di dicembre, tra il 45% e il 46%, evidenziano la pressione derivante dall'aumento dei costi della memoria.
- Apple sembra potenzialmente sopravvalutata al suo multiplo degli utili premium, lasciando poco margine per una crescita degli utili più lenta o una redditività più debole.
Cosa è successo?
L'azione di Apple (AAPL) è salita di circa il 28% nell'ultimo anno, chiudendo a $342,37 il 6 novembre, poiché una domanda di iPhone più forte, utili in miglioramento e una spesa relativamente contenuta in infrastrutture per l'IA hanno sostenuto la fiducia degli investitori.
A differenza di Microsoft (MSFT) e Alphabet (GOOGL), che continuano a investire pesantemente in data center per l'IA, Apple si è concentrata sull'integrazione dell'IA nei suoi dispositivi e servizi, affidandosi in parte a partnership tecnologiche.
Secondo la conference call sui risultati del quarto trimestre fiscale di Microsoft, la società ha riportato circa $41 miliardi di spese in conto capitale, inclusi $5,6 miliardi in leasing finanziari e $35,8 miliardi in pagamenti in contanti per immobili e attrezzature.
Il commento sui risultati del terzo trimestre di Alphabet mostrava $51,4 miliardi di spese in conto capitale, principalmente a sostegno dell'infrastruttura tecnica, mentre la società ha registrato un flusso di cassa libero negativo di $9,1 miliardi. Anche gli investimenti in inventario e il pagamento di una multa della Commissione Europea hanno influenzato la generazione di cassa.
Il rapporto sugli utili del 2 novembre di Apple ha rafforzato il suo slancio operativo, con i ricavi del quarto trimestre fiscale in aumento del 12% a $114,5 miliardi e l'utile per azione diluito in aumento del 14% a $2,10.
L'annuncio ha segnato il primo rapporto sugli utili di Apple sotto la guida del CEO John Ternus, con i ricavi dell'iPhone del trimestre di settembre che hanno raggiunto un record e i ricavi dei Servizi che hanno toccato un massimo storico.
Ternus ha descritto i risultati come "il coronamento del nostro miglior anno fiscale di sempre", riflettendo la continua forza dei principali business di Apple.
Tuttavia, i prezzi più alti della memoria e previsioni di margine lordo più deboli suggeriscono che la redditività di Apple potrebbe subire pressioni nonostante la sua strategia di spesa più contenuta in infrastrutture per l'IA.
La crescita degli utili di Apple sostiene il rally del titolo
La performance finanziaria di Apple ha fornito un sostegno sostanziale ai guadagni del prezzo delle sue azioni, con i ricavi trimestrali in crescita del 16% a dicembre, del 17% a marzo, del 16% a giugno e di un altro 12% a settembre.
Per l'anno fiscale 2026, i ricavi annuali hanno raggiunto circa $478,8 miliardi, in aumento del 15%, sostenuti da una domanda di iPhone più forte e dall'espansione dei ricavi dei Servizi.
I ricavi dei Servizi sono aumentati del 13% a $123,3 miliardi, mentre i ricavi della Grande Cina sono saliti di circa il 28% a $82,4 miliardi, evidenziando una domanda in miglioramento in uno dei mercati internazionali più importanti per Apple.
Anche i ricavi annuali dell'iPhone sono aumentati di circa il 21% a $254,1 miliardi, rafforzando la capacità di Apple di generare crescita dal suo core business hardware mentre i concorrenti impegnano risorse sostanziali in infrastrutture per l'IA.
L'attività in espansione dei Servizi di Apple e le forti vendite di iPhone forniscono ulteriori opportunità di utili, sebbene sostenere questo slancio diventerà sempre più importante man mano che la crescita si modera.
Secondo i dati TIKR, l'EPS normalizzato di Apple ha raggiunto circa $8,84 nell'anno fiscale 2026, mentre gli analisti si aspettano che l'EPS salga a $9,55 nell'anno fiscale 2027.
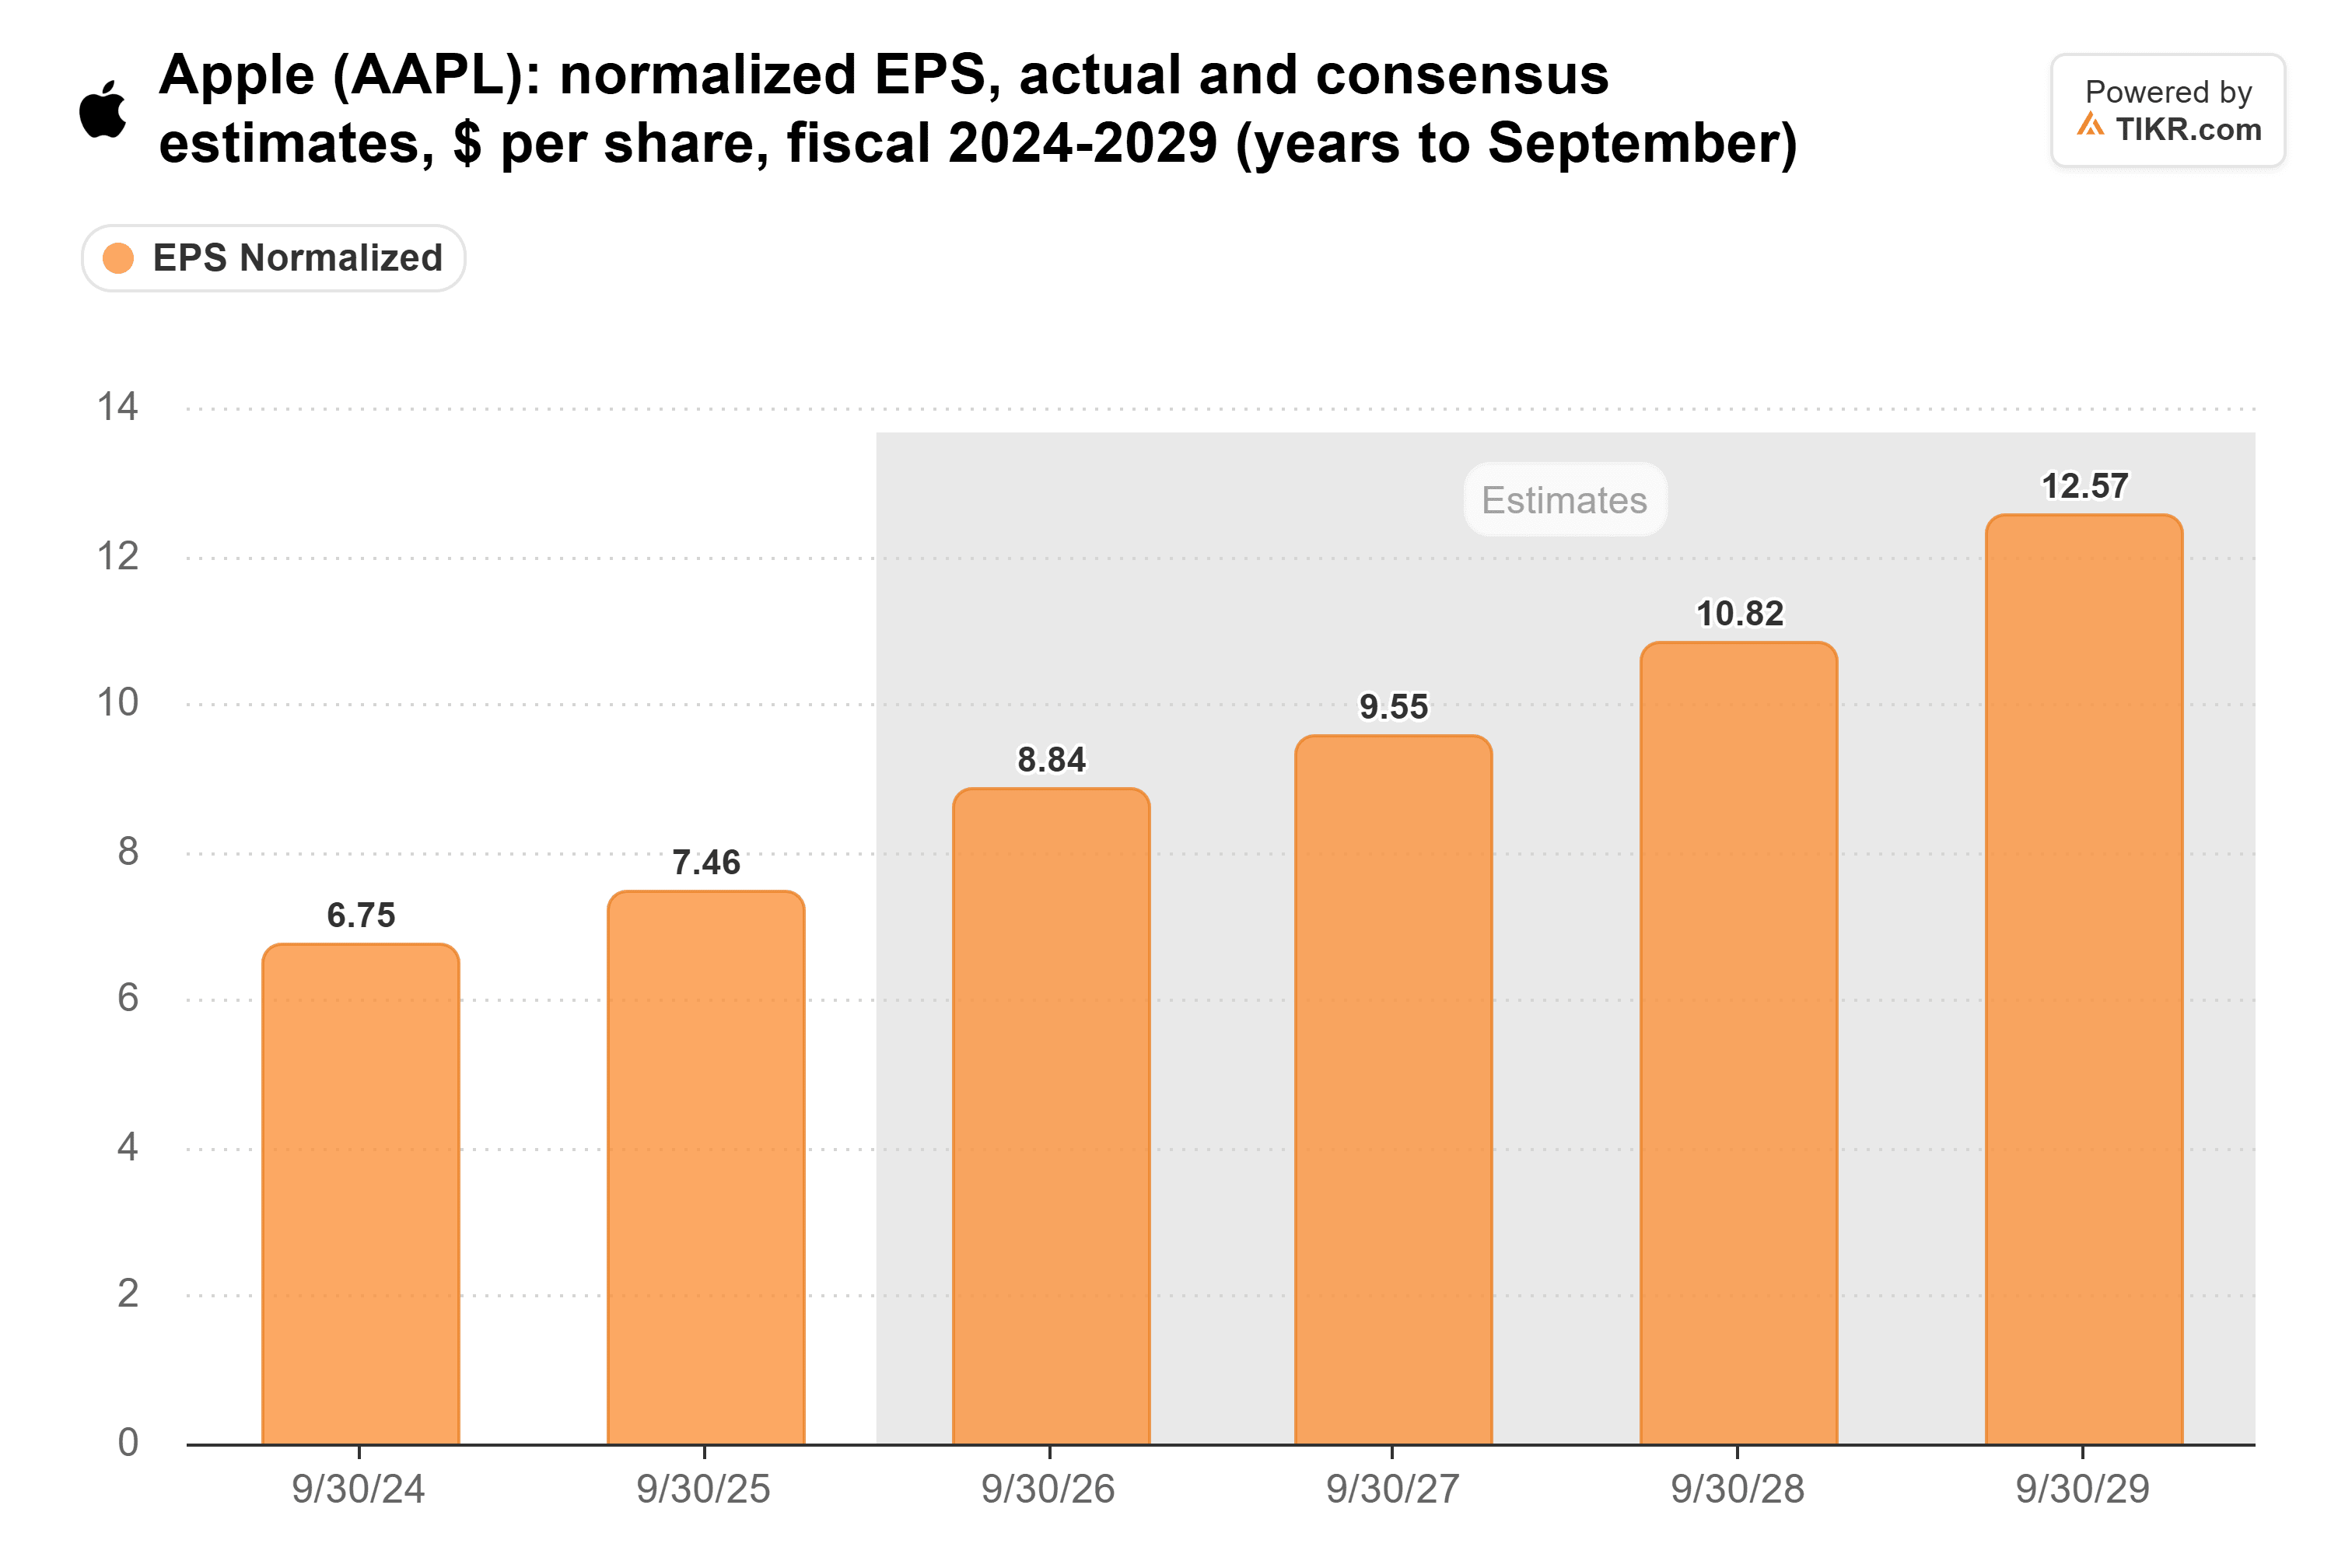
Ciò rappresenta una crescita attesa degli utili di circa l'8% nell'anno fiscale 2027, suggerendo che la redditività di Apple potrebbe continuare ad espandersi ma a un ritmo più lento rispetto alla sua performance recente.
Una domanda continua di iPhone, l'espansione dei Servizi e capacità di IA in miglioramento potrebbero sostenere gli utili futuri, ma i costi dei componenti in aumento e spese aggiuntive legate all'IA potrebbero compensare parte di questi guadagni.
Il titolo Apple è sottovalutato o sopravvalutato?
Apple sembra potenzialmente sopravvalutata dopo il suo sostanziale rally, in particolare perché il suo multiplo degli utili premium lascia poco spazio per una crescita più lenta.
Secondo il grafico di valutazione originale di TIKR, Apple ha scambiato a circa 37,5 volte gli utili forward alla fine di ottobre, rispetto alla sua media storica quinquennale di circa 29 volte.
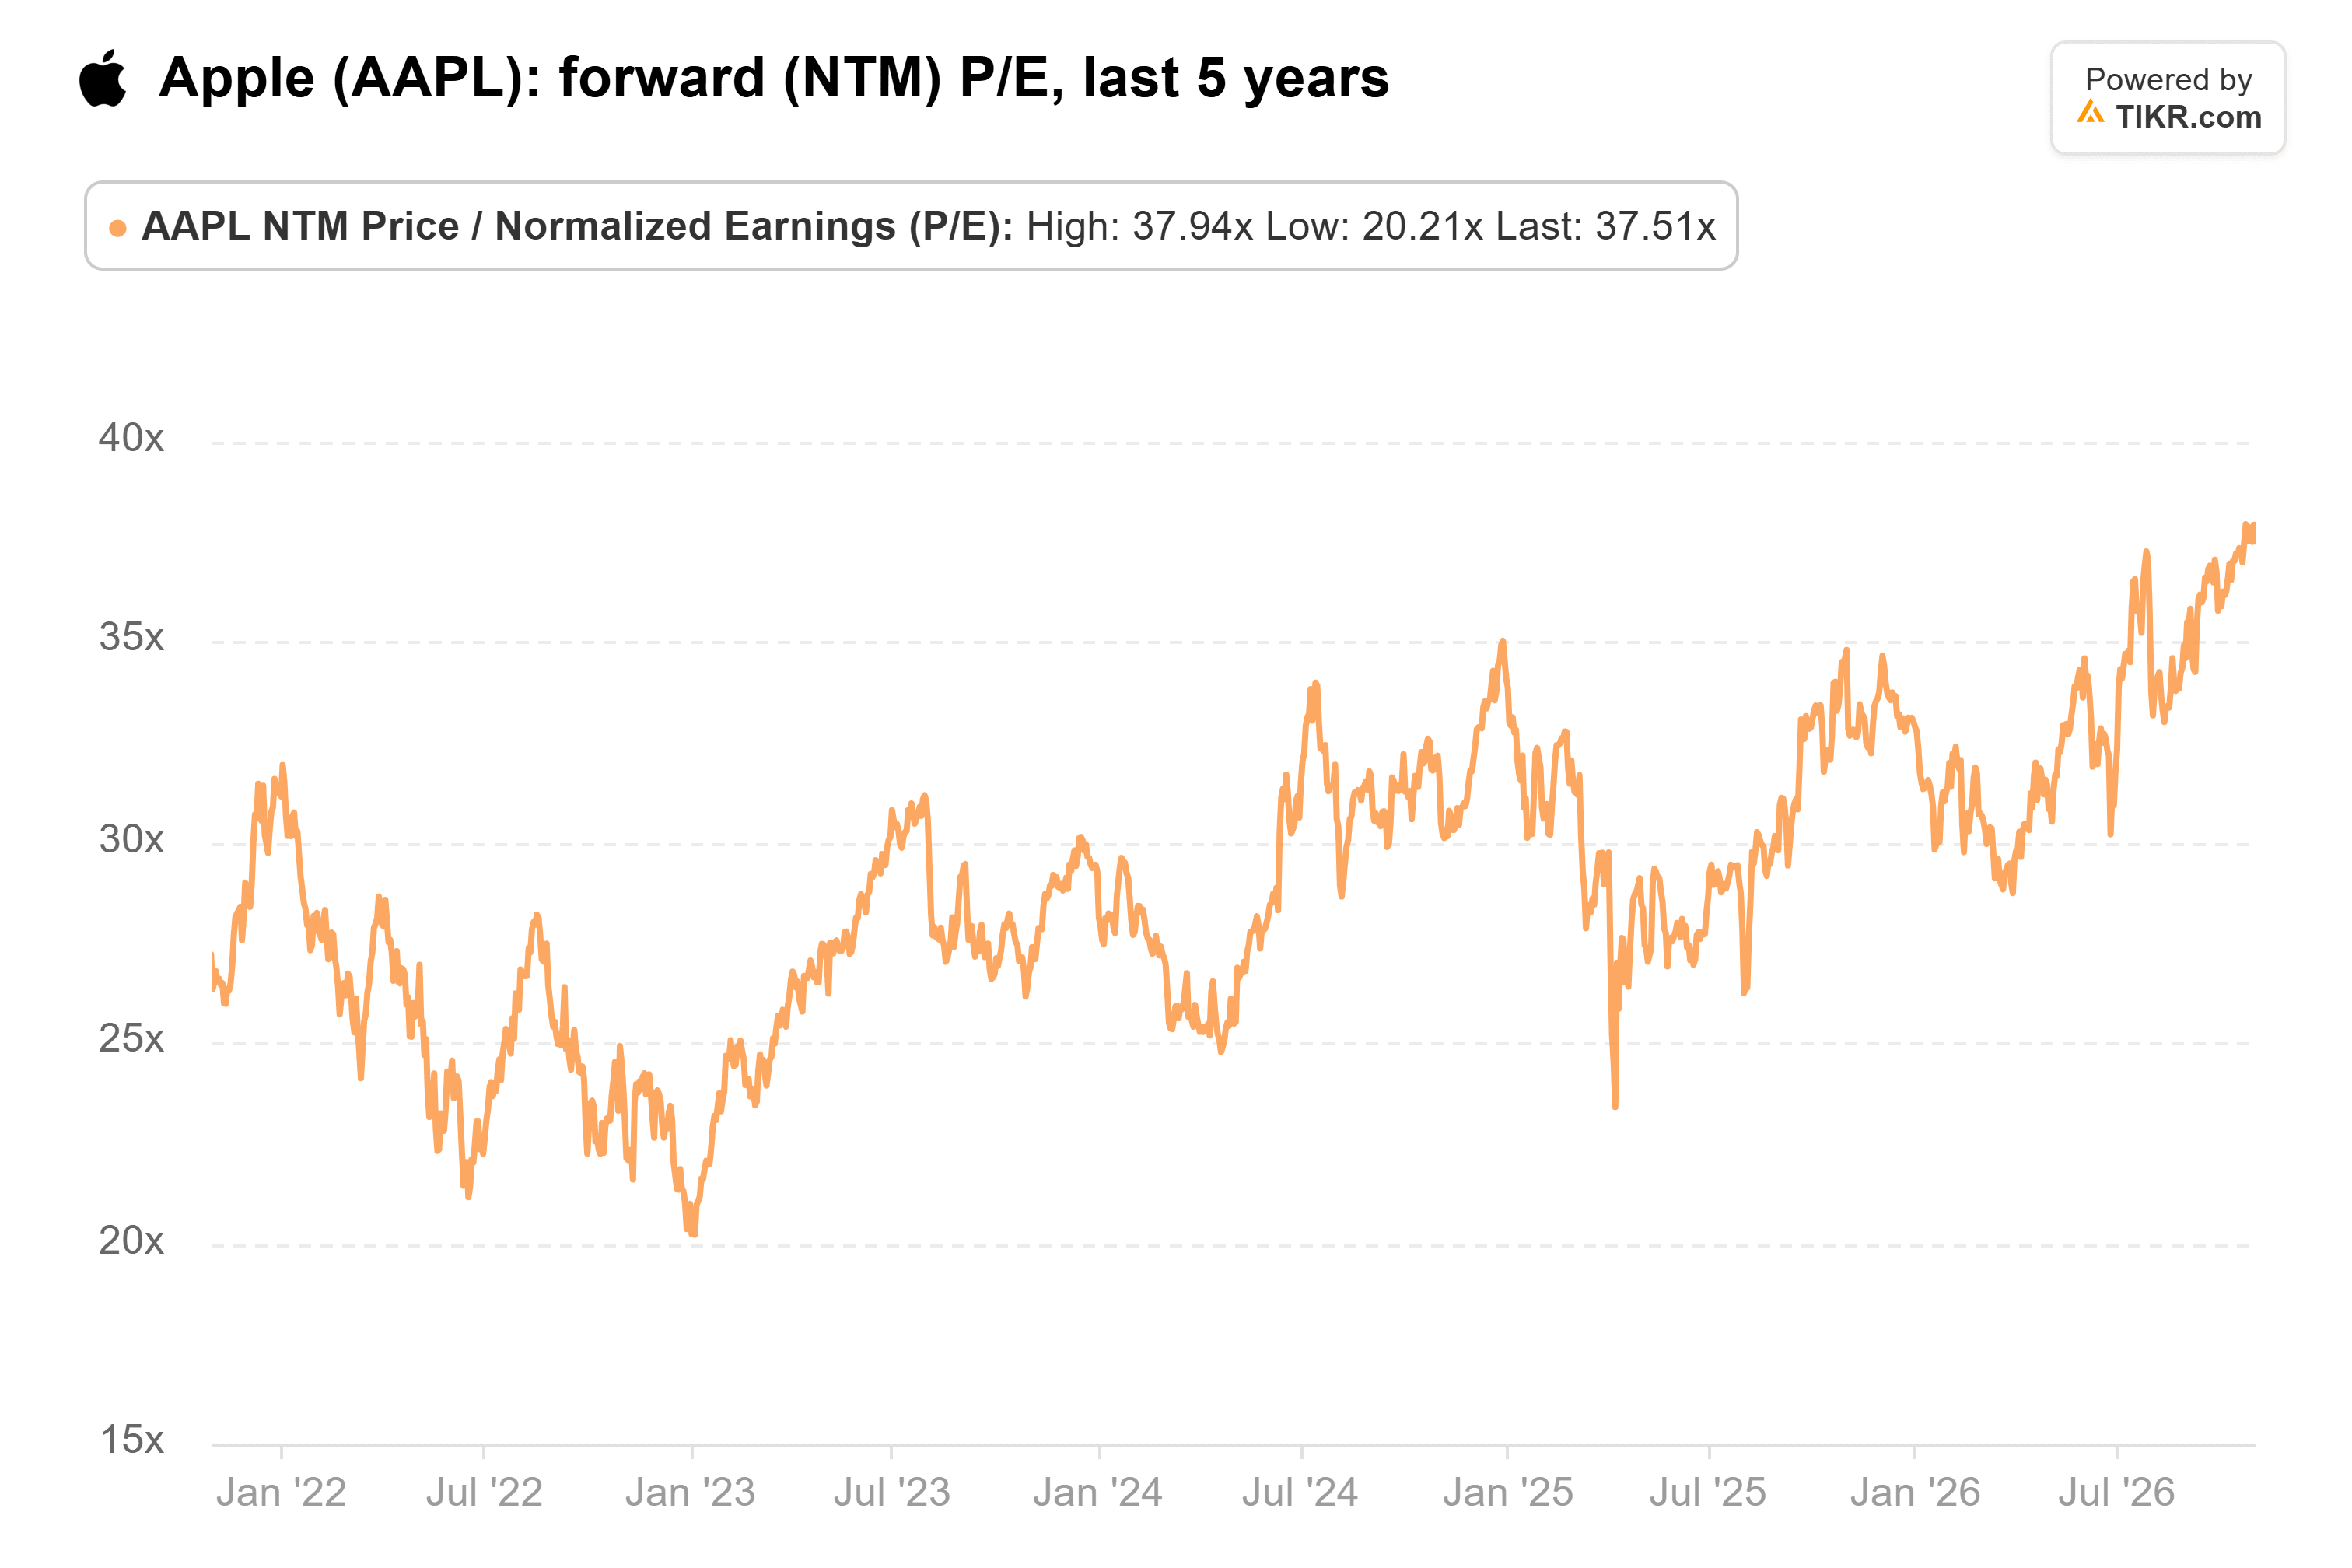
Questo premio riflette la fedeltà dei clienti di Apple, l'attività in espansione dei Servizi e la capacità di generare un flusso di cassa sostanziale senza eguagliare i maggiori investimenti in infrastrutture per l'IA dei concorrenti.
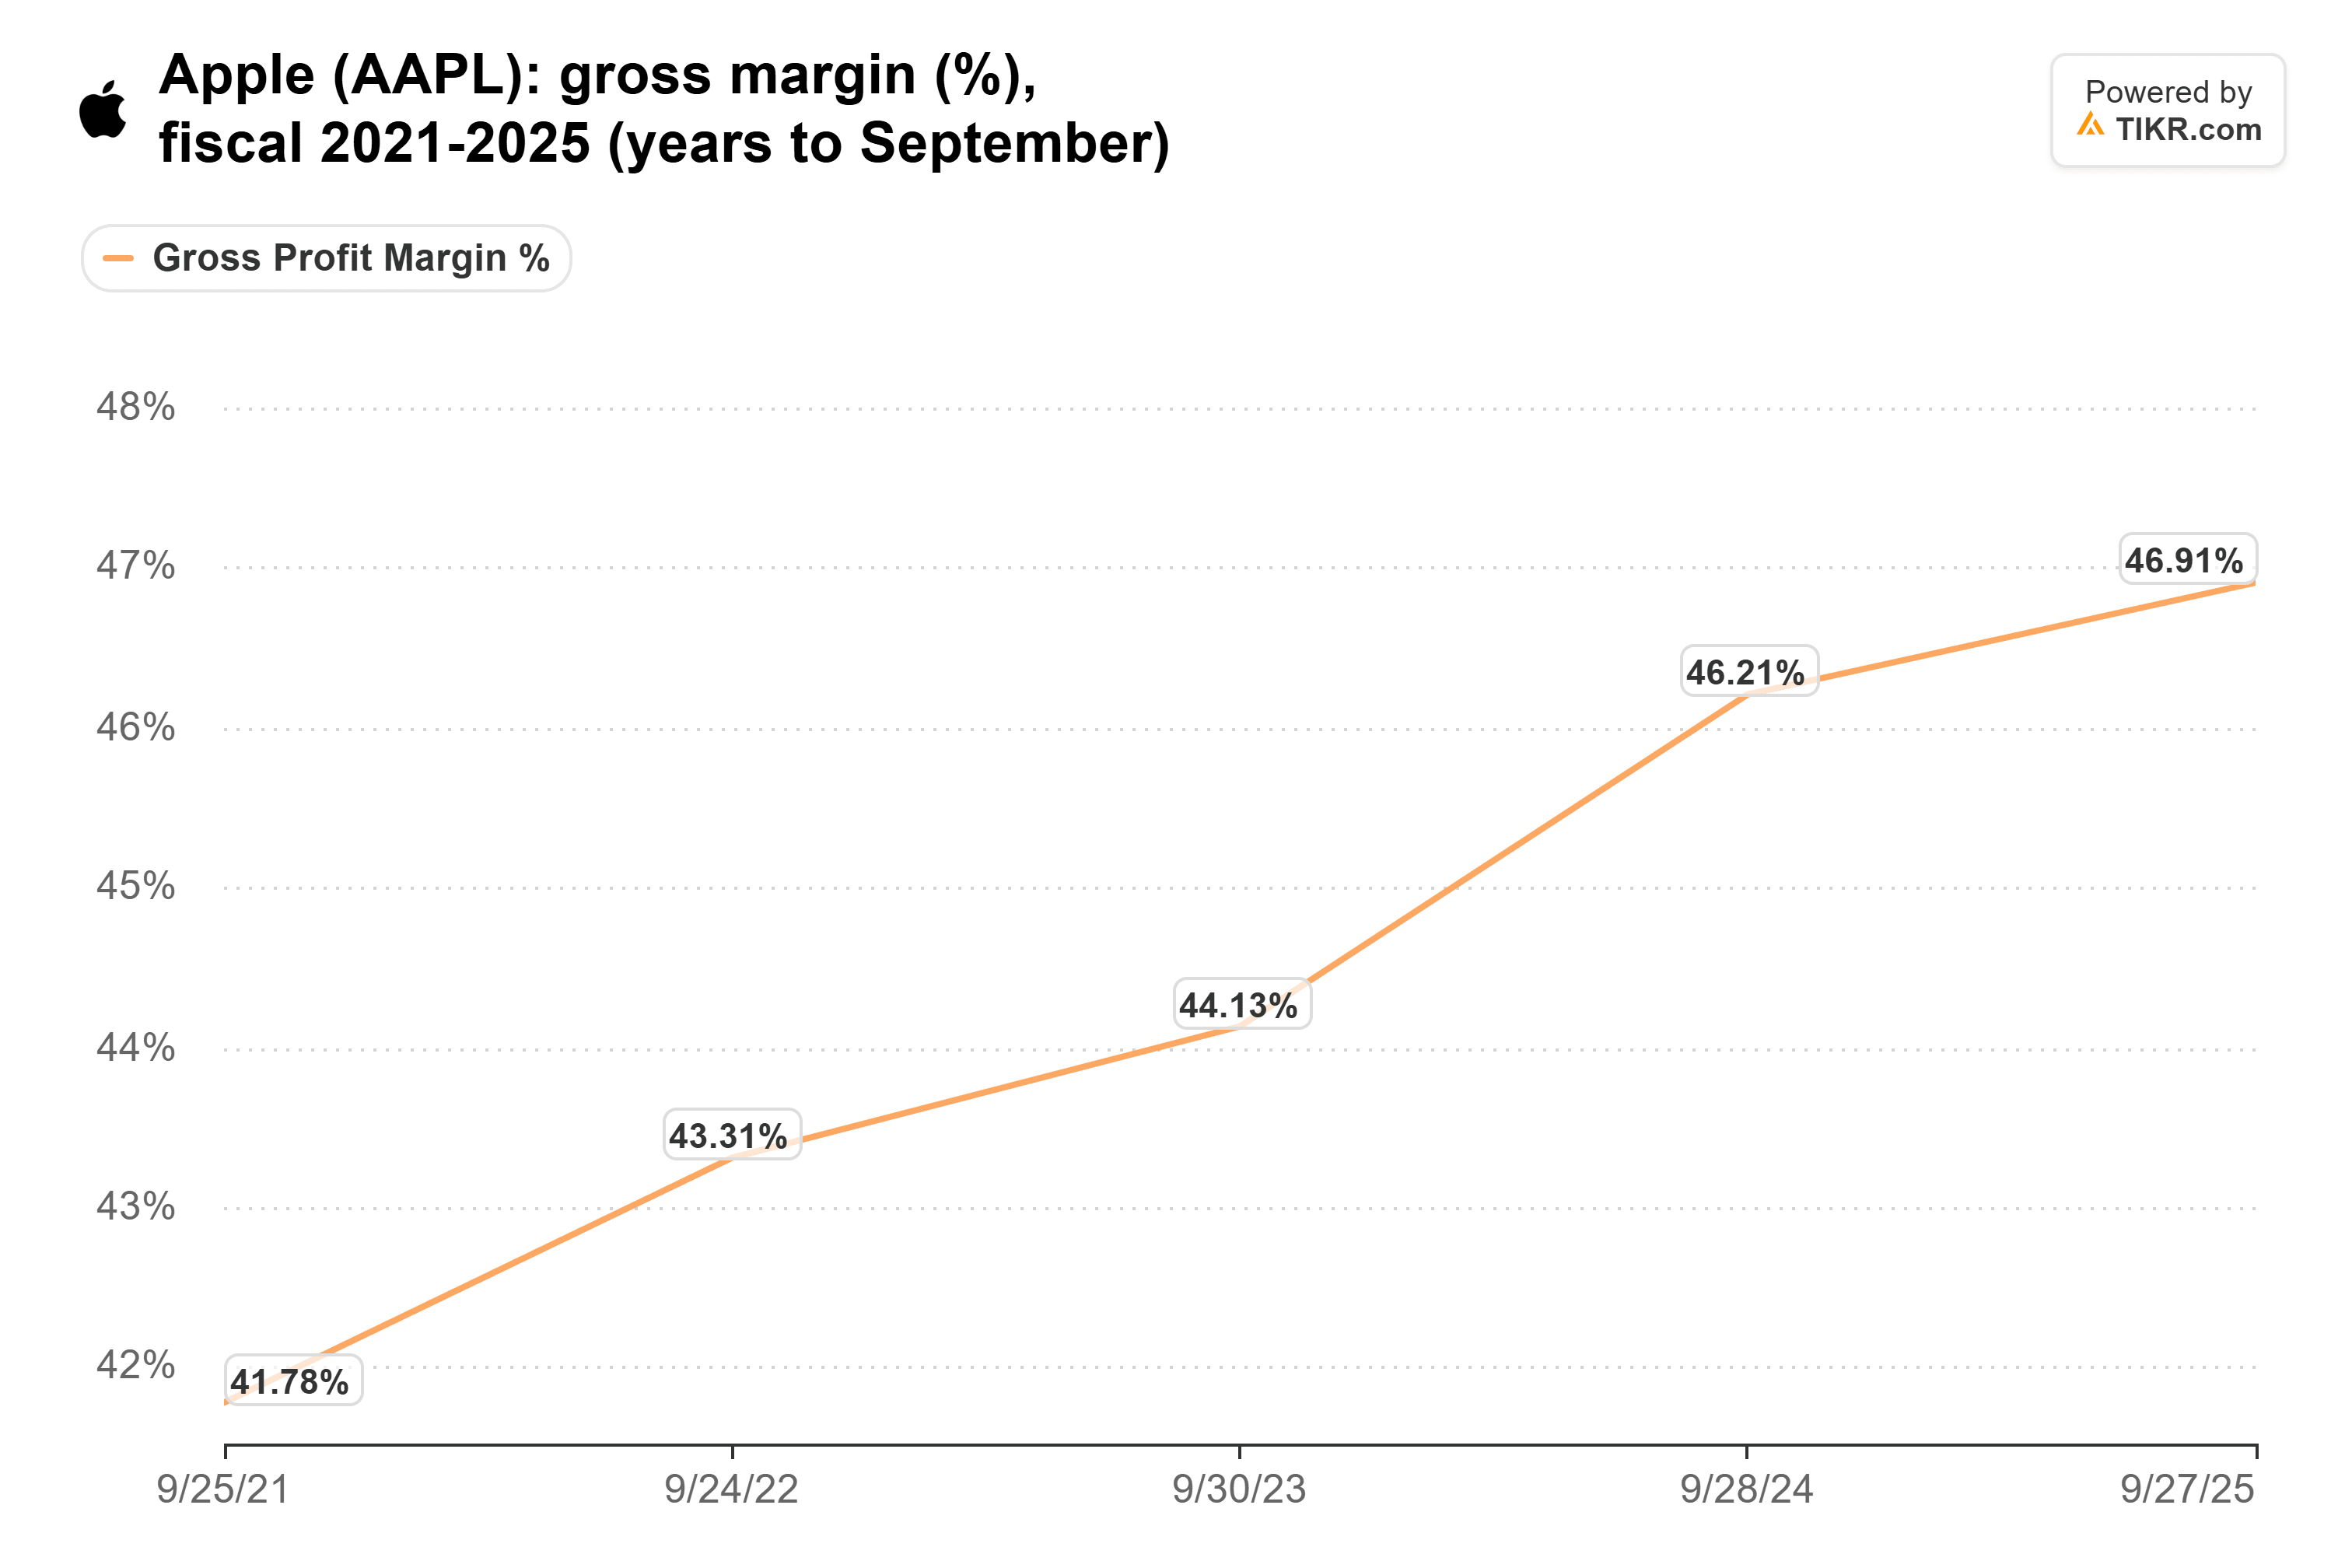
Tuttavia, i costi dei componenti in aumento potrebbero mettere sotto pressione la redditività. Il margine lordo del trimestre di settembre di Apple del 47,9% includeva circa un punto percentuale di beneficio dai rimborsi tariffari, mentre il management ha fornito previsioni tra il 45% e il 46% per dicembre.
Durante la conference call sui risultati del quarto trimestre fiscale di Apple, il CFO Kevan Parekh ha spiegato che i costi più alti della memoria rappresenterebbero la maggior parte del previsto calo sequenziale del margine lordo, mentre anche i costi associati al lancio dell'IA di Siri contribuiranno.
Ciò evidenzia un rischio importante: la spesa contenuta di Apple in infrastrutture per l'IA non protegge completamente la sua redditività dall'aumento dei costi dei componenti associati al più ampio ciclo di investimento in IA.
Il margine lordo annuale di Apple è migliorato dal 41,8% nell'anno fiscale 2021 al 46,9% nell'anno fiscale 2025, rendendo le ultime prospettive un test importante per capire se la società possa mantenere i suoi guadagni di redditività storici.
Nei prossimi 12 mesi, spedizioni di iPhone più forti, una crescita continua dei Servizi e capacità di IA in espansione potrebbero sostenere gli utili, sebbene l'inflazione della memoria e margini più deboli possano limitare ulteriori rialzi.
Utilizzando la stima originale dell'EPS normalizzato per l'anno fiscale 2027 di $9,55 del draft TIKR, un ipotetico multiplo degli utili di 30 volte implicherebbe un prezzo delle azioni di circa $287, rappresentando un ribasso di circa il 16% rispetto al prezzo di chiusura del 6 novembre di Apple.
Questo scenario non è una previsione di prezzo, ma illustra come una contrazione verso la valutazione storica di Apple potrebbe influenzare gli azionisti anche se gli utili continuano a crescere.
Apple rimane un'azienda altamente redditizia, ma la sua valutazione elevata riflette già un notevole ottimismo sulla performance futura.
A circa $342 per azione, il titolo sembra più attraente per gli azionisti esistenti che per gli investitori che cercano un margine di sicurezza sostanziale. Un prezzo di ingresso più basso o prove più chiare di margini stabilizzati rafforzerebbero la tesi di investimento.
Quindi, quanto vale realmente il titolo Apple?
TIKR ti consente di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Apple. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!