Punti Chiave
- A 1,5 trilioni di dollari, l'IPO di Anthropic valuterebbe il laboratorio di intelligenza artificiale a circa 19 volte il suo run rate di ricavi di 81 miliardi di dollari. Scott Galloway afferma che è all'incirca il livello a cui vengono scambiate Broadcom e AMD.
- I ricavi di Anthropic sono aumentati del 1.200% nei primi nove mesi del 2026, mentre Broadcom è cresciuta dell'86% e AMD del 45% nei loro ultimi trimestri, quindi l'IPO non sembra sopravvalutata rispetto ai suoi fornitori.
- Il rischio principale è la bolletta computazionale di Anthropic: circa 901 miliardi di dollari di impegni contro circa 132 miliardi di dollari di liquidità e investimenti a breve termine, e Goldman Sachs non si aspetta un flusso di cassa libero positivo prima del 2030.
- Broadcom e i suoi partner finanziari sono la controparte più importante negli impegni computazionali di Anthropic, e sia Broadcom che AMD sono investitori anchor nell'operazione.
Anthropic è pronta a fissare il prezzo della sua IPO il 18 novembre, e l'argomento più forte a favore del fatto che non sia sopravvalutata viene da due produttori di chip che stanno mettendo i propri soldi nell'operazione: Broadcom (AVGO) e Advanced Micro Devices (AMD).
L'intervallo è tra 70 e 78 dollari per azione, ovvero circa 1,4 trilioni di dollari al massimo, e Bloomberg ha riferito l'11 novembre che il libro degli ordini era già molte volte sovrascritto. Nell'episodio del 16 novembre del podcast Prof G Markets, Scott Galloway stava analizzando l'operazione e ha notato che "a una valutazione di 1,5 trilioni di dollari, è 19 volte il suo run rate di ricavi di 81 miliardi di dollari, che è all'incirca il livello a cui vengono scambiate Broadcom e AMD."
Al massimo dell'intervallo, il multiplo è più vicino a 17x. Per una crescita di questo tipo, non è affatto tanto.
Galloway pensa che Anthropic abbia deciso "che la valutazione non è la cosa più importante qui. È avere un pop e raccogliere molti soldi."
TIKR monitora 51 analisti su Broadcom. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Broadcom, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Broadcom
Crescita al prezzo di un produttore di chip
I ricavi di Anthropic per i nove mesi fino a settembre sono aumentati del 1.200% a 33,2 miliardi di dollari. Il suo run rate annualizzato ha raggiunto gli 81 miliardi di dollari alla fine di ottobre, con un aumento di 10 miliardi di dollari in un mese. I ricavi di Broadcom sono cresciuti dell'86% a 29,6 miliardi di dollari nel suo terzo trimestre fiscale. I ricavi di AMD sono cresciuti del 45% a 13,4 miliardi di dollari nel suo terzo trimestre, e AMD si aspetta una crescita di circa il 66% nel quarto.
Questi sono numeri eccezionali per i produttori di chip, e gli analisti si aspettano che Broadcom continui a produrli:
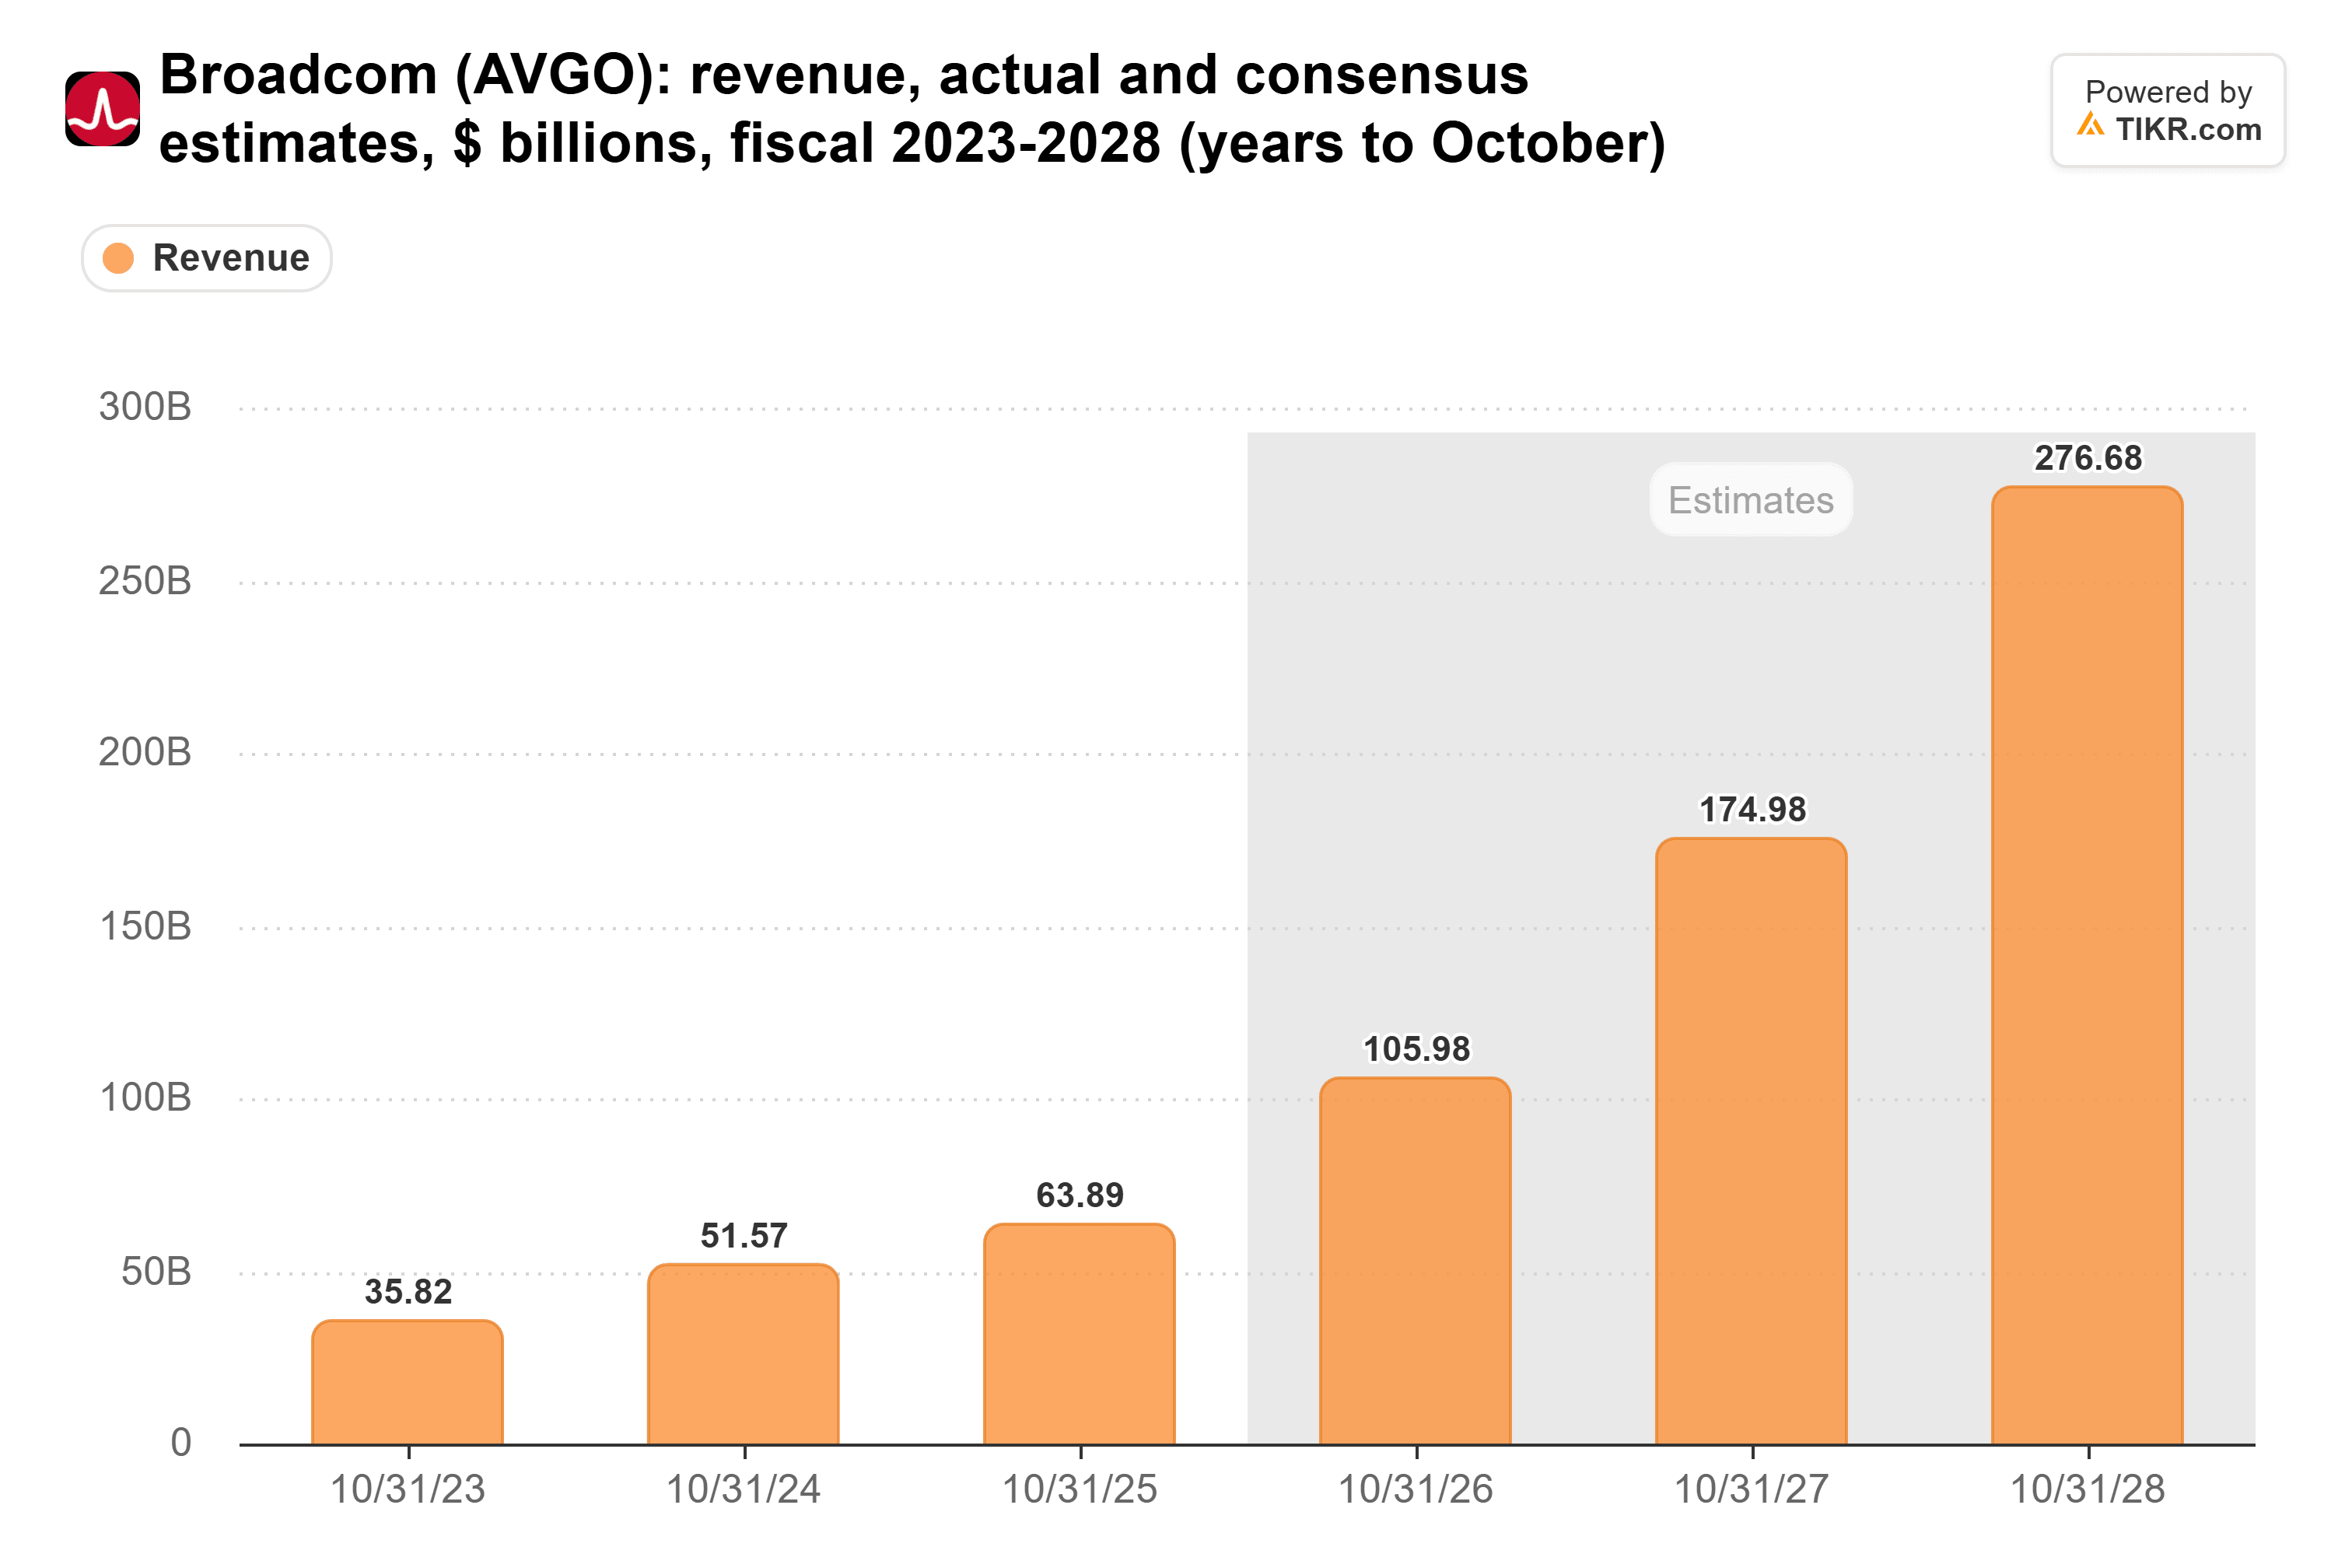
Il run rate di Anthropic è già più di tre quarti dei 106 miliardi di dollari di consenso per l'esercizio fiscale 2026 di Broadcom, appena concluso. Niente nell'IPO stessa dovrebbe spostare quelle stime. Ma Broadcom si aspetta che Anthropic sia il suo più grande cliente di chip personalizzati nel 2027, quindi una buona parte delle stime dei prossimi due anni dipende dalla crescita del laboratorio.
Broadcom e AMD hanno utili da valutare
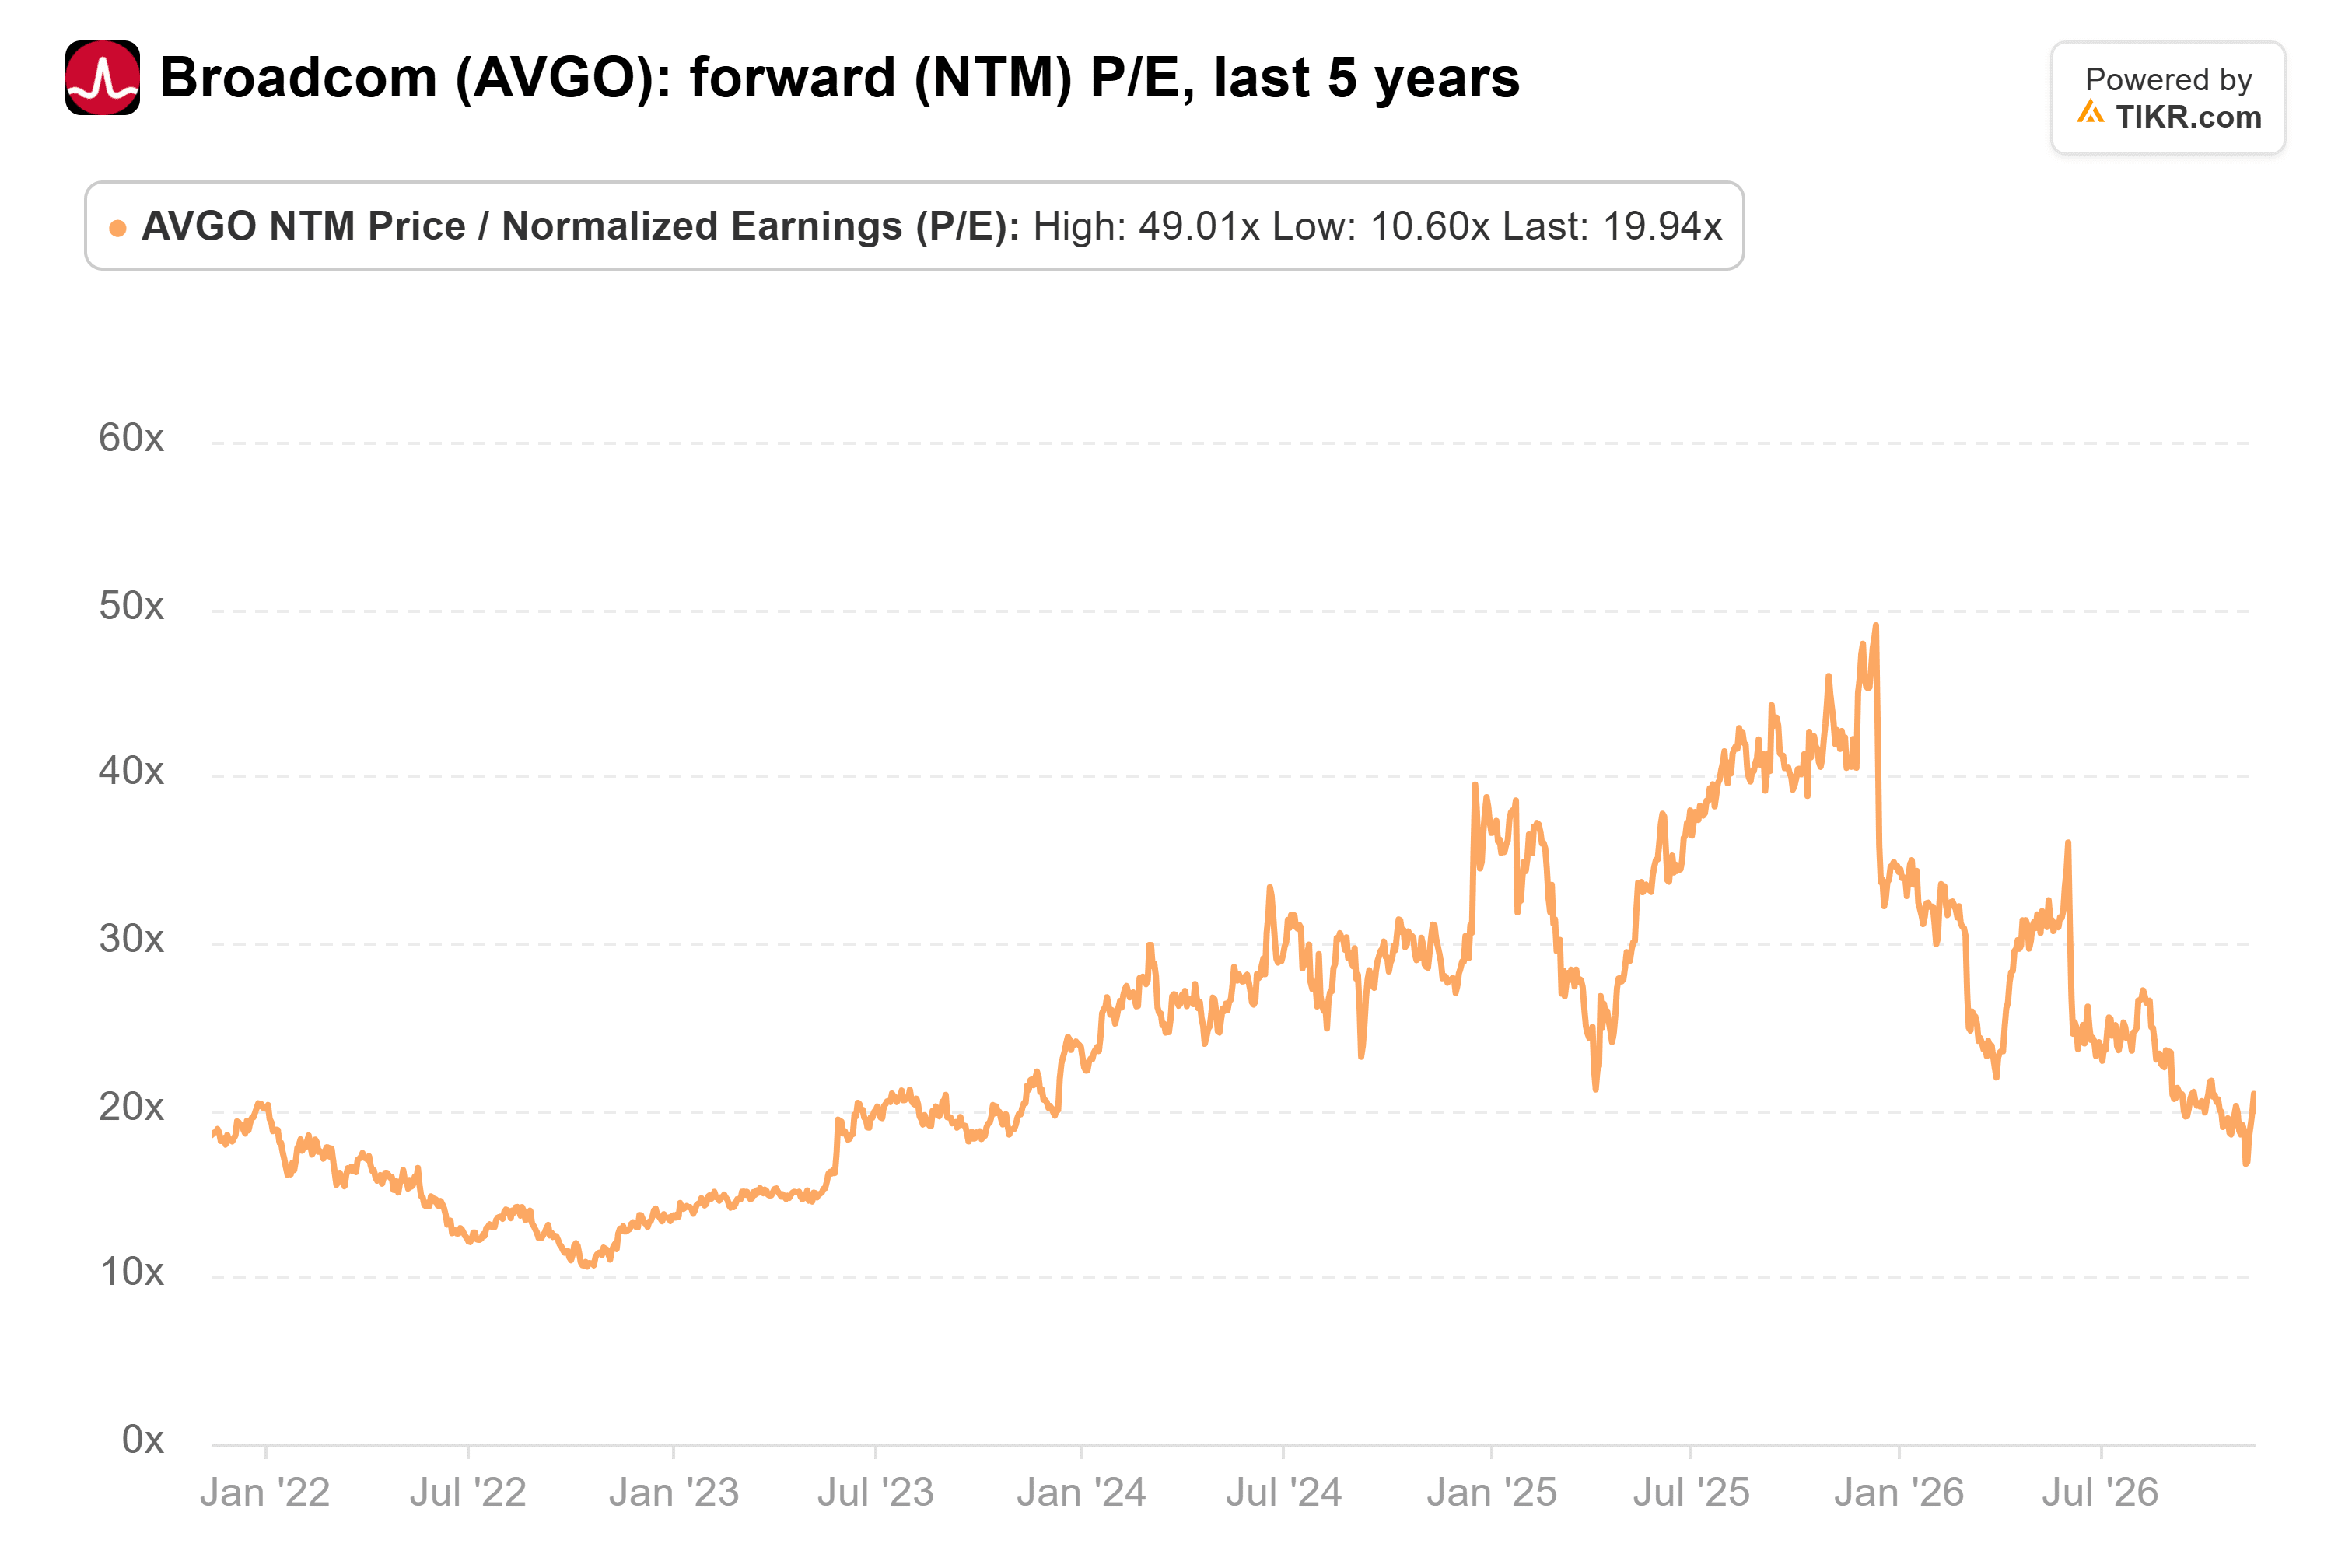
Tuttavia, Broadcom e AMD generano utili reali, e Anthropic non lo fa ancora. Broadcom ha trasformato il 67,9% dei suoi ricavi del terzo trimestre fiscale in utile operativo non-GAAP, e il suo P/E forward di 20x è al di sotto della sua media quinquennale di 24x:
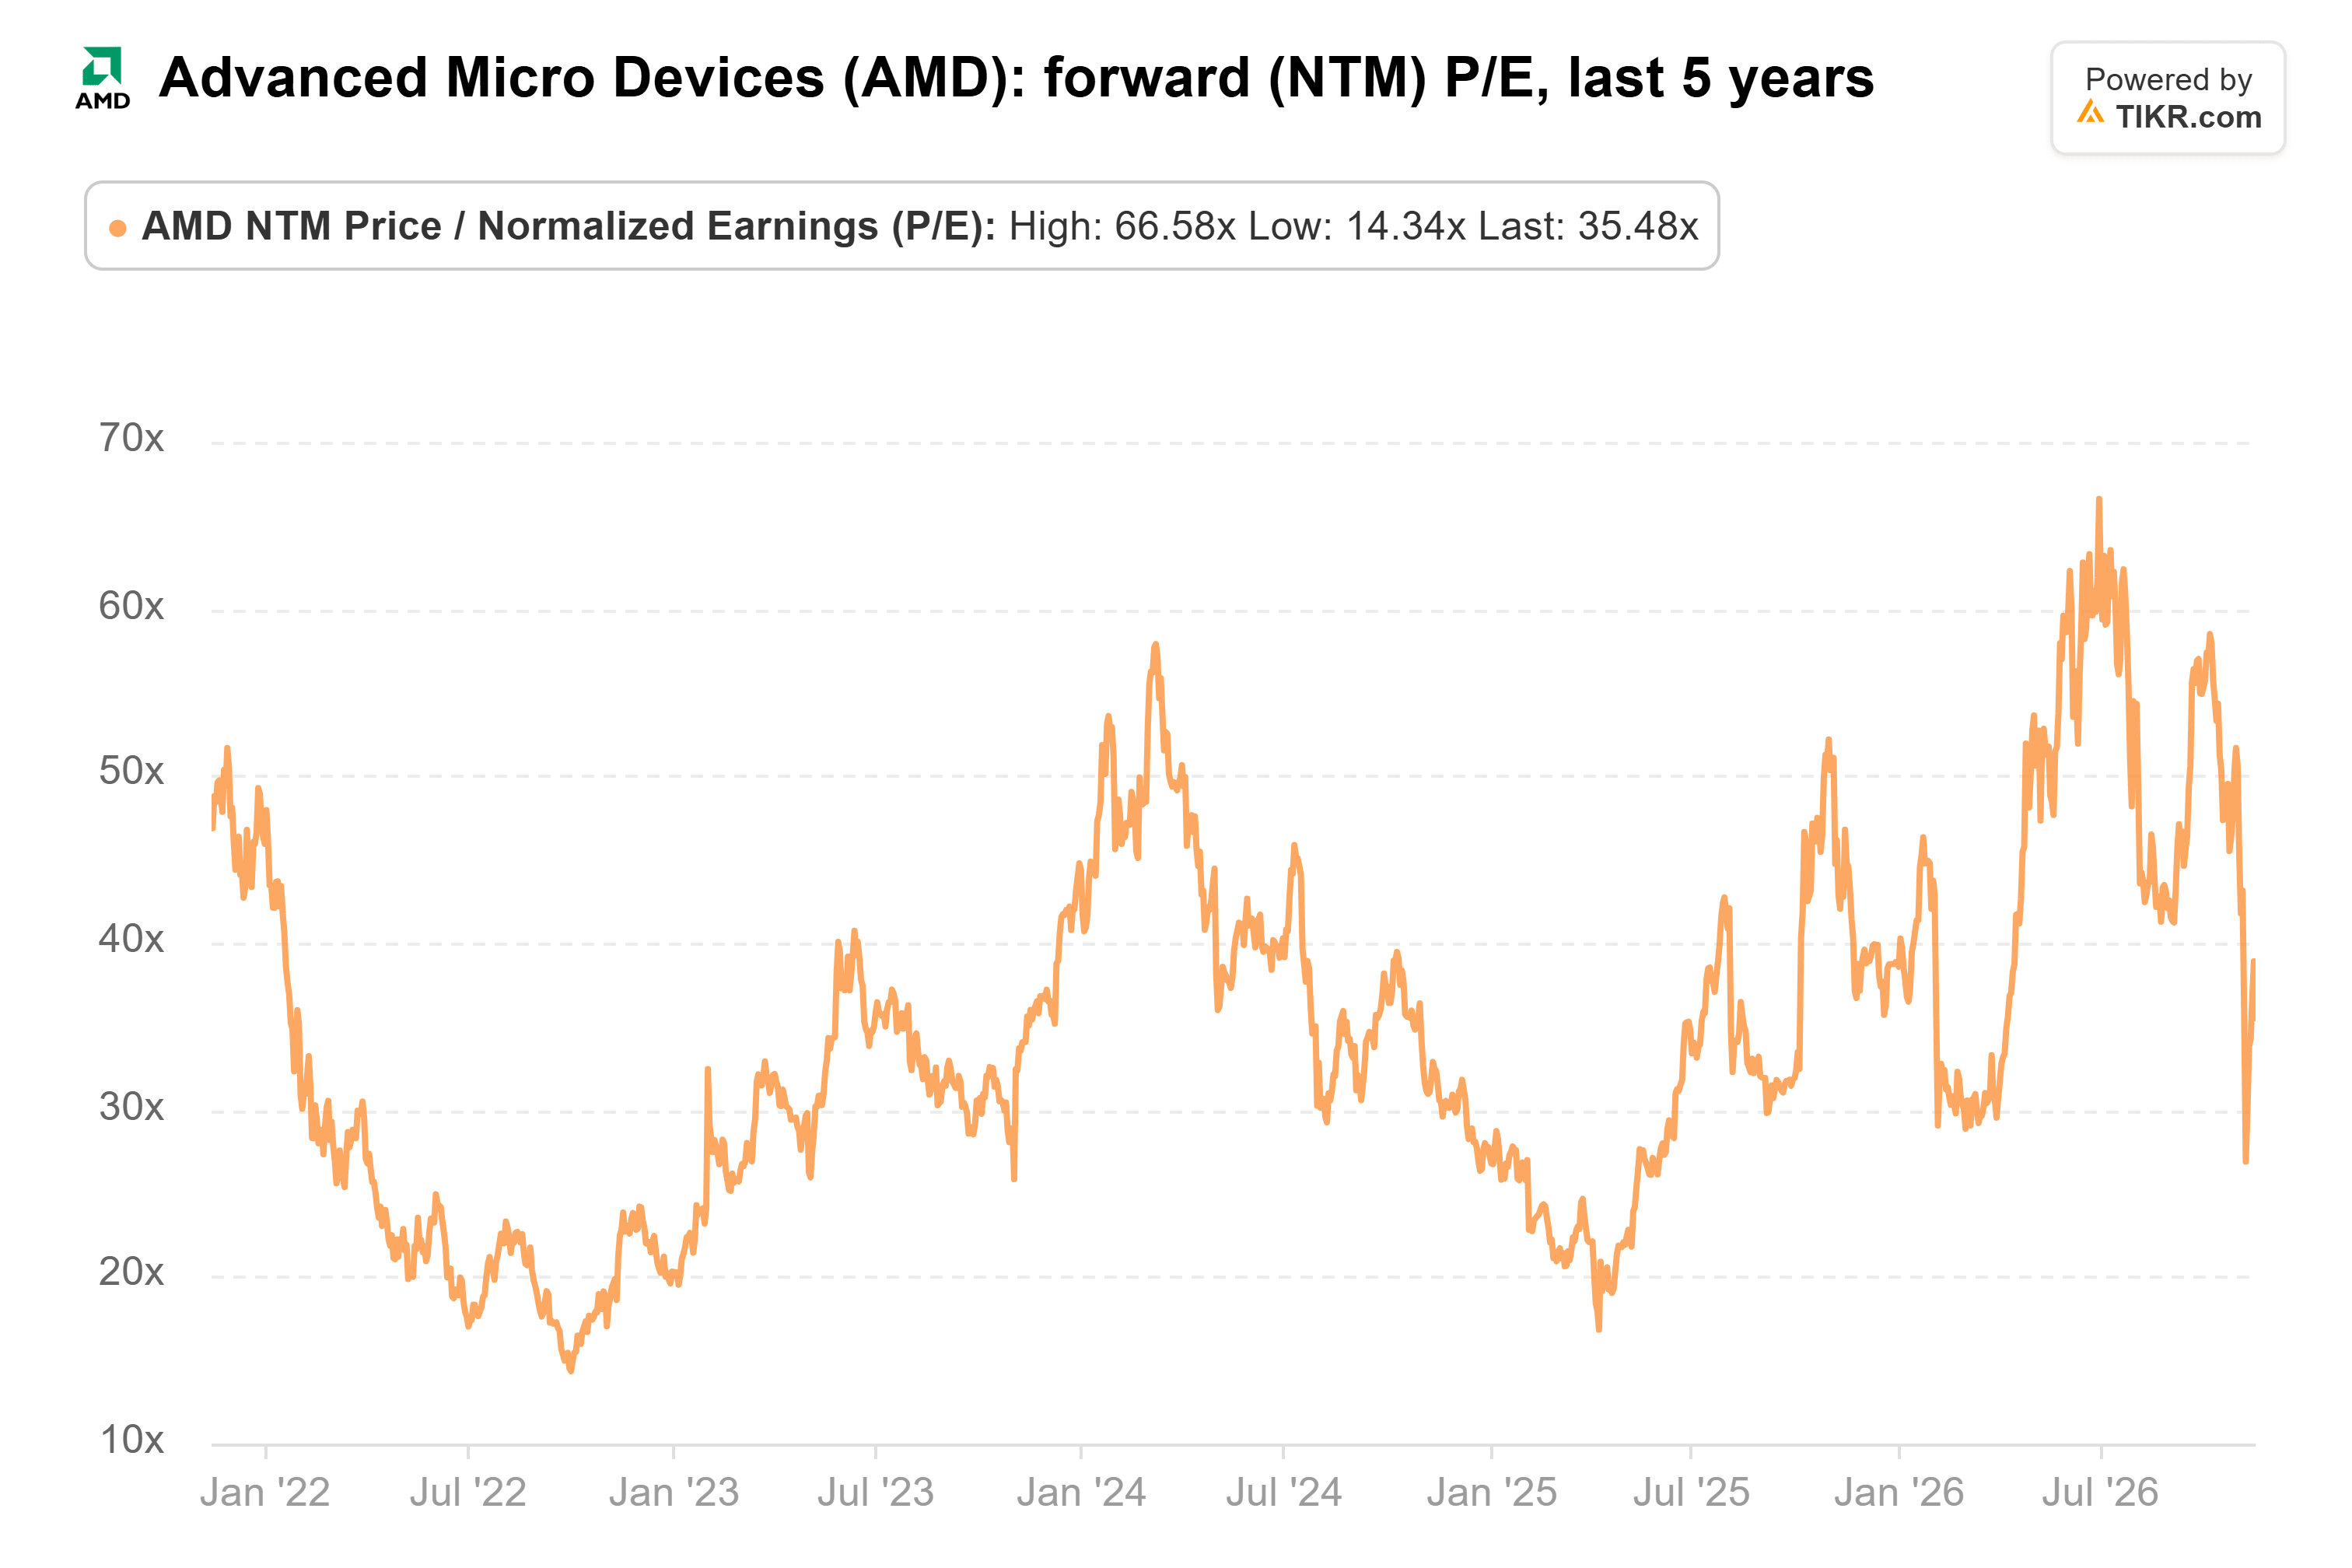
AMD ha guadagnato 2,8 miliardi di dollari di reddito operativo nel suo terzo trimestre. Viene scambiata a 36x gli utili forward, vicino alla sua media quinquennale di 35x e circa la metà del picco di giugno:
Anthropic non ha utili su cui calcolare un P/E. Ha registrato una perdita operativa di 567 milioni di dollari nel terzo trimestre. Goldman Sachs, una delle banche che guidano l'IPO, non si aspetta che generi un flusso di cassa libero positivo prima del 2030, ha riferito Bloomberg.
Ma il laboratorio ha realizzato un utile operativo di 974 milioni di dollari nel secondo trimestre. La sua documentazione attribuisce la maggior parte dell'oscillazione del terzo trimestre a 5,0 miliardi di dollari di capacità computazionale a breve termine, che costa di più della capacità acquistata con accordi pluriennali, e a 2,0 miliardi di dollari di oneri non monetari di abbinamento delle donazioni. I costi di calcolo e infrastruttura sono aumentati di circa il 77% rispetto al secondo trimestre, mentre i ricavi sono aumentati di circa il 47%. Sembra un'azienda che acquista capacità alla stessa velocità con cui riesce a venderla, e pagare 19x per un run rate cresciuto di 10 miliardi di dollari in un mese sembra equo.
Broadcom è già dentro la scommessa
Inoltre: i produttori di chip non stanno a guardare dalla panchina. Nel podcast Money Stuff, Matt Levine ha sottolineato che Anthropic ha lanciato l'operazione con 26 miliardi di dollari di investimenti anchor dai suoi fornitori, tra cui Broadcom e AMD. L'ha definita "denaro insensibile al prezzo per gonfiare l'IPO senza dover trovare altri acquirenti pubblici che potrebbero rivenderla". La documentazione dell'11 novembre di Anthropic attribuisce ad AMD una quota di 2,5 miliardi di dollari e a Broadcom di 1 miliardo.
Broadcom e i suoi partner finanziari sono anche la controparte più importante negli impegni computazionali di Anthropic, per circa 161 miliardi di dollari su un totale di circa 901 miliardi. Anthropic prevede di sostenere circa 452 miliardi di dollari di questi impegni prima della fine del 2030, e aveva circa 132 miliardi di dollari di liquidità e investimenti a breve termine al 30 settembre, prima di questa raccolta. Se la crescita di Anthropic si arresta, i suoi nuovi azionisti e quelli di Broadcom lo sentiranno allo stesso tempo.
Un prezzo equo per questa crescita
Questo non sembra un'IPO sopravvalutata. Anthropic sta crescendo più di 10 volte più velocemente dei suoi fornitori. Se Galloway ha ragione nel dire che l'operazione valuta Anthropic all'incirca allo stesso livello a cui vengono scambiate in base alle vendite, è l'affare migliore in termini di crescita, anche senza utili per ora.
Naturalmente, i costi computazionali sono cresciuti più velocemente dei ricavi nell'ultimo trimestre. Se questo continua, la data del 2030 di Goldman per il flusso di cassa libero potrebbe slittare. Il debutto previsto per il 19 novembre di Anthropic mostrerà cosa ne pensa il mercato, e il rapporto del 9 dicembre di Broadcom mostrerà se le sue prospettive per l'esercizio fiscale 2027 sono ancora valide.
Quindi, quanto vale realmente l'azione Broadcom?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Broadcom. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sull'azienda. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!