Punti Chiave
- Il dividendo di Starbucks per l'anno fiscale 2027, un buyback di circa 1 miliardo di dollari e le spese in conto capitale di circa il 5% dei ricavi ammontano a circa 5,8 miliardi di dollari, a fronte di un cash flow operativo di 5,0 miliardi di dollari nell'anno fiscale 2026.
- Starbucks può colmare il divario se raggiunge il suo margine operativo non-GAAP guidato del 13,5%-14,0%, e la stima degli analisti di 4,11 miliardi di dollari di free cash flow per l'anno fiscale 2027 copre sia il dividendo che il buyback.
- Il free cash flow dell'anno fiscale 2026 ha coperto il dividendo principalmente perché le spese in conto capitale sono diminuite di quasi la metà, e ora quelle spese stanno risalendo.
- Il rapporto del primo trimestre a fine gennaio sarà il primo controllo per verificare se il margine, e il traffico negli Stati Uniti che lo sostiene, sono sulla buona strada.
Starbucks (SBUX) ricomincerà a riacquistare le proprie azioni nell'anno fiscale 2027, e un investitore ha sommato cosa ciò comporti per la sua cassa.
Postando nel subreddit r/dividends, hanno calcolato che il dividendo, il buyback e le spese in conto capitale del prossimo anno ammontano a circa 5,8 miliardi di dollari, a fronte di 5,0 miliardi di dollari di cash flow operativo nell'anno fiscale 2026. Poi hanno chiesto: "Come colmerà il divario?"
Domanda legittima. La risposta di Starbucks sono le sue previsioni sui margini, e l'azienda è già vicina a raggiungerle.
La somma di 5,8 miliardi di dollari
Le cifre del post corrispondono alle previsioni per l'anno fiscale 2027 fornite da Starbucks con i risultati del quarto trimestre il 29 ottobre, e al rapporto annuale depositato il 12 novembre. Per l'anno fiscale 2027, Starbucks prevede di spendere:
- Circa 2,9 miliardi di dollari in dividendi, a 0,63 dollari a trimestre su circa 1,14 miliardi di azioni
- Circa 1 miliardo di dollari in buyback, che riprendono dopo una pausa
- Circa 1,9 miliardi di dollari in spese in conto capitale, previste a circa il 5% dei ricavi
Le spese in conto capitale sono l'altro grande balzo. Sono scese a 1,26 miliardi di dollari nell'anno fiscale 2026 da 2,31 miliardi l'anno precedente, e la previsione del 5% le riporta in alto mentre Starbucks continua a rinnovare i negozi. Nemmeno i ricavi aiuteranno molto: Starbucks li prevede in calo di circa l'1% nell'anno fiscale 2027, con la Cina che opera come joint venture in licenza per tutto l'anno, anche con circa 700 milioni di dollari derivanti da una 53a settimana extra.
TIKR monitora 36 analisti su Starbucks. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Starbucks, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Starbucks
I margini devono sostenerlo
Per pagare il dividendo e il buyback con quanto rimane dopo le spese in conto capitale, Starbucks ha bisogno di circa 3,9 miliardi di dollari di free cash flow. Gli analisti si aspettano 4,11 miliardi di dollari per l'anno fiscale 2027, in aumento rispetto ai 3,72 miliardi dell'anno fiscale 2026, e 4,54 miliardi per l'anno fiscale 2028:
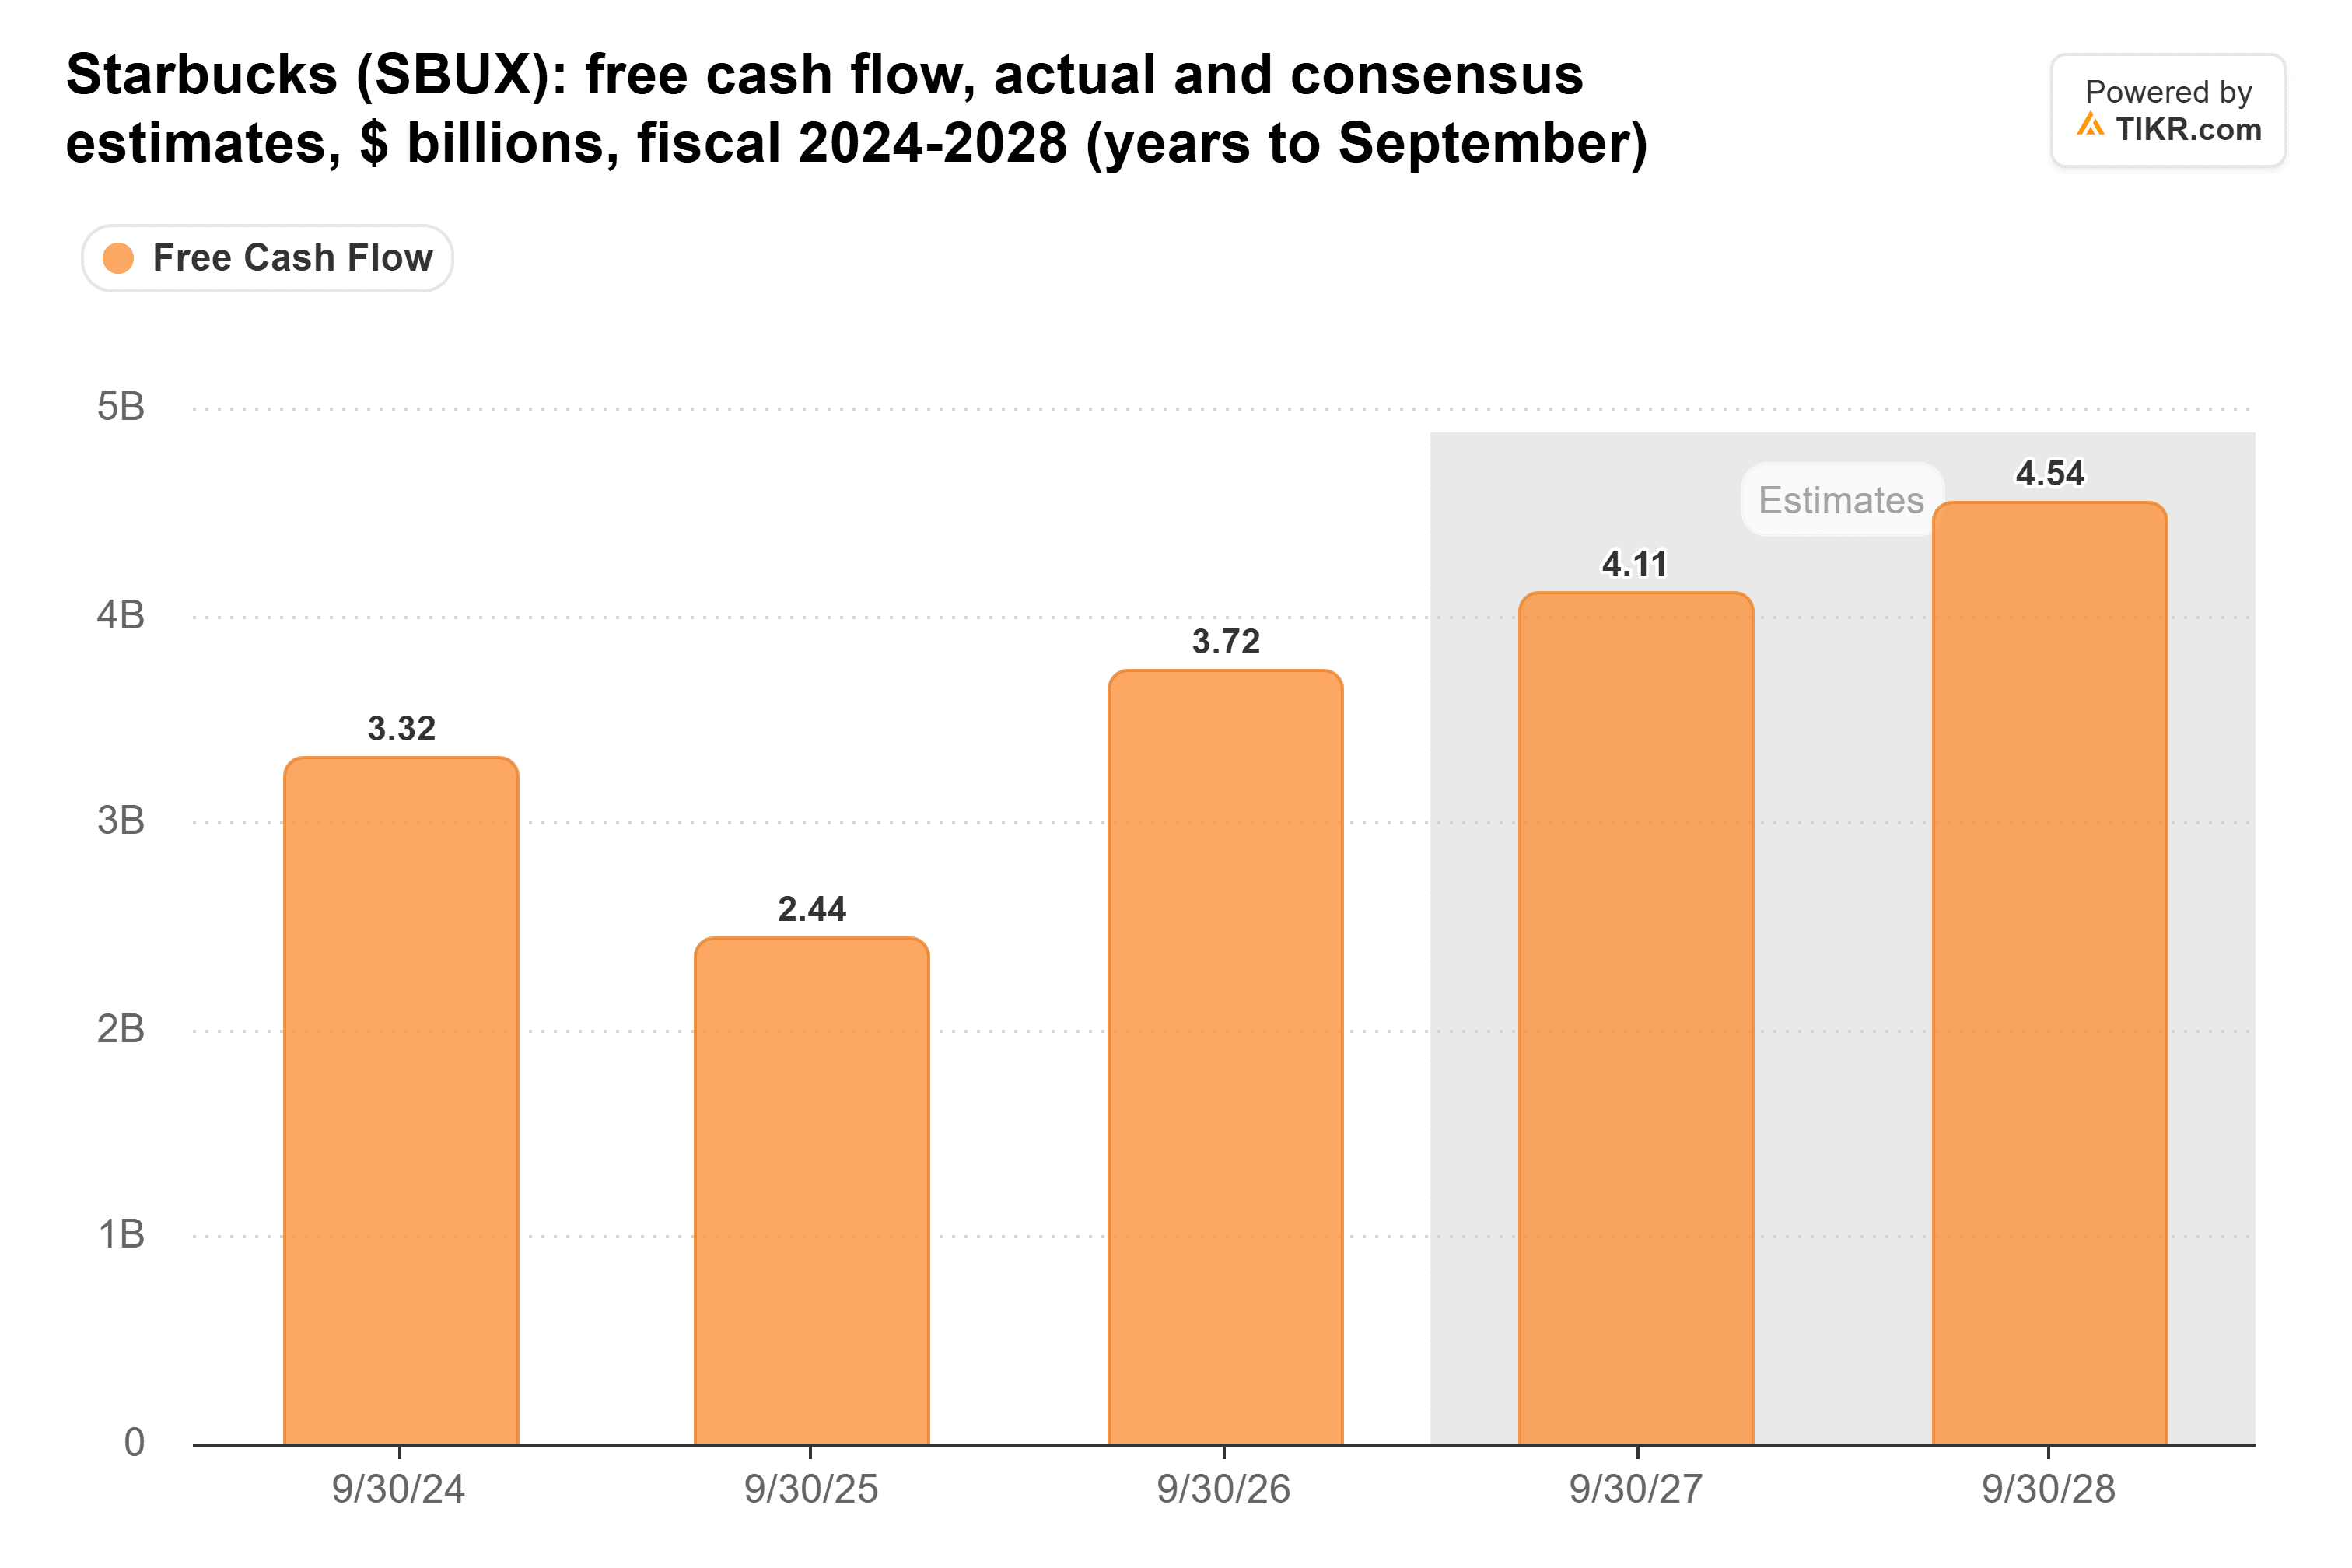
Ciò lascia circa 200 milioni di dollari di margine nell'anno fiscale 2027, quindi c'è poco spazio per un mancato raggiungimento.
Gli analisti contano sul margine. Starbucks prevede un margine operativo non-GAAP del 13,5%-14,0% nell'anno fiscale 2027, in aumento di circa 190 punti base al punto medio, su ricavi leggermente inferiori. Quindi il denaro extra deve provenire dal guadagnare di più su ogni vendita. Lo ha già fatto per un trimestre: il suo margine operativo non-GAAP ha raggiunto il 14,0% nel quarto trimestre fiscale, in aumento di 4,6 punti rispetto all'anno precedente. Per l'anno fiscale 2027, Starbucks prevede di raggiungere circa quel livello su un intero anno.
La copertura dell'anno fiscale 2026 è venuta dal spendere meno
Il free cash flow di Starbucks di 3,72 miliardi di dollari ha coperto 2,82 miliardi di dollari di dividendi nell'anno fiscale 2026. Un anno prima, 2,44 miliardi di dollari di free cash flow non sono bastati per coprire 2,77 miliardi di dollari di dividendi:
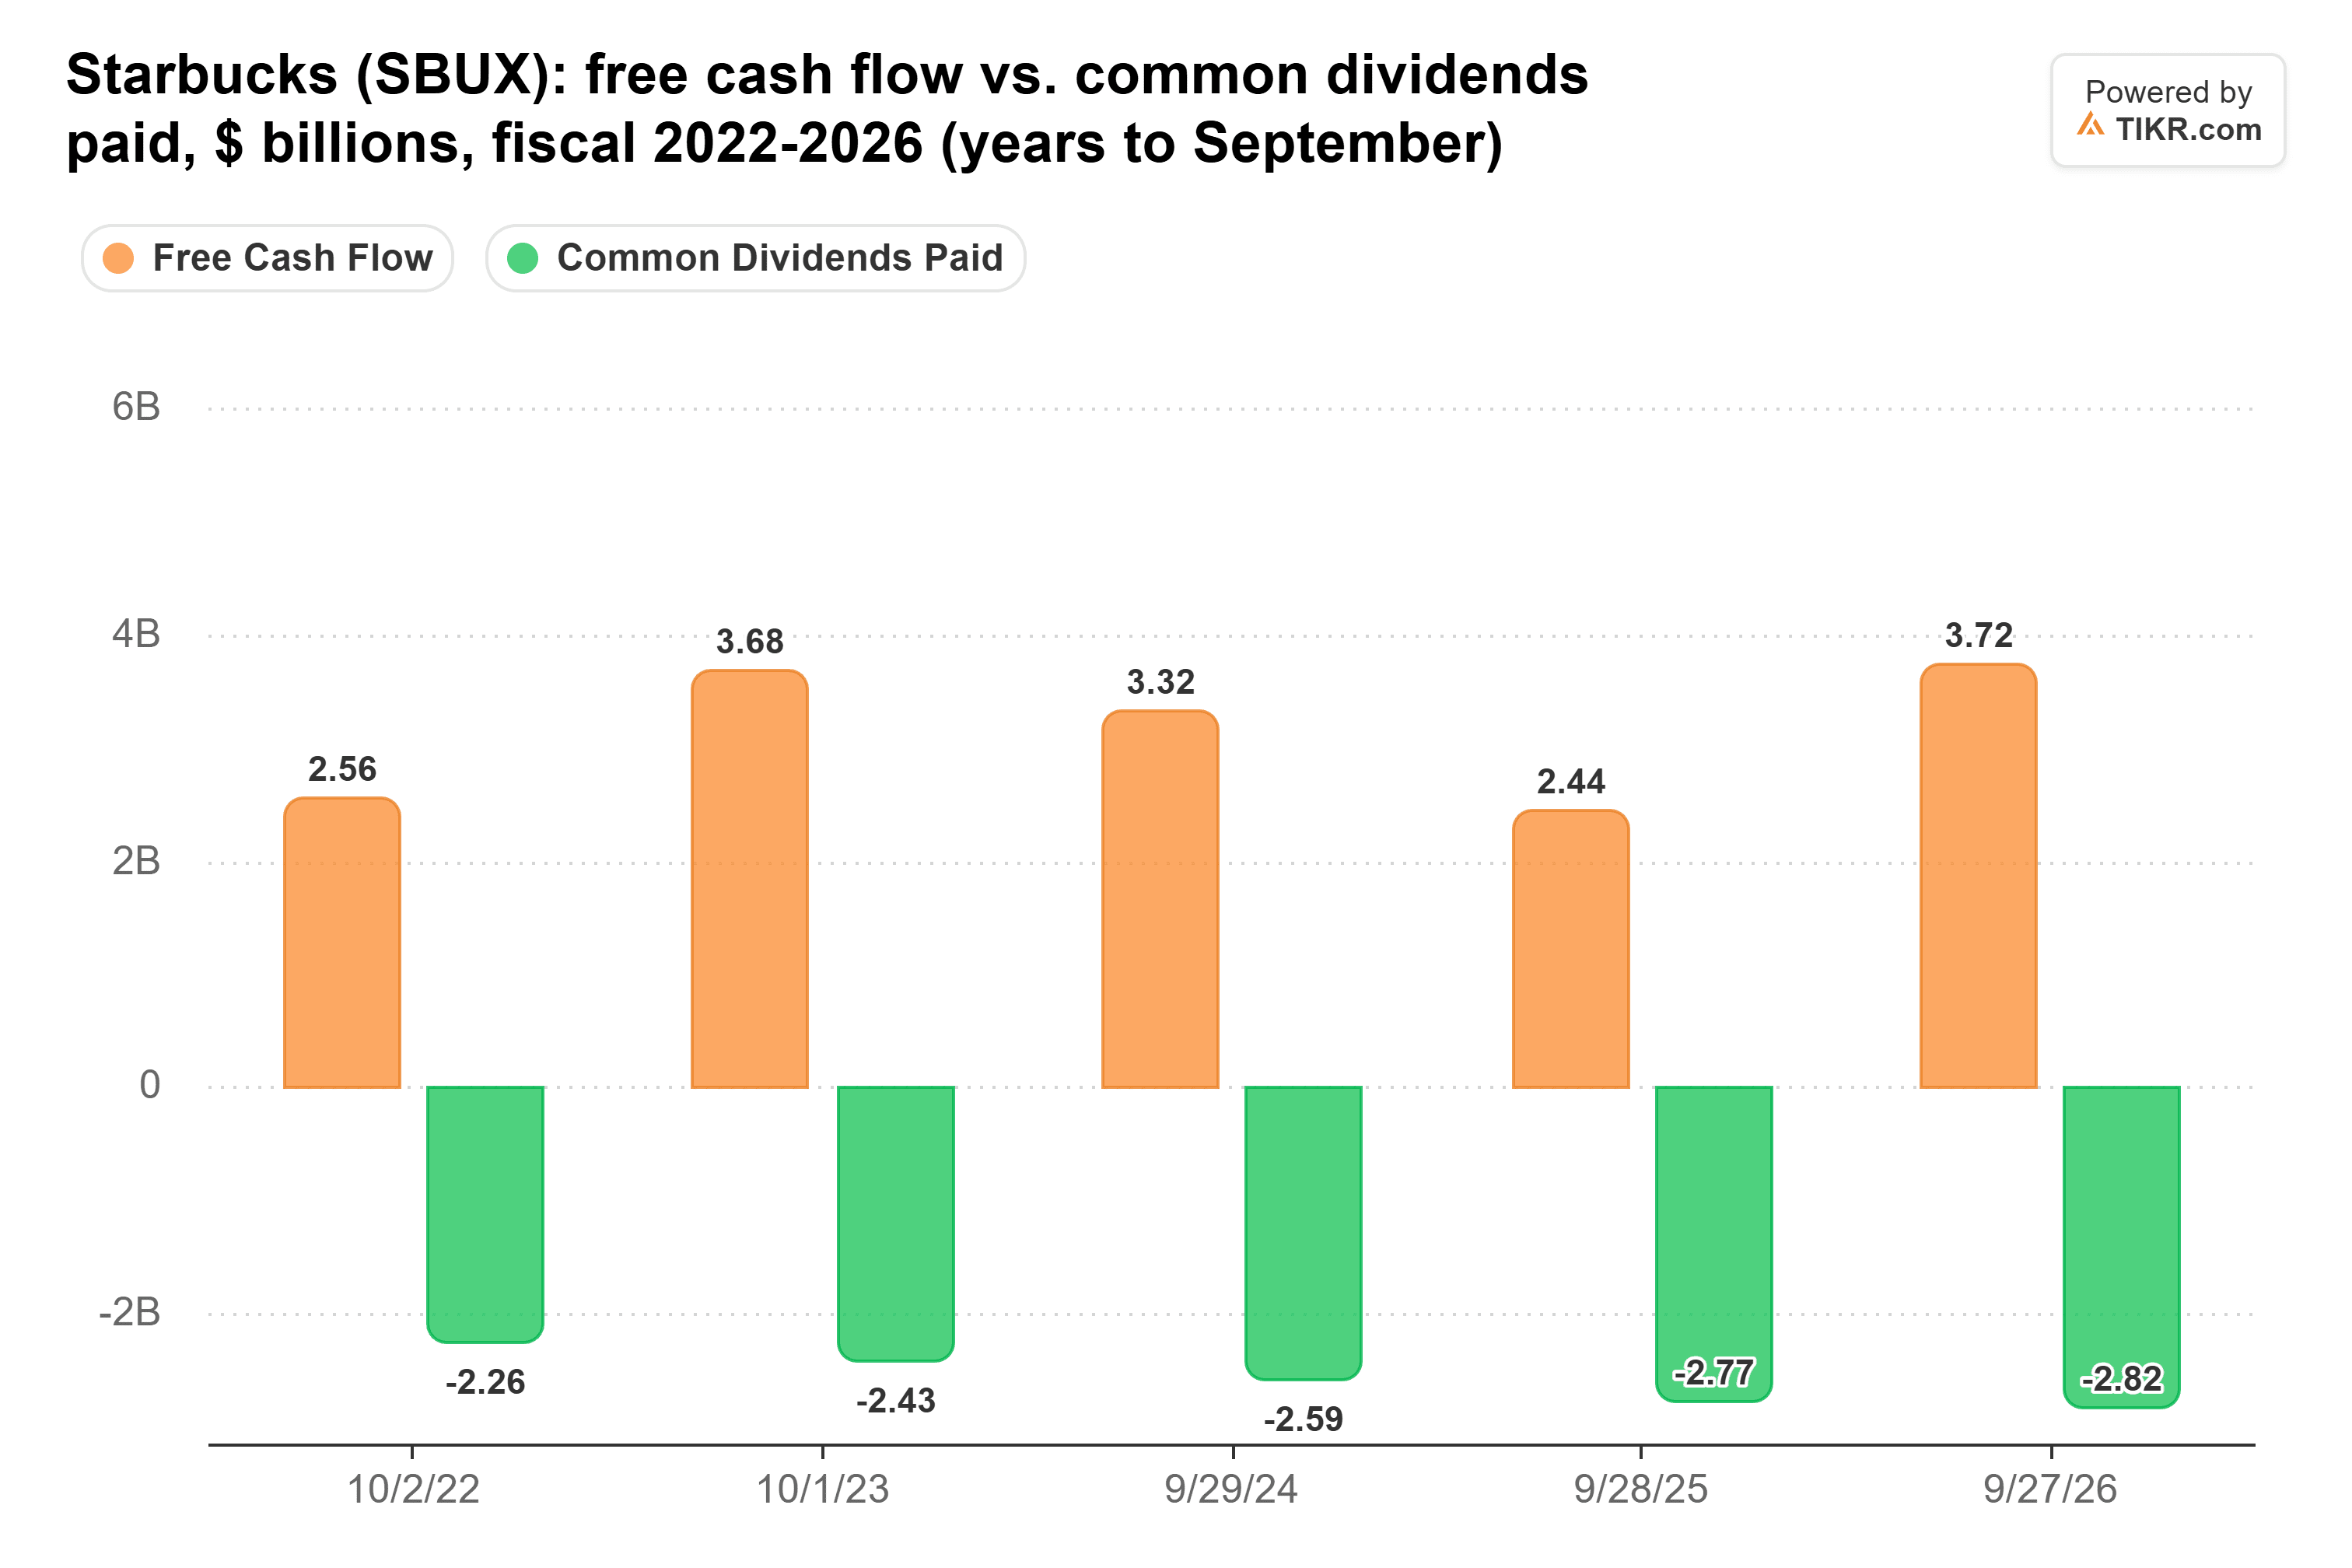
La maggior parte dell'aumento di 1,28 miliardi di dollari del free cash flow è venuta da minori spese in conto capitale, diminuite di circa 1,05 miliardi di dollari.
Prendendo i 5,0 miliardi di dollari di cash flow operativo dell'anno fiscale 2026 e sottraendo il budget di capitale del prossimo anno di circa 1,9 miliardi di dollari, il free cash flow scende a circa 3,1 miliardi di dollari. Questo paga ancora il dividendo di 2,9 miliardi di dollari, ma lascia solo circa 200 milioni di dollari per un buyback da 1 miliardo di dollari. Sugli utili, il dividendo è coperto: 2,52 dollari all'anno contro un EPS non-GAAP guidato di 3,15-3,25 dollari. È il buyback che ha bisogno che il margine si realizzi.
La riserva di cassa copre un anno
Starbucks ha chiuso l'anno fiscale 2026 con 3,86 miliardi di dollari di liquidità e investimenti a breve termine, sufficienti a coprire un divario di 800 milioni di dollari nell'anno fiscale 2027. Il postatore nota anche che nulla è stato prelevato dal suo programma di commercial paper da 3,0 miliardi di dollari. Un divario che si ripete è più difficile, però, poiché quella liquidità si contrappone a 22,4 miliardi di dollari di debito totale, inclusi i passivi per leasing:
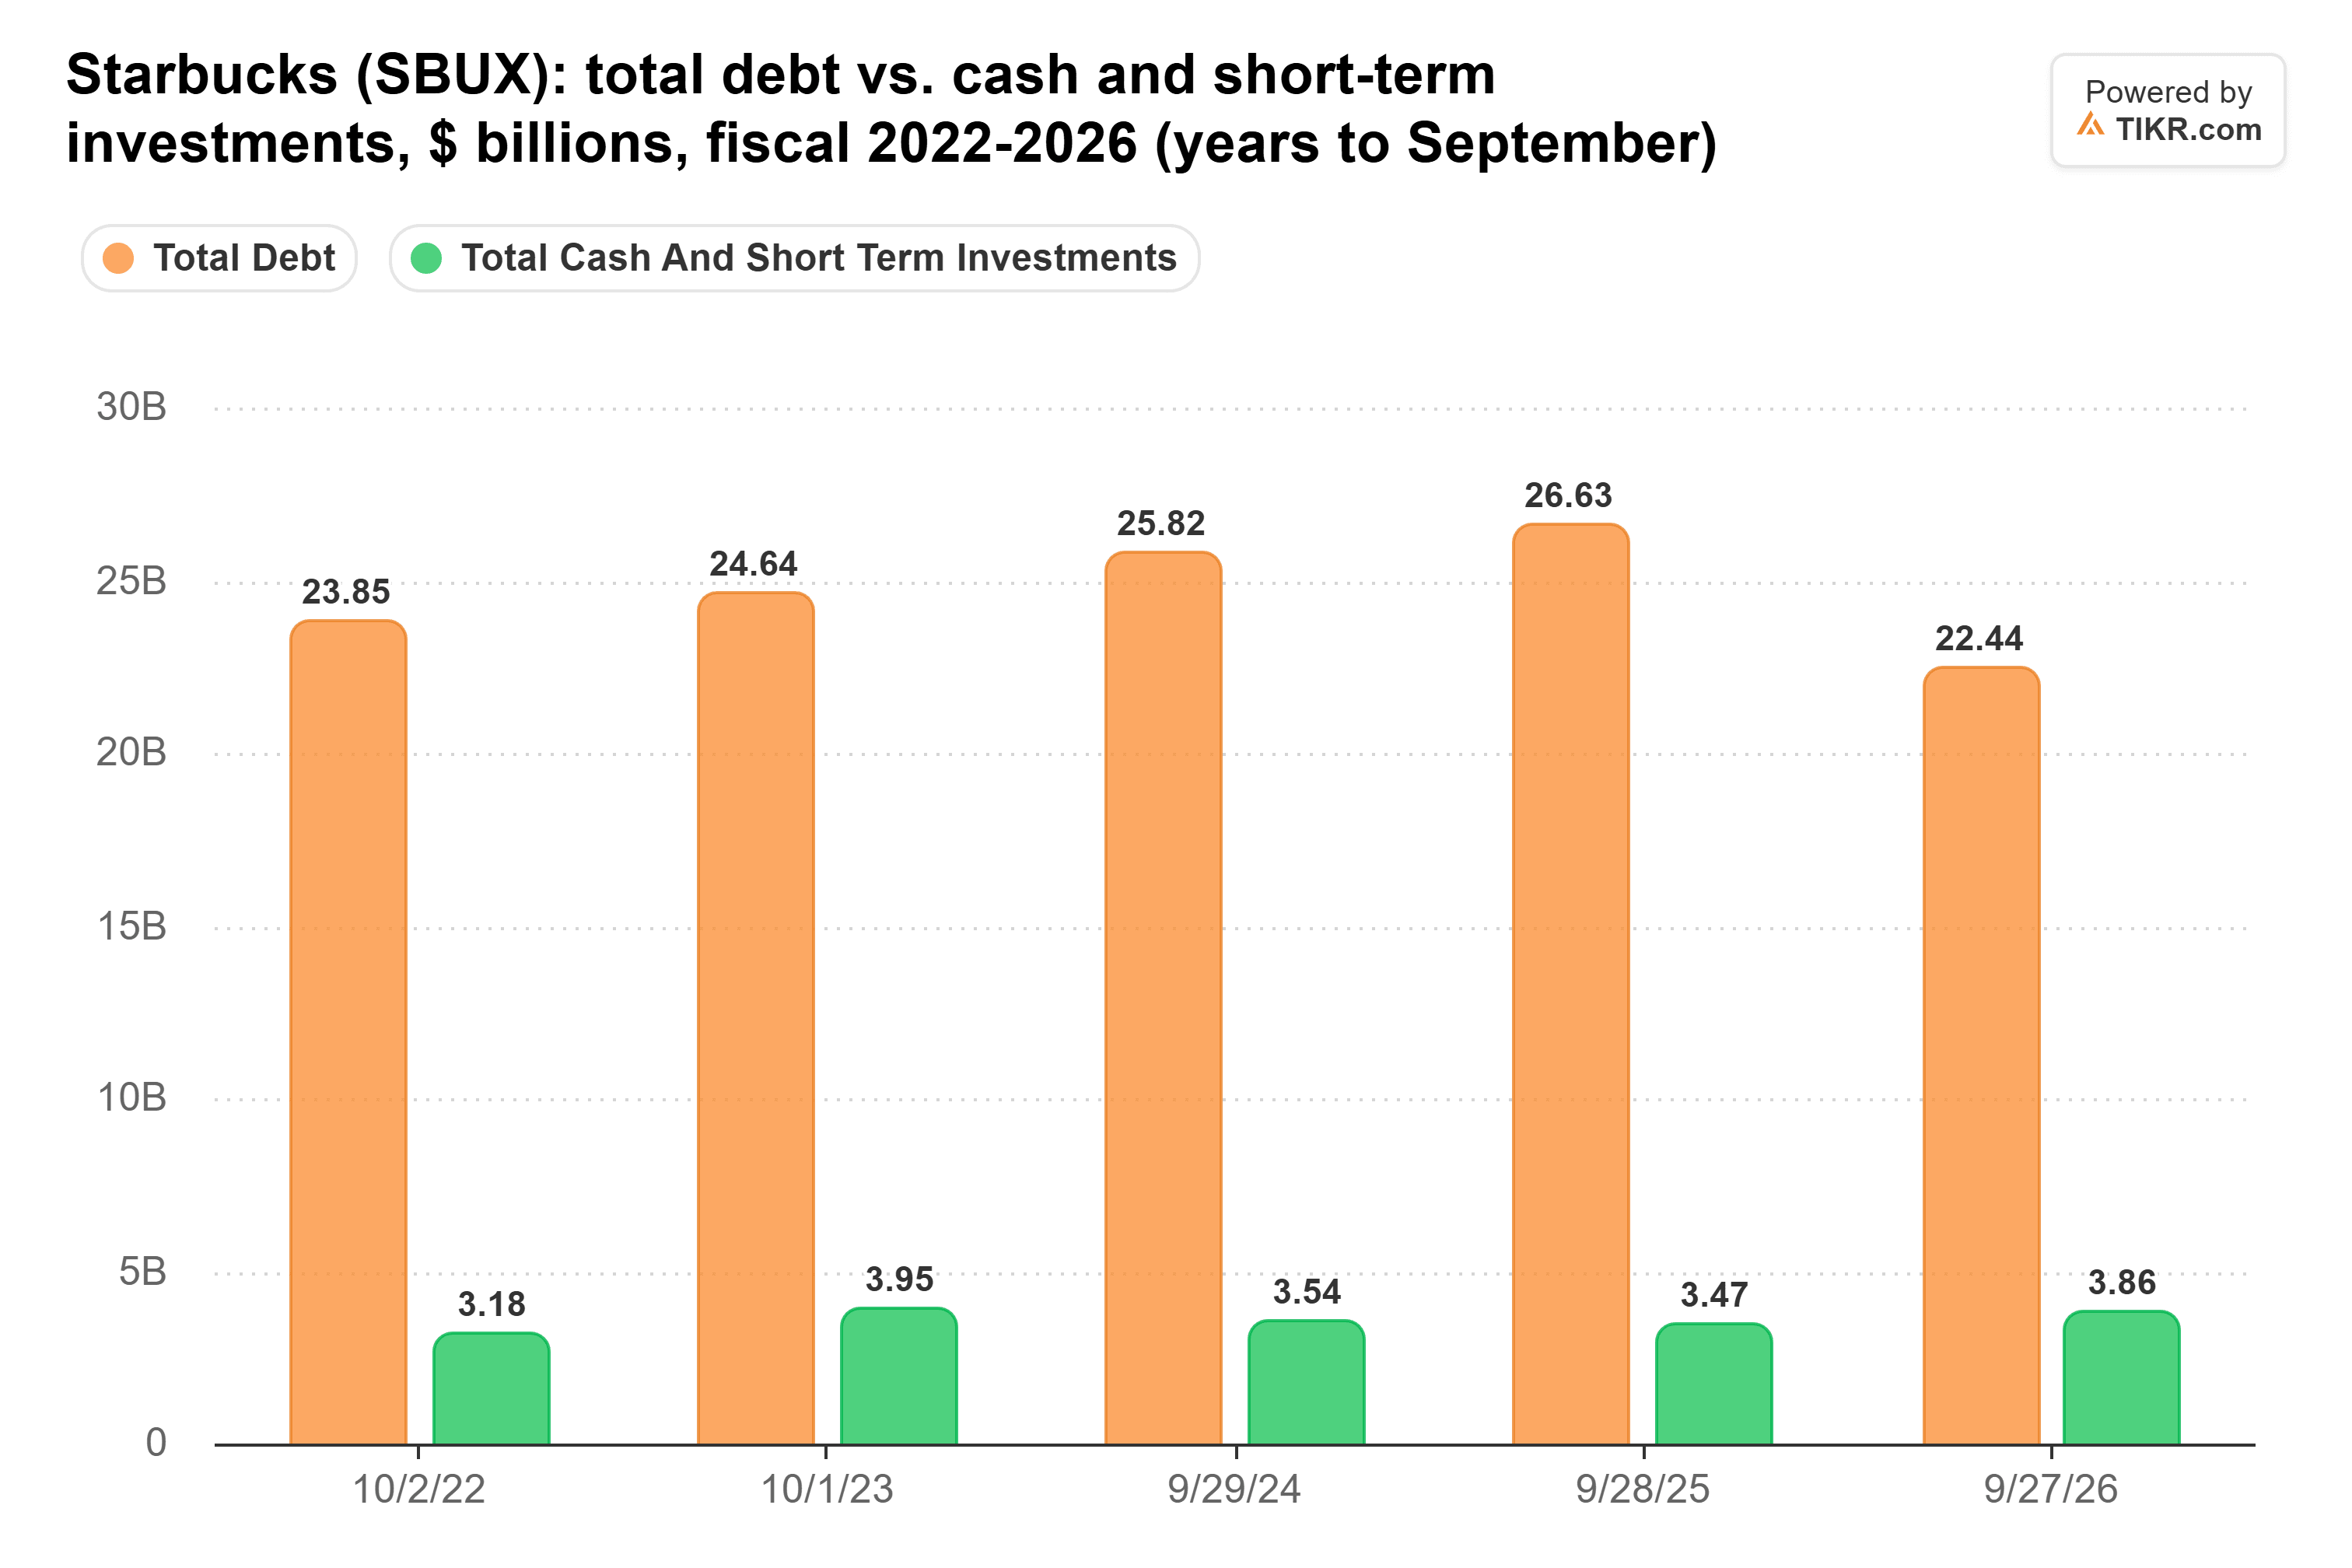
Il debito totale è diminuito di 4,2 miliardi di dollari nell'anno fiscale 2026. Quello è stato lo stesso anno in cui Starbucks ha incassato circa 3,1 miliardi di dollari lordi per il 60% del suo business retail in Cina e ha utilizzato parte di essi per rimborsare circa 1,8 miliardi di dollari di debito. Quei soldi non torneranno, e indebitarsi per finanziare i buyback annullerebbe parte del rimborso un anno dopo. Nella chiamata del quarto trimestre, Starbucks ha elencato il mantenimento del suo bilancio investment-grade tra le sue priorità di capitale, e il management ha indicato una leva finanziaria di 2,9x dopo il rimborso del terzo trimestre.
Il traffico è il punto critico
Starbucks può colmare il divario senza nuovo debito facendo per un intero anno quello che ha appena fatto per un trimestre. Se il margine non dovesse essere raggiunto, il buyback è la cosa più probabile da ridurre, poiché il dividendo è coperto dagli utili e la liquidità disponibile può assorbire un anno di mancato raggiungimento. Il punto critico è il traffico. Nel quarto trimestre, le transazioni negli Stati Uniti sono aumentate solo del 2,4%, in calo rispetto al 4,2% del terzo trimestre, mentre un aumento del 5,2% del ticket medio ha trainato la maggior parte di un comp USA del 7,7%. I risultati del primo trimestre, previsti provvisoriamente per il 27 gennaio, saranno confrontati con un comp USA del 4% di un anno prima, quindi saranno il primo vero controllo per verificare se il margine dell'anno fiscale 2027 è sulla buona strada.
Quindi, quanto vale realmente l'azione Starbucks?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Starbucks. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Starbucks gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!