Punti Chiave
- Il titolo di Advanced Micro Devices (AMD) è sceso di circa l'11% dal 30 ottobre al 6 novembre, chiudendo vicino a $449 mentre le valutazioni dei semiconduttori subivano pressioni.
- Intel (INTC) ha avvertito che la debolezza del mercato PC potrebbe protrarsi fino al 2027, mentre i ricavi del data center di AMD nel terzo trimestre sono balzati del 97% a $8,5 miliardi.
- AMD prevede ricavi per circa $17 miliardi nel quarto trimestre, ma la sua valutazione premium lascia poco margine per una crescita degli utili più debole.
Cosa è successo?
Il titolo di Advanced Micro Devices (AMD) è sceso di circa l'11% dal 30 ottobre al 6 novembre, chiudendo vicino a $449 mentre gli investitori valutavano la debolezza della domanda di PC contro la crescita accelerata dell'infrastruttura AI di AMD.
Il rapporto sugli utili del 29 ottobre di Intel ha aggiunto preoccupazioni sulla domanda di semiconduttori, con una previsione di ricavi per il quarto trimestre tra $15 e $16 miliardi e un avvertimento che la debolezza del mercato PC potrebbe continuare fino al 2027.
Il CFO di Intel David Zinsner ha dichiarato: "vediamo il rallentamento del mercato PC continuare almeno per la prima metà del prossimo anno", evidenziando la persistente incertezza nei mercati del computing consumer.
Tuttavia, il rapporto sugli utili del 3 novembre di AMD ha presentato un quadro più forte della domanda di semiconduttori.
La società ha riportato ricavi del terzo trimestre per $13,4 miliardi, in aumento del 45% su base annua, mentre l'utile per azione rettificato è salito del 74% a $2,09.
I ricavi del data center sono balzati del 97% a $8,5 miliardi, trainati dalla forte domanda per le GPU AMD Instinct e i processori server EPYC.
AMD ha anche previsto ricavi per circa $17 miliardi nel quarto trimestre, che rappresentano una crescita annuale del 66% al punto medio.
Nonostante questi risultati, le azioni sono rimaste volatili, scendendo del 17% il 5 novembre prima di rimbalzare dell'11% il 6 novembre mentre gli investitori rivalutavano le valutazioni dei semiconduttori.
L'avvertimento di Intel sul PC è un problema minore per AMD
L'avvertimento di Intel rimane rilevante perché AMD ha ancora un'esposizione significativa ai mercati consumer e commerciale dei PC.
I ricavi del segmento client di AMD nel terzo trimestre sono aumentati del 7% a $2,9 miliardi, sebbene il suo segmento più ampio Client e Gaming sia diminuito dell'8% a $3,7 miliardi.
Tuttavia, i ricavi del data center hanno rappresentato circa il 64% delle vendite trimestrali di AMD, rendendo l'infrastruttura AI considerevolmente più importante per la sua crescita complessiva.
I ricavi di Intel per data center e AI sono aumentati del 78% a $7,3 miliardi, dimostrando una continua domanda enterprise per i processori server nonostante le condizioni più deboli del mercato PC.
Intel ha anche riconosciuto vincoli di offerta che influenzano la sua capacità di soddisfare la forte domanda di Xeon, creando potenzialmente opportunità per AMD di espandere il suo business di server EPYC.
Le crescenti partnership AI di AMD, inclusi i sistemi rack-scale Helios installati e in fase di test presso Meta, supportano ulteriormente le sue prospettive di crescita a lungo termine.
Le prospettive degli utili di AMD supportano una crescita continua
Le stime consenso di TIKR del 30 ottobre prevedevano che l'utile per azione normalizzato di AMD sarebbe aumentato da $7,62 nel 2026 a $15,93 nel 2027, più che raddoppiando.
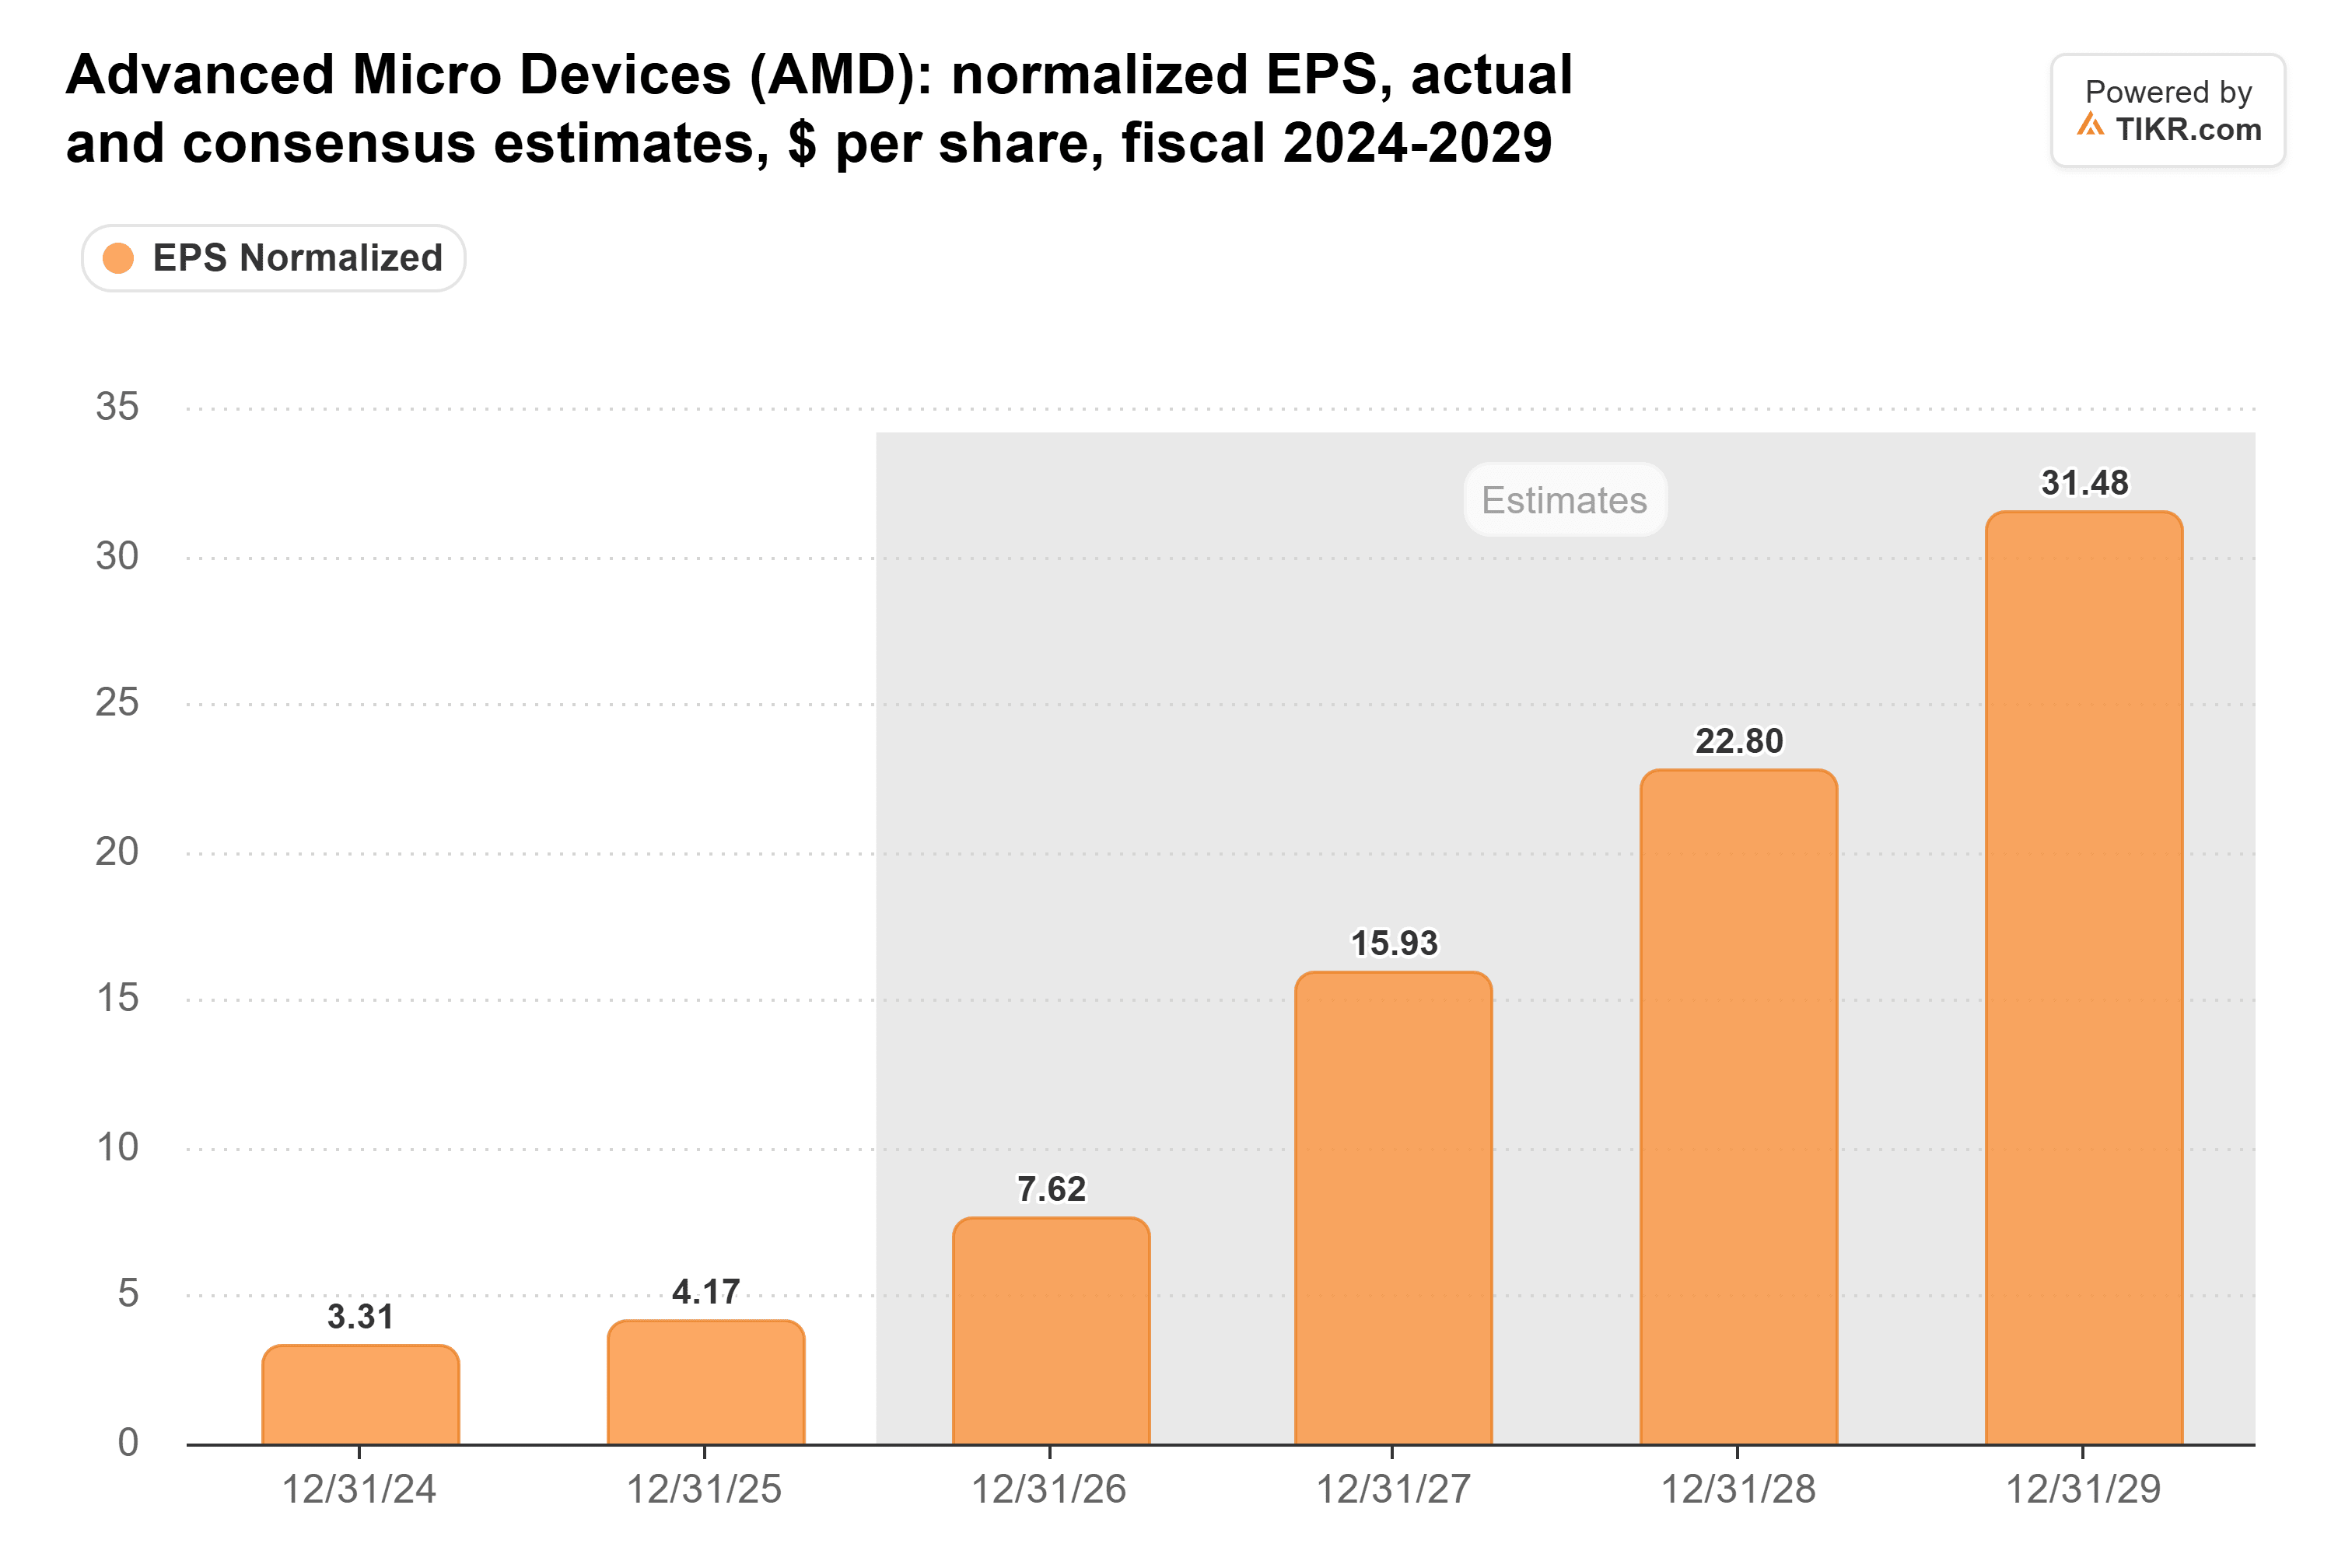
Gli ultimi risultati di AMD supportano la tesi di crescita più ampia, con i ricavi del data center quasi raddoppiati e il reddito operativo non-GAAP aumentato del 75% su base annua.
Le previsioni di ricavi del management per il quarto trimestre, circa $17 miliardi, suggeriscono anche un continuo slancio in vista del 2027.
Tuttavia, le previsioni di utili del 30 ottobre precedono i risultati del 3 novembre di AMD, e le stime aggiornate potrebbero differire man mano che gli analisti rivalutano la domanda e la redditività degli acceleratori AI.
La domanda più grande è se AMD possa sostenere una rapida crescita dei ricavi mentre espande i margini man mano che la produzione scala e la concorrenza si intensifica.
Il titolo AMD è sottovalutato o sopravvalutato?
Il recente calo di AMD ha migliorato la sua valutazione, sebbene gli investitori continuino a pagare un premio per la sua attesa crescita degli utili.
Il titolo quotava a circa 45x gli utili forward il 30 ottobre, rispetto alla sua media quinquennale vicina a 35x, prima di subire ulteriore pressione di vendita.
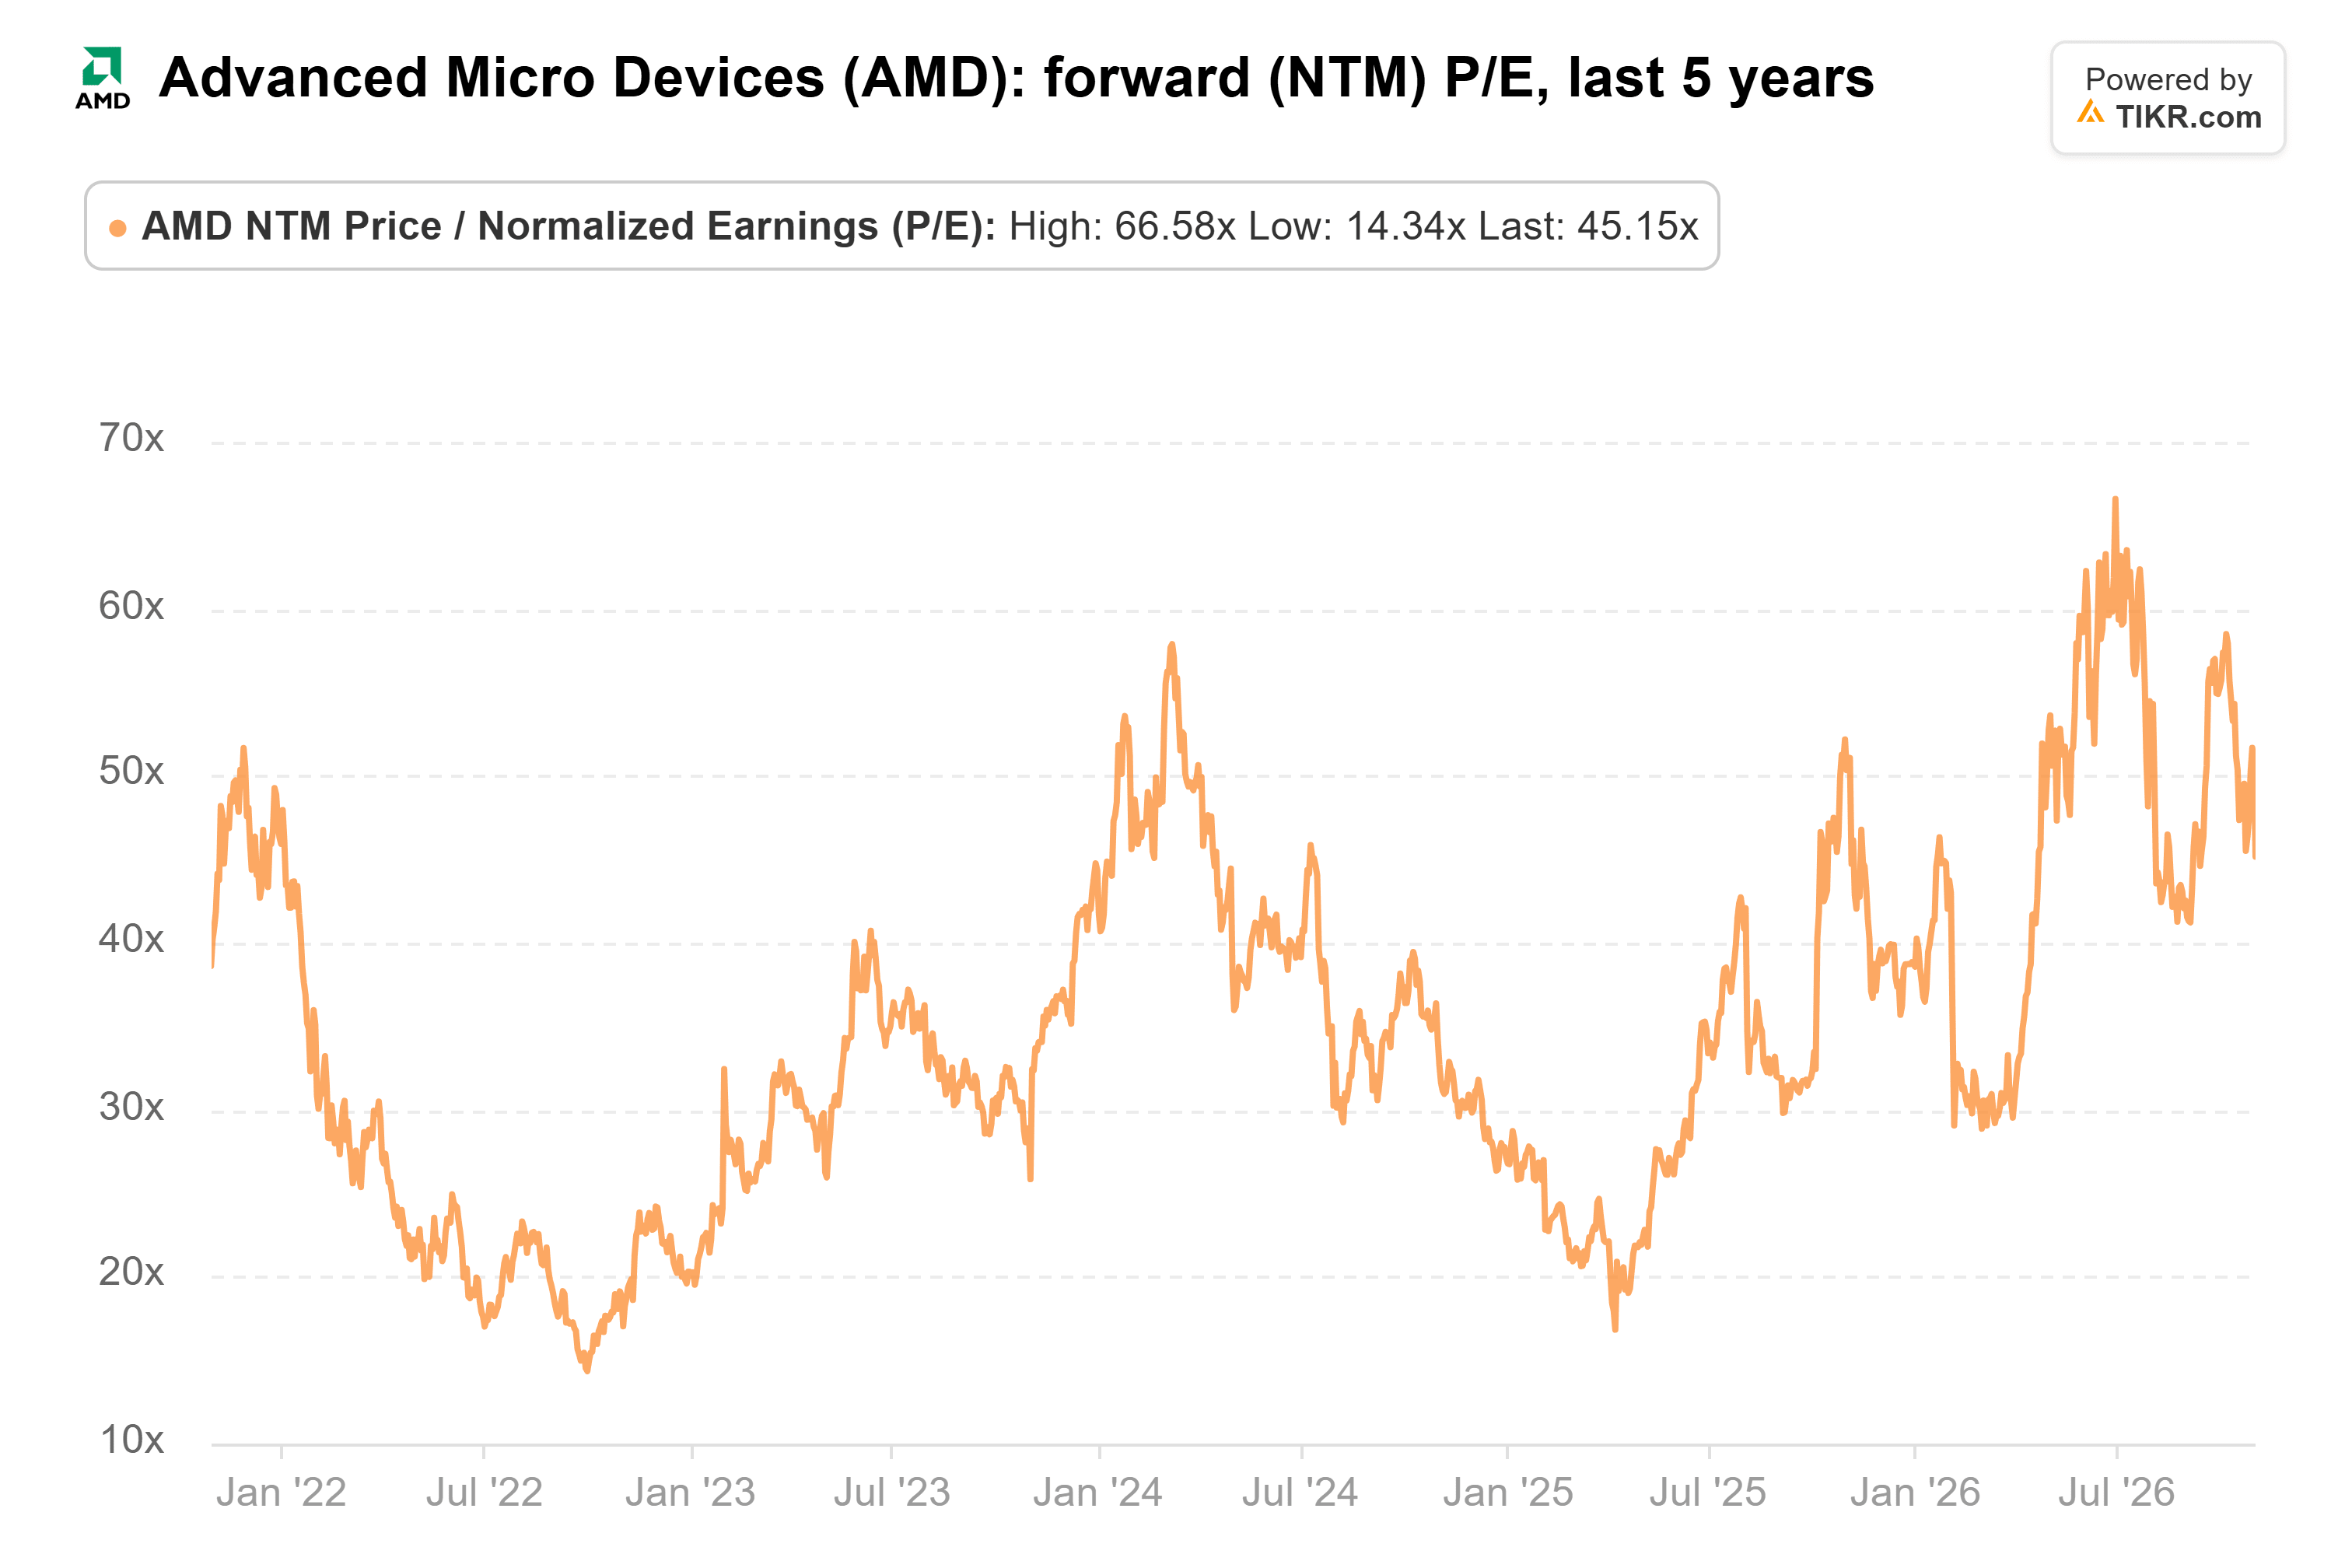
Il prezzo target medio degli analisti di TIKR del 31 ottobre di circa $640 implica un potenziale rialzo di circa il 43% rispetto al prezzo di chiusura del 6 novembre di AMD, sebbene quel target preceda l'ultimo annuncio di utili.
Tuttavia, una domanda di PC più debole, vincoli di offerta e aspettative elevate creano rischi significativi al ribasso se AMD dovesse avere difficoltà a mantenere la sua traiettoria di crescita.
AMD appare al massimo equamente valutata rispetto al suo multiplo storico degli utili. Sebbene la domanda AI accelerata e i guadagni di quota di mercato server supportino le sue prospettive di crescita a lungo termine, la valutazione premium del titolo lascia poco margine per utili o margini deludenti.
Quindi, quanto vale realmente il titolo AMD?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere AMD. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!