


Gli analisti di Wall Street sono generalmente un gruppo conservativo. Raramente modellano un'azienda che triplica il fatturato, perché la maggior parte delle aziende non lo fa. Quindi, quando le stime di consenso prevedono che tre diversi nomi del settore dei semiconduttori facciano esattamente questo, vale la pena chiedersi cosa vede la "Street" e cosa dovrebbe andare per il verso giusto.
Tutti e tre hanno presentato alla conferenza Global TMT 2026 di Citi questo mese. Ecco cosa ha detto il management e dove la storia potrebbe non reggere.
Lumentum (LITE): $3,0B a $13,7B

Lumentum ha chiuso l'esercizio fiscale 2026 con un fatturato di circa $3,0 miliardi. Il consenso ora prevede $9,6 miliardi entro l'esercizio fiscale 2028 e $13,7 miliardi entro il 2029.
I data center per l'IA trasferiscono i dati tra i chip utilizzando la luce invece del cavo di rame, e Lumentum produce i laser che effettuano questa conversione.
Alla conferenza di Citi, l'azienda ha dichiarato di non riuscire a produrre quei laser abbastanza velocemente da soddisfare gli ordini fino al 2027, e che i clienti continuano a pagare prezzi elevati piuttosto che negoziarli al ribasso. Due ondate stanno guidando questa crescita.
La prima è il collegamento tra i rack all'interno del data center, che il management si aspetta raddoppi nel 2027. La seconda è il collegamento tra le GPU all'interno di un singolo rack, che richiede molte più parti ottiche per rack e dovrebbe crescere di altre 3-4 volte nel 2028. Il management ha anche alzato il suo obiettivo di utili per il 2028 a $40 per azione grazie a una domanda più forte da parte del suo cliente più importante per gli switch ottici, un prodotto più recente che reindirizza il fascio di luce stesso invece di riconvertirlo prima in elettricità.
Aehr Test Systems (AEHR): $50M a $271M
Prima che un chip venga spedito, viene sottoposto a test di stress ad alta temperatura e tensione per scartare quelli che potrebbero guastarsi prematuramente. Questo processo si chiama "burn-in", e Aehr produce le apparecchiature che lo effettuano. È più importante per i chip AI rispetto a quelli ordinari. Un singolo GPU difettoso può bloccare un rack che ne contiene migliaia, e individuare il guasto dopo l'installazione costa molto di più che intercettarlo in fabbrica.
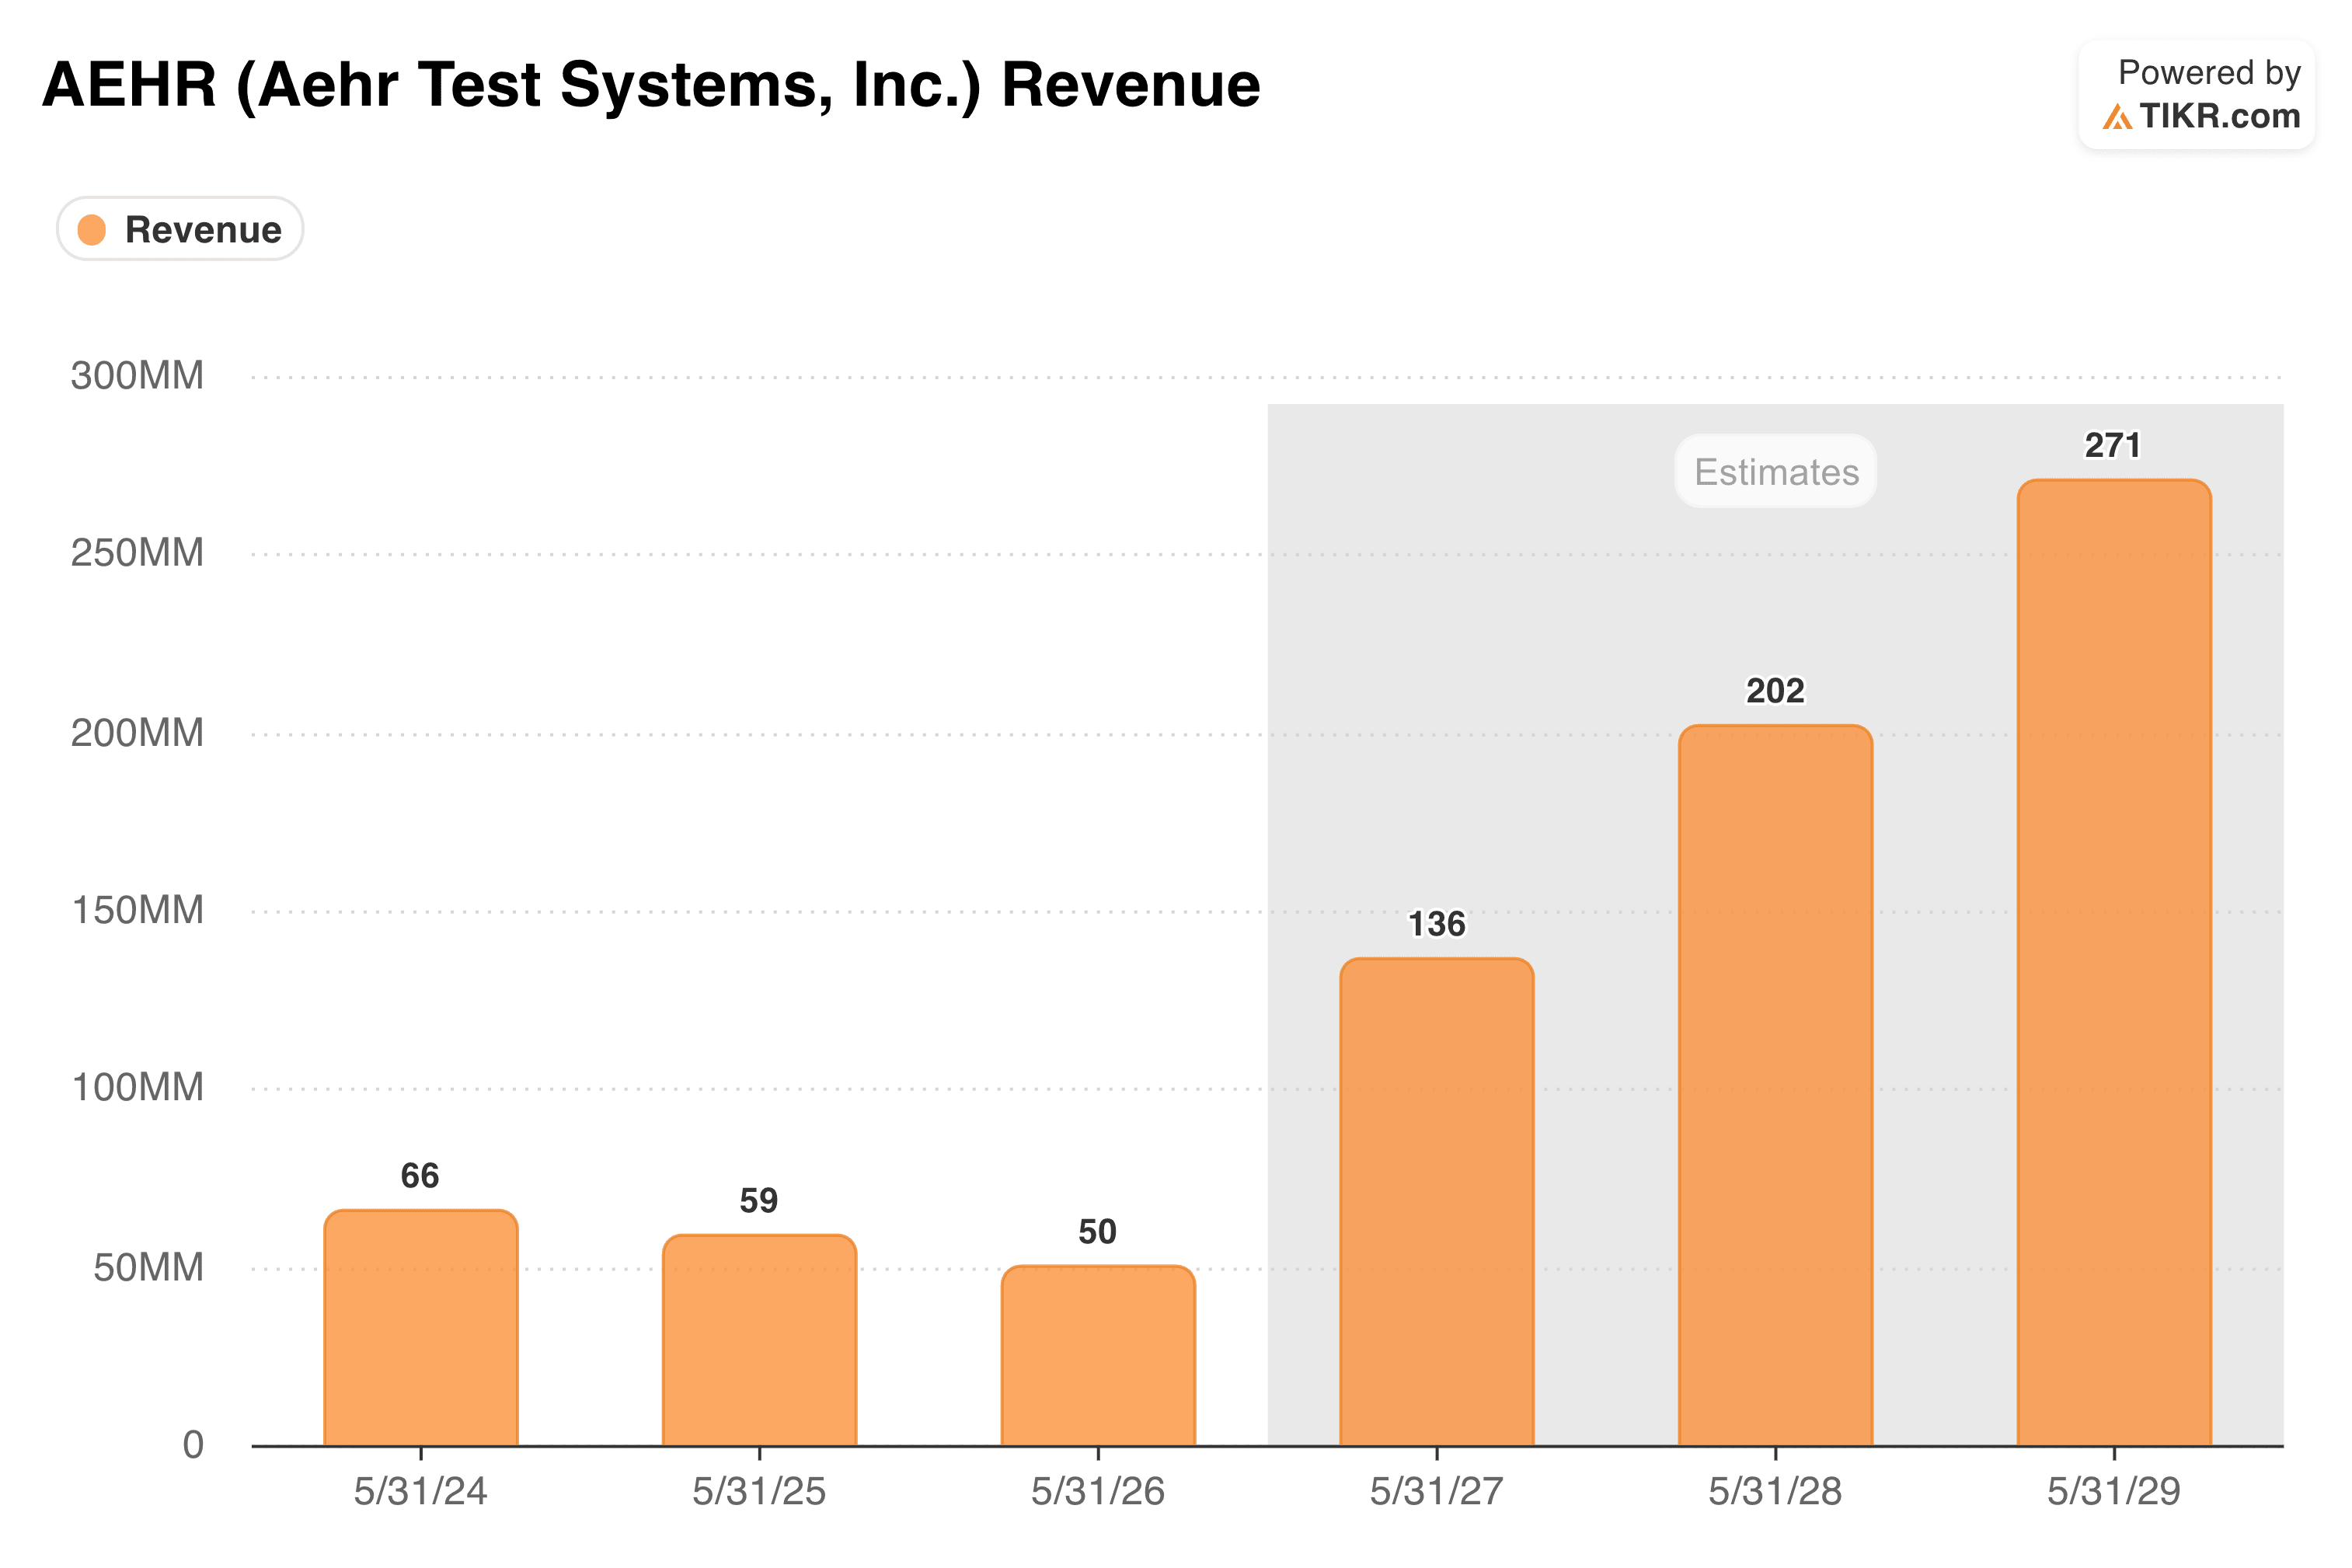
Aehr è il nome più piccolo qui e la revisione più violenta. Il fatturato dell'esercizio fiscale 2026 è effettivamente sceso del 15% a $50 milioni. Poi il management ha fornito previsioni per il 2027 di $130-150 milioni, una crescita di circa il 160-200%, su un backlog effettivo di circa $100 milioni. La "Street" aveva modellato circa $85 milioni.
Il consenso ora si attesta a $136 milioni per il 2027 e $271 milioni entro il 2029. È importante notare che quelle previsioni escludono qualsiasi fatturato dalla memoria, che il management presenta come un potenziale rialzista futuro.
Navitas Semiconductor (NVTS): $46M a $200M
L'elettricità di rete arriva a un data center a migliaia di volt. I chip all'interno funzionano a meno di uno. Qualcosa deve abbassare quella potenza, e ogni conversione ne spreca una parte sotto forma di calore. Navitas produce chip che gestiscono quelle conversioni utilizzando nitruro di gallio e carburo di silicio invece del silicio ordinario, il che spreca meno energia e occupa meno spazio.
L'azienda ha appena completato una svolta, allontanandosi dal mercato consumer mobile (precedentemente l'85% del fatturato) verso l'infrastruttura AI. Il management afferma che l'IA supererà un terzo del fatturato entro la fine dell'anno, con un backlog che si estende fino al 2027. L'acquisizione pendente di Claros aggiunge $4 miliardi a un mercato potenziale di $4,5 miliardi per il 2030.
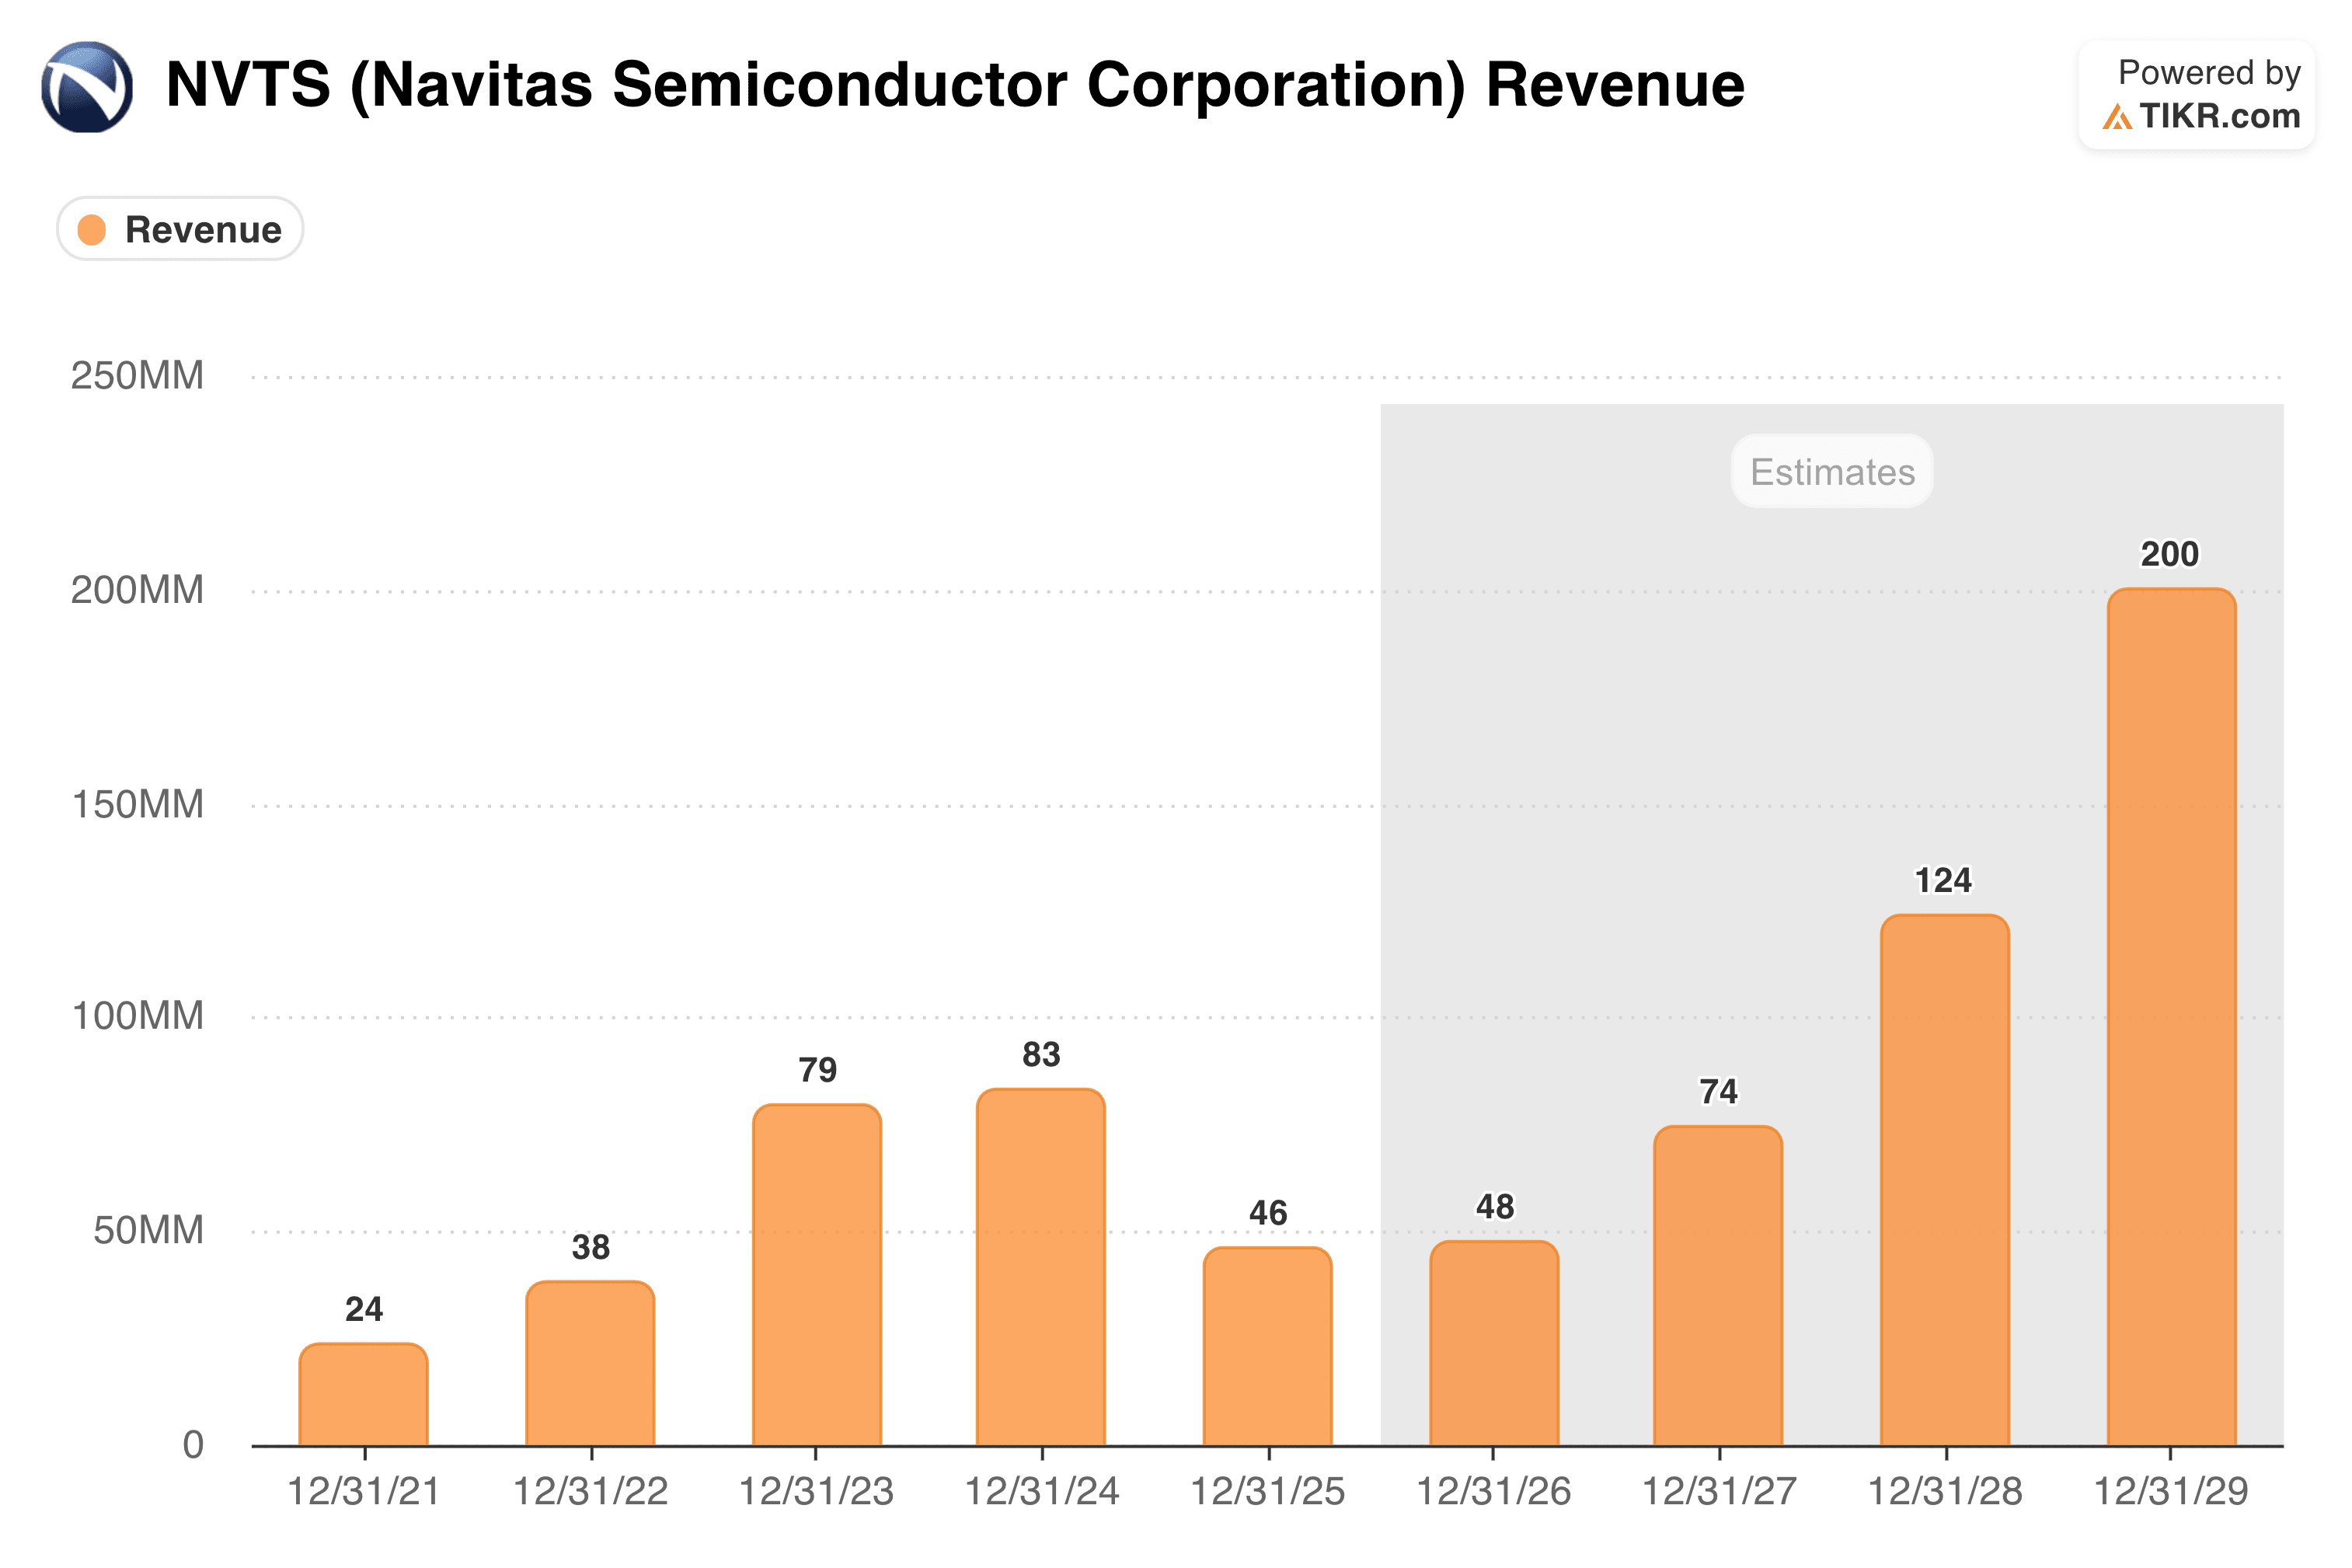
Il problema: il consenso vede solo $48 milioni nel 2026 prima della crescita fino a $200 milioni entro il 2029. Quasi tutta la crescita è spostata alla fine del periodo.
Cosa potrebbe rendere queste stime errate
Primo, la concentrazione della clientela. L'obiettivo alzato di Lumentum si basa pesantemente sugli ordini di switch ottici da un singolo cliente. Il backlog di Aehr è concentrato su un numero limitato di programmi di chip. Quando una manciata di clienti genera la maggior parte del fatturato, il ritardo di un progetto da parte di uno di loro di due trimestri è sufficiente a far saltare l'intero modello.
Secondo, i tempi. Molto di questo fatturato dipende da prodotti che non sono ancora stati lanciati. I nuovi progetti di alimentazione per data center che Navitas fornisce non arriveranno fino alla fine del 2027, e la sua acquisizione di Claros non contribuirà fino al 2028. Aehr ha detto agli investitori che il suo fatturato sarà irregolare tra i trimestri perché vende apparecchiature costose in ordini grandi e a blocchi. Un fatturato che arriva a blocchi è un fatturato facile da sbagliare.
Terzo, e più importante, tutti e tre stanno costruendo capacità per un boom di spesa che non ha mai attraversato una recessione. Lumentum sta aggiungendo fabbriche nel Regno Unito e in North Carolina. Questa spesa è già impegnata ora, ma gli ordini che dovrebbe servire arriveranno anni dopo. Se Amazon, Microsoft, Google e Meta rallentano i loro piani di espansione dell'IA, quelle fabbriche diventano un costo fisso a fronte di una domanda in calo.
Triplicare il fatturato è possibile, ma è anche ciò che accade quando gli analisti prendono un backlog forte e prolungano la linea. Gli investitori a lungo termine dovrebbero guardare agli ordini, non alle stime.


