


Punti Chiave
- Il titolo Axon è sceso di circa il 22% a settembre, eguagliando la perdita dell'intero anno, dopo un calo dell'11% in un solo giorno a seguito della notizia di un'emissione di note convertibili a tasso zero da 1,15 miliardi di dollari, che seguiva un precedente calo del 14% quando il margine lordo del Q2 si è rivelato inferiore alle attese.
- La liquidità disponibile si era già assottigliata a 600 milioni di dollari contro un debito totale di 1,85 miliardi di dollari prima dell'emissione, la posizione di cassa più stretta che Axon abbia avuto in oltre un anno, a parte un breve minimo a marzo.
- Il flusso di cassa libero è risultato sostanzialmente piatto per il trimestre, ma questo si inserisce in un modello di due anni di flusso di cassa libero basso o negativo nella prima metà dell'anno seguito da un rimbalzo nel quarto trimestre, e il management prevede 450 milioni di dollari di flusso di cassa libero per l'intero anno, basato principalmente su quello stesso recupero del Q4.
- Le azioni diluite in circolazione sono cresciute solo di circa il 5,7% da settembre 2024 nonostante due grandi emissioni convertibili in 18 mesi, suggerendo che la struttura delle capped call ha finora mantenuto la diluizione effettiva modesta.
Il Crollo di Settembre del Titolo Axon Racconta Due Storie Diverse
Axon Enterprise (AXON) ha chiuso a 452,06 dollari il 21 settembre, una chiusura tranquilla che copre un mese difficile. Le azioni sono scese dell'11% il 15 settembre quando Axon ha lanciato un'offerta da 1 miliardo di dollari di note senior convertibili a tasso zero con scadenza 2031, successivamente aumentata a 1,15 miliardi di dollari dopo che gli underwriter hanno esercitato la loro opzione. Le note hanno un prezzo di conversione di 652,06 dollari, un premio del 47,5% rispetto alla chiusura a 442,08 dollari del giorno prima del pricing, e circa 100 milioni di dollari sono stati destinati a transazioni di capped call con uno strike di 1.049,94 dollari, pensate per attenuare la diluizione se il titolo dovesse mai salire così in alto. Il resto è destinato a scopi societari generali, inclusi investimenti di crescita e potenziali acquisizioni. Con l'annuncio, Axon era sceso di circa il 22% a settembre, eguagliando la sua perdita per l'intero anno, mentre il settore degli Industriali dell'S&P 500 era ancora in rialzo a cifra singola media dall'inizio dell'anno.
Quel calo è arrivato su un titolo già malconcio. Il 5 agosto, Axon ha riportato ricavi del secondo trimestre di 904 milioni di dollari, in aumento del 35% su base annua e al di sopra dei circa 877 milioni di dollari attesi dagli analisti, con un utile per azione rettificato di 1,88 dollari contro una stima di 1,85 dollari. Ma il margine lordo rettificato è sceso di 40 punti base su base annua al 62,9%, con il margine del segmento software e servizi in calo di 380 punti base al 75,1% poiché un mix più pesante di servizi professionali a margine più basso e la scalabilità di nuovi prodotti hanno pesato sui risultati. Le azioni sono scese fino al 14% nella sessione successiva. Due battute d'arresto in sei settimane, una sulla qualità dei margini e una su un aumento di capitale, sono il motivo per cui Axon entra nella seconda metà di settembre in calo a doppia cifra nonostante le previsioni che il management ha effettivamente alzato, non tagliato.
Com'era il Bilancio di Axon Prima della Vendita delle Obbligazioni
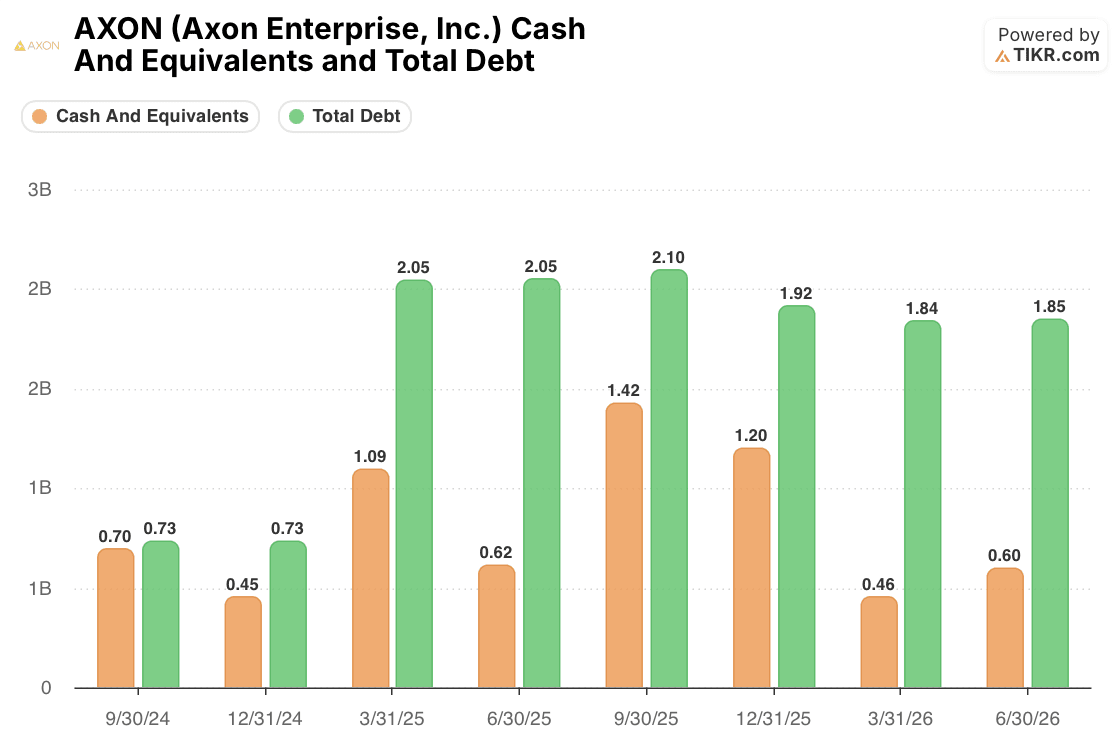
L'offerta convertibile non è apparsa dal nulla. Alla fine del secondo trimestre, il 30 giugno 2026, Axon deteneva 600 milioni di dollari in contanti ed equivalenti contro 1,85 miliardi di dollari di debito totale, la sua posizione di cassa più bassa in oltre un anno a parte un breve minimo di 460 milioni di dollari tre mesi prima. Questo è significativamente più sottile dei 1,42 miliardi di dollari in contanti che Axon deteneva appena a settembre 2025, o degli 1,2 miliardi di dollari detenuti alla fine dello scorso anno. L'1,85 miliardi di dollari di debito esistente risale a un'analoga emissione convertibile nel primo trimestre del 2025, quando il debito totale è balzato da circa 730 milioni di dollari a circa 2,05 miliardi di dollari in un solo trimestre. Questo è il secondo grande aumento di capitale tramite convertibili di Axon in circa 18 mesi, non un evento isolato.
Questo contesto modella come leggere le note di settembre. Un'azienda seduta su una comoda montagna di contanti che improvvisamente emette 1,15 miliardi di dollari di debito convertibile sembra opportunistica, bloccando un finanziamento a basso costo mentre il suo titolo comanda ancora una valutazione premium. Un'azienda la cui liquidità è scesa a 600 milioni di dollari mentre il suo CFO, Brittany Bagley, dice nella conference call degli utili del Q2 2026 che Axon sta ancora facendo sostanziali investimenti in inventario per supportare la domanda dei clienti e ridurre il rischio della catena di approvvigionamento, sembra che stia ricostituendo un cuscinetto che stava consumando. L'evidenza si avvicina di più alla seconda descrizione, il che cambia l'inquadramento da un aumento puramente opportunistico a uno con un reale scopo di liquidità dietro.
Le Oscillazioni del Flusso di Cassa Libero di Axon Sono un Modello Noto, Non un Nuovo Allarme

Il flusso di cassa libero è risultato negativo per 1 milione di dollari nel secondo trimestre, corrispondendo quasi esattamente a quanto Bagley ha comunicato nella conference call degli utili. Visto isolatamente, un'azienda che brucia liquidità mentre il suo bilancio si trova vicino a un minimo annuale potrebbe sembrare allarmante. Visto attraverso due anni di trimestri, sembra familiare. Il flusso di cassa libero è oscillato da 225 milioni di dollari nel quarto trimestre del 2024 fino a -115 milioni di dollari a metà 2025, risalito a 155 milioni di dollari entro la fine dell'anno, e di nuovo sceso a -55 milioni di dollari nel primo trimestre di quest'anno prima di attestarsi vicino al pareggio nel secondo. Axon ha costantemente registrato flusso di cassa libero negativo o piatto nella prima metà dell'anno e lo ha recuperato per la maggior parte nel quarto trimestre, esattamente la stagionalità citata dal management quando ha riconfermato le previsioni di circa 450 milioni di dollari di flusso di cassa libero per l'intero anno, con una forte stagionalità attesa nel quarto trimestre.
La struttura a cedola zero delle nuove note è importante anche qui. Axon non deve pagare interessi fino alla conversione, non affronta alcuna opzione call dell'emittente fino a settembre 2029 e solo se il titolo negozia con un premio del 30% sopra il prezzo di conversione, e i possessori non possono rimettere le note prima di marzo 2031. Questo dà ad Axon circa cinque anni di mesi di cassa restante prima che il debito diventi un'obbligazione di cassa genuina, un periodo che si allinea con il momento in cui il management si aspetta che la conversione del flusso di cassa libero a lungo termine migliori man mano che la fase di investimento in inventario di quest'anno si attenua.
La Vera Prova è Se il Q4 Mantiene Quanto Promesso dal Management
Niente di tutto ciò dimostra che il crollo di settembre fosse irrazionale. Un debito totale di 1,85 miliardi di dollari contro 600 milioni di dollari di liquidità è un numero reale, e un'azienda che investe così pesantemente in inventario mentre il margine lordo affronta un fattore in contrario dichiarato dall'aumento dei costi della memoria nel terzo trimestre comporta un reale rischio di esecuzione.

Le azioni diluite in circolazione sono cresciute solo da 78,1 milioni a 82,5 milioni, circa il 5,7%, da settembre 2024 nonostante due emissioni convertibili, suggerendo che le capped call hanno finora fatto il loro lavoro proteggendo gli azionisti dalla diluizione, ma quel record dipende dal fatto che il titolo rimanga sotto il prezzo di conversione o che le capped call paghino come progettato.
La lettura più utile è che il calo di questo mese sembra una reazione riflessiva, preoccupazioni di diluizione stratificate su un titolo già nervoso dopo gli utili, piuttosto che evidenza di un'azienda Axon strutturalmente diversa da quella che ha alzato le previsioni di crescita dei ricavi annuali al 32-34% e ha aumentato i contratti futuri in portafoglio del 40% a 15,1 miliardi di dollari.
La vera prova arriva con i risultati del terzo trimestre, dove gli investitori dovrebbero guardare due cose: se il margine lordo si stabilizza una volta passata la pressione sui costi della memoria segnalata, e se il flusso di cassa libero torna a tendere verso la forza del quarto trimestre che Axon ha dimostrato negli ultimi due anni. Se quel rimbalzo stagionale si presenta come previsto, l'aumento di capitale tramite convertibili sembrerà esattamente ciò che il management lo ha definito, finanziamento per la crescita raccolto a condizioni favorevoli. Se non lo fa, la posizione di cassa sottile che lo ha preceduto sembrerà meno una scelta di tempismo e più un segnale di allarme che gli investitori hanno colto in anticipo.
Dovresti Investire in Axon Enterprise, Inc.?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo AXON e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo, e se i target price sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per seguire Axon Enterprise, Inc. insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo AXON su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Vedi quali titoli stanno comprando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più rocce capovolgi... più opportunità scoprirai. Cerca tra oltre 100K titoli globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti basandoci sui dati di investimento di TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!


