Statistiche Chiave per Accenture plc
- Range 52 Settimane: $118.15 a $291.09
- Target Medio degli Analisti: $186.95
- P/E NTM: ~13x
- Margine Lordo LTM: 32%
- Margine EBIT LTM: 15.8%
- Capitalizzazione di Mercato: ~$111 miliardi
Modella lo scenario di rimbalzo di Accenture con il Modello di Valutazione Guidato di TIKR (È gratuito) >>>
Da Favorita del Mercato a Forte Calo: Cosa è Successo ad ACN?
Accenture (ACN) ha trascorso gran parte dell'ultimo decennio come una delle aziende large-cap nei servizi tecnologici più affidabili nel capitalizzare il capitale. L'attività è essenzialmente ciò che succede quando un'azienda diventa molto grande nell'aiutare altre aziende a cambiare: consulenza, outsourcing, implementazione tecnologica, e ora integrazione dell'IA, distribuita tra clienti in praticamente ogni settore del pianeta.
Governi, banche, sistemi sanitari e aziende di beni di consumo: gli incarichi tendono ad essere lunghi, complessi e difficili da abbandonare.
Il titolo ha raggiunto il picco sopra i $291 all'inizio di quest'anno e da allora è sceso di oltre il 37%, attestandosi intorno a $181 all'ultima chiusura. La situazione è peggiorata notevolmente alla fine di giugno, quando il calo ha toccato quasi il 57% dal massimo, uno dei declini più ripidi tra i nomi large-cap di quest'anno.

Alcuni fattori hanno guidato il danno. Le cancellazioni di contratti del governo federale hanno colpito duramente il business del settore pubblico all'inizio dell'anno, e i budget IT aziendali cauti hanno pesato più in generale sulle nuove commesse.
I ricavi del Q3 FY2026 di $16,7 miliardi sono cresciuti del 4% in valuta locale, un dato buono di per sé ma un contrasto stridente con i tassi di crescita che il titolo era solito scontare. Le nuove commesse di $9,8 miliardi per il trimestre sono risultate più deboli di quanto molti sperassero.
Scopri come la frenesia di acquisizioni di Accenture potrebbe rimodellare la sua storia di crescita (È gratuito) >>>
Il Motore del Cash Flow Continua a Funzionare
La crescita dei ricavi più lenta merita attenzione. Un'azienda che smette di generare cassa è motivo di preoccupazione, e Accenture non è in quella categoria. Il flusso di cassa libero ha raggiunto quasi $10,9 miliardi nell'anno fiscale 2025, la cifra più forte almeno negli ultimi quattro anni e un passo avanti significativo rispetto agli $8,6 miliardi generati dall'azienda l'anno precedente.

Le previsioni per il 2026 fiscale indicano un flusso di cassa libero nell'intervallo tra $9,8 e $10,8 miliardi, mantenendolo più o meno allo stesso livello. Un'azienda che genera quel tipo di cassa con una capitalizzazione di mercato di $111 miliardi non è in difficoltà, indipendentemente dall'aspetto del grafico.
Accenture ha continuato a restituire capitale anche durante la fase di calo, con un dividendo che rende quasi il 4% ai prezzi attuali e un programma di buyback che il management ha continuato a finanziare.
Sul fronte dell'IA, la narrazione ha più fondamento della tipica proposta di consulenza. Accenture ha registrato $3 miliardi di nuove vendite legate all'IA solo nel Q3 FY2026.
La CEO Julie Sweet ha ripetutamente sottolineato che l'IA non riduce la domanda per ciò che fa Accenture. I clienti hanno bisogno di più aiuto nell'implementazione quando cercano di adottare nuove tecnologie complesse, non di meno, e Accenture ha costruito quelle capacità sia attraverso investimenti interni che acquisizioni.
Scopri come Accenture si comporta rispetto ai suoi concorrenti su TIKR (È gratuito!) >>>
Cosa Dice il Modello TIKR sul Rischio e il Potenziale
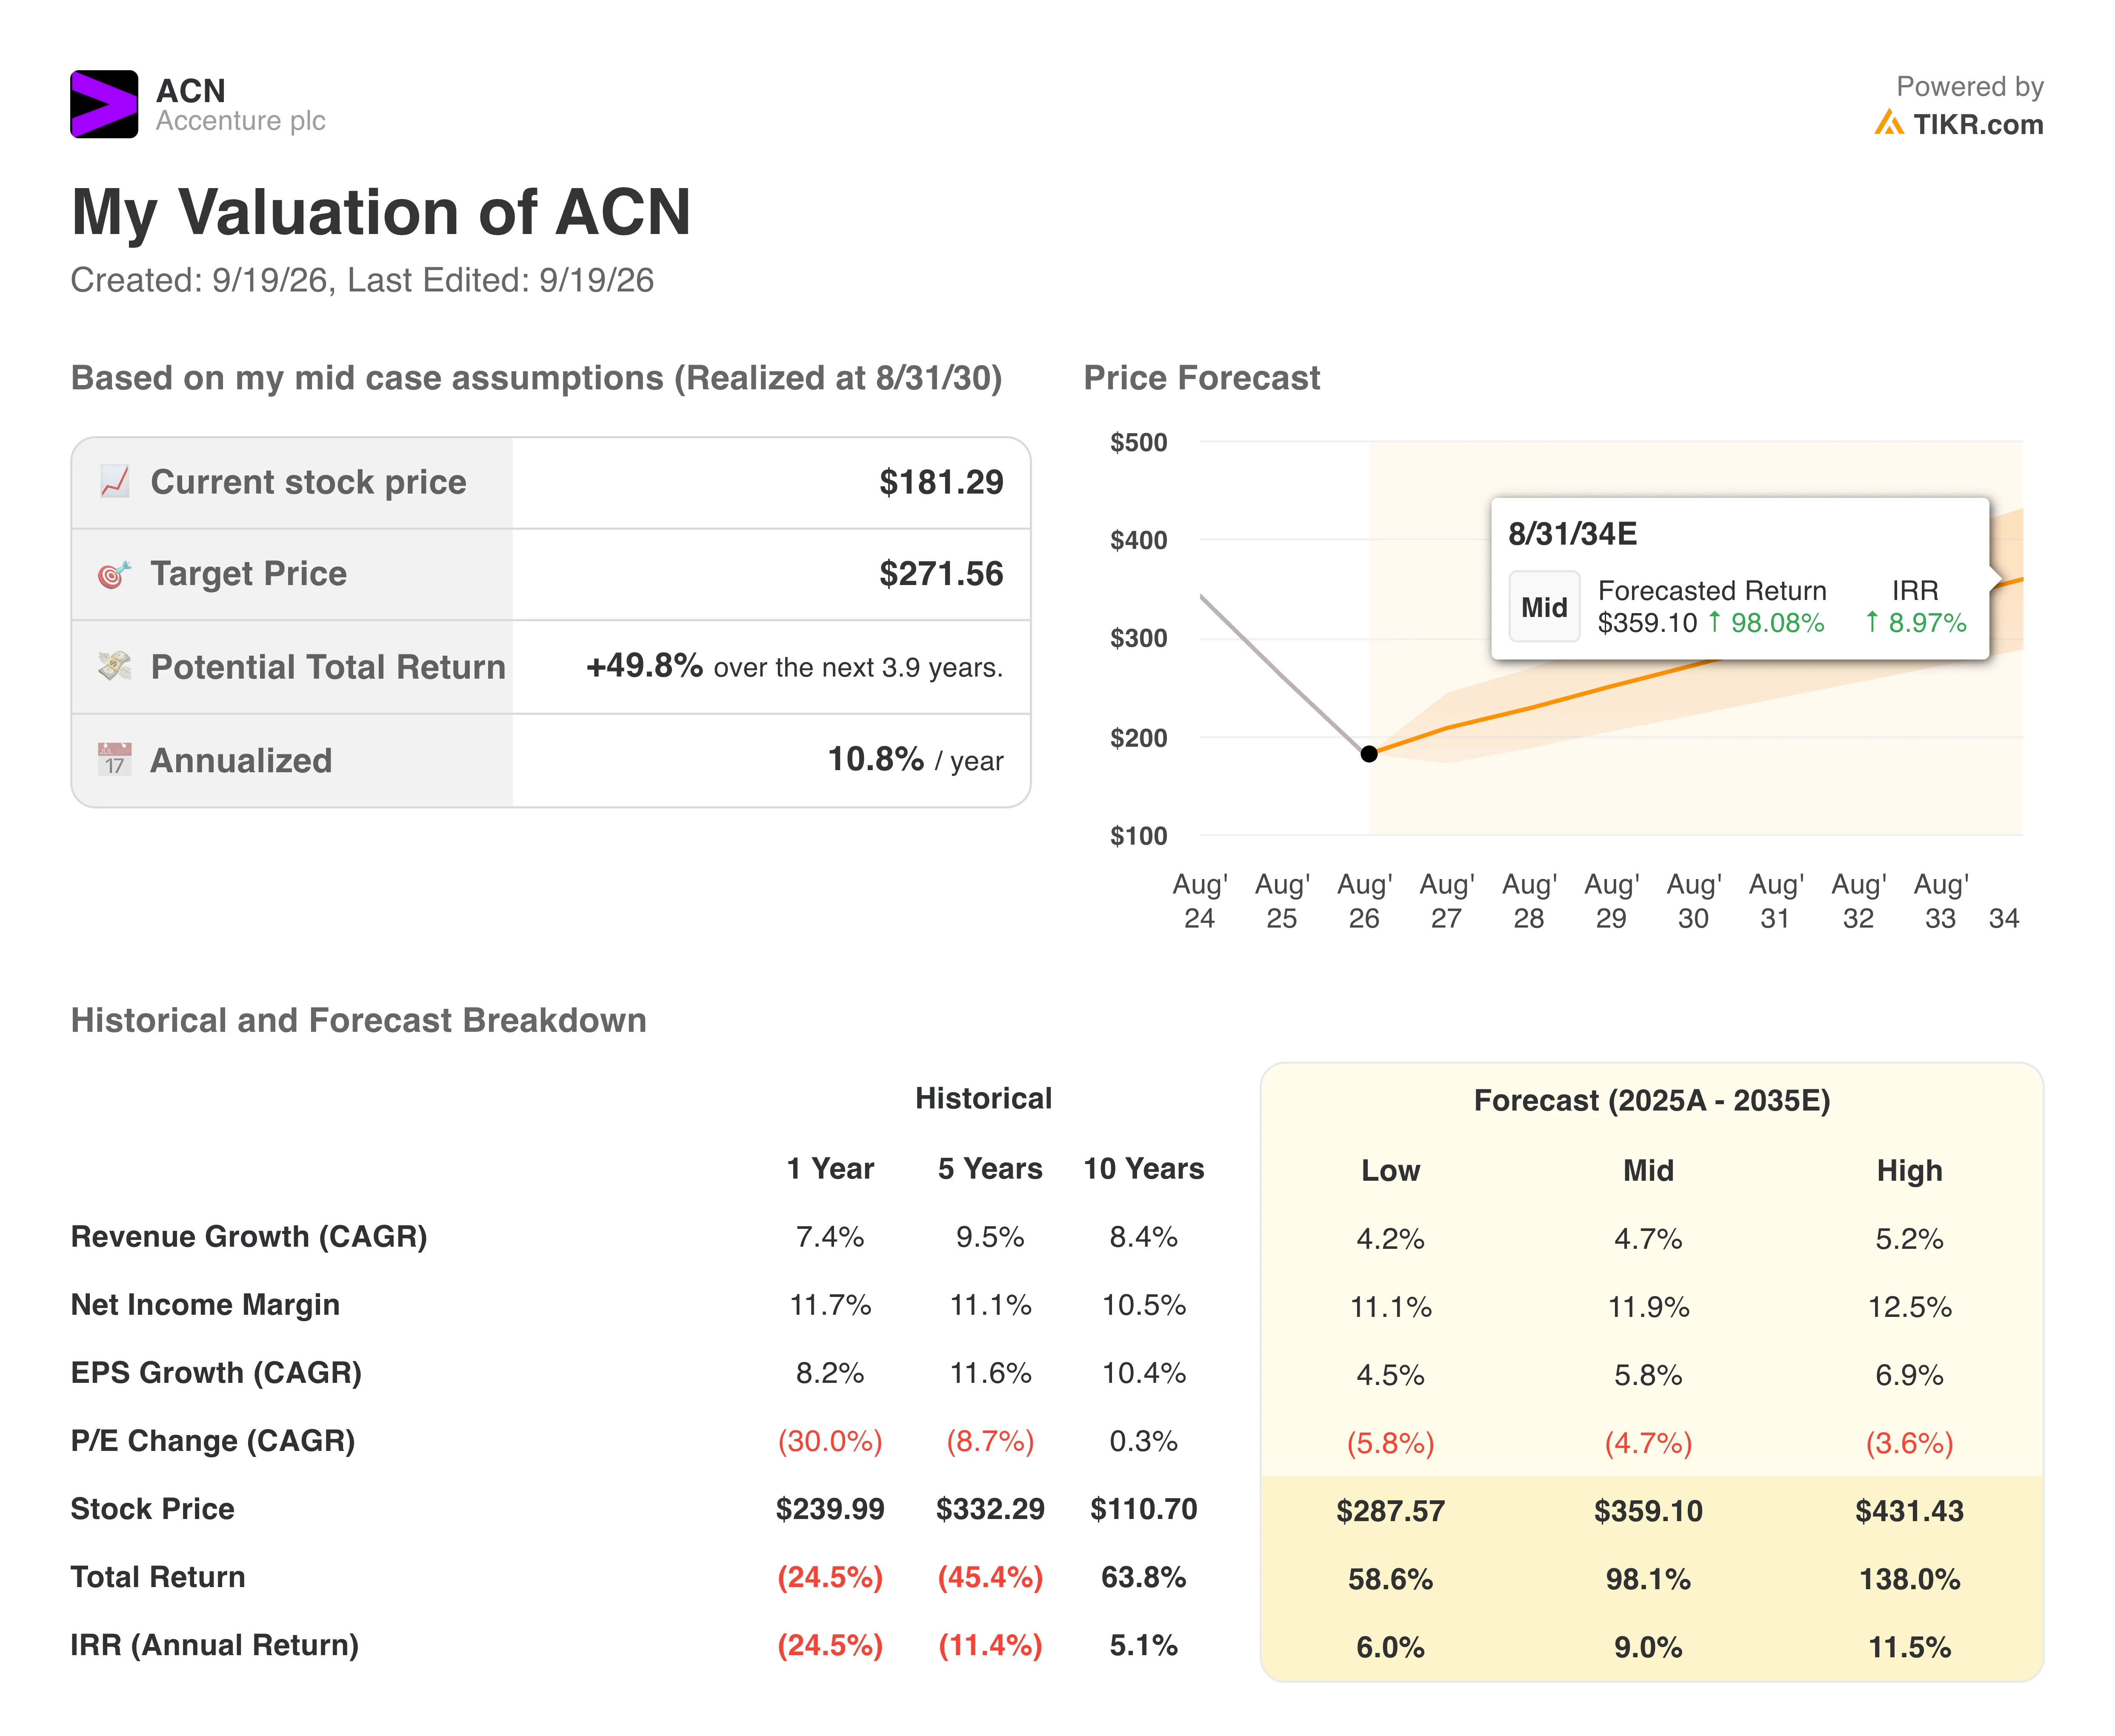
Il caso medio del modello di valutazione TIKR arriva a un prezzo target di circa $272, implicando rendimenti annualizzati di circa l'11% dai livelli attuali nei prossimi anni.
L'ipotesi di crescita dei ricavi di circa il 5% annuo è in realtà inferiore a quanto Accenture ha storicamente conseguito, il che dà al modello un certo margine di sicurezza piuttosto che richiedere un risultato ottimistico per far funzionare i conti.
Una cosa vale la pena dirlo chiaramente: il target medio degli analisti di circa $187 supera di poco il prezzo attuale di $181. Gli analisti non stanno esattamente battendo i pugni sul tavolo qui, e questo scetticismo riflette una reale incertezza su quando la crescita riprenderà.
La compressione del P/E incorporata nel caso medio, circa il 5% annuo, riconosce che il multiplo premium che ACN portava per anni è improbabile che ritorni completamente.
Estendendo il modello al 2034, il rendimento previsto nel caso medio raggiunge circa il 98% con un IRR di circa il 9%, solido, ma non il tipo di cifra che rende questa una scommessa ad alta convinzione ovvia.
Dovresti Comprare il Titolo ACN?
Il caso rialzista parte da un'azienda che genera quasi $11 miliardi di flusso di cassa libero all'anno, paga un dividendo di quasi il 4% e si trova all'intersezione tra l'adozione dell'IA e la trasformazione aziendale su scala globale.
A circa 13 volte gli utili forward, la valutazione è la più economica degli ultimi anni, e il calo ha probabilmente più che scontato i fattori a sfavore legati ai contratti governativi e alla cautela nella spesa.
Il caso ribassista è più difficile da ignorare di quanto normalmente sarebbe per un'azienda di queste dimensioni. Il target degli analisti implica a malapena un potenziale rialzo, la crescita è stata genuinamente fiacca e l'esposizione ai contratti federali non scomparirà rapidamente.
La rampa dei servizi di IA è reale, ma è graduale, e un'ipotesi di crescita dei ricavi del 5% richiede comunque un'esecuzione migliore di quanto mostrato negli ultimi trimestri. Accenture è un'azienda di alta qualità in un periodo difficile, e la domanda onesta è se $181 sia uno sconto sufficiente per rendere l'attesa valida.