Punti Chiave
- SurgoCap Partners, una società che gestisce 7,35 miliardi di dollari, ha venduto tutte le sue azioni Alphabet, Corning e Argan nel terzo trimestre, come mostra il suo ultimo 13F.
- I numeri sostengono meglio la vendita di Argan, dato che il suo portafoglio ordini si sta riducendo e solo sei analisti supportano il suo potenziale rialzo dell'88%.
- Il fondo ha anche aperto una posizione in Microsoft e ha incrementato del 53% quella in McKesson, ora la sua seconda partecipazione più grande.
- Alphabet sembra il miglior acquisto dei tre a circa 20 volte gli utili forward, al di sotto della sua media di lungo periodo.
SurgoCap Partners, che gestisce 7,35 miliardi di dollari, ha liquidato tre titoli che costituivano oltre un quinto del suo portafoglio 13F a metà anno. Il suo 13F per il trimestre terminato il 30 settembre, depositato il 16 novembre, non mostra azioni di Alphabet (GOOG), Corning (GLW) o Argan (AGX), e 3,04 miliardi di dollari di azioni statunitensi distribuite su 11 posizioni.
Non è stata tutta vendita. Il fondo ha aperto una partecipazione in Microsoft (MSFT) e ha incrementato quella in McKesson (MCK), ora la sua seconda partecipazione più grande.
Alphabet è stata la dismissione più grande
Al 30 giugno, il fondo deteneva 966.080 azioni Alphabet per un valore di 341 milioni di dollari, l'11,0% del suo portafoglio 13F. Il titolo è sceso del 21% da allora e si trova al 31% al di sotto del suo massimo degli ultimi 52 settimane.
La preoccupazione è la spesa. A luglio, Alphabet ha fornito previsioni per una spesa in conto capitale di 195-205 miliardi di dollari quest'anno, più del doppio dei 91,4 miliardi di dollari del 2025, e il consenso prevede che il flusso di cassa libero diventi negativo nel 2027. Gli analisti hanno anche tagliato l'EPS normalizzato 2026 a 13,46 dollari da 14,90 dollari. E Brad Gerstner di Altimeter ritiene che OpenAI gestisca ora il 25% del volume di ricerca giornaliero di Google (Altimeter è un importante azionista di OpenAI).
Il prezzo target medio è salito da circa 310 dollari un anno fa a quasi 429 dollari a luglio, e da allora si è attenuato:
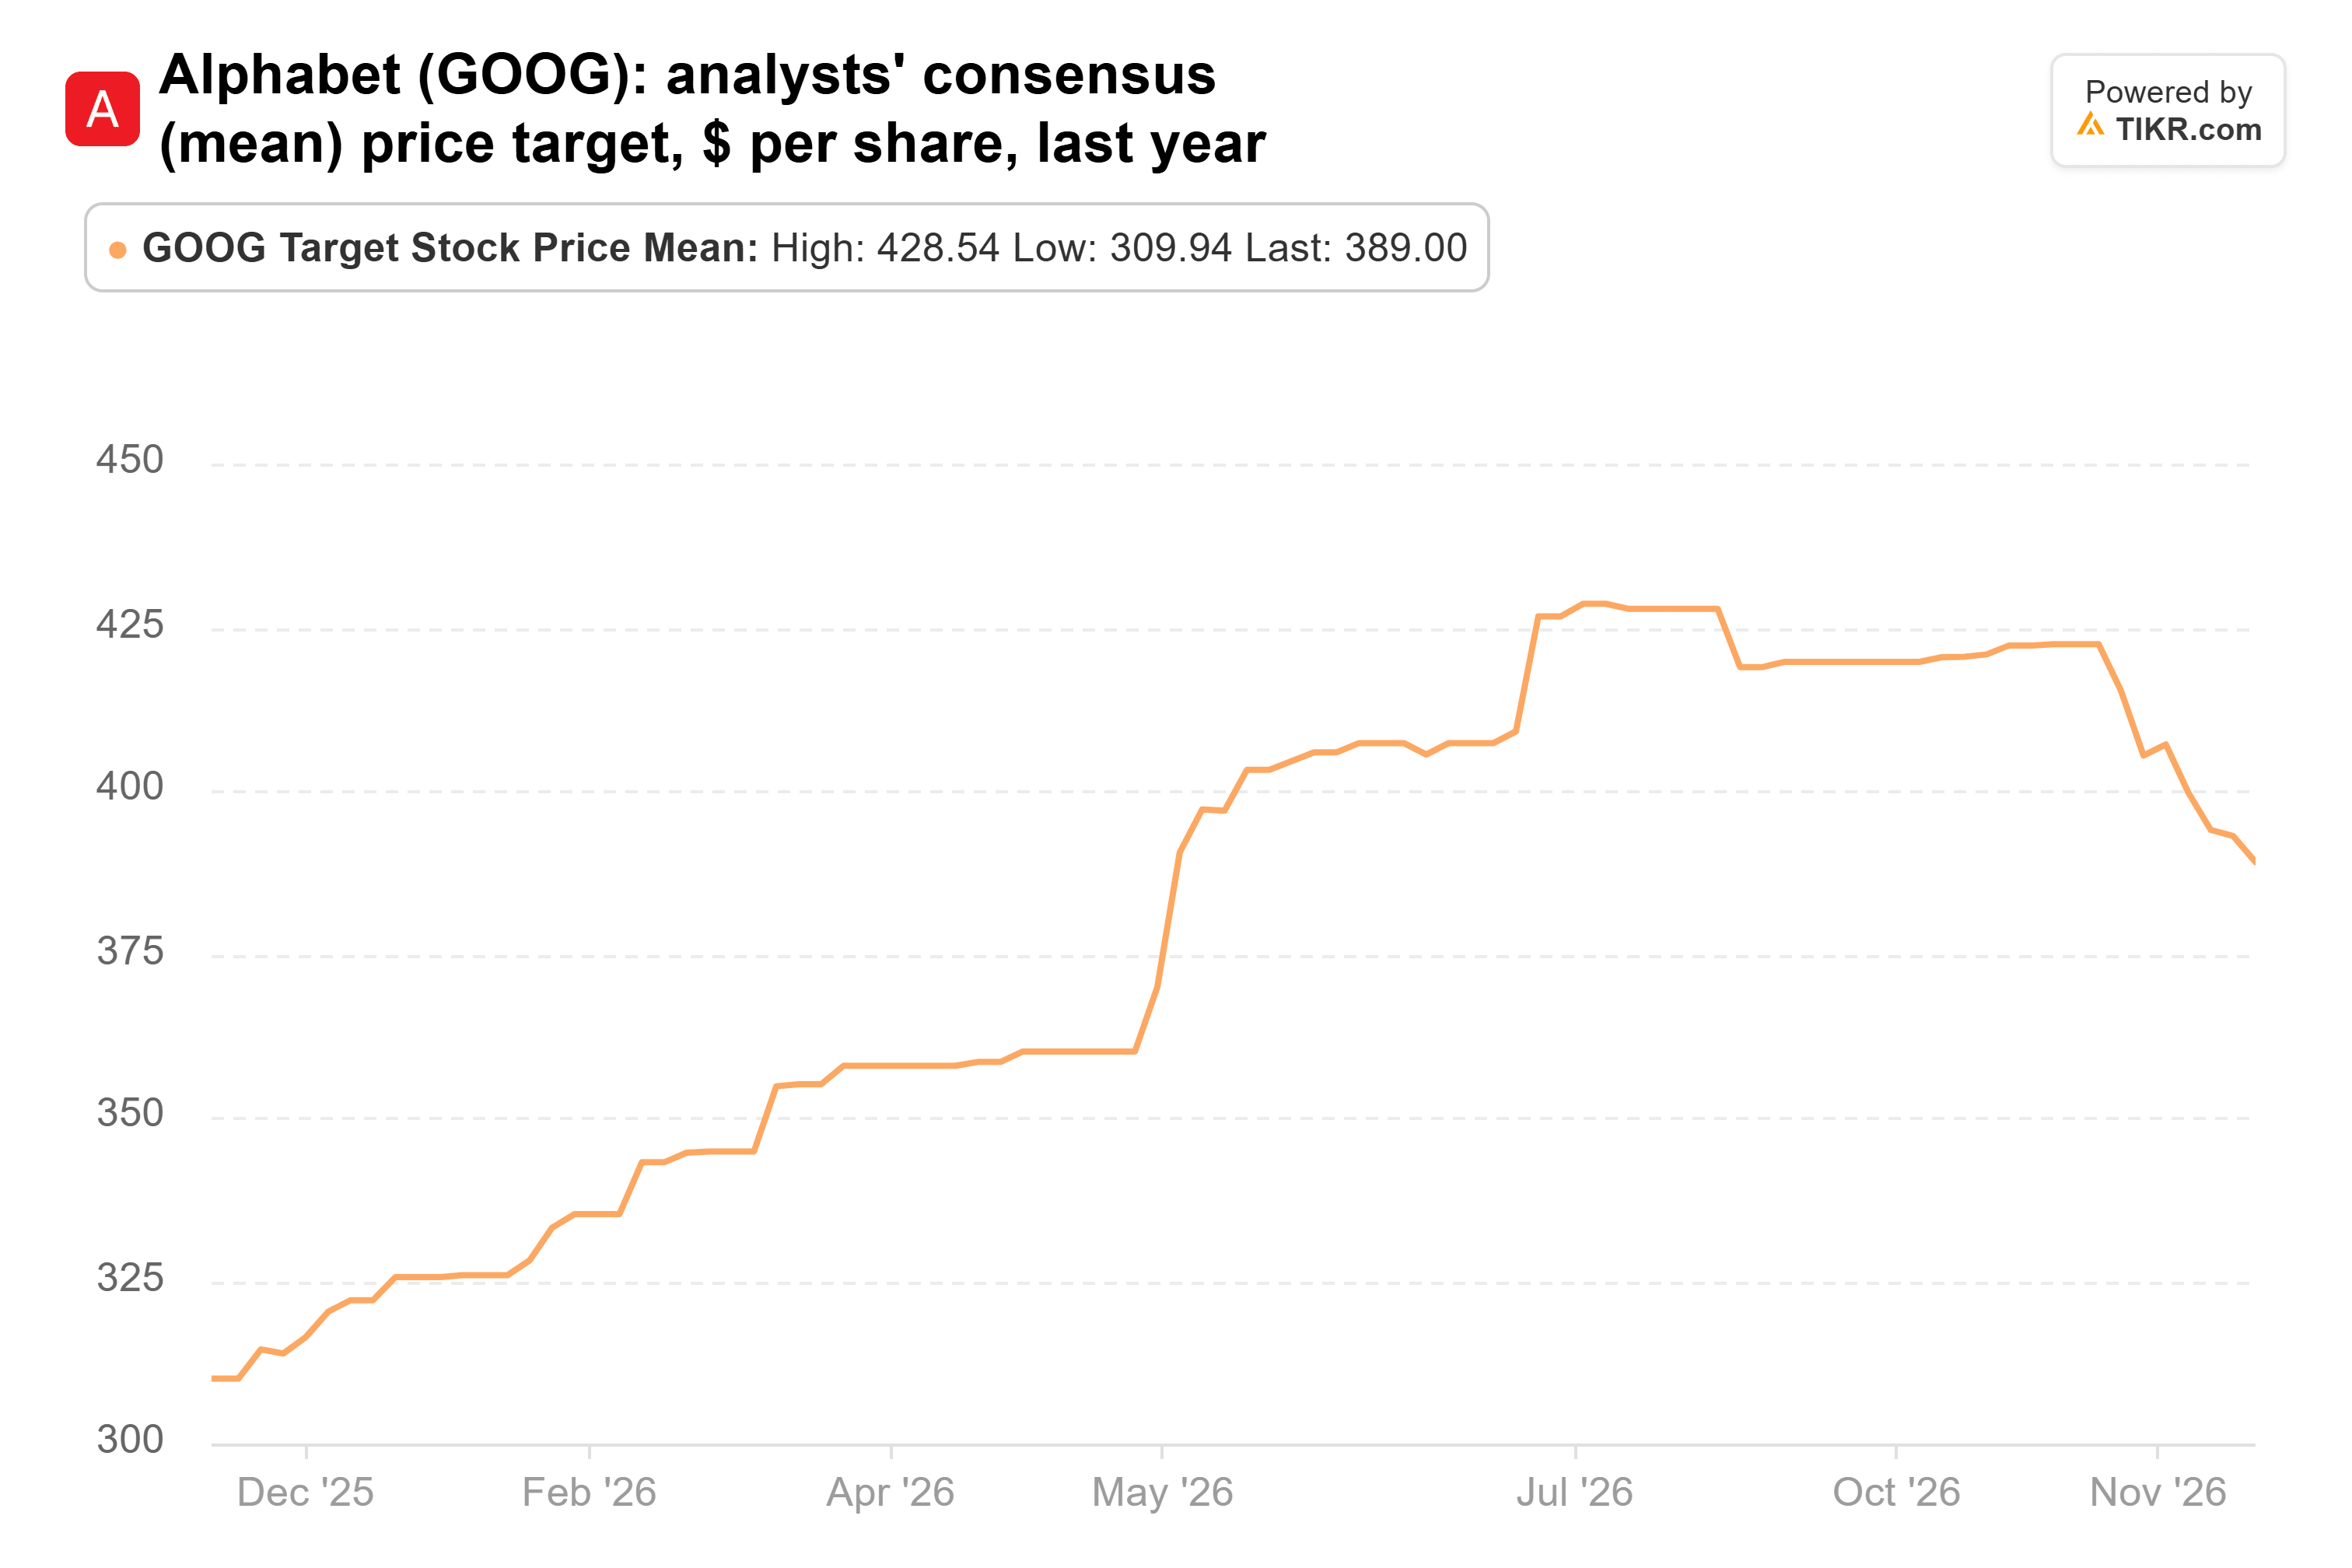
Il prezzo target medio di 58 analisti, 400 dollari, si trova al 43% sopra l'ultima chiusura. E a circa 20 volte gli utili forward, Alphabet scambia al di sotto della sua media di 23x dal 2014.
TIKR monitora 60 analisti su Alphabet. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Alphabet, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Alphabet
Corning ha perso più della metà
Il fondo deteneva 797.181 azioni Corning per un valore di 204 milioni di dollari al 30 giugno, il 6,6% del suo portafoglio 13F. Corning è scesa del 58% da allora.
L'attività ha retto meglio del titolo. L'EPS core del secondo trimestre, la misura rettificata di Corning, è salita del 30%, ma la sua previsione per il terzo trimestre di 4,9-5,0 miliardi di dollari di vendite core è stata inferiore alle aspettative. A settembre, Corning ha firmato un accordo per emettere fino a 2 miliardi di dollari di nuove azioni di volta in volta. Poi le vendite core del terzo trimestre si sono attestate a 5,08 miliardi di dollari, portando il suo run-rate di vendite annualizzato a 20,3 miliardi di dollari, superando il suo obiettivo di 20 miliardi di dollari per la fine del 2026.
Gli analisti hanno ridotto i loro target molto meno di quanto sia sceso il titolo. La media è più che raddoppiata da circa 93 dollari un anno fa a 215 dollari a luglio, ed è scesa a 172 dollari da allora:
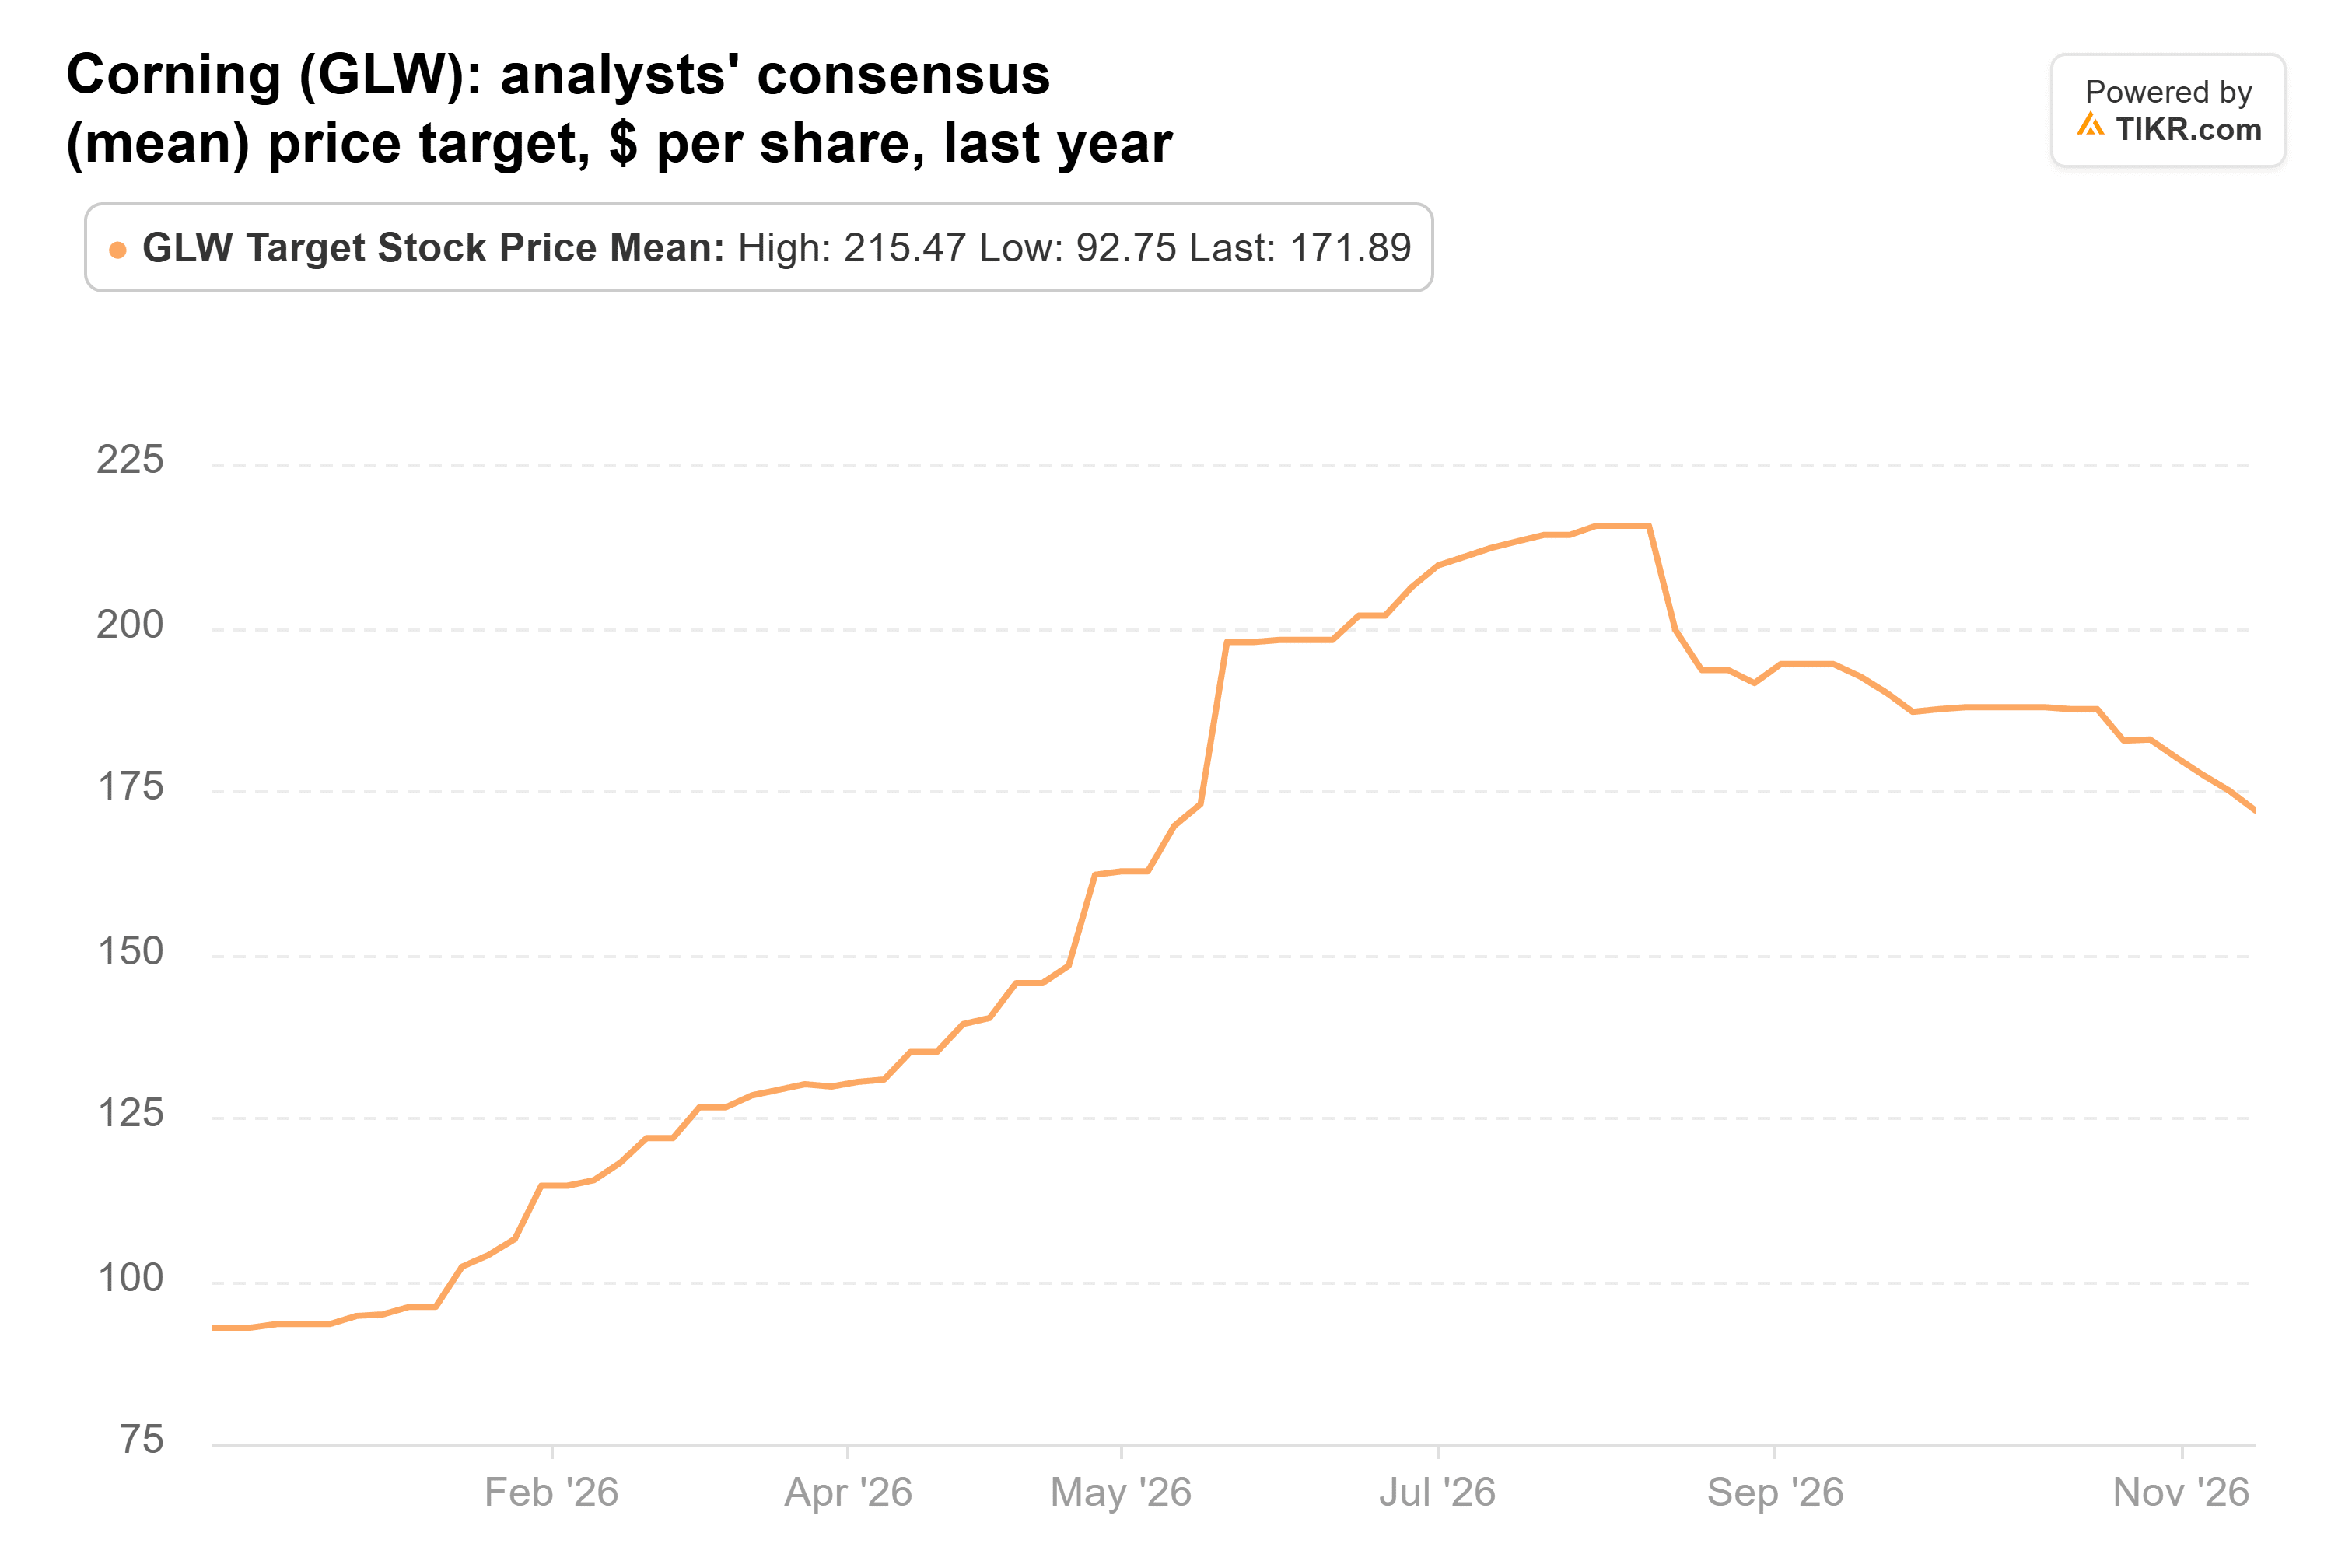
Quella media, di 19 analisti, si trova al 59% sopra l'ultima chiusura. Corning scambia a circa 26 volte gli utili forward, e quell'accordo di emissione azionaria diluirebbe gli azionisti se venisse utilizzato.
Il portafoglio ordini di Argan si sta riducendo
Argan è stata la dismissione più piccola: 149.983 azioni per un valore di 120 milioni di dollari al 30 giugno, il 3,9% del portafoglio 13F del fondo. È scesa del 62% da allora.
Il suo secondo trimestre fiscale, terminato il 31 luglio, ha portato ricavi record di 384 milioni di dollari, in aumento del 61,5% rispetto all'anno precedente. Ma il suo portafoglio ordini ammontava a circa 2,5 miliardi di dollari al 31 luglio, in calo rispetto ai circa 2,9 miliardi di dollari del 31 gennaio, e il management ha indicato risultati più deboli su alcuni progetti Industrial e Teledata. Il consiglio ha comunque aumentato il dividendo trimestrale del 40%, a 0,70 dollari per azione da 0,50 dollari.
Il prezzo target medio di Argan, di sei analisti, è più che raddoppiato da 262 dollari a quasi 680 dollari a giugno prima di scendere a 570,50 dollari:
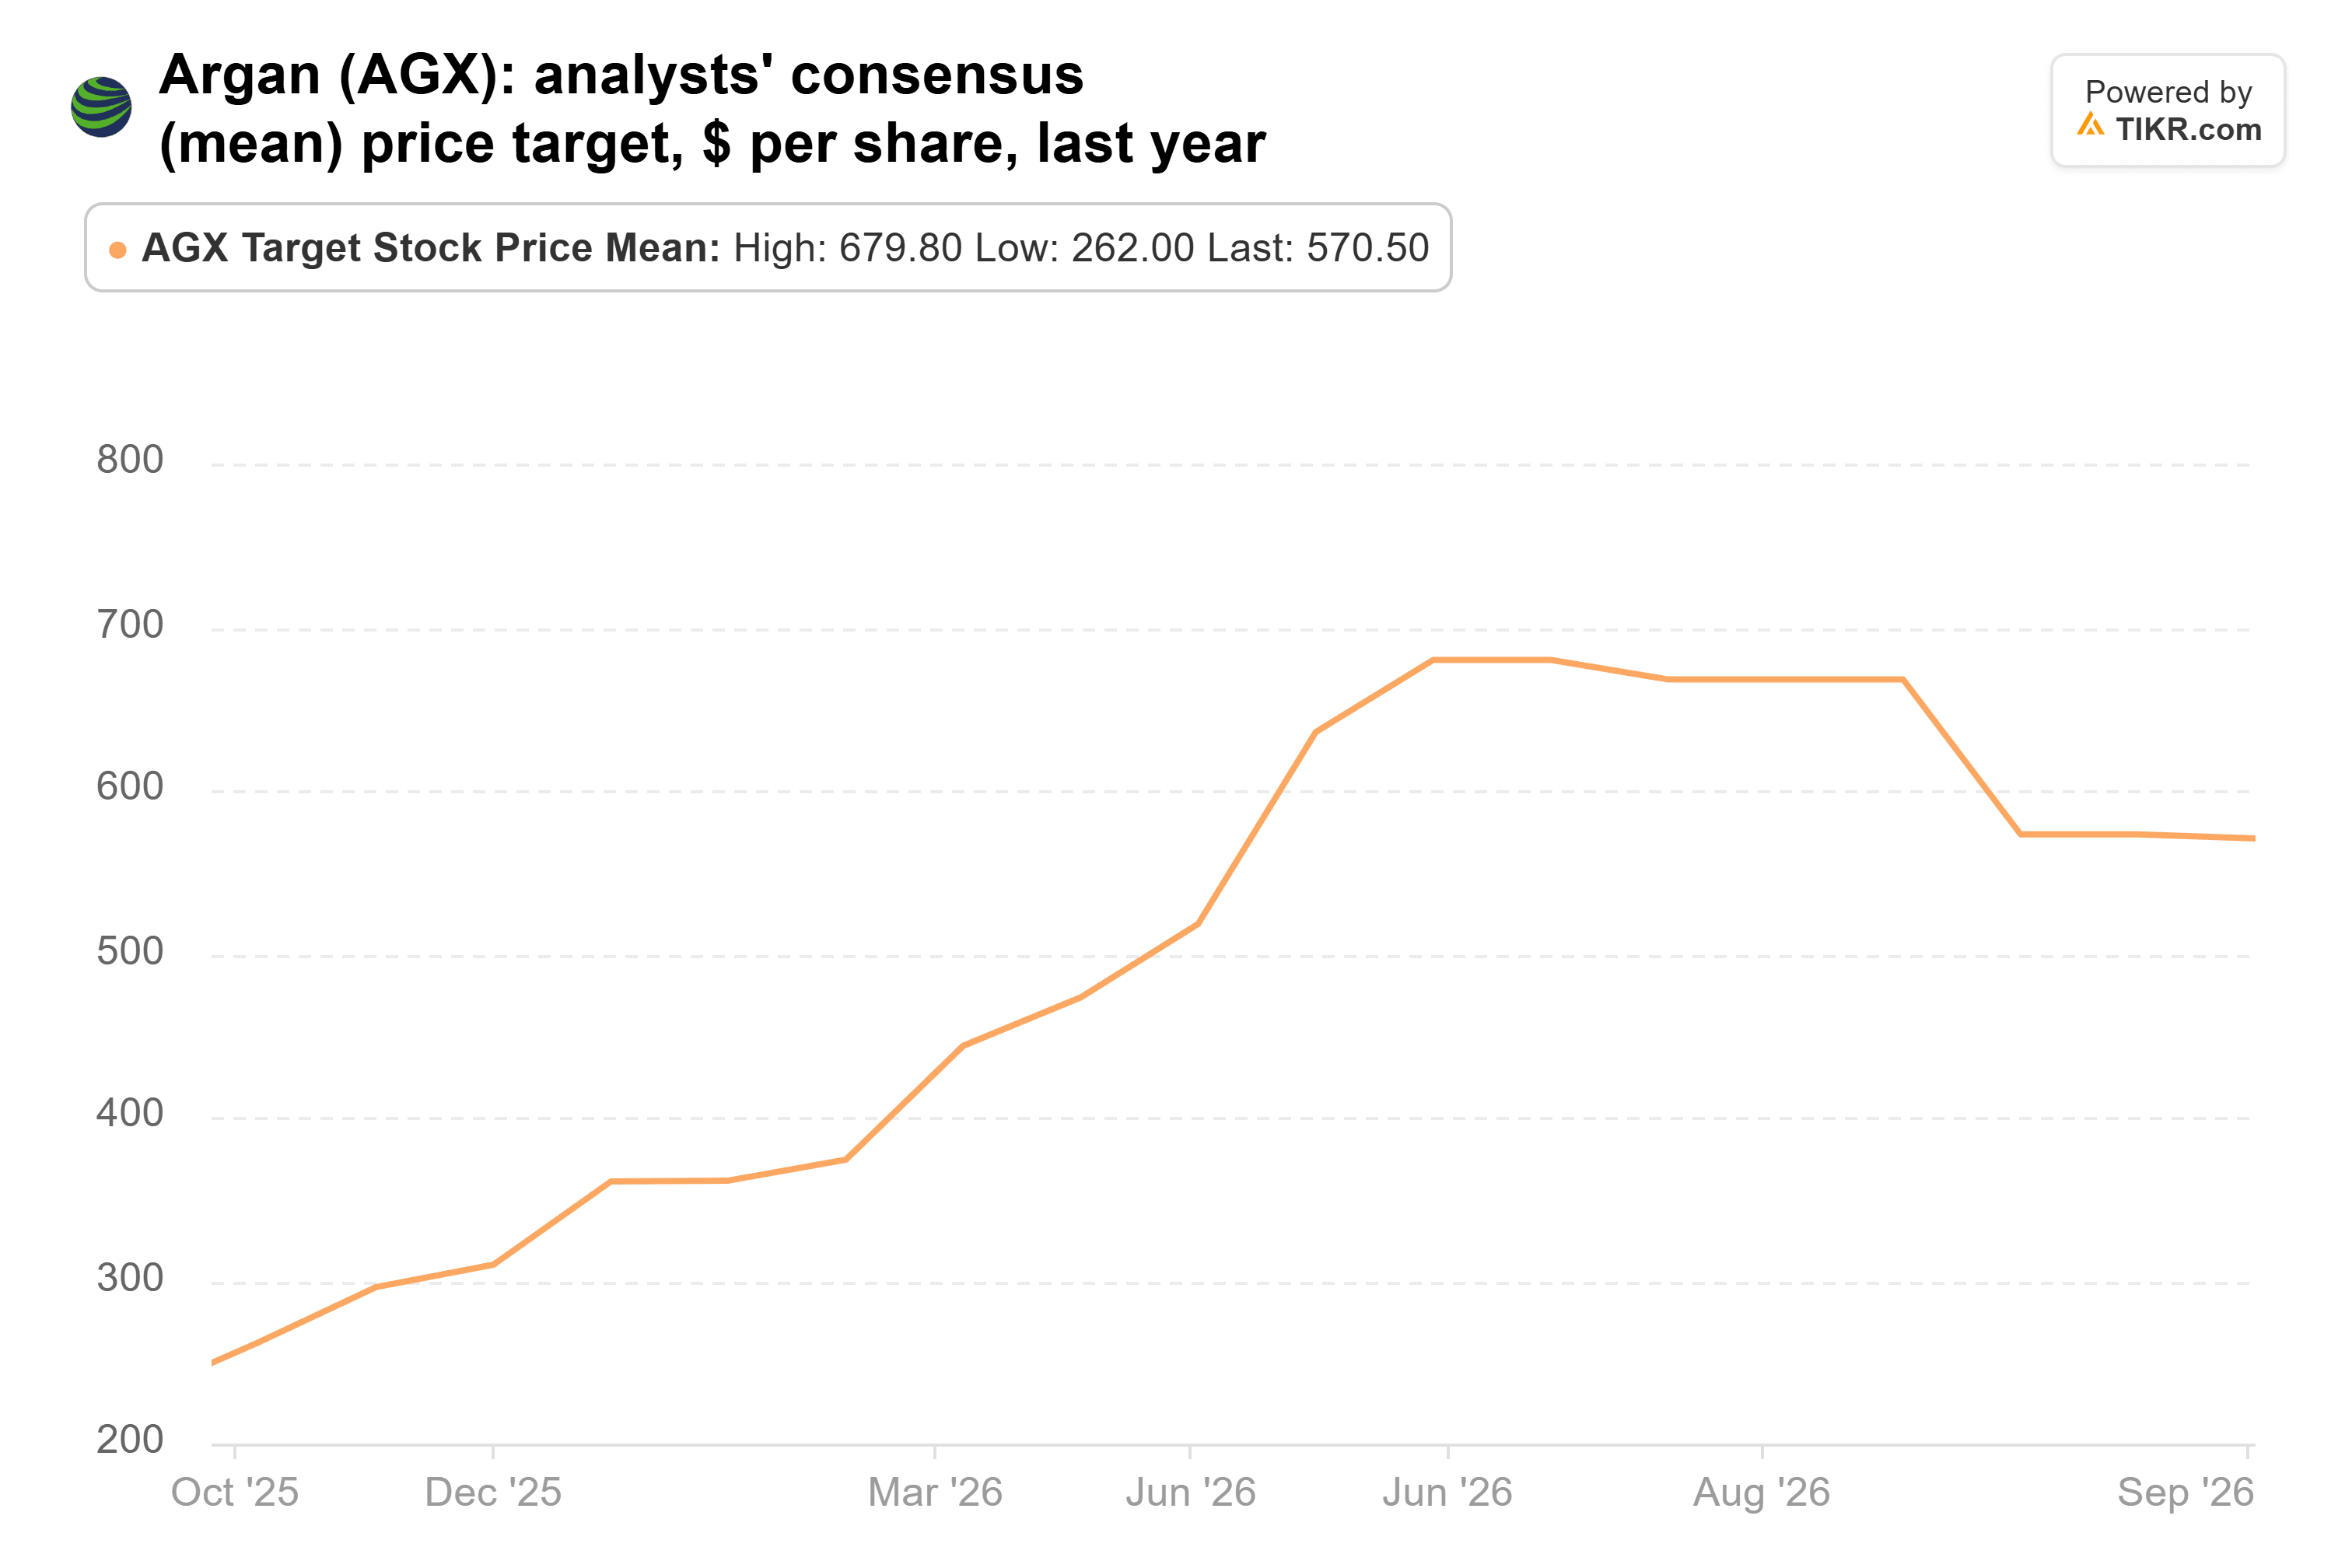
Questo è l'88% sopra l'ultima chiusura, a circa 22 volte gli utili forward. Ma quei target precedono il calo del titolo di ottobre e novembre, e il più basso di essi, 273 dollari, è già al di sotto dell'ultima chiusura.
Ha comprato Microsoft e incrementato McKesson
Lo stesso 13F mostra una nuova posizione Microsoft di 573.423 azioni per un valore di 294 milioni di dollari, il 9,7% del suo portafoglio 13F. Il fondo ha anche incrementato del 53% la posizione in McKesson, portandola a 577.584 azioni per un valore di 493 milioni di dollari, il 16,2% del suo portafoglio 13F.
McKesson è salita del 27% dal 30 settembre, con il prezzo target medio solo il 7% sopra l'ultima chiusura. Microsoft è scesa dello 0,9% dal 30 settembre, e a circa 24 volte gli utili forward scambia al di sotto della sua media di 26x dal 2014, con il prezzo target medio più alto del 25%.
La vendita di Argan ha i numeri dalla sua parte
I numeri sostengono meglio l'uscita da Argan. Un portafoglio ordini in contrazione è un vero problema per un'azienda valutata sulla crescita, e sei analisti costituiscono una base esigua per una cifra di potenziale rialzo dell'88%. Quella di Corning è una decisione più difficile: le sue vendite stanno superando il piano, ma 26 volte gli utili forward con una possibile emissione azionaria non è un affare.
I numeri sostengono meno la vendita di Alphabet. A 20 volte gli utili forward, al di sotto della sua media di lungo periodo, con i target di 58 analisti che in media sono il 43% sopra il prezzo, è quello dei tre che comprerei ora. Il rischio è la spesa: un budget di capitale 2027 ben al di sopra dei 308 miliardi di dollari che gli analisti si aspettano farebbe sembrare meritato quello sconto.
Il rapporto del quarto trimestre di Alphabet, previsto per inizio febbraio, dovrebbe contenere la prossima parola sulla spesa per il 2027, e il prossimo rapporto di Argan mostrerà se il suo portafoglio ordini si è mantenuto vicino ai 2,5 miliardi di dollari. Il prossimo 13F del fondo, dovuto entro metà febbraio, mostrerà se ha ricomprato uno dei tre entro il 31 dicembre.
Quindi, quanto vale realmente il titolo Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'attività. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!