Punti Chiave
- Durable Capital Partners è un hedge fund che gestisce 17,6 miliardi di dollari e il suo 13F mostra che nel trimestre terminato il 30 settembre ha incrementato le posizioni in Shopify e Medline e ha acquistato Revvity.
- Shopify è stata la più grande delle tre, rappresentando il 4,5% delle azioni nel 13F del fondo, e il prezzo target medio degli analisti si trova il 27% sopra l'ultima chiusura.
- Revvity e Medline scambiano entrambe a circa 26 volte gli utili forward, e il titolo di Revvity e i suoi target sono già saliti nettamente nell'ultimo anno.
- Shopify è quella che i numeri supportano meglio, con un P/E forward inferiore alla sua media dell'ultimo anno.
La maggior parte degli investitori non ha mai sentito parlare di Durable Capital Partners di Henry Ellenbogen, un hedge fund che gestisce 17,6 miliardi di dollari. Il suo 13F per il trimestre terminato il 30 settembre, depositato il 16 novembre, mostra sei posizioni che erano nuove o più grandi alla fine del trimestre.
Le tre più grandi erano Shopify (SHOP), Revvity (RVTY) e Medline (MDLN). Tutte e tre scambiano al di sotto dei loro massimi degli ultimi 52 settimane, e Wall Street vede un potenziale di rialzo in ciascuna.
Shopify ha ricevuto più denaro
Il fondo deteneva 2,98 milioni di azioni Shopify al 30 settembre, per un valore di 442 milioni di dollari, dopo aver incrementato la sua partecipazione del 27% nel trimestre. Questo l'ha resa l'undicesima holding del fondo, pari al 4,5% delle sue azioni nel 13F.
Il terzo trimestre di Shopify ha deluso all'inizio di novembre. I ricavi sono cresciuti del 32% a 3,74 miliardi di dollari, in linea con le aspettative. Ma il GMV di 119,1 miliardi di dollari e i ricavi da abbonamento di 836 milioni di dollari sono entrambi risultati inferiori alle stime. Il titolo è sceso del 6% dal 30 settembre.
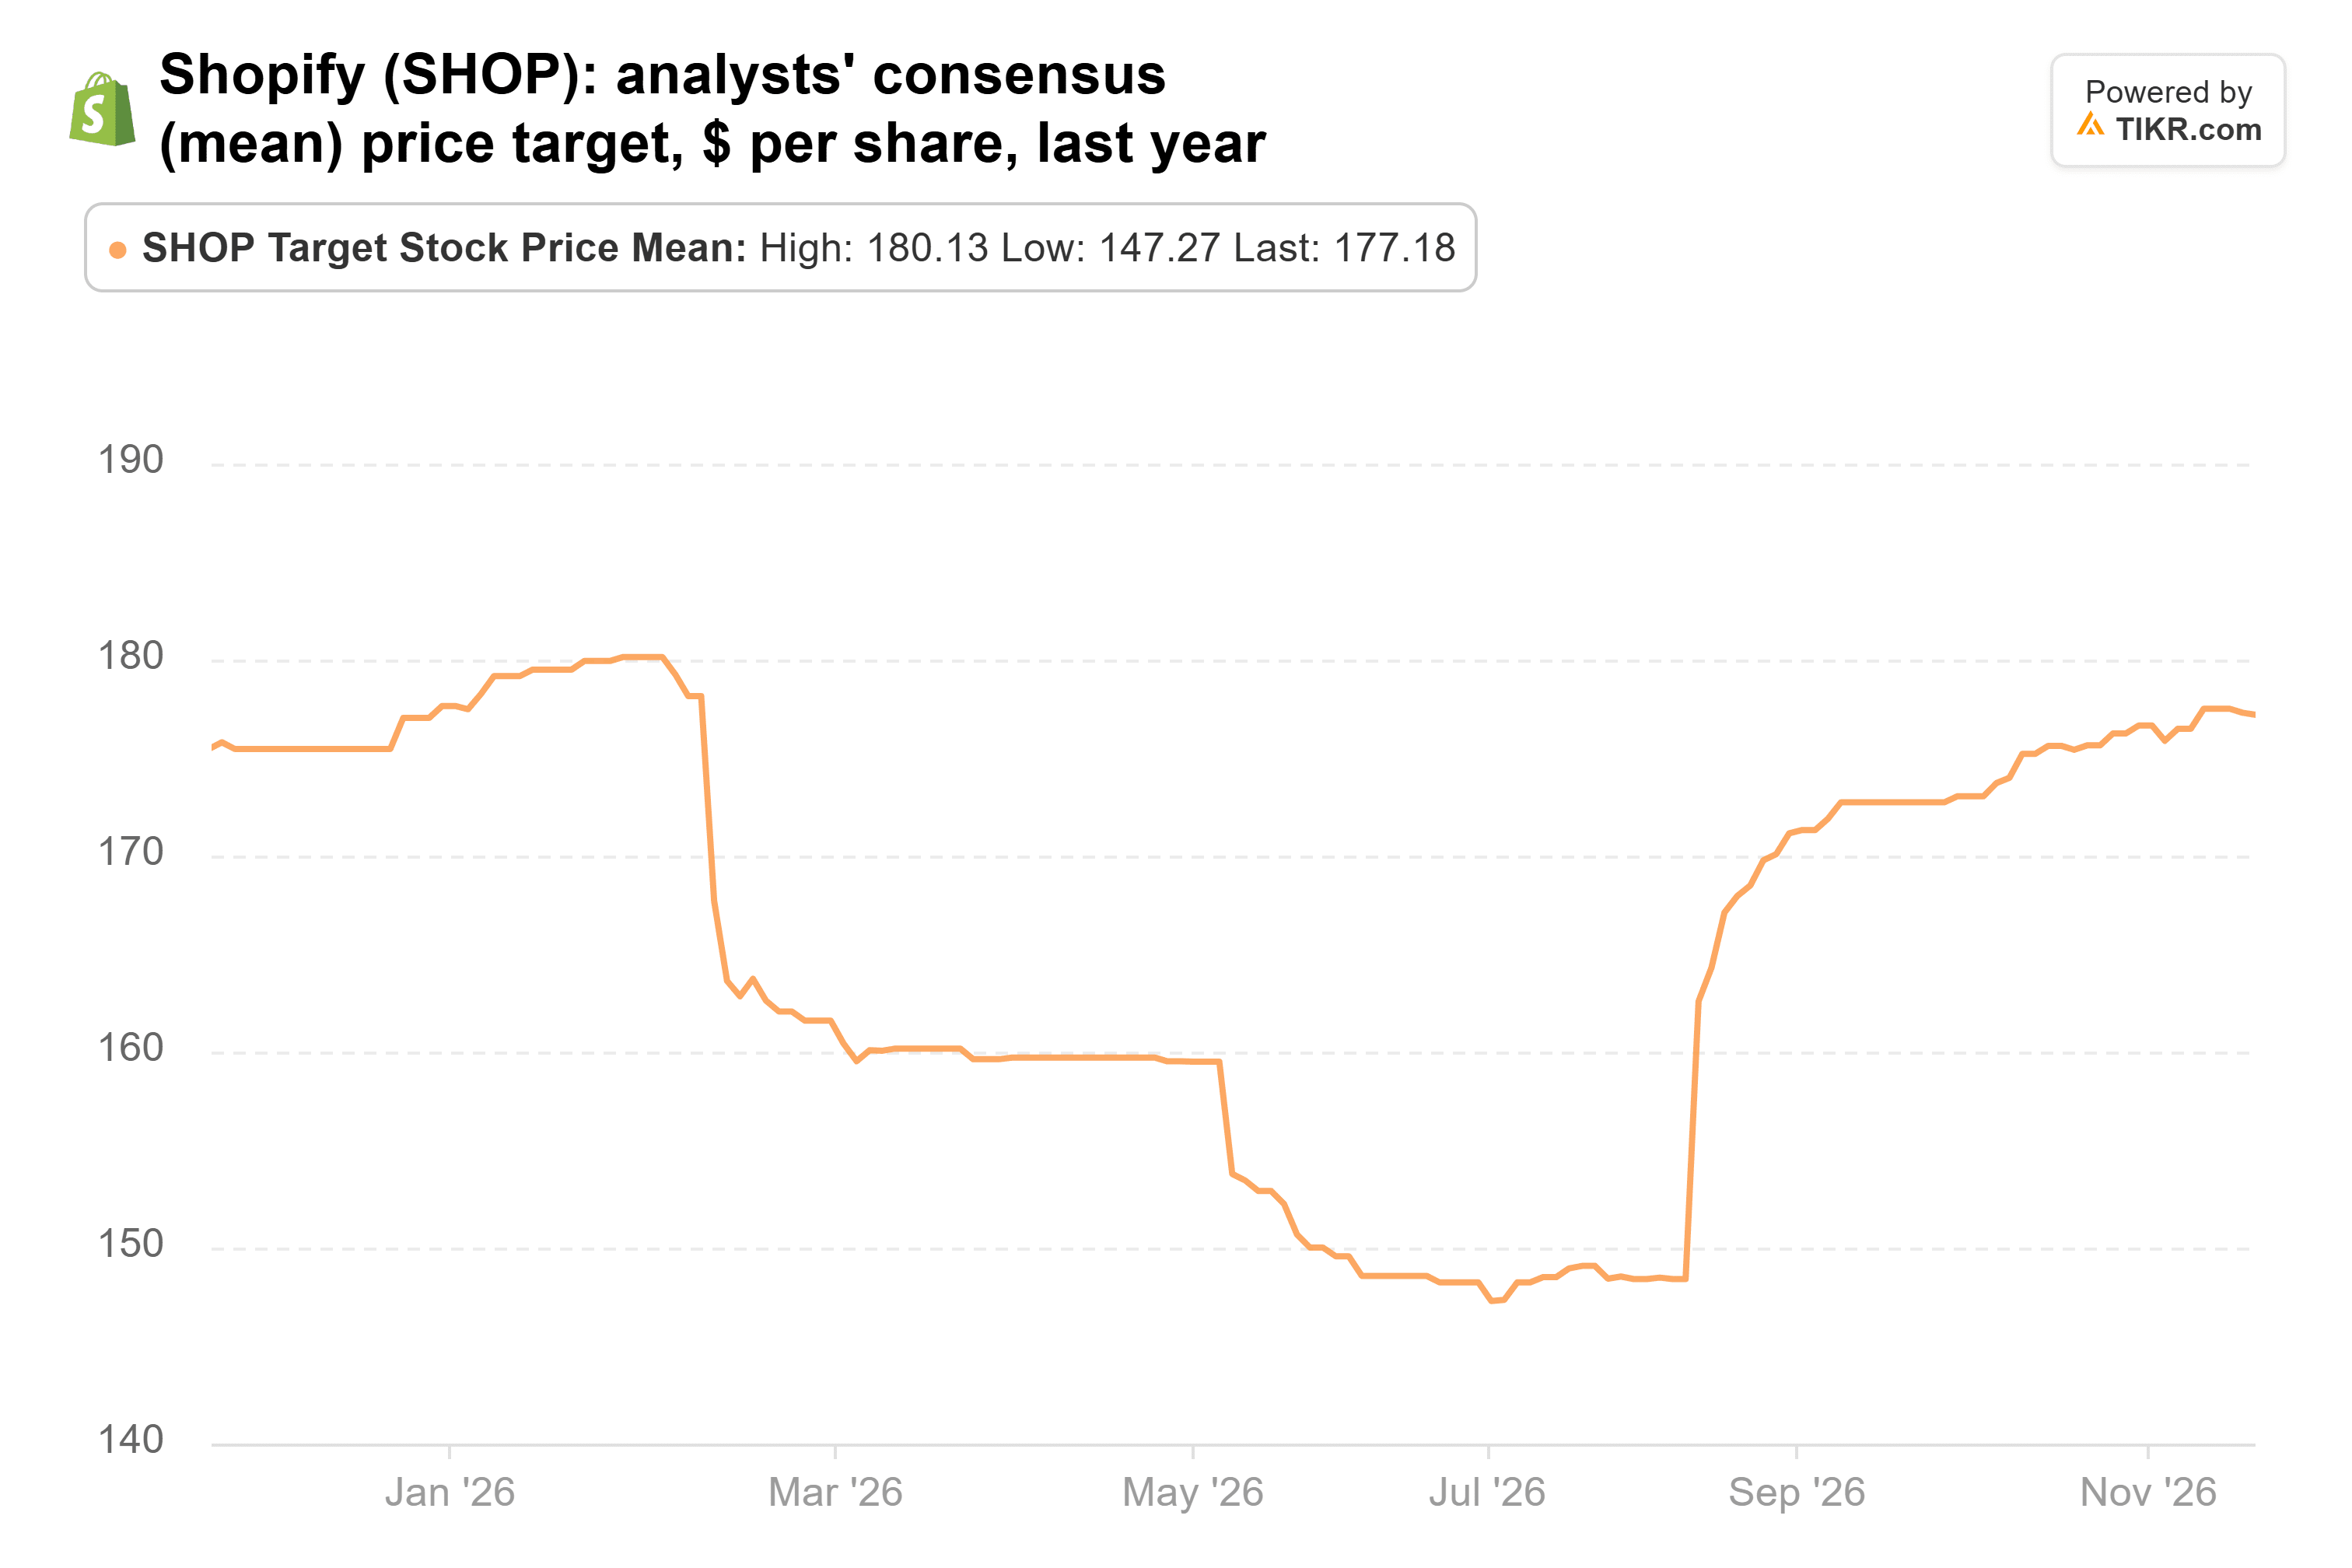
Gli analisti non hanno battuto ciglio. Il target consenso è più o meno dove era un anno fa, a 177 dollari, dopo un calo a 147 dollari a luglio:
E l'azienda continua a guadagnare quote di mercato. Il management afferma che i merchant di Shopify hanno catturato quasi la metà dei nuovi dollari dell'e-commerce negli USA dall'inizio del 2025, citando eMarketer, pur detenendo poco più del 14% dell'e-commerce statunitense.
TIKR monitora 54 analisti su Shopify. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Shopify, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Shopify
Revvity è nuova e il suo recupero è già in gran parte prezzato
Revvity è l'unica delle tre nuova per il fondo: 1,32 milioni di azioni per un valore di 202 milioni di dollari al 30 settembre, pari al 2,1% delle sue azioni nel 13F. Il titolo è sceso dello 0,3% da allora.
Gli analisti si sono riscaldati verso Revvity per un motivo. A luglio ha concordato di vendere la sua attività cinese di immunodiagnostica per un massimo di 200 milioni di dollari. Escludendo quell'attività, i ricavi del terzo trimestre sono saliti a 710 milioni di dollari da 660 milioni di un anno prima, e l'EPS rettificato è salito a 1,37 dollari da 1,13 dollari. Revvity attribuisce al mix di prodotti e ai risparmi della ristrutturazione un margine lordo salito al 57,4% dal 53,6%.
Il target consenso è salito da circa 114 dollari un anno fa a 171 dollari:
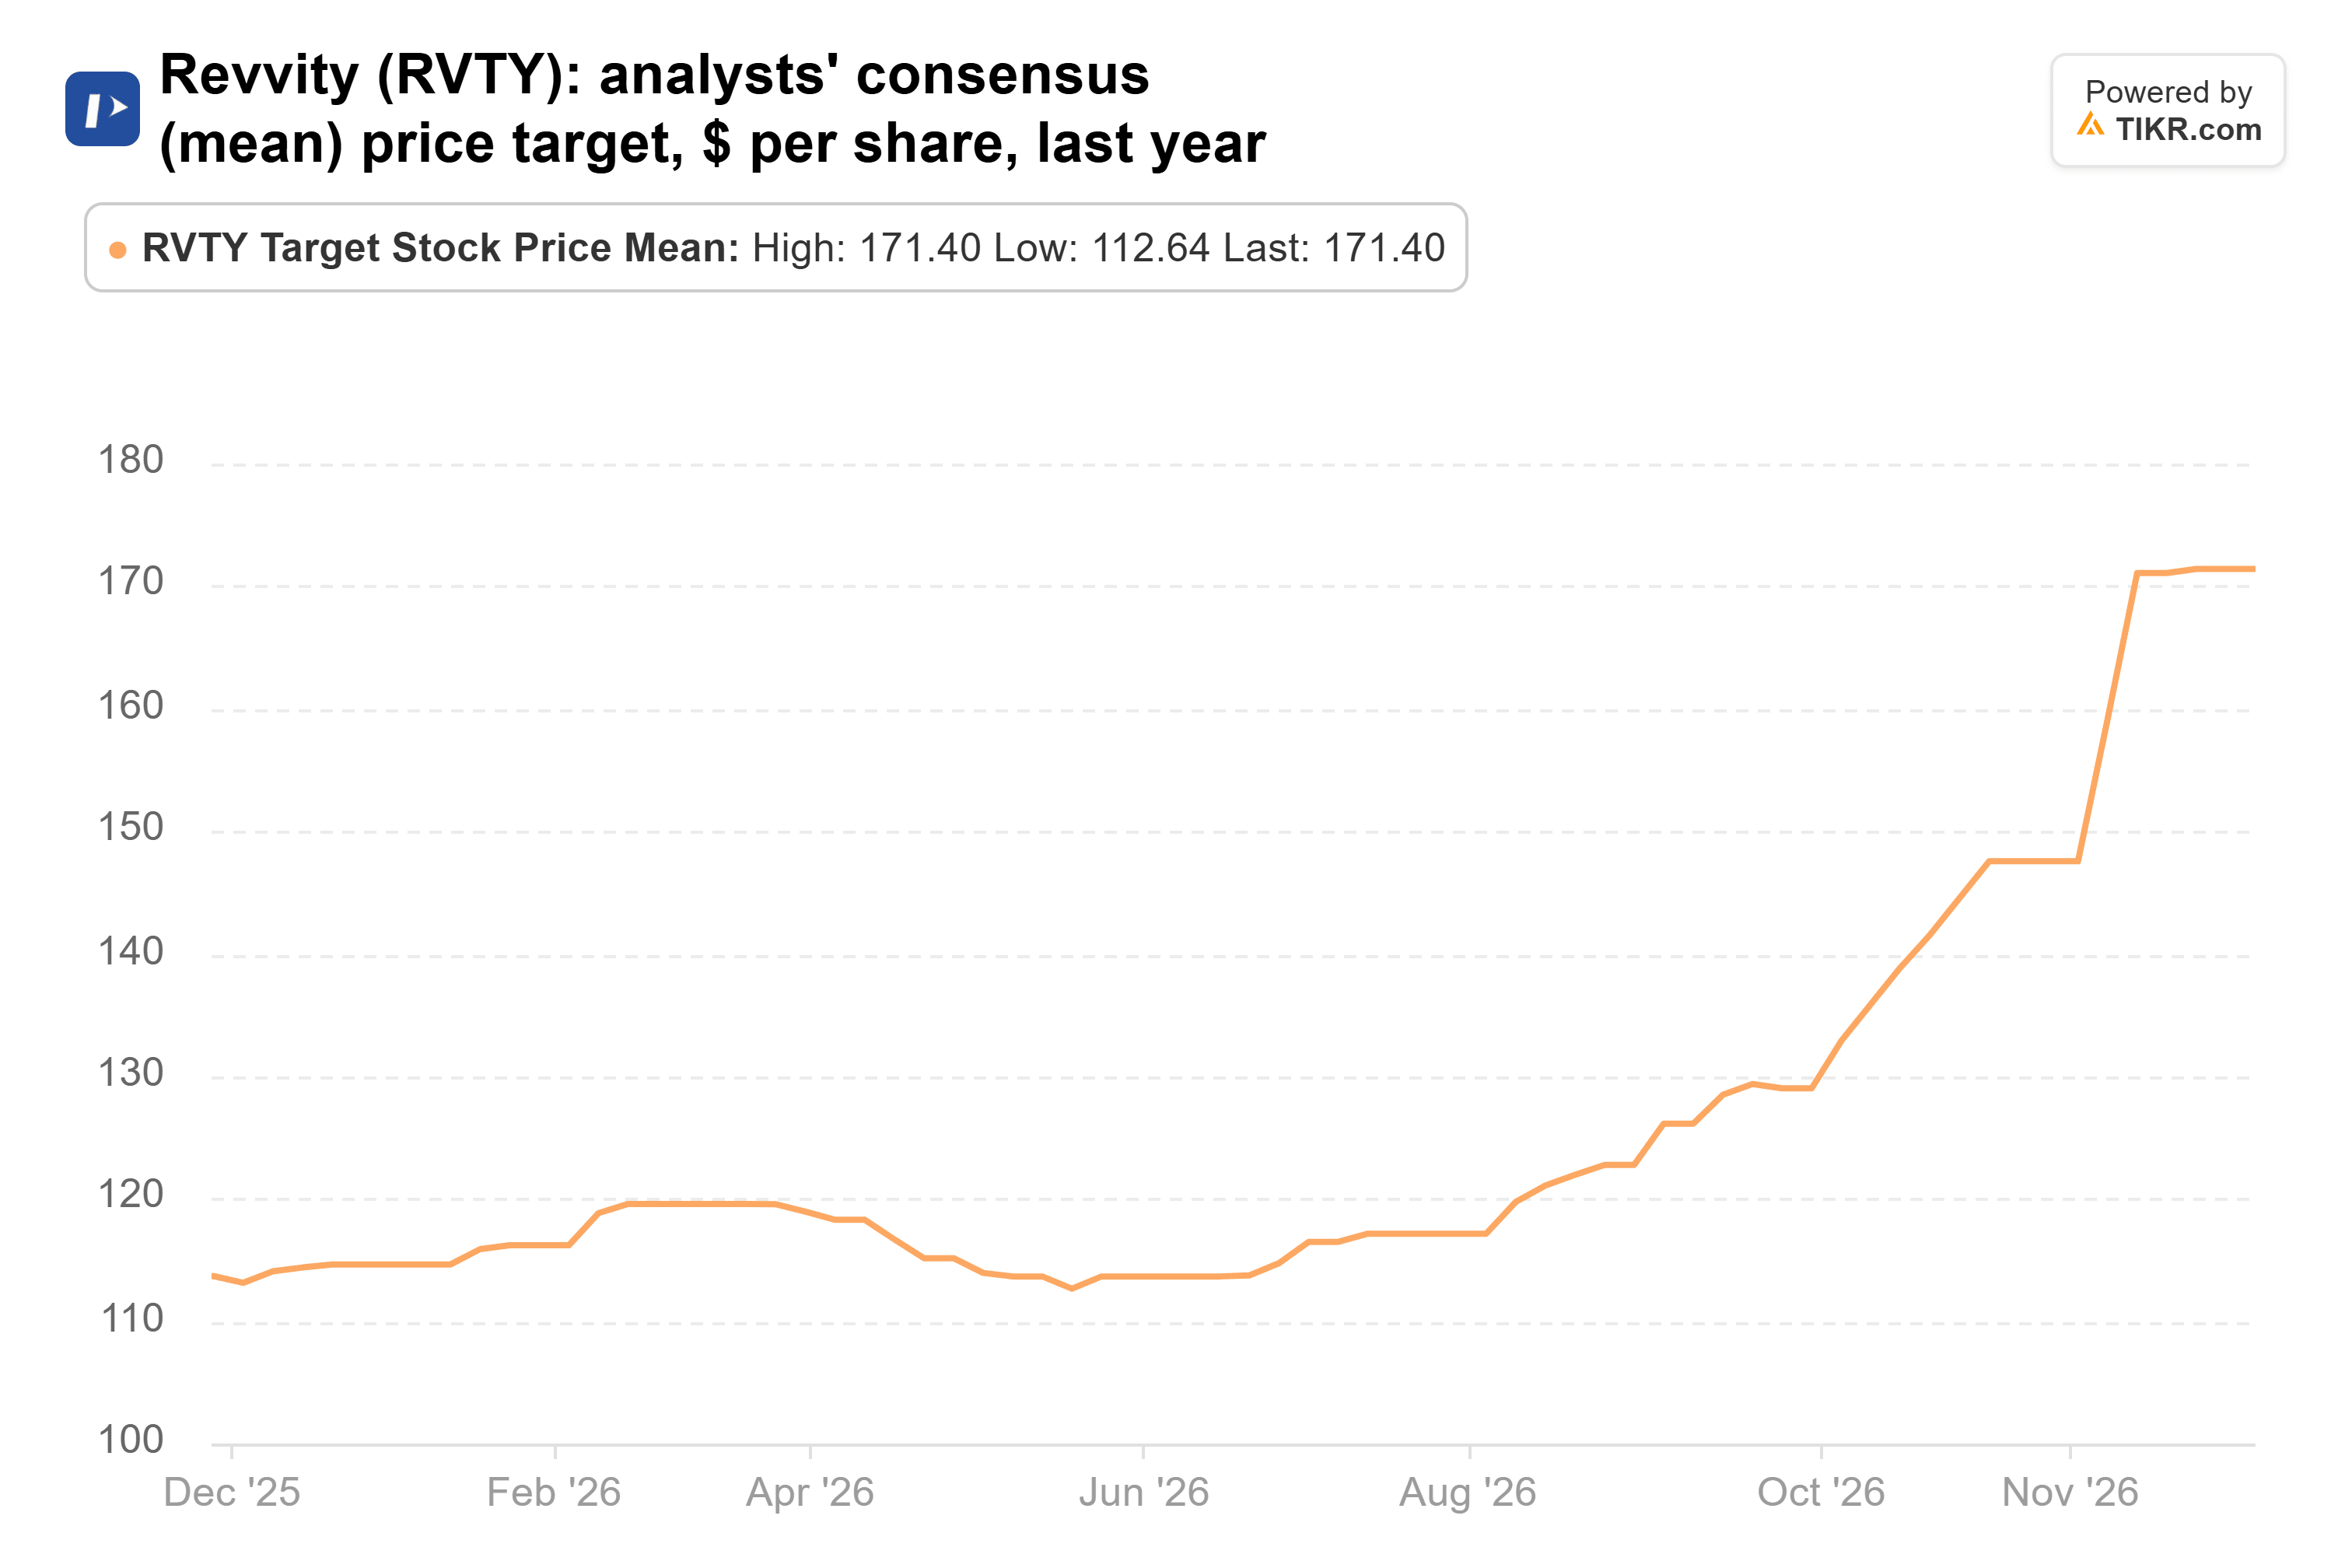
Il problema è che il titolo è salito con esso, da 93 dollari a 152 dollari nello stesso anno. Ciò lascia il target solo il 12% sopra l'ultima chiusura, con il titolo a circa 26 volte gli utili forward.
Le vendite di Medline corrono più veloci del suo profitto
Il fondo ha incrementato dell'80% la sua posizione in Medline, terminando il trimestre con 4,73 milioni di azioni per un valore di 164 milioni di dollari, pari all'1,7% delle sue azioni nel 13F. Il titolo è salito del 13% dal 30 settembre. Tuttavia, questo è solo un cambio di prezzo: un 13F non mostra quanto ha pagato il fondo, o se detiene ancora le azioni.
Medline è salita del 18% sul suo terzo trimestre il 4 novembre. Le vendite nette sono aumentate del 10,4% a 7,86 miliardi di dollari. Medline ha alzato le sue previsioni per il 2026 sulla crescita organica delle vendite al 10,0%-10,5% dal 9,0%-10,0%, e il suo consiglio ha autorizzato un buyback da 1 miliardo di dollari.
Il profitto è la metà più debole. L'EBITDA rettificato è salito dell'11,8% a 960 milioni di dollari, ma ciò includeva 81 milioni di dollari di rimborsi tariffari, e senza di essi è cresciuto di circa il 2%. L'utile netto GAAP è sceso dell'1,2% a 318 milioni di dollari, che Medline ha attribuito all'inflazione nei costi delle scorte, alle spese operative più elevate e al mix di clienti.
Gli analisti non hanno inseguito il titolo. Il target consenso è sceso gradualmente da 49 dollari a gennaio a 46 dollari:
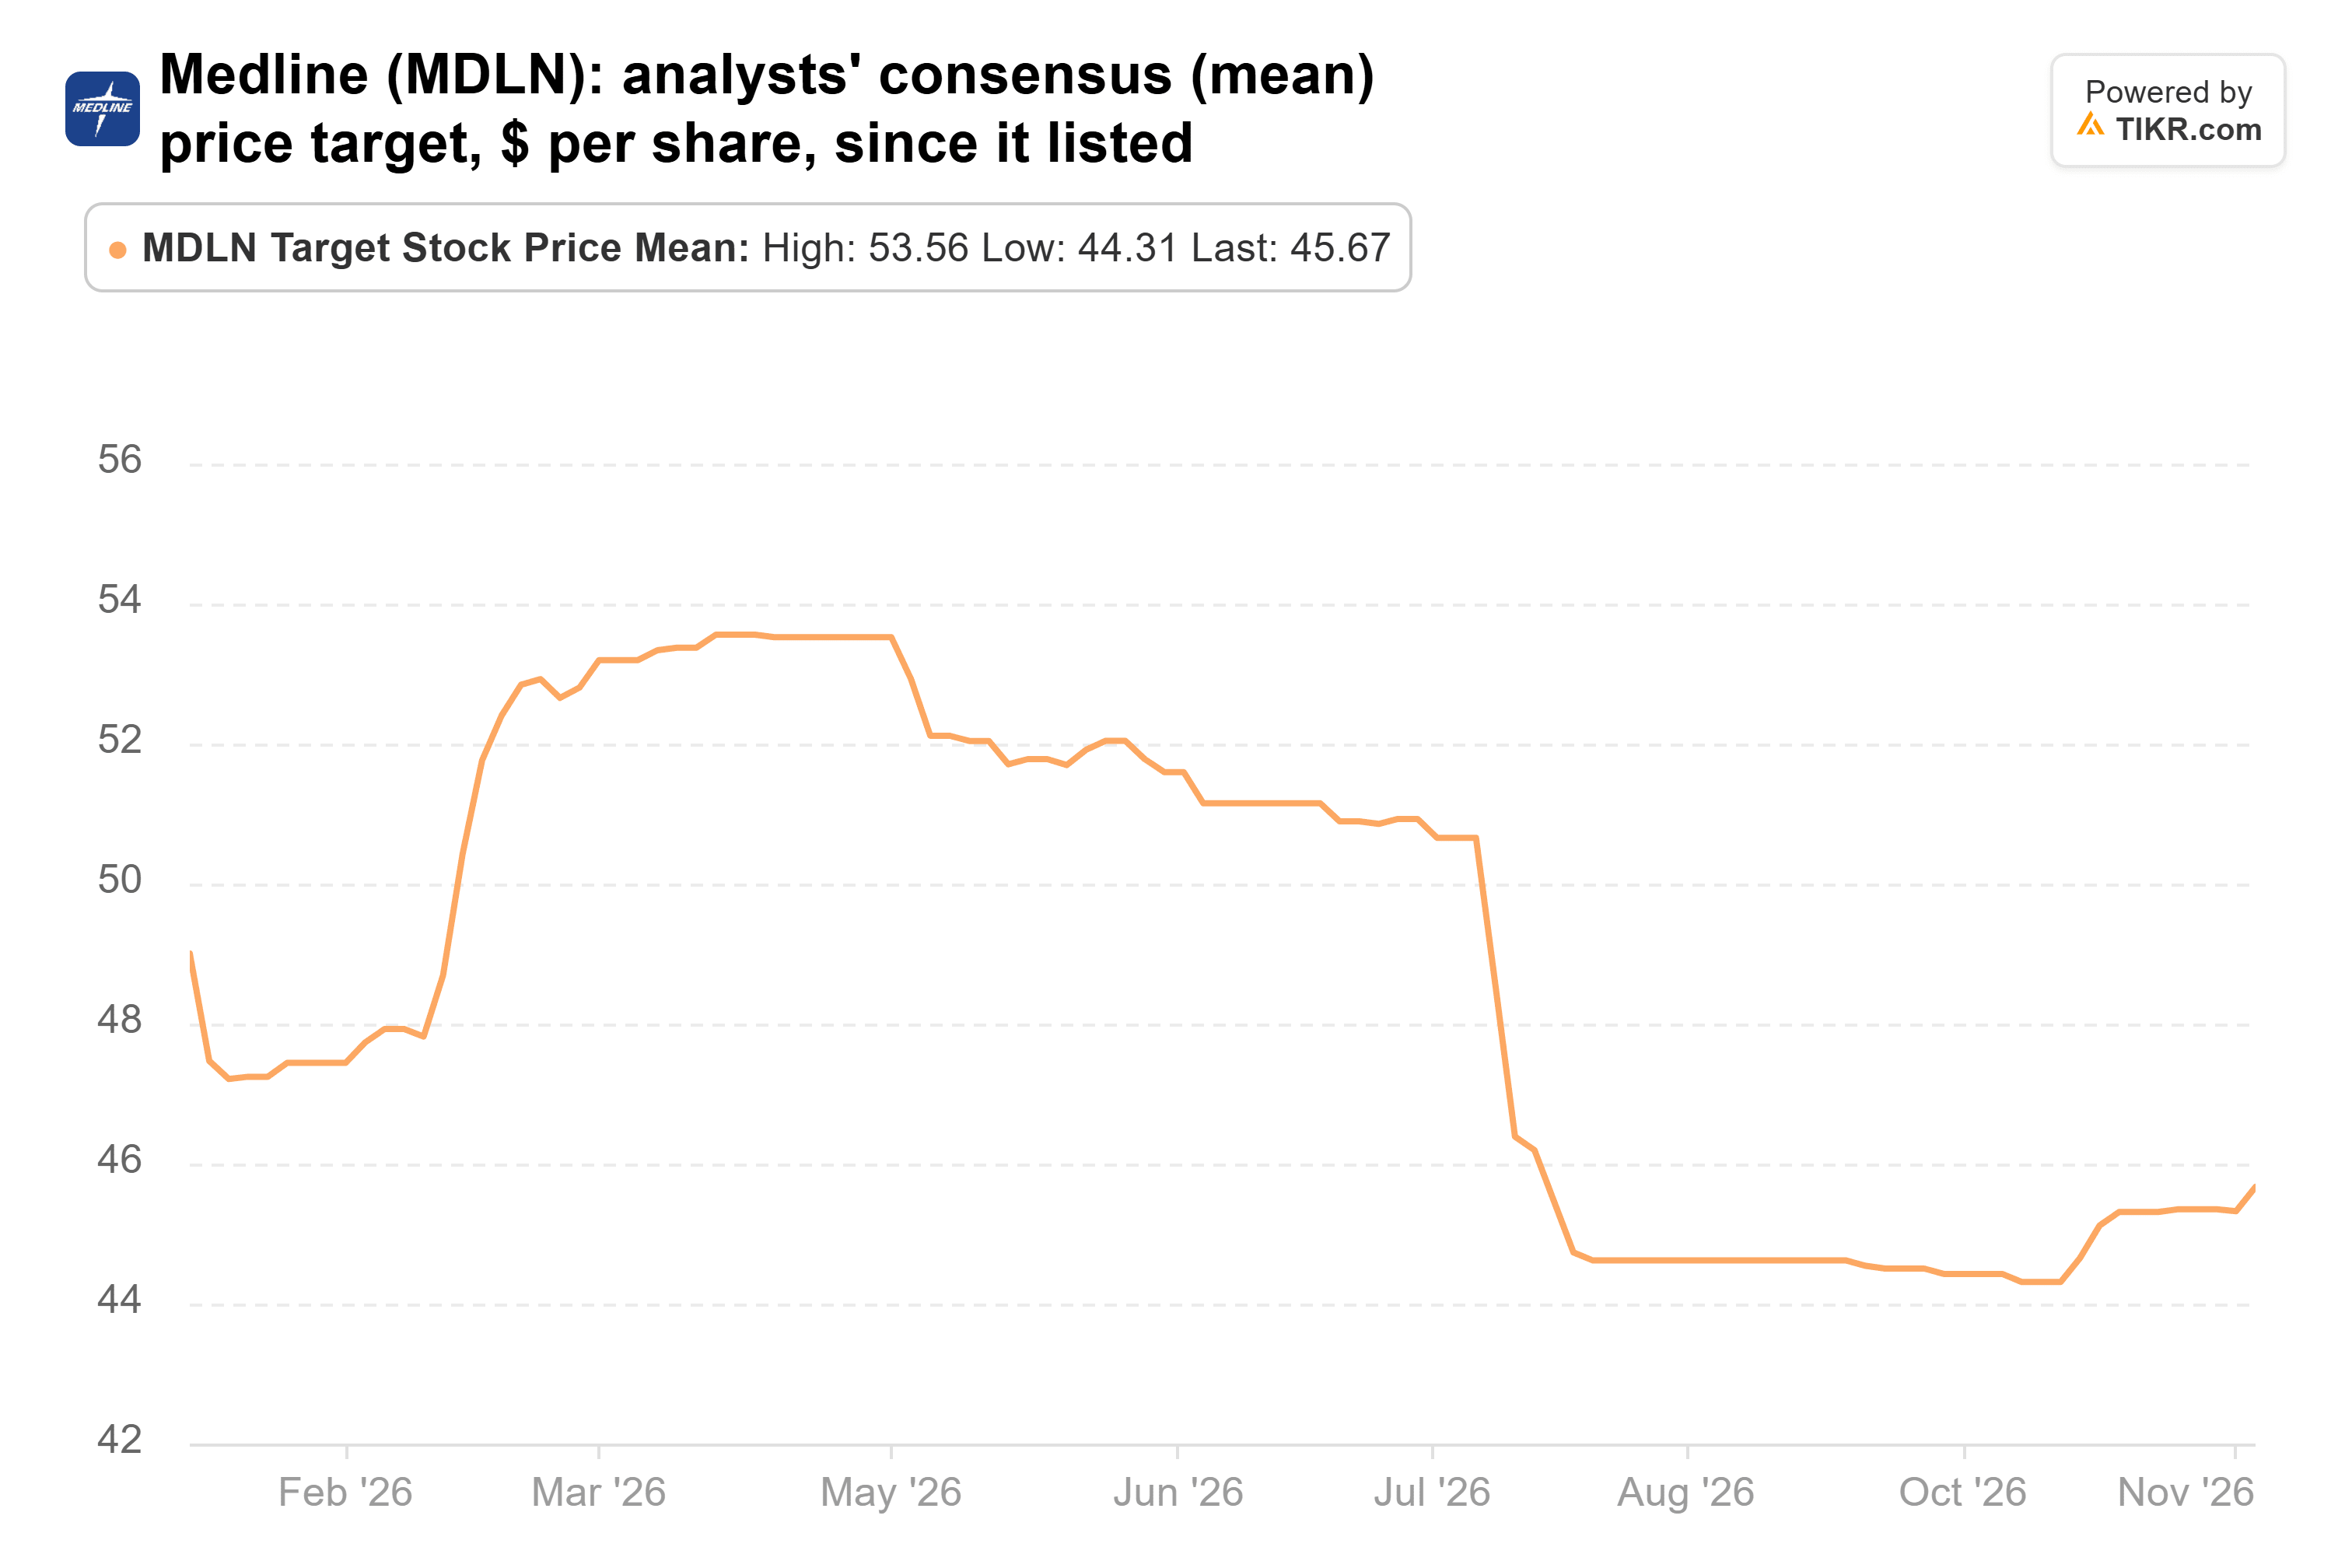
Questo è il 16% sopra l'ultima chiusura, con Medline a circa 26 volte gli utili forward.
I numeri di Shopify supportano meglio la scommessa
Shopify scambia a circa 63 volte gli utili forward. È molto da pagare. Ma è al di sotto della media del titolo di circa 74x nell'ultimo anno su TIKR, e non molto al di sopra dei 60x toccati alla fine di giugno.
Gli analisti si aspettano che l'EPS normalizzato salga da 1,43 dollari nel 2025 a 3,32 dollari nel 2028. Dopo il terzo trimestre, hanno spinto leggermente verso l'alto la loro stima dei ricavi per il 2027 a 19,4 miliardi di dollari da 19,2 miliardi. Il titolo è il 23% al di sotto del suo massimo, e il target medio dei 54 analisti che la seguono si trova il 27% sopra l'ultima chiusura, il maggior potenziale di rialzo delle tre. Il rischio è un rallentamento della crescita: gli analisti vedono la crescita dei ricavi attenuarsi dal 32% nel 2026 a circa il 26% nel 2028. Il terzo trimestre ha anche interrotto la serie di Shopify di battere la parte alta delle proprie previsioni sui ricavi.
Delle tre, Shopify è quella che comprerei. Il turnaround di Revvity è già nel suo prezzo, e Medline deve ancora dimostrare che il suo profitto può tenere il passo con le sue vendite.
Il prossimo 13F del fondo è previsto a metà febbraio, più o meno quando Shopify pubblicherà il suo quarto trimestre. Una crescita dei ricavi nei bassi trenta, come ha previsto Shopify, con spese operative al 29%-30% dei ricavi, supporterebbe la scommessa.
Quindi, quanto vale realmente il titolo Shopify?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Shopify. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!