Punti Chiave
- Dei 460 grandi fondi che hanno depositato i 13F per il trimestre terminato il 30 settembre, 27 hanno acquistato Broadcom e 27 hanno venduto, con Cathie Wood di ARK Invest tra gli acquirenti e David Tepper di Appaloosa tra i venditori.
- L'acquisto più grande è stato quello di GQG Partners per 601 milioni di dollari e la vendita più grande quella di Blue Sparrow per 408 milioni di dollari, ciascuna valutata al prezzo di Broadcom del 30 settembre.
- Broadcom scambia a 20x gli utili forward, al di sotto della sua media quinquennale di 24x, mentre gli analisti si aspettano che il suo EPS quasi triplichi dall'anno fiscale 2025 al 2027.
- I numeri sono dalla parte degli acquirenti, anche se la dipendenza di Broadcom da Anthropic e OpenAI, e il nuovo accordo sui chip di Google con Marvell Technology, sono i rischi da monitorare.
Cathie Wood di ARK Invest ha quasi raddoppiato la sua posizione in Broadcom (AVGO) lo scorso trimestre, secondo il suo 13F per il trimestre terminato il 30 settembre, depositato il 13 novembre. David Tepper di Appaloosa ha venduto ogni azione che possedeva, secondo il suo 13F, depositato il 16 novembre.
Entrambi hanno molta compagnia. E dal 30 settembre, il dibattito su Broadcom si è fatto solo più acceso. Il 30 ottobre, Google ha assegnato a Marvell Technology (MRVL) un accordo da 12,2 miliardi di dollari per chip personalizzati legati al capitale, e da allora gli investitori si chiedono quanto del lavoro sui chip di Google potrebbe spostarsi lontano da Broadcom.
Una divisione equa, con alcuni assegni importanti
Dei 460 grandi fondi che hanno depositato i 13F per il trimestre (fondi noti ai lettori, o con 1 miliardo di dollari o più di azioni USA, escludendo fondi quantitativi e indicizzati), 27 hanno acquistato Broadcom, aprendo una posizione o aggiungendo il 20% o più alle loro azioni. Altri 27 hanno venduto tutto o ridotto le loro azioni del 20% o più, e 110 dei 460 detenevano il titolo al 30 settembre.
GQG Partners, una società che gestisce 164 miliardi di dollari, ha effettuato l'acquisto più grande. È passata da 372.865 azioni a 2,09 milioni, aggiungendo circa 601 milioni di dollari di azioni al prezzo del 30 settembre. Comgest Global Investors, il cui 13F detiene 4,3 miliardi di dollari di azioni USA, ha quasi quadruplicato la sua posizione con circa 148 milioni di dollari di azioni, e Broadcom rappresenta ora il 4,6% delle sue azioni nel 13F. L'aumento del 92% di ARK è ammontato a circa 132 milioni di dollari.
TIKR monitora 51 analisti su Broadcom. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Broadcom, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Broadcom
I venditori hanno per lo più ridotto
Blue Sparrow, con 8,3 miliardi di dollari di azioni USA nel suo 13F, ha effettuato la vendita più grande. Ha ridotto le sue azioni del 59%, circa 408 milioni di dollari al prezzo del 30 settembre. Carmignac Gestion, con 7,4 miliardi di dollari di azioni USA nel suo 13F, ha ridotto del 45%, circa 216 milioni di dollari. Edgewood Management, che gestisce 22 miliardi di dollari, ha ridotto del 31%, circa 212 milioni di dollari. L'uscita di Appaloosa è stata più piccola: una posizione del valore di 57 milioni di dollari al 30 giugno, pari allo 0,8% delle sue azioni nel 13F all'epoca.
La maggior parte dei più grandi venditori possiede ancora molto. Le rimanenti 1,35 milioni di azioni di Edgewood sono la sua terza posizione più grande nel 13F, pari al 7,6% delle sue azioni nel 13F. Broadcom è anche ancora la quarta posizione più grande di Blue Sparrow, al 3,3%.
Un 13F mostra solo ciò che un fondo deteneva l'ultimo giorno del trimestre, quindi nessuno di questi documenti dice quando qualcuno ha negoziato o perché. Broadcom è salita dello 0,8% dalla sua chiusura del 30 settembre, quindi nessuna delle due parti ha ancora avuto ragione.
Le stime sostengono gli acquirenti
Gli analisti si aspettano che l'EPS normalizzato di Broadcom salga da 6,82 dollari nell'anno fiscale 2025 a 19,41 dollari nel 2027 e 30,53 dollari nel 2028:
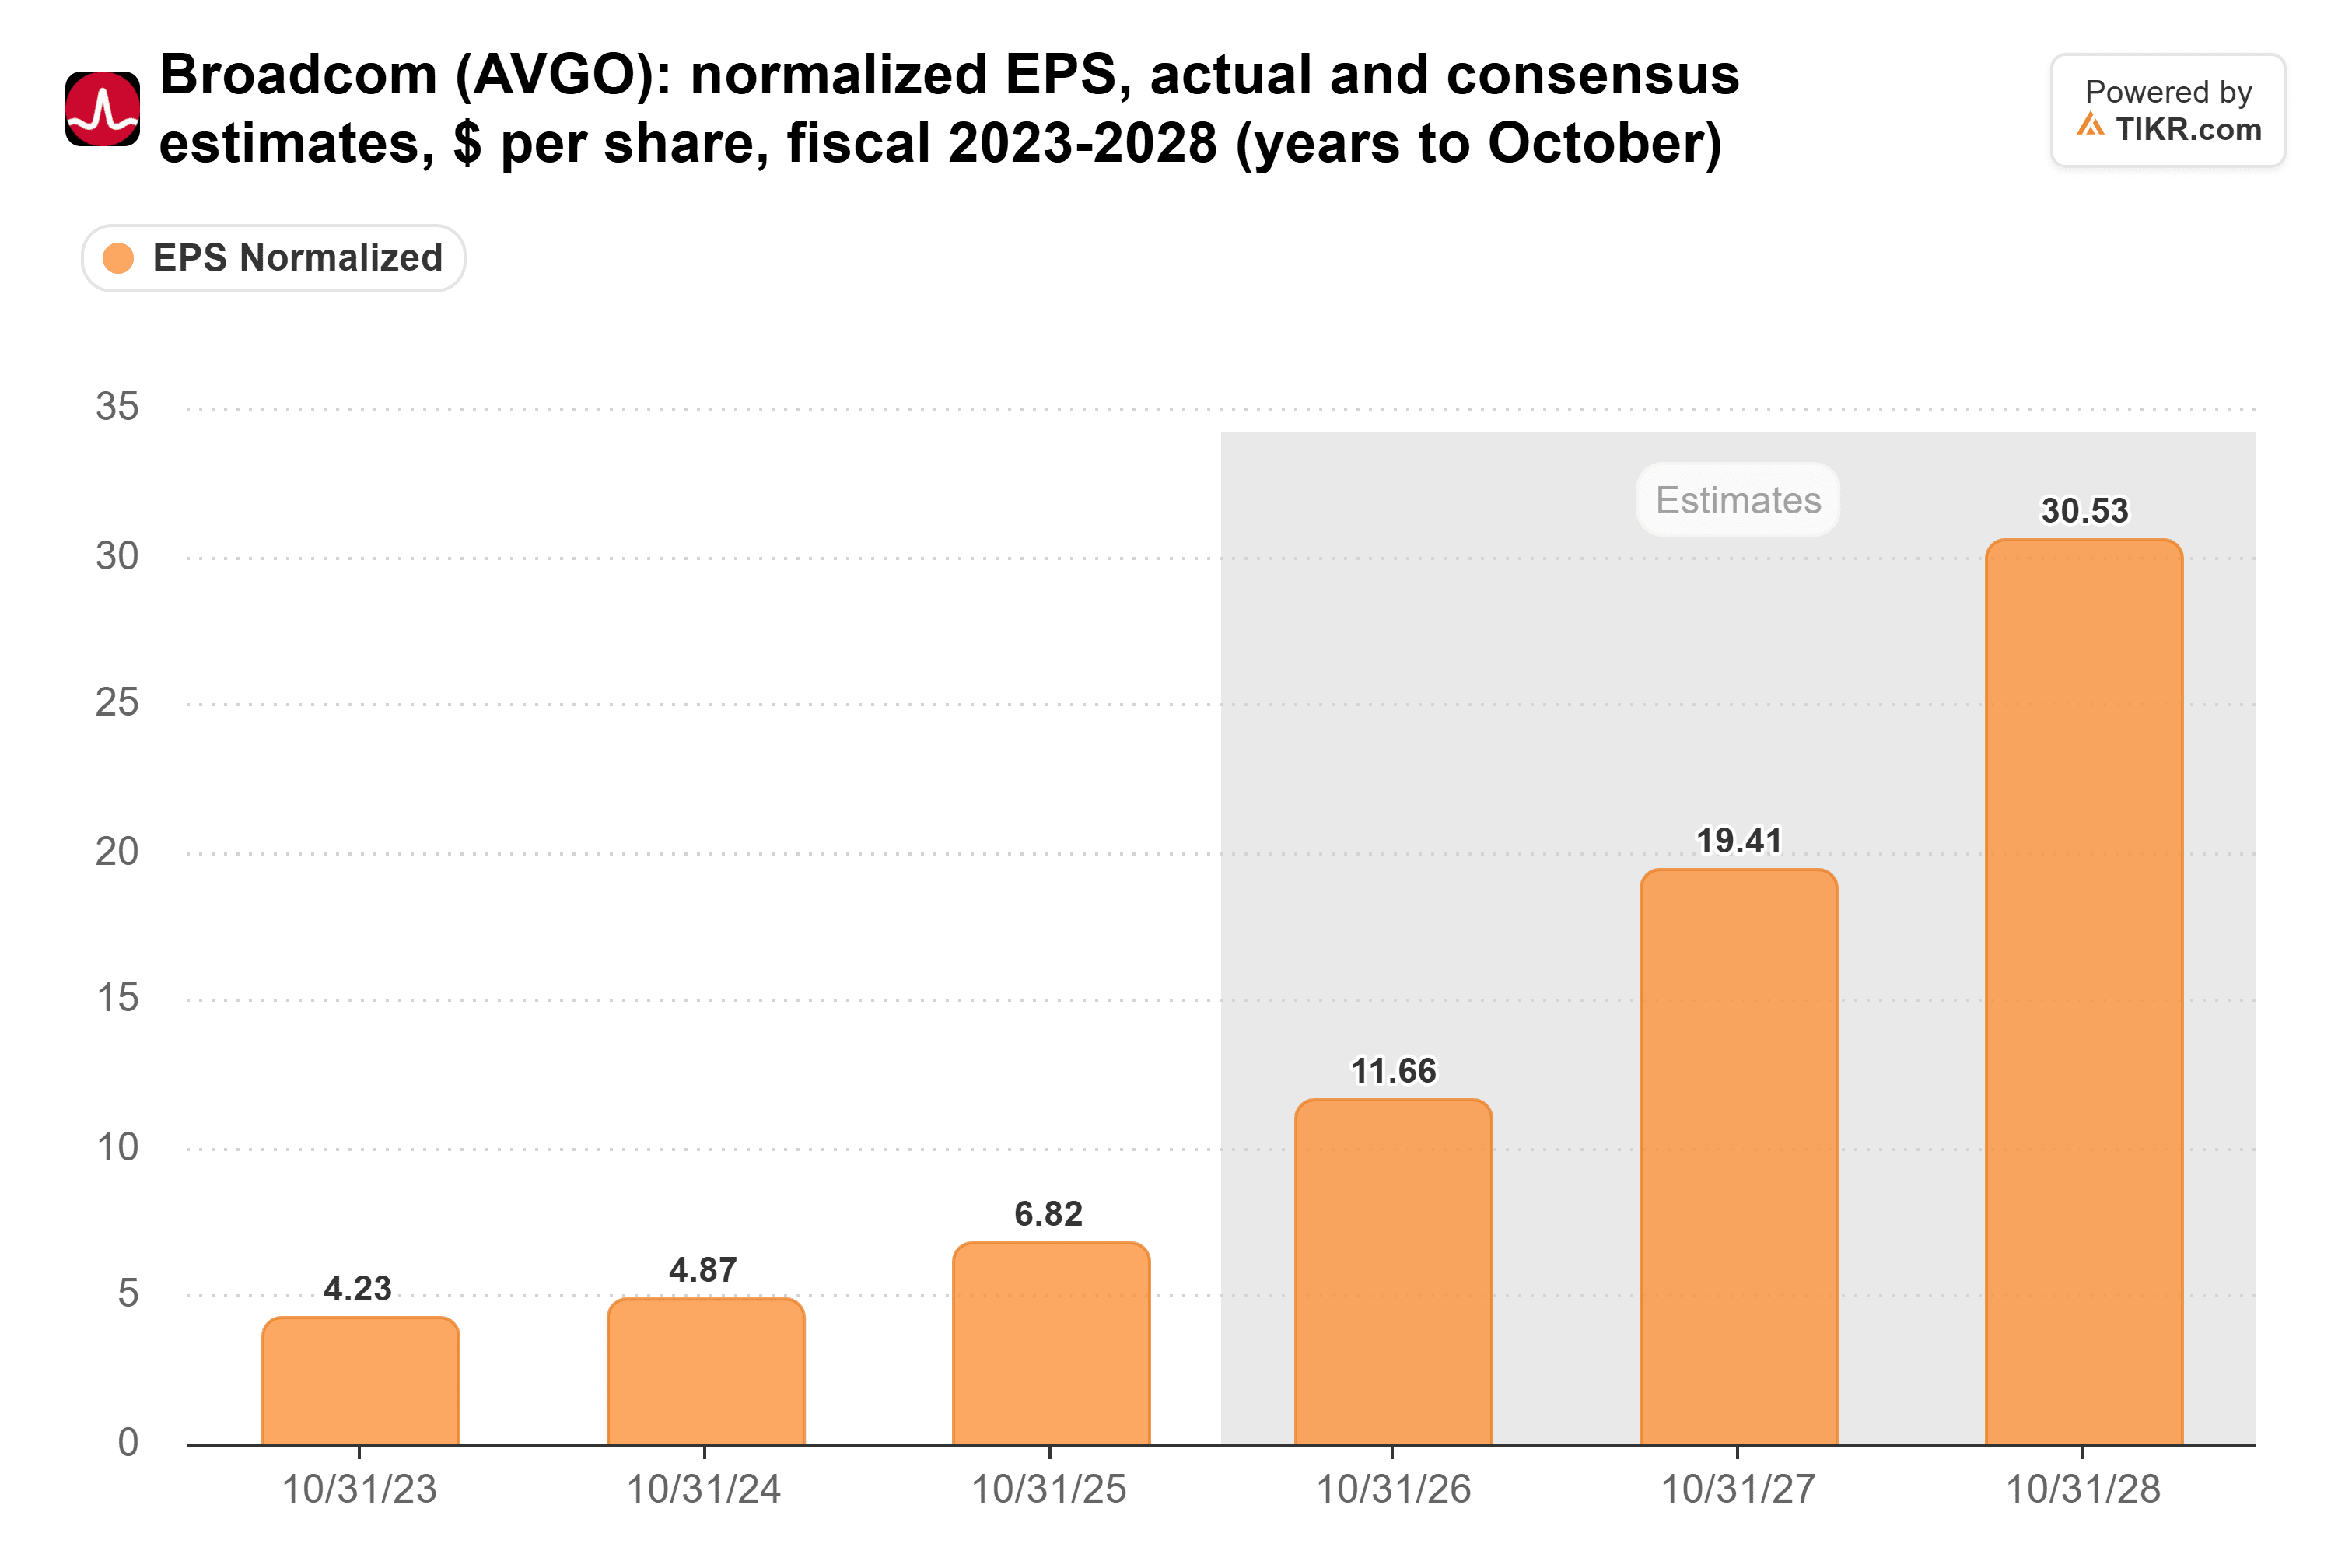
La stima per l'anno fiscale 2027 si è appena spostata da 19,60 dollari di tre mesi fa. Questo nonostante TD Cowen abbia tagliato il suo target a 425 dollari da 475 il 16 novembre, mantenendo il suo rating Compra.
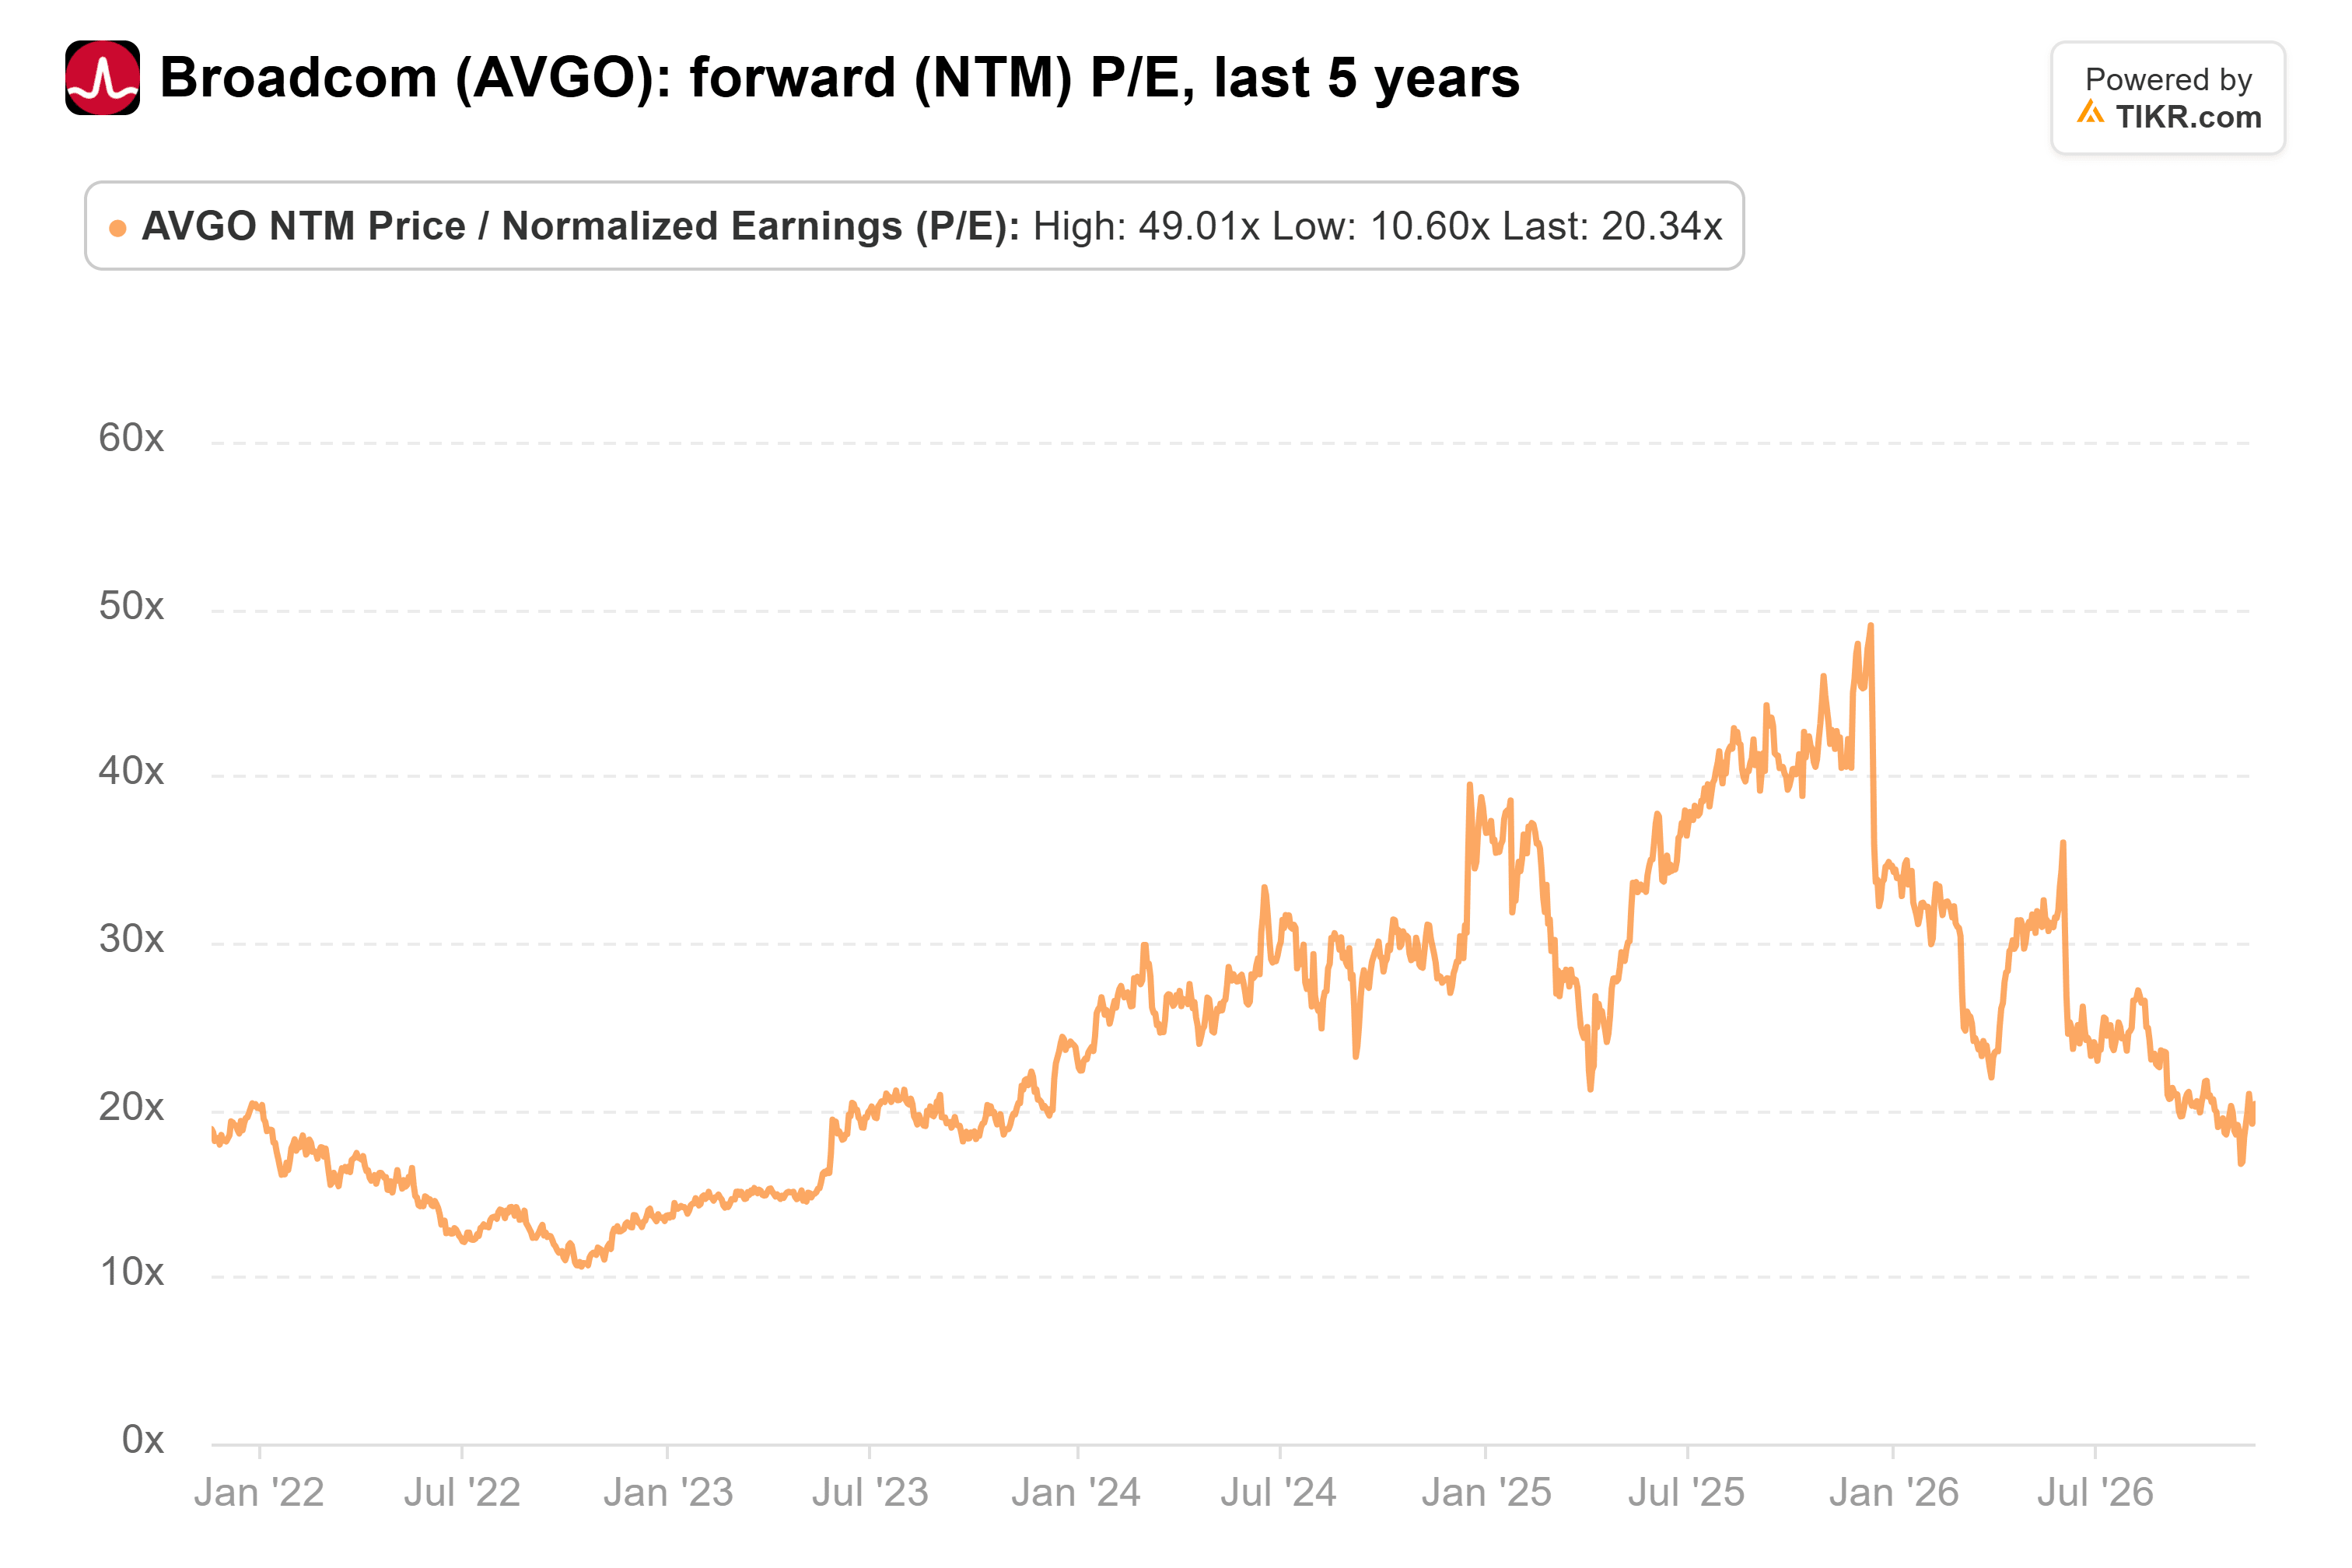
Eppure Broadcom scambia a 20x gli utili forward. Questo è al di sotto della sua media quinquennale di 24x e lontano dal 49x raggiunto nel dicembre 2025:
Nell'ultimo anno, il target di consenso degli analisti è salito a 528 dollari da 396:
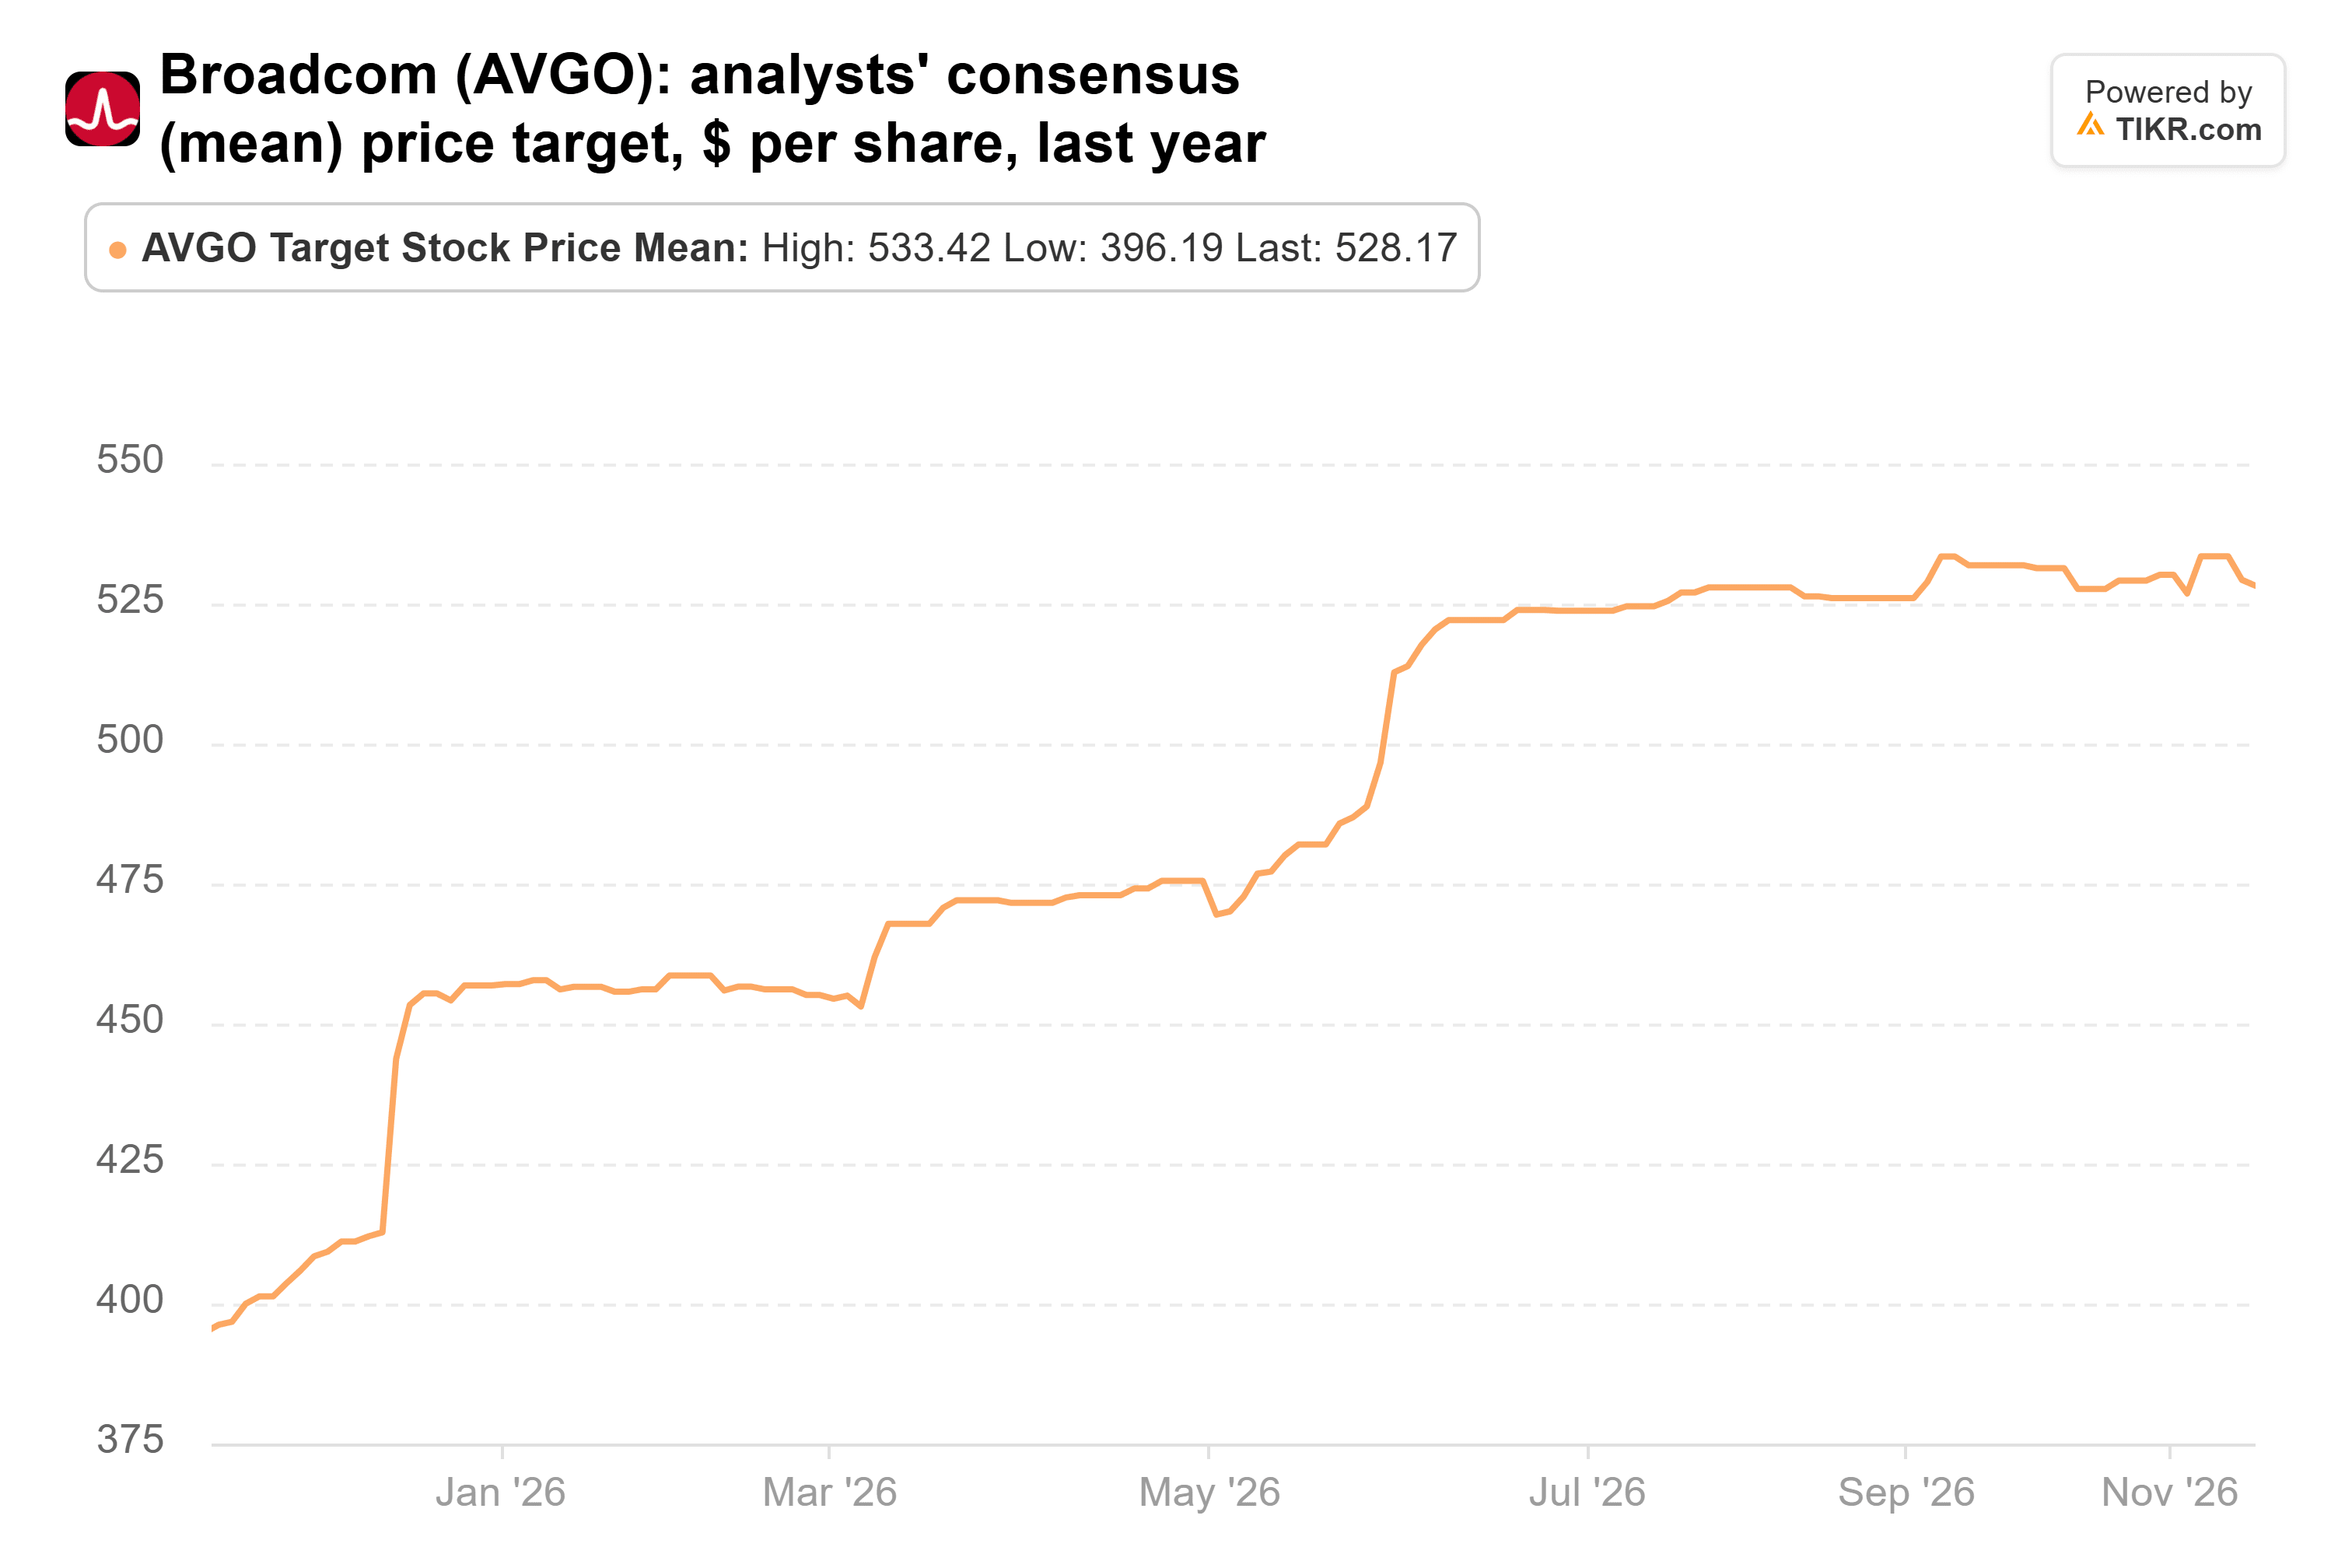
Questo è il 49% al di sopra del livello a cui scambia ora il titolo. Sugli 30,53 dollari che gli analisti si aspettano per l'anno fiscale 2028, 528 dollari sono circa 17x, al di sotto del multiplo di oggi. Quindi il target non richiede che il titolo sia valutato a un multiplo più alto, solo che le stime si mantengano.
Due clienti portano il rischio
La crescita di Broadcom poggia fortemente su due clienti. I piani della direzione indicano almeno 21 dei circa 30 gigawatt che prevede tra l'anno fiscale 2027 e il 2028 con Anthropic e OpenAI. Broadcom garantisce anche fino a circa 29 miliardi di dollari di leasing legati ai chip di Anthropic. Questo è più dei 24,0 miliardi di dollari di liquidità che deteneva il 2 agosto.
Il 13 novembre, Rothschild & Co Redburn ha declassato Broadcom a Neutrale da Compra e ha tagliato il suo target a 398 dollari da 595. Ha affermato che i laboratori "devono stabilire una primazia sostenuta sui modelli open e diventare autofinanziati in breve tempo". Redburn ha anche sottolineato che Google sta facendo più lavoro sui chip in proprio.
È qui che entra in gioco Marvell. Il 2 novembre, ha dichiarato che i suoi ricavi del terzo trimestre erano in linea con il punto medio delle sue previsioni, lo stesso giorno in cui ha concordato di acquistare Lumentum in un'operazione interamente azionaria. Marvell riferirà il 1 dicembre, circa una settimana prima di Broadcom. Questa sarà la prima occasione per sentire quanto lavoro sui chip personalizzati Google sta indirizzando verso di loro.
Gli acquirenti hanno la tesi migliore
Io sto dalla parte degli acquirenti. Broadcom scambia al di sotto del suo multiplo medio quinquennale, gli analisti si aspettano che i suoi utili quasi triplichino in due anni, e il target della Street richiede non più di 17x gli utili del 2028. La preoccupazione dei venditori riguardo ad Anthropic e OpenAI è reale, ma finora non è emersa nelle stime.
Il rapporto di Broadcom stesso, previsto per i primi di dicembre, è il primo test. La direzione ha indicato i ricavi AI del quarto trimestre a 21,7 miliardi di dollari. Se ripeterà la sua prospettiva di circa 115 miliardi di dollari di ricavi AI per l'anno fiscale 2027, questo sostiene gli acquirenti. Una prospettiva più morbida per il 2027 consegnerebbe il round ai venditori, e i prossimi 13F, previsti per metà febbraio, mostreranno chi è rimasto.
Quindi, quanto vale realmente il titolo Broadcom?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Broadcom. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!