Punti Chiave
- L'azione Netflix è scesa del 15% nell'ultimo mese dopo una previsione debole per il quarto trimestre e un taglio alle stime dei ricavi pubblicitari per il 2026, a circa $2,7 miliardi da circa $3 miliardi.
- Le preoccupazioni che gli abbonati stiano guardando meno, e che il loro tempo stia andando a YouTube di Alphabet, hanno mantenuto la pressione, ma il tasso di abbandono (churn) è migliorato nel terzo trimestre.
- Circa metà del calo corrisponde al ribasso del Nasdaq 100, e Evercore ISI ha messo Spotify al posto di Netflix tra le sue scelte preferite per le large-cap, mantenendo comunque il rating Buy su Netflix.
- A circa la metà del suo multiplo medio quinquennale, Netflix sembra un acquisto, a meno che le previsioni per il 2027 di gennaio non mostrino una fuga di abbonati.
Netflix (NFLX) è scesa del 15% nell'ultimo mese a causa di una prospettiva debole, di una stima pubblicitaria ridotta e di una serie di rapporti che indicano che gli abbonati stanno guardando meno. La preoccupazione è che gran parte di quel tempo stia andando a YouTube, di proprietà di Alphabet (GOOG).
Nell'episodio del 2 novembre di Prof G Markets, il co-conduttore Ed Elson ha indicato il calo del tempo di visione per abbonato al 26% in tre anni. Poi ha criticato l'azione: "Stavo valutando Netflix come un acquisto. Ora penso che ci sia più dolore in vista". Il 17 novembre, Evercore ISI ha mantenuto il suo Buy su Netflix ma l'ha sostituita con Spotify (SPOT) come sua terza scelta preferita tra le large-cap.
Una guida debole e una stima pubblicitaria ridotta
Dopo la chiusura del 20 ottobre, Netflix ha riportato ricavi del terzo trimestre in aumento del 12% a $12,9 miliardi, in linea con le sue previsioni. Ma ha indicato ricavi per il quarto trimestre a $13,4 miliardi, al di sotto dei $13,5 miliardi attesi dagli analisti. Questa previsione includeva un margine operativo del 26,0% che comprende circa 120 punti base di costi per licenziamenti. La guida si traduce in una crescita dell'11,5%, in calo rispetto al 17,6% di un anno prima.
Netflix ha anche tagliato le sue stime per i ricavi pubblicitari del 2026 a circa $2,7 miliardi da circa $3 miliardi, attribuendo la colpa a un "lancio leggermente più lento del previsto di alcune funzionalità dei prodotti pubblicitari". Argus ha tagliato il suo target a $95 da $120, e Wolfe Research ha declassato l'azione a Hold il 22 ottobre. Wells Fargo ha mantenuto il suo rating Sell e il target di $57.
TIKR monitora 51 analisti su Netflix. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Netflix, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Netflix
Gli abbonati pagano di più e guardano meno
Bloomberg ha riportato il 25 ottobre che gli abbonati aprono l'app in meno giorni al mese, sebbene non ci siano state cancellazioni di massa. Il CEO di Pershing Square Bill Ackman ha dato una ragione nel CNBC's Squawk Pod del 3 novembre: le ore sono diminuite "perché il mix di contenuti sta cambiando". Il suo verdetto: "Pensiamo che Netflix sia un'azione incredibilmente economica".
Le cifre di Netflix lo confermano. La programmazione live assorbe poco più del 5% della spesa per i contenuti di quest'anno e circa l'1% delle ore di visione. Eppure gli eventi live hanno rappresentato sei dei 10 giorni con il maggior numero di nuove iscrizioni di Netflix negli ultimi cinque anni. Il tasso di abbandono (churn) è anche migliorato su base annua nel terzo trimestre, sia a livello globale che negli Stati Uniti, dopo che i prezzi negli USA sono aumentati dell'8% al 13% a marzo.
Non tutto è un problema di Netflix
Circa la metà del calo di Netflix corrisponde a quello del mercato: il Nasdaq 100 è sceso del 7% nello stesso mese. Alphabet è scesa ancora di più, del 17%, anche se i suoi ricavi del terzo trimestre sono cresciuti del 25%. I ricavi pubblicitari di YouTube sono aumentati del 9% a $11,2 miliardi, più lentamente del 12% di Netflix (gli abbonamenti di YouTube non sono inclusi in quella cifra), quindi YouTube non sta prendendo il sopravvento sui dollari pubblicitari. Nel frattempo Spotify, la nuova scelta di Evercore, ha visto crescere i ricavi del 16% lo scorso trimestre e scambia a 39x gli utili forward, il che dimostra che gli investitori sono ancora disposti a pagare un premio per una crescita più rapida.
Economica, se gennaio conferma
Gli analisti si aspettano ancora che gli utili di Netflix aumentino fino al 2028, sebbene la loro stima per il 2027 sia scesa del 4% in un anno, a $3,77:
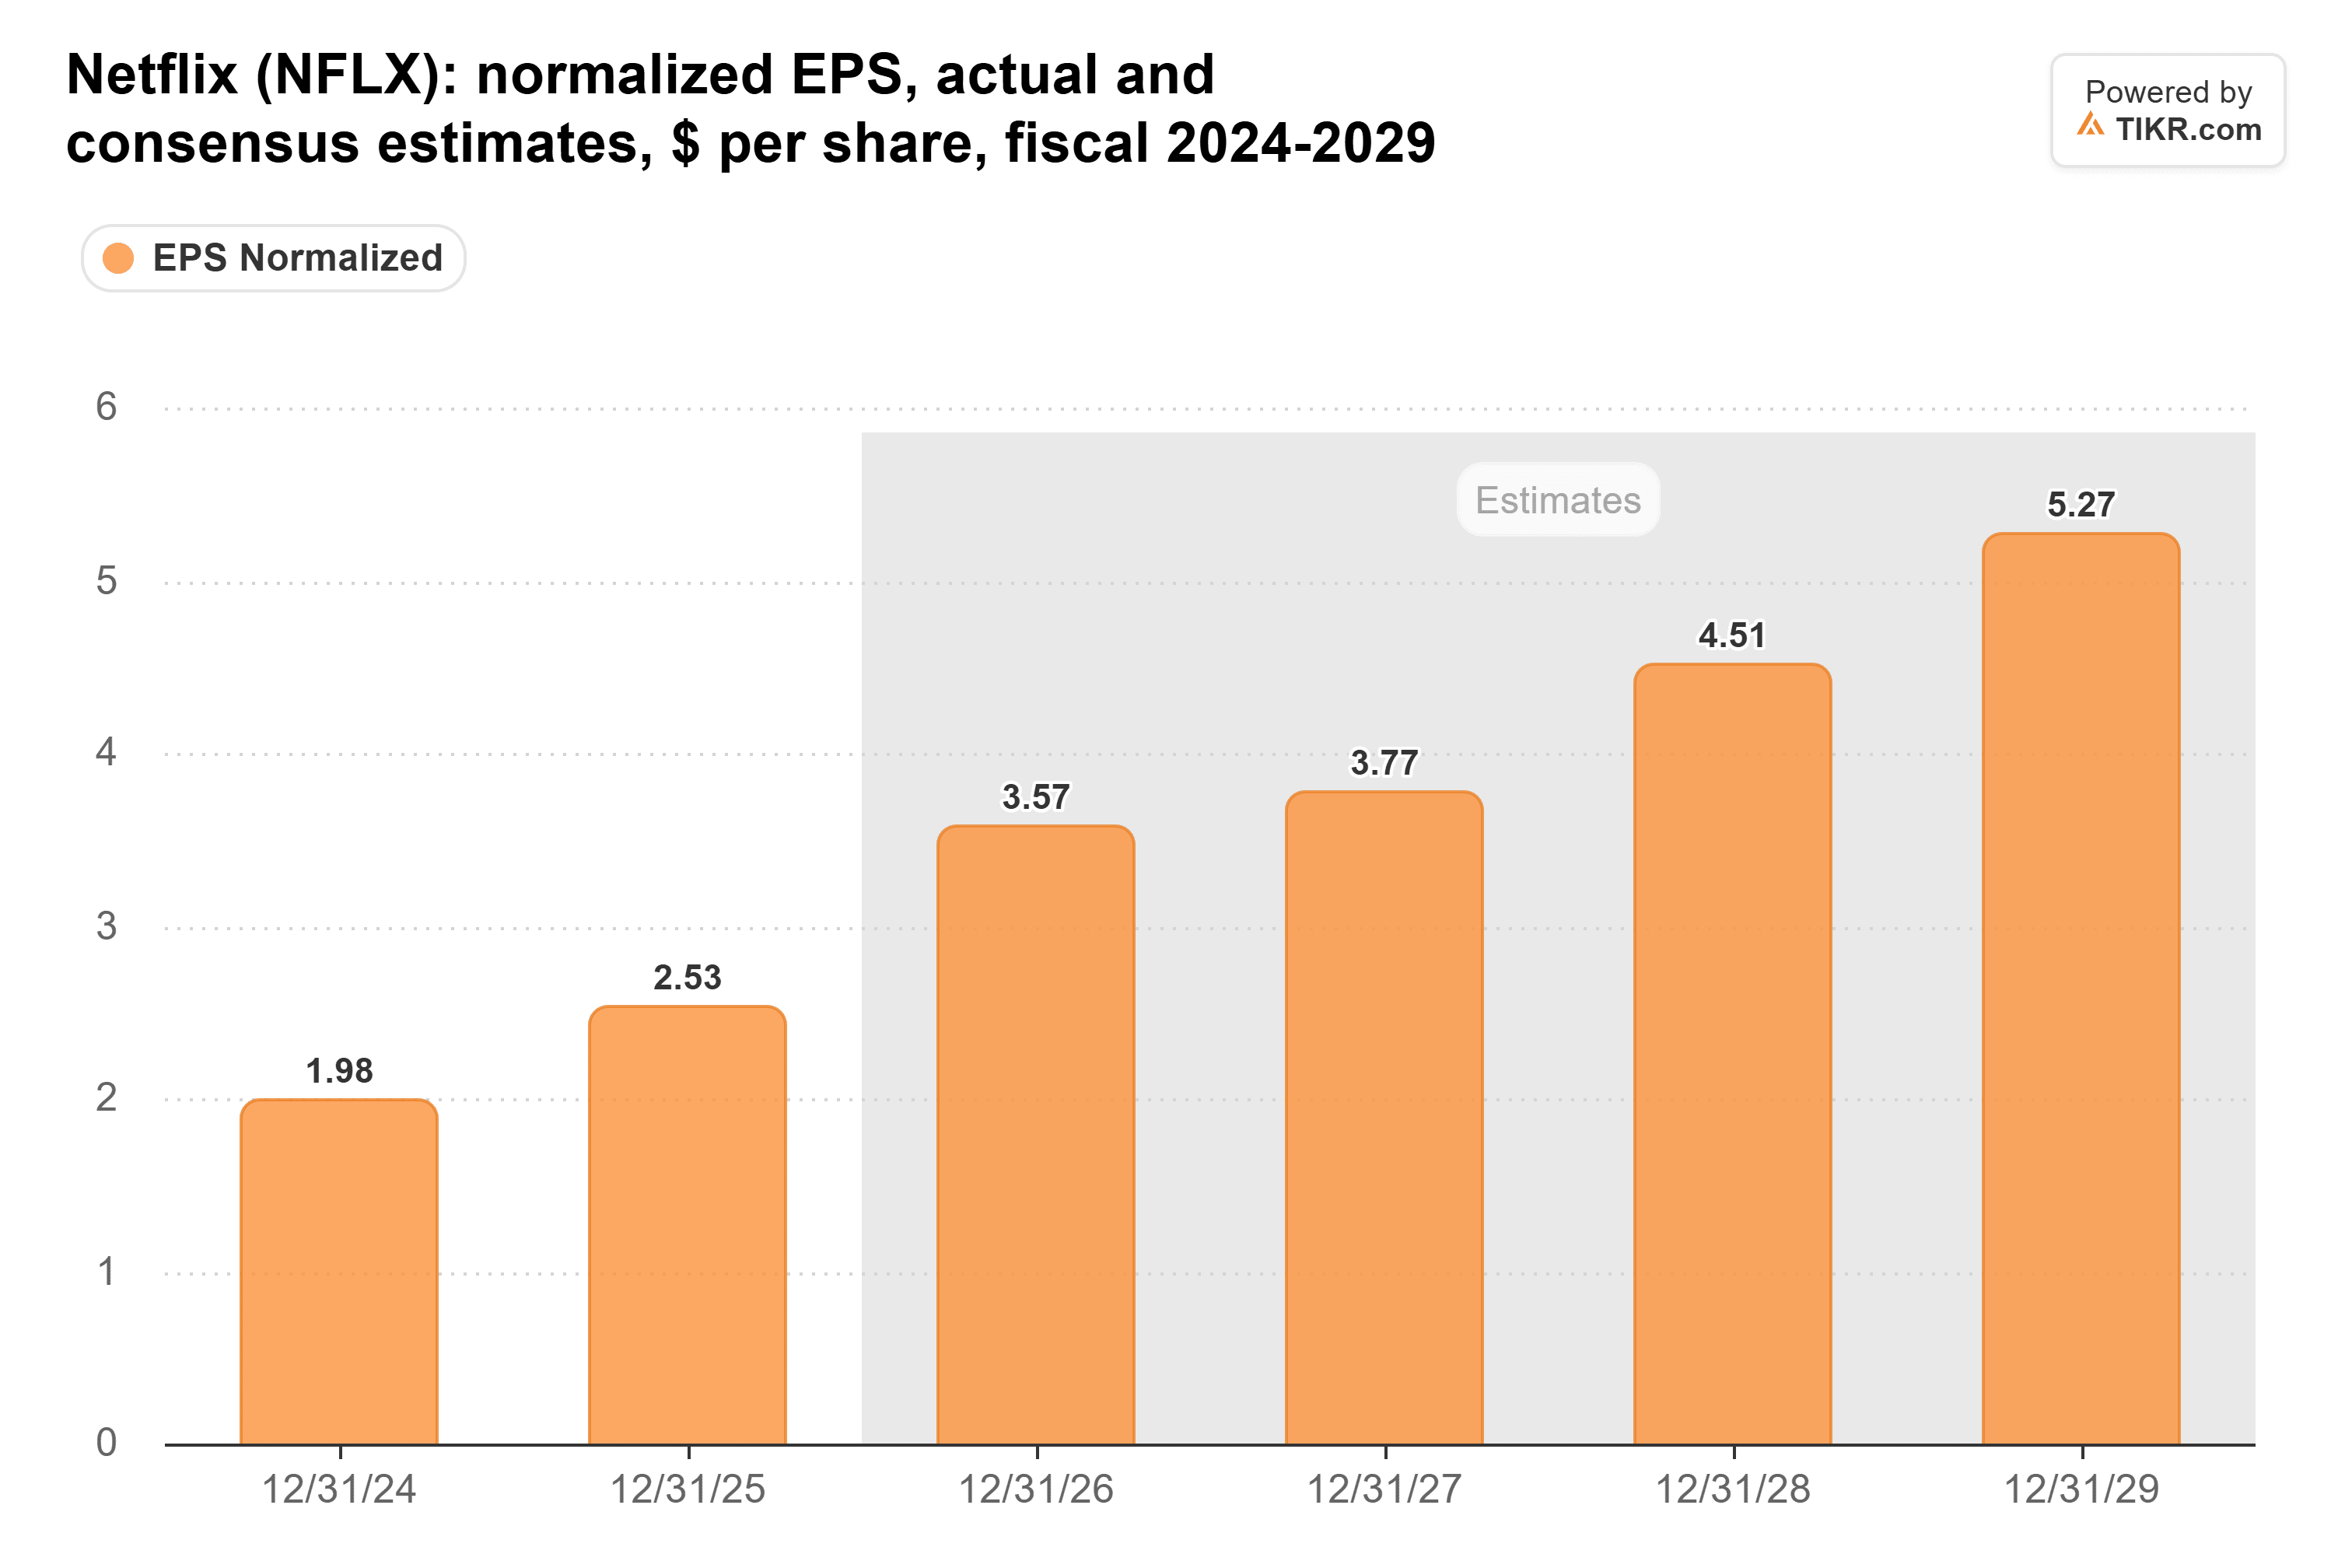
(Il 2026 include la penale di $2,8 miliardi che Netflix ha incassato dopo aver ritirato la sua offerta per Warner Bros. Discovery.)
Eppure l'azione scambia a 17x gli utili forward, circa la metà della sua media quinquennale di 32x:
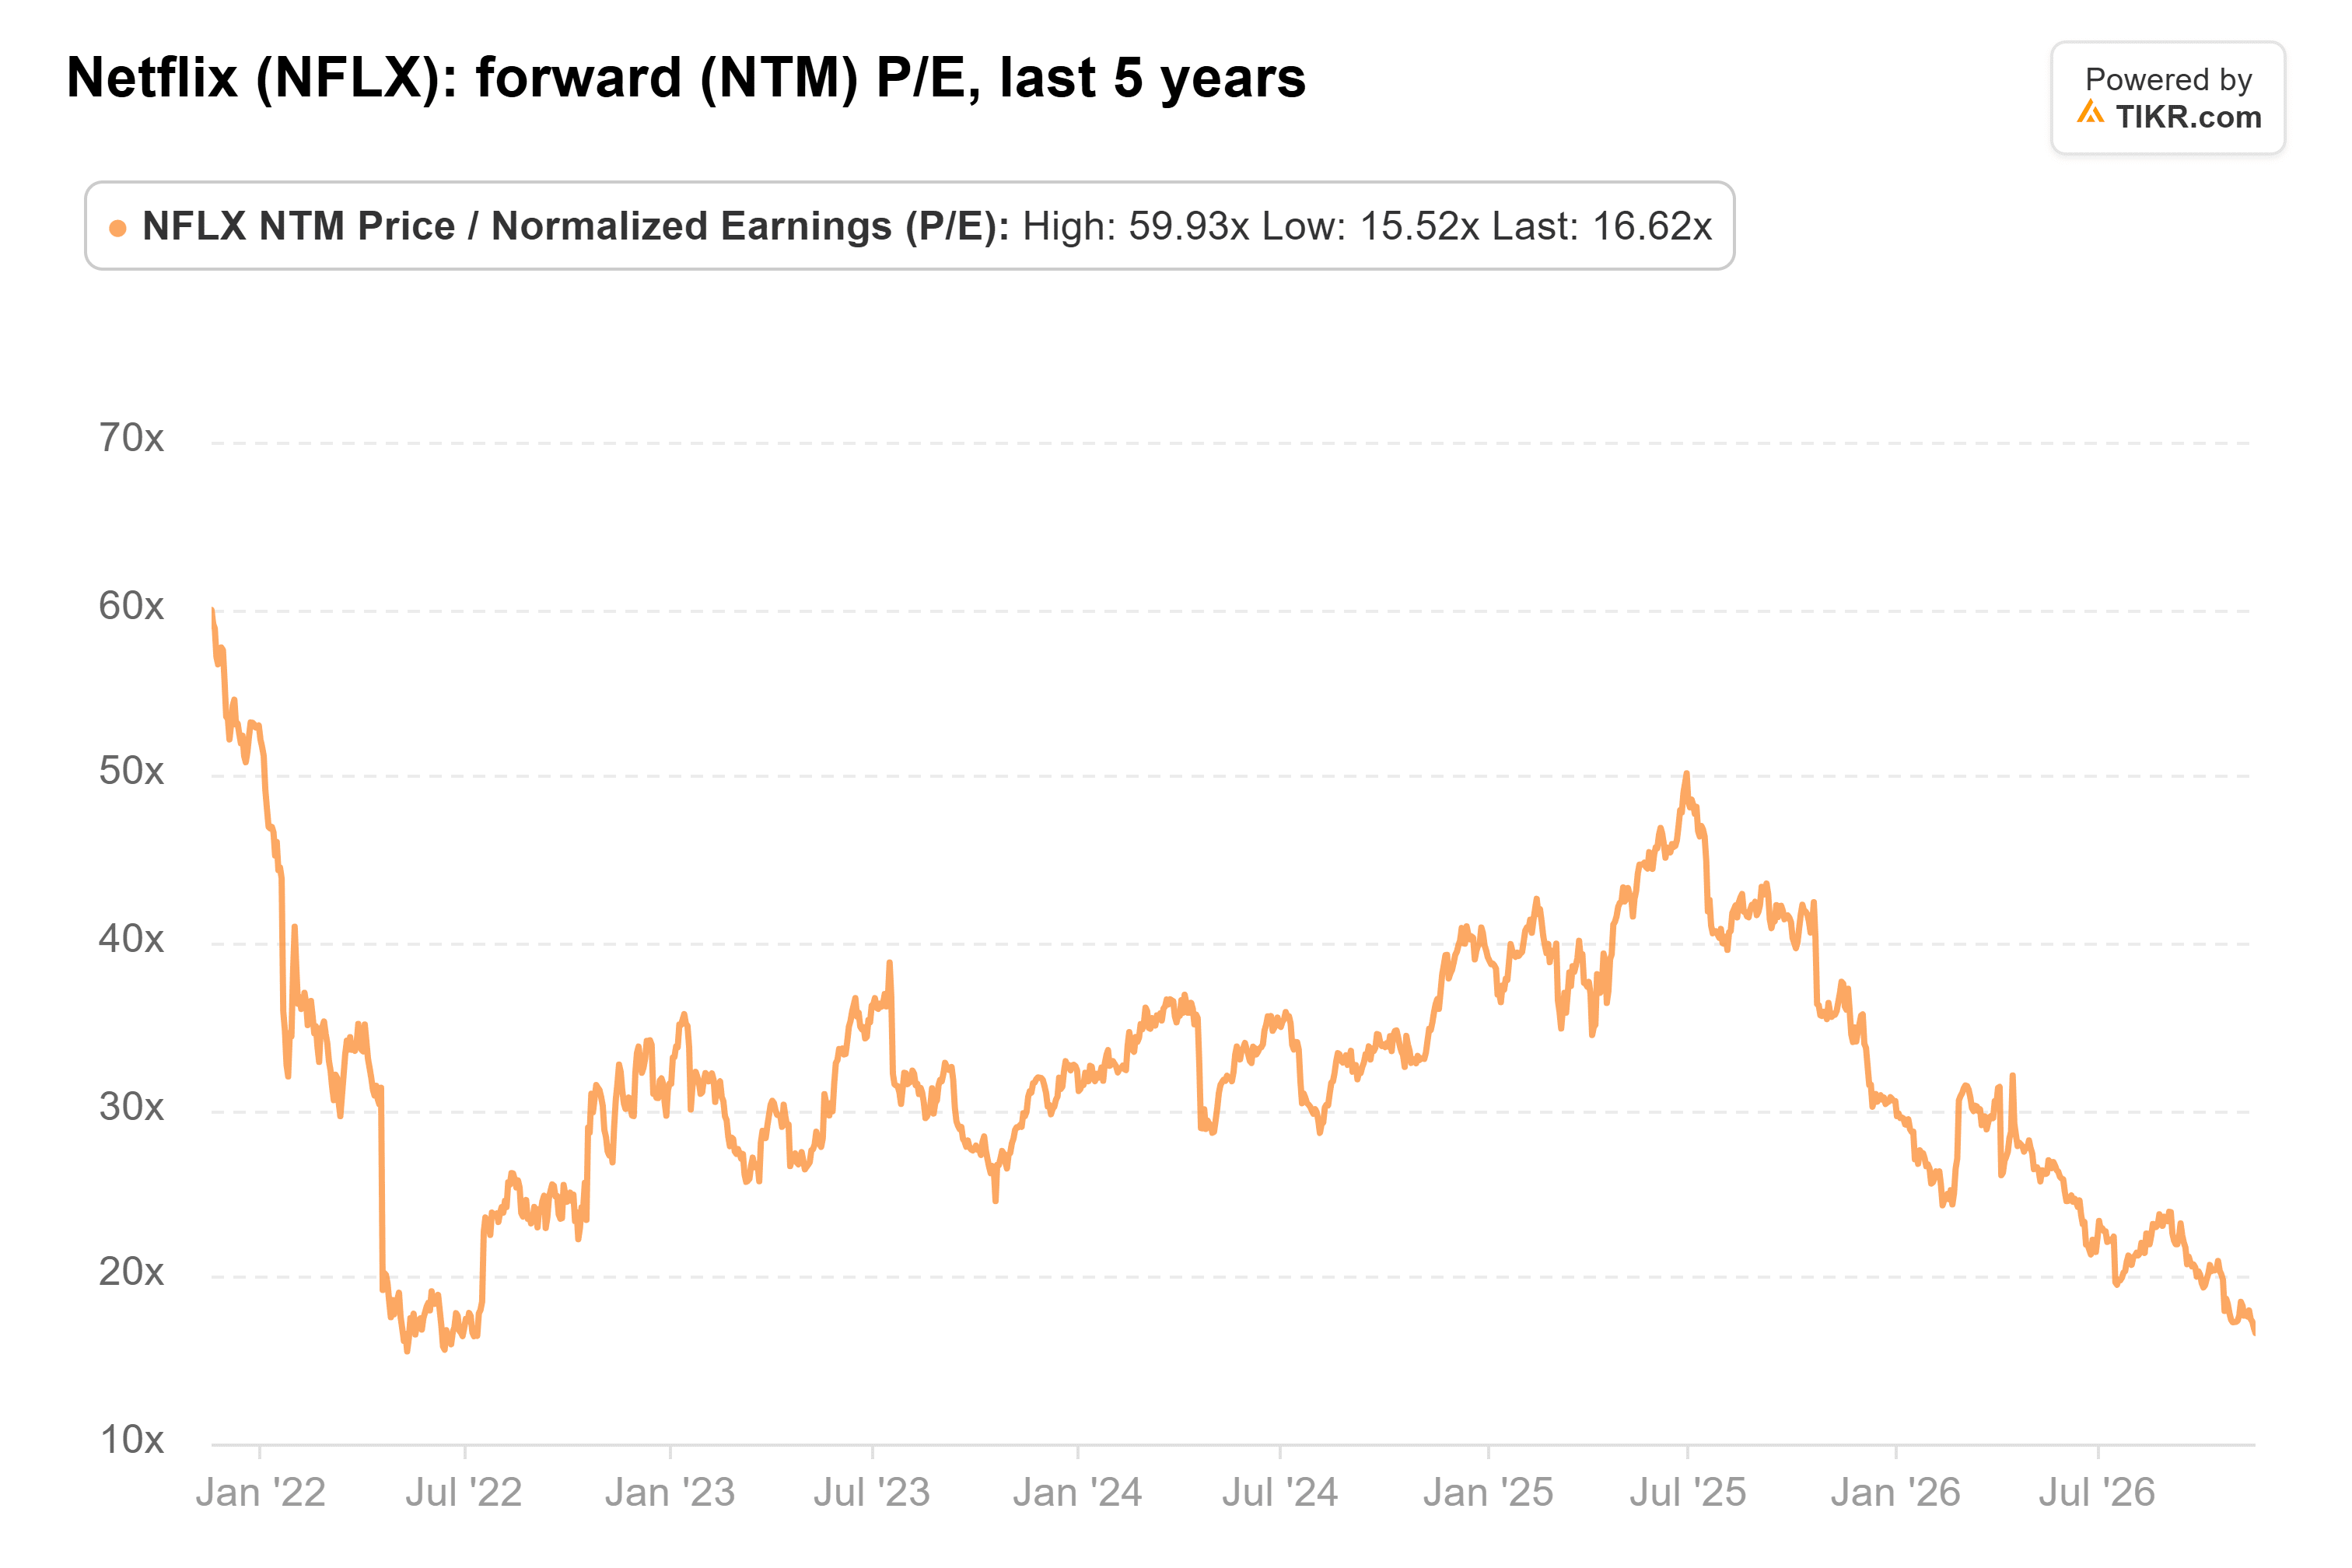
Il target di consenso di $85 si trova oltre il 40% sopra l'ultima chiusura.
Il rapporto del quarto trimestre di Netflix a gennaio includerà le previsioni per il 2027. Gli analisti si aspettano ricavi 2027 di $56,6 miliardi, in aumento del 10,8%, con un margine operativo del 33,3%. Se la guida sarà pari o superiore a quella e il tasso di abbandono continuerà a migliorare, significa che gli abbonati restano. Una crescita guidata al di sotto del 10% significherebbe che il rallentamento ha ancora strada da fare.
A mio modo di vedere, Netflix è valutata come se gli abbonati stessero per uscire, e invece continuano a pagare di più. Io accumulerei a questo prezzo. Naturalmente, se le previsioni di gennaio mostreranno un aumento delle cancellazioni, il multiplo basso inizierà a sembrare meritato.
Quindi, quanto vale realmente l'azione Netflix?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Netflix. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!