Punti Chiave
- Greenlight Capital ha aumentato la sua posizione in PG&E del 51%, portandola a 10 milioni di azioni nel terzo trimestre, rendendola l'aggiunta più importante del fondo, e ha anche acquistato più Dauch e aperto una nuova posizione in Century Aluminum.
- PG&E scambia a 7,9x gli utili forward, contro una media quinquennale di 12x, mentre gli analisti si aspettano che i suoi utili crescano di circa il 10% annuo fino al 2028.
- Il prezzo target consenso degli analisti è sceso da $21 a $18 nell'ultimo anno, e le norme sulla responsabilità per gli incendi boschivi in California rimangono il rischio principale.
- I numeri supportano la scommessa di Einhorn: il target consenso di $18 è solo circa 9x la stima degli utili 2028 degli analisti, ben al di sotto del multiplo abituale di PG&E.
Il Greenlight Capital di David Einhorn ha fatto di PG&E (PCG) la sua aggiunta più importante del terzo trimestre, aumentando la sua posizione del 51% a 10 milioni di azioni, secondo il suo 13F per il trimestre terminato il 30 settembre, depositato il 16 novembre. È una scommessa su un'utility che scambia vicino al suo multiplo più basso degli ultimi cinque anni.
Einhorn è andato a caccia di affari
Alla fine di settembre, quelle azioni valevano $122 milioni. Questo rappresenta il 3,4% delle azioni 13F di Greenlight e la sua sesta posizione più grande su 45. (DME Capital Management, la società di Greenlight, gestisce $4,80 miliardi in totale, e il suo 13F deteneva $3,55 miliardi di azioni statunitensi.)
Greenlight ha acquistato anche altre due azioni depresse. Ha aumentato la sua posizione in Dauch (DCH) del 49% a 18,41 milioni di azioni, ora il 2,7% delle sue azioni 13F, e ha aperto una nuova posizione di 2,27 milioni di azioni in Century Aluminum (CENX), un altro 2,3%. Entrambe scambiano a più del 50% al di sotto dei loro massimi degli ultimi 52 settimane, a circa 5x e 3x gli utili forward.
Misurato dal prezzo di fine trimestre, PG&E è salita del 12% da allora, mentre Dauch è scesa del 16% e Century Aluminum è scesa del 12%.
TIKR monitora 17 analisti su PG&E. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su PG&E, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di PG&E
Le previsioni sono state confermate, e questo è ciò che conta
Il terzo trimestre di PG&E, comunicato il 22 ottobre, a prima vista sembrava debole. L'EPS core non-GAAP è sceso a $0,41 da $0,50 di un anno prima, e l'EPS GAAP è sceso a $0,34 da $0,37.
Ma l'EPS core per i primi nove mesi è stato di $1,24, in aumento da $1,14. Il management ha anche riconfermato le sue previsioni per il 2026 di $1,64-$1,66 e il suo intervallo per il 2027 di $1,78-$1,82. Raggiungere l'intervallo del 2026 richiede $0,40-$0,42 nel quarto trimestre, proprio intorno ai $0,41 appena guadagnati.
PG&E sta anche attuando un taglio di $2 miliardi al suo piano di capitale 2027, e sta conducendo una revisione strategica mirata a renderla una società investment-grade. La CEO Patti Poppe ha detto chiaramente cosa manca ancora. Nel comunicato, ha dichiarato: "Crediamo ancora che la California abbia bisogno di un quadro normativo duraturo sulla responsabilità per gli incendi boschivi che funzioni per clienti e investitori."
Le stime degli analisti si collocano a metà di quelle previsioni e continuano a salire fino al 2028:
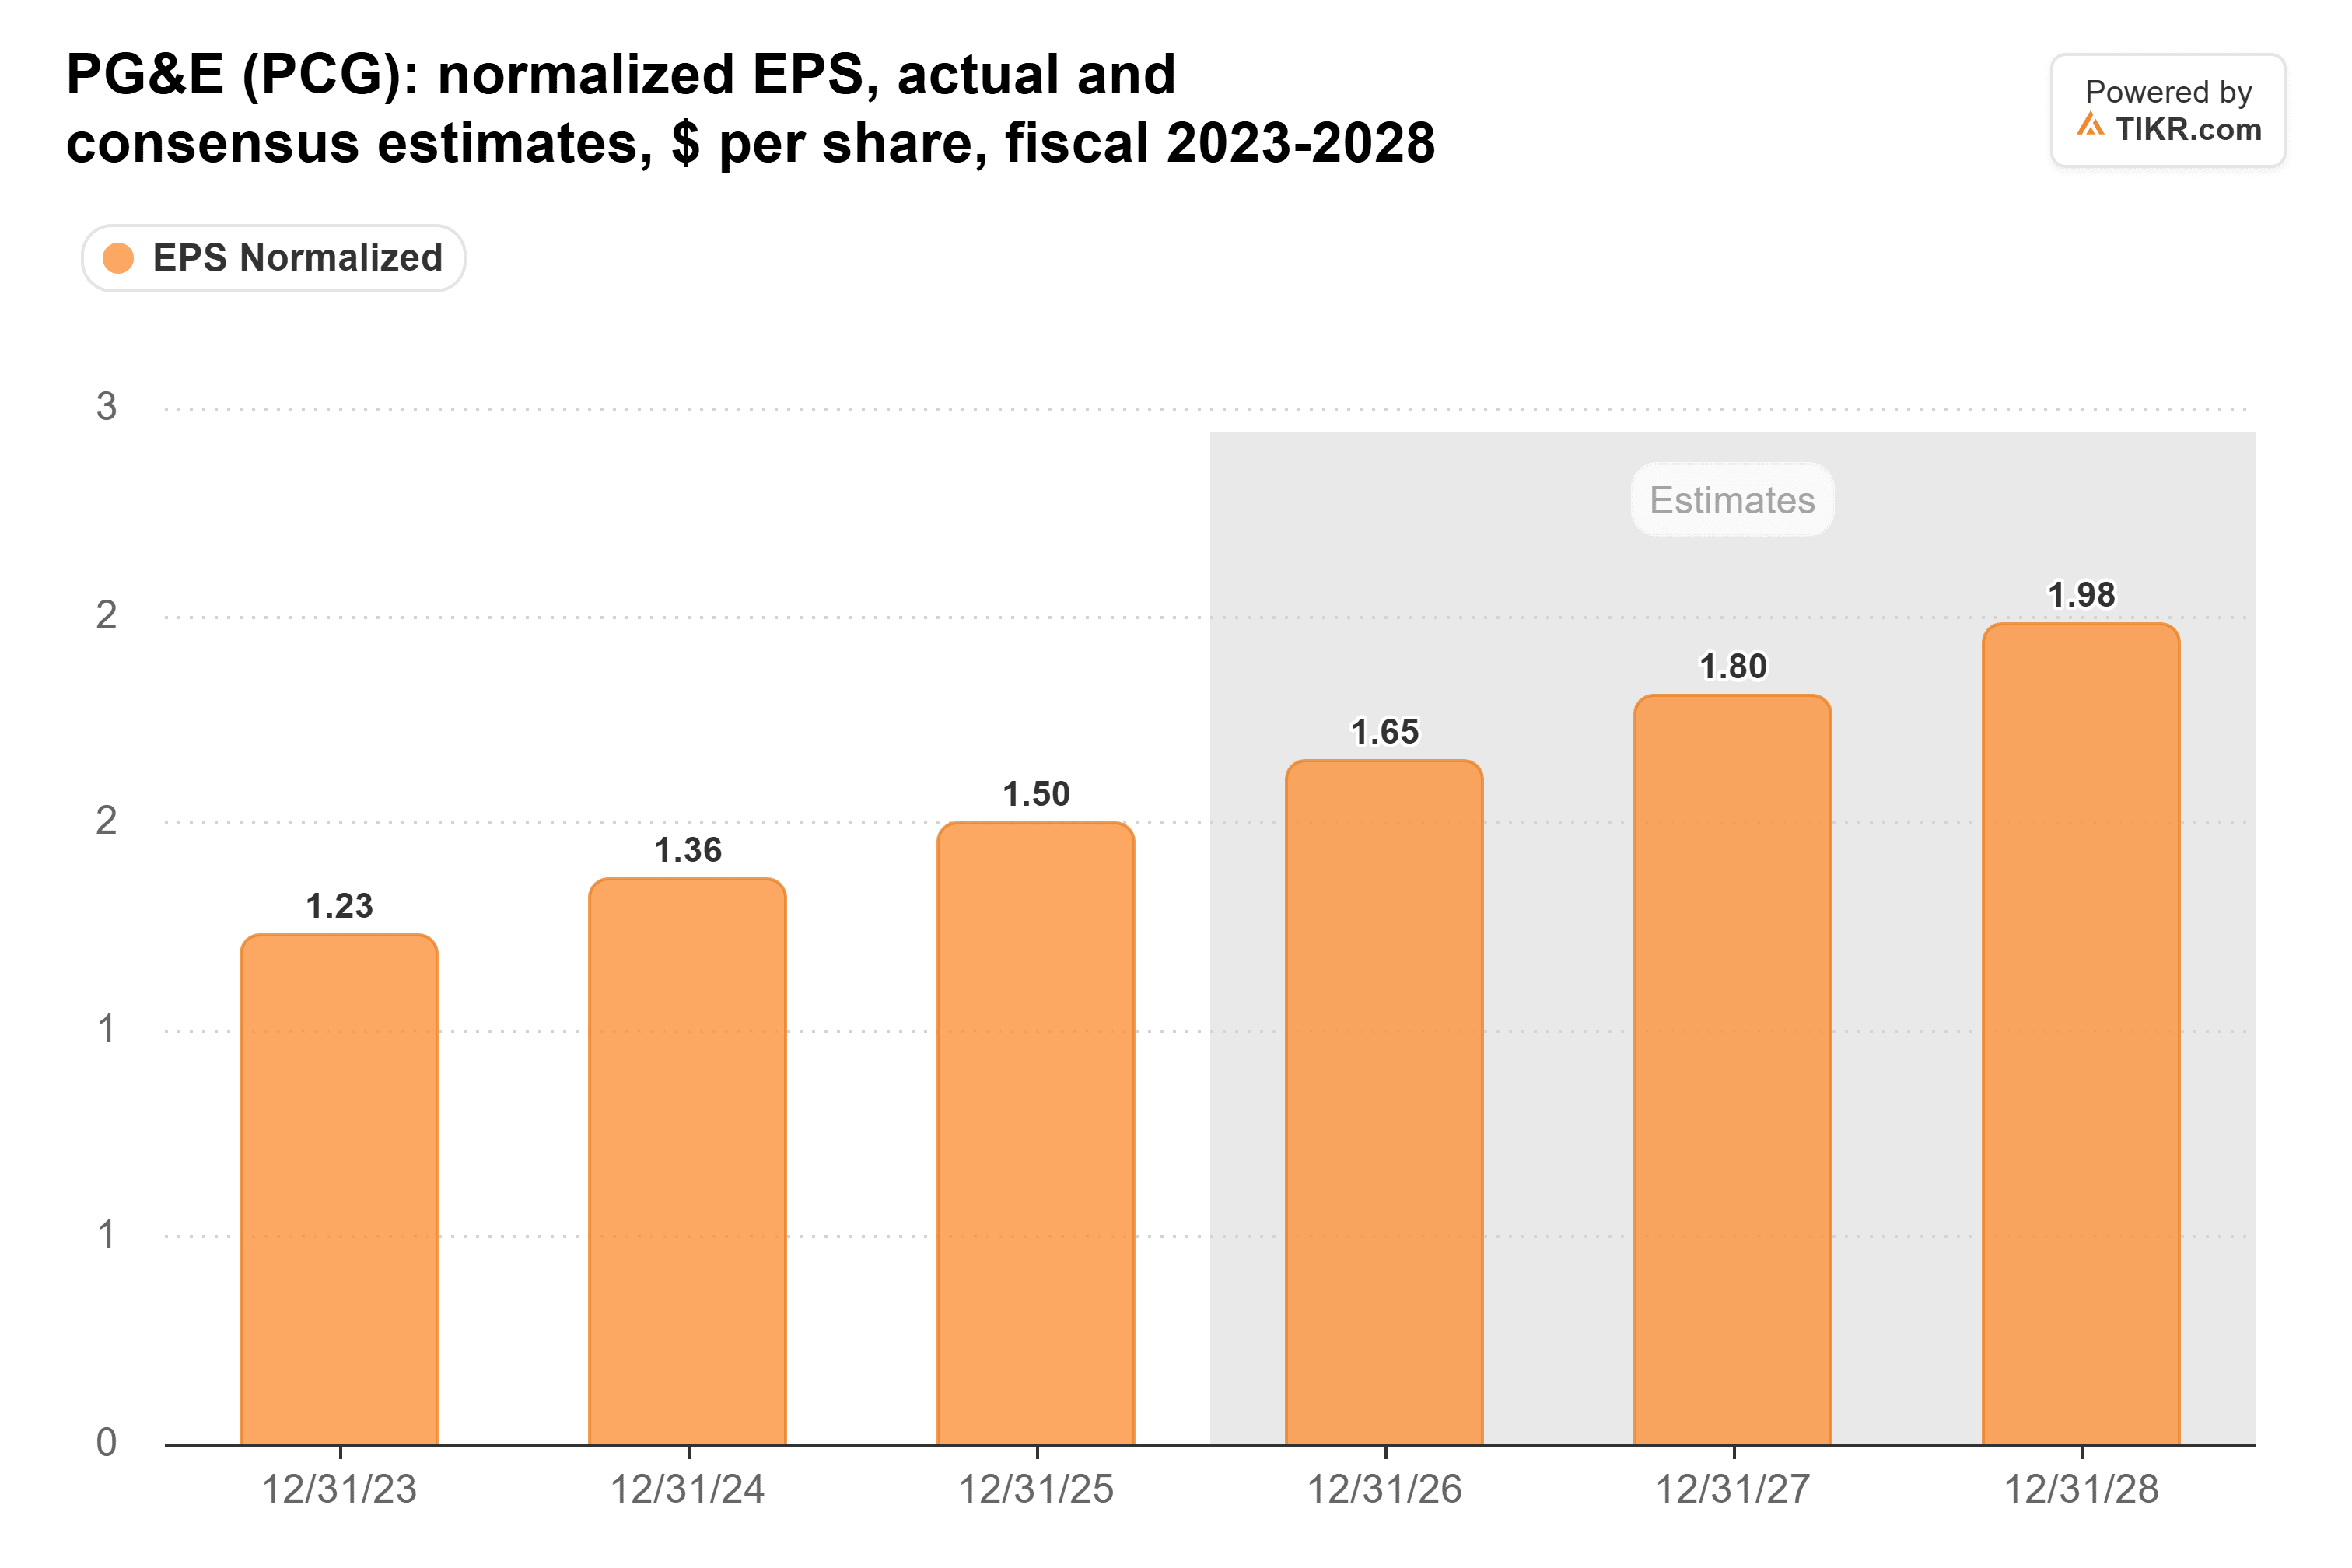
Questa è una crescita di circa il 10% annuo, da $1,50 nel 2025 a $1,98 nel 2028. Le previsioni riconfermate non danno motivo di aspettarsi che quelle stime scendano.
Il prezzo ha senso?
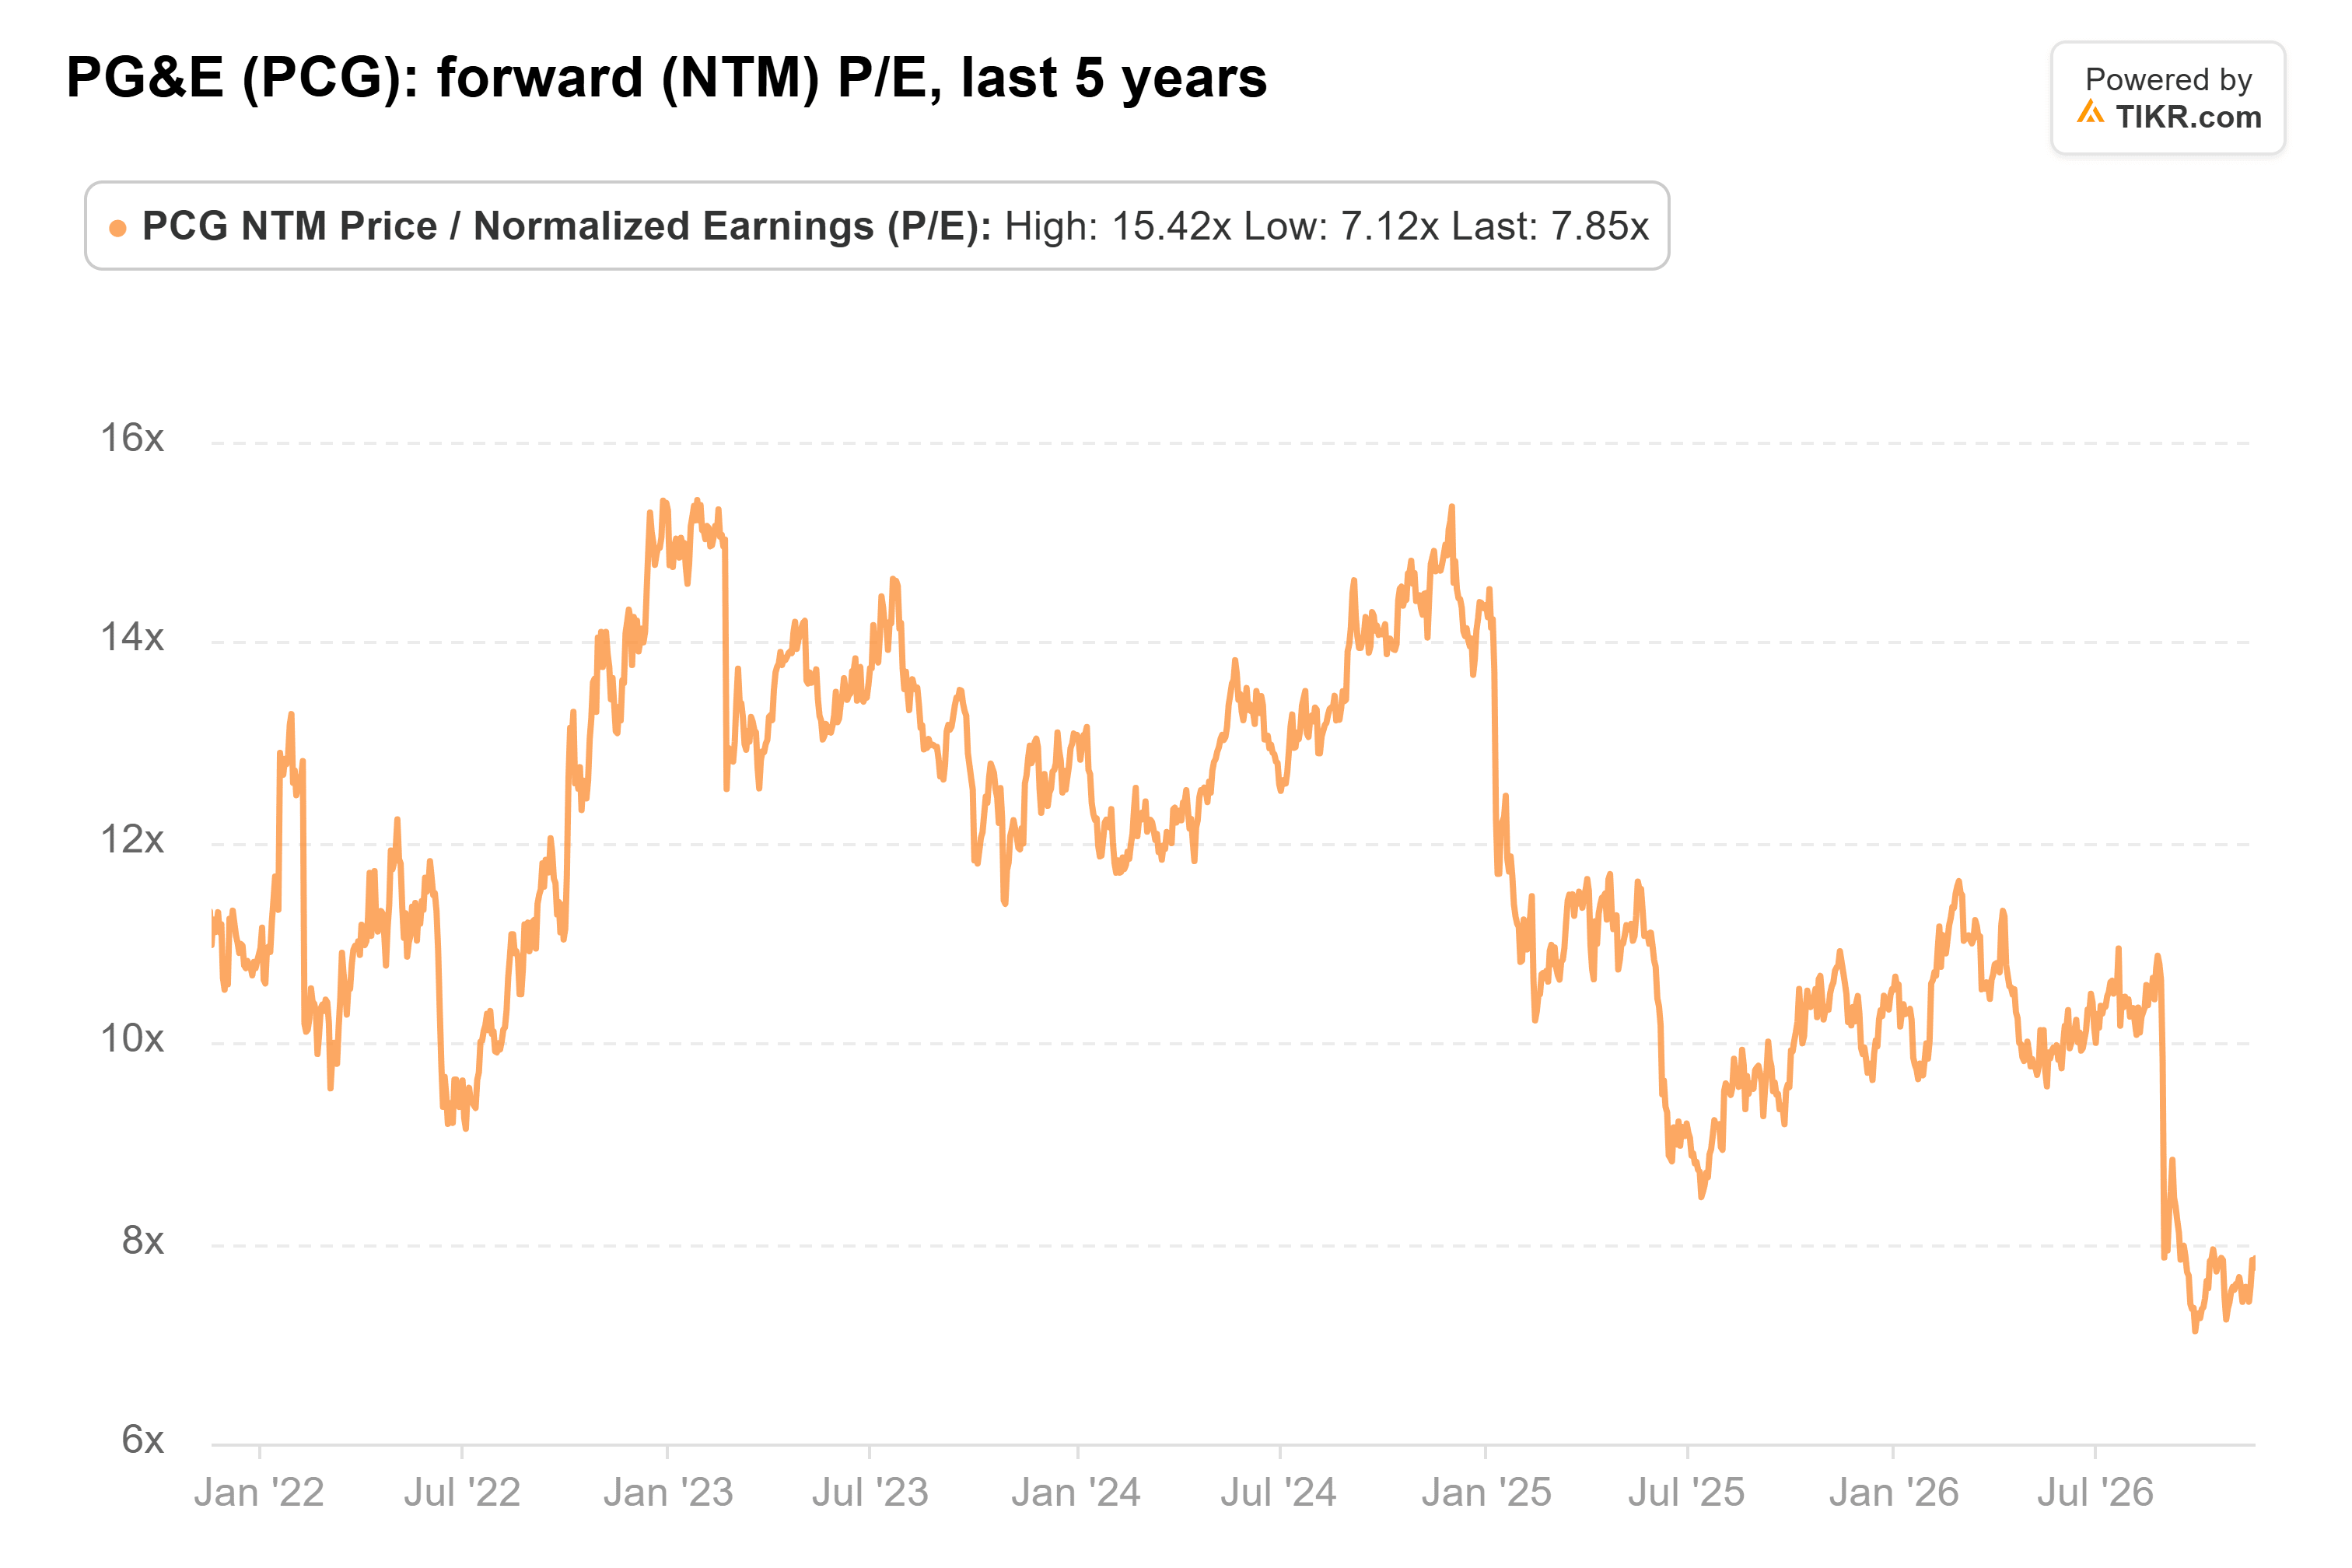
PG&E scambia a 7,9x gli utili forward. Questo è molto al di sotto della sua media quinquennale di 12x e vicino al minimo quinquennale di 7,1x raggiunto il 28 settembre, giorno in cui l'azione ha chiuso al suo minimo annuale di $11,95. Il grafico mostra quanto è caduto il multiplo dal suo picco di 15x del gennaio 2023:
Anche Wall Street ha tagliato. I 17 analisti che seguono PG&E hanno abbassato il loro target consenso a $18 da $21 di un anno fa, e i target individuali ora vanno da $14 a $24. La maggior parte di quel taglio è arrivata dopo che il target consenso ha raggiunto il picco vicino a $23 a luglio:
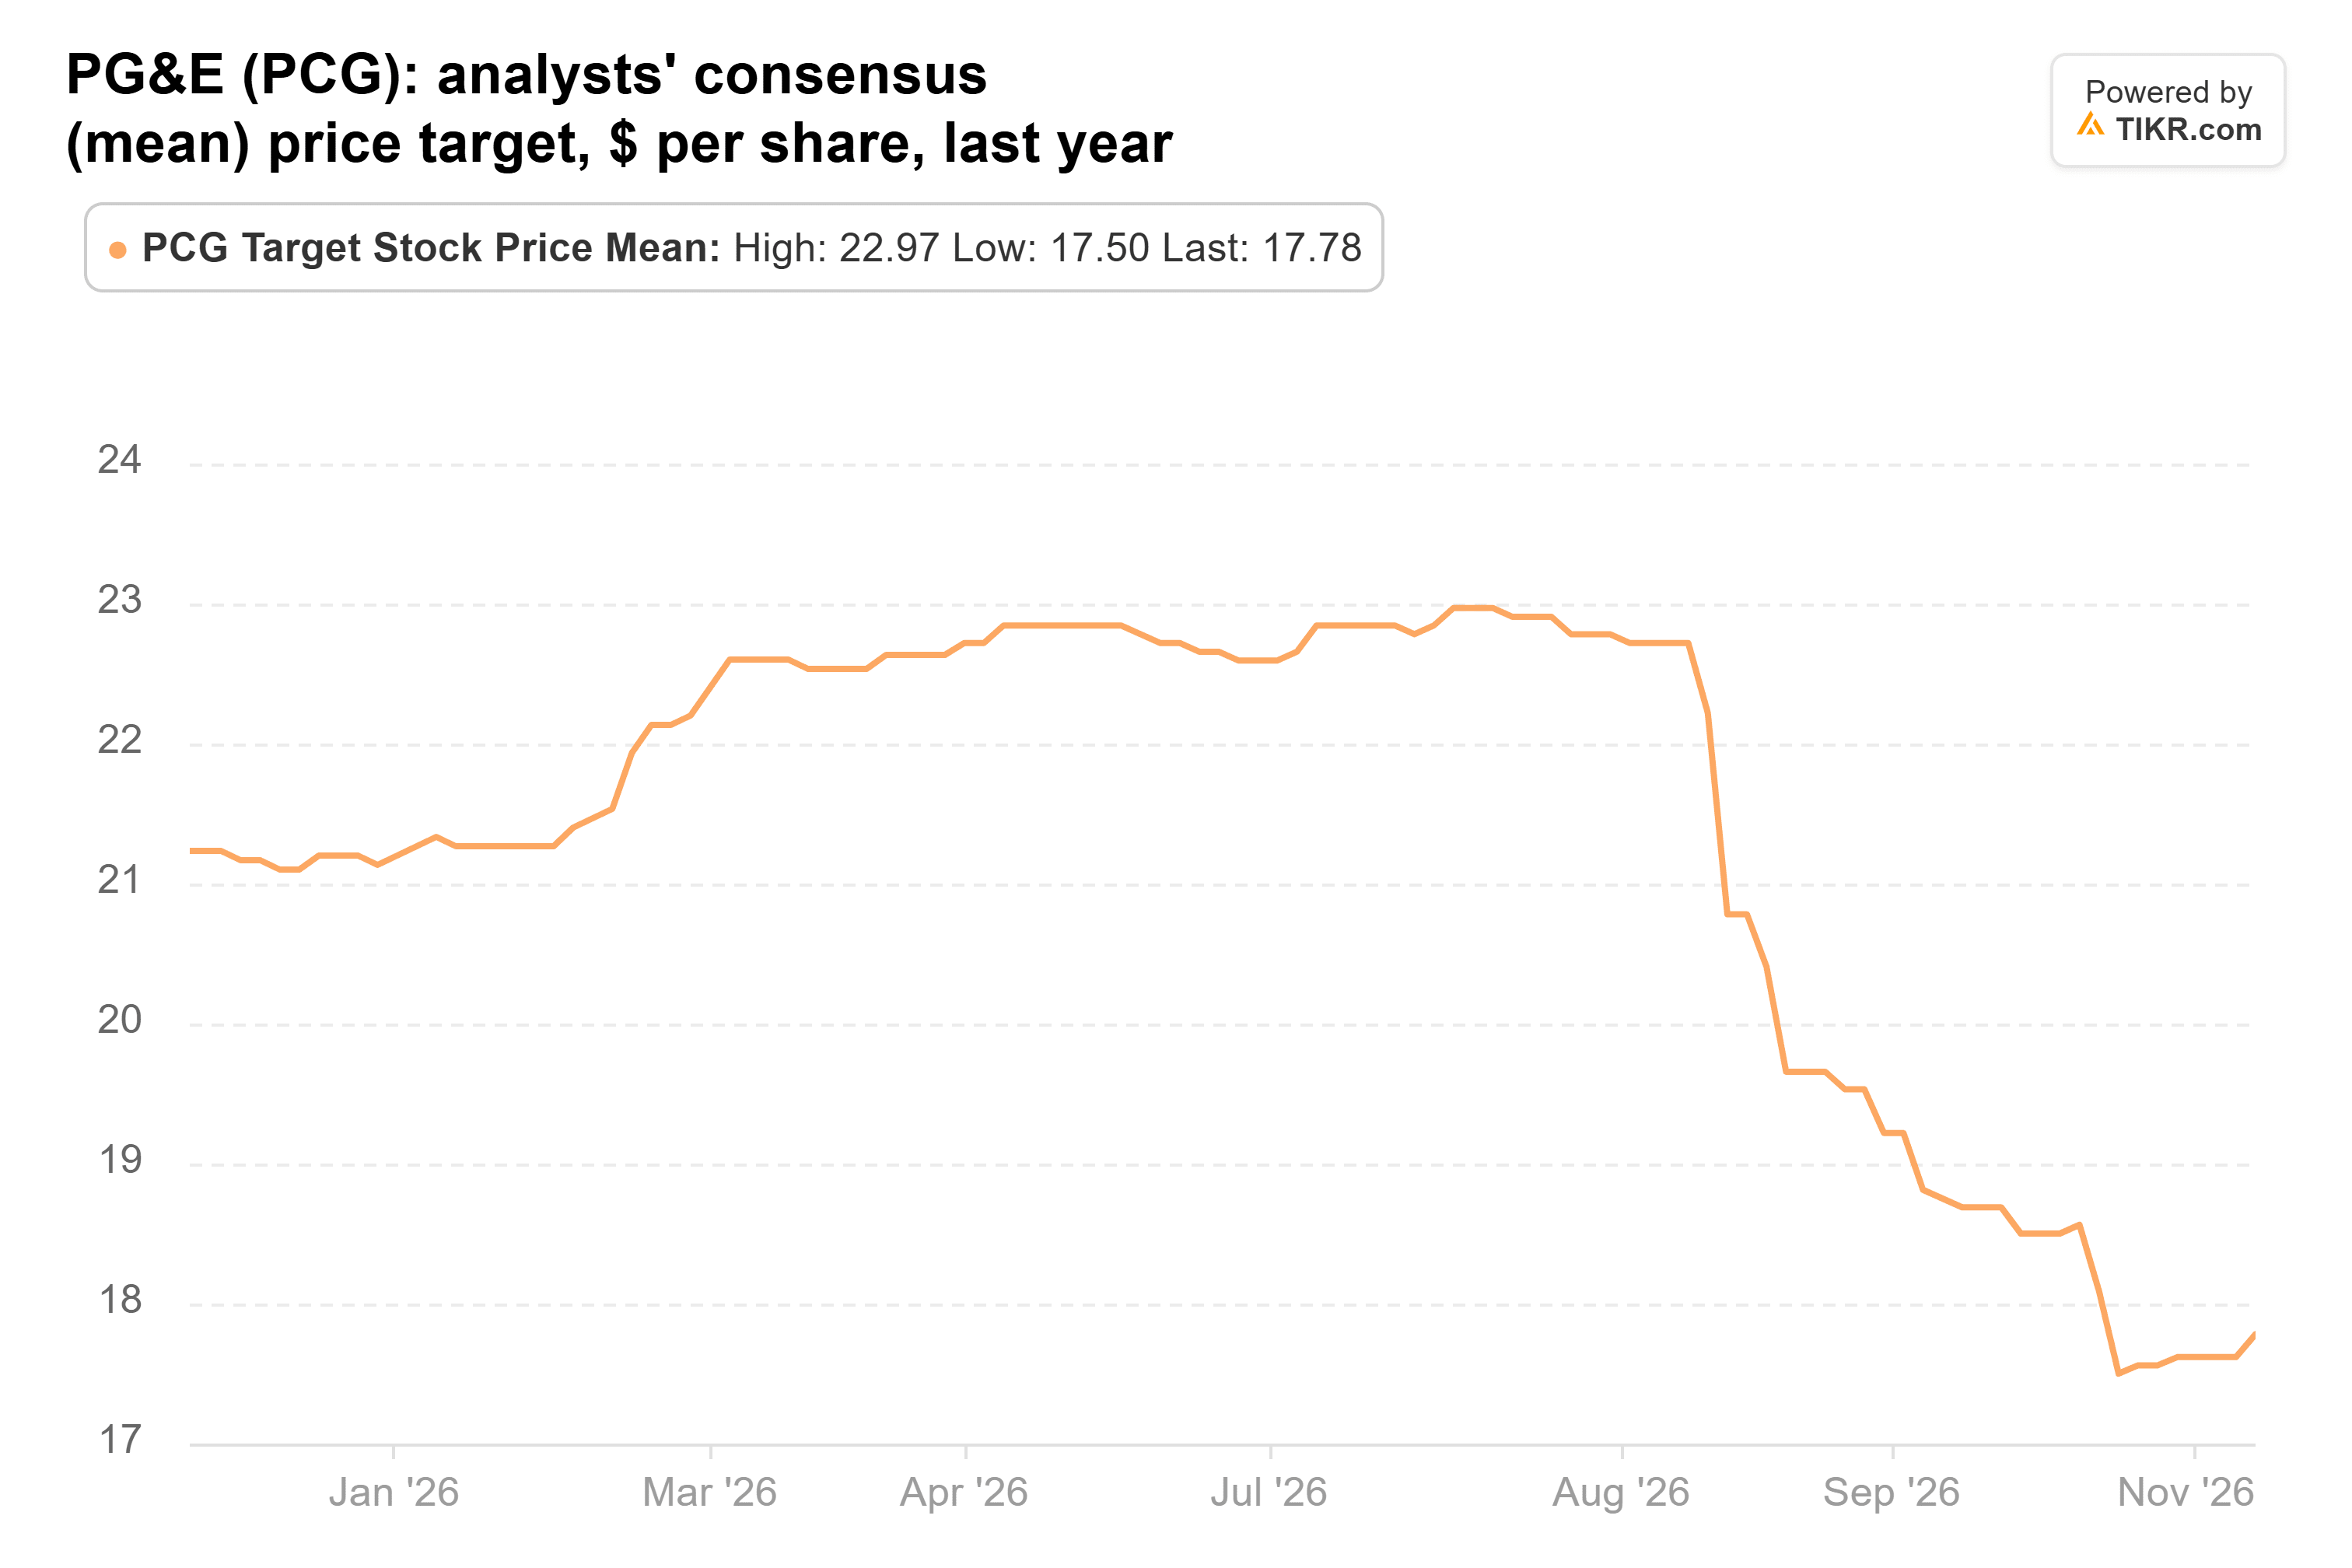
Tuttavia, il target di $18 si trova ancora il 30% sopra l'ultima chiusura di $13,71, e non chiede molto. Secondo i nostri calcoli, è circa 9x i $1,98 che gli analisti si aspettano che PG&E guadagni nel 2028. Circa metà di questo potenziale rialzo deriva dalla crescita degli utili e metà dal multiplo che sale a 9x, che è comunque ben al di sotto della sua media di 12x. Tornando a quella media, la stima del 2028 porterebbe l'azione vicino a $23, vicino al target più alto di Wall Street.
Einhorn ha ragione su questa
Sospetto che lo sconto derivi dalla responsabilità per gli incendi boschivi. La stessa CEO di PG&E afferma che le norme della California non sono ancora dove dovrebbero essere, e una stagione di incendi negativa non farebbe che aggiungere a questa preoccupazione. Ma a 7,9x utili che il management continua a prevedere in aumento, i numeri supportano la scommessa di Greenlight. PG&E ha solo bisogno che le sue stime vengano confermate, più una modesta rivalutazione del multiplo, per raggiungere il target di $18 di Wall Street.
La prossima prova è il rapporto del quarto trimestre di PG&E all'inizio del prossimo anno. Un EPS core di almeno $0,40 per il trimestre porterebbe l'anno all'interno delle previsioni. Anche le notizie dalla revisione strategica sono importanti, e il prossimo 13F di Greenlight, previsto entro metà febbraio, mostrerà se ha continuato ad acquistare.
Quindi, quanto vale realmente l'azione PG&E?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere PG&E. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!