Punti Chiave
- Tremblant Capital Group, un fondo da 3,24 miliardi di dollari, aveva venduto tutte le sue azioni di Howmet Aerospace e Starbucks entro il 30 settembre, come mostra il suo ultimo 13F.
- Dalla fine del trimestre, Howmet è scesa dell'8% e Starbucks è salita del 10%.
- Starbucks quota a circa 32 volte gli utili forward, al di sopra della sua media di lungo periodo di circa 29x, e il prezzo target medio degli analisti è solo dell'8% superiore al prezzo attuale.
- Howmet ha appena battuto le stime e ha alzato le previsioni, e il prezzo target medio degli analisti è del 42% superiore al prezzo attuale, il che la rende quella che vale la pena ricomprare.
Un fondo da 3,24 miliardi di dollari ha appena abbandonato due dei titoli più noti del mercato. Il 13F di Tremblant Capital Group per il trimestre chiuso il 30 settembre, depositato il 16 novembre, mostra che non possiede più alcuna azione di Howmet Aerospace (HWM) o Starbucks (SBUX).
Quei 3,24 miliardi di dollari rappresentano il valore degli investimenti azionari statunitensi detenuti da Tremblant nel suo 13F, distribuiti su 62 posizioni.
Il primo bilancio è contrastante
Howmet era la scommessa più grande. Al 30 giugno, Tremblant deteneva 324.954 azioni per un valore di 87 milioni di dollari, pari al 2,5% del fondo. La sua posizione in Starbucks era più piccola, con 379.456 azioni per un valore di 39 milioni di dollari, ovvero l'1,1% del fondo.
Entro il 30 settembre, entrambe erano sparite. Un 13F non dice quando nel trimestre un fondo ha venduto, o a quale prezzo, quindi il modo più equo per tenere il conto è partire dal prezzo di ciascun titolo alla fine del trimestre. Su questa base, Howmet è scesa dell'8% dal 30 settembre, mentre Starbucks è salita del 10%.
TIKR monitora 22 analisti su Howmet Aerospace. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Howmet Aerospace, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Howmet Aerospace
L'attività di Howmet non ha rallentato
Howmet è scesa del 33% rispetto al suo massimo degli ultimi 52 settimane, ma continua a battere le stime. Il 29 ottobre, ha riportato ricavi del terzo trimestre in aumento del 29% a 2,70 miliardi di dollari e EPS rettificato in aumento del 54% a 1,46 dollari, entrambi al di sopra delle stime. Il management ha alzato le sue prospettive per il 2026 a circa 10,3 miliardi di dollari di ricavi e 5,49-5,51 dollari di EPS rettificato, e il consiglio ha aggiunto 5 miliardi di dollari al buyback.
L'unico punto debole è stato il 2027. La prima previsione di Howmet indica ricavi di circa 11,5 miliardi di dollari, in aumento di circa il 12%, ben al di sotto del +29% appena registrato. Il management si aspetta anche che la spesa in conto capitale rimanga elevata fino al 2028.
Il prezzo target medio degli analisti è salito da circa 224 dollari un anno fa a un picco vicino a 338 dollari a metà settembre, e da allora è andato alla deriva:
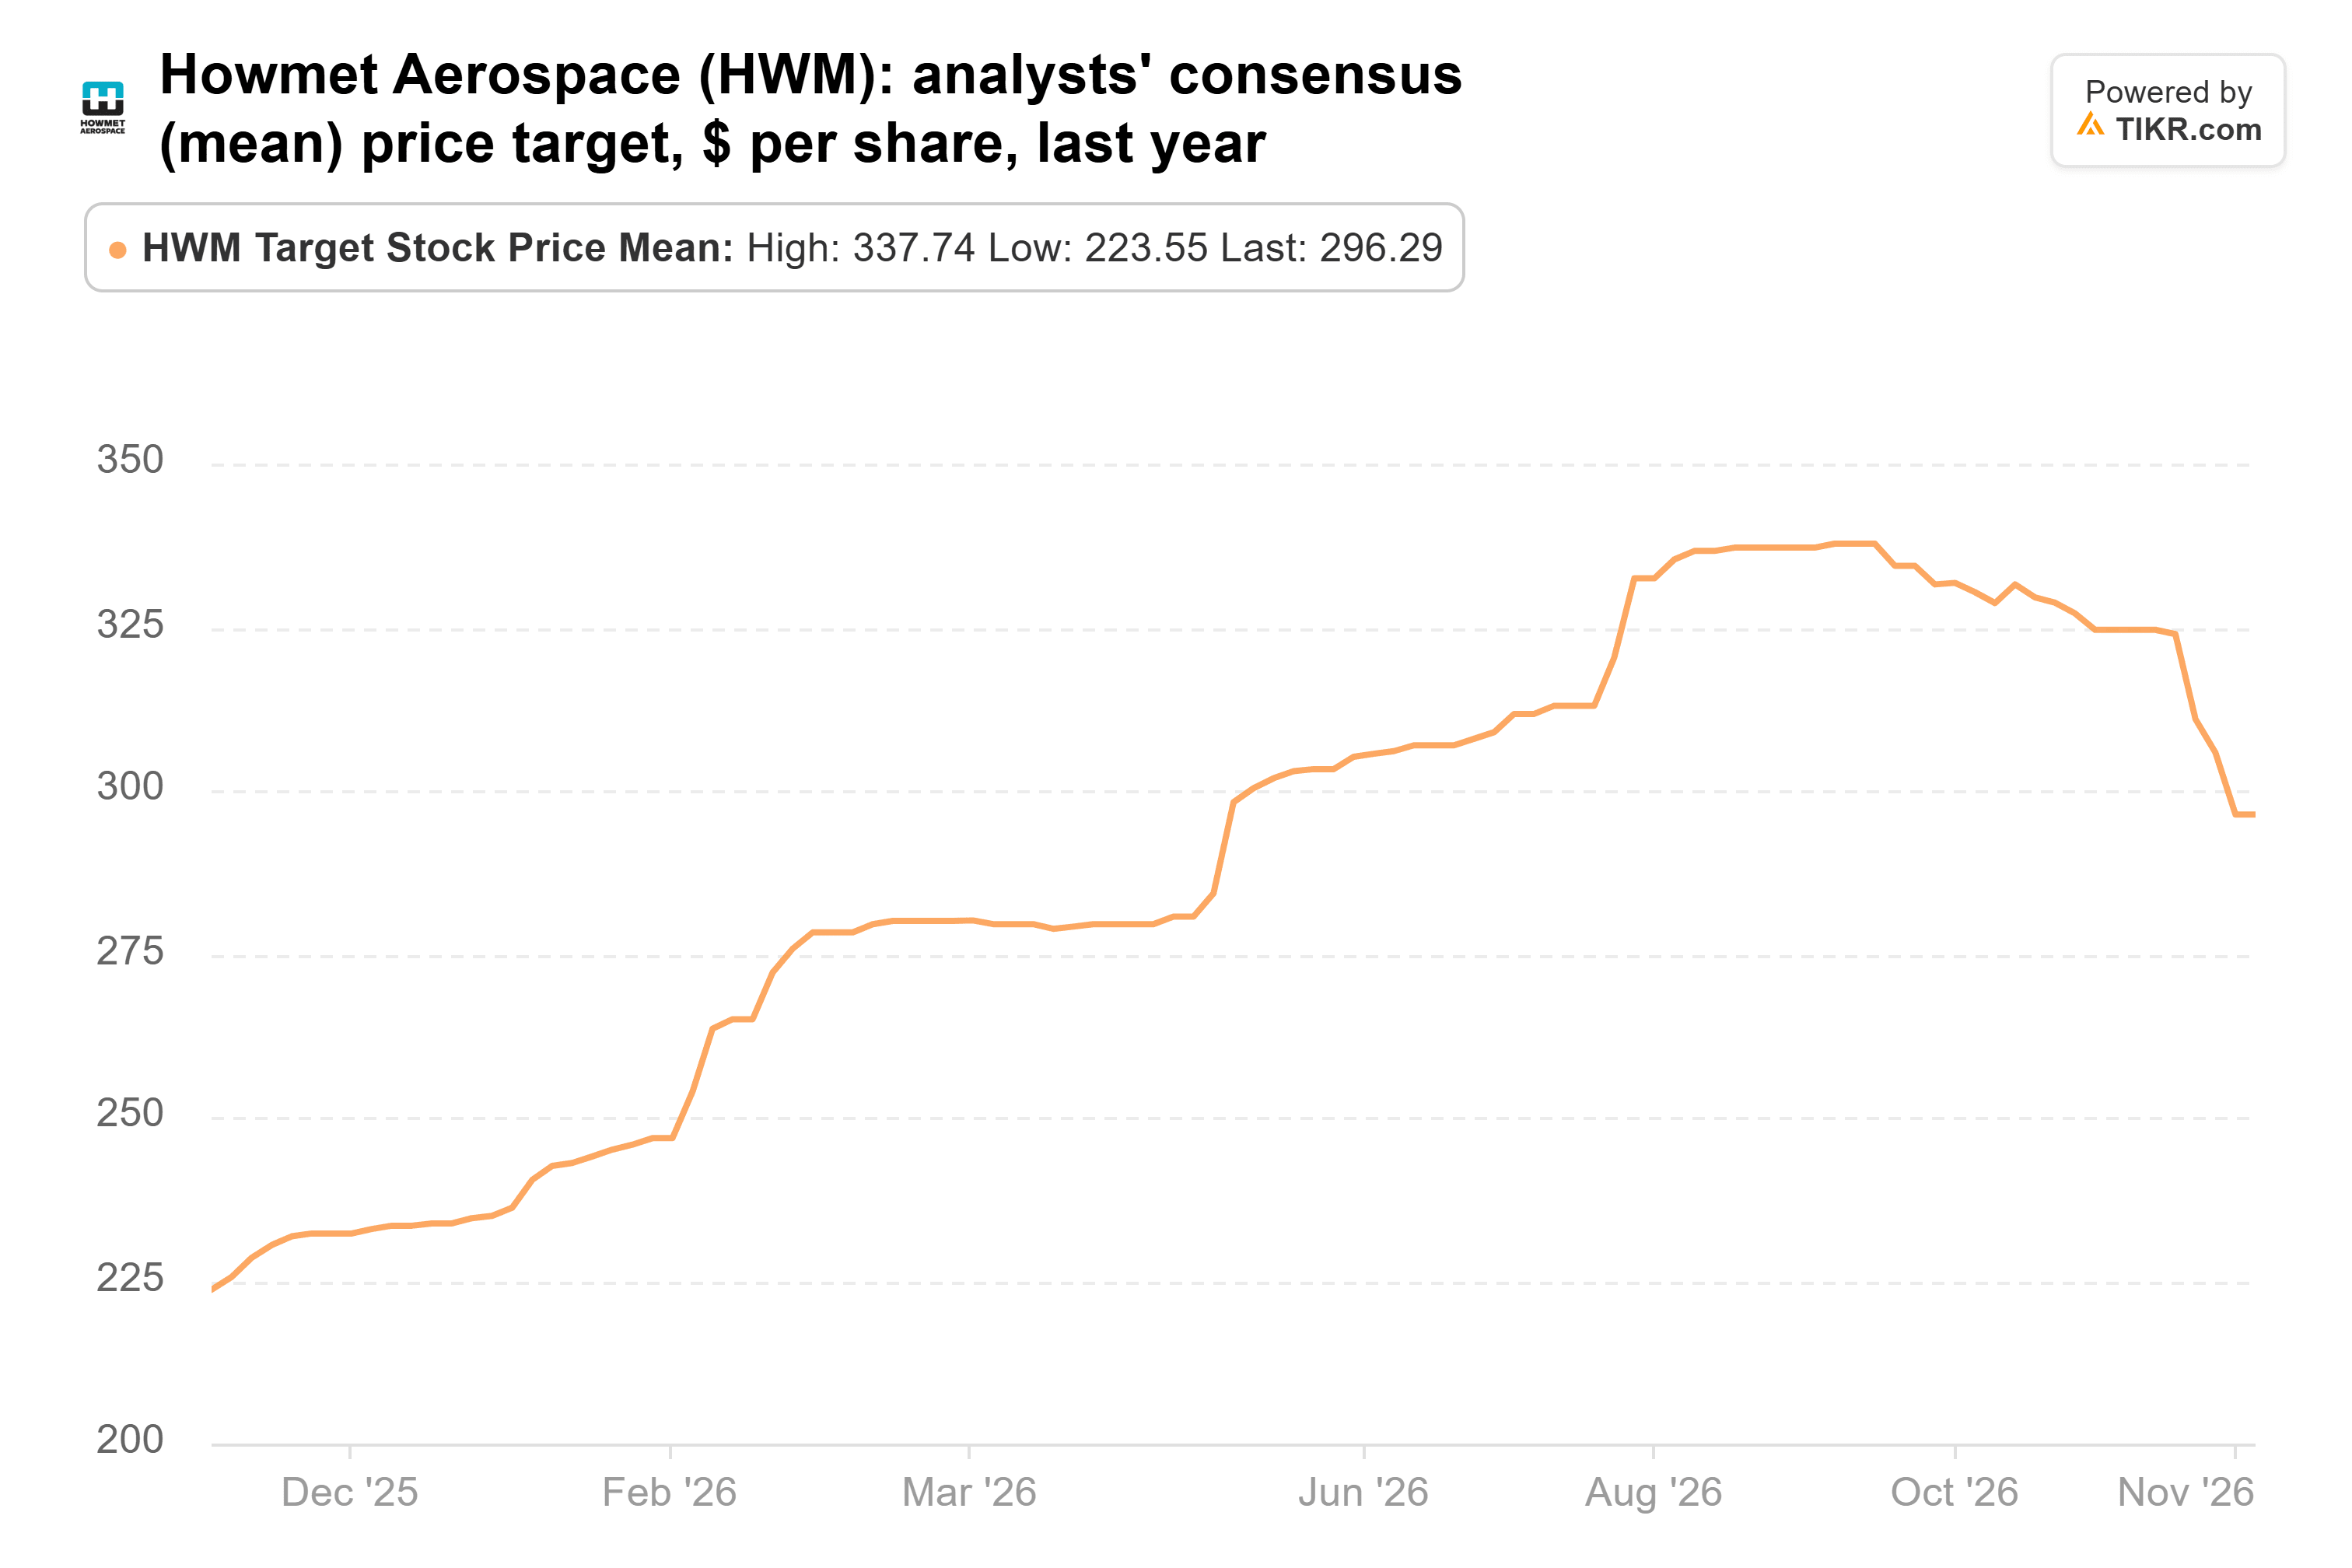
BTIG, per esempio, ha tagliato il suo target a 280 dollari da 340 dollari il 3 novembre, mantenendo un rating Buy. Ciononostante, la media di 296 dollari è del 42% superiore al prezzo del titolo. A circa 33 volte gli utili forward, Howmet non è economica, e gli investitori pagano questo multiplo per un'azienda che prevede una crescita del 12% per l'anno prossimo.
Starbucks ha corso più veloce dei suoi utili
La ripresa di Starbucks è reale. Nel suo quarto trimestre, il suo margine operativo rettificato è aumentato di 4,6 punti percentuali al 14,0%. Il management ha previsto per l'anno fiscale 2027 un margine operativo rettificato del 13,5% al 14,0% e un EPS di 3,15-3,25 dollari, un intervallo che include poco più di 0,10 dollari da una 53a settimana. Ma le transazioni negli USA sono cresciute solo del 2,4%, in calo dal 4,2% del trimestre precedente, quindi il lavoro maggiore è stato fatto dall'aumento del ticket medio.
Anche la cassa è più stretta. I dividendi del 2027 fiscale, i buyback riavviati e la spesa in conto capitale ammontano a circa 5,8 miliardi di dollari, contro 5,0 miliardi di dollari di flusso di cassa operativo nell'anno fiscale 2026.
Gli analisti hanno inseguito il titolo al rialzo, alzando il loro prezzo target medio da circa 94 dollari un anno fa a 111 dollari:
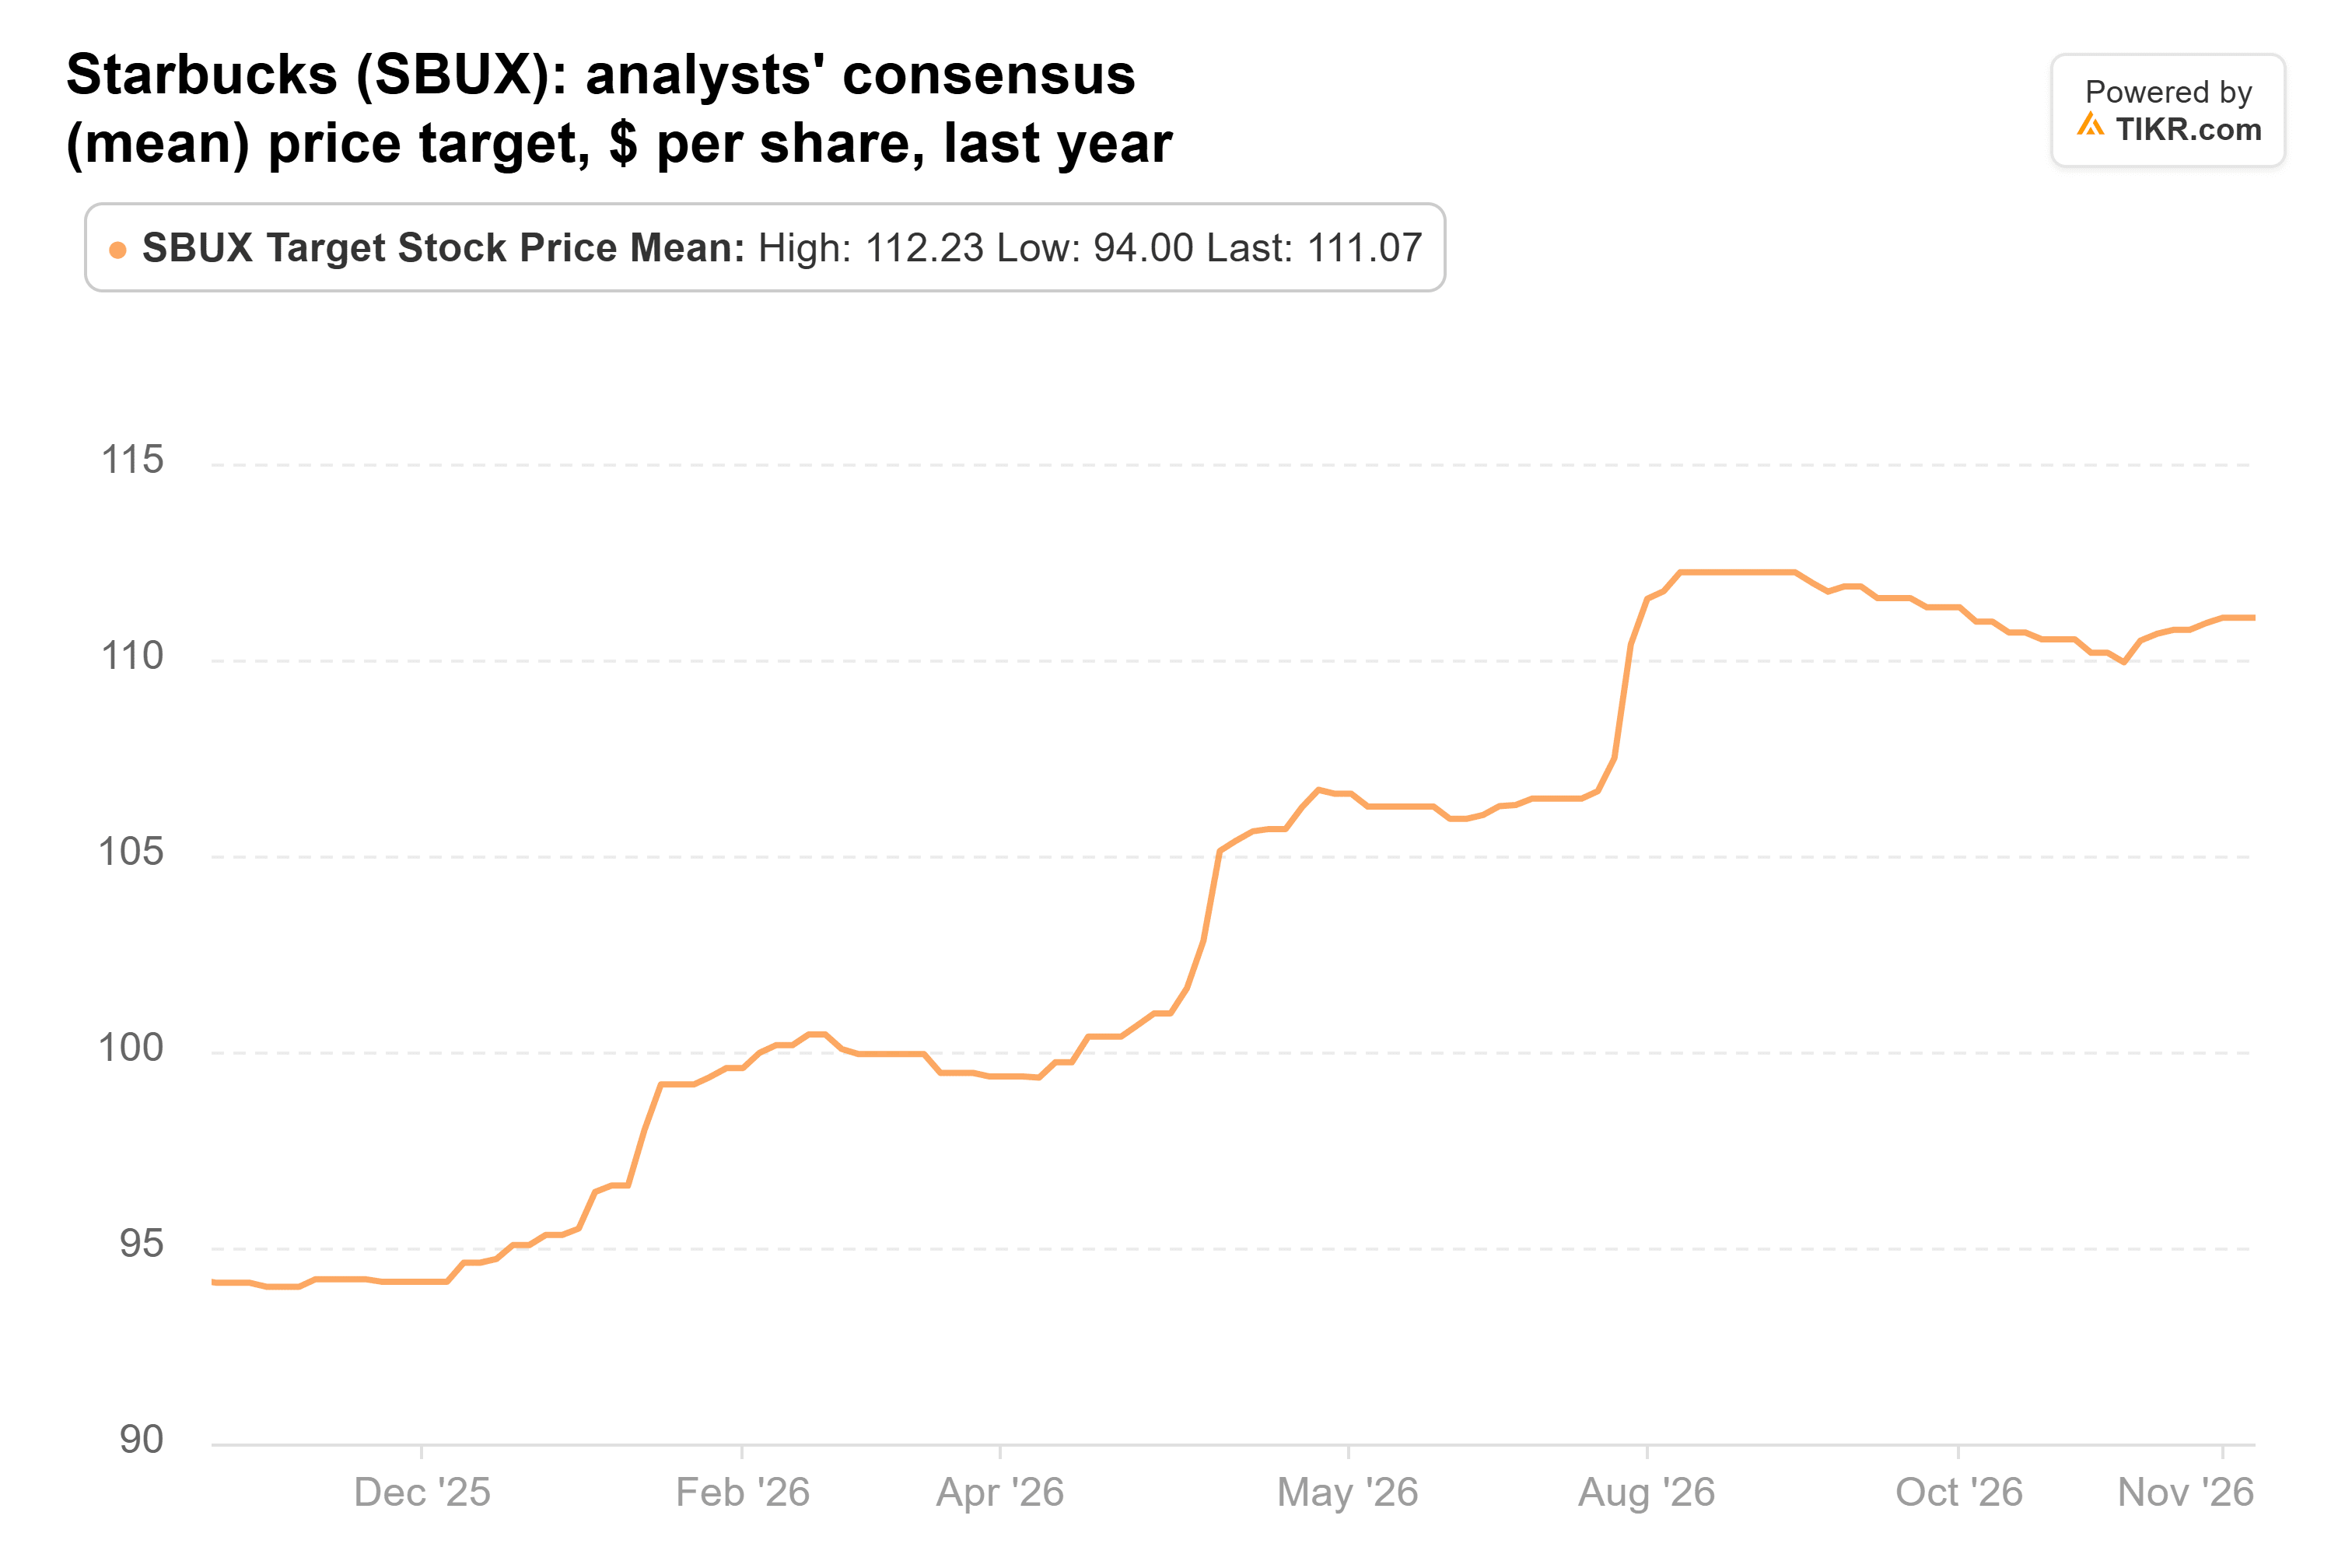
Ciò lascia solo un potenziale rialzo dell'8%. Starbucks quota a circa 32 volte gli utili forward, al di sopra della sua media di circa 29x dal 2014. Applicando il consenso EPS per il 2028 fiscale di 3,73 dollari a quel multiplo medio, si ottiene circa 109 dollari, pochi dollari sopra il prezzo di oggi. Quindi il target della Street non ha bisogno di un multiplo più alto, ma c'è poco margine se il piano sui margini scivola.
Howmet è quella che ricomprerei
Finora, la vendita di Howmet sembra la mossa migliore. Da qui in poi, giudicherei le due in modo diverso.
A 32x, il prezzo di Starbucks riflette già gran parte del recupero del suo margine. Con il target della Street stesso solo dell'8% più alto, l'uscita di Tremblant sembra ragionevole. Howmet è più difficile da lasciar andare: i ricavi sono aumentati del 29%, le previsioni sono state alzate e gli analisti vedono ancora un potenziale rialzo del 42%. Il rischio è che la crescita si dimezzi circa l'anno prossimo mentre il titolo quota a circa 33 volte gli utili forward.
Se dovessi ricomprare uno di questi oggi, sarebbe Howmet, dato che continua a battere le stime mentre il suo titolo scende.
Howmet pubblicherà i risultati del quarto trimestre a febbraio, rispetto alla previsione di circa 2,75 miliardi di dollari di ricavi. Starbucks pubblicherà i risultati a fine gennaio, e le transazioni negli USA devono crescere più velocemente del 2,4% per sostenere il suo rally. Il prossimo 13F di Tremblant, dovuto entro metà febbraio, mostrerà se è tornato su uno dei due.
Quindi, quanto vale realmente l'azione di Howmet Aerospace?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Howmet Aerospace. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Howmet Aerospace gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!