Punti Chiave
- Elon Musk ha dichiarato il 19 novembre che Starlink "è iniziato con un discorso a Seattle", rispondendo a un post che indicava 13,6 milioni di utenti.
- Starlink ha generato 2,37 miliardi di dollari dei 2,79 miliardi di dollari di utile operativo GAAP di SpaceX nel terzo trimestre, sebbene il ricavo medio per utente sia sceso a 69 dollari da 83 dollari di un anno prima.
- La spinta di Starlink nelle cabine aeree e sui telefoni alza la posta in gioco per Viasat e AST SpaceMobile.
- Il valore di SpaceX si basa principalmente sul compute, quindi Starlink funge da cuscinetto se i suoi clienti di compute dovessero ridurre gli investimenti.
SpaceX (SPCX) è ormai principalmente una storia di compute. Ma il 19 novembre, Elon Musk si è preso un momento per ricordare dove è iniziato il suo business satellitare.
Un account X ha pubblicato che Musk ha aperto l'ufficio satellitare di SpaceX a Seattle nel 2015, e che Starlink ora ha 13,6 milioni di utenti ed è presente su oltre 3.800 aerei.
La risposta di Musk? "Starlink è iniziato con un discorso a Seattle."
Non male per un solo discorso. Il Gruppo Lufthansa prevede di avere Starlink su tutta la sua flotta di circa 850 aeromobili entro il 2029, il che mette Viasat (VSAT), un operatore storico del Wi-Fi aereo con cui Lufthansa ha anche collaborato, in stato di allerta. E Starlink Mobile è appena stato lanciato in Mongolia con Mobicom, una mossa nel mercato dei servizi telefonici per cui AST SpaceMobile (ASTS) è stata costruita.
Starlink genera il profitto
La cifra di 13,6 milioni corrisponde al numero di abbonati consumer nel comunicato del terzo trimestre di SpaceX, in aumento dell'89% rispetto ai 7,2 milioni di un anno prima. Il management ha dichiarato durante la conference call del terzo trimestre che circa 12.000 aerei sono sotto contratto.
Starlink genera anche la maggior parte del profitto di SpaceX: il suo segmento Connectivity ha generato 2,37 miliardi di dollari dei 2,79 miliardi di dollari di utile operativo GAAP della società nel terzo trimestre. Nei primi nove mesi del 2026, ha generato 5,21 miliardi di dollari con un margine del 40,7%.
C'è però un aspetto negativo: ogni nuovo cliente paga meno. I ricavi consumer sono aumentati del 57% nel terzo trimestre, ben al di dietro del balzo degli abbonati, poiché il ricavo medio per utente è sceso a 69 dollari da 83 dollari di un anno prima. La cifra è effettivamente risalita dai 66 dollari del secondo trimestre, ma il management ha dichiarato che l'espansione in nuovi paesi potrebbe spingerla al ribasso nel tempo.
TIKR monitora 40 analisti su SpaceX. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su SpaceX, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di SpaceX
Aerei e telefoni sono la prossima battaglia
L'arretrato di 12.000 aerei di Starlink è ciò che conta di più per Viasat. Nel suo rapporto del 5 novembre, le vendite trimestrali di Viasat sono aumentate del 3,4% a 1,18 miliardi di dollari e sono rimaste al di sotto delle stime degli analisti. Il suo prossimo rapporto, previsto per inizio febbraio, dovrà dimostrare che il suo arretrato nell'aviazione commerciale è ancora in crescita mentre le compagnie aeree passano a Starlink.
I telefoni sono una battaglia più recente. Starlink afferma che in Mongolia, "i telefoni nelle aree senza segnale cellulare si collegheranno automaticamente ai nostri satelliti."
AST SpaceMobile sta costruendo un servizio a banda larga per telefoni ordinari. Nel suo comunicato del terzo trimestre del 9 novembre, ha dichiarato di aspettarsi un servizio iniziale e intermittente a livello nazionale negli Stati Uniti e in altri mercati chiave entro la fine del 2026. Il suo prossimo rapporto, previsto per inizio marzo, dovrebbe mostrare se i suoi accordi con gli operatori si stanno trasformando in servizio a pagamento prima che Starlink conquisti quegli operatori.
Starlink è la rete di sicurezza di SpaceX
L'azione però non è valutata su nessuno di questi aspetti. Nell'episodio del 19 novembre di 20VC, Rory O'Driscoll, general partner di Scale Venture Partners, ha dichiarato che "la maggior parte del business e della capitalizzazione di mercato e del TAM, secondo il loro stesso S1, riguarda tutto il compute." Non acquisterebbe SpaceX a questo prezzo e ha detto che possederla è in realtà una scommessa su quanto Anthropic pagherà SpaceX per il compute tra un anno.
Le stime degli analisti mostrano quanto di quella scommessa sia ancora davanti:
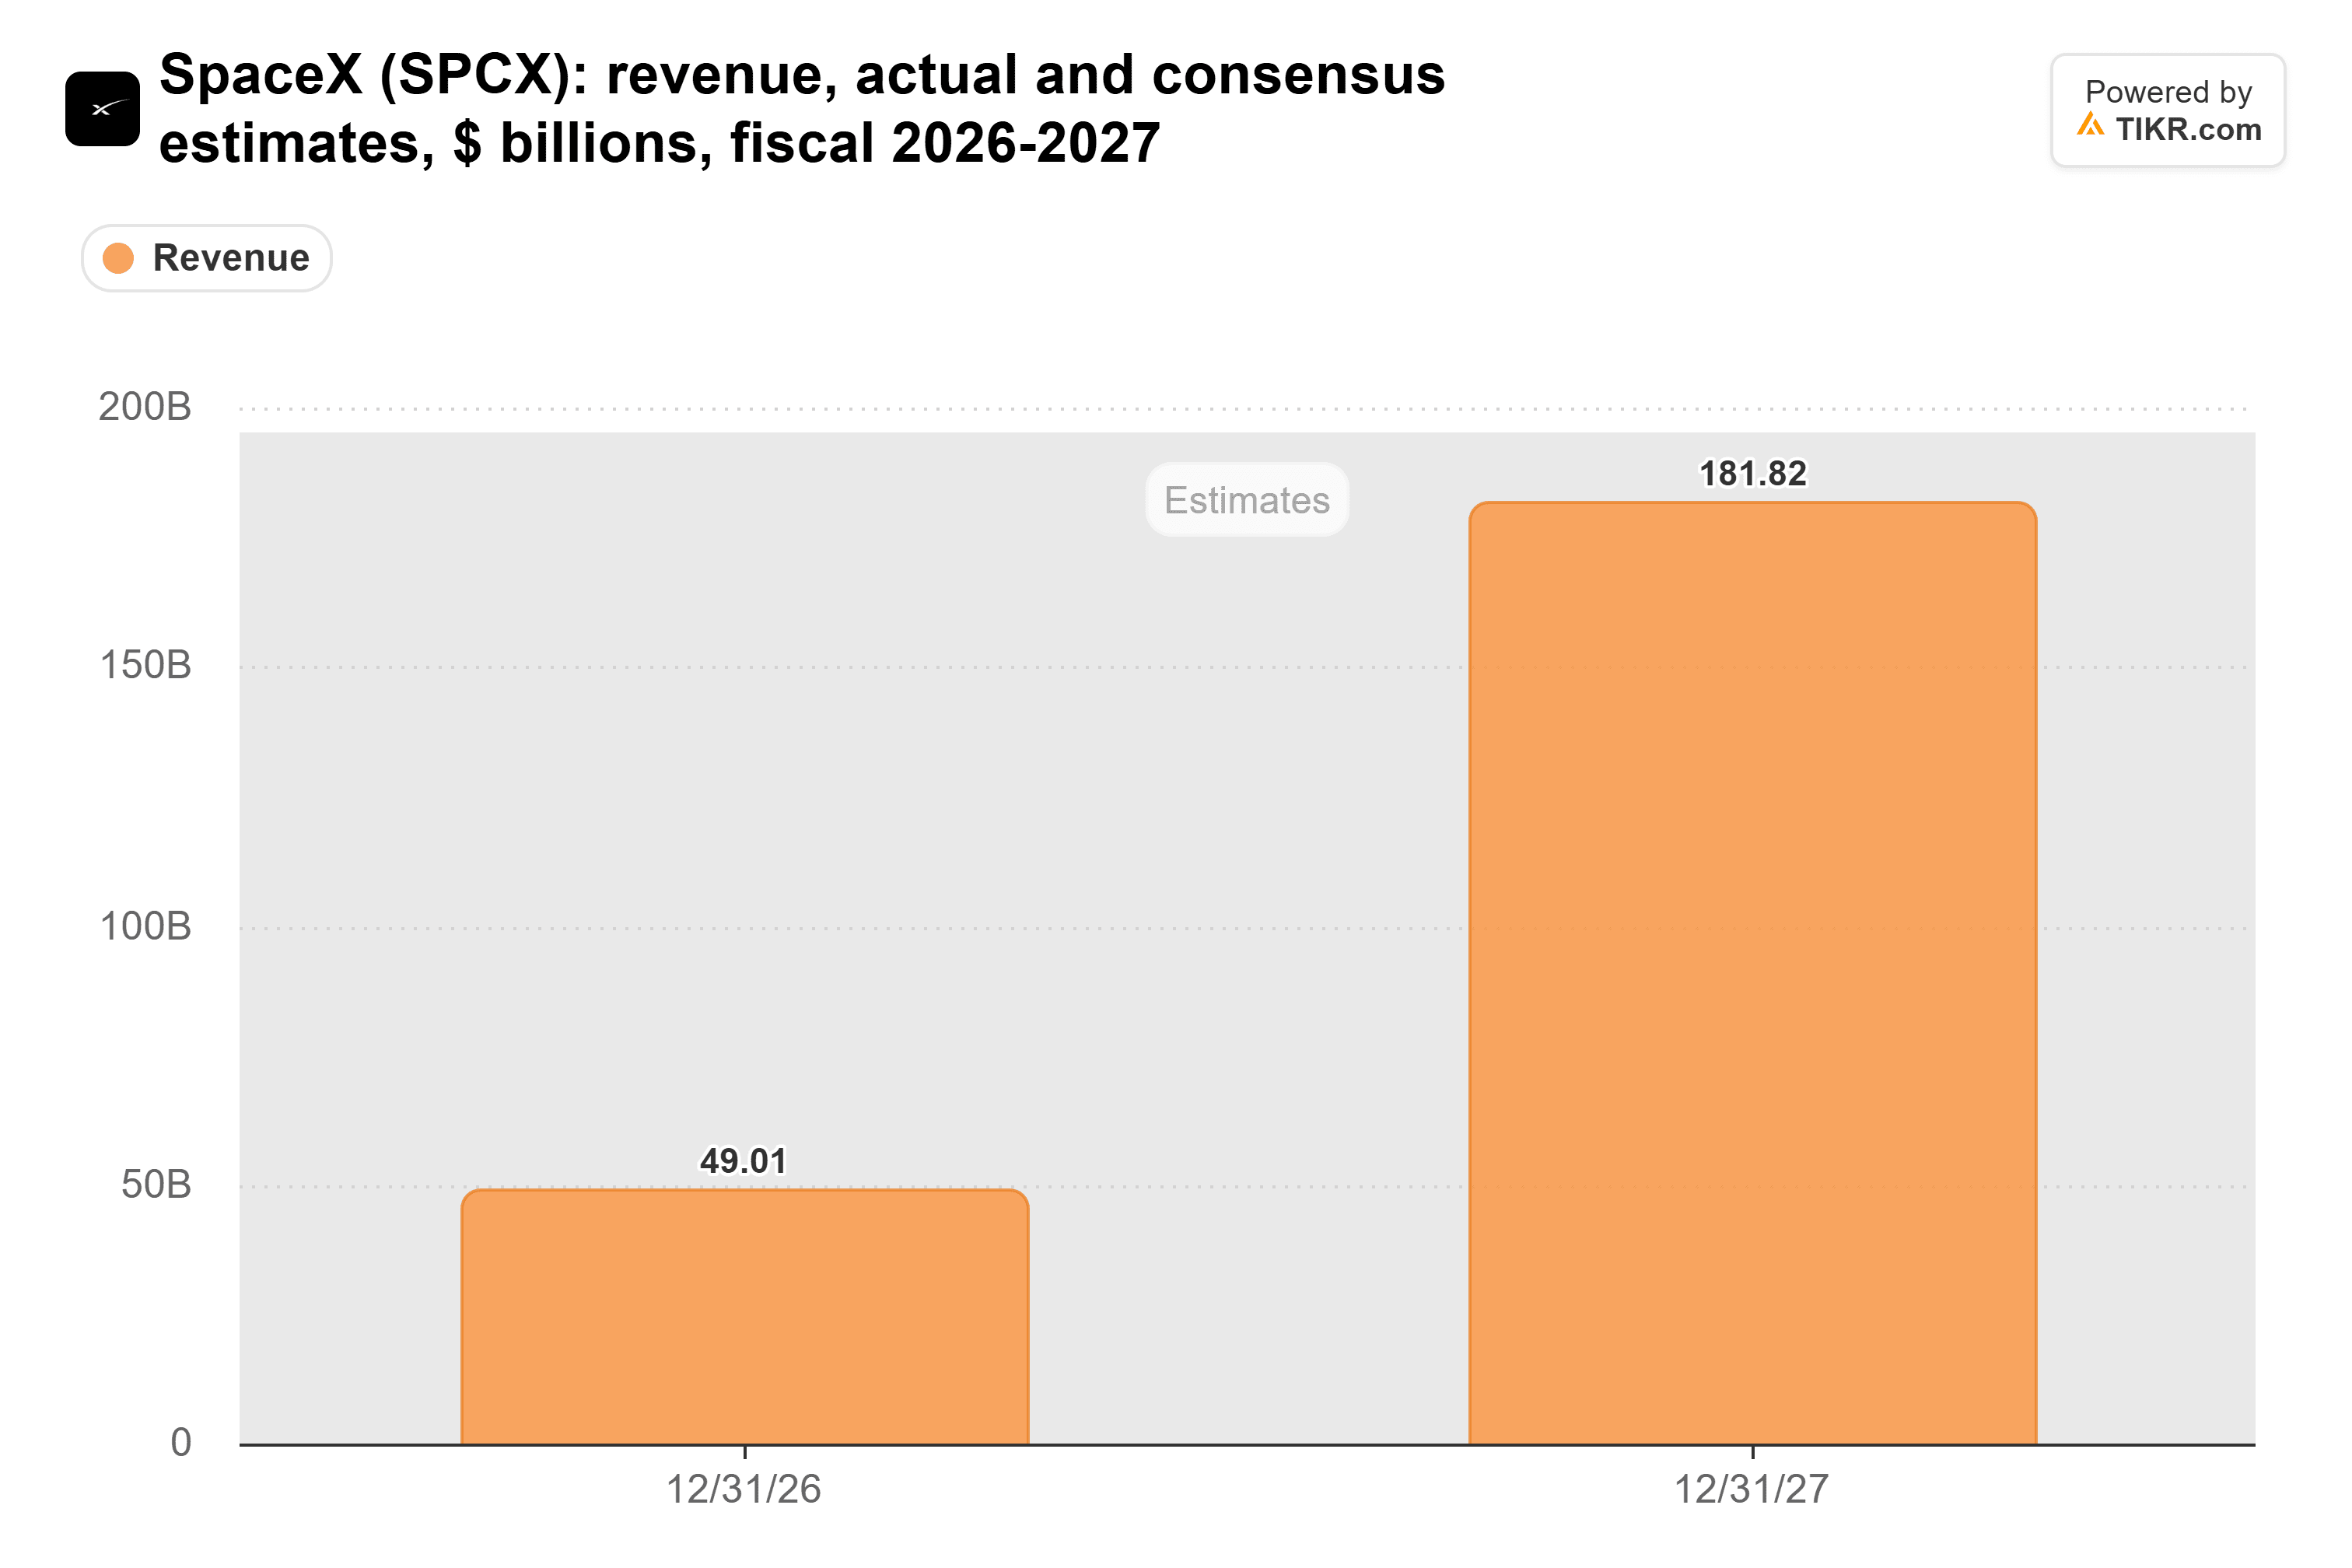
Wall Street si aspetta che i ricavi salgano da 49,0 miliardi di dollari di quest'anno a 182 miliardi nel 2027. Il compute, già al 51,9% dei ricavi del terzo trimestre, è il motore principale: il management ha dichiarato che i servizi cloud saranno il maggior contributore al suo obiettivo di raggiungere un run-rate di ricavi annuali di 100 miliardi di dollari entro dicembre. Un singolo cliente di compute ha fornito il 34,5% dei ricavi del terzo trimestre di SpaceX, e Bloomberg lo ha identificato come Anthropic. I documenti societari mostrano che entrambe le parti possono rescindere quegli accordi di compute con un preavviso di 90 giorni una volta scaduti i termini iniziali all'inizio del 2027.
E Starlink da solo non può pagare per la costruzione del compute. Il flusso di cassa operativo ha coperto i capex nel 2023, per poi rimanere molto indietro con l'aumento dei capex:
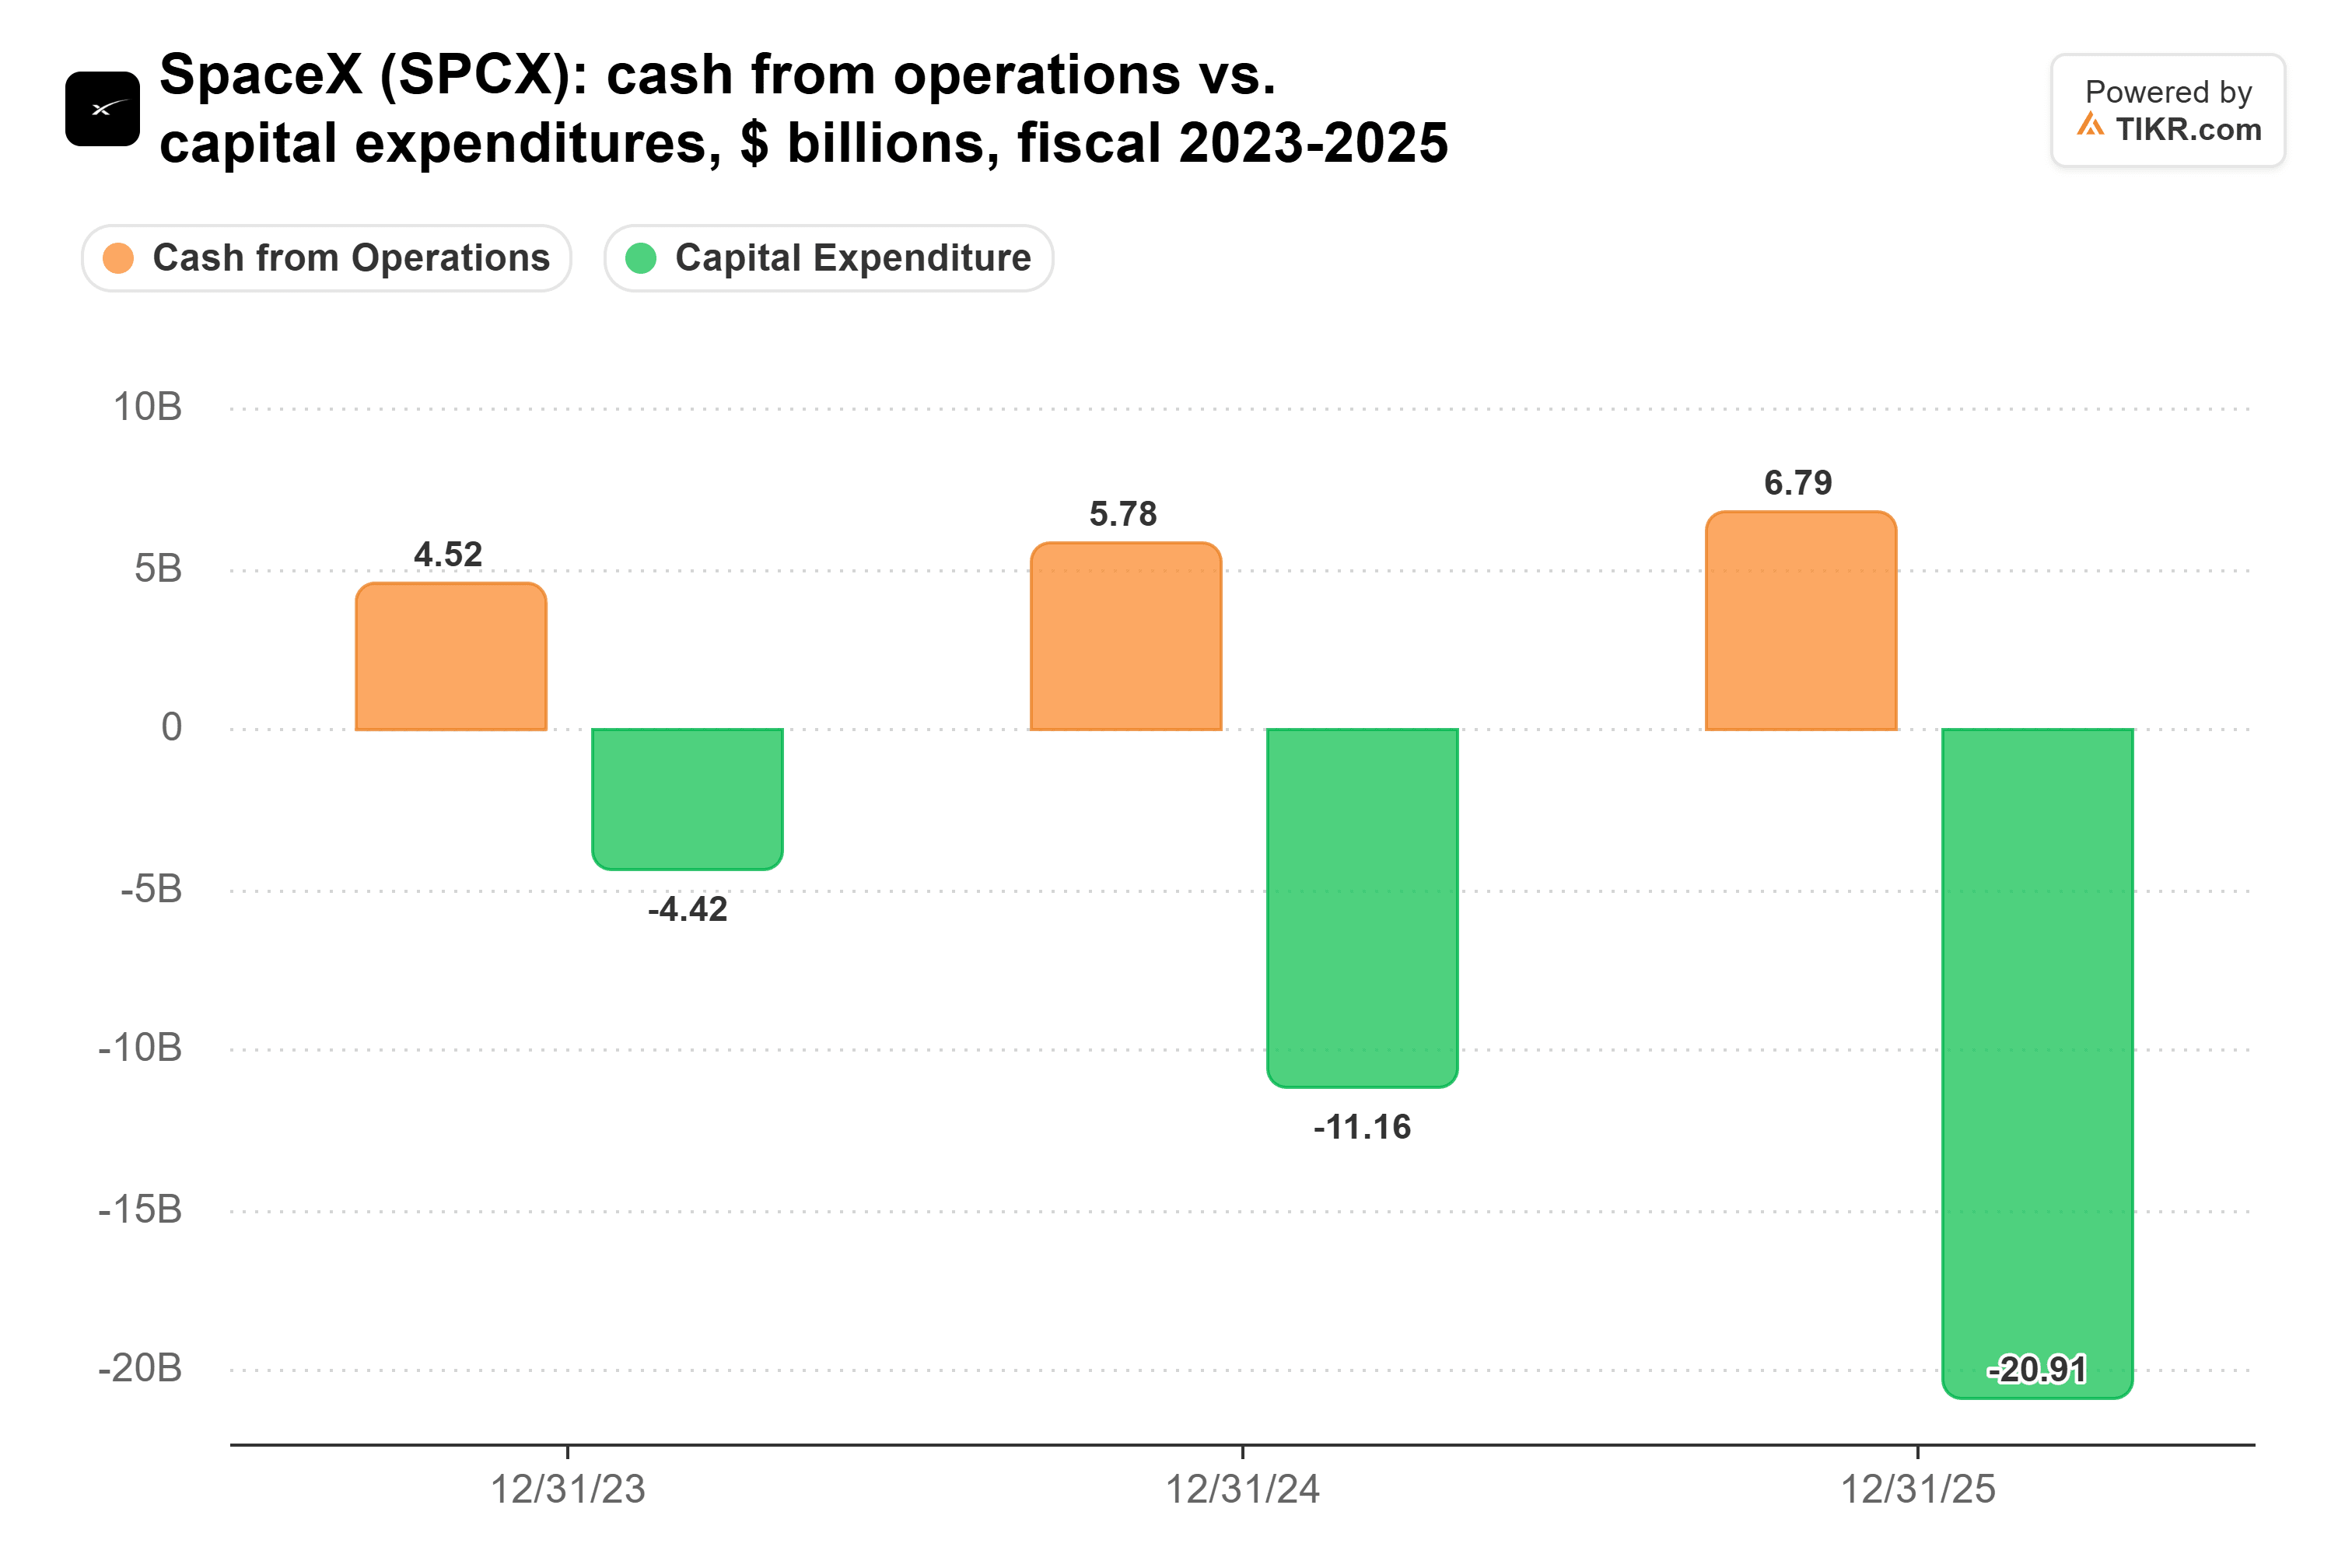
Nei primi nove mesi del 2026, i capex hanno raggiunto 48,1 miliardi di dollari contro 13,1 miliardi di flusso di cassa operativo, e il management si aspetta altri 35-40 miliardi di dollari nel quarto trimestre. I 5,21 miliardi di dollari di utile operativo di Starlink in quei nove mesi coprirebbero circa l'11% di quella spesa.
Ecco perché i 13,6 milioni di utenti contano ancora: Starlink non dipende da un singolo laboratorio di IA, quindi se i clienti di compute dovessero ridurre gli investimenti, è il business che rimane a sostenere il flusso di cassa e il credito di SpaceX.
Il prossimo controllo è il rapporto del quarto trimestre di SpaceX all'inizio del 2027: se la crescita dei ricavi consumer riduce il divario con la crescita degli abbonati, e se il margine di Connectivity rimane vicino al 40,7%. Se non lo faranno, gli azionisti di SpaceX conteranno ancora di più sul rinnovo di Anthropic.
Quindi, quanto vale realmente l'azione SpaceX?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere SpaceX. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!