

Punti Chiave
- Jericho Capital Asset Management, un fondo da 12 miliardi di dollari, ha aperto posizioni in Sandisk e SK hynix e ha incrementato la sua partecipazione in Lattice Semiconductor nel terzo trimestre, come mostra il suo ultimo 13F.
- Tutte e tre le azioni sono calate dal 30 settembre: Sandisk del 57%, SK hynix del 35% e Lattice del 12%.
- I target medi degli analisti si sono mantenuti molto meglio dei prezzi delle azioni, e ora si collocano dal 41% al 171% sopra l'ultima chiusura.
- Tra le tre, i numeri sostengono meglio Sandisk. Scambia a circa 3x gli utili forward, e la direzione afferma che i suoi contratti garantiscono ancora un margine lordo di circa l'80% ai prezzi minimi contrattuali.
L'ultimo deposito di un fondo da 12 miliardi di dollari mostra una grossa scommessa sui chip di memoria. Sandisk (SNDK) e SK hynix (SKHY) sono state le due maggiori nuove posizioni nel 13F di Jericho Capital Asset Management per il trimestre chiuso al 30 settembre, depositato il 16 novembre. Il fondo ha anche incrementato del 28% la sua partecipazione in Lattice Semiconductor (LSCC). Insieme, le tre hanno costituito il 15% delle azioni nel suo 13F.
Sandisk è stata l'acquisto più grande e il più colpito
Jericho non possedeva Sandisk tre mesi prima. Al 30 settembre, deteneva 391.880 azioni per un valore di 682 milioni di dollari, il 5,8% delle sue azioni 13F e la sua quarta partecipazione più grande. (Il numero di azioni è precedente allo split 8 per 1 di Sandisk, entrato in vigore il 20 novembre.) L'azione è scesa del 57% da allora, inclusa una caduta del 24% in una settimana di questo mese a causa delle preoccupazioni nell'intero settore della memoria. Kioxia, il partner di joint venture di Sandisk, ha visto i suoi aumenti di prezzo del NAND rallentare a percentuali a metà degli anni '20 nel trimestre di settembre, rispetto a circa il 70%.
Sandisk stessa ha appena avuto un trimestre forte. Il suo margine lordo non-GAAP ha raggiunto l'85,1% nei tre mesi fino al 2 ottobre. Ha chiuso il trimestre con 88,9 miliardi di dollari di ricavi contrattuali ancora da consegnare, valutati ai prezzi minimi dei contratti. Il target medio degli analisti è ancora vicino al suo picco:
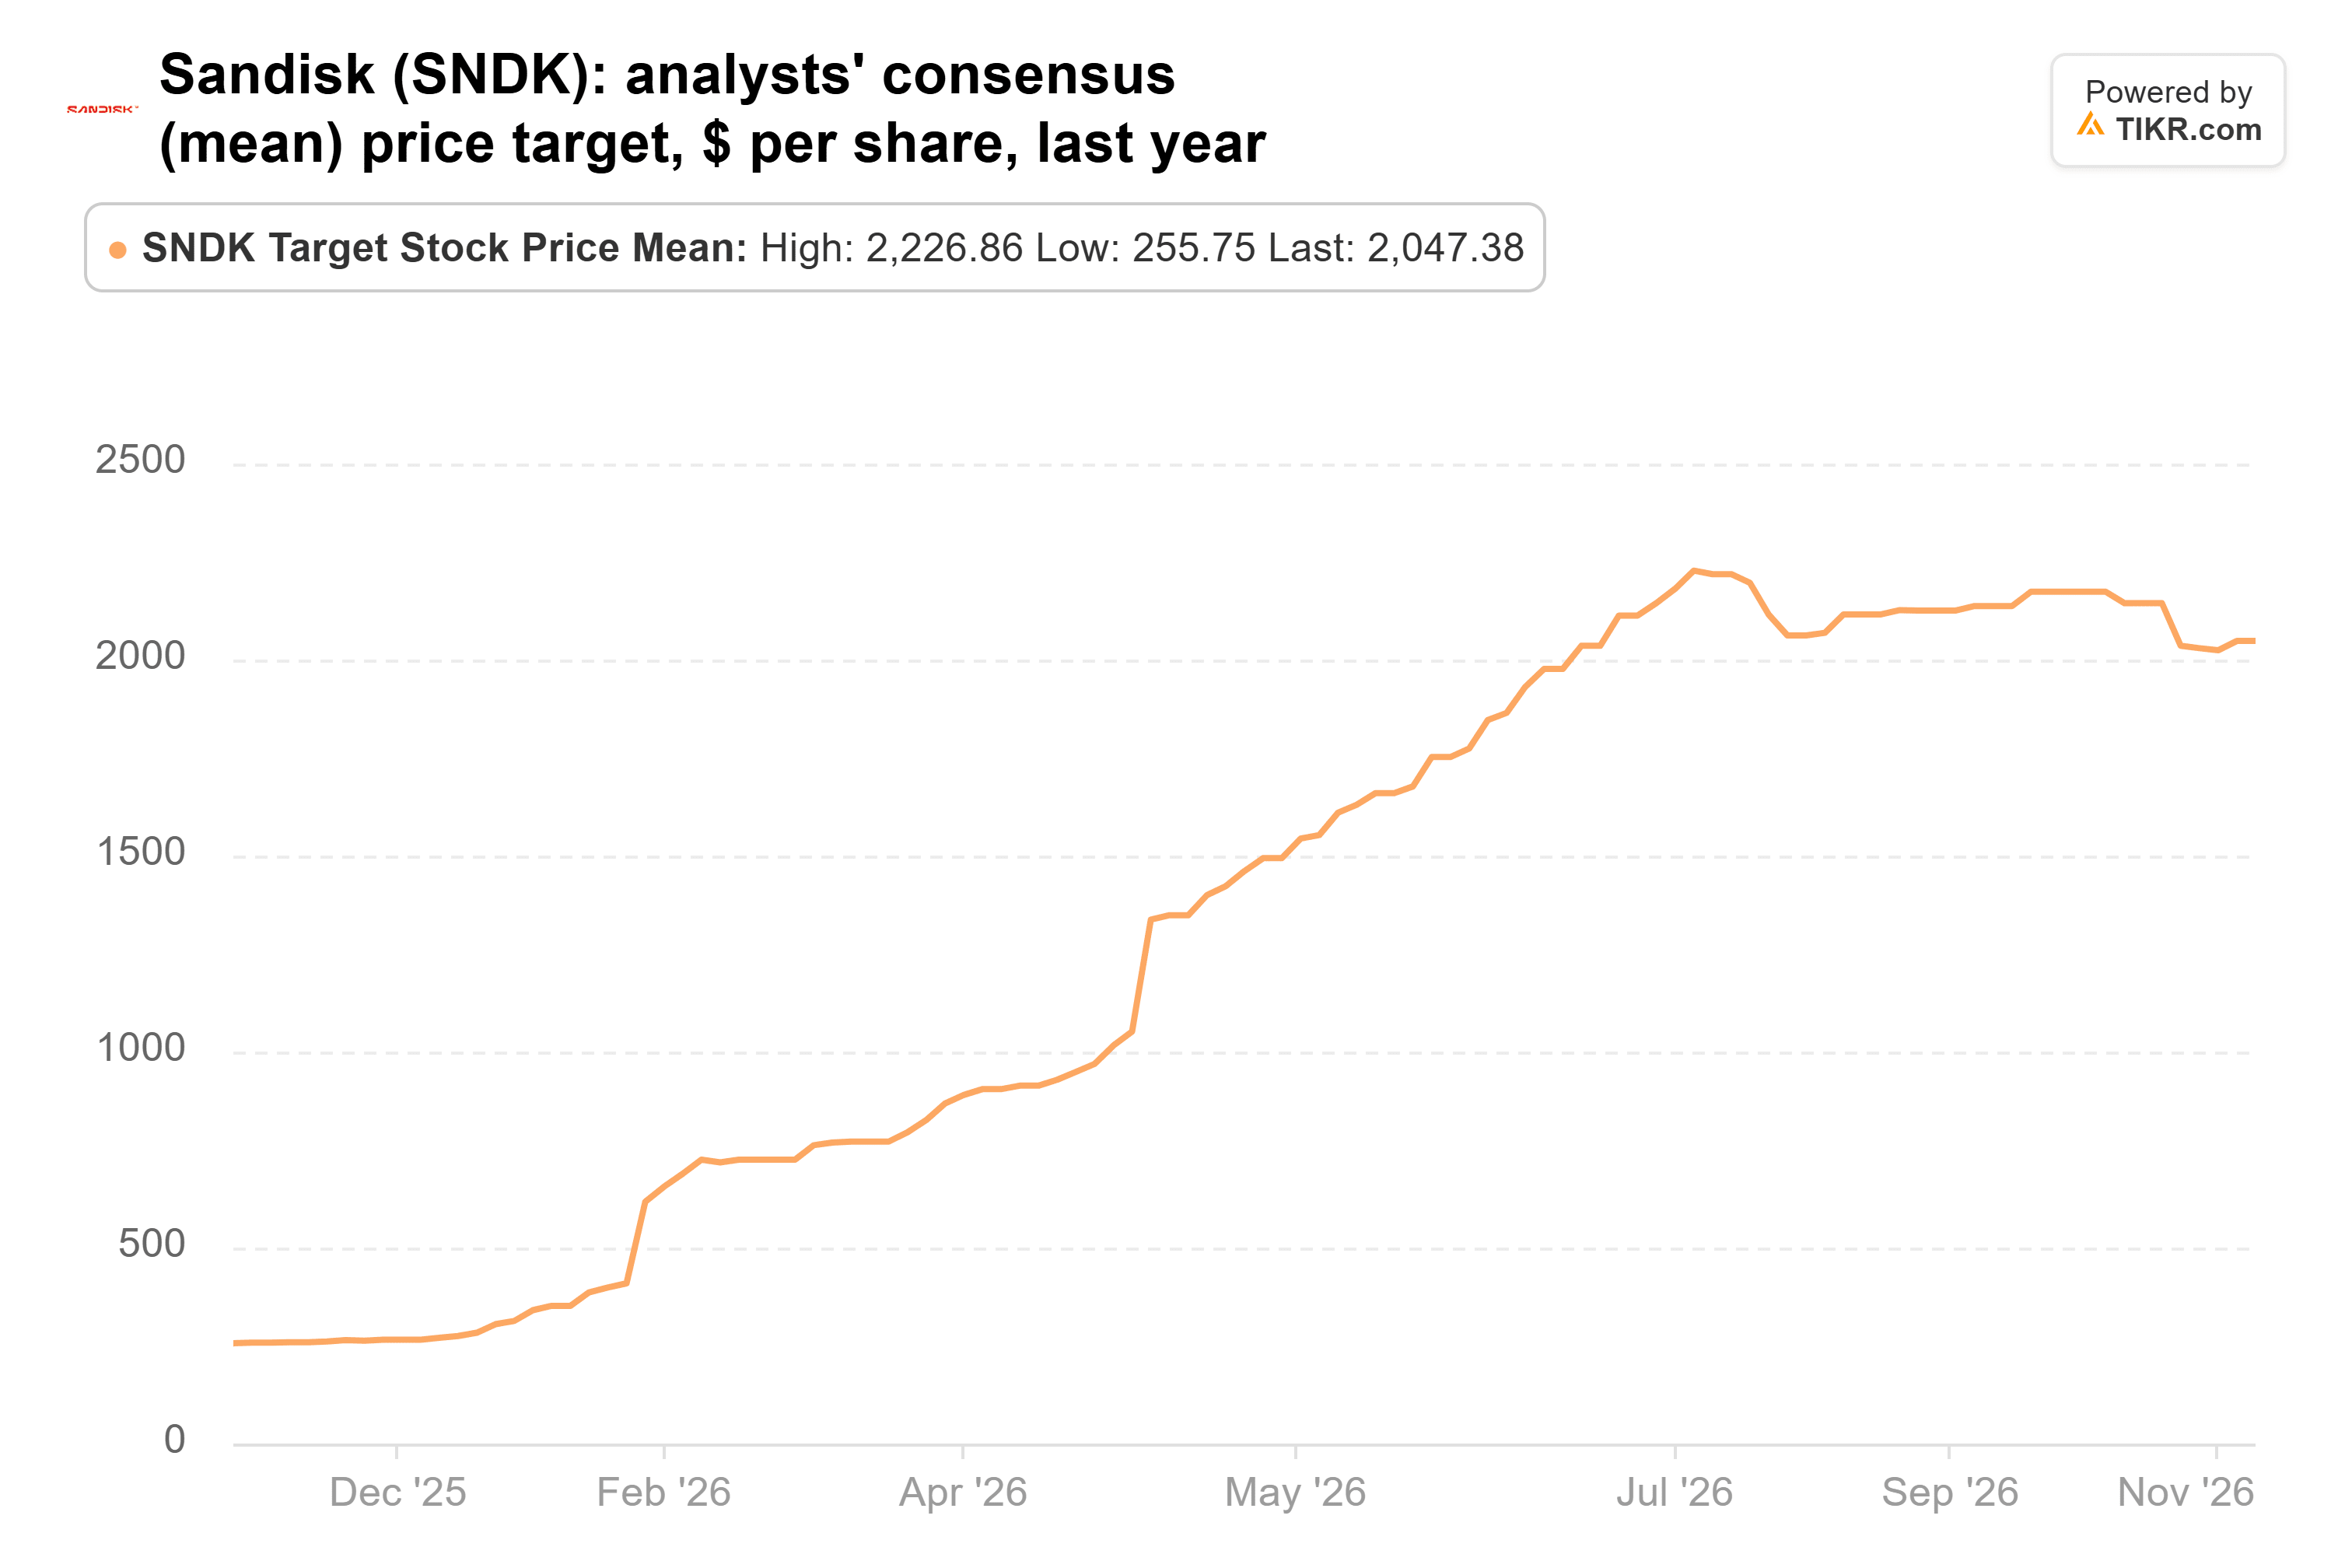
Il target è circa l'8% sotto il suo massimo di luglio, mentre l'azione è il 68% sotto il suo massimo di giugno. Ciò lascia il target al 171% sopra l'ultima chiusura.
TIKR monitora 26 analisti su Sandisk. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Sandisk, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Sandisk
SK hynix è ancora in forte crescita
SK hynix è stata l'altra nuova azione di memoria di Jericho. Al 30 settembre deteneva 2,96 milioni di American Depositary Shares per un valore di 546 milioni di dollari, il 4,7% delle sue azioni 13F e la sua sesta partecipazione più grande. Sono scese del 35% da allora e hanno appena chiuso al livello più basso dalla quotazione di luglio.
I ricavi del secondo trimestre sono aumentati del 257% rispetto all'anno precedente, raggiungendo 79,3 trilioni di won, con un margine operativo del 76%. SK hynix ha anche metà della sua capacità per il 2027 e il 2028 già contrattualizzata. Il suo cliente più grande, Nvidia, ha appena fornito una previsione di 130 miliardi di dollari di ricavi per un quarto trimestre con una settimana extra, superando le stime di circa 125 miliardi di dollari. Dall'altro lato, Reuters ha riportato il 18 novembre che i funzionari statunitensi stanno bloccando le licenze per gli strumenti di cui SK hynix ha bisogno per espandere il suo stabilimento a Dalian, in Cina.
Gli analisti hanno tagliato il loro target medio dalla quotazione, ma meno di quanto sia scesa l'azione:
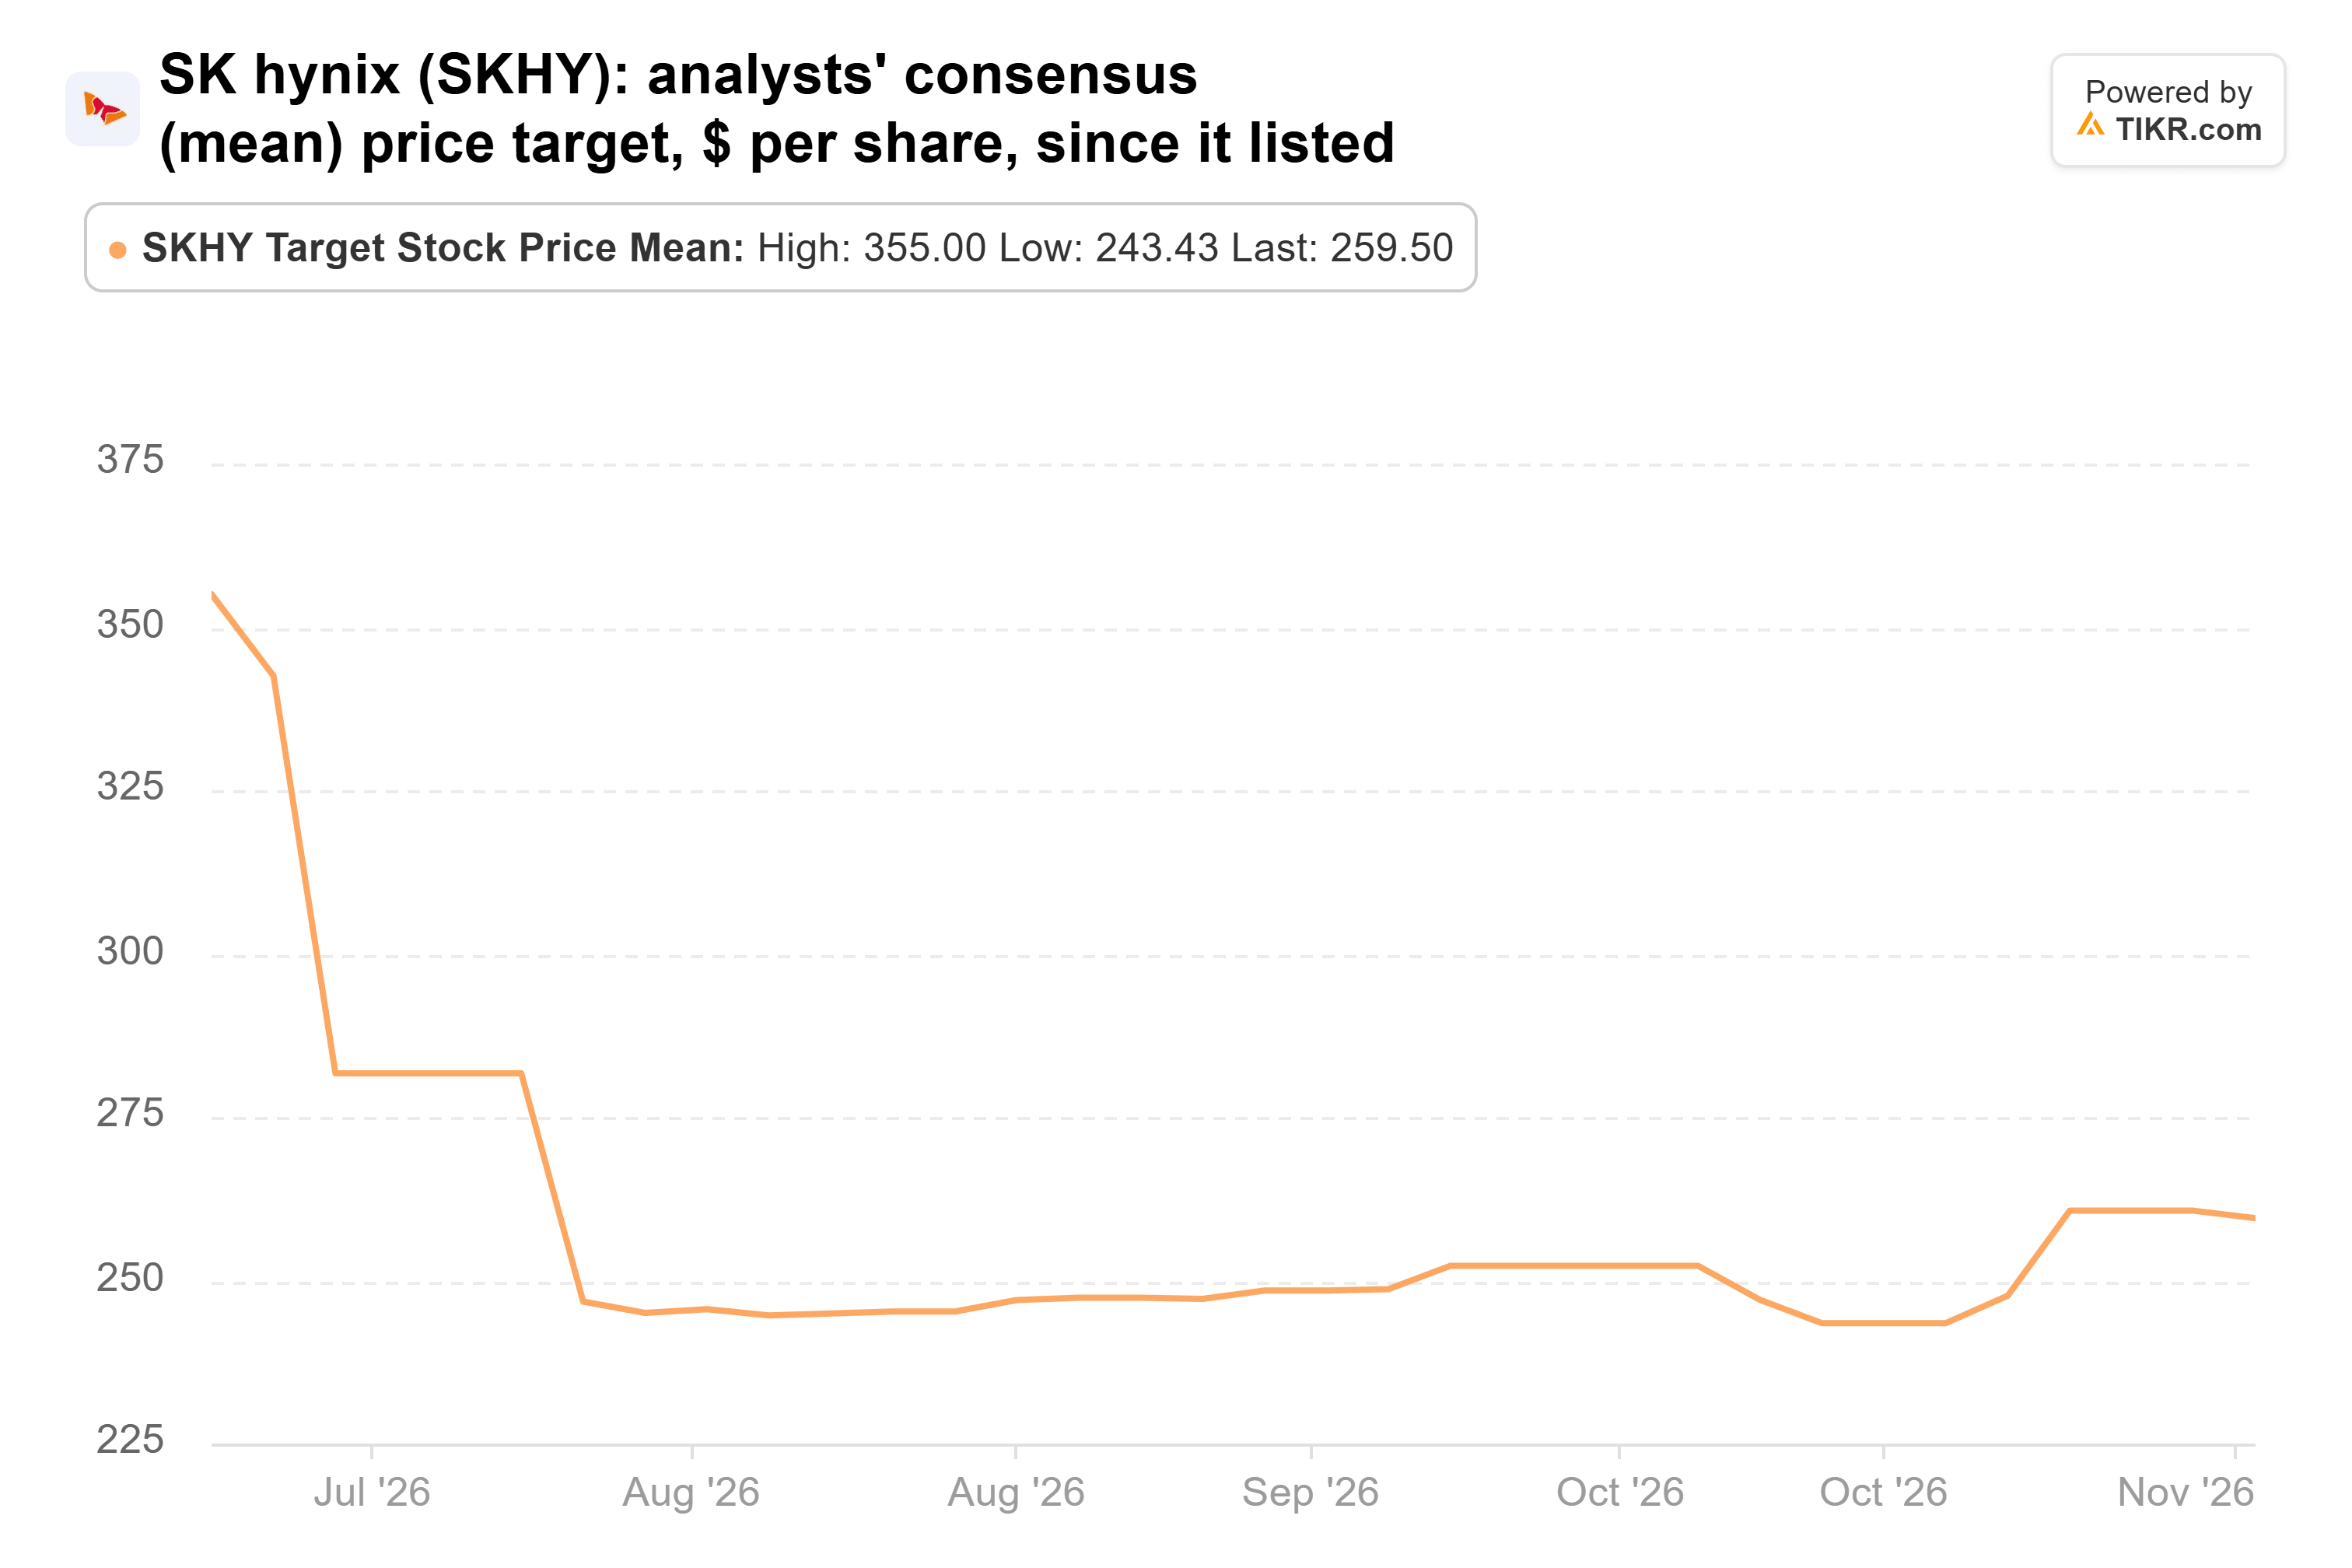
Il target è del 27% inferiore a dove era partito a luglio, e l'azione è del 40% sotto il suo massimo di settembre. Ciò lascia il target al 118% sopra l'ultima chiusura. Le sue azioni coreane scambiavano a 4,4x gli utili forward alla fine di settembre, vicino al minimo del loro range dal 2014, e questo era prima dell'ultimo calo.
Lattice sta crescendo rapidamente
Jericho ha incrementato del 28% la sua partecipazione in Lattice e ha chiuso settembre con 4,18 milioni di azioni per un valore di 525 milioni di dollari, il 4,5% delle sue azioni 13F e la sua settima partecipazione più grande. I ricavi di Lattice sono aumentati del 118% a 291,0 milioni di dollari nei tre mesi fino al 3 ottobre. Questa cifra include AMI, l'azienda di firmware acquisita da Lattice durante il trimestre. I suoi ricavi propri da FPGA sono comunque cresciuti di circa il 90%, a 252 milioni di dollari. La direzione ha fornito una previsione per i ricavi del quarto trimestre di circa 335 milioni di dollari, circa il 130% in più rispetto all'anno precedente.
Nonostante ciò, l'azione è scesa del 12% dal 30 settembre. A circa 28x gli utili forward, è l'unica delle tre valutata per la crescita. Il target medio degli analisti è quasi raddoppiato in un anno ed è ancora vicino al suo picco di agosto:
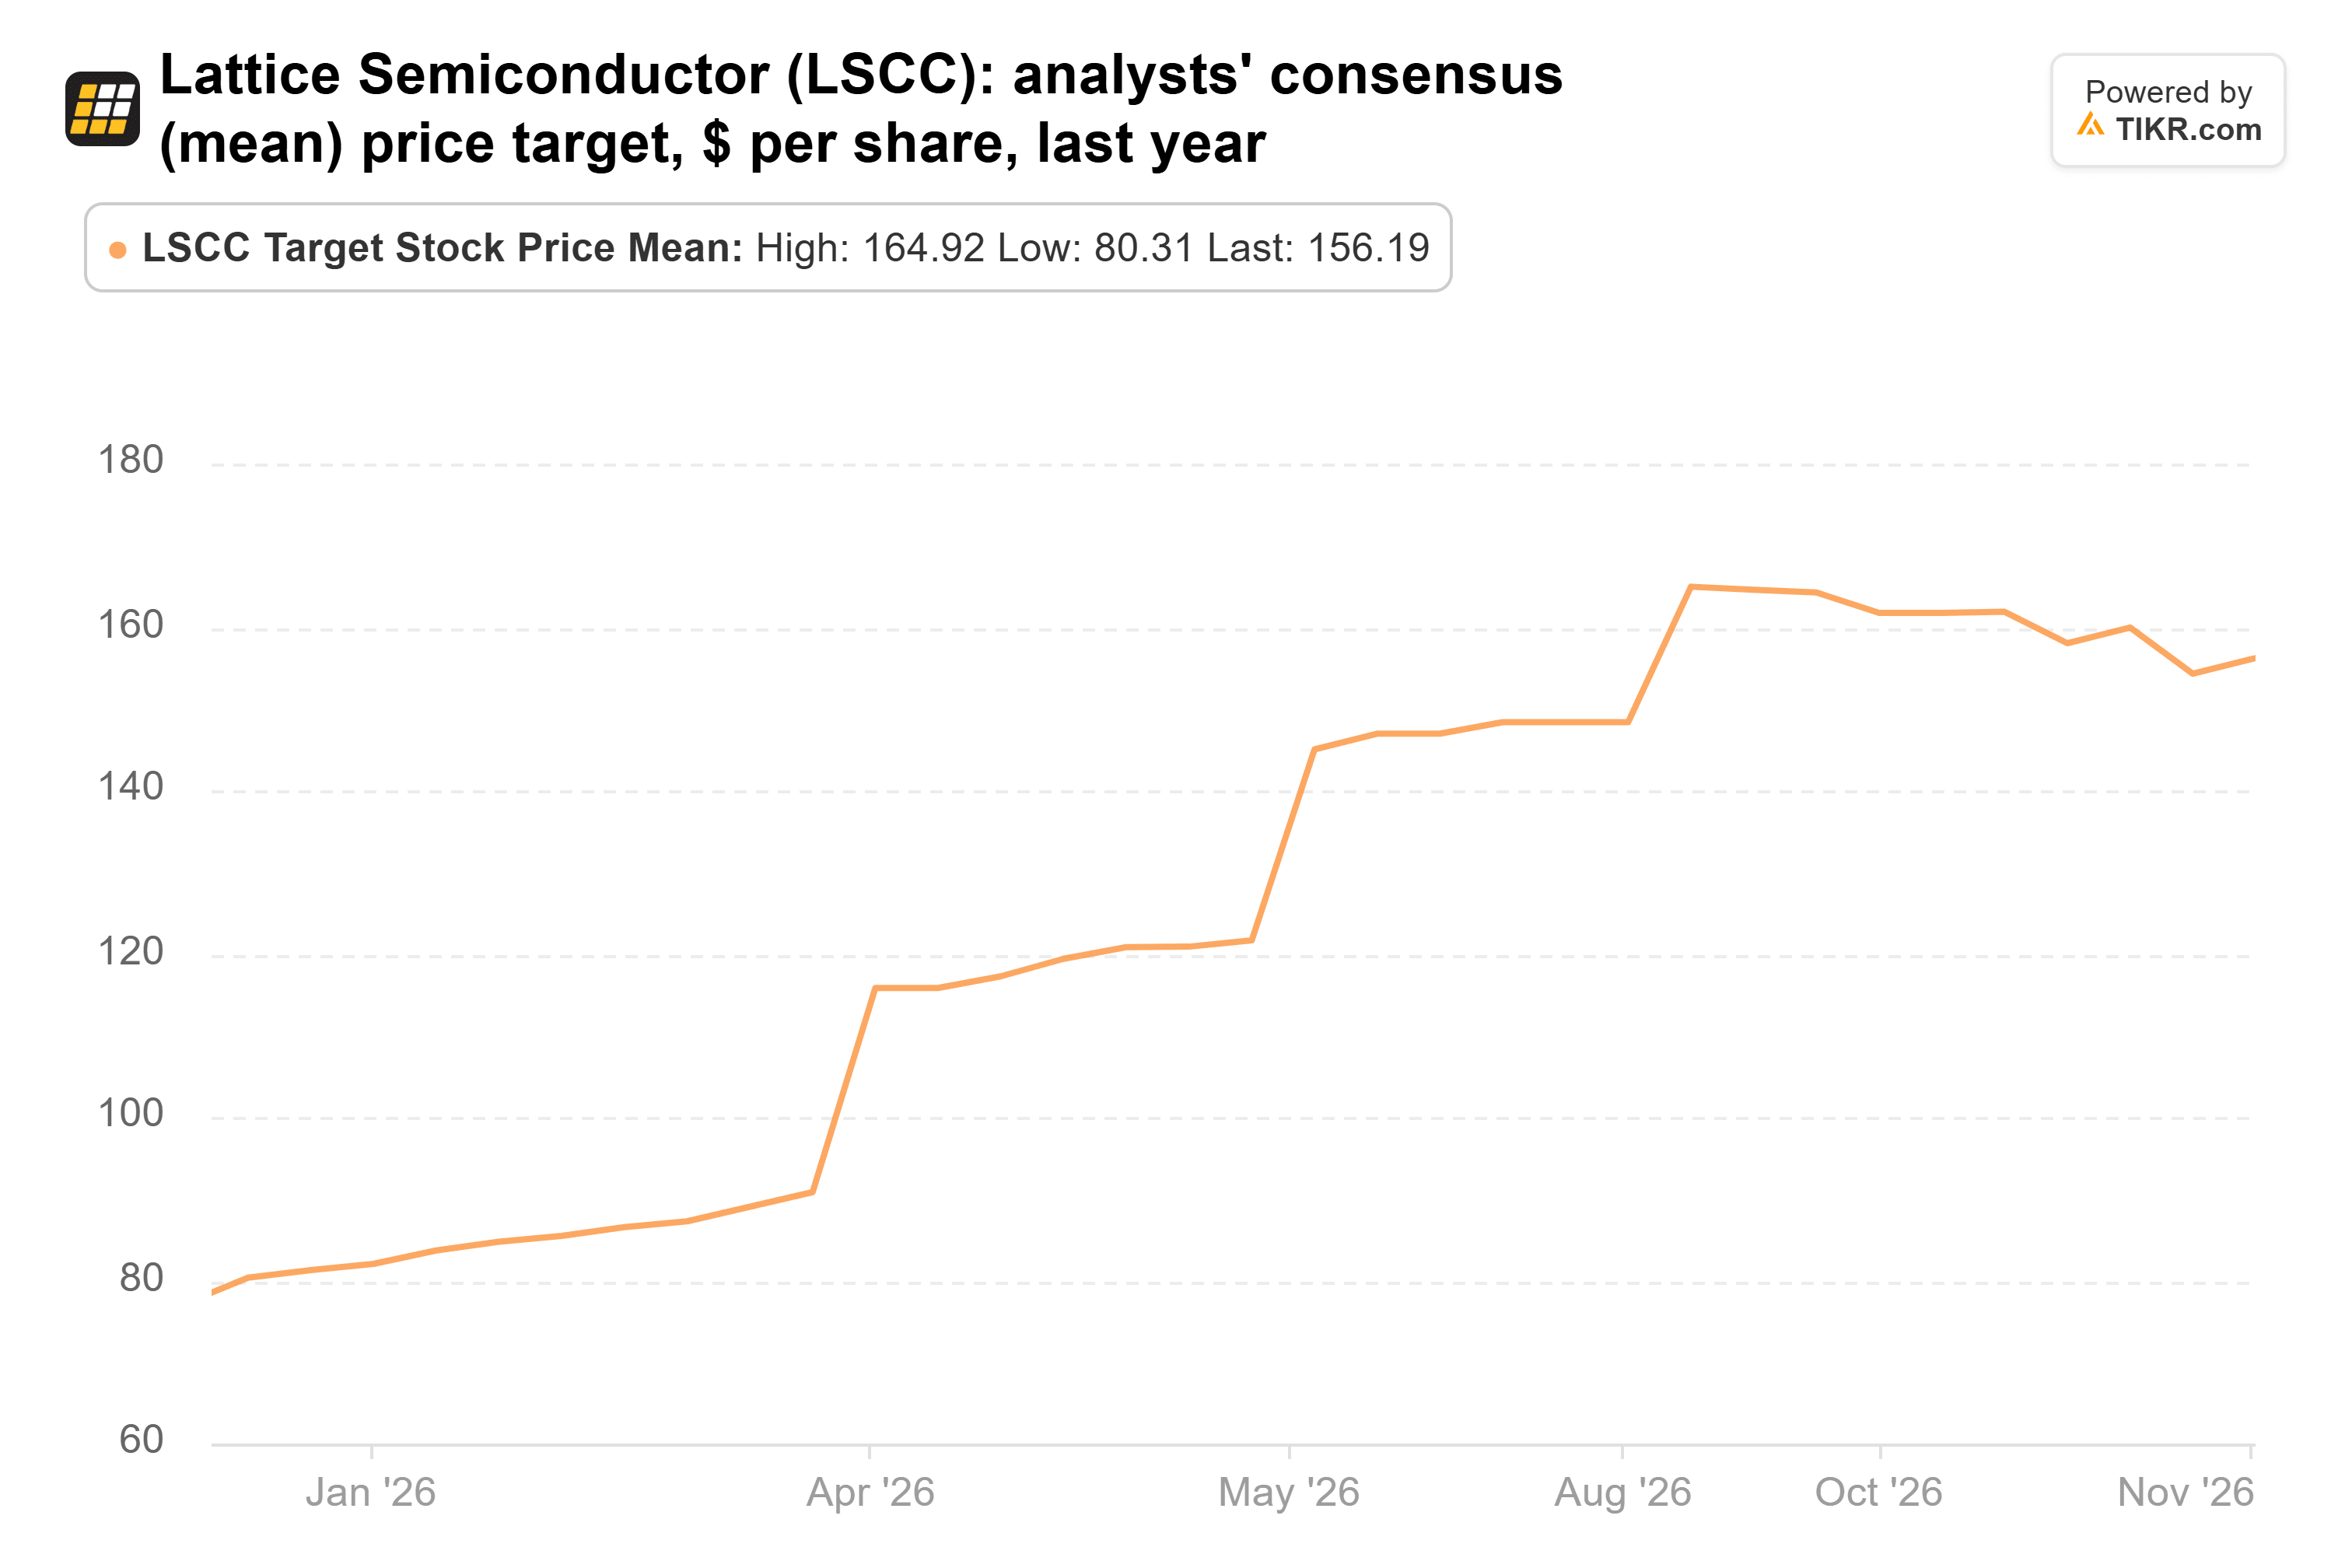
Il target è del 41% sopra l'ultima chiusura, il minor potenziale rialzista delle tre.
Sandisk sembra troppo economica
Lattice ha la storia di crescita più pulita, e la sua azione già incorpora questo. I produttori di memoria sono valutati come se il boom stesse finendo, e Sandisk più di tutti. Scambia a circa 3x gli utili forward e non ha debiti. La direzione afferma che i prezzi minimi nei suoi contratti pluriennali garantiscono ancora un margine lordo di circa l'80%. Sandisk ha speso 9,5 miliardi di dollari per riacquistare le proprie azioni nei due trimestri fino al 2 ottobre. Ha pagato una media di 1.583 dollari per azione sul vecchio conteggio azionario, circa il doppio della sua ultima chiusura prima dello split. Sono d'accordo con l'argomentazione di Evercore ISI secondo cui gli investitori si concentrano troppo su quanto a lungo i prezzi del NAND rimarranno alti e troppo poco su quei contratti.
I contratti non sono stati testati in una fase di recessione, però, dato che il più vecchio è stato firmato a gennaio 2026. Tre analisti hanno stime per l'anno fiscale 2030, e pongono l'EPS al 49% sotto quello del 2029, quindi Wall Street si aspetta già che il ciclo si inverta.
Se potessi comprare solo una delle tre di Jericho, sarebbe Sandisk. Il mercato sta scontando un crollo che i suoi contratti erano stati scritti per ammorbidire. La prova arriverà a fine gennaio, quando Sandisk riporterà il suo secondo trimestre fiscale contro una previsione di ricavi da 12,2 a 12,6 miliardi di dollari. Ricavi in linea o superiori al massimo di quel range, con ricavi contrattuali ancora vicini a 88,9 miliardi di dollari, sosterranno la tesi. Il prossimo 13F di Jericho, previsto a metà febbraio, mostrerà se il fondo ha mantenuto la posizione.
Quindi, qual è il valore reale dell'azione Sandisk?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Sandisk. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!



