Points clés
- Mark Gurman de Bloomberg a déclaré que le paradigme des applications allait « lentement, sinon rapidement, se dissiper » car l'IA exige un nouveau type de système d'exploitation.
- Gemini d'Alphabet se trouve sous les modèles d'IA reconstruits d'Apple, tandis que l'activité publicitaire d'AppLovin basée sur les installations a besoin que les applications perdurent.
- Le segment Services d'Apple, qui inclut les commissions de l'App Store, a généré 42 % de sa marge brute de l'exercice 2025 pour 26 % de son chiffre d'affaires.
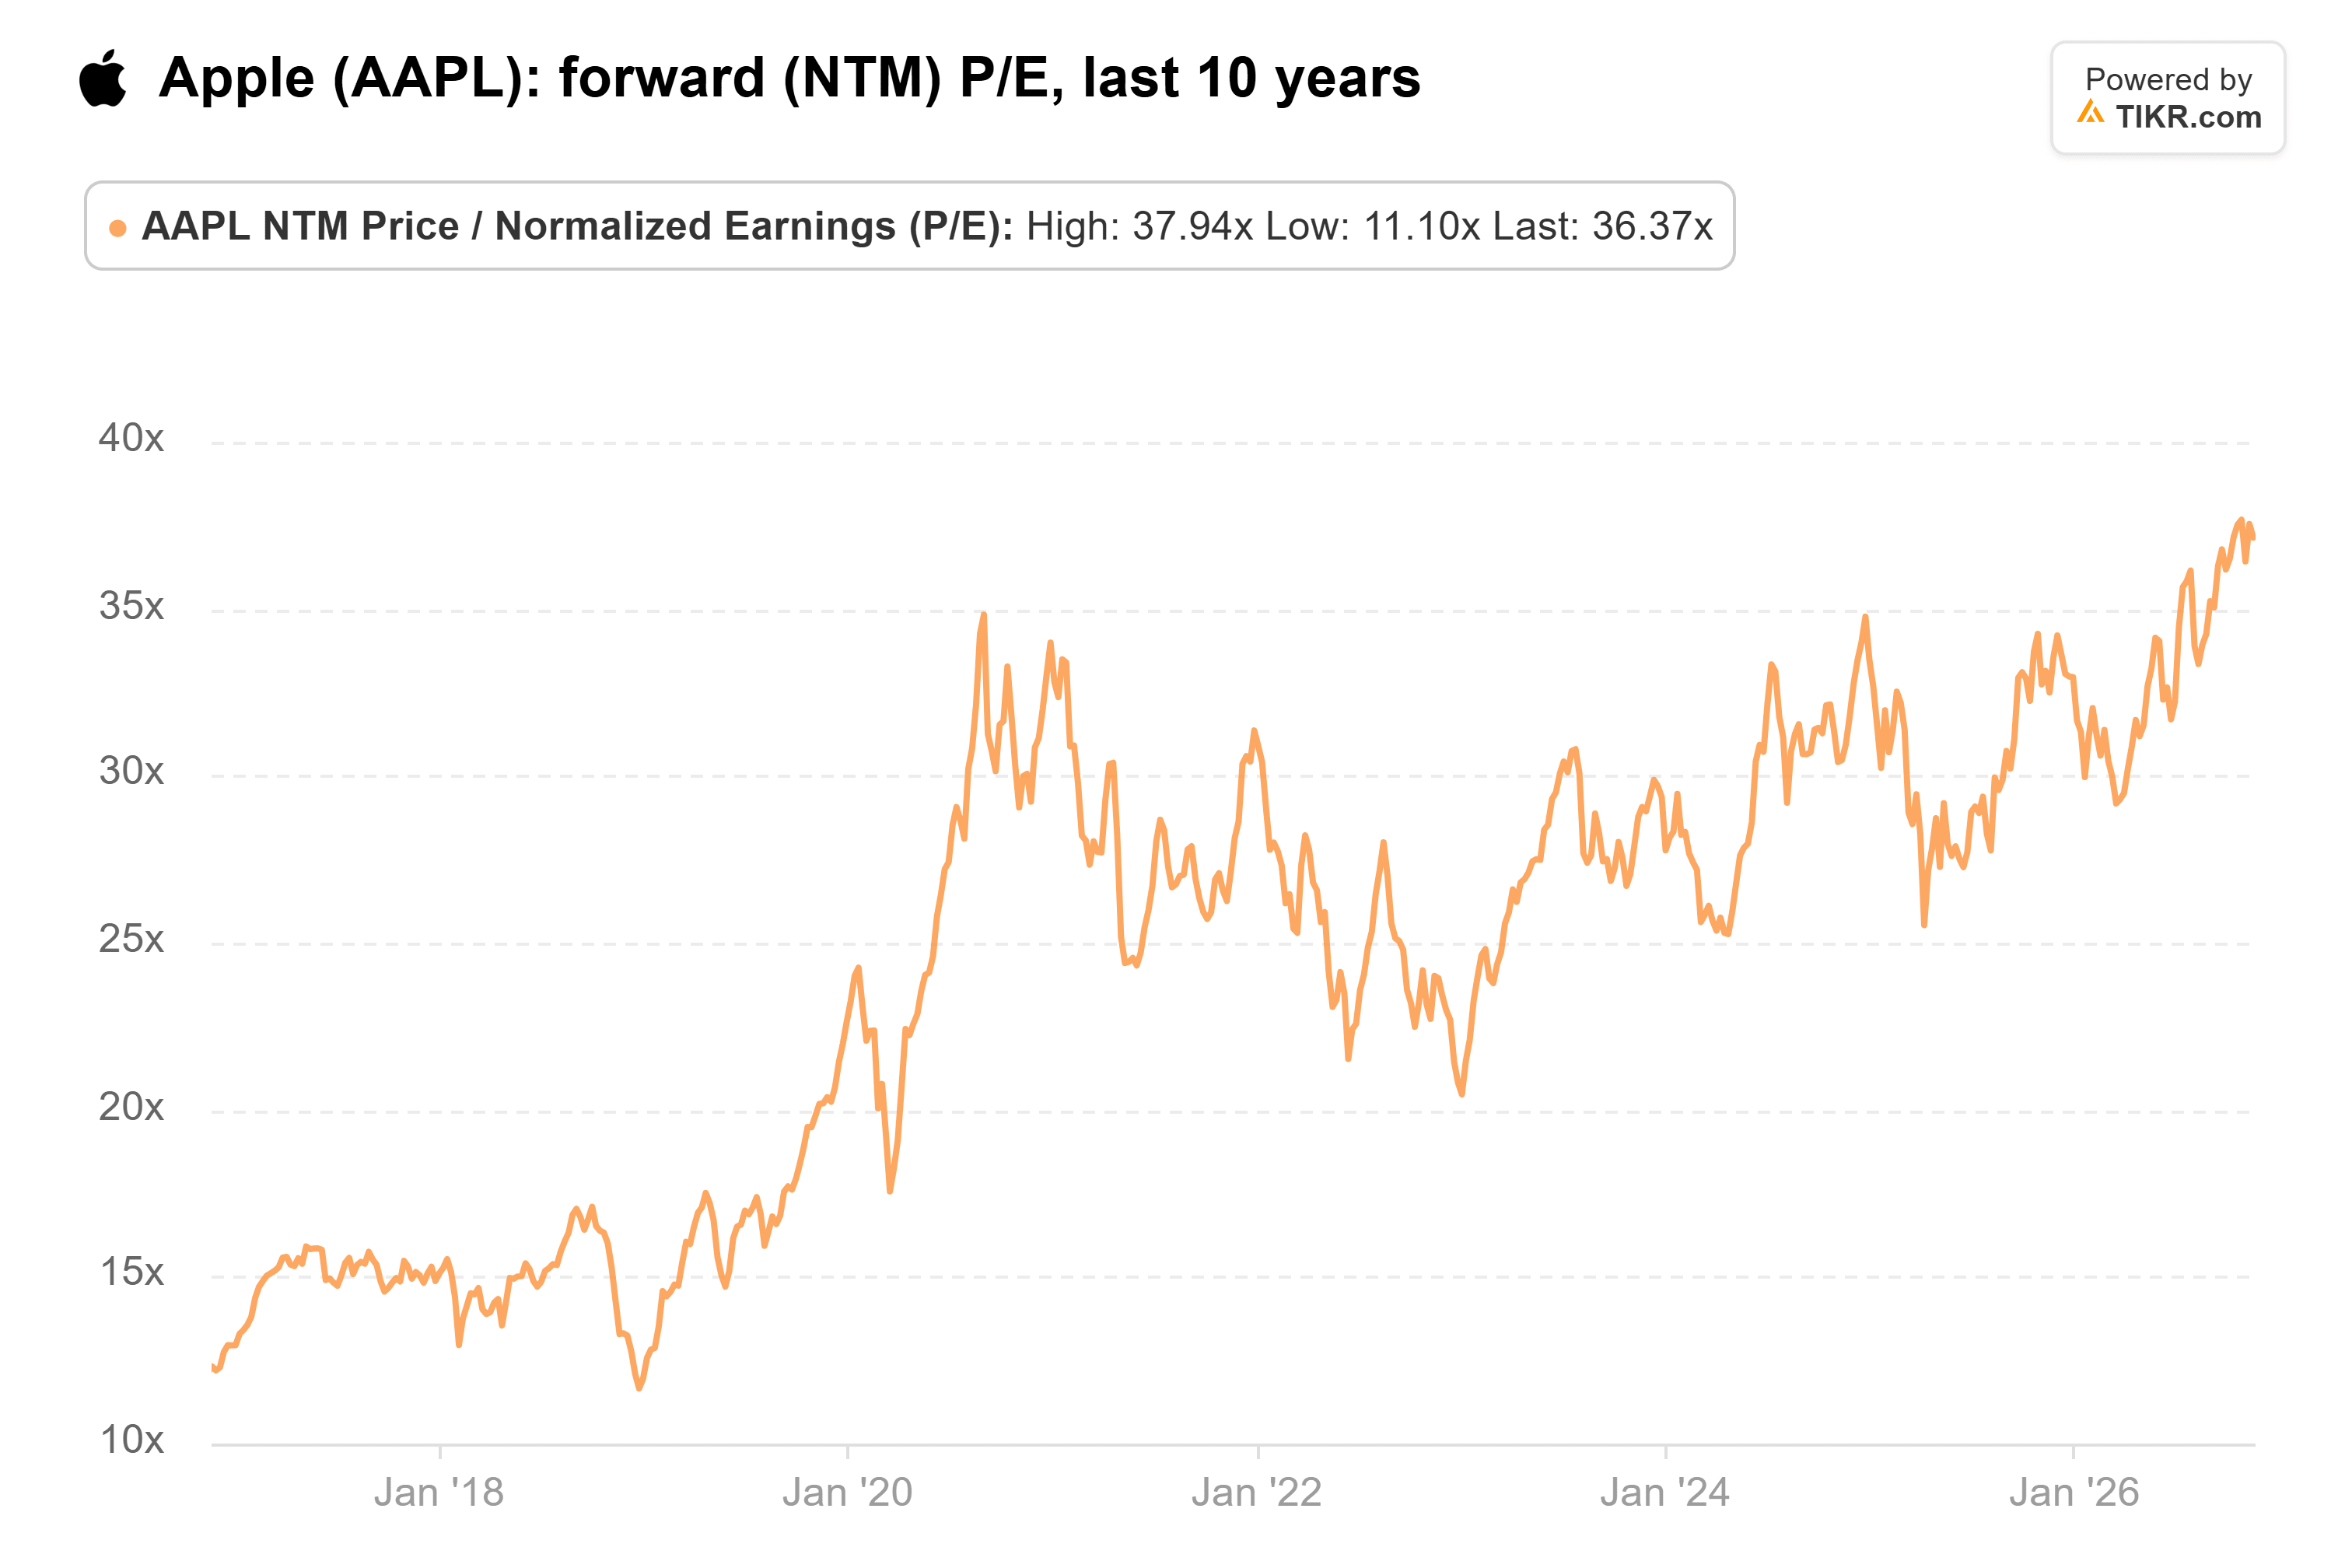
- À 36 fois les bénéfices anticipés, soit près de 50 % au-dessus de sa moyenne sur 10 ans, le cours d'Apple est valorisé comme si ce péage durait encore des années.
Apple (AAPL) vaut près de 5 000 milliards de dollars et se négocie juste en dessous de son plus haut historique. Mark Gurman de Bloomberg estime que la manière dont les gens utilisent son produit le plus important est en sursis.
Lors de l'épisode du week-end du podcast Bloomberg Tech, Gurman s'est demandé à quel moment Apple repartirait de zéro sur le système d'exploitation, puisque iOS était lui-même un redémarrage pour l'ère mobile. Puis il est allé plus loin :
« On en arrive presque à la nécessité d'avoir un tout nouveau système d'exploitation pour l'ère de l'IA. Le paradigme des applications va lentement, sinon rapidement, se dissiper. »
C'est un message difficile pour une entreprise qui réalise ses meilleures marges sur les applications.
Et Apple devrait effectuer cette reconstruction sur le moteur d'un concurrent. Gurman a déclaré que les modèles de base d'Apple avaient été reconstruits sur un noyau provenant d'Alphabet (GOOG), de sorte que Gemini se trouve désormais sous certaines parties d'Apple Intelligence et de Siri AI. Ce changement affecte également AppLovin (APP), dont les publicités qui génèrent des installations d'applications sont construites sur le modèle même que Gurman s'attend à voir décliner.
TIKR suit 45 analystes sur Apple. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Apple, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Apple
La marge d'Apple repose sur le péage
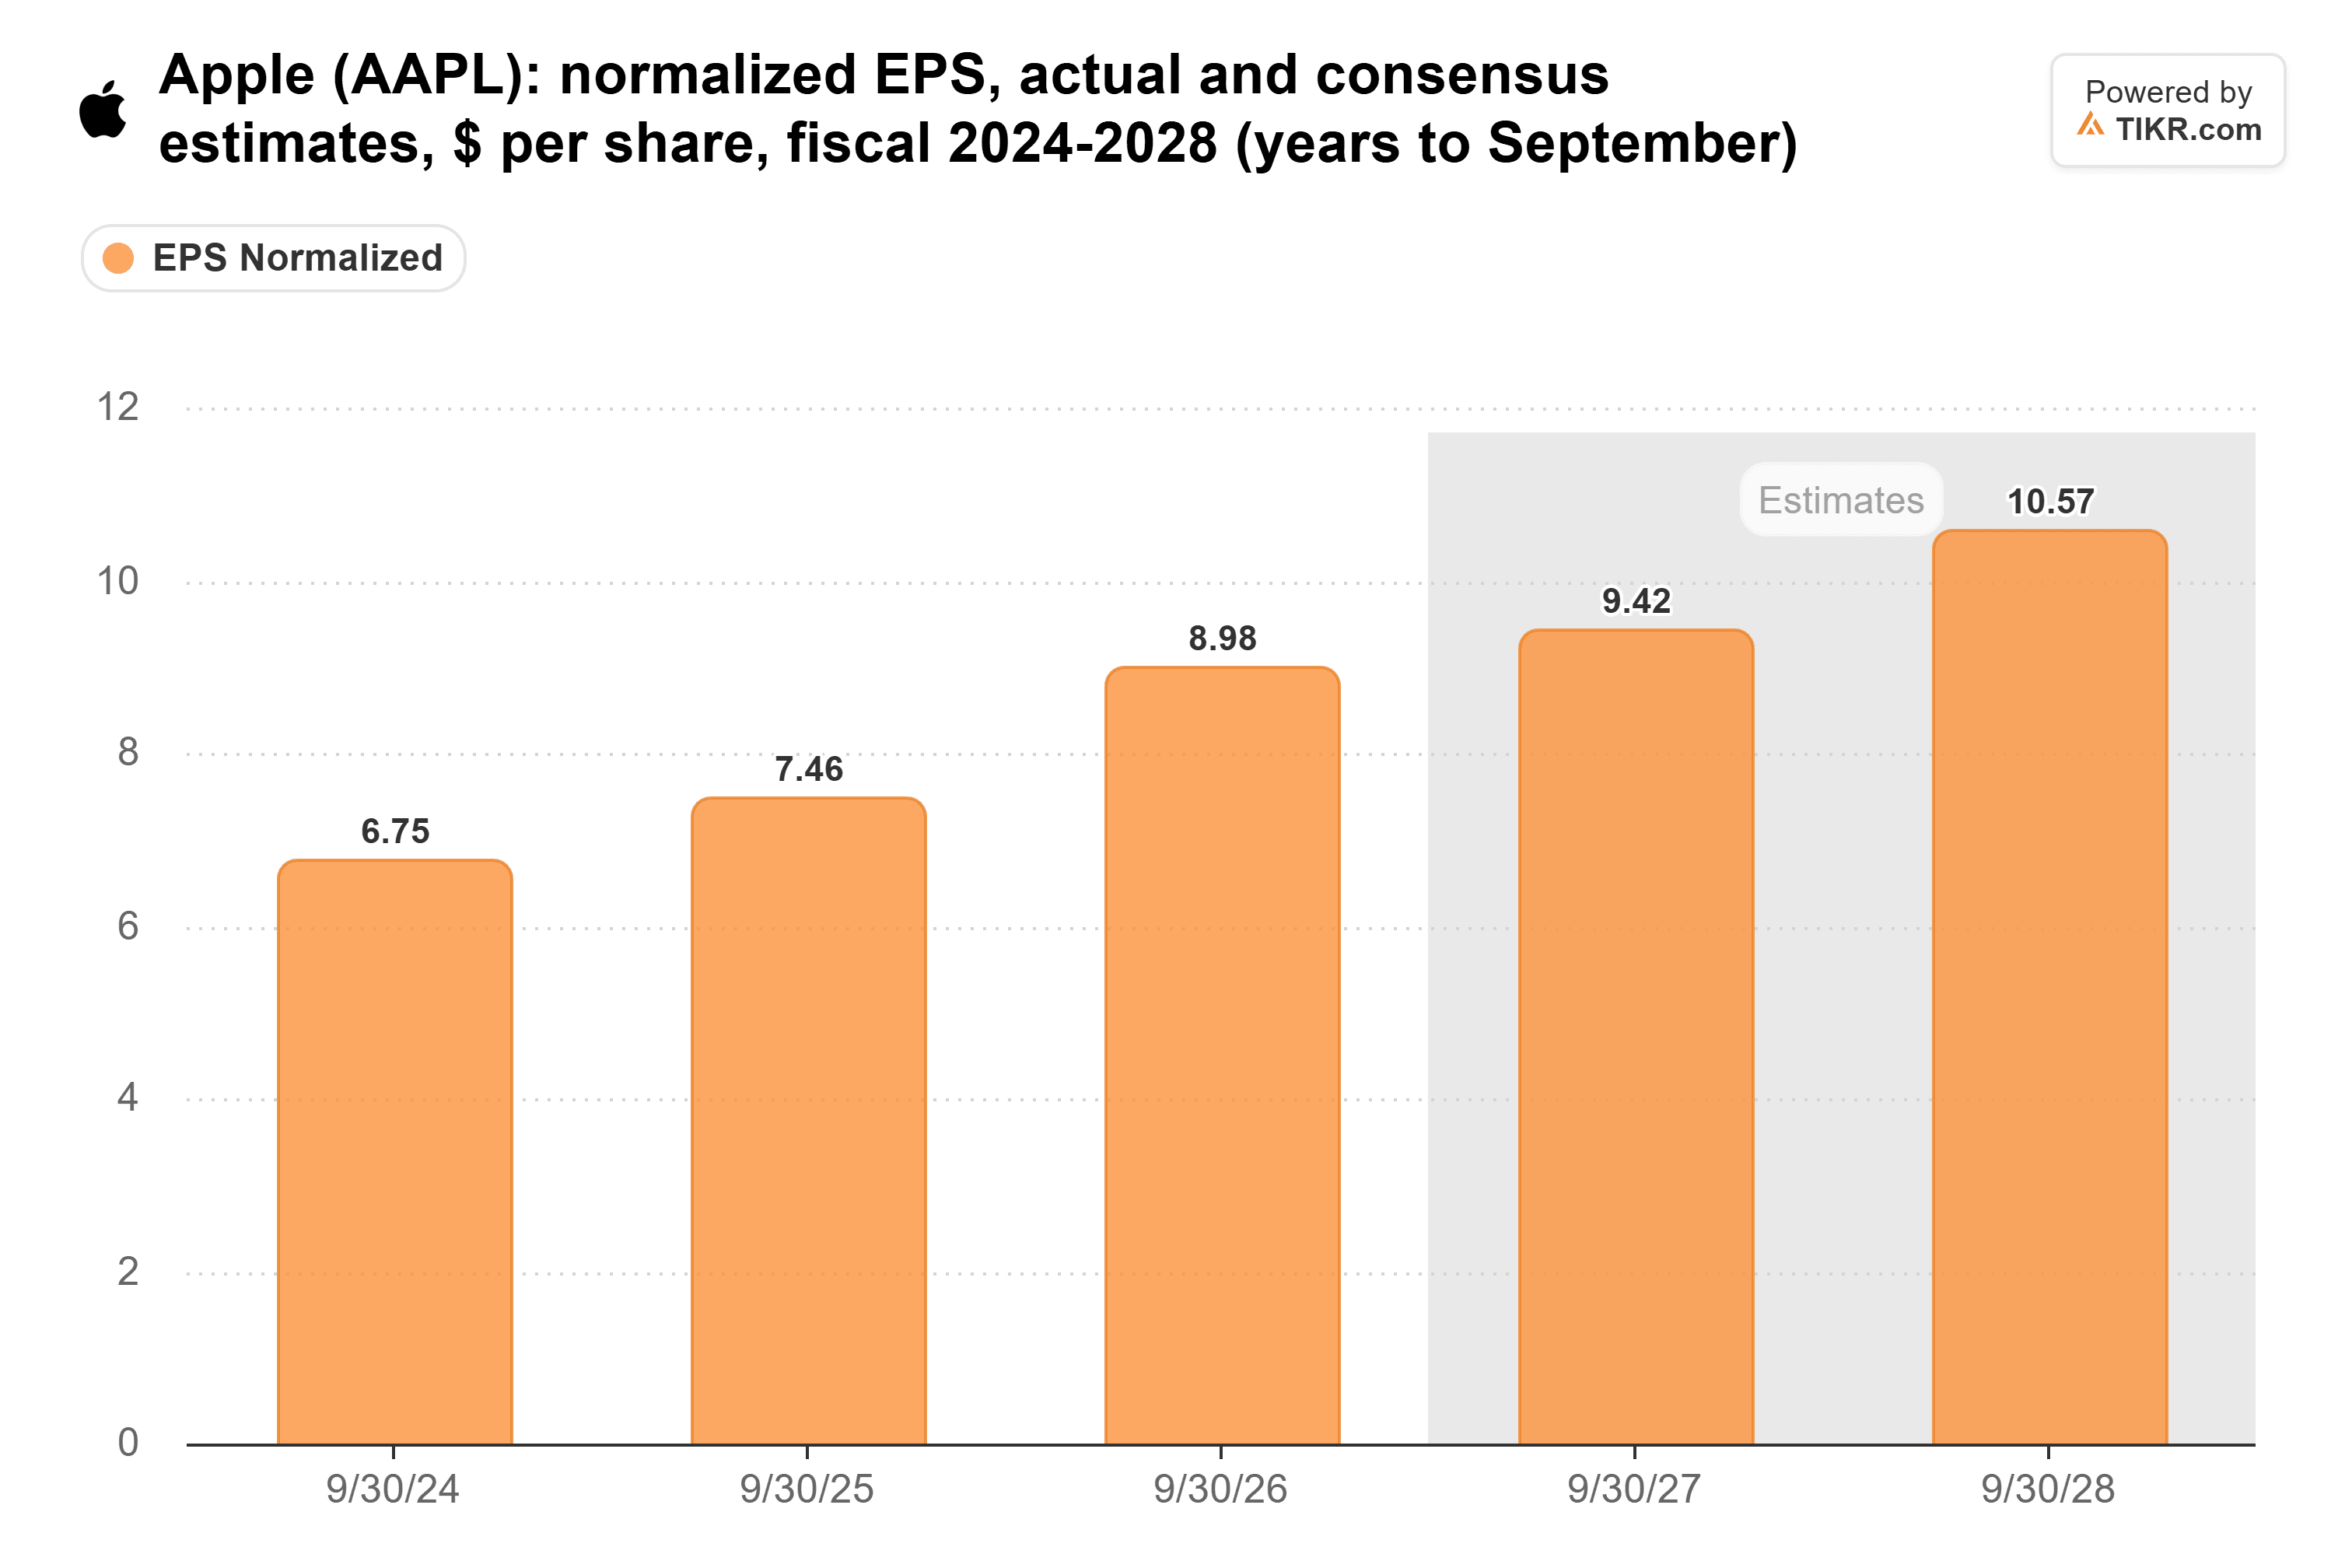
Les analystes ne s'attendent pas à ce que cela se matérialise rapidement. Ils prévoient que le BPA normalisé passera de 8,98 $ pour l'exercice 2026 à 10,57 $ pour l'exercice 2028.
C'est dans la marge brute d'Apple que le péage apparaît. Elle est passée de 38,5 % pour l'exercice 2017 à 48,8 % pour l'exercice 2026.

Les Services en sont une grande raison. Pour l'exercice 2025, ils ont représenté 26,2 % du chiffre d'affaires d'Apple et 42,2 % de sa marge brute, selon son rapport annuel. Apple ne communique pas séparément les chiffres de l'App Store, et les Services incluent également les paiements de Google pour la recherche et iCloud. Mais les commissions de l'App Store dépendent du fait que les gens ouvrent des applications, et un agent qui réserve un vol ou commande un dîner tout seul n'a jamais besoin d'en ouvrir une.
Les investisseurs paient cher pour ce péage malgré tout. Apple se négocie à 36 fois les bénéfices anticipés, près du sommet de son intervalle sur 10 ans et bien au-dessus de sa moyenne de 25 fois.
Apple possède toujours la porte d'entrée
Apple possède l'appareil et le contexte personnel dont tout agent a besoin pour être utile. Il peut facturer l'accès à l'agent comme il facture les applications, et il a déjà commencé : une utilisation plus intensive de Siri AI s'accompagne de limites d'utilisation, et la plupart des forfaits payants iCloud+ débloquent davantage de fonctionnalités. Et dans la version bêta de macOS 27.3, les utilisateurs de ChatGPT auraient besoin de 14 étapes pour autoriser un outil tiers à prendre le contrôle de leur Mac, contre quatre auparavant.
Le point faible est le cerveau derrière cette porte. Le 19 novembre, Bloomberg a rapporté qu'Apple construisait son propre agent d'IA, qui pourrait être lancé dès fin 2027 sur les modèles qu'il a reconstruits sur Gemini. Google a ajouté le contrôle informatique à Gemini le même jour.
Cela place Alphabet dans une position plus forte. Il fournit le cœur de l'IA d'Apple et gère Android et Google Play, où Gurman estime que Google a « plutôt bien réussi à reconstruire l'avion en vol ». Que les applications résistent ou que les agents prennent le dessus, Alphabet est présent des deux côtés.
AppLovin a le problème inverse. Son chiffre d'affaires du troisième trimestre a augmenté de 55 % pour atteindre 2,18 milliards de dollars, principalement grâce aux éditeurs de jeux qui paient pour des installations. Mon estimation est que les jeux seront parmi les dernières applications qu'un agent remplacera. Mais si les acheteurs commencent à acheter via un assistant, la tentative d'AppLovin de vendre les mêmes publicités aux marques grand public a moins de personnes à atteindre.
Pas à 36 fois
« Lentement » laisse un peu de répit à Apple, et les chiffres des analystes jusqu'à l'exercice 2028 n'exigent pas que le changement se produise rapidement. Le problème est le prix : 36 fois, c'est un pari que l'App Store continuera de collecter pendant des années, alors que l'agent censé protéger ce péage fonctionne sur le noyau d'un rival et n'est pas attendu avant plus d'un an. Je ne paierais pas ce prix pour un péage quand la route risque de changer.
Apple publiera ses résultats du trimestre de décembre fin janvier. Une croissance des Services de retour à deux chiffres, ou un premier signe que Siri AI stimule les mises à niveau d'iCloud+, rendraient ce multiple beaucoup plus facile à défendre.
Alors, quelle est la valeur réelle de l'action Apple ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Apple. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Clause de non-responsabilité :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !