Points clés
- Une auditrice de 60 ans, récemment divorcée, qui a appelé l'émission Jill on Money, reçoit 6 000 $ par mois de pension alimentaire jusqu'à ses 65 ans.
- Un conjoint divorcé dont le mariage a duré au moins 10 ans peut demander une prestation sur le dossier de Sécurité Sociale de son ex à partir de 62 ans. Si l'ex n'a pas encore fait sa demande, le divorce doit dater d'au moins deux ans.
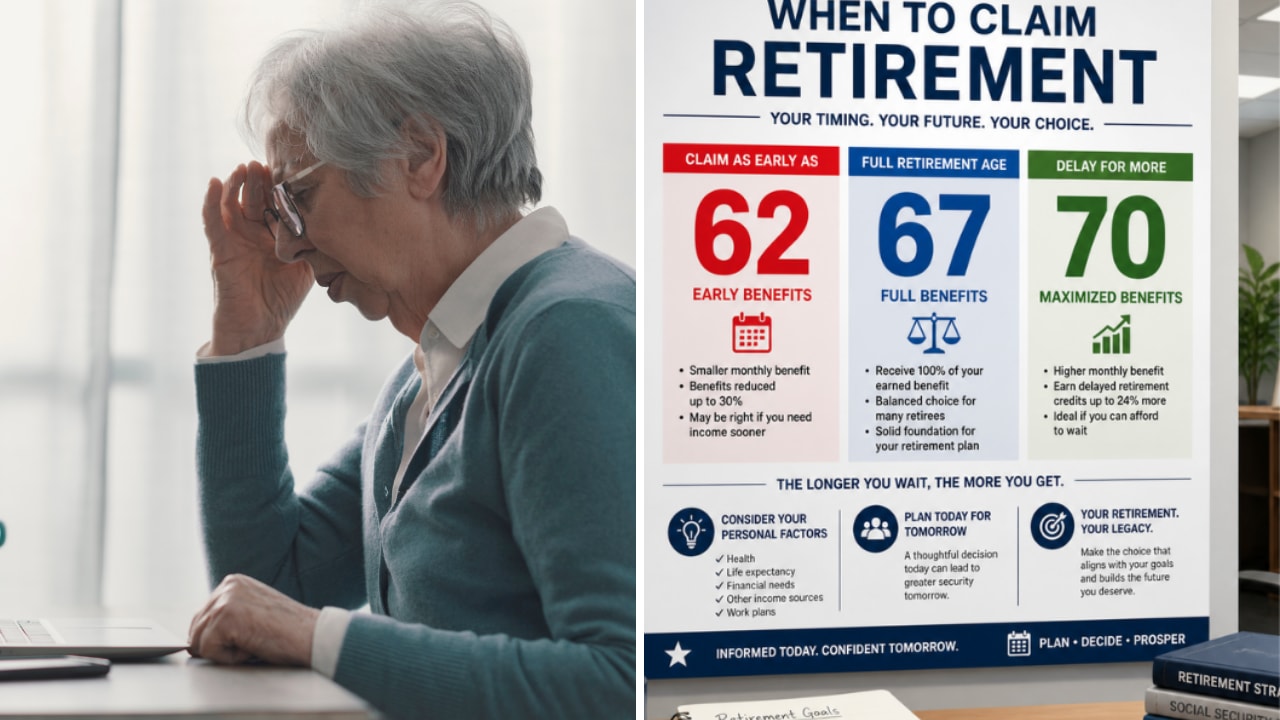
- Si la prestation complète de son ex est de 3 400 $, la demander à 65 ans lui rapporterait 1 416,67 $ par mois. À comparer avec 1 700 $ à son âge de retraite à taux plein de 67 ans et 1 105 $ à 62 ans.
- La Sécurité Sociale ne verse que la prestation la plus élevée entre la sienne et celle de conjoint, et les 3 400 $ qu'elle a mentionnés pourraient être son propre chiffre.
Si vous avez été marié(e) pendant au moins 10 ans, le dossier de Sécurité Sociale de votre ex peut toujours vous verser des prestations après le divorce, même si votre ex n'a pas encore fait sa demande. C'est une aide réelle lorsque vos paiements de pension alimentaire ont une date de fin. Mais si vous faites votre demande tôt, le montant est réduit à vie, et la Sécurité Sociale ne le verse pas en plus de votre propre prestation.
Une auditrice de 60 ans, récemment divorcée, qui a appelé l'émission Jill on Money, a exposé ce problème exact cette semaine. Elle travaille à temps partiel et reçoit 6 000 $ par mois de pension alimentaire, qu'elle dit non imposables pour elle. Ces versements durent jusqu'à ses 65 ans, et elle estime avoir besoin d'environ 7 000 $ par mois pour vivre.
Jill Schlesinger lui a dit qu'elle devra remplacer ces 6 000 $ lorsqu'ils s'arrêteront. Puis elle a ajouté que l'auditrice "pourrait toujours demander la moitié de la sienne [de son ex] lorsque vous serez éligible à votre âge de retraite à taux plein." Mais l'auditrice a besoin de cet argent à 65 ans, soit deux ans avant son âge de retraite à taux plein.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6%+
Il existe aujourd'hui plus de 100 actions versant des dividendes annuels de 6%+.
Mais après une revue d'investissement approfondie exploitant les données propriétaires de TIKR, nous estimons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
Elle sera éligible bien avant 65 ans
Selon les règles de la Sécurité Sociale pour les conjoints divorcés, elle peut bénéficier du dossier de son ex si leur mariage a duré au moins 10 ans avant que le divorce ne soit définitif, si elle a 62 ans ou plus et si elle n'est pas mariée. Si son ex n'a pas encore fait sa demande, le divorce doit également dater d'au moins deux ans. Elle a décrit un mariage de longue durée, ce que je considérerai comme signifiant 10 ans ou plus. Son divorce est récent, et il aura environ cinq ans lorsqu'elle aura 65 ans, donc l'attente de deux ans ne la retardera pas, quelle que soit la situation de son ex.
Le montant versé est la moitié de la prestation complète de son ex si elle fait sa demande à son âge de retraite à taux plein. Cet âge est de 67 ans pour toute personne née en 1960 ou après. L'âge auquel son ex fait sa propre demande ne réduit pas ce montant. Avant 67 ans, la prestation de conjoint est réduite de 25/36 de 1% pour chacun des 36 premiers mois d'avance, et de 5/12 de 1% pour chaque mois supplémentaire. À 62 ans, elle peut être aussi faible que 32,5% de sa prestation complète.
À 65 ans, le chèque est de 1 416,67 $
Le seul chiffre qu'elle a donné était 3 400 $ : "La dernière fois que j'ai regardé, je pensais que c'était 3 400 $, mais je n'en suis pas sûre." Jill avait posé une question sur la propre prestation de l'auditrice, mais comme elle n'était pas sûre du chiffre, supposons qu'il s'agisse de la prestation complète de son ex. C'est dans ce cas que son dossier est important. La moitié de celle-ci est de 1 700 $ par mois à 67 ans, ce qui est le chèque auquel Jill pensait.
Si elle fait sa demande à 65 ans, le mois où la pension alimentaire s'arrête, elle a 24 mois d'avance. Cela réduit le chèque d'un sixième (24 × 25/36 de 1%), à 1 416,67 $ par mois. À 62 ans, elle aurait 60 mois d'avance et subirait la réduction complète de 35%, ce qui laisse 1 105 $.
Dans les deux cas, on est loin des 6 000 $. À 65 ans, le chèque de conjoint remplace moins d'un quart de la pension alimentaire, donc la majeure partie du manque à gagner doit provenir de ses économies. Heureusement, elle en a beaucoup. Jill a comptabilisé environ 1 million de dollars sur des comptes de courtage, 850 000 $ dans des IRA pré-imposition et 100 000 $ d'épargne.
Attendre jusqu'à 67 ans signifie renoncer à 24 chèques de 1 416,67 $, soit environ 34 000 $ au total, pour environ 283 $ de plus par mois après cela. Le chèque plus important mettrait 120 mois à compenser cette perte, donc elle commencerait à y gagner vers l'âge de 77 ans environ. Il n'y a rien à gagner à attendre après 67 ans, car une prestation de conjoint est maximale à l'âge de retraite à taux plein.
Elle reçoit le chèque le plus élevé, et il pourrait être le sien
La Sécurité Sociale ne verse jamais deux prestations en totalité en même temps. Une personne qui a droit à sa propre prestation de retraite et à une prestation de conjoint ne reçoit pas plus que la plus élevée des deux. Donc, le chèque de conjoint n'a d'importance que si la moitié de la prestation complète de son ex est supérieure à la sienne.
Et la question de Jill portait sur la propre prestation de l'auditrice. Si 3 400 $ est sa propre prestation complète, la moitié de celle de son ex ne la dépasserait que si sa prestation complète était supérieure à 6 800 $. En deçà de cela, elle percevrait simplement la sienne. Ce ne serait pas une mauvaise nouvelle. Un chèque de 3 400 $ à 67 ans est le double du chèque de conjoint calculé ci-dessus.
Son premier travail est donc de découvrir à qui appartiennent les 3 400 $ qu'elle a vus. S'il s'agit des siens, elle planifie en fonction de son propre dossier, et celui de son ex n'intervient pas. S'il s'agit des siens à lui, elle choisit entre 1 416,67 $ à 65 ans et 1 700 $ à 67 ans.
De mon point de vue, avec environ 2 millions de dollars d'économies, elle peut couvrir deux ans d'environ 7 000 $ par mois et prendre les 1 700 $ complets à 67 ans. C'est particulièrement vrai si elle s'attend à vivre au-delà de 77 ans. Une chose pourrait tout changer avant qu'elle ne fasse sa demande : puisque la prestation exige qu'elle ne soit pas mariée, se remarier avant retirerait le dossier de son ex de l'équation.
Profitez de votre retraite avec style grâce à ces rendements de dividendes sûrs de 6%+
Les dividendes peuvent être la clé d'une fortune considérable. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité Sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6%+ que nous pensons que tout retraité devrait connaître dès maintenant.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !