Points clés
- Sur les 460 grands fonds ayant déposé un formulaire 13F pour le trimestre clos le 30 septembre, 47 ont vendu Alphabet et 31 ont acheté, et 19 des vendeurs ont ajouté à Meta Platforms au cours du même trimestre.
- Stanley Druckenmiller a liquidé sa position et David Tepper a réduit la sienne de 46%, mais l'achat de 2,37 milliards de dollars de GQG Partners était plus important que les trois plus grandes ventes réunies.
- Le chiffre d'affaires de Google Cloud a augmenté de 103% au troisième trimestre, soit plus du double de la croissance d'Azure de Microsoft, tandis que les dépenses en capital d'Alphabet ont augmenté de 114% et son flux de trésorerie disponible est devenu négatif.
- Alors que les estimations de bénéfices continuent de grimper et que l'action se négocie à 19 fois les bénéfices futurs, en dessous de sa moyenne quinquennale de 22,4x, les acheteurs ont l'argument le plus solide selon les chiffres de TIKR.
Certains des investisseurs les plus connus de Wall Street ont réduit leur exposition à Alphabet (GOOGL) au troisième trimestre, mais les plus gros chèques sont allés dans l'autre sens.
Sur les 460 grands fonds ayant déposé un formulaire 13F pour le trimestre clos le 30 septembre (des fonds connus des lecteurs, ou gérant 1 milliard de dollars ou plus d'actions américaines, les fonds quantitatifs et indiciels étant exclus), 47 ont vendu Alphabet : ils ont liquidé ou réduit leurs parts de 20% ou plus. 31 autres ont acheté, avec une nouvelle position ou une augmentation de 20% ou plus, et 201 la détenaient à la clôture du trimestre.
Les noms célèbres sont du côté des vendeurs
Le Duquesne Family Office de Stanley Druckenmiller a vendu la totalité de ses 336 300 actions, soit environ 120 millions de dollars aux prix de fin de trimestre, selon son 13F déposé le 16 novembre. Alphabet représentait 2,8% de ses actions déclarées au 13F le trimestre précédent. Appaloosa de David Tepper a réduit sa position de 46%, à 1,00 million d'actions, vendant environ 290 millions de dollars d'actions. Third Point de Dan Loeb a vendu 83% de ses actions, Baupost Group de Seth Klarman en a vendu 31%, et Altimeter Capital de Brad Gerstner a liquidé sa position. Et 19 des 47 vendeurs ont ajouté à Meta Platforms (META) au cours du même trimestre. C'est l'action que JPMorgan a choisie plutôt qu'Alphabet en novembre.
TIKR suit 58 analystes sur Alphabet. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Alphabet, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Alphabet
Les acheteurs ont signé des chèques plus gros
La plus grande vente est venue de Tiger Global de Chase Coleman, une société qui gère 78 milliards de dollars. Elle a vendu 42% de ses actions Alphabet, soit environ 845 millions de dollars, mais Alphabet reste son 6ème plus gros holding à 5,7% de ses actions déclarées au 13F. Harris Associates de Bill Nygren, la société derrière les fonds Oakmark, et Whale Rock Capital ont chacun vendu pour plus de 400 millions de dollars.
De l'autre côté, GQG Partners, qui gère 164 milliards de dollars, est passé de 63 882 actions à 7,03 millions, soit environ 2,37 milliards de dollars aux prix de fin de trimestre. Cet achat unique était plus important que les ventes de Tiger, Harris et Whale Rock réunies.
Evergreen Quality Fund, dont le portefeuille 13F détient 7,2 milliards de dollars d'actions américaines, est passé de 9 290 actions à 2,69 millions, soit environ 922 millions de dollars. Alphabet est désormais son plus gros holding à 12,8% de ses actions déclarées au 13F. Viking Global d'Andreas Halvorsen, qui gère 78 milliards de dollars, a ouvert une nouvelle position de 1,73 million d'actions, soit environ 595 millions de dollars.
Les ventes cloud ont doublé, et la facture aussi
Le rapport du troisième trimestre d'Alphabet du 28 octobre a donné aux deux côtés de nombreux arguments. Le chiffre d'affaires a augmenté de 25% à 127,6 milliards de dollars, et le chiffre d'affaires de Google Cloud a augmenté de 103% à 30,7 milliards de dollars, les ventes de systèmes TPU y contribuant de manière significative, a déclaré l'entreprise. C'est plus du double de la croissance de 48% d'Azure rapportée par Microsoft (MSFT) pour son propre trimestre clos le 30 septembre. Morgan Stanley prévoit beaucoup plus pour ces puces.
Mais les dépenses en capital d'Alphabet ont augmenté de 114% à 51,36 milliards de dollars au cours du trimestre, et son flux de trésorerie disponible s'est établi à -9,07 milliards de dollars. Lors de sa conférence téléphonique, Alphabet a donné des prévisions de 195 à 205 milliards de dollars de dépenses en capital pour 2026 et a déclaré s'attendre à une augmentation significative en 2027. L'action a chuté de 13% le lendemain. Elle est en baisse de 23% depuis le 30 septembre, ce qui flatte les vendeurs pour l'instant. (Il s'agit uniquement de la variation du prix : un 13F ne montre pas ce que n'importe quel fonds a payé, ni s'il a négocié depuis.)
Microsoft dépense également beaucoup, avec 115,9 milliards de dollars de dépenses en capital en espèces pour son exercice clos en juin 2026, mais il a tout de même généré 67,0 milliards de dollars de flux de trésorerie disponible sur cette année. Alphabet, en revanche, a dépensé plus qu'il n'a rapporté le trimestre dernier, et c'est l'argument baissier en une ligne.
Je suis avec les acheteurs
Les analystes s'attendent à ce que le BPA normalisé d'Alphabet passe de 10,81 $ en 2025 à 13,09 $ cette année et 18,52 $ en 2028 :
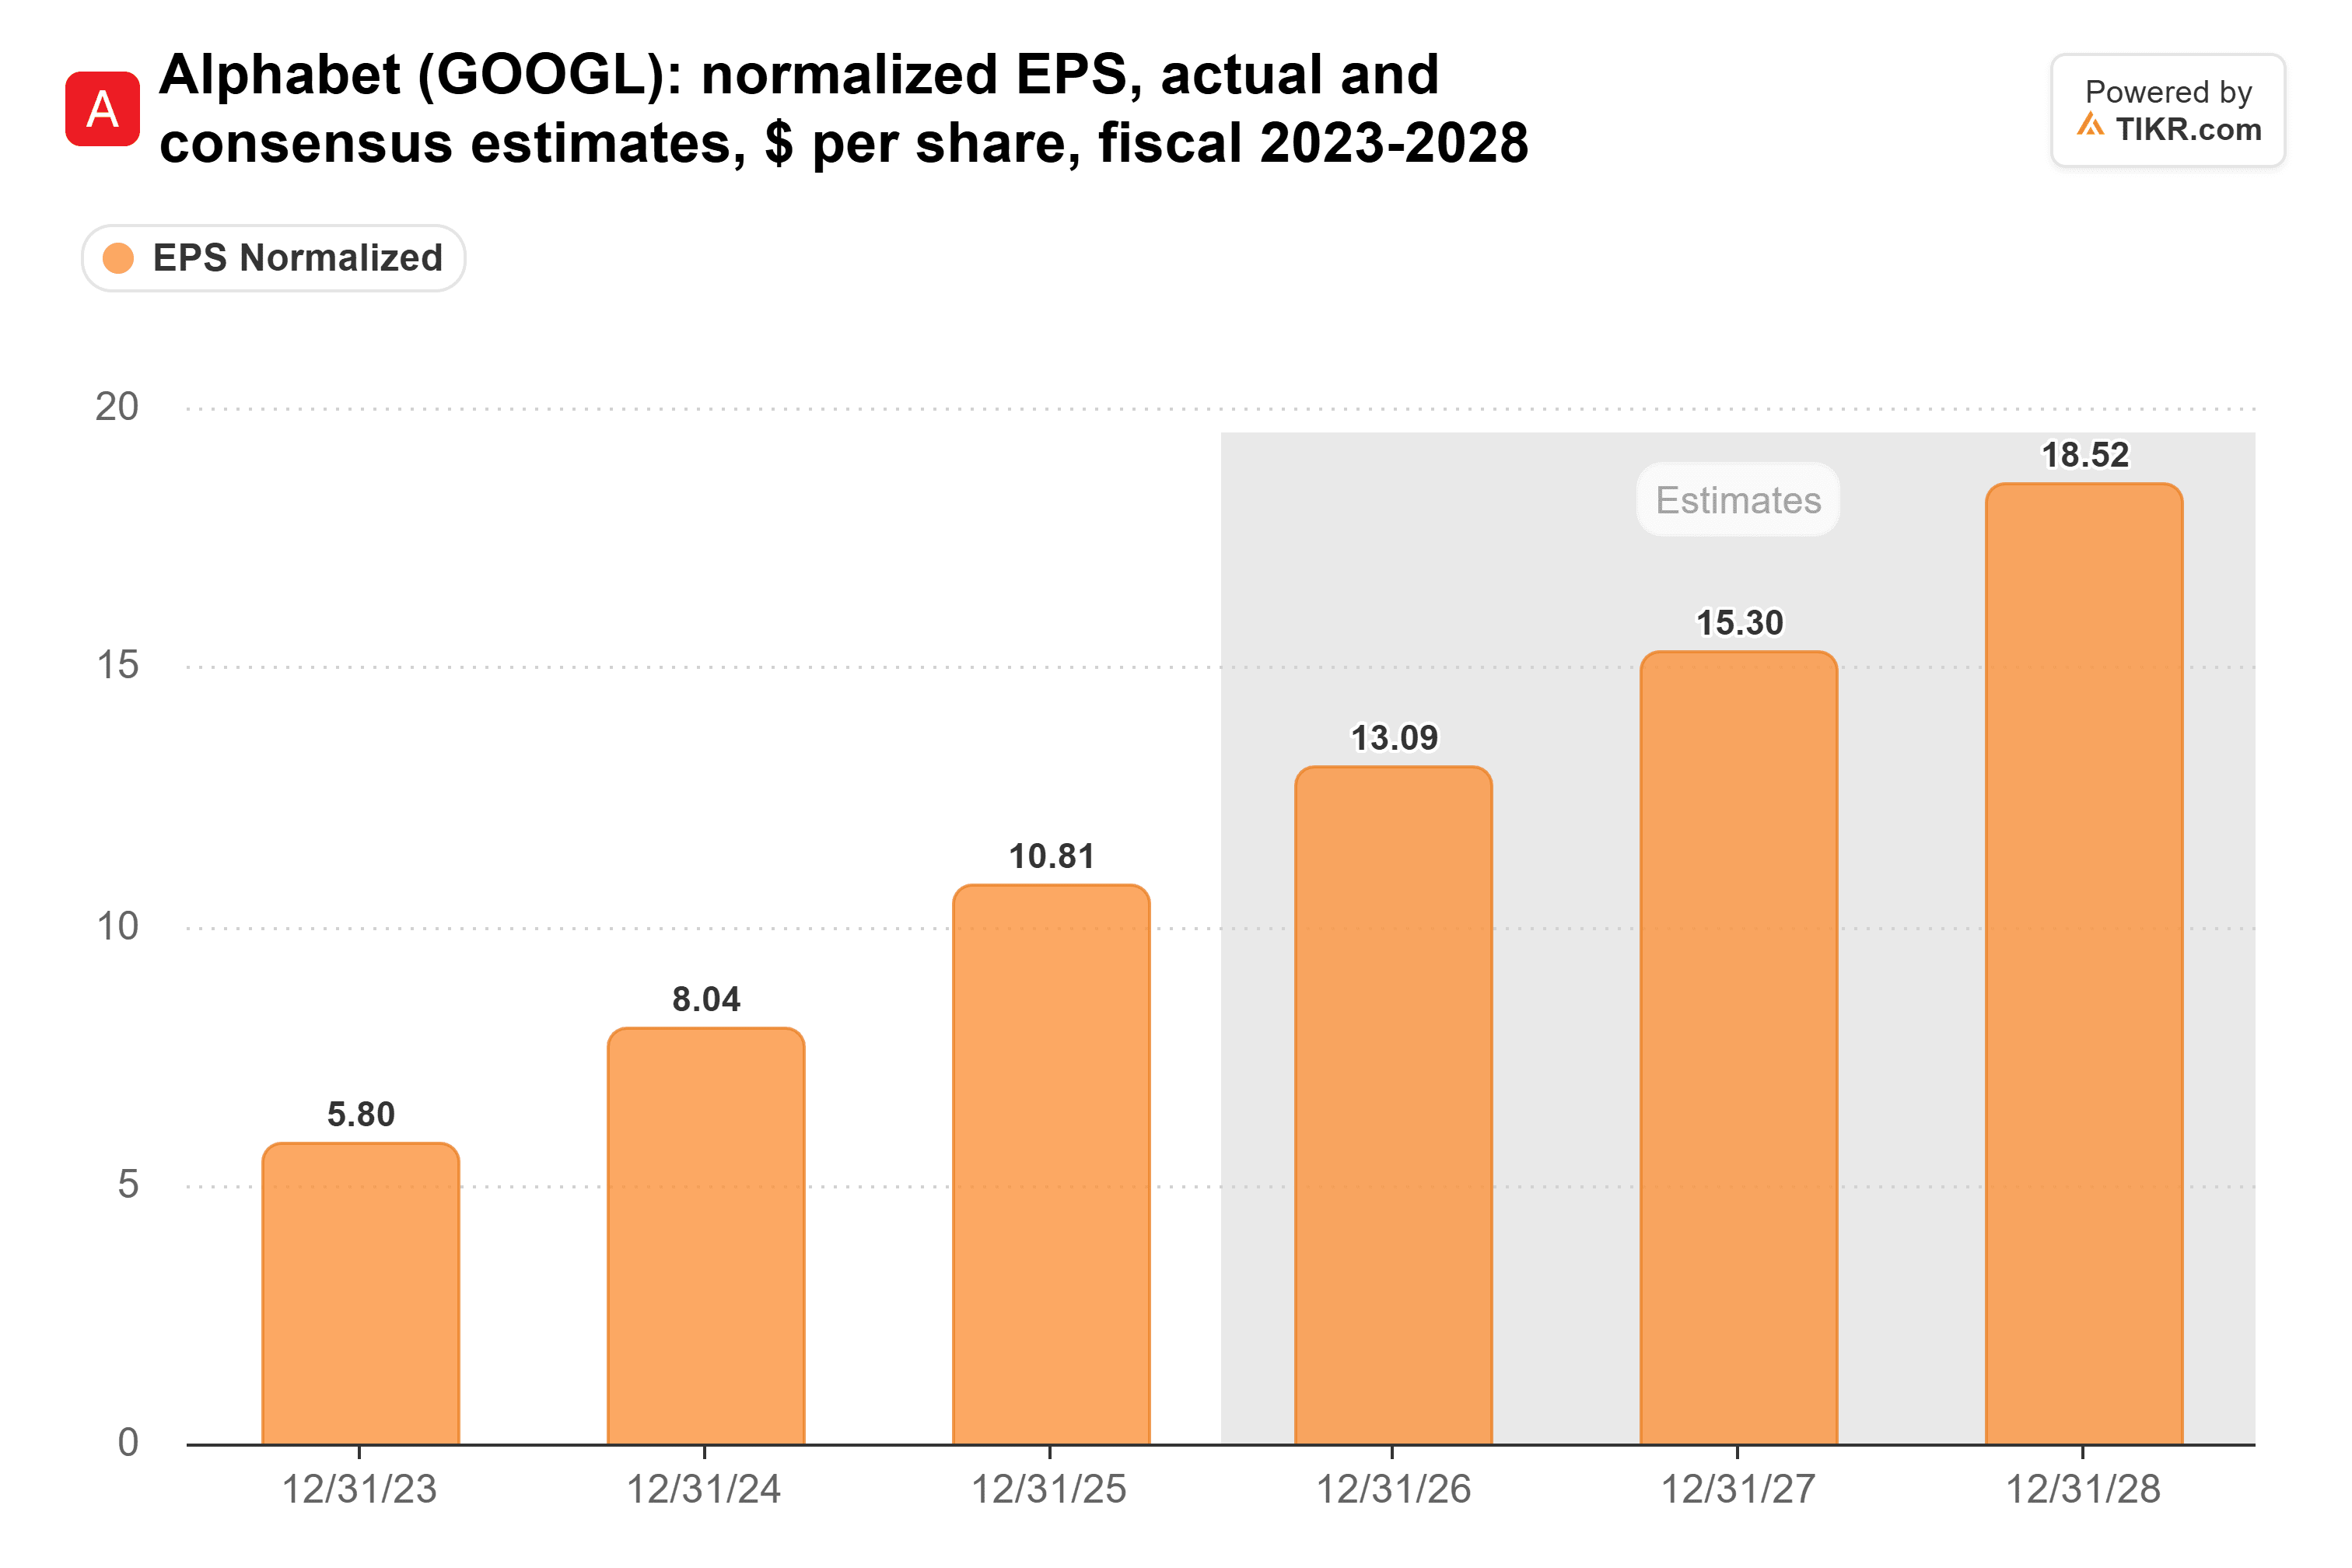
Ces estimations ont été fixées après le rapport d'octobre et ses plans de dépenses. Elles prévoient toujours une hausse des bénéfices d'environ 70% entre 2025 et 2028.
Pourtant, l'action se négocie à 19 fois les bénéfices futurs. C'est en dessous de sa moyenne quinquennale de 22,4x et loin des 33x atteints le 30 avril :
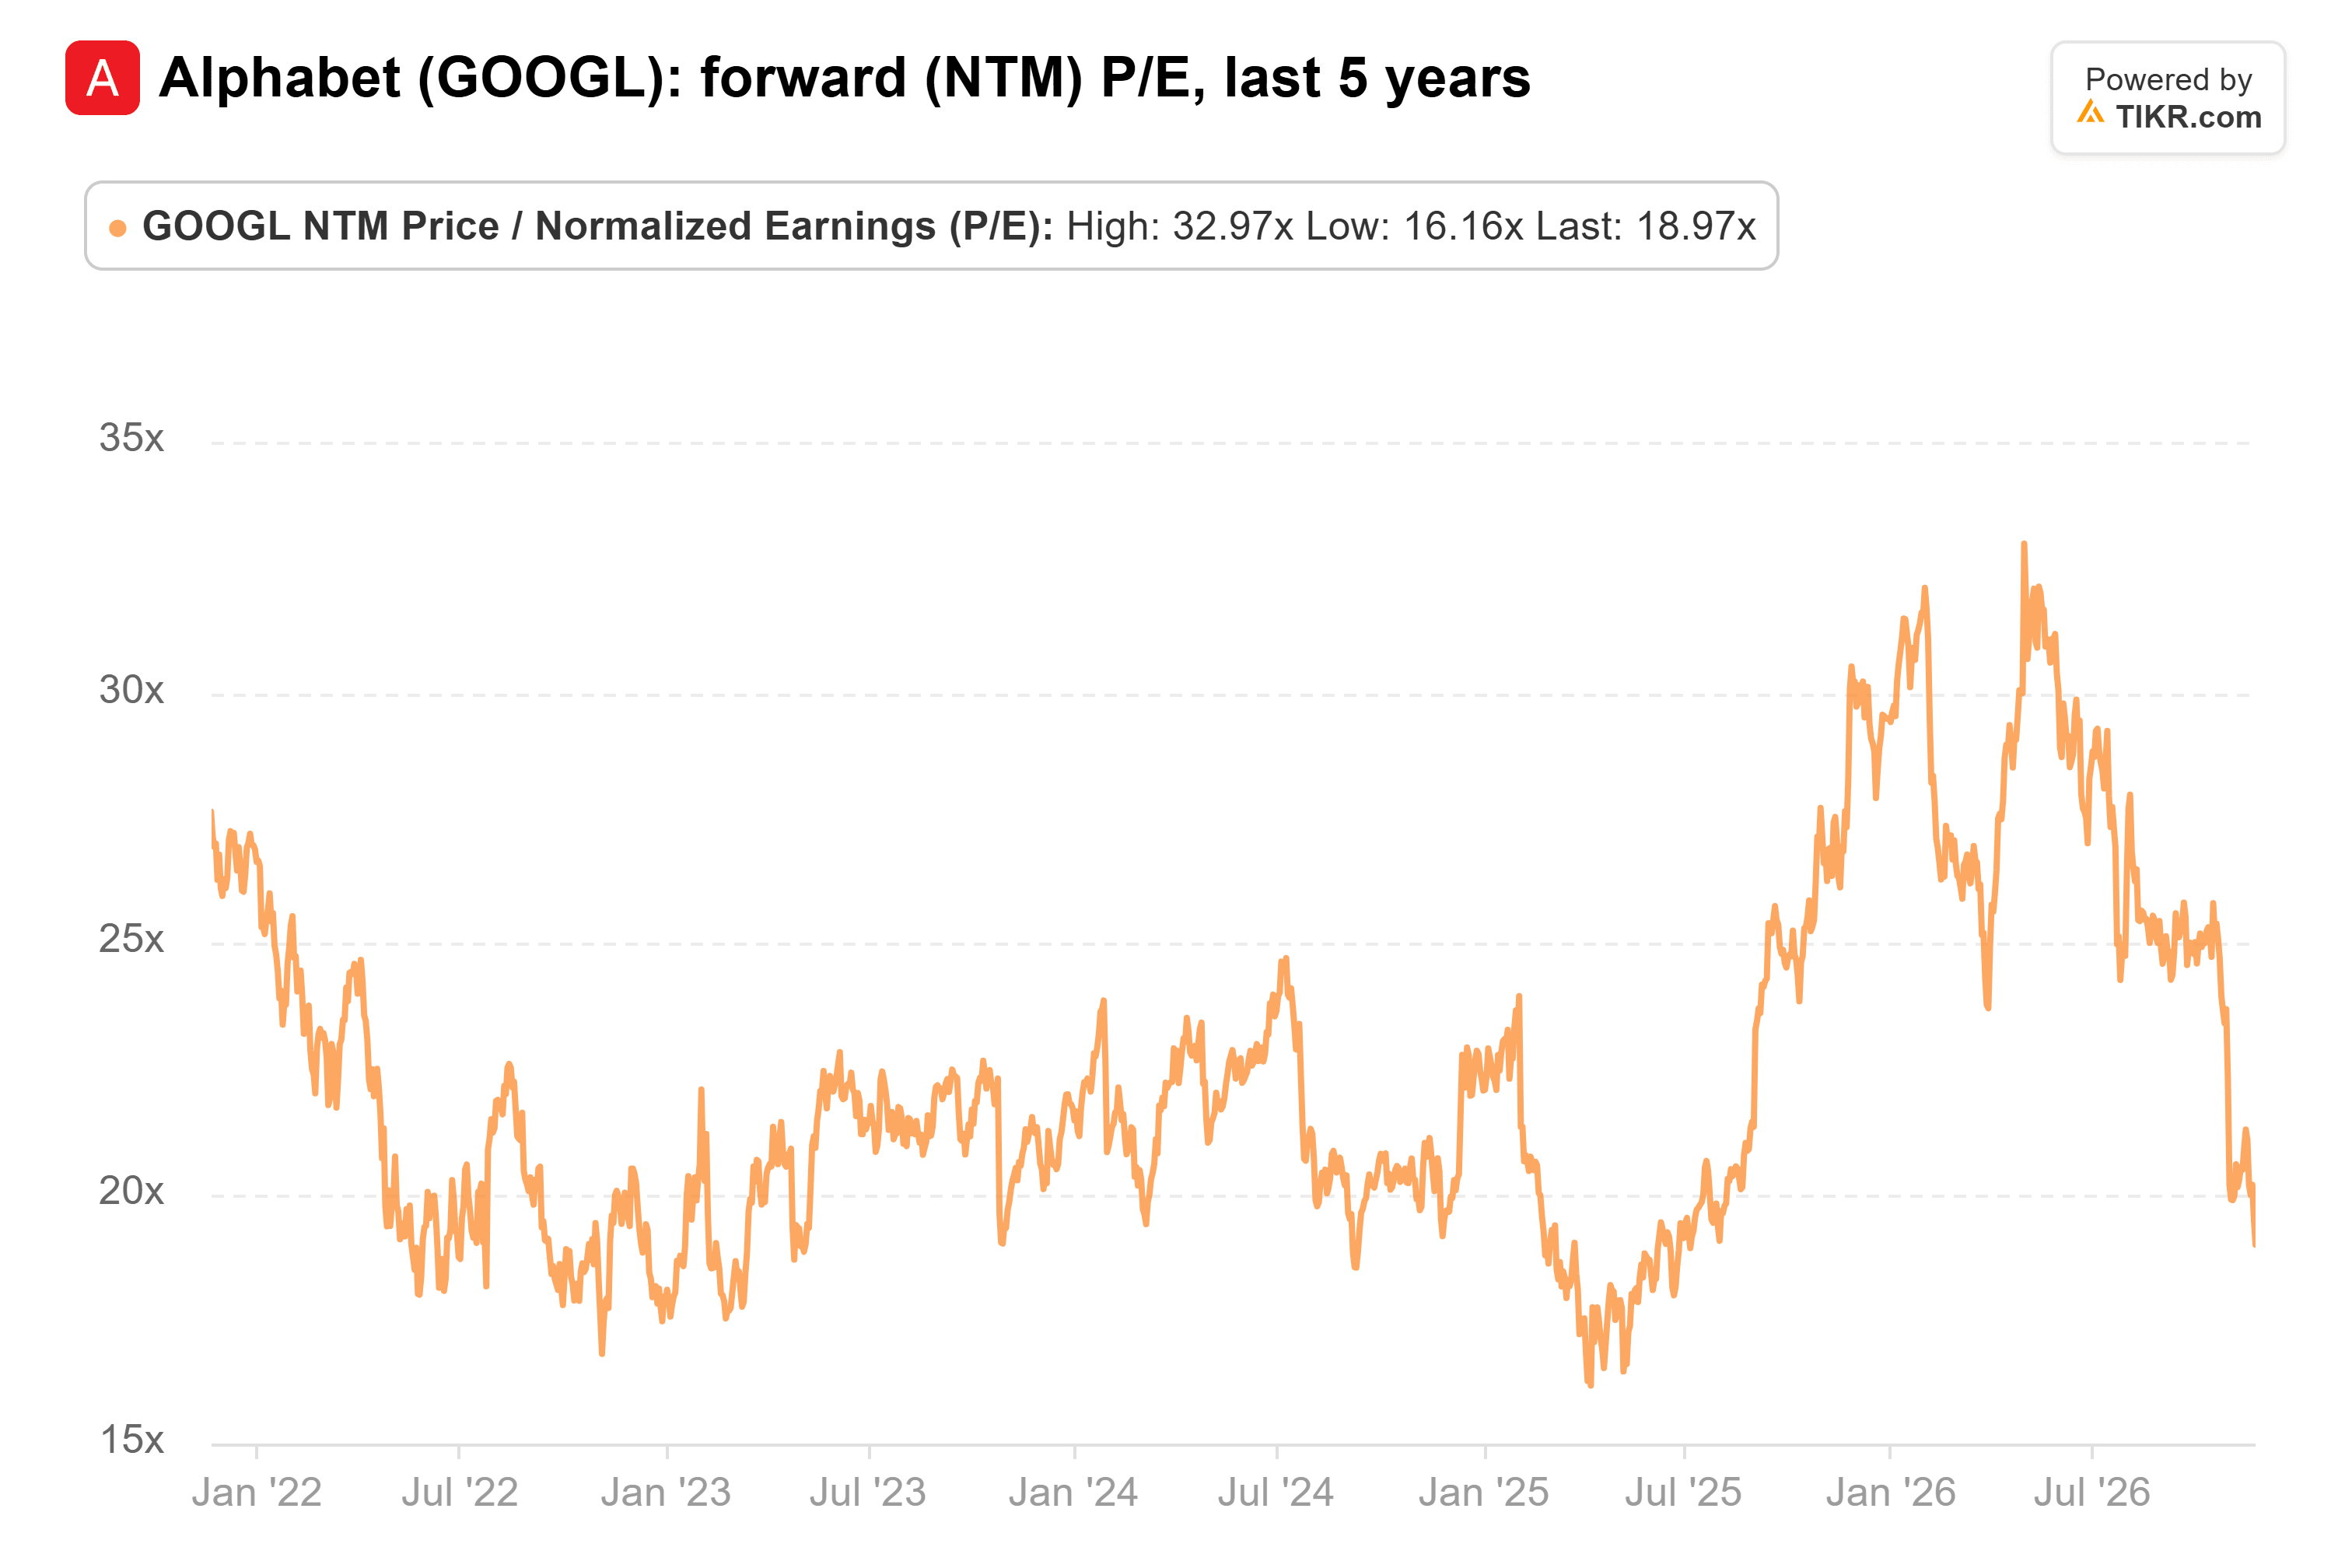
L'objectif de prix moyen des analystes a évolué dans le sens inverse au cours de l'année écoulée, passant de 318 $ à environ 400 $ :
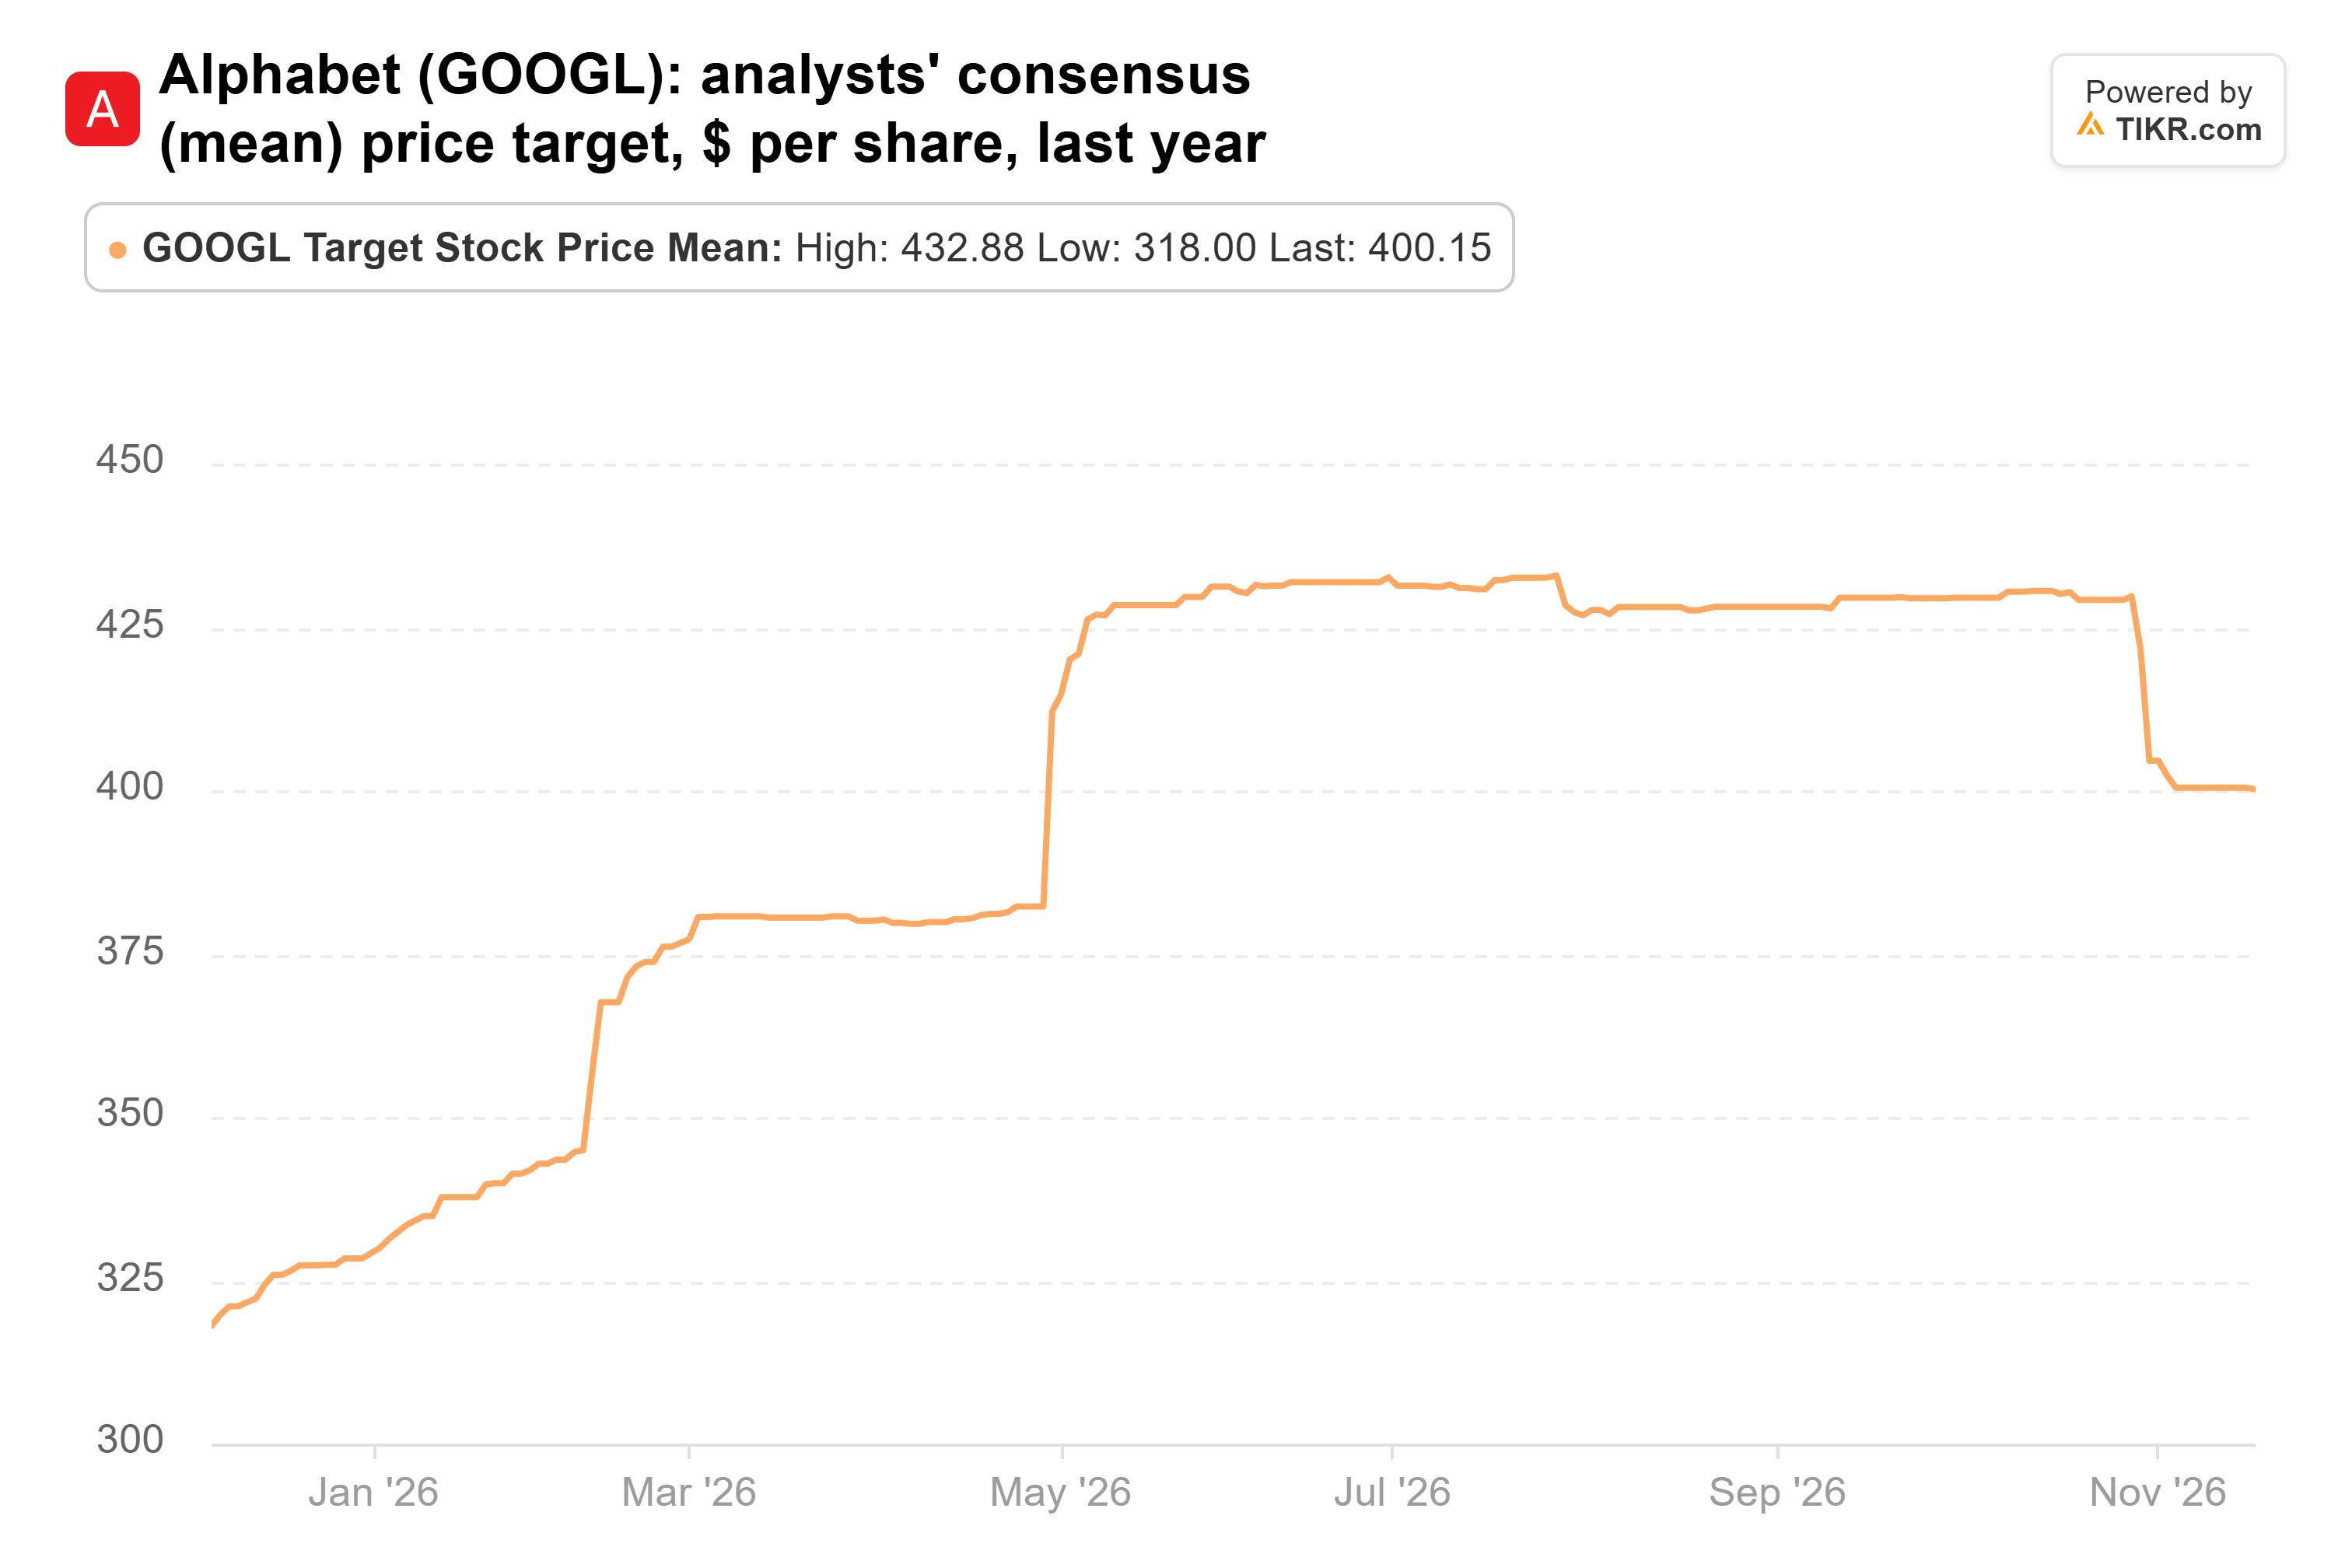
C'est environ 50% au-dessus du dernier cours de clôture de l'action, et même l'objectif le plus bas, 300 $, est au-dessus.
L'argument baissier est réel : si les dépenses en capital d'Alphabet ne sont pas rentables, l'action peut rester bon marché pendant un certain temps. Mais je préférerais détenir une entreprise dont le chiffre d'affaires cloud augmente de 103%, avec des estimations de bénéfices toujours en hausse, à un multiple inférieur à sa propre moyenne. Selon les chiffres de TIKR, les acheteurs ont l'argument le plus solide.
Les prochains tests arrivent début d'année prochaine. Le premier est le rapport du quatrième trimestre d'Alphabet, où le chiffre à surveiller est de savoir si le flux de trésorerie disponible redevient positif. Le second est la prochaine série de 13F, à déposer avant le 16 février, qui montrera si GQG, Evergreen et Viking ont maintenu leurs positions.
Alors, quelle est la valeur réelle de l'action Alphabet ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Alphabet pourrait valoir. Partez du consensus des estimations de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Alphabet gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !