Points clés
- Evercore ISI a réitéré sa recommandation d'achat sur Snowflake le 12 novembre et a relevé son objectif de cours à 430 $, soit 51 % au-dessus du cours actuel.
- L'action est en baisse de 26 % par rapport à son plus haut de septembre, et Snowflake elle-même n'a pas publié de mauvaises nouvelles, tandis que les prévisions stables de Datadog pour le quatrième trimestre rappellent que les revenus basés sur l'utilisation peuvent marquer le pas.
- L'objectif de 430 $ d'Evercore implique un PER prospectif de 171x, proche de la moyenne triennale de Snowflake, et les analystes ont relevé leurs estimations de bénéfices au cours des 90 derniers jours.
- Les chiffres soutiennent l'appel d'Evercore, mais une marge brute en recul est le risque, et le rapport du 2 décembre de Snowflake sera le prochain test.
Snowflake (SNOW) se négocie désormais 26 % en dessous de son plus haut de septembre. Le 12 novembre, Kirk Materne d'Evercore ISI a malgré tout réitéré sa recommandation d'achat et a relevé son objectif de cours à 430 $ contre 360 $ précédemment, soit 51 % au-dessus du cours actuel de 285 $.
Pas de mauvaises nouvelles, juste des inquiétudes
Le rapport du deuxième trimestre de Snowflake, publié le 2 septembre, a propulsé l'action à ce plus haut. Les revenus produits ont augmenté de 37 % pour atteindre 1,49 milliard de dollars, marquant un troisième trimestre consécutif d'accélération, et la direction a relevé ses prévisions de croissance annuelle à 36 %. Mais ce même rapport a réduit l'objectif de marge brute annuelle sur les produits à 74 %, contre 75 % auparavant. Le directeur financier Brian Robins a déclaré que la nouvelle prévision « inclut une part plus élevée de revenus provenant des charges de travail IA à croissance rapide, qui génèrent aujourd'hui une marge de contribution plus faible. »
Snowflake n'a pas publié de mauvaises nouvelles depuis. L'inquiétude la plus récente est venue de Datadog (DDOG), qui facture également sur la base de l'utilisation. L'entreprise a vu ses revenus du troisième trimestre augmenter de 35 % pour atteindre 1,20 milliard de dollars, puis a prévisionné le quatrième trimestre entre 1,19 et 1,20 milliard de dollars, soit environ stable, après que son plus gros client a réduit son utilisation. Mon interprétation : les investisseurs craignent que les revenus basés sur l'utilisation de Snowflake ne marquent le pas de la même manière.
TIKR suit 51 analystes sur Snowflake. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Snowflake, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Snowflake
Evercore vient de rattraper le consensus de la place
L'objectif de 430 $ de Materne se situe exactement au niveau du consensus de 434 $, donc cette augmentation le place là où la plupart des analystes se trouvaient déjà. Lors de la conférence téléphonique de septembre de Snowflake, il a demandé quelle part de l'accélération provenait des nouveaux produits IA et quelle part provenait du cœur de métier. Le PDG Sridhar Ramaswamy a déclaré que les produits IA « ont contribué à environ la moitié de l'accélération que nous observons. » Ainsi, le cœur de métier s'est également accéléré, ce qui donne à l'objectif une base plus solide que ne le ferait un seul produit à la mode.
L'objectif de 430 $ est-il justifié ?
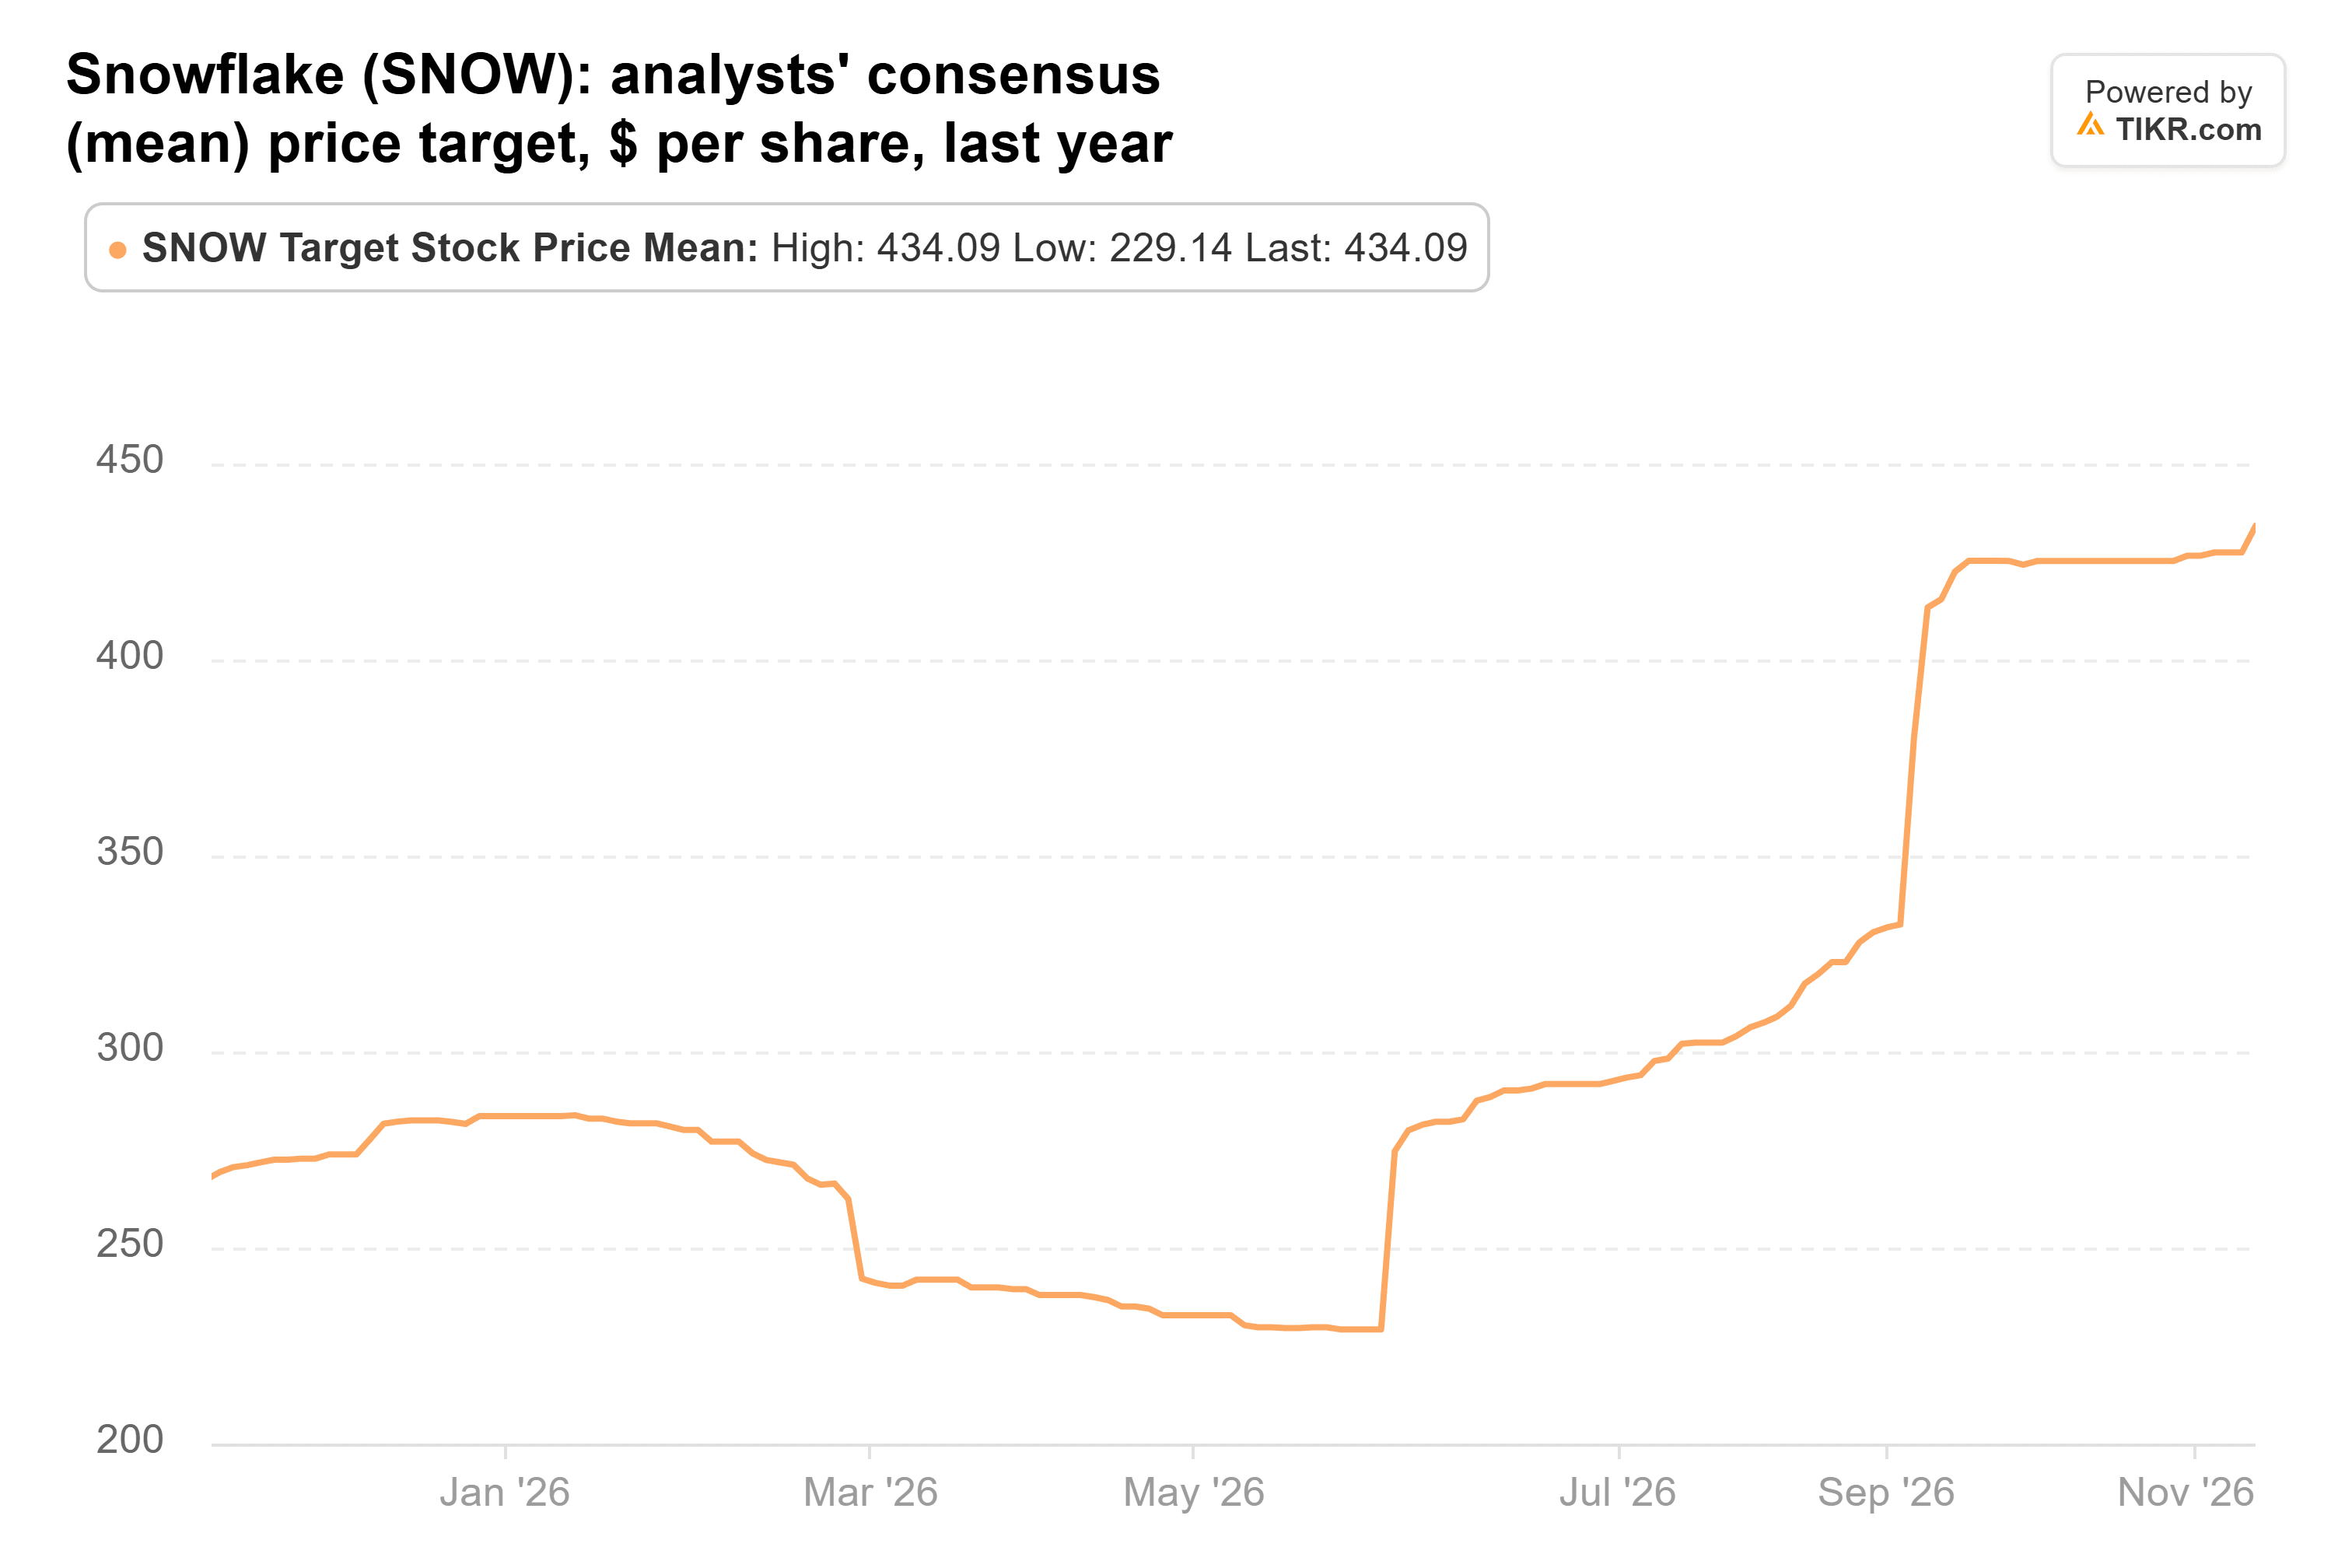
Les 53 analystes qui couvrent Snowflake ont continué à relever leurs objectifs tout au long de la baisse. Le consensus est passé de 269 $ il y a un an à 434 $ aujourd'hui :
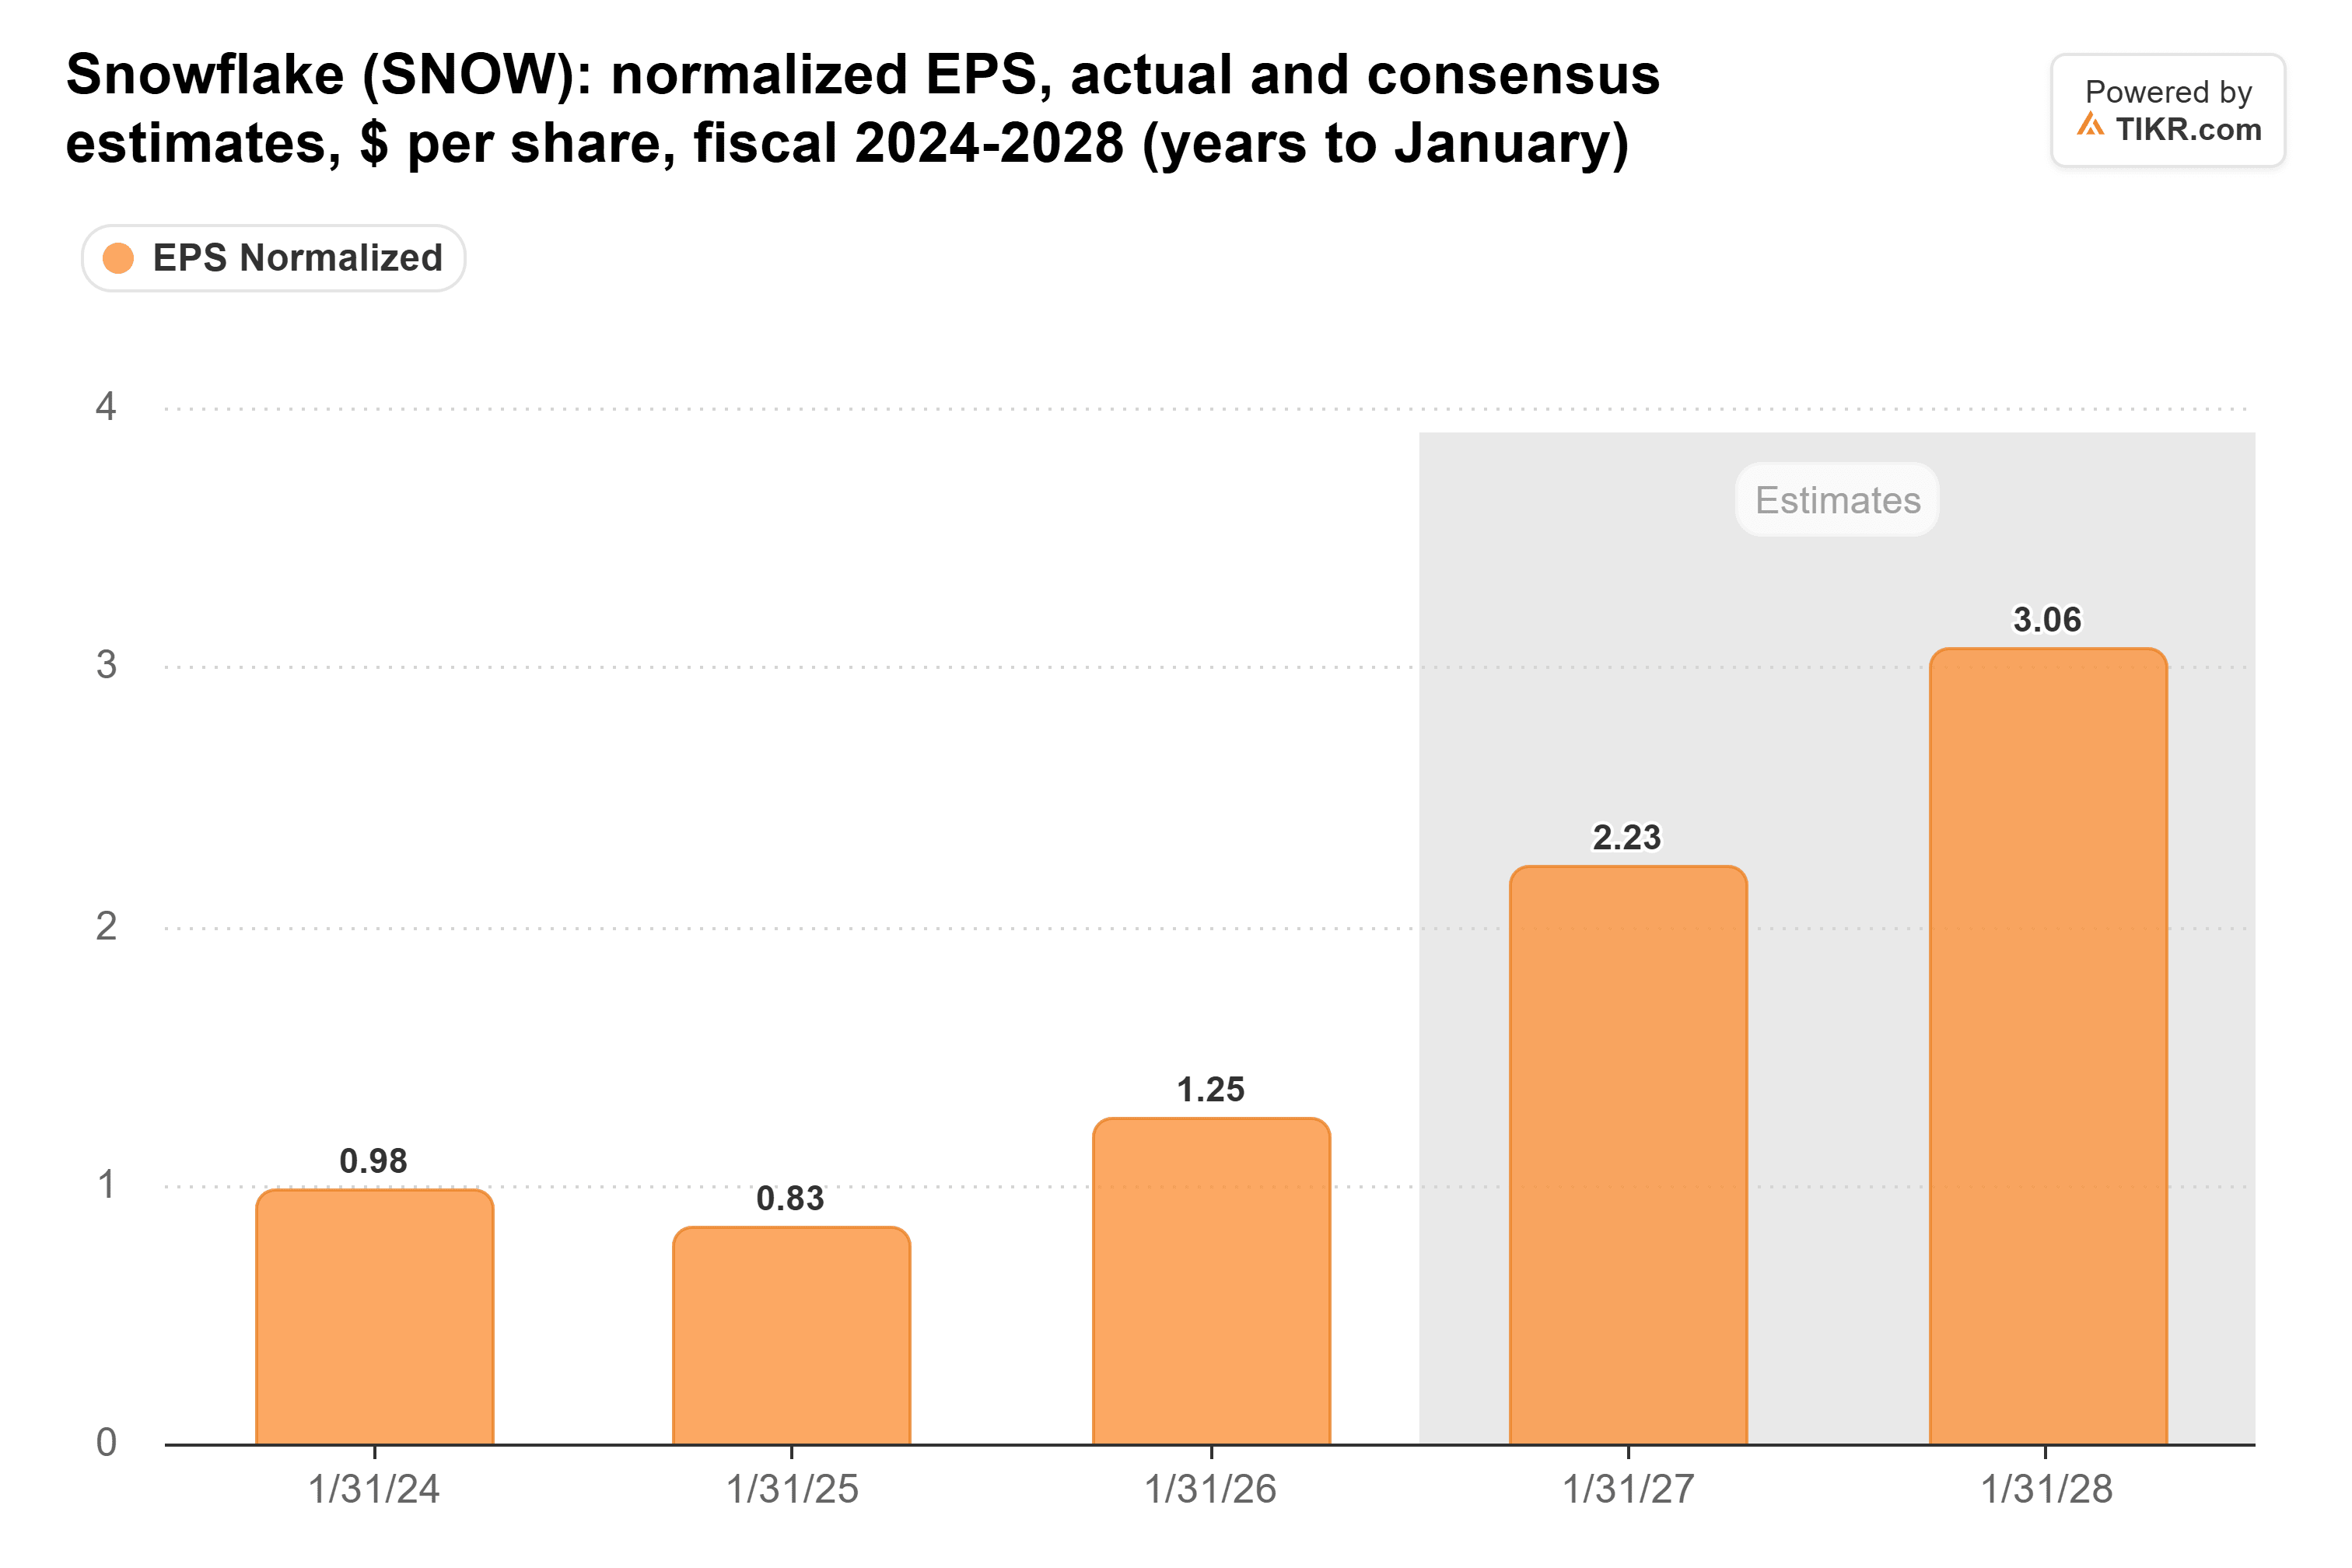
Les estimations de bénéfices ont évolué de la même manière. Les analystes attendent désormais un BPA normalisé de 2,23 $ pour l'exercice 2027 (l'année se terminant en janvier 2027), contre 1,94 $ il y a 90 jours. Pour l'exercice 2028, ils attendent 3,06 $, contre 2,70 $ auparavant :
À sa dernière clôture, Snowflake se négociait à 115x les bénéfices prospectifs. L'objectif de 430 $ d'Evercore correspond à 171x ces mêmes bénéfices. C'est proche de la moyenne triennale de l'action de 165x et supérieur à sa moyenne annuelle de 130x. C'est un multiple élevé, mais si les estimations continuent d'augmenter, le multiple à 430 $ diminue au fur et à mesure que les bénéfices de l'année suivante se concrétisent.
La marge est le point sensible
Snowflake dégage moins de marge brute sur chaque dollar généré par l'IA que sur son cœur de métier. Ses coûts cloud sont passés à 75 % du coût des revenus produits au deuxième trimestre, contre 70 % un an plus tôt. Malgré tout, je suis d'accord avec Evercore sur ce point : l'objectif de 430 $ demande environ le multiple triennal moyen de Snowflake, et les estimations continuent de grimper. Le prochain point de contrôle aura lieu après la clôture du 2 décembre, lorsque Snowflake publiera son troisième trimestre, avec un objectif de revenus produits entre 1 588 et 1 593 millions de dollars et une prévision de marge brute annuelle de 74 %. Si elle présente quoi que ce soit de similaire aux prévisions stables de Datadog, les objectifs du consensus pourraient être les prochains à chuter.
Alors, quelle est la valeur réelle de l'action Snowflake ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Snowflake pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Snowflake gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !