

Points clés
- Palo Alto Networks publie ses résultats du premier trimestre fiscal après la clôture du 18 novembre, son action étant à 29 % de son plus haut sur 52 semaines et les prévisions indiquant une croissance du chiffre d'affaires de 33 % à 34 %.
- Une grande partie de cette croissance provient des acquisitions de CyberArk et Chronosphere, et sur une base pro forma, l'objectif de chiffre d'affaires pour l'exercice 2027 est d'environ 15 % de croissance.
- Les véritables tests sont la croissance organique des revenus annuels récurrents (ARR) de la sécurité nouvelle génération et une marge opérationnelle qui a baissé depuis la finalisation des acquisitions, avec Fortinet, CrowdStrike et Zscaler tous liés à cette lecture.
- À 76 fois les bénéfices futurs contre une moyenne sur cinq ans de 57x, l'action n'est pas assez bon marché pour être achetée sur la seule base des 33 %.
Palo Alto Networks (PANW) publie son premier trimestre fiscal après la clôture mercredi 18 novembre, l'action étant à 29 % de son plus haut sur 52 semaines après une baisse de 3 % mardi. Il s'agit du plus grand rapport du groupe de sécurité depuis que Fortinet (FTNT) a secoué le secteur fin octobre, et il arrive deux semaines avant CrowdStrike (CRWD) le 1er décembre et Zscaler (ZS) le 2 décembre.
Joe Terranova a exposé la barre sur laquelle comptent les optimistes dans l'épisode de lundi du Halftime Report de CNBC : "Vous allez voir une croissance du chiffre d'affaires de plus de 33 %." L'action l'inquiétait plus que le trimestre : "Je pense que vous allez obtenir le dépassement. C'est la réaction qui m'inquiète."
Il a de bonnes raisons de s'inquiéter. Ces 33 % sont déjà dans les prévisions de la direction, et les acquisitions que Palo Alto a finalisées au cours de l'année écoulée font une grande partie du travail.
TIKR suit 55 analystes sur Palo Alto Networks. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Palo Alto Networks, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Palo Alto Networks
Les 33 % sont en grande partie acquis
Les prévisions indiquent un chiffre d'affaires du premier trimestre de 3,30 à 3,31 milliards de dollars, en hausse de 33 % à 34 %. Palo Alto a dépensé 24,4 milliards de dollars en acquisitions au cours de l'exercice 2026, principalement CyberArk et Chronosphere, et aucune des deux n'était présente au premier trimestre de l'année dernière. Sur la base pro forma de l'entreprise, le chiffre d'affaires de l'exercice 2026 a augmenté de 17 % pour atteindre 12,3 milliards de dollars. Mesuré par rapport à cette base, l'objectif de chiffre d'affaires pour l'exercice 2027 représente une croissance d'environ 15 %.
Les analystes ont déjà intégré ce ralentissement dans leurs chiffres. Le consensus prévoit une hausse du chiffre d'affaires de 23 % à 14,2 milliards de dollars pour l'exercice 2027, puis de 14 % à 16,2 milliards de dollars pour l'exercice 2028.
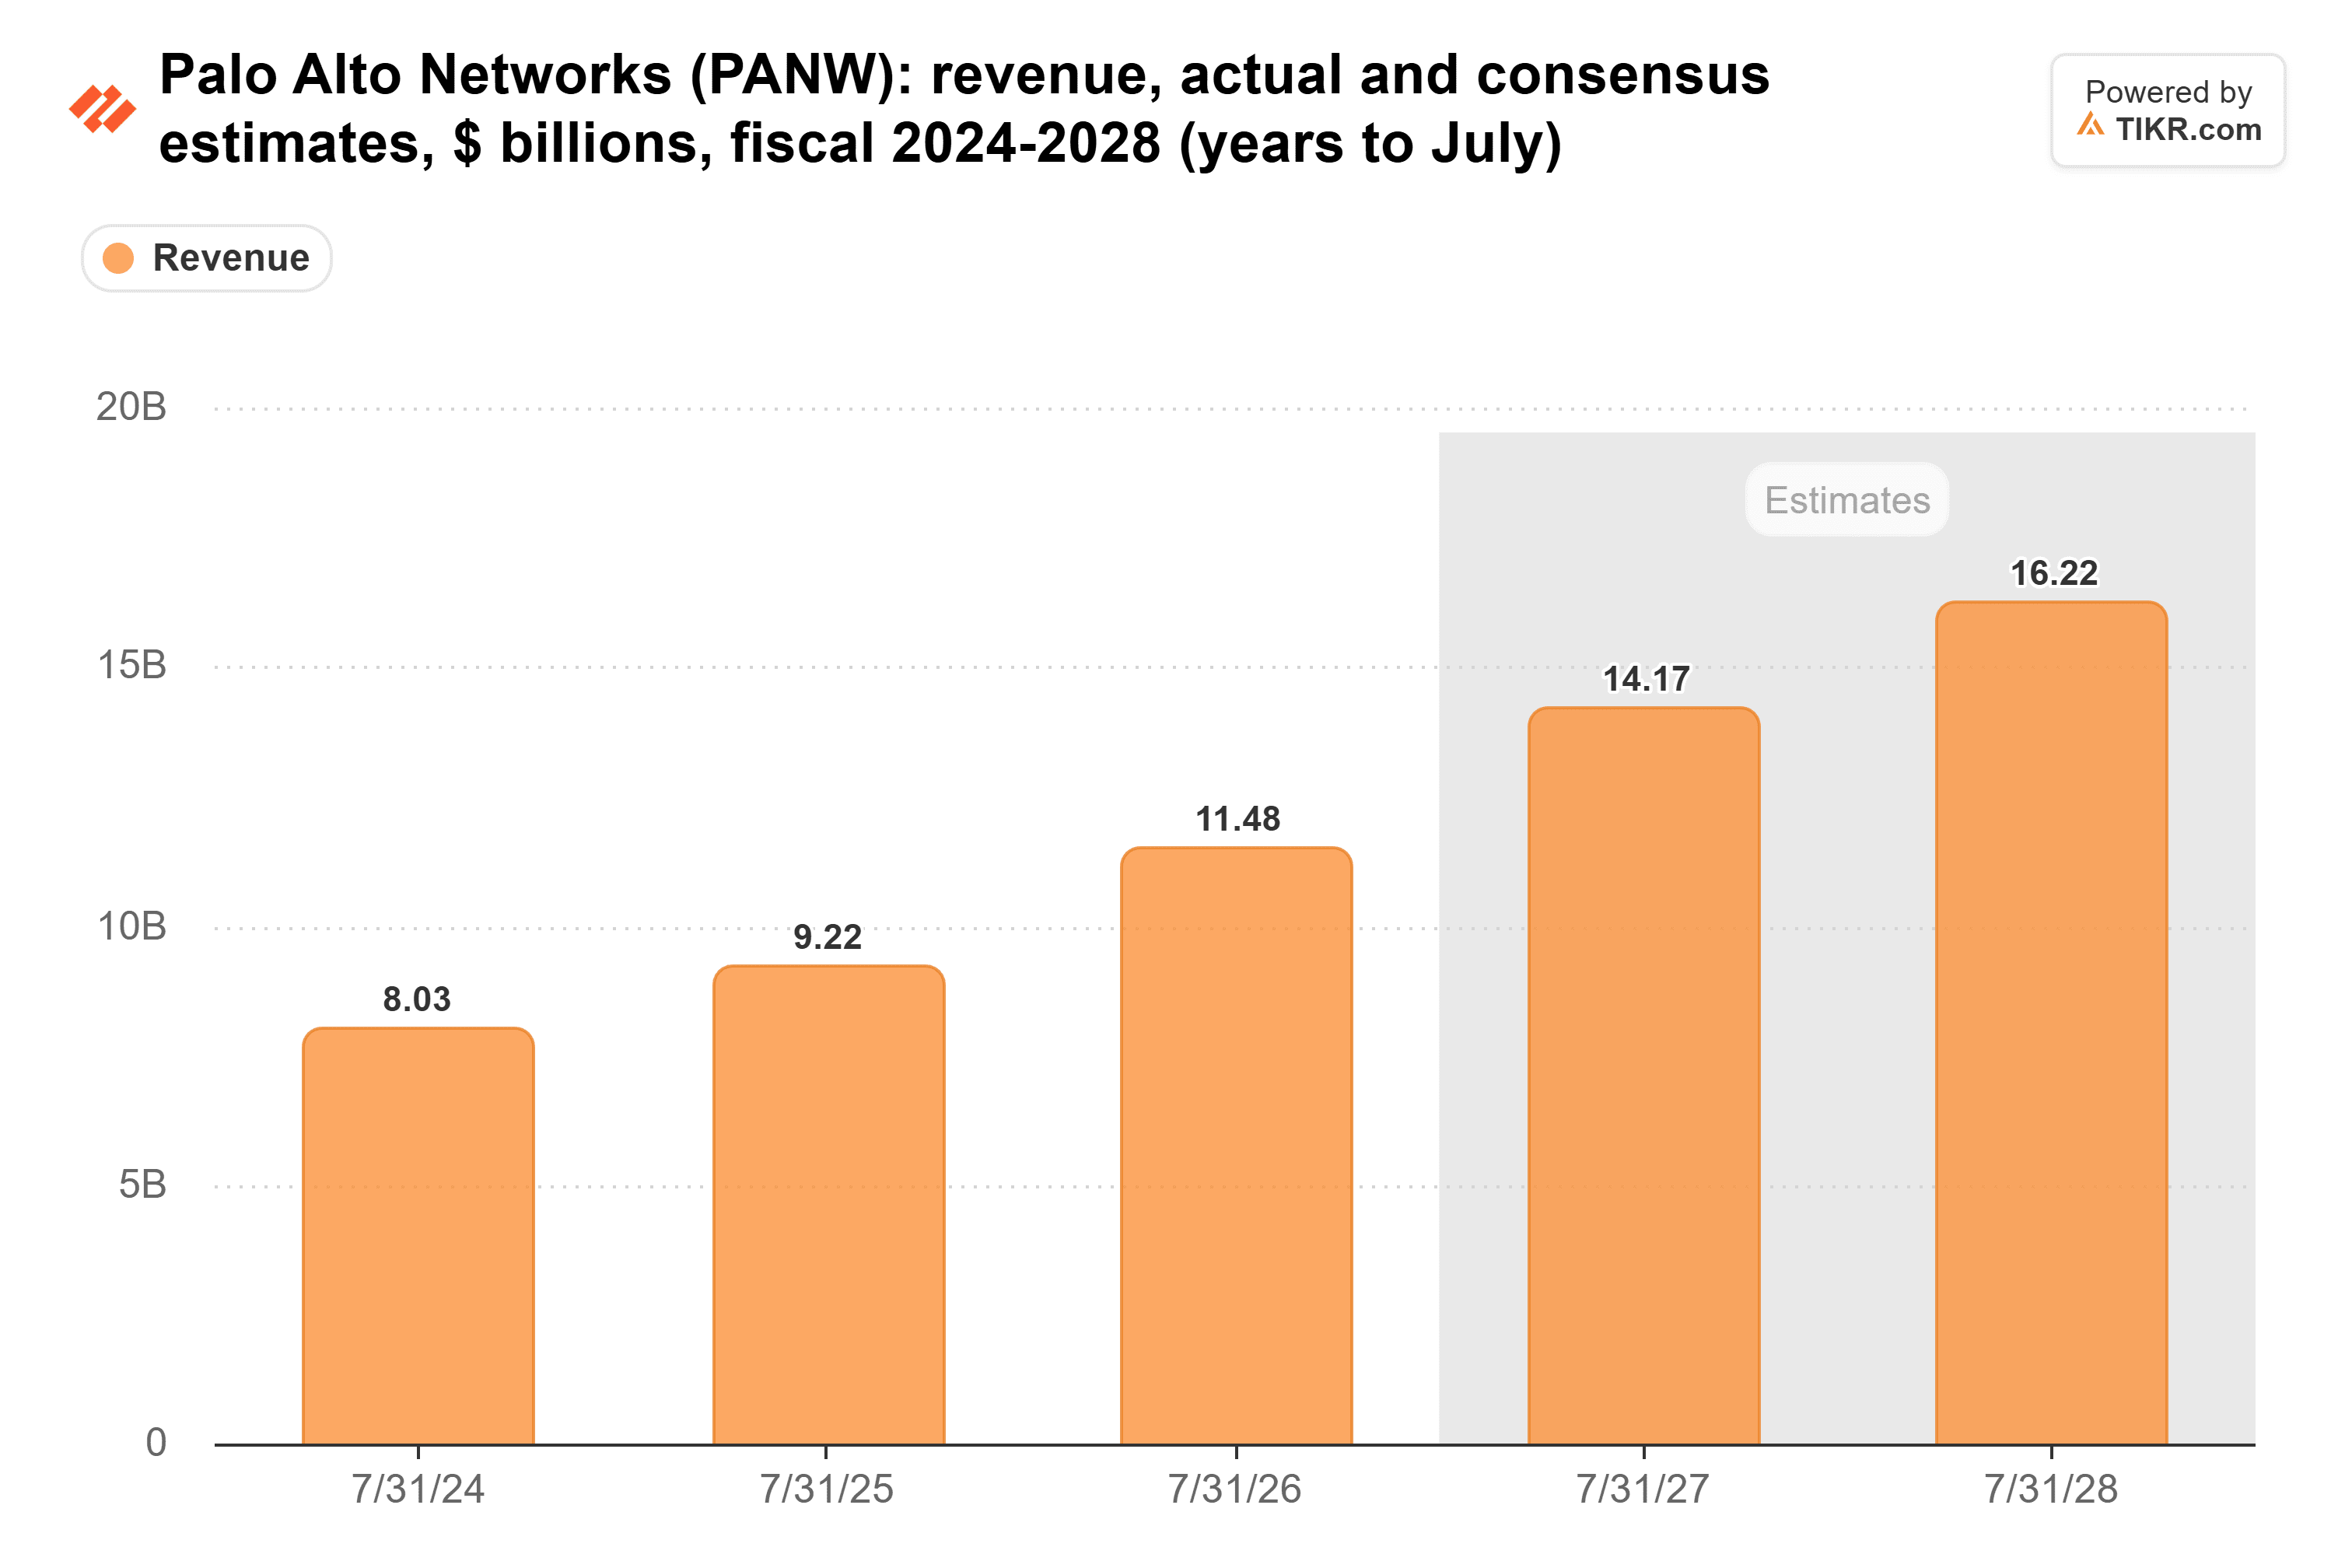
Donc, si Palo Alto atteint 33 % mercredi, tout ce que cela montre vraiment, c'est que les acquisitions sont finalisées.
La croissance organique doit se manifester
Sur le RiskReversal Pod de mardi, Matthew Hedberg, responsable de la recherche mondiale TIMT chez RBC Capital Markets, a placé Palo Alto parmi les "cinq ou six noms que je couvre où il y a une réelle accélération" grâce à l'IA. Les revenus annuels récurrents (ARR) de la sécurité nouvelle génération montreront s'il a raison. La direction les prévoit entre 9,54 et 9,56 milliards de dollars, contre 9,10 milliards de dollars au 31 juillet, et la croissance organique des ARR NGS était de 28 % aux deuxième et troisième trimestres de l'exercice 2026. Le quatrième trimestre, cependant, a bénéficié d'une hausse à neuf chiffres d'un grand client IA passant sur Chronosphere, et la direction n'attend que la fin de cette transition ce trimestre. Un résultat au-dessus du haut de la fourchette, avec une croissance organique toujours proche de 28 %, donnerait raison à Hedberg.
Les pare-feu offrent une deuxième lecture, bien que les revenus produits incluent désormais aussi certaines licences logicielles de CyberArk. La croissance des revenus produits de Fortinet a ralenti à 37 % au troisième trimestre contre 52 %, et ses actions ont clôturé en baisse d'environ 20 % le lendemain, malgré une hausse des engagements de 29 %. Les revenus produits de Palo Alto ont augmenté de 28,6 % au dernier trimestre, et les investisseurs voudront que ce rythme se maintienne.
CrowdStrike a placé la barre haute dans les opérations de sécurité. Ses nouveaux ARR nets ont augmenté de 51 % pour atteindre un record de 333 millions de dollars au trimestre clos le 31 juillet. Le XSIAM de Palo Alto a terminé son exercice fiscal avec des ARR en hausse de 70 % à plus de 700 millions de dollars. Si ce rythme se maintient, l'argument de Palo Alto de tout regrouper sur une seule plateforme remporte des dépenses que CrowdStrike souhaite également.
Zscaler a encore plus en jeu sur une seule ligne du rapport. Les ARR SASE de Palo Alto ont augmenté de 40 % pour atteindre 1,6 milliard de dollars au troisième trimestre de son exercice fiscal. Hors acquisition de Red Canary, les ARR de Zscaler ont augmenté de 20 % pour atteindre 3,63 milliards de dollars au 31 juillet, et la société prévoit une croissance des ARR de 16,6 % à 17,4 % pour l'exercice 2027. Si la croissance SASE de Palo Alto reste proche de 40 %, les investisseurs de Zscaler voudront savoir le 2 décembre si cette prévision est de la prudence ou une perte de parts de marché.
Les marges doivent aussi tenir
La marge opérationnelle de Palo Alto, telle que mesurée par TIKR, a baissé depuis la finalisation de l'acquisition de CyberArk en février. Elle est passée de 15,5 % au trimestre clos en janvier 2026 à un niveau inférieur à zéro au trimestre d'avril et à 5,4 % au trimestre de juillet :
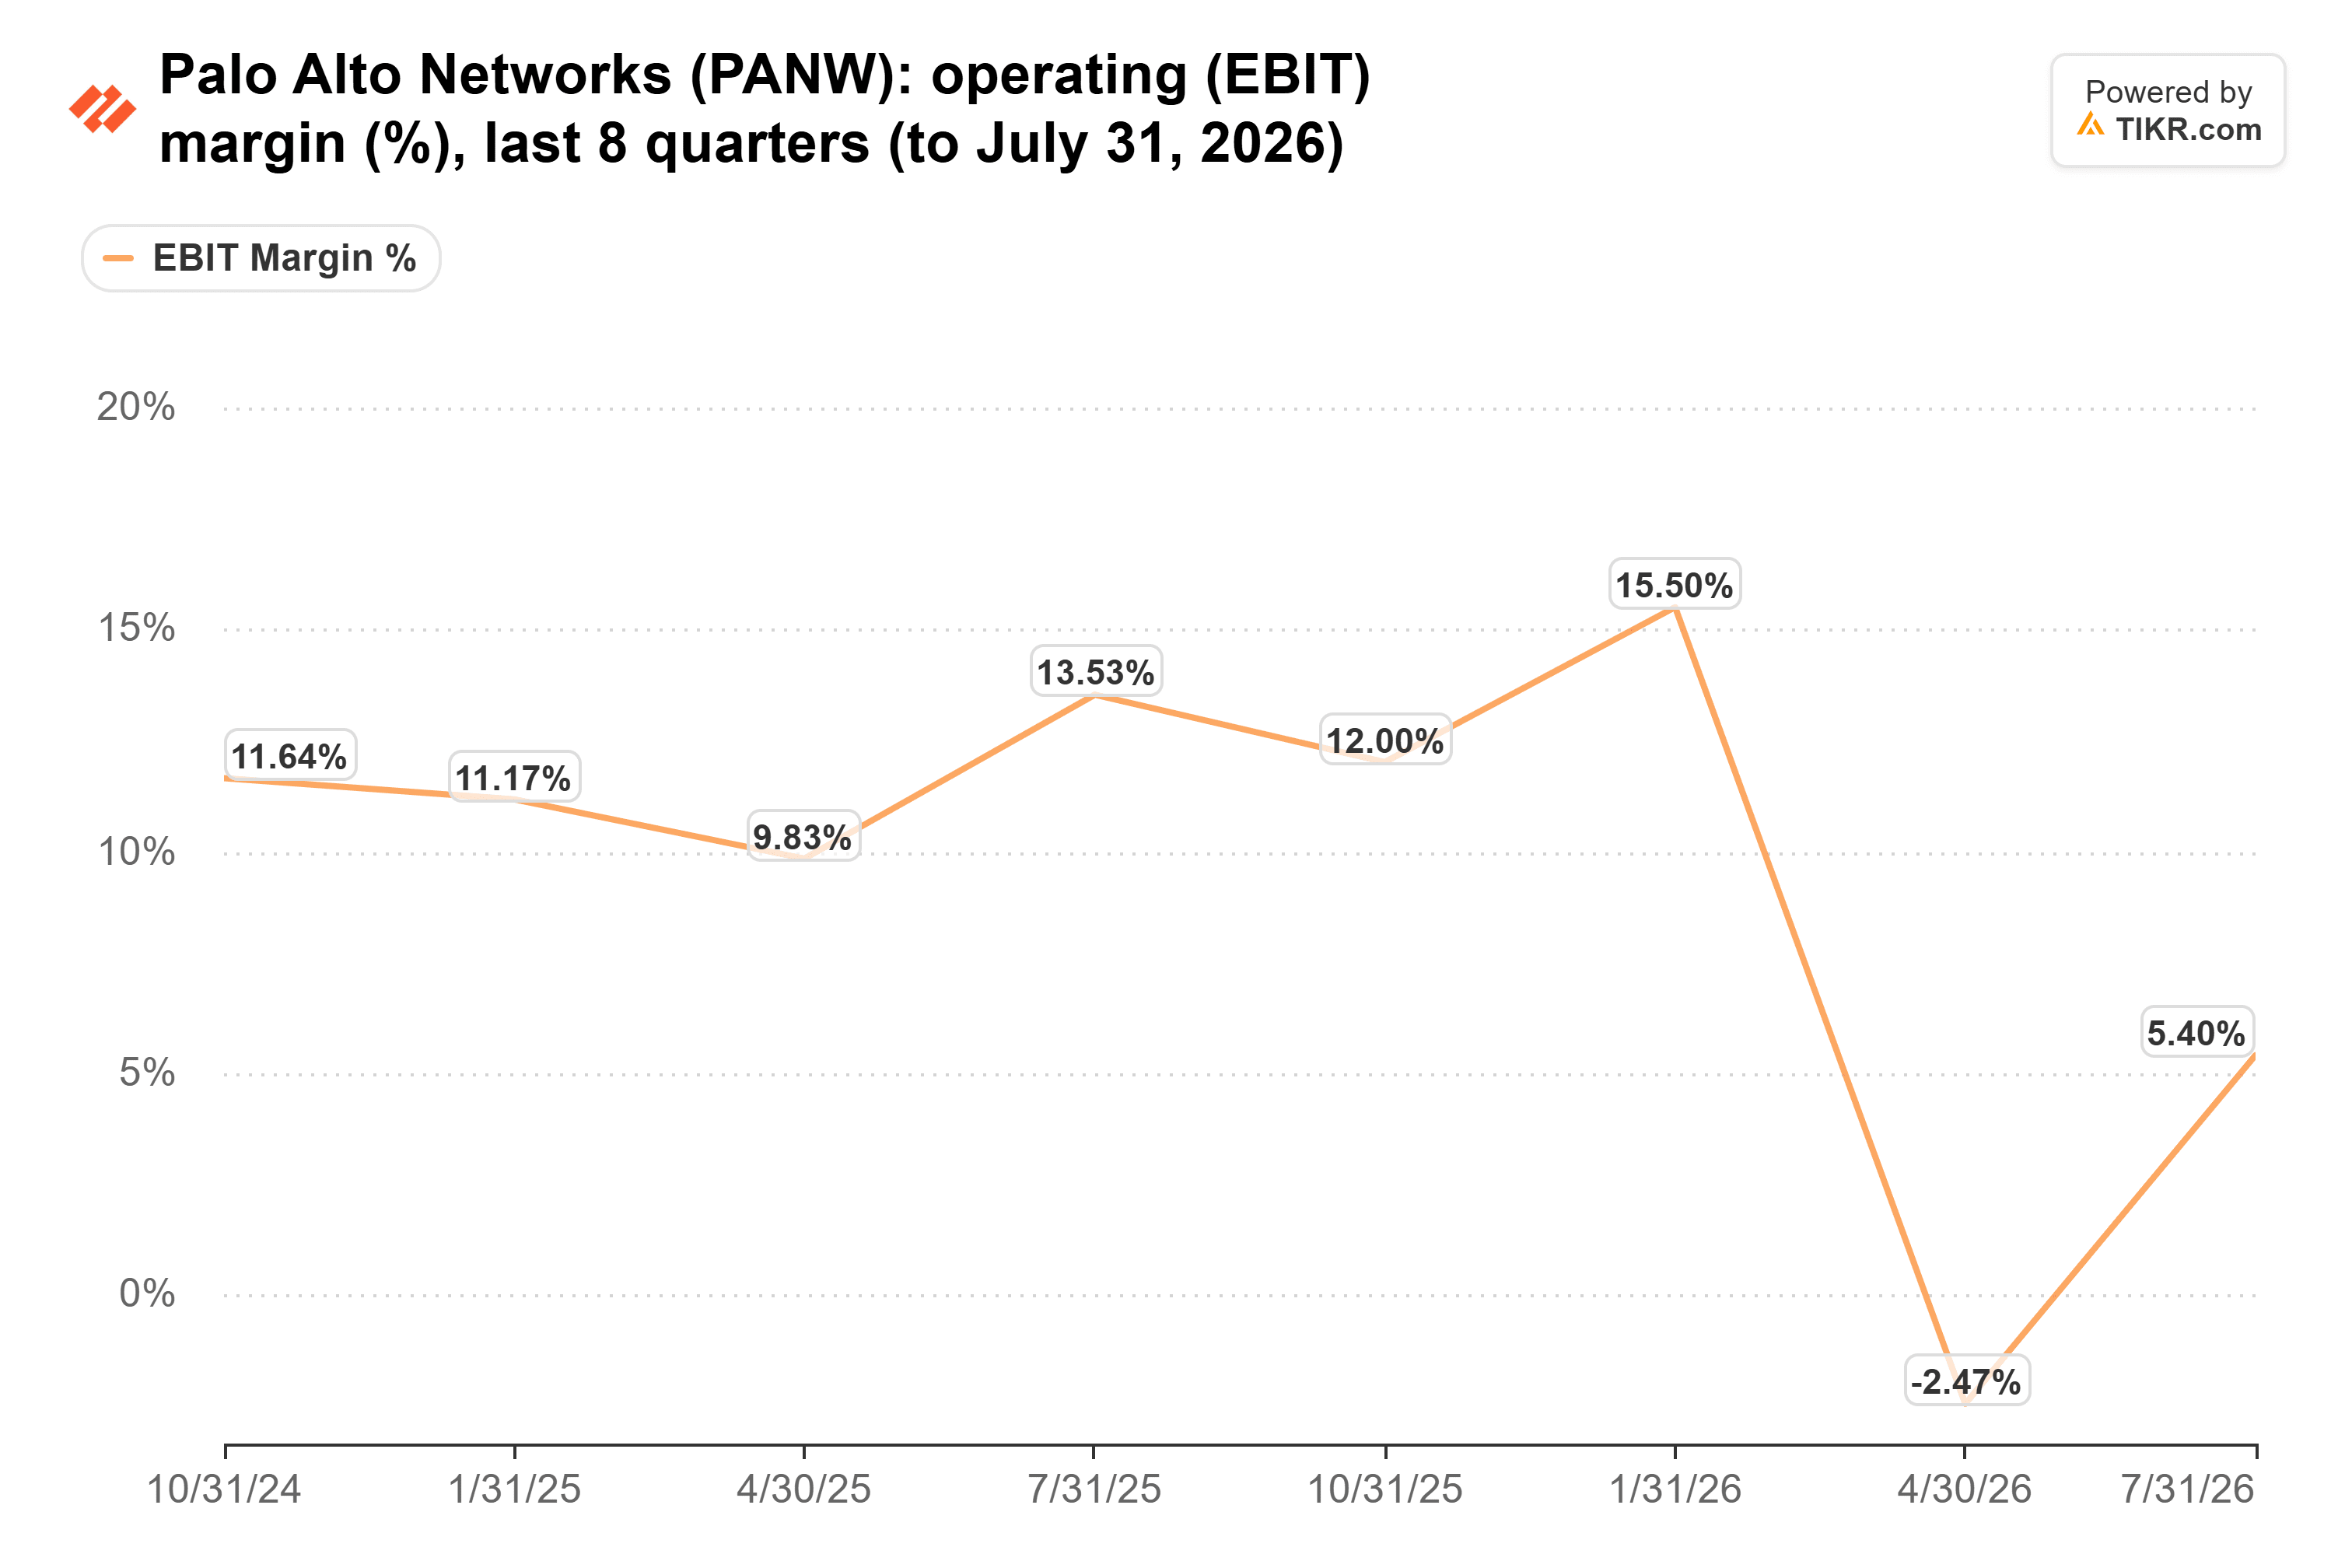
Les entreprises acquises ont ajouté 930 millions de dollars de chiffre d'affaires au cours de l'exercice 2026 et une perte opérationnelle de 797 millions de dollars, après amortissement, rémunération en actions et indemnités de départ. Sur la base ajustée de la direction, la marge opérationnelle du quatrième trimestre était de 29,6 %, contre 30,3 % un an plus tôt, et l'objectif pour l'exercice 2027 est de 29,5 %. La direction s'attend à ce que les coûts d'hébergement cloud augmentent plus vite que le chiffre d'affaires cette année, donc une marge ajustée inférieure à 29 % serait un mauvais signe. La trésorerie doit aussi suivre : l'objectif de marge de trésorerie disponible ajustée est de 38,0 % pour l'exercice 2027, après 38,4 % en 2026.
À 76x, la baisse ne l'a pas rendue bon marché
Même après la vente, Palo Alto se négocie à 76 fois les bénéfices futurs. Cela se compare à une moyenne sur cinq ans de 57x et à un plus haut de 101x en août :
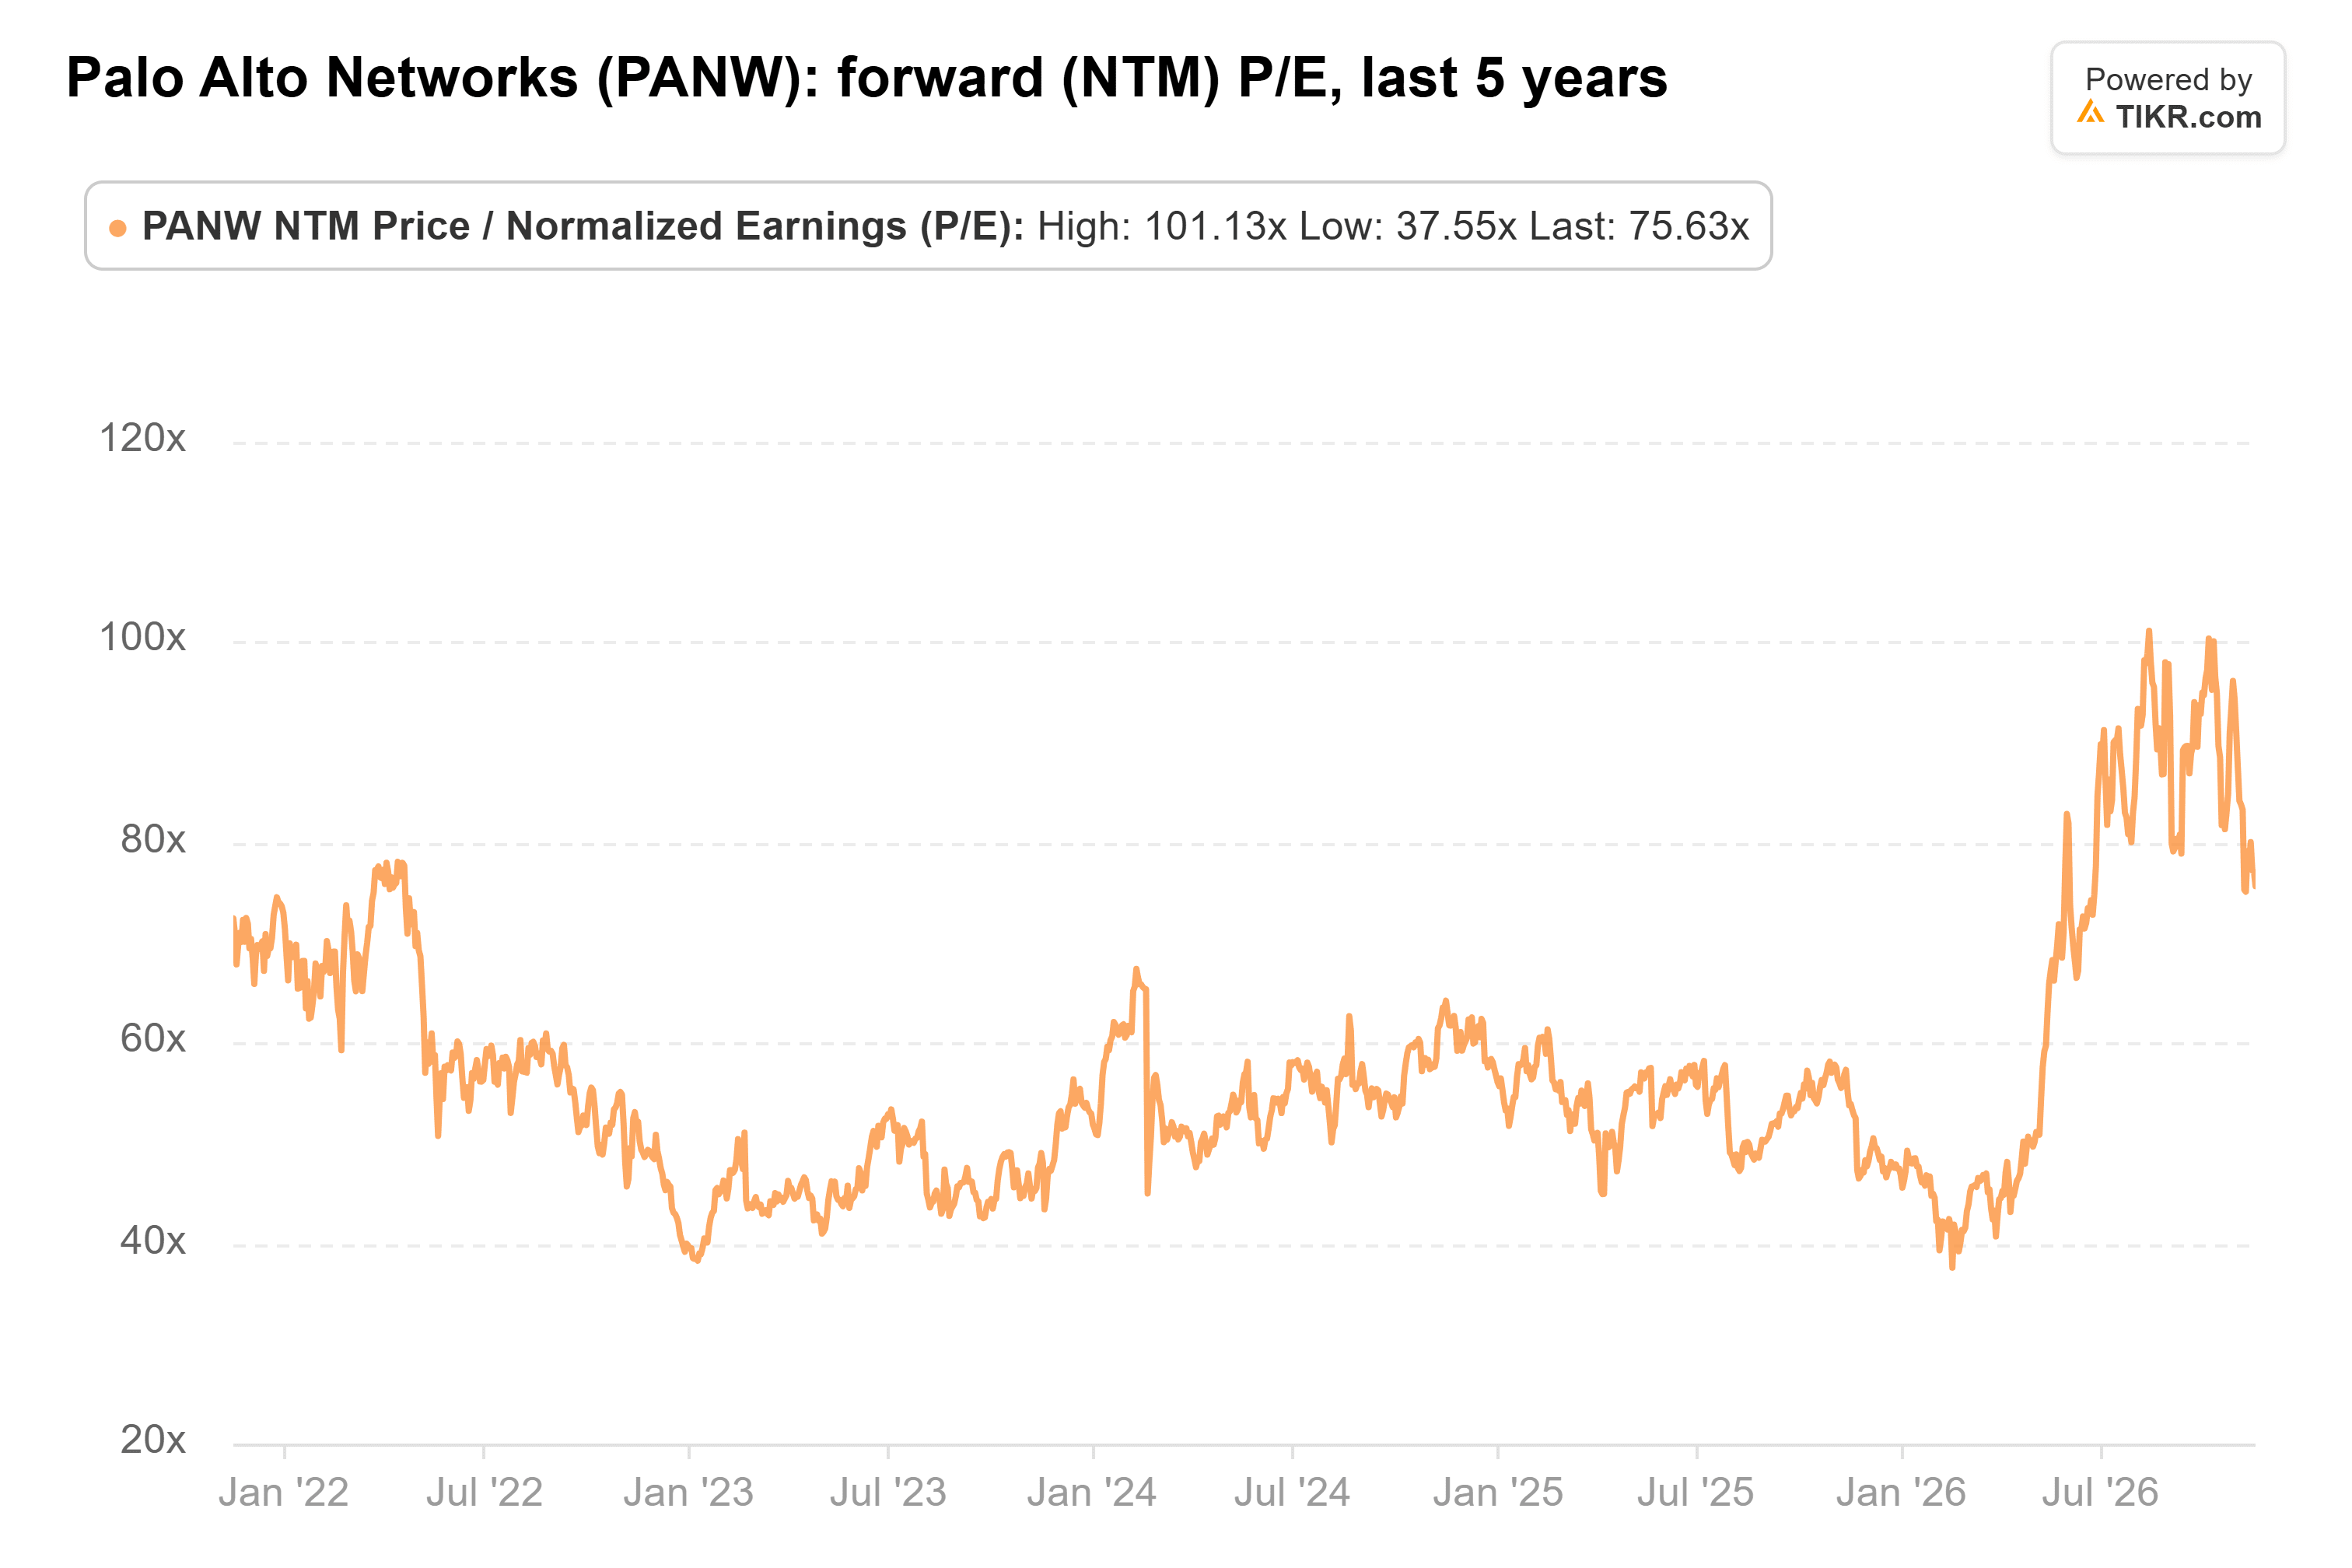
Le bénéfice par action augmente également beaucoup plus lentement que le chiffre d'affaires. Les prévisions indiquent un BPA ajusté pour l'exercice 2027 de 4,16 à 4,19 dollars, en hausse de 8 % à 9 %, car CyberArk a été payée principalement en actions. Payer 76x pour une croissance du BPA à un chiffre n'a de sens que si la croissance organique et les marges s'améliorent à partir de maintenant.
Donc oui, Palo Alto doit délivrer 33 %, et les acquisitions rendent cela facile. La vente n'a pas encore rendu l'action bon marché. La baisse ne commence à ressembler à une opportunité d'achat que si les ARR NGS organiques dépassent les prévisions et que la marge opérationnelle ajustée se maintient à 29,5 % ou mieux.
Les prévisions annuelles pourraient encore faire bouger l'action plus que le trimestre. Une révision à la hausse des perspectives de chiffre d'affaires ou d'ARR NGS rendrait 76x beaucoup plus facile à défendre.
Alors, que vaut réellement l'action Palo Alto Networks ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Palo Alto Networks pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Palo Alto Networks gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !





